
Marktgröße und Marktanteil für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in den VAE
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
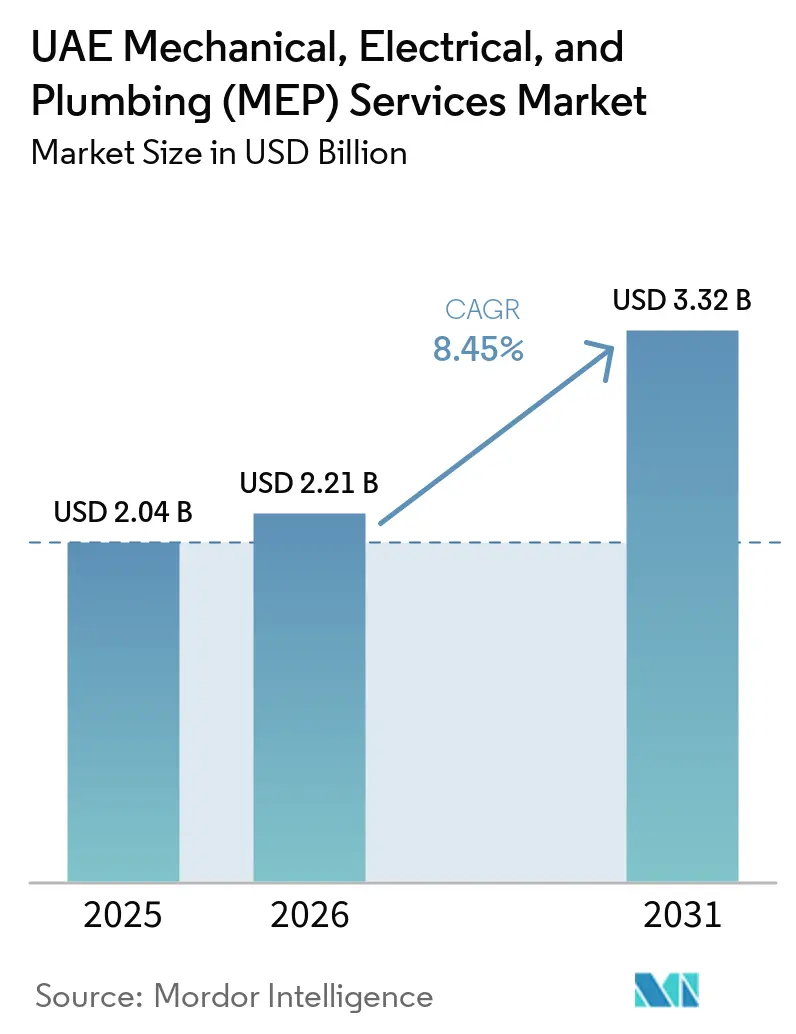
| Marktgröße im Basisjahr (2025) | 2.04 Milliarden US-Dollar |
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 3.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.45 % |
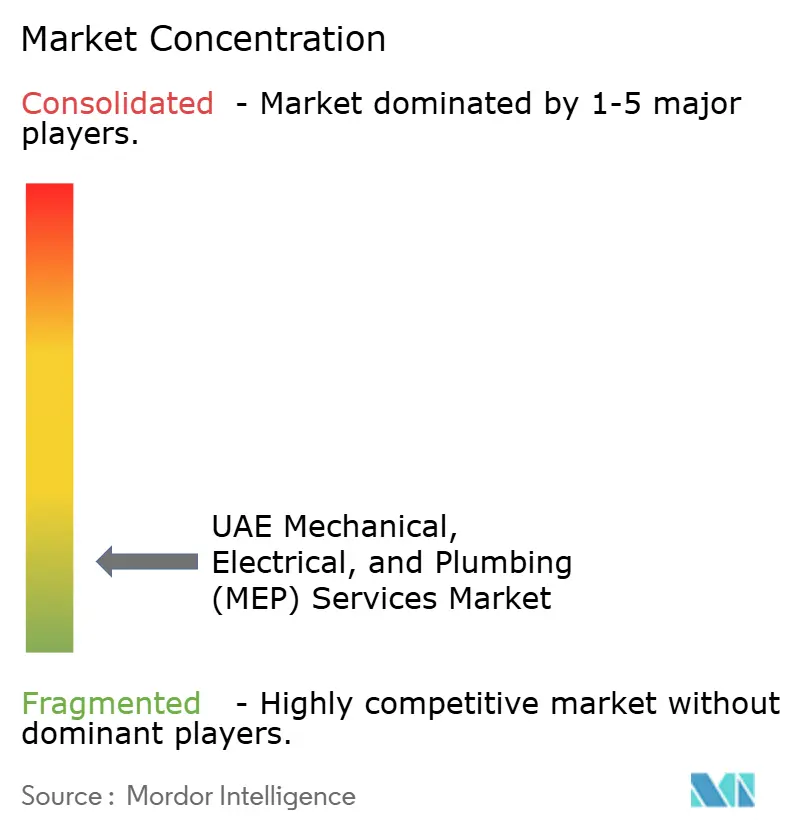
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in den VAE von Mordor Intelligence
Die Marktgröße für Mechanische, Elektrische und Sanitäre Dienstleistungen in den VAE soll von 2,04 Milliarden USD im Jahr 2025 auf 2,21 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,32 Milliarden USD erreichen, mit einer CAGR von 8,45 % über den Zeitraum 2026–2031.
Der Markt für MEP-Dienstleistungen in den VAE wird durch Bau-, Transport-, Tourismus- und öffentliche Infrastrukturprojekte gestützt, die mechanische, elektrische und sanitäre Arbeiten in den Phasen Planung, Bau, Inbetriebnahme und Betrieb erfordern. Die Nachfrage verlagert sich zudem hin zu Einrichtungen, die eine engere Koordination zwischen Kühlung, Stromversorgung, Wasserversorgung, Brandschutz und digitalen Steuerungssystemen benötigen. Der Bau von Rechenzentren stellt eine spezialisierte Arbeitsquelle dar, da hochdichte Computersysteme ausfallsichere Stromversorgung und Flüssigkühlsysteme erfordern. Nachrüstprogramme schaffen eine zweite Einnahmequelle, da Gebäudeeigentümer Energie und Wasser einsparen müssen, ohne ihre Anlagen zu ersetzen. Anbieter, die Ingenieurwesen, Fertigung, Inbetriebnahme und Wartung kombinieren, sind besser positioniert, um den Markt für MEP-Dienstleistungen in den VAE zu bedienen, da Projektzeitpläne und die Verfügbarkeit von Ausrüstung anspruchsvoller werden. Gleichzeitig können ihre Planung, technische Koordination, Prüfprotokolle und der Support nach der Übergabe die Ausführung komplexer Projekte verbessern, die eine zuverlässige Systemleistung, klare Verantwortlichkeiten und eine koordinierte Reaktion auf betriebliche Probleme in jeder Phase des Projektlebenszyklus erfordern – von der Planung bis zum langfristigen Betrieb.
Wichtigste Erkenntnisse des Berichts
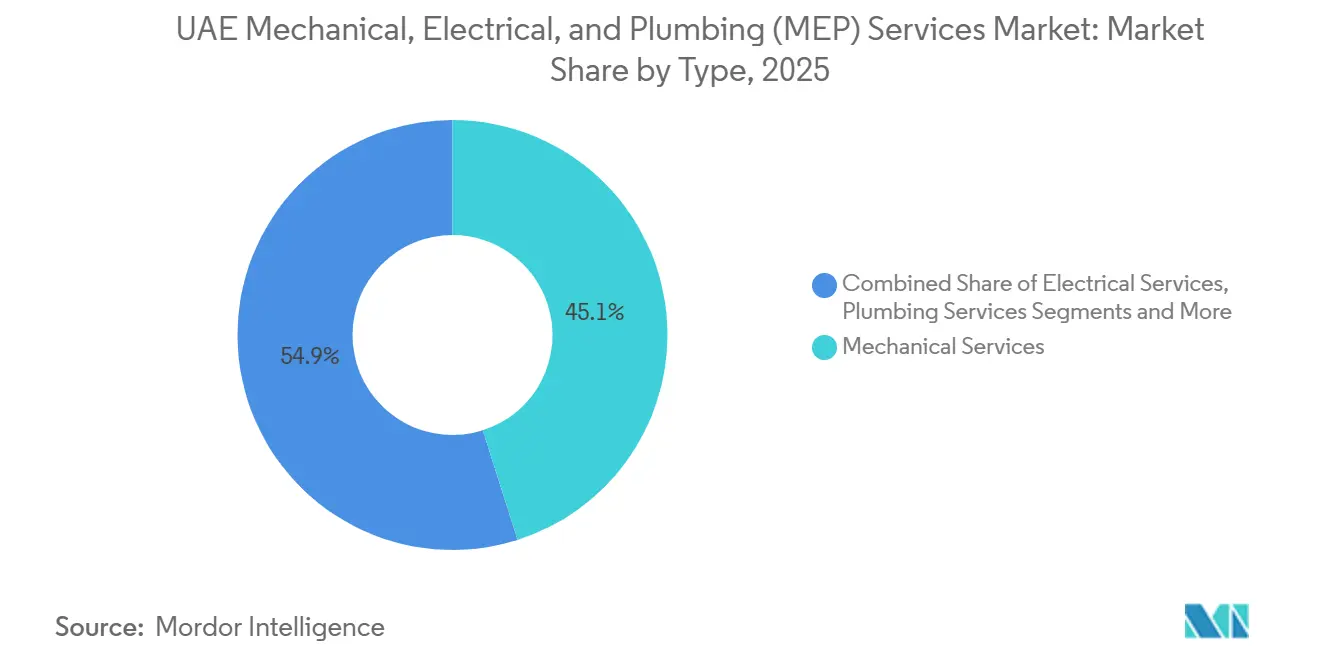
- Nach Typ hielt Mechanische Dienstleistungen im Jahr 2025 einen Marktanteil von 45,1 % am Markt für MEP-Dienstleistungen in den VAE, während Integrierte MEP-Dienstleistungen bis 2031 mit einer CAGR von 9,02 % wachsen soll.
- Nach Dienstleistungsart entfiel auf Montage, Prüfung und Inbetriebnahme im Jahr 2025 ein Anteil von 41,3 % an der Marktgröße für MEP-Dienstleistungen in den VAE, während Wartung, Reparatur und Nachrüstung bis 2031 mit einer CAGR von 9,12 % wachsen soll.
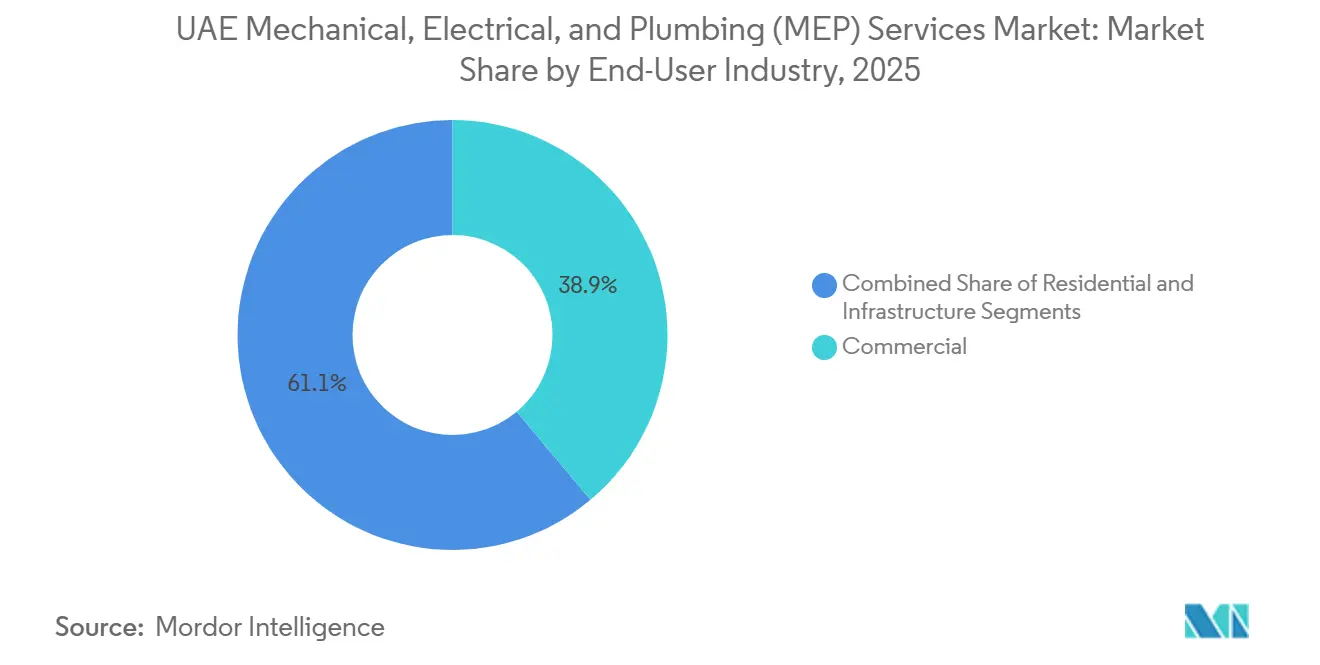
- Nach Endnutzerbranche hielt Gewerbe im Jahr 2025 einen Marktanteil von 38,9 % am Markt für MEP-Dienstleistungen in den VAE, während Infrastruktur bis 2031 mit einer CAGR von 8,97 % wachsen soll.
- Nach Geografie hielt Dubai im Jahr 2025 einen Umsatzanteil von 42,5 %, während Ras Al Khaimah bis 2031 mit einer CAGR von 9,55 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in den VAE
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Projektpipeline in den Bereichen Bau, Tourismus und Transport | +3.2% | Dubai, Abu Dhabi, Ras Al Khaimah | Langfristig (≥ 4 Jahre) |
| Anforderungen an Fernkühlung und Grünes Bauen | +1.4% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Kühlbedarf für Rechenzentren und KI-Infrastruktur | +1.2% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Expansion im Bereich Gastgewerbe, Luftfahrt und gemischt genutzte Immobilien | +1.0% | Ras Al Khaimah, Dubai | Langfristig (≥ 4 Jahre) |
| Modulare MEP-Vorfertigung und vorgefertigte Lieferung | +0.8% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Leistungsbasierte Energie- und Facility-Management-Verträge | +0.6% | Dubai, Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Projektpipeline in den Bereichen Bau, Tourismus, Transport und gemischt genutzte Immobilien
Die Projektpipeline stellt die breiteste Arbeitsquelle für den Markt für MEP-Dienstleistungen in den VAE dar, da jedes neue Objekt koordinierte Gebäudetechnik benötigt, bevor es in Betrieb genommen werden kann. Abu Dhabi kündigte eine öffentlich-private Partnerschaftspipeline im Wert von 15 Milliarden USD an, die 24 Projekte für die Beschaffung in den Jahren 2026 und 2027 umfasst und künftige Arbeiten in den Bereichen Transport, Soziales und Kerninfrastruktur unterstützt[1]. Flughafen-, Transport-, Gastgewerbe- und gemischt genutzte Entwicklungen erfordern komplexe elektrische Verteilung, Kühlung, Sanitärinstallationen, Brandschutz und Steuerungssysteme. Die geplante Erweiterung des Al Maktoum International Airport umfasst fünf parallele Start- und Landebahnen sowie 400 Flugzeugpositionen, was den Bedarf an koordinierten Gebäudetechnikpaketen bis ins nächste Jahrzehnt verlängert. In Ras Al Khaimah begann das Fairmont Residences and Hotel-Projekt im Wert von 545 Millionen USD im Jahr 2026 mit den Pfahlgründungsarbeiten und strebt eine Fertigstellung im Jahr 2028 an, was ein bedeutendes Gastgewerbeprojekt zur lokalen Auftragslage hinzufügt. Diese Projekte bevorzugen Auftragnehmer, die mehrere technische Disziplinen koordinieren und dabei anspruchsvolle Lieferzeitpläne einhalten können.
Fernkühlung und Anforderungen an grünes Bauen
Der Kühlbedarf macht das Maschinenbauingenieurwesen zu einem zentralen Element des Marktes für MEP-Dienstleistungen in den VAE, insbesondere dort, wo hohe Temperaturen und kontinuierliche Belegung einen zuverlässigen und effizienten Betrieb erfordern. Dubais Vorschriften für grünes Bauen und das Abu Dhabi Estidama Pearl-Rahmenwerk verpflichten Planer, Energieleistung und Effizienz der Gebäudetechnik zu berücksichtigen. Eine akademische Bewertung der VAE-Grüngebäude aus dem Jahr 2025 ergab, dass zertifizierte Gebäude im Vergleich zu konventionellen Gebäuden langfristige Einsparungen bei den Betriebskosten von 30 % bis 40 % erzielen können[2]. Dieser wirtschaftliche Aspekt unterstützt den Austausch ineffizienter Anlagen sowie höhere Standards für neue Installationen. Empowers DLRC-Fernkühlungsanlage erhielt im Mai 2025 die LEED-Gold-Zertifizierung, was zeigt, dass Energieleistungsanforderungen auch für die Fernkühlungsinfrastruktur gelten. Auftragnehmer benötigen daher Kenntnisse in Netzwerkschnittstellen, Systemsteuerung und Überprüfung der Betriebsleistung.
Kühlbedarf für Rechenzentren und KI-Infrastruktur
Rechenzentren sind ein spezialisierter Wachstumskanal innerhalb des Marktes für MEP-Dienstleistungen in den VAE, da ihre thermischen und Stromanforderungen die typischer Gewerbeimmobilien übersteigen. Der Stromverbrauch der VAE-Rechenzentren erreichte 2025 3 Terawattstunden, was 2 % des nationalen Strombedarfs entspricht, laut der regionalen Führung von Equinix[3]. Hochdichte Grafikprozessor-Racks können 200 Kilowatt überschreiten und möglicherweise 1 Megawatt erreichen, was Flüssigkühlung, Wärmetauscher, redundante Kältemaschinen und ausfallsichere Stromsysteme erfordert. Im Februar 2026 kündigten das Ministerium für Energie und Infrastruktur, Khazna Data Centers und Agility ein Pilotprojekt mit Phaidra-Künstlicher-Intelligenz an, um die Effizienz in Rechenzentren und Fernkühlungsbetrieben zu verbessern. Dies stellt die Kühlleistung neben Kapazität und Betriebszeit als Designanforderung. Die daraus resultierenden Arbeiten sind technisch anspruchsvoller als konventionelle Bauprojekte und erhöhen den Wert integrierter Ingenieurteams.
Expansion im Bereich Gastgewerbe, Luftfahrt und gemischt genutzte Immobilien
Gastgewerbe-, Luftfahrt- und gemischt genutzte Immobilien stützen die Nachfrage nach MEP-Dienstleistungen in den VAE, da sie komplexe Kühlungs-, Elektro-, Sanitär- und Brandschutzsysteme erfordern. Diese Objekte sind lange in Betrieb und benötigen zuverlässige Klimatisierung, detaillierte Zonierung und eng koordinierte Gebäudetechnik. Die geplante Erweiterung des Al Maktoum International Airport umfasst fünf parallele Start- und Landebahnen sowie 400 Flugzeugpositionen, was einen langfristigen Bedarf an MEP-Arbeiten in Terminals, Frachtzonen und Versorgungskorridoren schafft. Das Fairmont Residences and Hotel-Projekt im Wert von 545 Millionen USD auf Al Marjan Island begann 2026 mit den Pfahlgründungsarbeiten und ist für die Fertigstellung im Jahr 2028 geplant. Abu Dhabis Masterplan für Fahid Island hat einen Bruttoinvestitionswert von mehr als 10,9 Milliarden USD und kombiniert Wohn-, Gastgewerbe- und öffentliche Bereiche. Diese Projekte bevorzugen Auftragnehmer, die mehrere Versorgungsschnittstellen verwalten und Systeme liefern können, die nach der Übergabe zuverlässig funktionieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferzeiten für importierte Ausrüstung und Preisvolatilität | -1.5% | Global, konzentriert in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Qualifizierte MEP-Arbeitskräfte und Engpässe bei der Projektdurchführung | -1.2% | Dubai, Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Eignung für Fernkühlungs-Nachrüstungen | -0.8% | Abu Dhabi, Dubai | Mittelfristig (2–4 Jahre) |
| Zahlungszyklen, Einbehalte und Verzögerungen bei der Genehmigung von Nachträgen | -0.7% | Dubai, breitere VAE | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferzeiten für importierte Ausrüstung und Preisvolatilität
Lange Lieferzeiten für kritische Ausrüstung können die Projektfertigstellung im Markt für MEP-Dienstleistungen in den VAE verzögern, insbesondere wenn die Geräteauswahl von endgültigen Planungsgenehmigungen abhängt. Zu den betroffenen Artikeln gehören Generatoren, Schaltanlagen, Lüftungsgeräte, Kältemaschinen und intelligente Steuerungssysteme. Diese Komponenten werden in späten Bauphasen benötigt, sodass eine verpasste Lieferung Prüfung, Inbetriebnahme und Übergabe beeinträchtigen kann. Preisbewegungen erschweren es Auftragnehmern auch, Margen zu schützen, wenn Angebote abgegeben werden, bevor die Ausrüstung bestellt wird. Das Risiko ist bei Rechenzentren und kritischer Infrastruktur größer, da ausfallsichere Strom- und Kühlungsausrüstung einen großen Anteil am Paketwert ausmacht. Auftragnehmer mit frühzeitigen Beschaffungsplänen und stärkeren Lieferantenbeziehungen können dieses Risiko reduzieren, aber nicht vollständig beseitigen.
Qualifizierte MEP-Arbeitskräfte und Engpässe bei der Projektdurchführung
Der Markt für MEP-Dienstleistungen in den VAE ist auf erfahrene Ingenieure, Building-Information-Modeling-Koordinatoren, Inbetriebnahme-Spezialisten und qualifizierte Bauleiter angewiesen, die technische Probleme über Disziplinen hinweg lösen können. Komplexe Projekte erfordern, dass diese Rollen mehrere Systeme koordinieren, bevor die Installationsarbeiten beginnen. Gleichzeitig laufende Flughafen-, Gastgewerbe-, Infrastruktur- und Rechenzentrumsprojekte belasten denselben Arbeitskräftepool. Ein Mangel an Fachpersonal kann die Anzahl der wichtigen Pakete begrenzen, die ein Auftragnehmer gleichzeitig liefern kann. Es kann auch die Lohnkosten erhöhen und eine detaillierte Inbetriebnahme erschweren. Unternehmen mit weitreichenden Rekrutierungsmöglichkeiten, Schulungsprogrammen und einem etablierten Projektportfolio können knappes Personal effektiver halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mechanische Dienstleistungen führend, während Integrierte MEP-Dienstleistungen am schnellsten wachsen
Mechanische Dienstleistungen hielten im Jahr 2025 einen Umsatzanteil von 45,1 % und sind damit der größte Typ innerhalb des Marktes für MEP-Dienstleistungen in den VAE. Der Kühlbedarf ist ein grundlegender Grund für diese Position, da Heizungs-, Lüftungs- und Klimaanlagen 60 % bis 70 % des Gebäudeenergieverbrauchs im Land ausmachen. Eine Studie aus dem Jahr 2025 ergab, dass die Optimierung von Systemen mit variablem Kältemitteldurchfluss, adaptive Sollwerte und Steuerungssysteme mit Künstlicher Intelligenz den Energieverbrauch in geeigneten Gebäuden um 20 % bis 40 % reduzieren können. Diese Einsparungen stärken die Argumentation für mechanische Nachrüstungen durch Retrofit- und Energieleistungsverträge. Elektrische Dienstleistungen bleiben wichtig, da intelligente Gebäudesysteme, Niederspannungsnetze, Notstromversorgung und Rechenzentrumsstromsysteme komplexer werden.
Integrierte MEP-Dienstleistungen sollen bis 2031 mit einer CAGR von 9,02 % wachsen, der schnellsten Rate unter den Dienstleistungstypen. Kunden bevorzugen zunehmend eine einzige Partei, die mechanische, elektrische, sanitäre, steuerungstechnische und brandschutztechnische Arbeiten auf einem komplexen Gelände koordinieren kann. Diese Struktur kann Übergaberisiken zwischen einzelnen Gewerken reduzieren. Rechenzentren machen diese Koordination wertvoller, da Flüssigkühlung, Stromverteilung und Brandunterdrückungssysteme als eine einzige Infrastruktur betrieben werden müssen. Sanitäre Dienstleistungen behalten eine stabile Rolle durch die Wiederverwendung von behandeltem Abwasser, Kondensatrückgewinnung und Grauwassersysteme, die Wassersparziele unterstützen. Die Branche für MEP-Dienstleistungen in den VAE bewegt sich daher hin zu Verträgen, die eine integrierte ingenieurtechnische Verantwortung stärker bewerten.


Nach Dienstleistungsart: Installation bleibt größtes Segment, während Nachrüstung an Bedeutung gewinnt
Montage, Prüfung und Inbetriebnahme hielten im Jahr 2025 einen Umsatzanteil von 41,3 % im Markt für MEP-Dienstleistungen in den VAE. Neue Gewerbe-, Wohn-, Gastgewerbe- und Infrastrukturprojekte erfordern weiterhin Installationspakete, bevor ein Gebäude bezogen oder ein Objekt in Betrieb genommen werden kann. Die Inbetriebnahme ist detaillierter geworden, da Eigentümer digitale Aufzeichnungen, Building-Information-Modelle und validierte Systemleistung anstreben. Planungs- und Ingenieurdienstleistungen gewinnen ebenfalls an Bedeutung, wenn Kühlsysteme, Fernkühlungsschnittstellen oder gemischt genutzte Strukturen eine frühzeitige Koordination erfordern. Verwaltete und leistungsbasierte Dienstleistungen verlängern die Auftragnehmerbeziehung von der Projektlieferung bis in den Betrieb. Dies gibt Eigentümern eine Möglichkeit, die Betriebsverantwortung einem Anbieter mit der technischen Kapazität zu übertragen, sie zu verwalten.
Wartung, Reparatur und Nachrüstung sollen bis 2031 mit einer CAGR von 9,12 % wachsen. Im Mai 2026 startete das Ministerium für Energie und Infrastruktur ein Regierungsgebäudeprogramm mit 32,7 Millionen USD für Phase 1 und einer geplanten zweiten Phase im Wert von 272,3 Millionen USD, die 360 Gebäude umfasst. Das Programm unterstützt Arbeiten an Systemen, die sowohl Energie- als auch Wasserverbrauch reduzieren. TAQA Energy Services und Sdeira Group unterzeichneten im November 2025 eine Umsetzungsvereinbarung für eine umfangreiche Gebäudenachrüstung in Aryam ICAD Residential City in Mussafah. Emrill Energy berichtete von 14 % verifizierten Energieeinsparungen durch KI-gesteuerte Heizungs-, Lüftungs- und Klimaanlagen-Nachrüstungen in Dubais Immobilien. Diese Beispiele zeigen, warum Wartungs- und Nachrüstungsarbeiten eine wiederkehrendere Aktivitätsquelle bieten können als Neubau allein.
Nach Endnutzerbranche: Gewerbe führend, während Infrastruktur expandiert
Gewerbeprojekte machten im Jahr 2025 einen Umsatzanteil von 38,9 % aus und sind damit das größte Endnutzersegment im Markt für MEP-Dienstleistungen in den VAE. Büro-, Einzelhandels-, Hotel- und gemischt genutzte Immobilien erfordern erhebliche Kühlungs-, Strom-, Wasser-, Sicherheits- und Brandschutzsysteme. Viele Projekte müssen auch die Dubais Vorschriften für grünes Bauen, die Estidama-Anforderungen oder die Leadership-in-Energy-and-Environmental-Design-Standards erfüllen. Diese Rahmenwerke erhöhen den Ingenieurgehalt von gewerblichen MEP-Paketen. Wohnbauaktivitäten sorgen durch Wohnungen, Villen und Gemeinschaftsinfrastruktur für eine stetige Nachfrage. Die Mischung aus Objekttypen hilft, die Arbeit sowohl bei Neuinstallationen als auch bei Gebäudemodernisierungsanforderungen aufrechtzuerhalten.
Infrastruktur soll bis 2031 mit einer CAGR von 8,97 % wachsen und ist damit der am schnellsten wachsende Endnutzerbereich. Das Segment umfasst Schienen-, Metro-, Abwasser-, Versorgungs- und Rechenzentrumsprojekte, die Hochleistungsstrom, Kühlung, Entwässerung und Steuerungssysteme benötigen. Abu Dhabis geplante Transport- und öffentlich-private Partnerschaftsprogramme erhöhen die sichtbare Pipeline für diese Systeme. Im Mai 2026 vergab Dubai fünf Verträge für das Tasreef-Abwasser- und Regenwasserprogramm mit einem kombinierten Wert von 680,7 Millionen USD in 30 Schlüsselbereichen. Rechenzentrumstandorte schaffen eine weitere Nachfragequelle, da ihre Strom- und Flüssigkühlsysteme intensiver sind als Standard-Gewerbeinstallationen. Die Branche für MEP-Dienstleistungen in den VAE muss daher Kompetenz sowohl in der Gebäude- als auch in der unterirdischen Versorgungsarbeit aufrechterhalten.
Geografische Analyse
Dubai hielt im Jahr 2025 einen Umsatzanteil von 42,5 % und ist damit das größte Emirat im Markt für MEP-Dienstleistungen in den VAE. Seine Projektbasis umfasst Palm Jebel Ali, The Oasis by Emaar, Marsa Al Arab, die Blue-Line-Metro-Erweiterung und die Erweiterung des Al Maktoum International Airport. Diese Entwicklungen schaffen Nachfrage in Hochhäusern, Transporteinrichtungen, Hotels, Versorgungsunternehmen und öffentlichen Räumen. Das Emirat vergab im Mai 2026 auch Tasreef-Abwasser- und Regenwasserverträge im Wert von 680,7 Millionen USD für 30 Gebiete. Diese Aktivität erweitert die MEP-Nachfrage über den oberirdischen Bau hinaus. Auftragnehmer müssen sowohl Gebäudetechnik als auch große unterirdische Versorgungsschnittstellen verwalten.
Abu Dhabi ist im Jahr 2025 der zweitgrößte Emiratsmarkt. Staatlich geförderte Projekte, Bildungseinrichtungen, Umspannwerke, öffentliche Infrastruktur und KI-Rechenzentrumsprojekte prägen seine Arbeit. Das Estidama Pearl Rating System der Stadt stellt eine fortlaufende Anforderung an Qualität und Effizienz der Gebäudetechnik. Im März 2026 kündigten Abu-Dhabi-Einrichtungen eine öffentlich-private Partnerschaftspipeline im Wert von 15 Milliarden USD für 24 Projekte zur Beschaffung in den Jahren 2026 und 2027 an. Das genannte Programm stärkt die Aussichten für komplexe MEP-Pakete bei öffentlichen Objekten. Die Kühlung von Rechenzentren verleiht Abu Dhabi auch ein eigenständiges Nachfrageprofil, da diese Einrichtungen spezialisierte Flüssigkühlungs- und Elektrodesigns benötigen.
Ras Al Khaimah soll bis 2031 mit einer CAGR von 9,55 % wachsen, der schnellsten Rate im Markt für MEP-Dienstleistungen in den VAE. Markenresorts und gemischt genutzte Destinationen auf Al Marjan Island und RAK Central verlagern die lokale Nachfrage hin zu komplexeren Gastgewerbearbeiten. Das Fairmont Residences and Hotel auf Al Marjan Island begann Anfang 2026 mit den Pfahlgründungsarbeiten und ist für die Lieferung im Jahr 2028 geplant. Die Gemeinde Ras Al Khaimah veröffentlichte im Juli 2025 den Barjeel-13-Grünbaustandard, der an den thermischen Komfortbenchmarks ASHRAE 55 und ISO 7730 ausgerichtet ist. Sharjah fügt weiterhin Volumen durch Industriezonen und Bildungseinrichtungen hinzu. Fujairah, Ajman und Umm Al Quwain tragen inkrementelle Nachfrage durch Wohnungsbau, Logistik, Industrie und hafenbezogene Objekte bei.
Wettbewerbslandschaft
Der Markt für MEP-Dienstleistungen in den VAE ist mäßig fragmentiert, obwohl eine begrenzte Gruppe etablierter Auftragnehmer die komplexesten Pakete verfolgen kann. Große Auftragnehmer differenzieren sich durch integriertes Ingenieurwesen, Building-Information-Modeling-Koordination, Vorfertigung, Inbetriebnahme und Facility-Management-Beziehungen. Diese Fähigkeiten sind wichtig, wenn ein Projekt Kühlung, Strom, Sanitär, digitale Steuerung und strenge Übergabeanforderungen kombiniert. Kleinere Unternehmen können bei ausgewählten Leistungsumfängen konkurrieren, haben aber möglicherweise weniger Kapazität zur Finanzierung von Gerätekäufen oder zur Bindung von Fachpersonal. Dies schafft einen praktischen Vorteil für Unternehmen mit einer breiten technischen Belegschaft und wiederkehrenden Beziehungen zu wichtigen Kunden.
Rechenzentrumsprojekte und Energienachrüstungsverträge sind wichtige Wettbewerbsbereiche im Markt für MEP-Dienstleistungen in den VAE. Unternehmen, die Rechenzentrumsprojekte verfolgen, benötigen Kompetenz in Flüssigkühlung, Hochdichte-Stromverteilung, Redundanz und detaillierter Inbetriebnahme. Im April 2026 gründeten die Dubai Integrated Economic Zones Authority und VOLT UAE ein Gemeinschaftsunternehmen zur Entwicklung eines KI-fähigen Rechenzentrums in Dubai Silicon Oasis. Das Projekt veranschaulicht den Bedarf an Anbietern, die Kühlungs-, Elektro-, Überwachungs- und Infrastruktursysteme integrieren können. Im Bereich der Nachrüstung schloss Etihad Energy Services Company Dubais ersten Energiespar-Leistungsvertrag mit unabhängig verifizierten Ergebnissen ab und etablierte damit ein relevantes Betriebsmodell für Gebäudemodernisierungen. Diese Möglichkeiten belohnen Unternehmen, die Ergebnisse nach der Installation nachweisen können, nicht nur Bauarbeiten liefern.
Strategische Allianzen können MEP-Auftragnehmer in den Gebäudebetrieb und das langfristige Energiemanagement einbinden. Al-Futtaim Technologies und Johnson Controls lancierten im Juni 2025 die OpenBlue-Smart-Building-Plattform in den VAE mit dem Ziel intelligenter Infrastruktur und energieeffizienter Betriebsabläufe. BK Gulfs modulares Fertigungsmodell ist ein weiteres Beispiel für eine Strategie, die die Kontrolle über Qualität, Abfolge und Standortlieferung verbessern kann. TAQA Energy Services und Sdeira Group traten durch ihre Vereinbarung vom November 2025 für Aryam ICAD Residential City auch in die Umsetzung größerer Nachrüstungen ein. Der Markt für MEP-Dienstleistungen in den VAE belohnt diese Ansätze, weil sie die Projektlieferung mit der Betriebsleistung und wiederkehrenden Servicebedürfnissen verbinden.
Branchenführer im Bereich Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in den VAE
-
BK Gulf LLC
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Voltas Limited
-
Khansaheb MEP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: ALEMCO lieferte die vollständige MEP-Infrastruktur für das Natural History Museum Abu Dhabi, das mehr als 35.000 Quadratmeter Galerien, Forschungslabore und Nebenräume umfasst. Die Arbeiten umfassten energieeffiziente Klimatisierung und Strahlungskühlung in Ausstellungsbereichen.
- Mai 2026: Das Ministerium für Energie und Infrastruktur startete ein Regierungsgebäudeprogramm mit 32,7 Millionen USD in Phase 1 und einer geplanten Phase 2 im Wert von 272,3 Millionen USD, die 360 Gebäude umfasst.
- Mai 2026: Dubai vergab fünf Tasreef-Abwasser- und Regenwasserentwässerungsverträge mit einem Gesamtwert von 680,7 Millionen USD in 30 Schlüsselbereichen.


Berichtsumfang für den Markt für Mechanische, Elektrische und Sanitäre (MEP) Dienstleistungen in den VAE
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitäre Dienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Planung & Ingenieurwesen |
| Montage, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete und leistungsbasierte Dienstleistungen |
| Wohnbereich |
| Gewerbe |
| Infrastruktur |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Rest der Vereinigten Arabischen Emirate |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitäre Dienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Planung & Ingenieurwesen |
| Montage, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete und leistungsbasierte Dienstleistungen | |
| Nach Endnutzerbranche | Wohnbereich |
| Gewerbe | |
| Infrastruktur | |
| Nach Emirat | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Rest der Vereinigten Arabischen Emirate |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für MEP-Dienstleistungen in den VAE bis 2031?
Der Sektor soll von 2026 bis 2031 mit einer CAGR von 8,45 % wachsen und bis 2031 einen Wert von 3,32 Milliarden USD erreichen. Die Nachfrage kommt aus den Bereichen Bau, Transport, Gastgewerbe, Rechenzentren und öffentliche Objekte, die zusammen Installations-, Inbetriebnahme-, Wartungs- und Leistungsverbesserungsdienstleistungen erfordern.
Welcher MEP-Dienstleistungstyp soll in den VAE am schnellsten wachsen?
Wartung, Reparatur und Nachrüstung sollen bis 2031 mit einer CAGR von 9,12 % wachsen. Staatliche Gebäudemodernisierungen und verifizierte Energiesparprojekte unterstützen diese Arbeit, da Eigentümer die Betriebsleistung verbessern, den Ressourcenverbrauch reduzieren und bestehende Immobilien in Betrieb halten können.
Warum sind Rechenzentren für MEP-Auftragnehmer in den VAE wichtig?
Rechenzentren benötigen Flüssigkühlung, Hochleistungs-Stromverteilung, ausfallsichere Backup-Systeme, Steuerungssysteme und eine gründliche Inbetriebnahme. Ihre Anforderungen sind spezialisierter als die eines Standard-Gewerbegebäudes, was Nachfrage nach Teams schafft, die mechanische, elektrische, sanitäre und Überwachungsinfrastruktur koordinieren.
Welches Emirat führt die Nachfrage nach MEP-Dienstleistungen an?
Dubai führte im Jahr 2025 mit einem Umsatzanteil von 42,5 %. Flughafenerweiterung, Metroarbeiten, große Immobilienentwicklungen und das Tasreef-Entwässerungsprogramm unterstützen Gebäudetechnik und Versorgungsarbeiten in gewerblichen, gastgewerblichen, Transport- und öffentlichen Infrastrukturprojekten.
Welches Emirat soll für MEP-Arbeiten am schnellsten wachsen?
Ras Al Khaimah soll bis 2031 mit einer CAGR von 9,55 % wachsen. Resort-, Hotel- und gemischt genutzte Projekte auf Al Marjan Island und RAK Central erhöhen die Nachfrage nach Kühlungs-, Sanitär-, Elektro-, Steuerungs- und Energieeffizienzsystemen.
Was schränkt die MEP-Projektlieferung in den VAE ein?
Ausrüstungslieferzeiten, Preisvolatilität, Mangel an Facharbeitskräften, Machbarkeitsprobleme bei Nachrüstungen und verzögerte Zahlungsprozesse können die Lieferkapazität einschränken. Diese Einschränkungen sind besonders wichtig, wenn Auftragnehmer kritische Strom- und Kühlungsausrüstung beschaffen, erfahrene Inbetriebnahme-Teams halten und Infrastrukturprojekte im Schnellverfahren abschließen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
