
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los EAU
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.45 % |
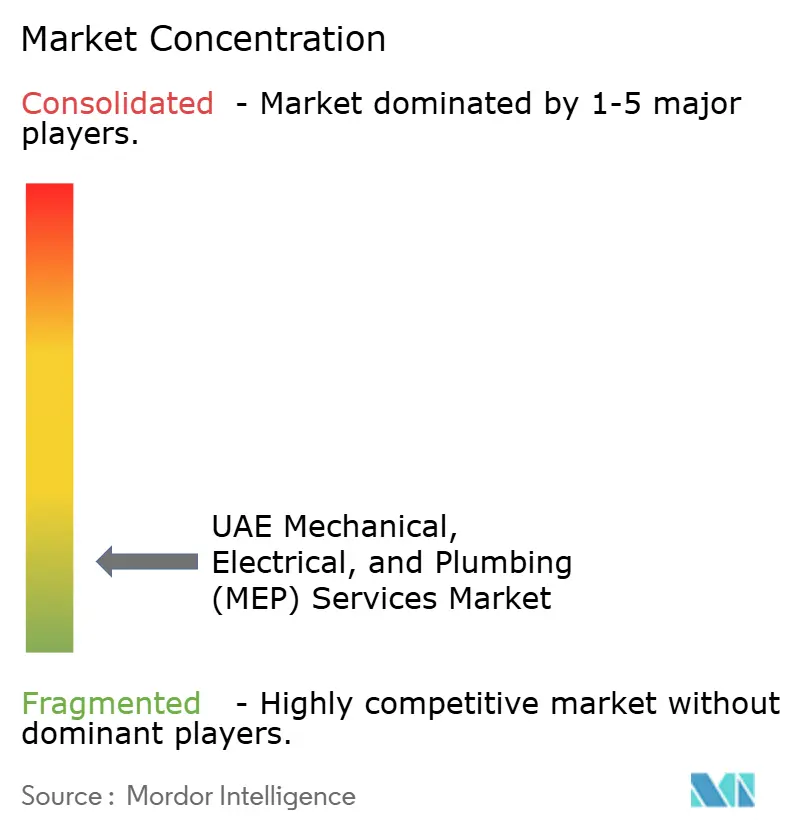
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los EAU por Mordor Intelligence
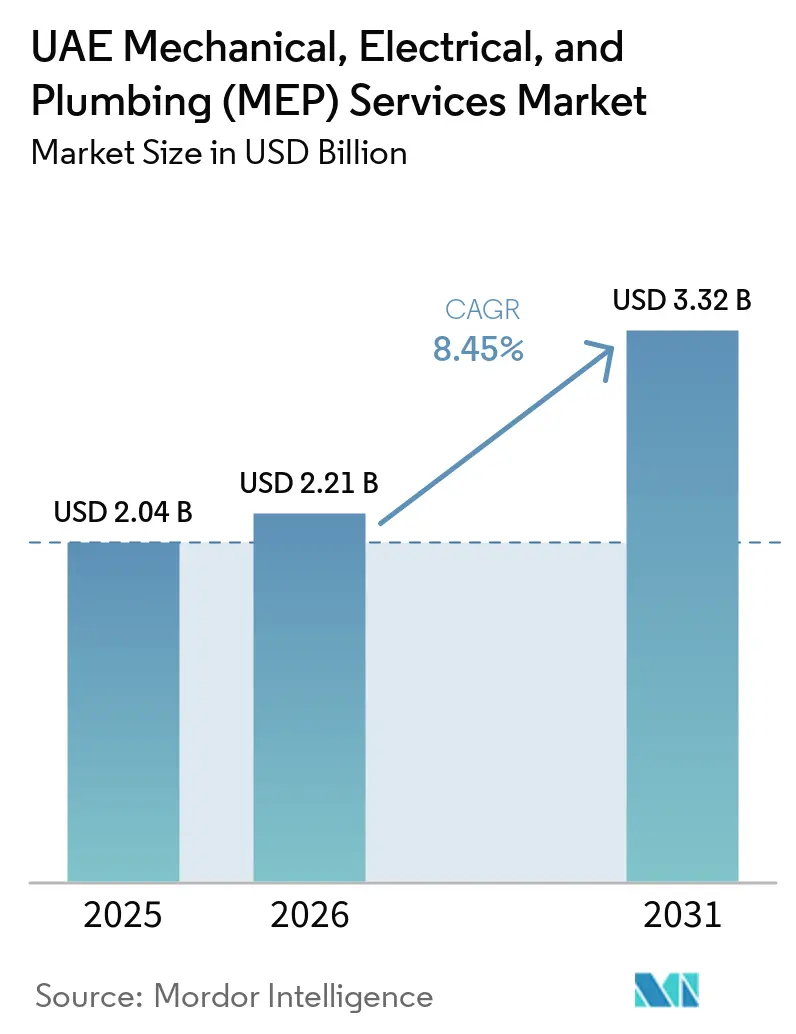
Se espera que el tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería de los EAU aumente de 2,04 mil millones de USD en 2025 a 2,21 mil millones de USD en 2026 y alcance 3,32 mil millones de USD en 2031, creciendo a una CAGR del 8,45% durante 2026-2031.
El mercado de servicios MEP de los EAU está respaldado por la actividad de construcción, transporte, turismo e infraestructura pública que requiere trabajos mecánicos, eléctricos y de plomería a lo largo del diseño, la construcción, la puesta en marcha y las operaciones. La demanda también se está desplazando hacia instalaciones que necesitan una coordinación más estrecha entre los sistemas de refrigeración, energía, agua, seguridad vital y control digital. La construcción de centros de datos añade una fuente especializada de trabajo porque la computación de alta densidad requiere sistemas de energía resilientes y de refrigeración líquida. Los programas de modernización crean una segunda fuente de ingresos porque los propietarios de edificios necesitan reducir el consumo de energía y agua sin reemplazar sus activos. Los proveedores que combinan capacidades de ingeniería, fabricación, puesta en marcha y mantenimiento están mejor posicionados para gestionar el mercado de servicios MEP de los EAU a medida que los cronogramas de proyectos y la disponibilidad de equipos se vuelven más exigentes. Al mismo tiempo, su planificación, coordinación técnica, registros de pruebas y soporte posterior a la entrega pueden mejorar la ejecución en proyectos complejos que exigen un rendimiento confiable del sistema, una responsabilidad clara y una respuesta coordinada a los problemas operativos durante cada etapa del ciclo de vida del proyecto, desde el diseño hasta la operación a largo plazo.
Conclusiones Clave del Informe
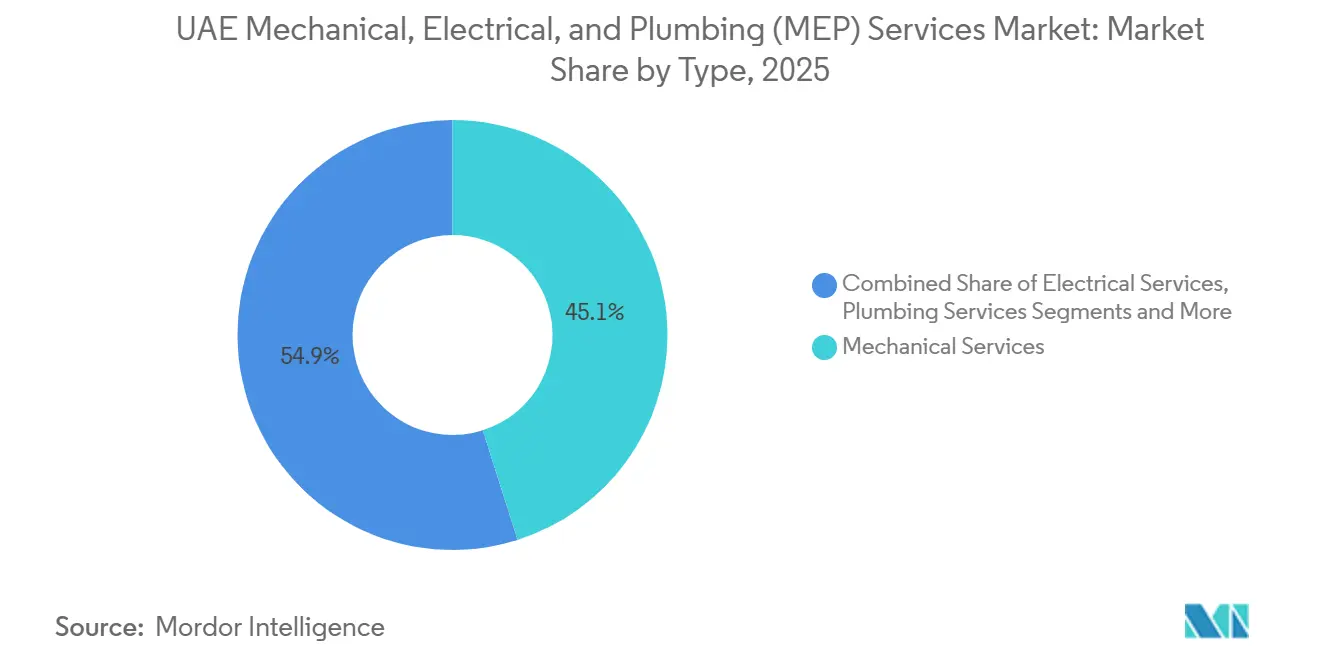
- Por tipo, los Servicios Mecánicos representaron el 45,1% de la participación del mercado de servicios MEP de los EAU en 2025, mientras que se prevé que los Servicios MEP Integrados crezcan a una CAGR del 9,02% hasta 2031.
- Por tipo de servicio, la Instalación, Pruebas y Puesta en Marcha representó el 41,3% del tamaño del mercado de servicios MEP de los EAU en 2025, mientras que se prevé que el Mantenimiento, Reparación y Modernización crezca a una CAGR del 9,12% hasta 2031.
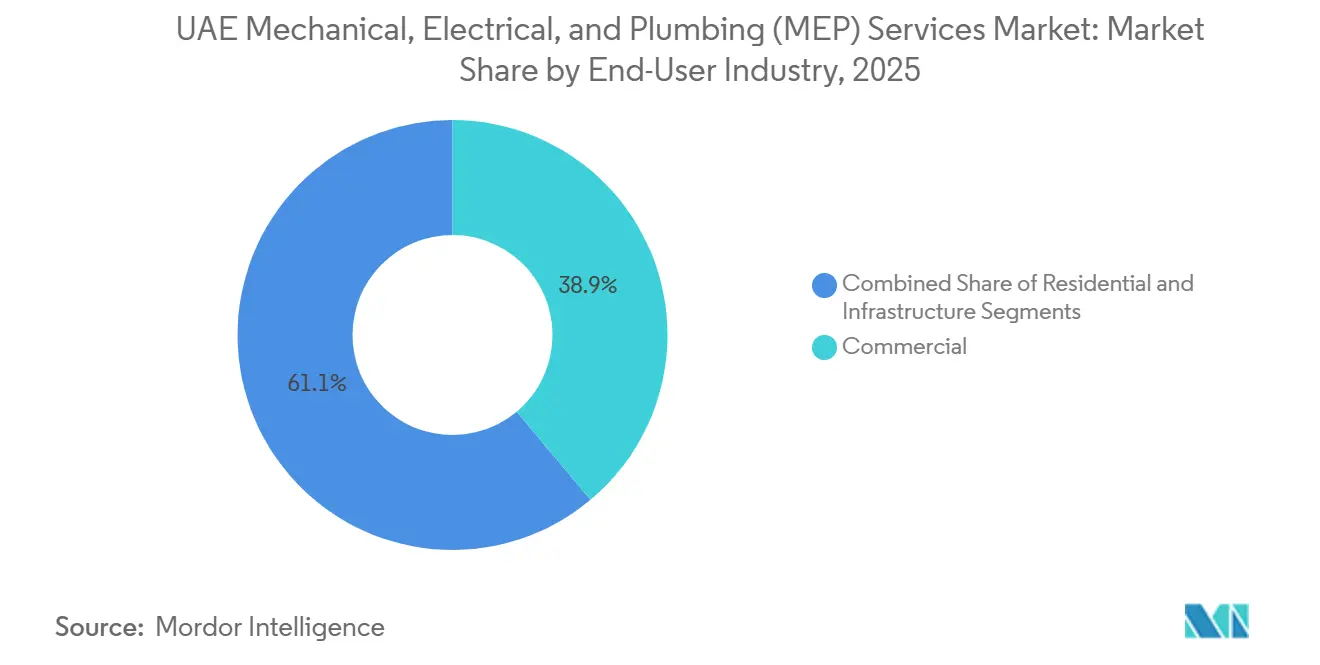
- Por industria de usuario final, el segmento Comercial representó el 38,9% de la participación del mercado de servicios MEP de los EAU en 2025, mientras que se prevé que la Infraestructura crezca a una CAGR del 8,97% hasta 2031.
- Por geografía, Dubái representó el 42,5% de los ingresos en 2025, mientras que se prevé que Ras Al Khaimah crezca a una CAGR del 9,55% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los EAU
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de Proyectos de Construcción, Turismo y Transporte | +3.2% | Dubái, Abu Dabi, Ras Al Khaimah | Largo plazo (≥ 4 años) |
| Requisitos de Refrigeración Distrital y Cumplimiento de Edificios Verdes | +1.4% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Demanda de Refrigeración para Centros de Datos e Infraestructura de Inteligencia Artificial | +1.2% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Expansión de Activos de Hospitalidad, Aviación y Uso Mixto | +1.0% | Ras Al Khaimah, Dubái | Largo plazo (≥ 4 años) |
| Entrega MEP Modular Fuera del Sitio y Prefabricada | +0.8% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Contratos de Gestión de Instalaciones y Energía Basados en Rendimiento | +0.6% | Dubái, Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cartera de Proyectos de Construcción, Turismo, Transporte y Uso Mixto
La cartera de proyectos proporciona la fuente de trabajo más amplia para el mercado de servicios MEP de los EAU, porque cada nuevo activo necesita sistemas de construcción coordinados antes de poder operar. Abu Dabi anunció una cartera de asociaciones público-privadas de 15 mil millones de USD que abarca 24 proyectos para la contratación de 2026 y 2027, lo que respalda el trabajo futuro en transporte, infraestructura social y básica[1]. Los aeropuertos, el transporte, la hospitalidad y los desarrollos de uso mixto requieren distribución eléctrica compleja, refrigeración, plomería, protección contra incendios y sistemas de control. La expansión planificada del Aeropuerto Internacional Al Maktoum incluye cinco pistas paralelas y 400 puertas de embarque para aeronaves, extendiendo la necesidad de paquetes coordinados de servicios de construcción hasta la próxima década. En Ras Al Khaimah, el proyecto Fairmont Residences and Hotel, valorado en 545 millones de USD, comenzó la hinca de pilotes en 2026 y tiene como objetivo su finalización en 2028, añadiendo un importante proyecto de hospitalidad a la carga de trabajo local. Estos proyectos favorecen a los contratistas que pueden coordinar varias disciplinas técnicas mientras cumplen con exigentes cronogramas de entrega.
Refrigeración Distrital y Cumplimiento de Edificios Verdes
La demanda de refrigeración hace que la ingeniería mecánica sea central en el mercado de servicios MEP de los EAU, particularmente donde las altas temperaturas y la ocupación continua requieren una operación confiable y eficiente. Las Regulaciones de Edificios Verdes de Dubái y el marco Estidama Pearl de Abu Dabi exigen a los diseñadores abordar el rendimiento energético y la eficiencia de los sistemas de construcción. Una evaluación académica de 2025 sobre edificios verdes en los EAU informó que los edificios certificados pueden lograr ahorros de servicios públicos a largo plazo del 30% al 40% en comparación con los edificios convencionales[2]. Este argumento económico respalda la sustitución de equipos ineficientes, así como estándares más elevados para las nuevas instalaciones. La Planta de Refrigeración Distrital DLRC de Empower recibió la certificación LEED Oro en mayo de 2025, lo que demuestra que las expectativas de rendimiento energético también se extienden a la infraestructura de refrigeración distrital. Por lo tanto, los contratistas necesitan habilidades en interfaces de red, controles de sistemas y verificación del rendimiento operativo.
Demanda de Refrigeración para Centros de Datos e Infraestructura de Inteligencia Artificial
Los centros de datos son un canal de crecimiento especializado dentro del mercado de servicios MEP de los EAU, porque sus requisitos térmicos y de energía superan a los de las instalaciones comerciales típicas. El consumo de electricidad de los centros de datos de los EAU alcanzó 3 teravatios-hora en 2025, equivalente al 2% de la demanda nacional de electricidad, según el liderazgo regional de Equinix[3]. Los bastidores de unidades de procesamiento gráfico de alta densidad pueden superar los 200 kilovatios y alcanzar 1 megavatio, lo que requiere refrigeración líquida, intercambiadores de calor, enfriadores redundantes y sistemas eléctricos resilientes. En febrero de 2026, el Ministerio de Energía e Infraestructura, Khazna Data Centers y Agility anunciaron un piloto que utiliza inteligencia artificial Phaidra para mejorar la eficiencia en centros de datos y operaciones de refrigeración distrital. Esto sitúa el rendimiento de la refrigeración junto a la capacidad y el tiempo de actividad como requisito de diseño. El trabajo resultante es técnicamente más exigente que los proyectos de construcción convencionales y aumenta el valor de los equipos de ingeniería integrados.
Expansión de Activos de Hospitalidad, Aviación y Uso Mixto
Los activos de hospitalidad, aviación y uso mixto respaldan la demanda del mercado de servicios MEP de los EAU porque requieren sistemas complejos de refrigeración, eléctricos, de plomería y de seguridad vital. Estas propiedades operan durante largas horas y necesitan un control climático confiable, una zonificación detallada y servicios de construcción estrechamente coordinados. La expansión planificada del Aeropuerto Internacional Al Maktoum incluye cinco pistas paralelas y 400 puertas de embarque para aeronaves, creando un requisito a largo plazo de trabajo MEP en terminales, áreas de carga y corredores de servicios. El proyecto Fairmont Residences and Hotel, valorado en 545 millones de USD, en Al Marjan Island comenzó la hinca de pilotes en 2026 y está previsto para su finalización en 2028. El plan maestro de la Isla Fahid de Abu Dabi tiene un valor bruto de desarrollo de más de 10,9 mil millones de USD y combina áreas residenciales, de hospitalidad y públicas. Estos proyectos favorecen a los contratistas que pueden gestionar múltiples interfaces de servicios y entregar sistemas que funcionen de manera confiable después de la entrega.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos de Entrega de Equipos Importados y Volatilidad de Precios | -1.5% | Global, concentrado en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Mano de Obra MEP Especializada y Cuellos de Botella en la Ejecución de Proyectos | -1.2% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Restricciones de Idoneidad para la Modernización de Refrigeración Distrital | -0.8% | Abu Dabi, Dubái | Mediano plazo (2-4 años) |
| Ciclos de Pago, Retención y Retrasos en la Aprobación de Variaciones | -0.7% | Dubái, EAU en general | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Entrega de Equipos Importados y Volatilidad de Precios
Los largos períodos de entrega de equipos críticos pueden retrasar la finalización de proyectos en el mercado de servicios MEP de los EAU, particularmente cuando la selección de equipos depende de las aprobaciones finales de diseño. Los artículos afectados incluyen generadores, cuadros de distribución, unidades manejadoras de aire, enfriadores y controles inteligentes. Estos componentes son necesarios en las etapas finales de la construcción, por lo que una entrega fallida puede afectar las pruebas, la puesta en marcha y la entrega. Los movimientos de precios también dificultan que los contratistas protejan sus márgenes cuando las ofertas son fijas antes de que se ordene el equipo. El riesgo es mayor para los centros de datos y la infraestructura crítica porque los equipos de energía y refrigeración resilientes representan una gran parte del valor del paquete. Los contratistas con planes de adquisición anticipada y relaciones más sólidas con los proveedores pueden reducir, pero no eliminar, esta exposición.
Mano de Obra MEP Especializada y Cuellos de Botella en la Ejecución de Proyectos
El mercado de servicios MEP de los EAU depende de ingenieros experimentados, coordinadores de Modelado de Información de Construcción, especialistas en puesta en marcha y supervisores de obra calificados que puedan resolver problemas técnicos entre disciplinas. Los proyectos complejos requieren que estos roles coordinen varios sistemas antes de que comience el trabajo de instalación. Los proyectos simultáneos de aeropuertos, hospitalidad, infraestructura y centros de datos ejercen presión sobre el mismo grupo de mano de obra. La escasez de personal especializado puede limitar el número de paquetes importantes que un contratista puede entregar al mismo tiempo. También puede aumentar los costos de nómina y dificultar la puesta en marcha detallada. Las empresas con alcance de reclutamiento, programas de capacitación y una cartera de proyectos establecida pueden retener al personal escaso de manera más efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Mecánicos Lideran, Mientras que los Servicios MEP Integrados Crecen Más Rápido
Los Servicios Mecánicos representaron el 45,1% de los ingresos en 2025, convirtiéndolos en el tipo más grande dentro del mercado de servicios MEP de los EAU. Los requisitos de refrigeración son una razón fundamental para esta posición porque los sistemas de calefacción, ventilación y aire acondicionado representan del 60% al 70% del consumo de energía de los edificios en el país. Un estudio de 2025 encontró que la optimización del flujo de refrigerante variable, los puntos de ajuste adaptativos y los controles de inteligencia artificial pueden reducir el uso de energía entre un 20% y un 40% en edificios adecuados. Estos ahorros refuerzan el argumento a favor de las mejoras mecánicas a través de contratos de modernización y rendimiento energético. Los Servicios Eléctricos siguen siendo importantes a medida que los sistemas de edificios inteligentes, las redes de baja tensión, la energía de respaldo y los sistemas de energía para centros de datos se vuelven más complejos.
Se prevé que los Servicios MEP Integrados crezcan a una CAGR del 9,02% hasta 2031, la tasa más rápida entre los tipos de servicio. Los clientes prefieren cada vez más una sola parte que pueda coordinar el trabajo mecánico, eléctrico, de plomería, controles y seguridad vital en un sitio complejo. Esta estructura puede reducir los riesgos de transferencia entre paquetes de trabajo individuales. Los centros de datos hacen que esta coordinación sea más valiosa porque los sistemas de refrigeración líquida, distribución de energía y supresión de incendios deben operar como un único conjunto de infraestructura. Los Servicios de Plomería mantienen un papel estable a través de la reutilización de efluentes de aguas residuales tratadas, la recuperación de condensados y los sistemas de aguas grises que apoyan los objetivos de eficiencia hídrica. La industria de servicios MEP de los EAU se está moviendo, por lo tanto, hacia contratos que otorgan mayor valor a la responsabilidad de ingeniería integrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Servicio: La Instalación Sigue Siendo la Más Grande, Mientras que la Modernización Gana Ritmo
La Instalación, Pruebas y Puesta en Marcha representó el 41,3% de los ingresos de 2025 en el mercado de servicios MEP de los EAU. Los nuevos proyectos comerciales, residenciales, de hospitalidad e infraestructura continúan requiriendo paquetes de instalación antes de que un edificio pueda ser ocupado o un activo pueda comenzar a operar. La puesta en marcha se ha vuelto más detallada a medida que los propietarios buscan registros digitales, modelos de información de construcción y rendimiento validado del sistema. Los servicios de Diseño e Ingeniería también ganan importancia cuando los sistemas de refrigeración, las interfaces de refrigeración distrital o las estructuras de uso mixto requieren una coordinación temprana. Los servicios gestionados y basados en rendimiento extienden la relación del contratista desde la entrega del proyecto hasta las operaciones. Esto ofrece a los propietarios una forma de asignar la responsabilidad operativa a un proveedor con la capacidad técnica para gestionarla.
Se prevé que el Mantenimiento, Reparación y Modernización se expanda a una CAGR del 9,12% hasta 2031. En mayo de 2026, el Ministerio de Energía e Infraestructura lanzó un programa de edificios gubernamentales con 32,7 millones de USD asignados para la fase 1 y una segunda fase planificada de 272,3 millones de USD que abarca 360 edificios. El programa respalda el trabajo en sistemas que reducen tanto el consumo de energía como el de agua. TAQA Energy Services y Sdeira Group firmaron un acuerdo de implementación en noviembre de 2025 para una gran modernización de edificios en Aryam ICAD Residential City en Mussafah. Emrill Energy informó un 14% de ahorro de energía verificado gracias a modernizaciones de calefacción, ventilación y aire acondicionado impulsadas por inteligencia artificial en propiedades de Dubái. Estos ejemplos muestran por qué el trabajo de mantenimiento y modernización puede proporcionar una fuente de actividad más recurrente que la nueva construcción por sí sola.
Por Industria de Usuario Final: El Segmento Comercial Lidera, Mientras que la Infraestructura se Expande
Los proyectos comerciales representaron el 38,9% de los ingresos de 2025, el segmento de usuario final más grande en el mercado de servicios MEP de los EAU. Los activos de oficinas, comercio minorista, hoteles y uso mixto requieren sistemas sustanciales de refrigeración, energía, agua, seguridad y seguridad vital. Muchos proyectos también deben cumplir con las Regulaciones de Edificios Verdes de Dubái, los requisitos de Estidama o los estándares de Liderazgo en Energía y Diseño Ambiental. Estos marcos aumentan el contenido de ingeniería de los paquetes MEP comerciales. La actividad residencial proporciona una demanda constante a través de apartamentos, villas e infraestructura comunitaria. La combinación de tipos de activos ayuda a mantener el trabajo tanto en nuevas instalaciones como en requisitos de mejora de instalaciones.
Se prevé que la Infraestructura crezca a una CAGR del 8,97% hasta 2031, convirtiéndola en el área de usuario final de más rápido crecimiento. El segmento incluye proyectos ferroviarios, de metro, alcantarillado, servicios públicos y centros de datos que necesitan energía de alta capacidad, refrigeración, drenaje y controles. Los programas de transporte y asociaciones público-privadas planificados de Abu Dabi aumentan la cartera visible para estos sistemas. En mayo de 2026, Dubái adjudicó cinco contratos para el programa de alcantarillado y aguas pluviales Tasreef, con un valor combinado de 680,7 millones de USD en 30 áreas clave. Los sitios de centros de datos añaden una fuente adicional de demanda porque sus sistemas de energía y refrigeración líquida son más intensivos que las instalaciones comerciales estándar. La industria de servicios MEP de los EAU debe, por lo tanto, mantener capacidad tanto en edificios como en trabajos de servicios públicos subterráneos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Dubái representó el 42,5% de los ingresos en 2025, convirtiéndolo en el emirato más grande en el mercado de servicios MEP de los EAU. Su base de proyectos incluye Palm Jebel Ali, The Oasis by Emaar, Marsa Al Arab, la extensión de la línea azul del metro y la expansión del Aeropuerto Internacional Al Maktoum. Estos desarrollos crean demanda en edificios de gran altura, instalaciones de transporte, hoteles, servicios públicos y espacios públicos. El emirato también adjudicó 680,7 millones de USD en contratos de alcantarillado y aguas pluviales Tasreef en mayo de 2026 para 30 áreas. Esa actividad amplía la demanda MEP más allá de la construcción sobre el suelo. Los contratistas deben gestionar tanto los servicios de construcción como las grandes interfaces de servicios públicos subterráneos.
Abu Dabi representa el segundo mercado emiratí más grande en 2025. Los proyectos respaldados por el gobierno, las instalaciones educativas, las subestaciones, la infraestructura pública y la actividad de centros de datos de inteligencia artificial dan forma a su trabajo. El Sistema de Calificación Pearl Estidama de la ciudad mantiene un requisito continuo de calidad y eficiencia en los sistemas de construcción. En marzo de 2026, las entidades de Abu Dabi anunciaron una cartera de asociaciones público-privadas de 15 mil millones de USD en 24 proyectos para la contratación de 2026 y 2027. El programa declarado fortalece las perspectivas de paquetes MEP complejos en activos públicos. La refrigeración de centros de datos también le da a Abu Dabi un perfil de demanda distinto porque estas instalaciones necesitan diseños especializados de refrigeración líquida y eléctricos.
Se prevé que Ras Al Khaimah crezca a una CAGR del 9,55% hasta 2031, la tasa más rápida en el mercado de servicios MEP de los EAU. Los complejos turísticos de marca y los destinos de uso mixto en Al Marjan Island y RAK Central están desplazando la demanda local hacia trabajos de hospitalidad más complejos. El Fairmont Residences and Hotel en Al Marjan Island comenzó la hinca de pilotes a principios de 2026 y está previsto para su entrega en 2028. El municipio de Ras Al Khaimah publicó el estándar de edificios verdes Barjeel 13 en julio de 2025, alineado con los parámetros de confort térmico ASHRAE 55 e ISO 7730. Sharjah continúa añadiendo volumen a través de zonas industriales e instalaciones educativas. Fujairah, Ajman y Umm Al Quwain contribuyen con demanda incremental a través de activos de vivienda, logística, industriales y relacionados con puertos.
Panorama Competitivo
El mercado de servicios MEP de los EAU está moderadamente fragmentado, aunque un grupo limitado de contratistas establecidos puede perseguir los paquetes más complejos. Los grandes contratistas se diferencian a través de la ingeniería integrada, la coordinación de Modelado de Información de Construcción, la fabricación fuera del sitio, la puesta en marcha y las relaciones de gestión de instalaciones. Estas capacidades importan cuando un proyecto combina refrigeración, energía, plomería, controles digitales y estrictos requisitos de entrega. Las empresas más pequeñas pueden competir en alcances seleccionados, pero pueden tener menos capacidad para financiar compras de equipos o retener talento especializado. Esto crea una ventaja práctica para las empresas con una amplia fuerza laboral técnica y relaciones recurrentes con los principales clientes.
El trabajo en centros de datos y los contratos de modernización energética son áreas importantes de competencia en el mercado de servicios MEP de los EAU. Las empresas que persiguen proyectos de centros de datos necesitan competencia en refrigeración líquida, distribución de energía de alta densidad, redundancia y puesta en marcha detallada. En abril de 2026, la Autoridad de Zonas Económicas Integradas de Dubái y VOLT UAE formaron una empresa conjunta para desarrollar un centro de datos preparado para inteligencia artificial en Dubai Silicon Oasis. El proyecto ilustra la necesidad de proveedores que puedan integrar sistemas de refrigeración, eléctricos, de monitoreo e infraestructura. En el campo de la modernización, Etihad Energy Services Company completó el primer Contrato de Rendimiento de Ahorro de Energía de Dubái con resultados verificados de forma independiente, estableciendo un modelo operativo relevante para las mejoras de edificios. Estas oportunidades recompensan a las empresas que pueden demostrar resultados después de la instalación, no solo entregar trabajo de construcción.
Las alianzas estratégicas pueden extender a los contratistas MEP hacia las operaciones de edificios y la gestión energética a largo plazo. Al-Futtaim Technologies y Johnson Controls lanzaron la plataforma de edificios inteligentes OpenBlue en los EAU en junio de 2025, con el objetivo de lograr una infraestructura inteligente y operaciones energéticamente eficientes. El modelo de fabricación modular de BK Gulf es otro ejemplo de una estrategia que puede mejorar el control sobre la calidad, la secuenciación y la entrega en el sitio. TAQA Energy Services y Sdeira Group también se adentraron en la implementación de grandes modernizaciones a través de su acuerdo de noviembre de 2025 para Aryam ICAD Residential City. El mercado de servicios MEP de los EAU recompensa estos enfoques porque conectan la entrega del proyecto con el rendimiento operativo y las necesidades de servicio recurrentes.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los EAU
-
BK Gulf LLC
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Voltas Limited
-
Khansaheb MEP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: ALEMCO entregó la infraestructura MEP completa para el Museo de Historia Natural de Abu Dabi, cubriendo más de 35.000 metros cuadrados de galerías, laboratorios de investigación y espacios de apoyo. El trabajo incluyó control climático energéticamente eficiente y refrigeración radiante en las áreas de exposición.
- Mayo de 2026: El Ministerio de Energía e Infraestructura lanzó un programa de edificios gubernamentales con 32,7 millones de USD en la fase 1 y una fase 2 planificada de 272,3 millones de USD que abarca 360 edificios.
- Mayo de 2026: Dubái adjudicó cinco contratos de alcantarillado y drenaje de aguas pluviales Tasreef por un total de 680,7 millones de USD en 30 áreas clave.


Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los EAU
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Modernización |
| Servicios Gestionados y Basados en Rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Dubái |
| Abu Dabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de los Emiratos Árabes Unidos |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Modernización | |
| Servicios Gestionados y Basados en Rendimiento | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Emirato | Dubái |
| Abu Dabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Resto de los Emiratos Árabes Unidos |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios MEP de los EAU hasta 2031?
Se prevé que el sector crezca a una CAGR del 8,45% de 2026 a 2031 y alcance 3,32 mil millones de USD en 2031. La demanda proviene de la construcción, el transporte, la hospitalidad, los centros de datos y los activos públicos, que en conjunto requieren servicios de instalación, puesta en marcha, mantenimiento y mejora del rendimiento.
¿Qué tipo de servicio MEP se espera que crezca más rápido en los EAU?
Se prevé que el Mantenimiento, Reparación y Modernización crezca a una CAGR del 9,12% hasta 2031. Las mejoras en edificios gubernamentales y los proyectos de ahorro de energía verificados respaldan este trabajo porque los propietarios pueden mejorar el rendimiento operativo, reducir el uso de recursos y mantener las propiedades existentes en servicio.
¿Por qué son importantes los centros de datos para los contratistas MEP en los EAU?
Los centros de datos necesitan refrigeración líquida, distribución eléctrica de alta capacidad, sistemas de respaldo resilientes, controles y una puesta en marcha exhaustiva. Sus requisitos son más especializados que los de un edificio comercial estándar, lo que crea demanda de equipos que coordinen infraestructura mecánica, eléctrica, de plomería y de monitoreo.
¿Qué emirato lidera la demanda de servicios MEP?
Dubái lideró con el 42,5% de los ingresos en 2025. La expansión del aeropuerto, el trabajo en el metro, los grandes desarrollos inmobiliarios y el programa de drenaje Tasreef respaldan los servicios de construcción y los trabajos de servicios públicos en proyectos de infraestructura comercial, de hospitalidad, transporte y pública.
¿Qué emirato tiene el pronóstico de crecimiento más rápido para el trabajo MEP?
Se prevé que Ras Al Khaimah crezca a una CAGR del 9,55% hasta 2031. Los proyectos de complejos turísticos, hoteles y uso mixto en Al Marjan Island y RAK Central están aumentando la demanda de sistemas de refrigeración, plomería, eléctricos, controles y eficiencia energética.
¿Qué limita la entrega de proyectos MEP en los EAU?
Los plazos de entrega de equipos, la volatilidad de precios, la escasez de mano de obra especializada, los problemas de viabilidad de modernización y los procesos de pago retrasados pueden limitar la capacidad de entrega. Estas restricciones son especialmente importantes cuando los contratistas adquieren equipos críticos de energía y refrigeración, retienen equipos de puesta en marcha experimentados y completan proyectos de infraestructura de ejecución rápida.


 Sus datos están seguros y nunca se venden ni se comparten.
