
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.04 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.45 % |
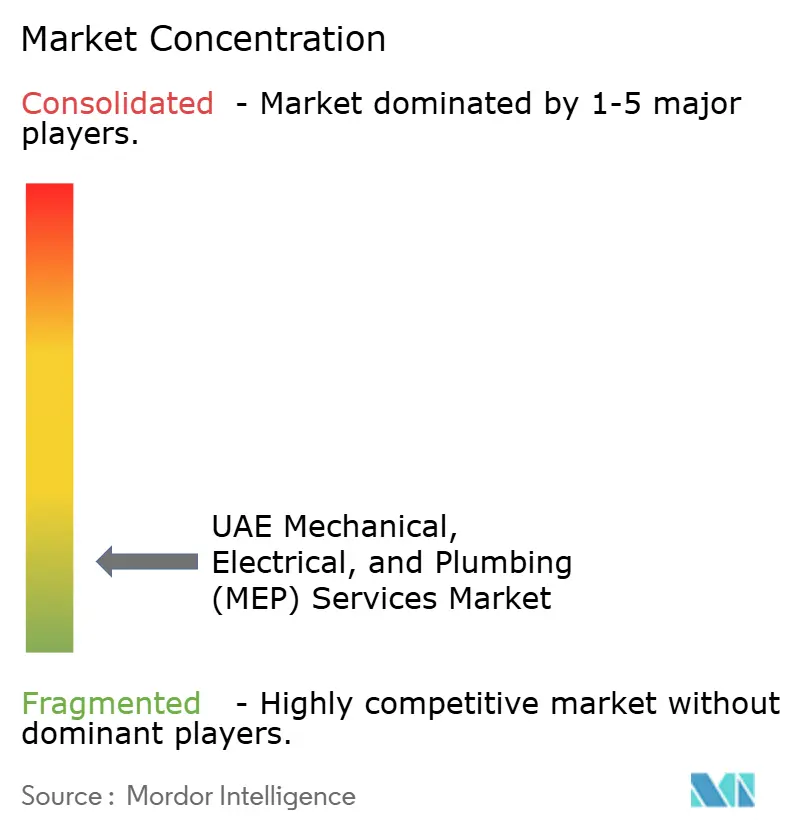
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Emirados Árabes Unidos pela Mordor Intelligence
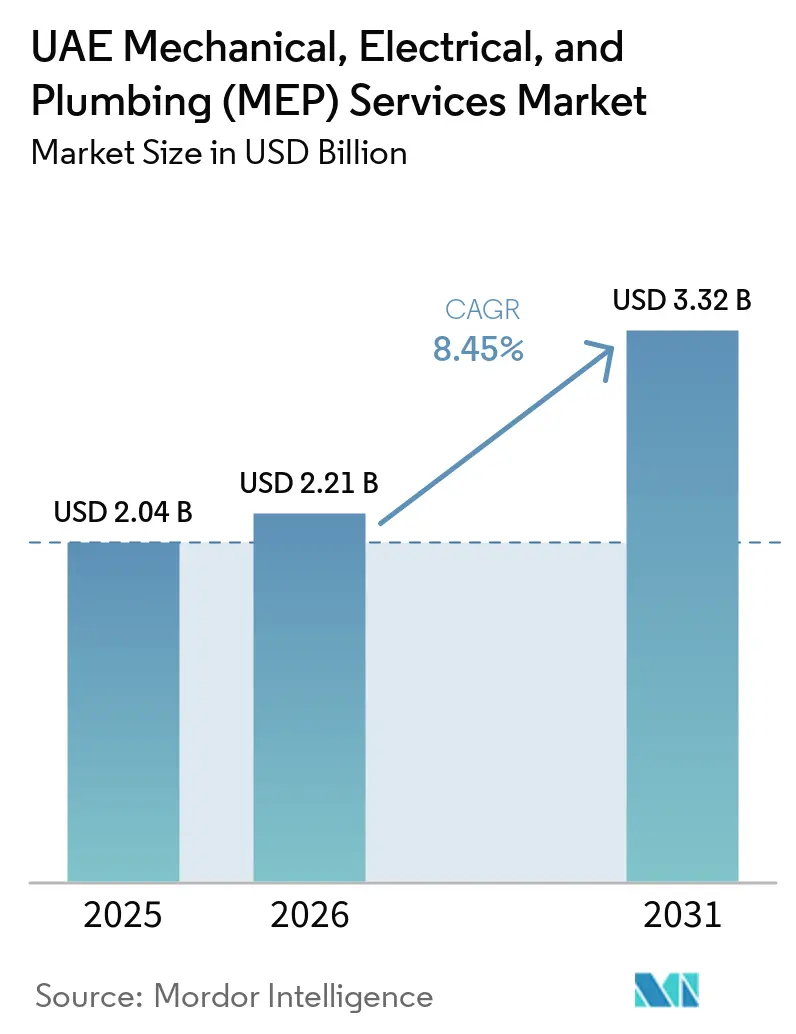
Espera-se que o tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos dos Emirados Árabes Unidos aumente de 2,04 bilhões de USD em 2025 para 2,21 bilhões de USD em 2026 e atinja 3,32 bilhões de USD até 2031, crescendo a um CAGR de 8,45% no período de 2026 a 2031.
O mercado de serviços MEP dos Emirados Árabes Unidos é sustentado pela atividade de construção, transporte, turismo e infraestrutura pública que requer trabalhos mecânicos, elétricos e hidráulicos ao longo do projeto, construção, comissionamento e operações. A demanda também está se deslocando para instalações que precisam de maior coordenação entre sistemas de resfriamento, energia, água, segurança de vida e controles digitais. A construção de data centers acrescenta uma fonte especializada de trabalho porque a computação de alta densidade requer sistemas resilientes de energia e resfriamento líquido. Os programas de retrofit criam uma segunda fonte de receita porque os proprietários de edifícios precisam reduzir o consumo de energia e água sem substituir seus ativos. Os fornecedores que combinam capacidades de engenharia, fabricação, comissionamento e manutenção estão mais bem posicionados para gerenciar o mercado de serviços MEP dos Emirados Árabes Unidos à medida que os cronogramas de projetos e a disponibilidade de equipamentos se tornam mais exigentes. Ao mesmo tempo, seu planejamento, coordenação técnica, registros de testes e suporte pós-entrega podem melhorar a execução em projetos complexos que exigem desempenho confiável do sistema, responsabilidade clara e uma resposta coordenada a problemas operacionais em cada etapa do ciclo de vida do projeto, desde o projeto até a operação de longo prazo.
Principais Conclusões do Relatório
- Por tipo, os Serviços Mecânicos detinham 45,1% da participação do mercado de serviços MEP dos Emirados Árabes Unidos em 2025, enquanto os Serviços MEP Integrados têm previsão de crescer a um CAGR de 9,02% até 2031.
- Por tipo de serviço, Instalação, Testes e Comissionamento representaram 41,3% do tamanho do mercado de serviços MEP dos Emirados Árabes Unidos em 2025, enquanto Manutenção, Reparo e Retrofit tem previsão de crescer a um CAGR de 9,12% até 2031.
- Por setor de usuário final, o segmento Comercial detinha 38,9% da participação do mercado de serviços MEP dos Emirados Árabes Unidos em 2025, enquanto Infraestrutura tem previsão de crescer a um CAGR de 8,97% até 2031.
- Por geografia, Dubai detinha 42,5% da receita em 2025, enquanto Ras Al Khaimah tem previsão de crescer a um CAGR de 9,55% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pipeline de Projetos de Construção, Turismo e Transporte | +3.2% | Dubai, Abu Dhabi, Ras Al Khaimah | Longo prazo (≥ 4 anos) |
| Resfriamento Urbano e Requisitos de Conformidade com Edifícios Verdes | +1.4% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Demanda de Resfriamento para Data Centers e Infraestrutura de Inteligência Artificial | +1.2% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Expansão de Ativos de Hotelaria, Aviação e Uso Misto | +1.0% | Ras Al Khaimah, Dubai | Longo prazo (≥ 4 anos) |
| MEP Modular Fora do Local e Entrega Pré-fabricada | +0.8% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Contratos de Gestão de Energia e Instalações Baseados em Desempenho | +0.6% | Dubai, Abu Dhabi | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Projetos de Construção, Turismo, Transporte e Uso Misto
O pipeline de projetos fornece a mais ampla fonte de trabalho para o mercado de serviços MEP dos Emirados Árabes Unidos, porque cada novo ativo precisa de sistemas prediais coordenados antes de poder operar. Abu Dhabi anunciou um pipeline de parceria público-privada de 15 bilhões de USD cobrindo 24 projetos para aquisição em 2026 e 2027, o que apoia trabalhos futuros em transporte, infraestrutura social e de base[1]. Aeroportos, transporte, hotelaria e empreendimentos de uso misto requerem distribuição elétrica complexa, resfriamento, hidráulica, proteção contra incêndio e controles. A expansão planejada do Aeroporto Internacional Al Maktoum inclui cinco pistas paralelas e 400 portões de aeronaves, estendendo a necessidade de pacotes coordenados de serviços prediais para a próxima década. Em Ras Al Khaimah, o projeto Fairmont Residences and Hotel, avaliado em 545 milhões de USD, iniciou a cravação de estacas em 2026 e tem como meta a conclusão em 2028, adicionando um grande empreendimento hoteleiro à carga de trabalho local. Esses projetos favorecem contratantes que possam coordenar várias disciplinas técnicas enquanto cumprem cronogramas de entrega exigentes.
Resfriamento Urbano e Conformidade com Edifícios Verdes
A demanda por resfriamento torna a engenharia mecânica central para o mercado de serviços MEP dos Emirados Árabes Unidos, particularmente onde as altas temperaturas e a ocupação contínua exigem operação confiável e eficiente. Os Regulamentos de Edifícios Verdes de Dubai e o sistema Estidama Pearl de Abu Dhabi exigem que os projetistas abordem o desempenho energético e a eficiência dos sistemas prediais. Uma avaliação acadêmica de 2025 sobre edifícios verdes nos Emirados Árabes Unidos relatou que edifícios certificados podem alcançar economias de utilidades de longo prazo de 30% a 40% em comparação com edifícios convencionais[2]. Esse argumento econômico apoia a substituição de equipamentos ineficientes, bem como padrões mais elevados para novas instalações. A Usina de Resfriamento Urbano DLRC da Empower recebeu a certificação LEED Ouro em maio de 2025, demonstrando que as expectativas de desempenho energético também se estendem à infraestrutura de resfriamento urbano. Os contratantes, portanto, precisam de competências em interfaces de rede, controles de sistemas e verificação do desempenho operacional.
Demanda de Resfriamento para Data Centers e Infraestrutura de Inteligência Artificial
Os data centers são um canal de crescimento especializado dentro do mercado de serviços MEP dos Emirados Árabes Unidos, porque seus requisitos térmicos e de energia superam os de instalações comerciais típicas. O consumo de eletricidade dos data centers dos Emirados Árabes Unidos atingiu 3 terawatts-hora em 2025, equivalente a 2% da demanda nacional de eletricidade, de acordo com a liderança regional da Equinix[3]. Racks de unidades de processamento gráfico de alta densidade podem superar 200 quilowatts e podem atingir 1 megawatt, exigindo resfriamento líquido, trocadores de calor, resfriadores redundantes e sistemas elétricos resilientes. Em fevereiro de 2026, o Ministério de Energia e Infraestrutura, a Khazna Data Centers e a Agility anunciaram um piloto usando inteligência artificial Phaidra para melhorar a eficiência em data centers e operações de resfriamento urbano. Isso coloca o desempenho do resfriamento ao lado da capacidade e do tempo de atividade como um requisito de projeto. O trabalho resultante é mais tecnicamente exigente do que projetos de construção convencionais e aumenta o valor das equipes de engenharia integrada.
Expansão de Ativos de Hotelaria, Aviação e Uso Misto
Os ativos de hotelaria, aviação e uso misto sustentam a demanda pelo mercado de serviços MEP dos Emirados Árabes Unidos porque requerem sistemas complexos de resfriamento, elétrico, hidráulico e de segurança de vida. Essas propriedades operam por longas horas e precisam de controle climático confiável, zoneamento detalhado e serviços prediais estreitamente coordenados. A expansão planejada do Aeroporto Internacional Al Maktoum inclui cinco pistas paralelas e 400 portões de aeronaves, criando um requisito de longo prazo para trabalhos MEP em terminais, áreas de carga e corredores de utilidades. O projeto Fairmont Residences and Hotel, avaliado em 545 milhões de USD, na Ilha Al Marjan iniciou a cravação de estacas em 2026 e está previsto para conclusão em 2028. O plano diretor da Ilha Fahid de Abu Dhabi tem um valor bruto de desenvolvimento superior a 10,9 bilhões de USD e combina áreas residenciais, de hotelaria e públicas. Esses projetos favorecem contratantes que possam gerenciar múltiplas interfaces de utilidades e entregar sistemas que funcionem de forma confiável após a entrega.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos de Entrega de Equipamentos Importados e Volatilidade de Preços | -1.5% | Global, concentrado em Dubai e Abu Dhabi | Curto prazo (≤ 2 anos) |
| Mão de Obra MEP Especializada e Gargalos de Execução de Projetos | -1.2% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Restrições de Adequação para Retrofit de Resfriamento Urbano | -0.8% | Abu Dhabi, Dubai | Médio prazo (2 a 4 anos) |
| Ciclos de Pagamento, Retenção e Atrasos na Aprovação de Variações | -0.7% | Dubai, Emirados Árabes Unidos em geral | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazos de Entrega de Equipamentos Importados e Volatilidade de Preços
Longos períodos de entrega para equipamentos críticos podem atrasar a conclusão de projetos no mercado de serviços MEP dos Emirados Árabes Unidos, particularmente quando a seleção de equipamentos depende das aprovações finais de projeto. Os itens afetados incluem geradores, painéis de distribuição, unidades de tratamento de ar, resfriadores e controles inteligentes. Esses componentes são necessários nas fases finais da construção, portanto, uma entrega perdida pode afetar os testes, o comissionamento e a entrega. As variações de preços também dificultam a proteção das margens pelos contratantes quando as propostas são fixadas antes de os equipamentos serem encomendados. O risco é maior para data centers e infraestrutura crítica porque os equipamentos resilientes de energia e resfriamento representam uma grande parcela do valor do pacote. Contratantes com planos de aquisição antecipada e relacionamentos mais sólidos com fornecedores podem reduzir, mas não eliminar, essa exposição.
Mão de Obra MEP Especializada e Gargalos de Execução de Projetos
O mercado de serviços MEP dos Emirados Árabes Unidos depende de engenheiros experientes, coordenadores de Modelagem da Informação da Construção, especialistas em comissionamento e supervisores de obra qualificados que possam resolver problemas técnicos entre disciplinas. Projetos complexos exigem que essas funções coordenem vários sistemas antes do início dos trabalhos de instalação. Projetos simultâneos de aeroportos, hotelaria, infraestrutura e data centers colocam o mesmo conjunto de mão de obra sob pressão. A escassez de pessoal especializado pode limitar o número de grandes pacotes que um contratante pode entregar ao mesmo tempo. Também pode aumentar os custos de folha de pagamento e tornar o comissionamento detalhado mais difícil. Empresas com alcance de recrutamento, programas de treinamento e um portfólio de projetos estabelecido podem reter pessoal escasso de forma mais eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Serviços Mecânicos Lideram, Enquanto Serviços MEP Integrados Crescem Mais Rapidamente
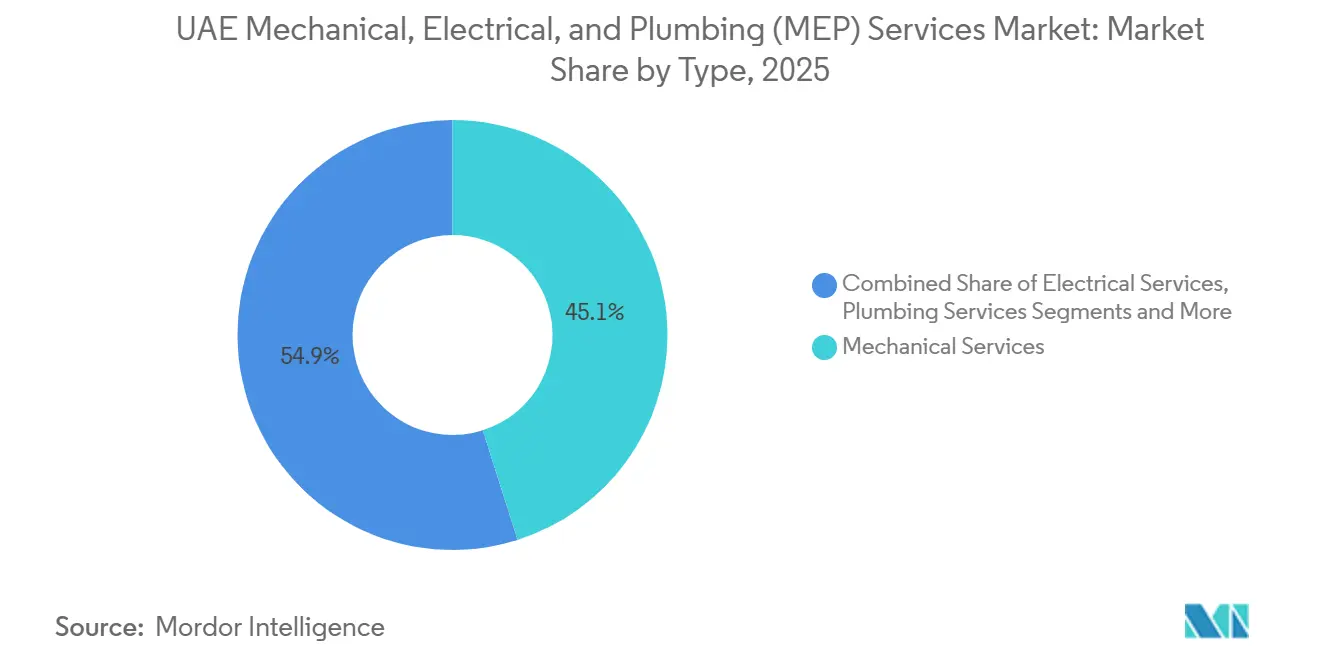
Os Serviços Mecânicos detinham 45,1% da receita em 2025, tornando-os o maior tipo dentro do mercado de serviços MEP dos Emirados Árabes Unidos. Os requisitos de resfriamento são uma razão fundamental para essa posição porque os sistemas de aquecimento, ventilação e ar-condicionado respondem por 60% a 70% do consumo de energia dos edifícios no país. Um estudo de 2025 constatou que a otimização do fluxo de refrigerante variável, os pontos de ajuste adaptativos e os controles de inteligência artificial podem reduzir o consumo de energia em 20% a 40% em edifícios adequados. Essas economias fortalecem o argumento para atualizações mecânicas por meio de retrofit e contratos de desempenho energético. Os Serviços Elétricos permanecem importantes à medida que os sistemas de edifícios inteligentes, redes de baixa tensão, energia de backup e sistemas de energia para data centers se tornam mais complexos.
Os Serviços MEP Integrados têm previsão de crescer a um CAGR de 9,02% até 2031, a taxa mais rápida entre os tipos de serviço. Os clientes preferem cada vez mais uma única parte que possa coordenar trabalhos mecânicos, elétricos, hidráulicos, de controles e de segurança de vida em um local complexo. Essa estrutura pode reduzir os riscos de transferência entre pacotes de trabalho individuais. Os data centers tornam essa coordenação mais valiosa porque os sistemas de resfriamento líquido, distribuição de energia e supressão de incêndio devem operar como um único conjunto de infraestrutura. Os Serviços Hidráulicos mantêm um papel estável por meio do reuso de efluentes de esgoto tratado, recuperação de condensado e sistemas de água cinza que apoiam os objetivos de eficiência hídrica. O setor de serviços MEP dos Emirados Árabes Unidos está, portanto, avançando em direção a contratos que atribuem maior valor à responsabilidade de engenharia integrada.


Por Tipo de Serviço: Instalação Permanece como o Maior, Enquanto o Retrofit Ganha Ritmo
Instalação, Testes e Comissionamento detinham 41,3% da receita de 2025 no mercado de serviços MEP dos Emirados Árabes Unidos. Novos projetos comerciais, residenciais, de hotelaria e de infraestrutura continuam a exigir pacotes de instalação antes que um edifício possa ser ocupado ou um ativo possa iniciar a operação. O comissionamento tornou-se mais detalhado à medida que os proprietários buscam registros digitais, modelos de informação da construção e desempenho validado do sistema. Os serviços de Projeto e Engenharia também ganham importância quando sistemas de resfriamento, interfaces de resfriamento urbano ou estruturas de uso misto requerem coordenação antecipada. Os serviços gerenciados e baseados em desempenho estendem o relacionamento do contratante da entrega do projeto para as operações. Isso oferece aos proprietários uma forma de atribuir a responsabilidade operacional a um fornecedor com capacidade técnica para gerenciá-la.
Manutenção, Reparo e Retrofit tem previsão de expandir a um CAGR de 9,12% até 2031. Em maio de 2026, o Ministério de Energia e Infraestrutura lançou um programa de edifícios governamentais com 32,7 milhões de USD alocados para a fase 1 e uma segunda fase planejada de 272,3 milhões de USD cobrindo 360 edifícios. O programa apoia trabalhos em sistemas que reduzem tanto o consumo de energia quanto de água. A TAQA Energy Services e o Sdeira Group assinaram um acordo de implementação em novembro de 2025 para um grande retrofit de edifício na Aryam ICAD Residential City em Mussafah. A Emrill Energy relatou 14% de economia de energia verificada proveniente de retrofits de aquecimento, ventilação e ar-condicionado impulsionados por inteligência artificial em propriedades em Dubai. Esses exemplos mostram por que os trabalhos de manutenção e retrofit podem fornecer uma fonte de atividade mais recorrente do que a nova construção isoladamente.
Por Setor de Usuário Final: Comercial Lidera, Enquanto Infraestrutura se Expande
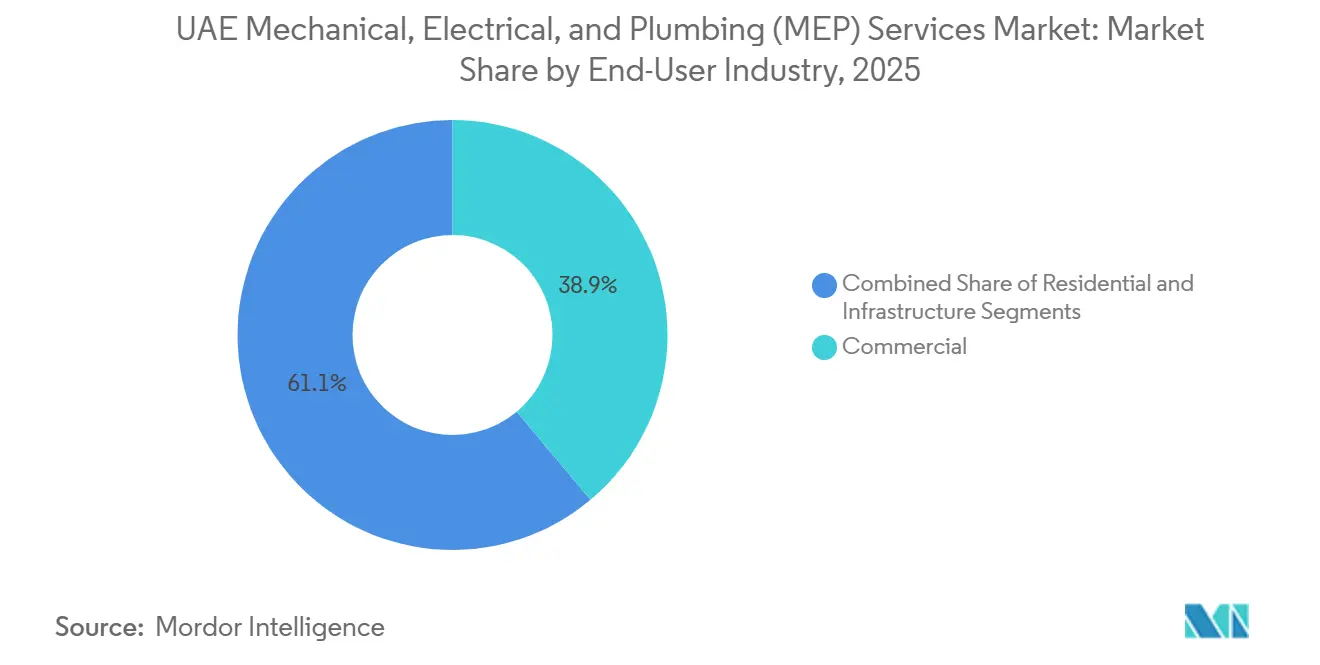
Os projetos comerciais responderam por 38,9% da receita de 2025, o maior segmento de usuário final no mercado de serviços MEP dos Emirados Árabes Unidos. Escritórios, varejo, hotéis e ativos de uso misto requerem sistemas substanciais de resfriamento, energia, água, segurança e proteção de vida. Muitos projetos também devem atender aos Regulamentos de Edifícios Verdes de Dubai, aos requisitos Estidama ou aos padrões de Liderança em Energia e Design Ambiental. Esses referenciais aumentam o conteúdo de engenharia dos pacotes MEP comerciais. A atividade residencial fornece demanda constante por meio de apartamentos, vilas e infraestrutura comunitária. A combinação de tipos de ativos ajuda a manter o trabalho tanto em novas instalações quanto em requisitos de atualização de instalações.
A Infraestrutura tem previsão de crescer a um CAGR de 8,97% até 2031, tornando-a a área de usuário final de crescimento mais rápido. O segmento inclui projetos ferroviários, de metrô, esgoto, utilidades e data centers que precisam de energia de alta capacidade, resfriamento, drenagem e controles. Os programas planejados de transporte e parceria público-privada de Abu Dhabi aumentam o pipeline visível para esses sistemas. Em maio de 2026, Dubai adjudicou cinco contratos para o programa de esgoto e águas pluviais Tasreef, com um valor combinado de 680,7 milhões de USD em 30 áreas-chave. Os locais de data centers acrescentam uma fonte adicional de demanda porque seus sistemas de energia e resfriamento líquido são mais intensivos do que as instalações comerciais padrão. O setor de serviços MEP dos Emirados Árabes Unidos deve, portanto, manter capacidade tanto em edifícios quanto em trabalhos de utilidades subterrâneas.
Análise Geográfica
Dubai detinha 42,5% da receita em 2025, tornando-se o maior emirado no mercado de serviços MEP dos Emirados Árabes Unidos. Sua base de projetos inclui Palm Jebel Ali, The Oasis by Emaar, Marsa Al Arab, a extensão da linha azul do metrô e a expansão do Aeroporto Internacional Al Maktoum. Esses empreendimentos criam demanda em edifícios de grande altura, instalações de transporte, hotéis, utilidades e espaços públicos. O emirado também adjudicou 680,7 milhões de USD em contratos de esgoto e águas pluviais Tasreef em maio de 2026 para 30 áreas. Essa atividade amplia a demanda por MEP além da construção acima do solo. Os contratantes devem gerenciar tanto os serviços prediais quanto as grandes interfaces de utilidades subterrâneas.
Abu Dhabi representa o segundo maior mercado de emirado em 2025. Projetos apoiados pelo governo, instalações educacionais, subestações, infraestrutura pública e atividade de data centers de inteligência artificial moldam seu trabalho. O Sistema de Classificação Estidama Pearl da cidade mantém um requisito contínuo de qualidade e eficiência dos sistemas prediais. Em março de 2026, entidades de Abu Dhabi anunciaram um pipeline de parceria público-privada de 15 bilhões de USD em 24 projetos para aquisição em 2026 e 2027. O programa declarado fortalece as perspectivas para pacotes MEP complexos em ativos públicos. O resfriamento de data centers também confere a Abu Dhabi um perfil de demanda distinto porque essas instalações precisam de projetos especializados de resfriamento líquido e elétrico.
Ras Al Khaimah tem previsão de crescer a um CAGR de 9,55% até 2031, a taxa mais rápida no mercado de serviços MEP dos Emirados Árabes Unidos. Resorts de marca e destinos de uso misto na Ilha Al Marjan e no RAK Central estão deslocando a demanda local para trabalhos de hotelaria mais complexos. O Fairmont Residences and Hotel na Ilha Al Marjan iniciou a cravação de estacas no início de 2026 e está previsto para entrega em 2028. O município de Ras Al Khaimah publicou o padrão de edifícios verdes Barjeel 13 em julho de 2025, alinhado com os referenciais de conforto térmico ASHRAE 55 e ISO 7730. Sharjah continua a adicionar volume por meio de zonas industriais e instalações educacionais. Fujairah, Ajman e Umm Al Quwain contribuem com demanda incremental por meio de ativos habitacionais, logísticos, industriais e portuários.
Cenário Competitivo
O mercado de serviços MEP dos Emirados Árabes Unidos é moderadamente fragmentado, embora um grupo limitado de contratantes estabelecidos possa concorrer aos pacotes mais complexos. Os grandes contratantes se diferenciam por meio de engenharia integrada, coordenação de Modelagem da Informação da Construção, fabricação fora do local, comissionamento e relacionamentos de gestão de instalações. Essas capacidades são importantes quando um projeto combina resfriamento, energia, hidráulica, controles digitais e requisitos rigorosos de entrega. Empresas menores podem competir em escopos selecionados, mas podem ter menos capacidade para financiar compras de equipamentos ou reter talentos especializados. Isso cria uma vantagem prática para empresas com uma ampla força de trabalho técnica e relacionamentos recorrentes com grandes clientes.
Os trabalhos em data centers e os contratos de retrofit energético são áreas importantes de competição no mercado de serviços MEP dos Emirados Árabes Unidos. As empresas que buscam projetos de data centers precisam de competência em resfriamento líquido, distribuição de energia de alta densidade, redundância e comissionamento detalhado. Em abril de 2026, a Autoridade de Zonas Econômicas Integradas de Dubai e a VOLT UAE formaram uma joint venture para desenvolver um data center preparado para inteligência artificial no Dubai Silicon Oasis. O projeto ilustra a necessidade de fornecedores que possam integrar sistemas de resfriamento, elétrico, monitoramento e infraestrutura. No campo do retrofit, a Etihad Energy Services Company concluiu o primeiro Contrato de Desempenho de Economia de Energia de Dubai com resultados verificados de forma independente, estabelecendo um modelo operacional relevante para atualizações de edifícios. Essas oportunidades recompensam empresas que podem demonstrar resultados após a instalação, não apenas entregar trabalhos de construção.
As alianças estratégicas podem estender os contratantes MEP para as operações de edifícios e a gestão de energia de longo prazo. A Al-Futtaim Technologies e a Johnson Controls lançaram a plataforma de edifícios inteligentes OpenBlue nos Emirados Árabes Unidos em junho de 2025, visando infraestrutura inteligente e operações com eficiência energética. O modelo de fabricação modular da BK Gulf é outro exemplo de uma estratégia que pode melhorar o controle sobre qualidade, sequenciamento e entrega no local. A TAQA Energy Services e o Sdeira Group também avançaram para a implementação de grandes retrofits por meio de seu acordo de novembro de 2025 para a Aryam ICAD Residential City. O mercado de serviços MEP dos Emirados Árabes Unidos recompensa essas abordagens porque conectam a entrega do projeto ao desempenho operacional e às necessidades recorrentes de serviço.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Emirados Árabes Unidos
-
BK Gulf LLC
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Voltas Limited
-
Khansaheb MEP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A ALEMCO entregou a infraestrutura MEP completa para o Museu de História Natural de Abu Dhabi, cobrindo mais de 35.000 metros quadrados de galerias, laboratórios de pesquisa e espaços de apoio. O trabalho incluiu controle climático com eficiência energética e resfriamento radiante em áreas de exposição.
- Maio de 2026: O Ministério de Energia e Infraestrutura lançou um programa de edifícios governamentais com 32,7 milhões de USD na fase 1 e uma fase 2 planejada de 272,3 milhões de USD cobrindo 360 edifícios.
- Maio de 2026: Dubai adjudicou cinco contratos de esgoto e drenagem de águas pluviais Tasreef totalizando 680,7 milhões de USD em 30 áreas-chave.


Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Emirados Árabes Unidos
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados e Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Restante dos Emirados Árabes Unidos |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados e Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Emirado | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Restante dos Emirados Árabes Unidos |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços MEP dos Emirados Árabes Unidos até 2031?
O setor tem previsão de crescer a um CAGR de 8,45% de 2026 a 2031 e atingir 3,32 bilhões de USD até 2031. A demanda provém de trabalhos de construção, transporte, hotelaria, data centers e ativos públicos, que juntos requerem serviços de instalação, comissionamento, manutenção e melhoria de desempenho.
Qual tipo de serviço MEP deve crescer mais rapidamente nos Emirados Árabes Unidos?
Manutenção, Reparo e Retrofit tem previsão de crescer a um CAGR de 9,12% até 2031. As atualizações de edifícios governamentais e os projetos de economia de energia verificada apoiam esse trabalho porque os proprietários podem melhorar o desempenho operacional, reduzir o uso de recursos e manter as propriedades existentes em serviço.
Por que os data centers são importantes para os contratantes MEP nos Emirados Árabes Unidos?
Os data centers precisam de resfriamento líquido, distribuição elétrica de alta capacidade, sistemas de backup resilientes, controles e comissionamento minucioso. Seus requisitos são mais especializados do que os de um edifício comercial padrão, o que cria demanda por equipes que coordenam infraestrutura mecânica, elétrica, hidráulica e de monitoramento.
Qual emirado lidera a demanda por serviços MEP?
Dubai liderou com 42,5% da receita em 2025. A expansão do aeroporto, os trabalhos de metrô, os grandes empreendimentos imobiliários e o programa de drenagem Tasreef apoiam os serviços prediais e os trabalhos de utilidades em projetos comerciais, de hotelaria, transporte e infraestrutura pública.
Qual emirado tem previsão de crescer mais rapidamente para trabalhos MEP?
Ras Al Khaimah tem previsão de crescer a um CAGR de 9,55% até 2031. Projetos de resorts, hotéis e uso misto na Ilha Al Marjan e no RAK Central estão aumentando a demanda por sistemas de resfriamento, hidráulica, elétrico, controles e eficiência energética.
O que restringe a entrega de projetos MEP nos Emirados Árabes Unidos?
Prazos de entrega de equipamentos, volatilidade de preços, escassez de mão de obra especializada, problemas de viabilidade de retrofit e processos de pagamento atrasados podem limitar a capacidade de entrega. Essas restrições são especialmente importantes quando os contratantes adquirem equipamentos críticos de energia e resfriamento, retêm equipes experientes de comissionamento e concluem projetos de infraestrutura em ritmo acelerado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
