
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.04 Milliards de dollars |
| Taille du Marché (2026) | 2.21 Milliards de dollars |
| Taille du Marché (2031) | 3.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.45 % |
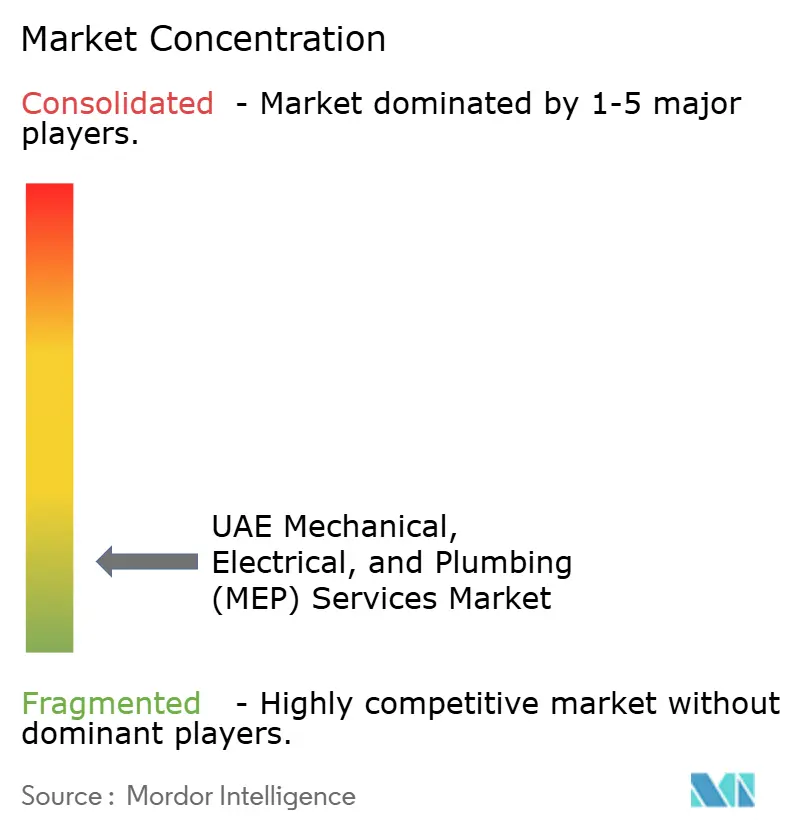
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) aux EAU par Mordor Intelligence
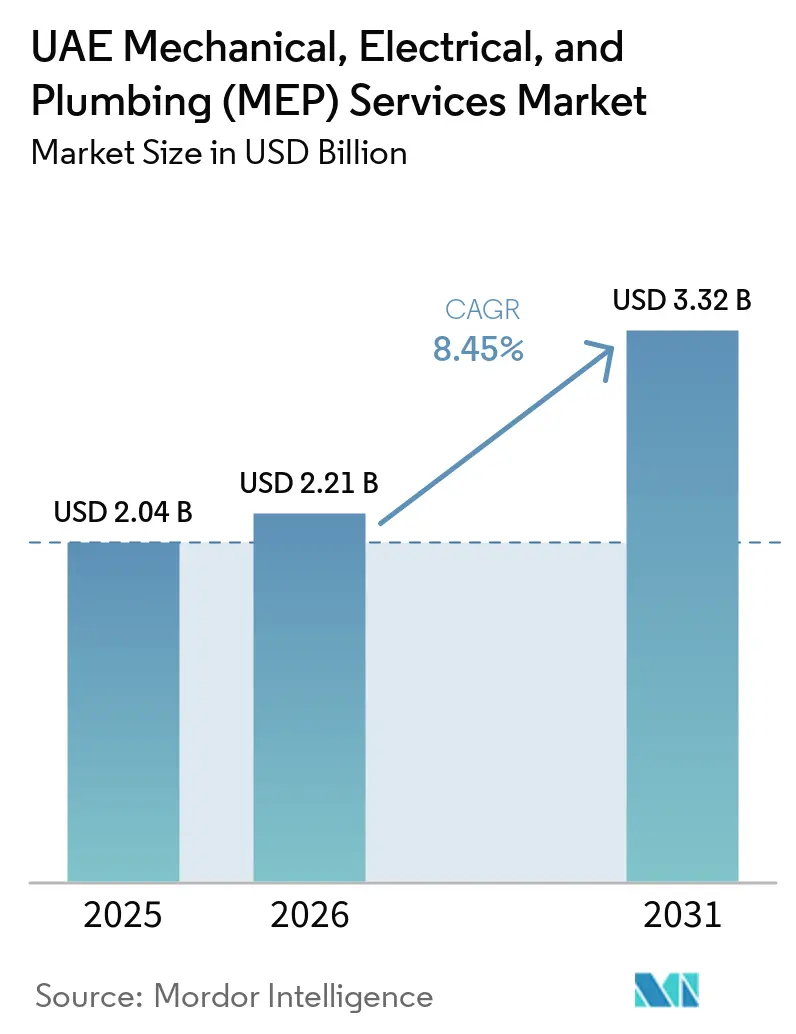
La taille du marché des services mécaniques, électriques et de plomberie aux EAU devrait passer de 2,04 milliards USD en 2025 à 2,21 milliards USD en 2026 et atteindre 3,32 milliards USD d'ici 2031, avec un CAGR de 8,45 % sur la période 2026-2031.
Le marché des services MEP aux EAU est soutenu par les activités de construction, de transport, de tourisme et d'infrastructure publique qui nécessitent des travaux mécaniques, électriques et de plomberie tout au long des phases de conception, de construction, de mise en service et d'exploitation. La demande évolue également vers des installations nécessitant une coordination plus étroite entre les systèmes de refroidissement, d'alimentation électrique, d'eau, de sécurité incendie et de contrôle numérique. La construction de centres de données constitue une source de travail spécialisée, car l'informatique à haute densité requiert des systèmes d'alimentation résilients et de refroidissement liquide. Les programmes de rénovation créent une deuxième source de revenus, car les propriétaires de bâtiments doivent réduire leur consommation d'énergie et d'eau sans remplacer leurs actifs. Les prestataires qui combinent des capacités d'ingénierie, de fabrication, de mise en service et de maintenance sont mieux positionnés pour gérer le marché des services MEP aux EAU, à mesure que les calendriers de projet et la disponibilité des équipements deviennent plus exigeants. Parallèlement, leur planification, leur coordination technique, leurs dossiers de tests et leur support post-livraison peuvent améliorer l'exécution de projets complexes qui exigent des performances système fiables, une responsabilité claire et une réponse coordonnée aux problèmes opérationnels à chaque étape du cycle de vie du projet, de la conception à l'exploitation à long terme.
Principaux enseignements du rapport
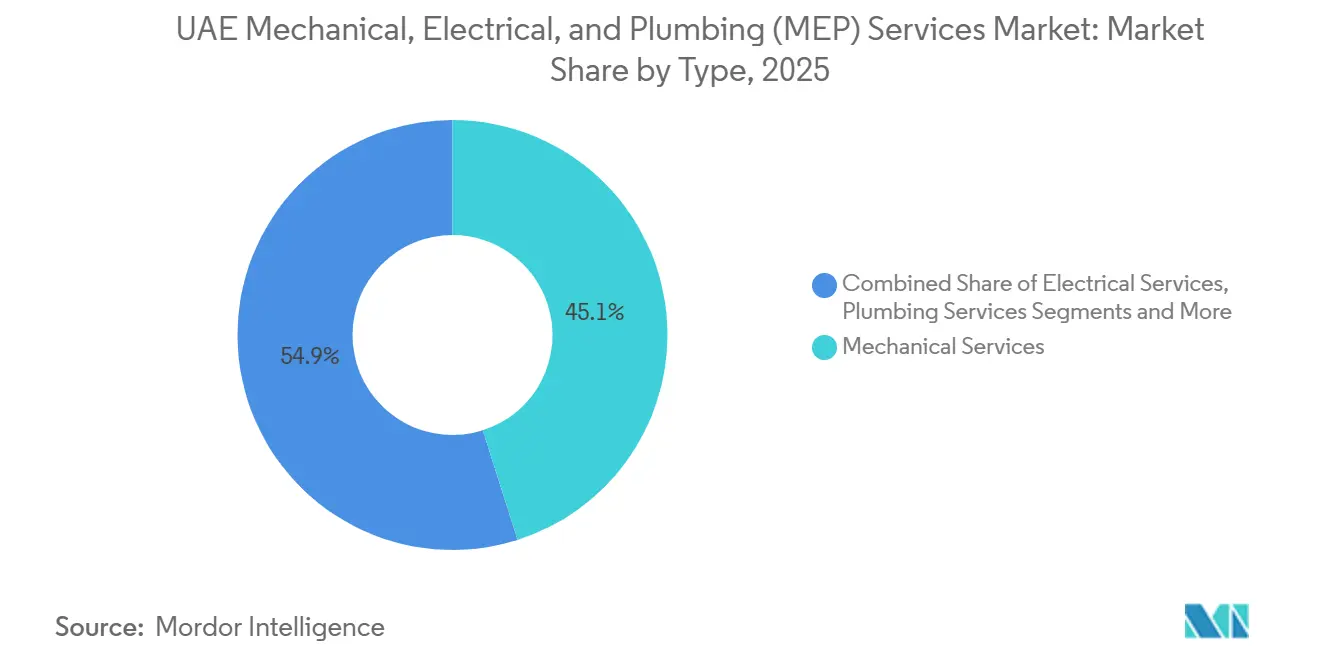
- Par type, les services mécaniques détenaient 45,1 % de la part du marché des services MEP aux EAU en 2025, tandis que les services MEP intégrés devraient croître à un CAGR de 9,02 % jusqu'en 2031.
- Par type de service, l'installation, les tests et la mise en service représentaient 41,3 % de la taille du marché des services MEP aux EAU en 2025, tandis que la maintenance, la réparation et la rénovation devraient croître à un CAGR de 9,12 % jusqu'en 2031.
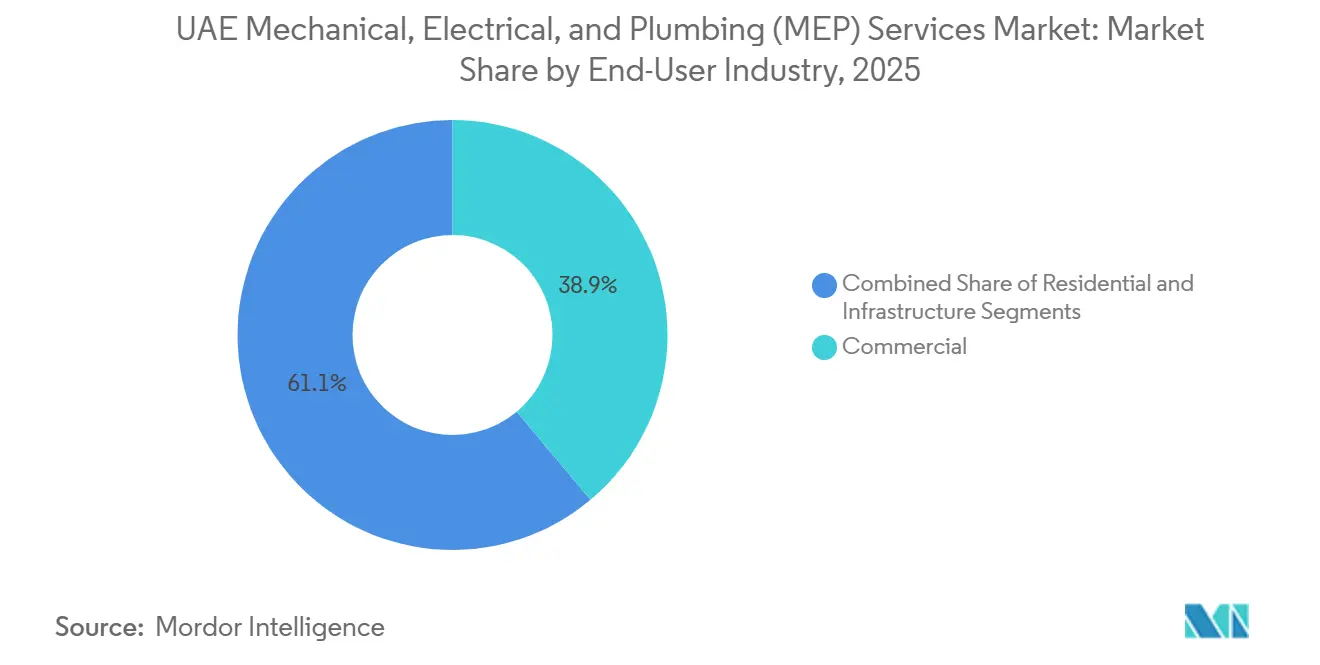
- Par secteur d'utilisateur final, le commercial détenait 38,9 % de la part du marché des services MEP aux EAU en 2025, tandis que l'infrastructure devrait croître à un CAGR de 8,97 % jusqu'en 2031.
- Par géographie, Dubaï détenait 42,5 % des revenus en 2025, tandis que Ras Al Khaïmah devrait croître à un CAGR de 9,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) aux EAU
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pipeline de projets de construction, de tourisme et de transport | +3.2% | Dubaï, Abu Dhabi, Ras Al Khaïmah | Long terme (≥ 4 ans) |
| Refroidissement urbain et exigences de conformité aux bâtiments verts | +1.4% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Demande de refroidissement pour les centres de données et l'infrastructure d'intelligence artificielle | +1.2% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Expansion des actifs hôteliers, aéronautiques et à usage mixte | +1.0% | Ras Al Khaïmah, Dubaï | Long terme (≥ 4 ans) |
| Livraison MEP modulaire hors site et préfabriquée | +0.8% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Contrats de gestion de l'énergie et des installations basés sur la performance | +0.6% | Dubaï, Abu Dhabi | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pipeline de projets de construction, de tourisme, de transport et à usage mixte
Le pipeline de projets constitue la source de travail la plus large pour le marché des services MEP aux EAU, car chaque nouvel actif nécessite des systèmes de bâtiment coordonnés avant de pouvoir être mis en service. Abu Dhabi a annoncé un pipeline de partenariats public-privé de 15 milliards USD couvrant 24 projets pour les appels d'offres 2026 et 2027, ce qui soutient les travaux futurs dans les domaines du transport, du social et des infrastructures de base[1]. Les aéroports, les transports, l'hôtellerie et les développements à usage mixte nécessitent une distribution électrique complexe, des systèmes de refroidissement, de plomberie, de protection incendie et de contrôle. L'expansion prévue de l'aéroport international Al Maktoum comprend cinq pistes parallèles et 400 portes d'embarquement, prolongeant le besoin de lots de services du bâtiment coordonnés jusqu'à la prochaine décennie. À Ras Al Khaïmah, le projet Fairmont Residences and Hotel d'une valeur de 545 millions USD a débuté son pieux en 2026 et vise une livraison en 2028, ajoutant un programme hôtelier majeur à la charge de travail locale. Ces projets favorisent les entrepreneurs capables de coordonner plusieurs disciplines techniques tout en respectant des calendriers de livraison exigeants.
Refroidissement urbain et conformité aux bâtiments verts
La demande de refroidissement place l'ingénierie mécanique au cœur du marché des services MEP aux EAU, notamment là où les températures élevées et l'occupation continue exigent une exploitation fiable et efficace. La réglementation sur les bâtiments verts de Dubaï et le cadre Estidama Pearl d'Abu Dhabi imposent aux concepteurs de traiter la performance énergétique et l'efficacité des systèmes du bâtiment. Une évaluation académique de 2025 portant sur les bâtiments verts aux EAU a indiqué que les bâtiments certifiés peuvent réaliser des économies d'utilités à long terme de 30 % à 40 % par rapport aux bâtiments conventionnels[2]. Cet argument économique soutient le remplacement des équipements inefficaces ainsi que des normes plus élevées pour les nouvelles installations. La centrale de refroidissement urbain DLRC d'Empower a reçu la certification LEED Or en mai 2025, montrant que les exigences de performance énergétique s'étendent également aux infrastructures de refroidissement urbain. Les entrepreneurs doivent donc matriser les interfaces réseau, les contrôles de système et la vérification des performances opérationnelles.
Demande de refroidissement pour les centres de données et l'infrastructure d'intelligence artificielle
Les centres de données constituent un canal de croissance spécialisé au sein du marché des services MEP aux EAU, car leurs exigences thermiques et électriques dépassent celles des installations commerciales classiques. La consommation d'électricité des centres de données aux EAU a atteint 3 térawattheures en 2025, soit 2 % de la demande nationale en électricité, selon la direction régionale d'Equinix[3]. Les baies de processeurs graphiques à haute densité peuvent dépasser 200 kilowatts et atteindre 1 mégawatt, nécessitant un refroidissement liquide, des échangeurs de chaleur, des refroidisseurs redondants et des systèmes électriques résilients. En février 2026, le Ministère de l'Énergie et des Infrastructures, Khazna Data Centers et Agility ont annoncé un projet pilote utilisant l'intelligence artificielle Phaidra pour améliorer l'efficacité des centres de données et des opérations de refroidissement urbain. Cela place la performance du refroidissement aux côtés de la capacité et de la disponibilité comme exigence de conception. Les travaux qui en résultent sont techniquement plus exigeants que les projets de construction conventionnels et valorisent davantage les équipes d'ingénierie intégrées.
Expansion des actifs hôteliers, aéronautiques et à usage mixte
Les actifs hôteliers, aéronautiques et à usage mixte soutiennent la demande pour le marché des services MEP aux EAU, car ils nécessitent des systèmes complexes de refroidissement, d'électricité, de plomberie et de sécurité incendie. Ces propriétés fonctionnent de longues heures et ont besoin d'un contrôle climatique fiable, d'un zonage détaillé et de services du bâtiment étroitement coordonnés. L'expansion prévue de l'aéroport international Al Maktoum comprend cinq pistes parallèles et 400 portes d'embarquement, créant une exigence à long terme de travaux MEP dans les terminaux, les zones de fret et les couloirs de services. Le projet Fairmont Residences and Hotel d'une valeur de 545 millions USD à l'île Al Marjan a débuté son pieux en 2026 et est prévu pour une livraison en 2028. Le plan directeur de l'île Fahid à Abu Dhabi a une valeur brute de développement de plus de 10,9 milliards USD et combine des zones résidentielles, hôtelières et publiques. Ces projets favorisent les entrepreneurs capables de gérer plusieurs interfaces de services publics et de livrer des systèmes qui fonctionnent de manière fiable après la remise.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Délais d'approvisionnement des équipements importés et volatilité des prix | -1.5% | Mondial, concentré à Dubaï et Abu Dhabi | Court terme (≤ 2 ans) |
| Main-d'œuvre MEP qualifiée et goulets d'étranglement dans l'exécution des projets | -1.2% | Dubaï, Abu Dhabi | Moyen terme (2-4 ans) |
| Contraintes d'adéquation à la rénovation du refroidissement urbain | -0.8% | Abu Dhabi, Dubaï | Moyen terme (2-4 ans) |
| Cycles de paiement, retenues et retards d'approbation des avenants | -0.7% | Dubaï, EAU en général | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délais d'approvisionnement des équipements importés et volatilité des prix
Les longs délais de livraison des équipements critiques peuvent retarder l'achèvement des projets sur le marché des services MEP aux EAU, notamment lorsque la sélection des équipements dépend des approbations finales de conception. Les articles concernés comprennent les groupes électrogènes, les appareillages de commutation, les centrales de traitement d'air, les refroidisseurs et les contrôles intelligents. Ces composants sont nécessaires aux stades avancés de la construction, de sorte qu'un retard de livraison peut affecter les tests, la mise en service et la remise. Les fluctuations de prix rendent également plus difficile pour les entrepreneurs la protection de leurs marges lorsque les offres sont fixées avant la commande des équipements. Le risque est plus élevé pour les centres de données et les infrastructures critiques, car les équipements d'alimentation et de refroidissement résilients représentent une part importante de la valeur du lot. Les entrepreneurs disposant de plans d'approvisionnement anticipés et de relations plus solides avec les fournisseurs peuvent réduire, sans toutefois éliminer, cette exposition.
Main-d'œuvre MEP qualifiée et goulets d'étranglement dans l'exécution des projets
Le marché des services MEP aux EAU dépend d'ingénieurs expérimentés, de coordinateurs en modélisation des données du bâtiment, de spécialistes de la mise en service et de superviseurs de chantier qualifiés capables de résoudre des problèmes techniques entre disciplines. Les projets complexes exigent que ces rôles coordonnent plusieurs systèmes avant le début des travaux d'installation. Les projets simultanés d'aéroport, d'hôtellerie, d'infrastructure et de centres de données exercent une pression sur le même vivier de main-d'œuvre. Une pénurie de personnel spécialisé peut limiter le nombre de lots majeurs qu'un entrepreneur peut livrer simultanément. Elle peut également augmenter les coûts salariaux et rendre la mise en service détaillée plus difficile. Les entreprises disposant d'une portée de recrutement, de programmes de formation et d'un portefeuille de projets établi peuvent retenir plus efficacement le personnel rare.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services mécaniques sont en tête, tandis que les services MEP intégrés connaissent la croissance la plus rapide
Les services mécaniques détenaient 45,1 % des revenus en 2025, ce qui en fait le type le plus important au sein du marché des services MEP aux EAU. Les besoins en refroidissement constituent une raison fondamentale de cette position, car les systèmes de chauffage, de ventilation et de climatisation représentent 60 % à 70 % de la consommation d'énergie des bâtiments dans le pays. Une étude de 2025 a révélé que l'optimisation du débit de réfrigérant variable, les points de consigne adaptatifs et les contrôles par intelligence artificielle peuvent réduire la consommation d'énergie de 20 % à 40 % dans les bâtiments adaptés. Ces économies renforcent l'argument en faveur des mises à niveau mécaniques par le biais de contrats de rénovation et de performance énergétique. Les services électriques restent importants à mesure que les systèmes de bâtiments intelligents, les réseaux basse tension, l'alimentation de secours et les systèmes d'alimentation des centres de données deviennent plus complexes.
Les services MEP intégrés devraient croître à un CAGR de 9,02 % jusqu'en 2031, le taux le plus rapide parmi les types de services. Les clients préfèrent de plus en plus un interlocuteur unique capable de coordonner les travaux mécaniques, électriques, de plomberie, de contrôle et de sécurité incendie sur un site complexe. Cette structure peut réduire les risques de transfert entre les lots de corps d'état individuels. Les centres de données rendent cette coordination plus précieuse, car les systèmes de refroidissement liquide, de distribution d'énergie et de suppression d'incendie doivent fonctionner comme un seul ensemble d'infrastructure. Les services de plomberie conservent un rôle stable grâce à la réutilisation des eaux usées traitées, à la récupération des condensats et aux systèmes d'eaux grises qui soutiennent les objectifs d'efficacité hydrique. Le secteur des services MEP aux EAU évolue donc vers des contrats qui accordent une plus grande valeur à la responsabilité d'ingénierie intégrée.

Par type de service : l'installation reste la plus importante, tandis que la rénovation prend de l'ampleur
L'installation, les tests et la mise en service représentaient 41,3 % des revenus de 2025 sur le marché des services MEP aux EAU. Les nouveaux projets commerciaux, résidentiels, hôteliers et d'infrastructure continuent de nécessiter des lots d'installation avant qu'un bâtiment puisse être occupé ou qu'un actif puisse commencer à fonctionner. La mise en service est devenue plus détaillée, car les propriétaires recherchent des dossiers numériques, des modèles de données du bâtiment et des performances système validées. Les services de conception et d'ingénierie gagnent également en importance lorsque les systèmes de refroidissement, les interfaces de refroidissement urbain ou les structures à usage mixte nécessitent une coordination précoce. Les services gérés et basés sur la performance prolongent la relation avec l'entrepreneur de la livraison du projet jusqu'à l'exploitation. Cela offre aux propriétaires un moyen de confier la responsabilité opérationnelle à un prestataire disposant de la capacité technique pour la gérer.
La maintenance, la réparation et la rénovation devraient se développer à un CAGR de 9,12 % jusqu'en 2031. En mai 2026, le Ministère de l'Énergie et des Infrastructures a lancé un programme de rénovation des bâtiments gouvernementaux avec 32,7 millions USD alloués à la phase 1 et une deuxième phase prévue de 272,3 millions USD couvrant 360 bâtiments. Le programme soutient les travaux sur les systèmes qui réduisent à la fois la consommation d'énergie et d'eau. TAQA Energy Services et Sdeira Group ont signé un accord de mise en œuvre en novembre 2025 pour une importante rénovation de bâtiment à Aryam ICAD Residential City à Mussafah. Emrill Energy a signalé des économies d'énergie vérifiées de 14 % grâce aux rénovations de systèmes de chauffage, de ventilation et de climatisation pilotées par l'intelligence artificielle dans des propriétés à Dubaï. Ces exemples montrent pourquoi les travaux de maintenance et de rénovation peuvent constituer une source d'activité plus récurrente que la seule construction neuve.
Par secteur d'utilisateur final : le commercial est en tête, tandis que l'infrastructure se développe
Les projets commerciaux représentaient 38,9 % des revenus de 2025, le segment d'utilisateur final le plus important sur le marché des services MEP aux EAU. Les actifs de bureaux, de commerce de détail, d'hôtellerie et à usage mixte nécessitent des systèmes substantiels de refroidissement, d'alimentation électrique, d'eau, de sécurité et de sécurité incendie. De nombreux projets doivent également respecter la réglementation sur les bâtiments verts de Dubaï, les exigences Estidama ou les normes Leadership in Energy and Environmental Design. Ces cadres augmentent le contenu d'ingénierie des lots MEP commerciaux. L'activité résidentielle fournit une demande stable à travers les appartements, les villas et les infrastructures communautaires. La diversité des types d'actifs contribue à maintenir l'activité à la fois pour les nouvelles installations et les mises à niveau des installations.
L'infrastructure devrait croître à un CAGR de 8,97 % jusqu'en 2031, ce qui en fait le secteur d'utilisateur final à la croissance la plus rapide. Le segment comprend les projets ferroviaires, de métro, d'assainissement, de services publics et de centres de données qui nécessitent une alimentation électrique à haute capacité, un refroidissement, un drainage et des systèmes de contrôle. Les programmes de transport et de partenariat public-privé prévus par Abu Dhabi augmentent le pipeline visible pour ces systèmes. En mai 2026, Dubaï a attribué cinq contrats pour le programme d'assainissement et de gestion des eaux pluviales Tasreef, avec une valeur combinée de 680,7 millions USD pour 30 zones clés. Les sites de centres de données ajoutent une source de demande supplémentaire, car leurs systèmes d'alimentation et de refroidissement liquide sont plus intensifs que les installations commerciales standard. Le secteur des services MEP aux EAU doit donc maintenir ses capacités à la fois pour les travaux de bâtiment et les travaux de services publics souterrains.
Analyse géographique
Dubaï détenait 42,5 % des revenus en 2025, ce qui en fait l'émirat le plus important sur le marché des services MEP aux EAU. Sa base de projets comprend Palm Jebel Ali, The Oasis by Emaar, Marsa Al Arab, l'extension de la ligne bleue du métro et l'expansion de l'aéroport international Al Maktoum. Ces développements créent une demande dans les immeubles de grande hauteur, les installations de transport, les hôtels, les services publics et les espaces publics. L'émirat a également attribué 680,7 millions USD de contrats d'assainissement et de gestion des eaux pluviales Tasreef en mai 2026 pour 30 zones. Cette activité élargit la demande MEP au-delà de la construction en surface. Les entrepreneurs doivent gérer à la fois les services du bâtiment et les grandes interfaces de services publics souterrains.
Abu Dhabi représente le deuxième marché émirien en 2025. Les projets soutenus par le gouvernement, les établissements d'enseignement, les sous-stations, les infrastructures publiques et l'activité des centres de données d'intelligence artificielle façonnent ses travaux. Le système de notation Estidama Pearl Rating d'Abu Dhabi maintient une exigence permanente de qualité et d'efficacité des systèmes du bâtiment. En mars 2026, des entités d'Abu Dhabi ont annoncé un pipeline de partenariats public-privé de 15 milliards USD pour 24 projets destinés aux appels d'offres 2026 et 2027. Ce programme renforce les perspectives pour les lots MEP complexes dans les actifs publics. Le refroidissement des centres de données confère également à Abu Dhabi un profil de demande distinct, car ces installations nécessitent des conceptions spécialisées de refroidissement liquide et d'électricité.
Ras Al Khaïmah devrait croître à un CAGR de 9,55 % jusqu'en 2031, le taux le plus rapide sur le marché des services MEP aux EAU. Les complexes hôteliers de marque et les destinations à usage mixte à l'île Al Marjan et à RAK Central font évoluer la demande locale vers des travaux hôteliers plus complexes. Le Fairmont Residences and Hotel à l'île Al Marjan a débuté son pieux début 2026 et est prévu pour une livraison en 2028. La municipalité de Ras Al Khaïmah a publié la norme de bâtiment vert Barjeel 13 en juillet 2025, alignée sur les références de confort thermique ASHRAE 55 et ISO 7730. Sharjah continue d'ajouter du volume grâce aux zones industrielles et aux établissements d'enseignement. Fujairah, Ajman et Umm Al Quwain contribuent à une demande incrémentale à travers le logement, la logistique, l'industrie et les actifs liés aux ports.
Paysage concurrentiel
Le marché des services MEP aux EAU est modérément fragmenté, bien qu'un groupe limité d'entrepreneurs établis puisse se positionner sur les lots les plus complexes. Les grands entrepreneurs se différencient par l'ingénierie intégrée, la coordination en modélisation des données du bâtiment, la fabrication hors site, la mise en service et les relations de gestion des installations. Ces capacités sont importantes lorsqu'un projet combine refroidissement, alimentation électrique, plomberie, contrôles numériques et exigences strictes de remise. Les petites entreprises peuvent concourir sur des périmètres sélectionnés, mais elles peuvent avoir moins de capacité à financer des achats d'équipements ou à retenir des talents spécialisés. Cela crée un avantage pratique pour les entreprises disposant d'une large main-d'œuvre technique et de relations récurrentes avec les grands clients.
Les travaux de centres de données et les contrats de rénovation énergétique sont des domaines de concurrence importants sur le marché des services MEP aux EAU. Les entreprises qui poursuivent des projets de centres de données ont besoin de compétences en refroidissement liquide, en distribution d'énergie à haute densité, en redondance et en mise en service détaillée. En avril 2026, la Dubai Integrated Economic Zones Authority et VOLT UAE ont formé une coentreprise pour développer un centre de données prêt pour l'intelligence artificielle à Dubai Silicon Oasis. Le projet illustre le besoin de prestataires capables d'intégrer les systèmes de refroidissement, d'électricité, de surveillance et d'infrastructure. Dans le domaine de la rénovation, Etihad Energy Services Company a réalisé le premier contrat de performance en économies d'énergie de Dubaï avec des résultats vérifiés de manière indépendante, établissant un modèle opérationnel pertinent pour les mises à niveau de bâtiments. Ces opportunités récompensent les entreprises capables de démontrer des résultats après l'installation, et pas seulement de livrer des travaux de construction.
Les alliances stratégiques peuvent étendre les entrepreneurs MEP vers l'exploitation des bâtiments et la gestion énergétique à long terme. Al-Futtaim Technologies et Johnson Controls ont lancé la plateforme de bâtiment intelligent OpenBlue aux EAU en juin 2025, ciblant les infrastructures intelligentes et les opérations économes en énergie. Le modèle de fabrication modulaire de BK Gulf est un autre exemple de stratégie pouvant améliorer le contrôle de la qualité, du séquençage et de la livraison sur site. TAQA Energy Services et Sdeira Group se sont également lancés dans la mise en œuvre de grandes rénovations grâce à leur accord de novembre 2025 pour Aryam ICAD Residential City. Le marché des services MEP aux EAU récompense ces approches car elles relient la livraison de projets aux performances opérationnelles et aux besoins de services récurrents.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) aux EAU
-
BK Gulf LLC
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Voltas Limited
-
Khansaheb MEP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : ALEMCO a livré l'infrastructure MEP complète du Musée d'histoire naturelle d'Abu Dhabi, couvrant plus de 35 000 mètres carrés de galeries, de laboratoires de recherche et d'espaces de soutien. Les travaux comprenaient un contrôle climatique économe en énergie et un refroidissement radiant dans les espaces d'exposition.
- Mai 2026 : Le Ministère de l'Énergie et des Infrastructures a lancé un programme de rénovation des bâtiments gouvernementaux avec 32,7 millions USD en phase 1 et une phase 2 prévue de 272,3 millions USD couvrant 360 bâtiments.
- Mai 2026 : Dubaï a attribué cinq contrats d'assainissement et de drainage des eaux pluviales Tasreef totalisant 680,7 millions USD pour 30 zones clés.
Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) aux EAU
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés et basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaïmah |
| Reste des Émirats arabes unis |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés et basés sur la performance | |
| Par secteur d'utilisateur final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par émirat | Dubaï |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaïmah | |
| Reste des Émirats arabes unis |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services MEP aux EAU jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 8,45 % de 2026 à 2031 et atteindre 3,32 milliards USD d'ici 2031. La demande provient des travaux de construction, de transport, d'hôtellerie, de centres de données et d'actifs publics, qui nécessitent ensemble des services d'installation, de mise en service, de maintenance et d'amélioration des performances.
Quel type de service MEP devrait connaître la croissance la plus rapide aux EAU ?
La maintenance, la réparation et la rénovation devraient croître à un CAGR de 9,12 % jusqu'en 2031. Les mises à niveau des bâtiments gouvernementaux et les projets d'économies d'énergie vérifiées soutiennent ces travaux, car les propriétaires peuvent améliorer les performances opérationnelles, réduire la consommation de ressources et maintenir les propriétés existantes en service.
Pourquoi les centres de données sont-ils importants pour les entrepreneurs MEP aux EAU ?
Les centres de données nécessitent un refroidissement liquide, une distribution électrique à haute capacité, des systèmes de secours résilients, des contrôles et une mise en service approfondie. Leurs exigences sont plus spécialisées que celles d'un bâtiment commercial standard, ce qui crée une demande pour des équipes qui coordonnent les infrastructures mécaniques, électriques, de plomberie et de surveillance.
Quel émirat est en tête de la demande de services MEP ?
Dubaï était en tête avec 42,5 % des revenus en 2025. L'expansion de l'aéroport, les travaux de métro, les grands projets immobiliers et le programme de drainage Tasreef soutiennent les services du bâtiment et les travaux de services publics dans les projets commerciaux, hôteliers, de transport et d'infrastructure publique.
Quel émirat devrait connaître la croissance la plus rapide pour les travaux MEP ?
Ras Al Khaïmah devrait croître à un CAGR de 9,55 % jusqu'en 2031. Les projets de complexes hôteliers, d'hôtels et à usage mixte à l'île Al Marjan et à RAK Central augmentent la demande de systèmes de refroidissement, de plomberie, d'électricité, de contrôle et d'efficacité énergétique.
Qu'est-ce qui freine la livraison des projets MEP aux EAU ?
Les délais d'approvisionnement des équipements, la volatilité des prix, les pénuries de main-d'œuvre spécialisée, les problèmes de faisabilité des rénovations et les retards de paiement peuvent limiter la capacité de livraison. Ces contraintes sont particulièrement importantes lorsque les entrepreneurs approvisionnent des équipements critiques d'alimentation et de refroidissement, retiennent des équipes de mise en service expérimentées et réalisent des projets d'infrastructure en mode accéléré.