
Teleskopstapler-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.38 Milliarden US-Dollar |
| Marktgröße (2031) | 11.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Teleskopstapler-Marktanalyse von Mordor Intelligence
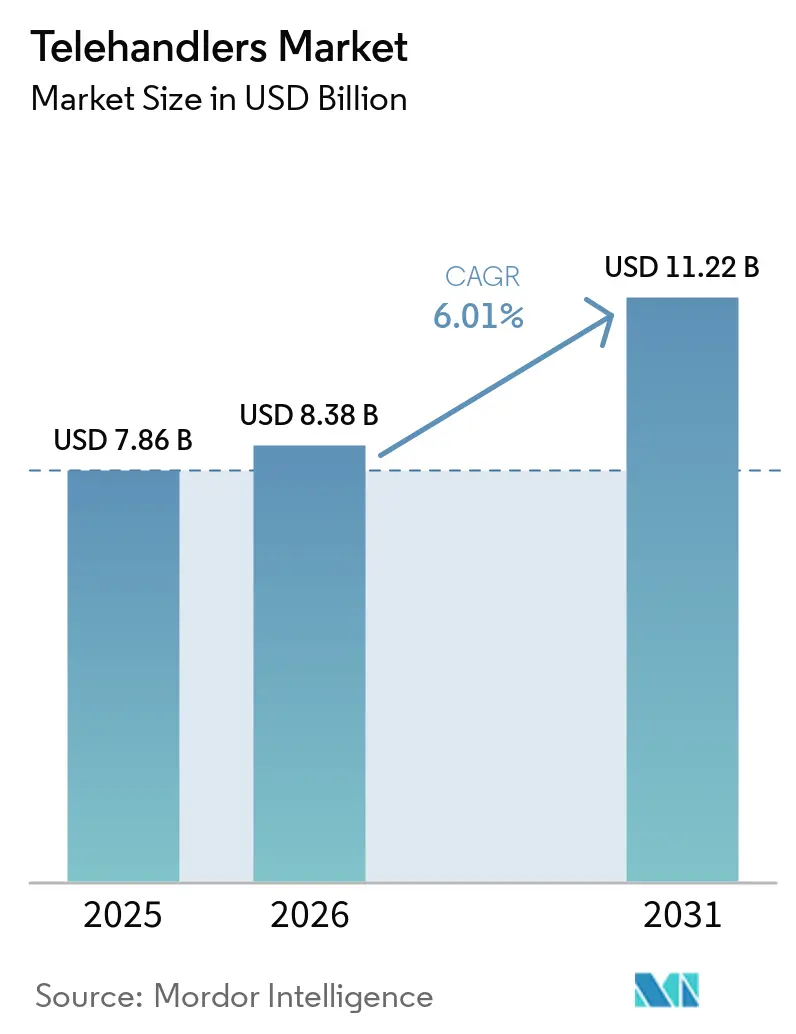
Die Marktgröße für Teleskopstapler wurde im Jahr 2025 auf 7,86 Milliarden USD geschätzt und soll von 8,38 Milliarden USD im Jahr 2026 auf 11,22 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,01 % während des Prognosezeitraums 2026–2031. Der Teleskopstapler-Markt profitiert von einer stetigen Bautätigkeit im Zusammenhang mit der Stadtentwicklung, einem breiteren Einsatz mechanisierter Handhabung in der Landwirtschaft und einer stärkeren Verlagerung hin zu mietgeführtem Flottenaufbau. Öffentliche Infrastrukturausgaben in der Asien-Pazifik-Region, Südamerika und dem Nahen Osten stützen die Geräteanfrage, während der Kostendruck bei Arbeitskräften in der Landwirtschaft mechanisiertes Heben und Handhaben in verschiedenen Betriebsumgebungen zunehmend notwendig macht. In Europa und Nordamerika verkürzen strengere Emissionsvorschriften die nutzbare Lebensdauer älterer Dieselflotten und drängen Käufer zu neueren konformen Maschinen, Hybridoptionen und elektrischen Plattformen. Der Teleskopstapler-Markt erlebt auch, dass der Wettbewerb über die Hubkapazität hinausgeht, da Käufer bei der Auswahl von Lieferanten nun Telematik, Anbaugeräteflexibilität, Betriebszeitunterstützung und Elektrifizierungsfahrpläne genauer abwägen. Selbst bei Versorgungsdruck bei Stahl und Hydrauliksystemen sowie Unsicherheiten rund um Gebrauchtgerätepreise während der Flottenelektrifizierung behält der Teleskopstapler-Markt eine solide Nachfragebasis, die ein Wachstum über den allgemeinen BIP-Trend hinaus bis 2031 unterstützt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Kompakt-Teleskopstapler mit einem Anteil von 41,68 % im Teleskopstapler-Markt im Jahr 2025, während rotierende Teleskopstapler den höchsten prognostizierten CAGR von 7,24 % bis 2031 verzeichneten.
- Nach Hubhöhe entfiel das Segment 6–10 m auf 38,84 % der Teleskopstapler-Marktgröße im Jahr 2025, während Geräte über 10 m voraussichtlich mit einem CAGR von 7,87 % bis 2031 wachsen werden.
- Nach Antriebsquelle hielten Dieselgeräte im Jahr 2025 einen Anteil von 59,77 % am Teleskopstapler-Markt, während elektrische Teleskopstapler den schnellsten prognostizierten CAGR von 8,12 % bis 2031 verzeichneten.
- Nach Anwendung repräsentierte der Bau 45,16 % der Teleskopstapler-Marktgröße im Jahr 2025, während Logistik und industrielle Materialhandhabung voraussichtlich mit einem CAGR von 8,43 % bis 2031 wachsen werden.
- Nach Geografie hielt die Asien-Pazifik-Region im Jahr 2025 einen Anteil von 31,58 % am Teleskopstapler-Markt und soll bis 2031 mit einem CAGR von 7,18 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expansion der Mietflotte in Bau und Landwirtschaft | +1.5% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage durch Infrastruktur- und Industrieprojektausführung | +1.3% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Südamerika und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Mechanisierung und Arbeitskräftesubstitution | +1.0% | Europa, Südamerika sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung elektrischer Teleskopstapler an emissionssensiblen Standorten | +0.8% | Europa und Nordamerika, Ausweitung auf städtische Kerngebiete im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Einsatz rotierender Teleskopstapler als Kranersatz | +0.6% | Nordamerika und Europa, aufkommend im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Nutzungsgewinne durch anbaugerätegeführten Mehrzweckeinsatz | +0.4% | Global, am stärksten in mietintensiven Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Mietflotte in Bau und Landwirtschaft
Der Teleskopstapler-Markt wird maßgeblich von Mietunternehmen geprägt, die Teleskopstapler nun als zentrale Flottenressourcen und nicht mehr als gelegentliche Ergänzungen betrachten. Dies ist besonders in Nordamerika und Europa sichtbar, wo Flottenoperatoren auf Telematik setzen, um die Auslastung zu verfolgen, Wartungen zu planen und Maschinen über längere Zeiträume im aktiven Einsatz zu halten. Dieses Modell hilft großen Käufern, Wiederholungsbestellungen mit besser vorhersehbaren Ersatzzyklen aufzugeben, was OEMs eine bessere Produktionssichtbarkeit und eine gleichmäßigere Fabrikauslastung verschafft. Der Teleskopstapler-Markt profitiert auch davon, dass Mietflotten häufig besser ausgestattete Geräte mit stärkeren Betriebszeitwerkzeugen bevorzugen, was den Wert jedes Verkaufs steigert, selbst wenn das Stückwachstum nachlässt. Anbaugeräteflexibilität verstärkt diesen Effekt, da Mietkunden Maschinen wünschen, die zwischen Gabeln, Schaufeln, Arbeitsbühnen und Handhabungswerkzeugen wechseln können, ohne an Produktivität zu verlieren. CanLift Equipments Flottenexpansion im Wert von 10 Millionen USD in Partnerschaft mit JLG im Mai 2025 zeigte, wie Telematik und Flottendiagnostik nun Teil der Kaufentscheidung sind und nicht nur ein zusätzliches Merkmal.
Nachfrage durch Infrastruktur- und Industrieprojektausführung
Der Teleskopstapler-Markt erhält weiterhin Unterstützung durch große Projektpipelines, die über lange Ausführungszeiträume wiederholtes Heben, Platzieren und Materialpositionieren erfordern. Die Nachfrage konzentriert sich nicht mehr nur auf den konventionellen Hochbau, da Industrieanlagen, Logistikparks, Netzprojekte und große öffentliche Bauvorhaben alle einen anhaltenden Maschineneinsatz erzeugen. Die Asien-Pazifik-Region bleibt für dieses Muster zentral, wobei China und Indien durch Transport-, Logistik- und Stadtentwicklungsprogramme Volumennachfrage generieren. Der Teleskopstapler-Markt gewinnt auch, wenn Auftragnehmer weniger Maschinenwechsel auf der Baustelle benötigen, was das Interesse an rotierenden Geräten und Hochhubmodellen steigert, die mehr Aufgaben innerhalb desselben Projektzyklus abdecken können. Dieses Nachfrageprofil hilft Maschinen über 10 m, schneller zu wachsen, da Hochhausbau, Turbinenservice und industrielle Stillstandsaktivitäten alle größere Reichweite und Positionierungsfähigkeit erfordern. Das Ergebnis ist ein wertorientierterer Auftragsmix, bei dem Käufer mehr Gewicht auf Reichweite, Stabilität und Baustellenvielseitigkeit legen als auf reine Hubleistung allein.
Landwirtschaftliche Mechanisierung und Arbeitskräftesubstitution
Der Teleskopstapler-Markt wird auch von Landwirten unterstützt, die von arbeitsintensiven Handhabungsmethoden zu stärker mechanisierten Tagesabläufen übergehen. Dies ist am deutlichsten in der Vieh-, Milch-, Getreide- und Ballenhandhabung sichtbar, wo Teleskopstapler für Futterbewegung, Stapeln, Beladen und Hofarbeiten über lange Betriebsstunden eingesetzt werden. Der Teleskopstapler-Markt gewinnt weiter, wenn Betriebe leistungsfähigere Maschinen wählen, da dies die Rolle einer einzelnen Einheit bei Fütterung, Lagerung und saisonaler Materialbewegung erweitert. Frankreich blieb 2025 ein starkes Beispiel mit 4.791 Zulassungen landwirtschaftlicher Teleskopstapler, während Maschinen über 4 Tonnen und 7 m schneller als die breitere Basis wuchsen, was eine Bewegung hin zu leistungsfähigeren Landmaschinen zeigt. OEMs fügen auch Betriebsintelligenz hinzu, die für den landwirtschaftlichen Einsatz geeignet ist, was die Maschine über das reine Heben hinaus wertvoller macht. Kramers integriertes dynamisches Wiegesystem, das auf der Bauma 2025 vorgestellt wurde, spiegelt diese Richtung wider, da Wiegegenauigkeit die Futterkontrolle unterstützen und Verschwendung bei Routineoperationen reduzieren kann.
Einführung elektrischer Teleskopstapler an emissionssensiblen Standorten
Der Teleskopstapler-Markt erlebt einen strukturelleren Wandel, da elektrische Plattformen von Nischenanwendungen in eine breitere Flottenplanung übergehen. Dieser Wandel wird durch emissionssensible städtische Baustellen, Innenbetrieb und Flottenbesitzer vorangetrieben, die eine geringere Wartungsbelastung und bessere Compliance-Bereitschaft wünschen. Die EU-Verordnung 2025/14 und die Stufe-V-Vorschriften helfen, diesen Wandel zu beschleunigen, indem sie Compliance und Straßennutzungsplanung in europäischen Flottenentscheidungen wichtiger machen. Der Teleskopstapler-Markt eröffnet auch einen neuen Weg durch Nachrüstprogramme, da einige Flottenoperatoren emissionsärmere Maschinen ohne vollständige Ersatzausgaben wünschen. Manitous veröffentlichter Lebenszyklusvergleich für den MLT 625e zeigte 78 % niedrigere CO2-Emissionen über die Lebensdauer und geringeren Wartungsbedarf als das Dieseläquivalent, was Käufern einen klareren wirtschaftlichen Grund für elektrifizierte Plattformen gibt. Manitou gab 2025 auch reale Tests eines nachgerüsteten elektrischen Teleskopstaplers bekannt, was darauf hindeutet, dass die Elektrifizierung auch installierte Flotten sowie die Nachfrage nach Neugeräten erreichen könnte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszyklusservicekosten | -1.0% | Global, am stärksten in Schwellenländern und KMU-Betreibersegmenten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch qualifizierte Bediener und Sicherheits-Compliance | -0.8% | Global, am ausgeprägtesten in Südasien, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Restwertvolatilität während der Flottenelektrifizierung | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Versorgungsrisiko bei Hydraulikkomponenten und Auslegerstahl | -0.4% | Global, am stärksten in Nordamerika aufgrund von Zollbelastung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszyklusservicekosten
Der Teleskopstapler-Markt steht weiterhin vor einer klaren Hürde, da die Vorabgerätekosten im Verhältnis zum Betreiber-Cashflow hoch sind, insbesondere bei kleineren Auftragnehmern und familiengeführten Betrieben. Kompakte Einstiegsmodelle bleiben zugänglicher, aber fortschrittliche 5–6-Tonnen-Geräte und Hochhubmaschinen erfordern weitaus größere Kapitalverpflichtungen, die viele kleinere Käufer nicht leicht aufbringen können. Dies drängt einen größeren Anteil des Teleskopstapler-Marktes in Richtung Mietkanäle und verzögert Ersatzzyklen in Direkteigentumssegmenten. Compliance-Engineering erhöht ebenfalls die Kosten, da neuere Dieselplattformen unter modernen Emissionsvorschriften komplexere Nachbehandlungssysteme und Serviceanforderungen benötigen.[1]Gleichzeitig passt sich der Gebrauchtgerätemarkt an das Tempo der Elektrifizierung an, was Restwerte für kleinere Betreiber und Finanzierungsanbieter schwerer einschätzbar macht. Versorgungsdruck bei Hydraulik, Konstruktionsstahl und Auslegerbauteilen fügt eine weitere Risikoebene hinzu, da Kostenvolatilität die Margen für OEMs schmälern und Verkaufspreise erhöht halten kann.
Einschränkungen durch qualifizierte Bediener und Sicherheits-Compliance
Der Teleskopstapler-Markt wird auch durch die Verfügbarkeit ausgebildeter Bediener eingeschränkt, die neuere Maschinen sicher und produktiv einsetzen können. Dieses Problem wird ernster, da Teleskopstapler rotierende Ausleger, Lastüberwachung, Anbaugeräteerkennung und andere Maschinenintelligenz hinzufügen, die den Schulungsbedarf pro Gerät erhöhen. Der Teleskopstapler-Markt spürt dies am stärksten in wachstumsstarken Regionen, wo die Geräteaufnahme schneller steigt als die Kapazität der Berufsausbildung, einschließlich Teilen Südasiens, Afrikas und Südamerikas. Sicherheitsvorschriften in Europa und den Vereinigten Staaten fügen auch Zeit-, Dokumentations- und Zertifizierungsanforderungen hinzu, die den Einsatz auf Baustellen und in Mietflotten verlangsamen können. OEMs reagieren, indem sie mehr Führung in die Maschine einbauen, einschließlich automatisierter Auslegerfunktionen und Bedienerunterstützungssysteme, die die manuelle Komplexität reduzieren.[2] Dennoch bleibt die Lücke zwischen Maschinenkapazität und Bedienerbereitschaft eine praktische Grenze dafür, wie schnell neue Käufe in produktive Nutzung umgewandelt werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
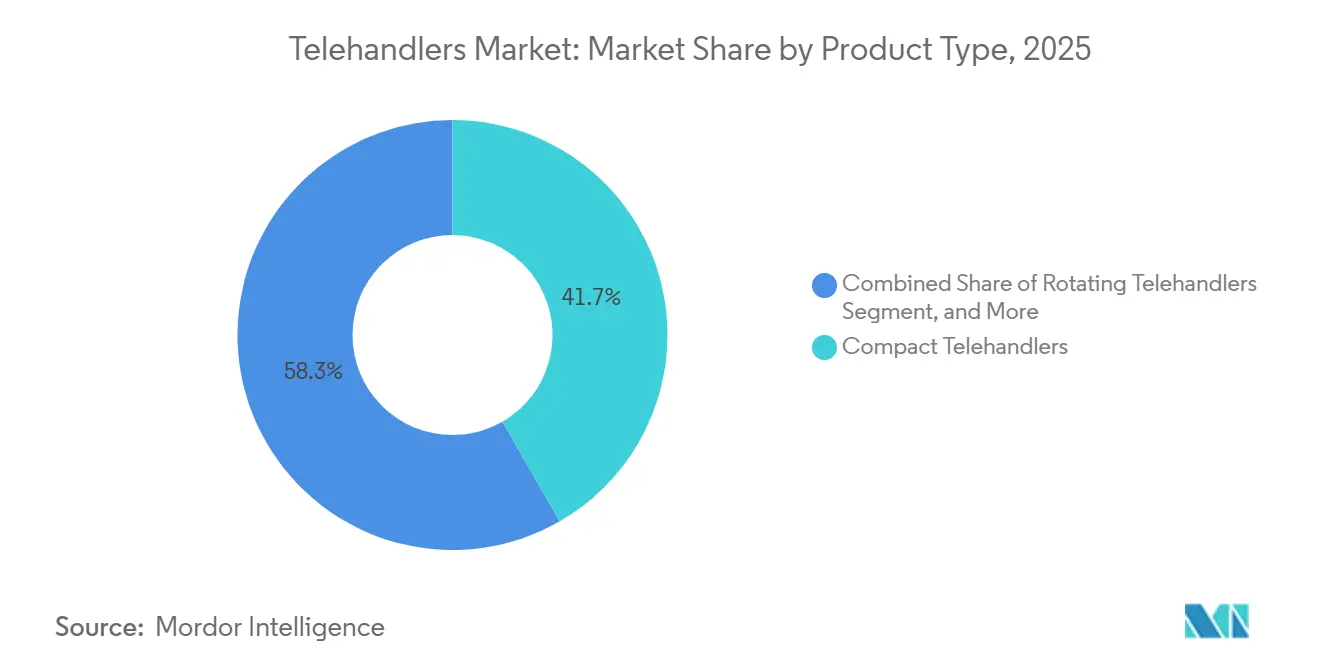
Kompaktmaschinen führen, während rotierende Geräte schnell Marktanteile gewinnenKompakt-Teleskopstapler hielten 2025 einen Anteil von 41,68 % am Teleskopstapler-Markt und machten sie zum Volumenführer innerhalb des Teleskopstapler-Marktes, da sie für die breiteste Palette von Baustellen- und Farmbedingungen geeignet sind. Ihr kleinerer Platzbedarf eignet sich für dichte städtische Baustellen, enge Farmwege, innenangrenzende Arbeitsbereiche und Einrichtungen, wo die Deckenhöhe begrenzt ist. Diese breite Einsetzbarkeit gibt Kompaktmaschinen eine dauerhafte installierte Basis in Bau, Landwirtschaft und gemischten Mietflotten. Die Teleskopstapler-Branche bevorzugt dieses Segment auch, weil Mietunternehmen Kompaktgeräte für mehr Kundenprofile einsetzen können, ohne den Anwendungsfall zu sehr einzuengen. In Frankreich blieb die Kompakt- und Landwirtschaftspositionierung für etablierte Marken stark, wobei Manitou 2025 31,1 % der Zulassungen landwirtschaftlicher Teleskopstapler ausmachte und Manitou plus JCB zusammen 57,4 % dieses Marktes erreichten.
Hochhub- und Schwerlastmaschinen bedienen eine kleinere Basis in Stückzahlen, tragen aber höhere Einnahmen pro Maschine und werden oft für Mietarbeiten ausgewählt, bei denen der Arbeitszyklus intensiver ist. Das macht sie für den Teleskopstapler-Markt wichtig, auch wenn ihr absolutes Volumen geringer ist als das von Kompaktmodellen. Rotierende Teleskopstapler sind die am schnellsten wachsende Produktkategorie und sollen bis 2031 mit einem CAGR von 7,24 % expandieren. Die Nachfrage steigt, weil Auftragnehmer eine Maschine wünschen, die mehr Hub- und Zugangsfunktionen auf einer belebten Baustelle abdeckt, was die Gerätekoordination reduziert und die Auslastung verbessert. Der Teleskopstapler-Markt verlagert sich daher hin zu funktionsreicheren rotierenden Modellen, insbesondere dort, wo Anbaugeräte-Ökosysteme, Telematik und größere Reichweite Premium-Mietpreise unterstützen können. Die Kompaktführerschaft sollte kurzfristig intakt bleiben, da die installierte Nutzungsbasis breit und die Ersatznachfrage wiederkehrend ist. Dennoch verlagert sich das Gleichgewicht der Wertschöpfung im Teleskopstapler-Markt allmählich hin zu rotierenden Plattformen, wo Kunden eher bereit sind, für Multifunktionsfähigkeit und Baustelleneffizienz zu zahlen. Diese Mixveränderung ist wichtig, da sie das Umsatzwachstum unterstützt, auch wenn die Volumenverschiebung gemessen bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Hubhöhe:
Mittlere Hubhöhen verankern das Volumen, während Hochhubgeräte das Wertwachstum antreibenDas Segment 6–10 m entfiel 2025 auf 38,84 % der Teleskopstapler-Marktgröße und war damit das breiteste Volumenband im Teleskopstapler-Markt. Dieser Bereich deckt routinemäßige Wohn- und Gewerbebauarbeiten, standardmäßige Stapelaufgaben auf Farmen und Lagerauffüllungsbedarfe ab, die keine kranähnliche Reichweite erfordern. Mietflotten bevorzugen diese Klasse, weil sie die größte Vielfalt an Nutzern bedienen kann, ohne größere Transport- oder Baustellenzugangsprobleme zu verursachen. Maschinen unter 6 m haben eine kleinere, aber stetige Rolle in beengten Räumen, innenangrenzenden Arbeiten, historischen Gebäuden, Untergrundrepararaturen und Gewächshausumgebungen. Der Teleskopstapler-Markt verlässt sich weiterhin auf diese mittlere Spezifikation, da sie Reichweite, Vielseitigkeit und Flottenproduktivität besser ausbalanciert als jedes andere Höhenband.
Geräte über 10 m sollen bis 2031 mit einem CAGR von 7,87 % wachsen, was sie zum am schnellsten wachsenden Hubhöhensegment im Teleskopstapler-Markt macht. Ihr Einsatz weitet sich im Hochhausbau, Windenergie-Servicearbeiten, industriellen Stillständen und anderen Anwendungen aus, bei denen Reichweite und stabile Platzierung wichtiger sind als einfache Lastbewegung. Die OEM-Entwicklungsaktivität folgt dieser Nachfrage. JCBs Einführung des Loadall 546-70 und 555-70 im November 2025 erweiterte seinen 7-m-Bereich auf 5,5-Tonnen-Kapazität und fügte lasterfassende Hydraulik und automatisierte Auslegerbedienelemente hinzu, was zeigt, wie Hersteller die Leistungsfähigkeit innerhalb höherwertiger Spezifikationen steigern.[3] Die Teleskopstapler-Branche nutzt dieses Segment zur Verbesserung der Margenqualität, da Hochhubgeräte normalerweise stärkere Preisgestaltung und spezialisiertere Flottenanfragen unterstützen. Dieser Teil des Teleskopstapler-Marktes ist auch dort, wo Elektrifizierung und fortschrittliche Steuerungen im Laufe der Zeit sichtbarer werden dürften, insbesondere bei städtischen und innenraumsensiblen Projekten. Während das Volumen im Bereich 6–10 m konzentriert bleibt, bewegt sich der Wertmix nach oben, da Auftragnehmer Maschinen suchen, die in ausgewählten Aufgaben speziellere Hebegeräte ersetzen können.
Nach Antriebsquelle:
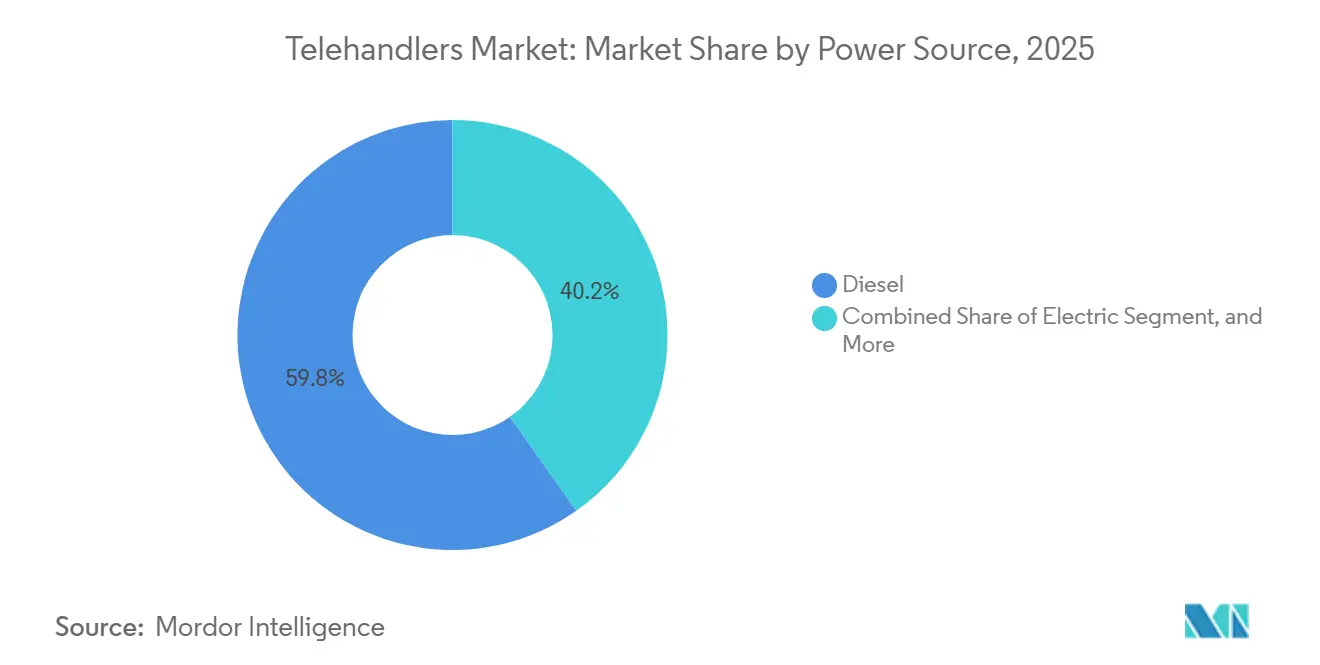
Diesel bleibt das Volumenrückgrat, während Elektro strukturellen Schwung gewinntDiesel-Teleskopstapler machten 2025 59,77 % der Teleskopstapler-Marktgröße aus und blieben damit der wichtigste Antriebsstrang im Teleskopstapler-Markt. Käufer verlassen sich weiterhin auf Diesel für starkes Drehmoment, längere Laufzeiten, einfacheres Nachtanken und zuverlässigen Einsatz auf abgelegenen Baustellen, wo der Zugang zu Ladeinfrastruktur begrenzt ist. Dies ist besonders relevant im ländlichen Bau, der Feldbewirtschaftung, Brownfield-Arbeiten und schweren Außenanwendungen. In Europa unterstützte der Wechsel von älteren Motoren zu Stufe-V-konformen Maschinen die Ersatznachfrage, da Betreiber von weniger konformen Gerätegenerationen abrückten. Hybridplattformen liegen zwischen den beiden Marktenden und bleiben am relevantesten, wo Betreiber niedrigere Emissionen wünschen, ohne die ganztägige Betriebsflexibilität aufzugeben.
Elektrische Teleskopstapler sollen bis 2031 mit einem CAGR von 8,1 % wachsen und sind damit die am schnellsten expandierende Antriebsquelle im Teleskopstapler-Markt. Dieses Wachstum wird durch emissionsarme Baustellen, Innenhandhabungsanforderungen, sinkende Batteriekosten und zunehmende OEM-Investitionen in dedizierte elektrische Designs unterstützt. Manitous Unternehmensmaterialien zeigen, dass der MLT 625e die CO2-Emissionen über die Lebensdauer um 78 % reduzieren und den Wartungsbedarf im Vergleich zum Dieseläquivalent senken kann, was den Eigentumsfall in emissionssensiblen Umgebungen stärkt.[4] Der Teleskopstapler-Markt geht auch über die Elektrifizierung neuer Maschinen allein hinaus, da Nachrüstaktivitäten beginnen, einen sekundären Weg für die emissionsärmere Flottenumrüstung zu schaffen. Mit verbesserter Batterieleistung sollte das praktische Betriebsfenster für elektrische Geräte weiterhin in Bau-, Logistik- und Landwirtschaftsarbeiten wachsen, die innerhalb vorhersehbarer täglicher Arbeitszyklen bleiben. Diesel sollte während des Prognosezeitraums die Volumenbasis bleiben, da Infrastruktur- und Fernstandortarbeiten weiterhin von seinem Betriebsprofil abhängen. Dennoch baut der Teleskopstapler-Markt eine langfristige Verschiebung auf, bei der elektrische Modelle eine stetig größere Rolle in städtischen Flotten, regulierten Regionen und der innerbetrieblichen Materialhandhabung übernehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bau verankert die Nachfrage, während Logistik als am schnellsten wachsendes Segment entstehtDer Bau repräsentierte 2025 45,16 % der Teleskopstapler-Marktgröße und blieb damit der führende Anwendungsfall im Teleskopstapler-Markt. Der Hochbau nutzt Teleskopstapler für Fassadenmaterialien, Dachmaterialien sowie Mechanik- oder Elektromodule, während Infrastrukturarbeiten zunehmend Hochhub- und Schwerlastgeräte benötigen. Diese breite Basis gibt dem Bau den größten Anteil, da er laufende städtische Bauarbeiten mit öffentlichen Projektpipelines kombiniert. Die Landwirtschaft bleibt ein weiterer wichtiger Absatzmarkt, wobei Teleskopstapler in Viehgehegen, Milchwirtschaftsbetrieben, Erntegutlagerung, Ballenhandhabung und Schüttgutbewegung eingesetzt werden. Die Teleskopstapler-Branche ist weiterhin auf Bau und Landwirtschaft angewiesen, da diese beiden Sektoren die breiteste wiederkehrende Nutzungsbasis für Kompakt-, Mittelklasse- und Spezialmaschinen bieten.
Logistik und industrielle Materialhandhabung sollen bis 2031 mit einem CAGR von 8,43 % wachsen und sind damit die am schnellsten wachsende Anwendung im Teleskopstapler-Markt. Das Wachstum ist an E-Commerce-Verteilzentren, großformatige Lagerhäuser und Industrieanlagen gebunden, die wiederholtes Hochzyklusheben mit strengeren Lärm- und Innenluftanforderungen benötigen. Elektrische Teleskopstapler sind in diesem Umfeld besonders relevant, da Betreiber niedrigere Emissionen in geschlossenen Gebäuden und weniger Einschränkungen beim Arbeitskomfort wünschen. Der Teleskopstapler-Markt wird für Logistiknutzer auch attraktiver, da Telematik, Nutzlastsichtbarkeit und Anbaugerätekontrolle die Bestandsbewegung verbessern und falsch platzierte Lasten reduzieren können. SANYs globale Teleskopstapler-Positionierung umfasst industrielle Fertigung und Hafenlogistikanwendungen, was zeigt, dass große OEMs diesen Sektor als wichtigen Expansionspfad über die traditionelle Baunachfrage hinaus sehen. Dieser Anwendungsmix ist wichtig, da er die Endnutzernachfrage verbreitert und die Abhängigkeit von einem einzelnen Bauzyklus verringert. Er verlagert auch einen Teil des Teleskopstapler-Marktes hin zu präziserer Handhabung, elektrischem Betrieb und softwaregestütztem Flottenmanagement, da Logistiknutzer mehr Gewicht auf Betriebszeit und Durchflusseffizienz legen.
Geografische Analyse
Teleskopstapler-Markt in Nordamerika und im asiatisch-pazifischen Raum
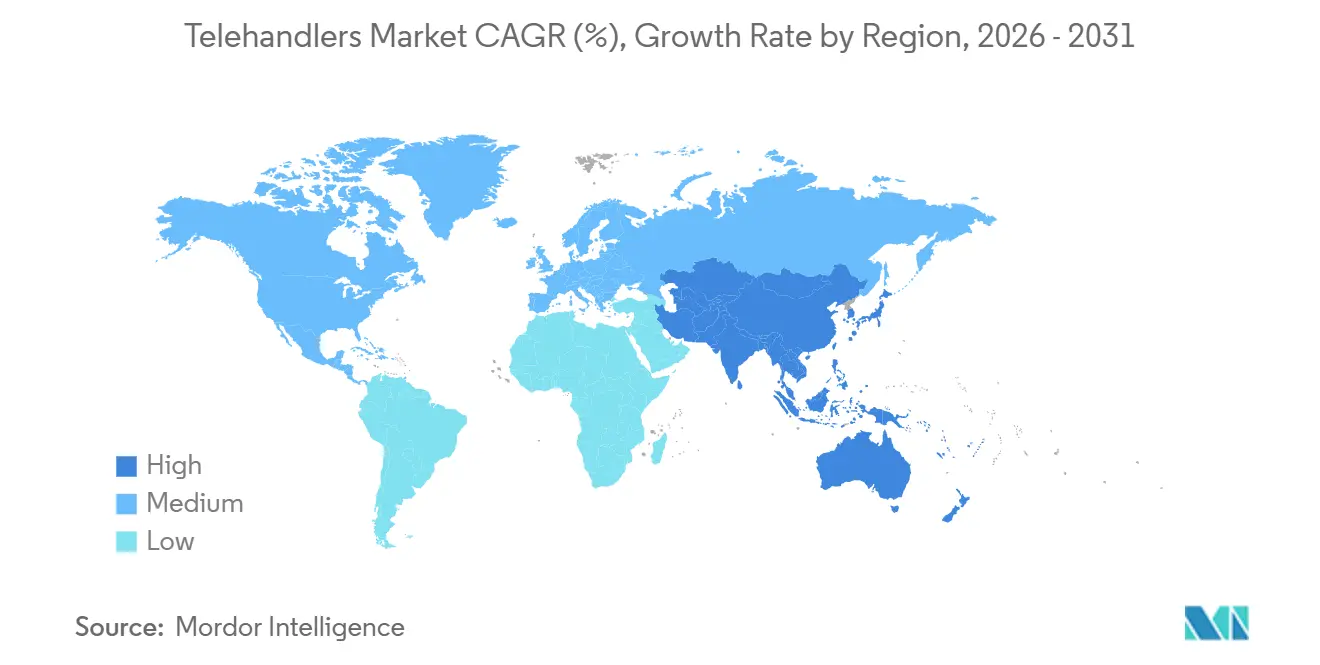
Nordamerika hielt 2025 einen Marktanteil von 31,58 %, während der asiatisch-pazifische Raum bis 2031 die höchste regionale CAGR von 7,18 % erzielen soll. China und Indien sind die zentralen Nachfragetreiber, da beide Länder weiterhin Gerätebedarf in den Bereichen Bau, Logistik und öffentliche Infrastruktur erzeugen. Der Teleskopstapler-Markt profitiert zudem von einer wachsenden Durchdringung in Südostasien, wo Urbanisierung und landwirtschaftliche Modernisierung die adressierbare Nutzerbasis erweitern. Kompakte Einheiten eignen sich für viele dieser Anwendungsfälle gut, da sie für dichte Arbeitsbereiche und gemischte landwirtschaftliche Betriebe geeignet sind. Japan und Südkorea sind reifere Märkte mit einem höheren Mechanisierungsgrad und einer ausgeprägten Präferenz für sauberere und technisch fortschrittlichere Maschinenparks.
Teleskopstapler-Markt in Europa und Nordamerika
Europa ist die technisch ausgereifteste Region im Teleskopstapler-Markt, in der Emissionskonformität, Flottenmodernisierung und Elektrifizierung schneller voranschreiten als in den meisten anderen Regionen. Die EU-Stufe V veranlasste Käufer zur Anschaffung neuerer Maschinengenerationen, während die EU-Verordnung 2025/14 einen harmonisierteren Rahmen für nicht für den Straßenverkehr bestimmte mobile Maschinen schuf, die auf öffentlichen Straßen eingesetzt werden. Frankreich, das Vereinigte Königreich, Deutschland und Italien sind die zentralen Märkte der Region. In Frankreich wurden 2025 insgesamt 4.791 landwirtschaftliche Teleskopstapler zugelassen, wobei die stärkste Nachfrage von schwereren und höheren landwirtschaftlichen Einheiten ausging – ein Hinweis auf die fortschreitende Mechanisierung und höhere Maschinenleistung in der Landwirtschaft. Nordamerika ist ebenfalls ein großer und strukturell bedeutender Teil des Teleskopstapler-Marktes, da die Mietdurchdringung hoch ist und neue Projekte zunehmend besser ausgestattete Maschinenparks erfordern.
Teleskopstapler-Markt in Nahost und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika sind wichtige Wachstumsmärkte für den Teleskopstapler-Markt, befinden sich jedoch jeweils in unterschiedlichen Phasen der Marktdurchdringung. Südamerika wird durch Investitionen in die Agrarindustrie sowie ausgewählte Bergbau- und Infrastrukturaktivitäten gestützt, während der Nahe Osten stärker durch große Bauprogramme und langfristige Projektarbeiten angetrieben wird. Saudi-Arabien und die Vereinigten Arabischen Emirate sind zentral für die regionale Nachfrage, da auf großen Baustellen schwere Materialien in der Höhe über weitläufige Projektflächen positioniert werden müssen. Afrika befindet sich noch in einer frühen Entwicklungsphase, doch Südafrika, Ägypten und Nigeria schaffen eine latente Basis für Teleskopstapler, da Bergbau, Infrastruktur und Urbanisierung zunehmen. Der Teleskopstapler-Markt könnte in diesen Regionen schneller wachsen, wenn OEMs die lokale Serviceabdeckung, Teilverfügbarkeit und Bedienerunterstützung ausbauen.
Wettbewerbslandschaft
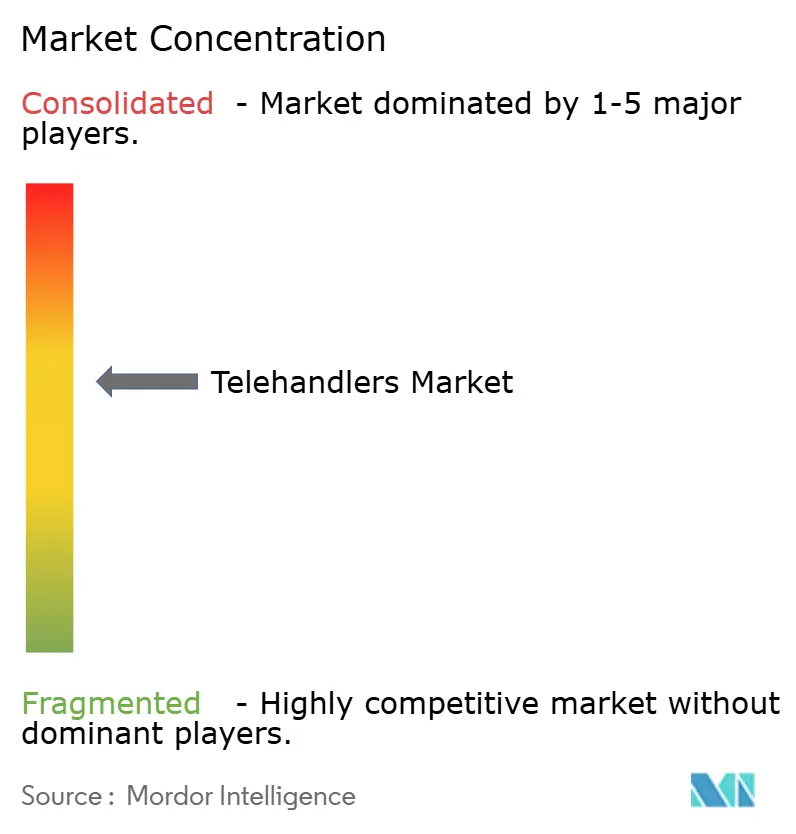
Der Teleskopstapler-Markt ist mäßig konzentriert, mit einer Kerngruppe globaler OEMs, zu der JCB, Manitou, Caterpillar, Merlo und Bobcat gehören, neben einem breiteren Feld europäischer Spezialisten und wachsender chinesischer Teilnehmer. Diese Struktur hält den Teleskopstapler-Markt wettbewerbsfähig, ohne ihn stark zu fragmentieren, da Skalierung in Fertigung, Vertrieb und Kundendienst weiterhin wichtig ist. Der Produktwettbewerb konzentriert sich nicht mehr nur auf Hubhöhe und Kapazität. Käufer vergleichen nun Elektrifizierungspläne, Telematikfähigkeit, Anbaugerätepalette und Serviceunterstützung genauer bei der Wahl zwischen Marken. Diese Verschiebung erhöht den Wert von Software, Diagnose und Maschinenintelligenz im gesamten Teleskopstapler-Markt.
JCB hat reagiert, indem es mehr Betriebsunterstützung in die Maschine selbst eingebaut hat. Seine im November 2025 eingeführten höherwertigen Loadall-Landwirtschaftsmodelle enthielten automatisierte IntelliAssist-Auslegerbedienelemente, während die vorgestellten Kompakt-Loadall-Modelle 526-60 und 530-60 für 2026 eine neu gestaltete Kabine, mehr Glasfläche, geringere Innengeräusche und verbesserte Anzeigeoptionen hinzufügten. Manitou hat im Teleskopstapler-Markt einen breiteren Plattformansatz durch sein Investitionsprogramm von 460 Millionen EUR (535 Millionen USD) verfolgt, das eine Mechanik-Schweißanlage in Candé, eine Lithium-Ionen-Batterieanlage in Castelfranco und die Übernahme der Robotiksparte von Sitia im Mai 2025 zur Unterstützung der autonomen Materialhandhabungsentwicklung umfasst. Diese Schritte zeigen, dass führende Lieferanten durch Fertigungskontrolle, Batteriefähigkeit und softwareverknüpfte Produktentwicklung konkurrieren und nicht nur durch mechanische Spezifikationen. Wacker Neuson und Kramer treiben auch Differenzierung durch Wiege- und Elektroplattforminnovation voran, was eine präzisere Handhabung und saubereren Betrieb in ausgewählten Endanwendungen unterstützt.
Der Teleskopstapler-Markt hat auch offenen Raum in der Nachrüstelektrifizierung, auf Innenlogistik ausgerichteten kompakten Elektrogeräten und unterversorgten Schwellenmärkten, wo Servicenetzwerke noch dünn sind. Chinesische Hersteller sind wichtig zu beobachten, da sie sowohl die Produktreichweite als auch die geografische Abdeckung ausweiten. XCMG präsentiert nun Teleskopstapler mit 10–17 m Hubhöhe und unterstützt sie mit einem breiten Anbaugeräteangebot, was seine Fähigkeit stärkt, in mehr als einem Anwendungsfall zu konkurrieren. SANY verfolgt einen ähnlichen Weg, indem es Teleskopstapler für Bau, industrielle Fertigung und Hafenlogistikanwendungen positioniert, was seine adressierbare Nachfragebasis erweitert. Der Teleskopstapler-Markt sollte daher aktiv und innovationsgetrieben bleiben, aber die Führung wird weiterhin OEMs begünstigen, die Gerätebreite mit starker Serviceinfrastruktur und digitalem Flottenmanagement verbinden können.
Branchenführer im Teleskopstapler-Markt
-
J C Bamford Excavators Ltd.
-
Caterpillar Inc.
-
Manitou BF SA
-
Bobcat Company
-
Terex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Teleskopstapler-Markt Unternehmen in diesem Bericht
- J C Bamford Excavators Ltd.
- Manitou BF SA
- Caterpillar Inc.
- Bobcat Company
- Terex Corporation
- JLG Industries, Inc.
- Merlo S.p.A.
- Dieci s.r.l.
- Liebherr-International AG
- Wacker Neuson SE
- Kramer-Werke GmbH
- CNH Industrial N.V.
- CLAAS KGaA mbH
- Magni Telescopic Handlers S.r.l.
- Faresin Industries SpA
- Xuzhou Construction Machinery Group Co., Ltd.
- AUSA Center, S.L.U.
- SANY Heavy Industry Co., Ltd.
- Action Construction Equipment Ltd.
- Lingong Heavy Machinery (LGMG)
Neueste Industrielle Entwicklungen in Teleskopstapler-Markt
- März 2026: Die Lingong Group wird zusammen mit ihren Tochtergesellschaften Shandong Lingong Construction Machinery (SDLG) und Lingong Heavy Machinery (LGMG) nach einer kürzlichen Konsolidierung und Markenauffrischung ihr globales Debüt auf der CONEXPO-CON/AGG 2026 geben.
- Februar 2026: SANY Marine, die Hafenmaschinerie-Geschäftseinheit der SANY Group, stellte während ihres Global Customer Summit & Smart E-Product Launch eine strategische Partnerschaft mit Construction Equipment Australia (CEA), einer Division der CFC Group, vor. Diese Allianz zielt darauf ab, SANYs Teleskopstapler und Materialhandler in Australiens expandierenden Materialhandhabungssektor einzuführen, mit Betonung einer Kombination aus robuster Langlebigkeit und modernster Innovation, speziell für die Bedürfnisse des australischen Marktes konzipiert.
- Mai 2025: CanLift Equipment investierte 10 Millionen USD in Partnerschaft mit JLG Industries und fügte mehr als 70 Maschinen hinzu, darunter rotierende Teleskopstapler und Ultra-Kompakt-Teleskopstapler, wobei ClearSky Smart Fleet und SkyPower als wichtige Differenzierungsmerkmale für seine kanadische Mietflotte genannt wurden.
- Mai 2025: Manitou Group übernahm die Robotiksparte von Sitia, einschließlich geistigen Eigentums und 7 Spezialingenieuren, und gründete Manitou Group Robotics, um die autonome Materialhandhabungsentwicklung im Einklang mit seiner LIFT-2030-Strategie zu beschleunigen.
Globaler Teleskopstapler-Markt Berichtsumfang
Der Teleskopstapler-Markt umfasst teleskopische Materialhandhabungsmaschinen, die Gabelstaplerhub mit kranähnlicher Reichweite durch einen ausfahrbaren Ausleger kombinieren. Diese Maschinen werden verwendet, um schwere Lasten in der Höhe oder in schwer zugänglichen Bereichen in Bau, Landwirtschaft und Industriebetrieb zu heben, zu bewegen und zu platzieren.
Der Teleskopstapler-Markt ist segmentiert nach Produkttyp (Kompakt-Teleskopstapler, Hochhub-Teleskopstapler und Schwerlast-Teleskopstapler), Hubhöhe (unter 6 Meter, 6–10 Meter und über 10 Meter), Antriebsquelle (Diesel, Hybrid und Elektro), Anwendung (Bau, Landwirtschaft, Bergbau und Steinbrüche sowie Logistik und industrielle Materialhandhabung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Kompakt-Teleskopstapler |
| Hochhub-Teleskopstapler |
| Schwerlast-Teleskopstapler |
| Unter 6 Meter |
| 6–10 Meter |
| Über 10 Meter |
| Diesel |
| Hybrid |
| Elektro |
| Bau | Hochbau |
| Infrastruktur und Tiefbau | |
| Landwirtschaft | Vieh- und Milchwirtschaft |
| Ernte- und Schüttguthandhabung | |
| Bergbau und Steinbrüche | |
| Logistik und industrielle Materialhandhabung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kompakt-Teleskopstapler | |
| Hochhub-Teleskopstapler | ||
| Schwerlast-Teleskopstapler | ||
| Nach Hubhöhe | Unter 6 Meter | |
| 6–10 Meter | ||
| Über 10 Meter | ||
| Nach Antriebsquelle | Diesel | |
| Hybrid | ||
| Elektro | ||
| Nach Anwendung | Bau | Hochbau |
| Infrastruktur und Tiefbau | ||
| Landwirtschaft | Vieh- und Milchwirtschaft | |
| Ernte- und Schüttguthandhabung | ||
| Bergbau und Steinbrüche | ||
| Logistik und industrielle Materialhandhabung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Teleskopstapler-Markt bis 2031 erreichen?
Der Teleskopstapler-Markt soll bis 2031 11,22 Milliarden USD erreichen, ausgehend von 8,38 Milliarden USD im Jahr 2026, bei einem CAGR von 6,01 % über 2026–2031.
Welche Region führt die Teleskopstapler-Nachfrage an?
Nordamerika führte 2025 mit einem Anteil von 31,58 % und ist auch das am schnellsten wachsende regionale Segment mit einem CAGR von 7,18 % bis 2031.
Welche Produktkategorie wächst im Teleskopstapler-Markt am schnellsten?
Rotierende Teleskopstapler sind der am schnellsten wachsende Produkttyp mit einem prognostizierten Wachstum von 7,24 % CAGR bis 2031.
Warum gewinnen elektrische Teleskopstapler an Bedeutung?
Elektrische Modelle profitieren von Emissionsvorschriften, Anforderungen für den Inneneinsatz und geringerem Wartungsbedarf, und das Segment soll bis 2031 mit einem CAGR von 8,12 % wachsen.
Welche Anwendung erzeugt die größte Nachfrage nach Teleskopstaplern?
Der Bau blieb 2025 die größte Anwendung mit einem Anteil von 45,16 %, unterstützt durch Hochbauarbeiten und Infrastrukturprojekte.
Was ist die wichtigste Wettbewerbsverschiebung unter Teleskopstapler-Herstellern?
Der Wettbewerb verlagert sich von reiner Hubkapazität hin zu Telematik, Elektrifizierung, Anbaugeräten und Gesamteigentumskosten, wobei führende Unternehmen in Batterien, Automatisierung und Maschinenintelligenz investieren.