
Marktgröße und Marktanteil für Talentgewinnung im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.85 Milliarden US-Dollar |
| Marktgröße (2031) | 51.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.93 % |
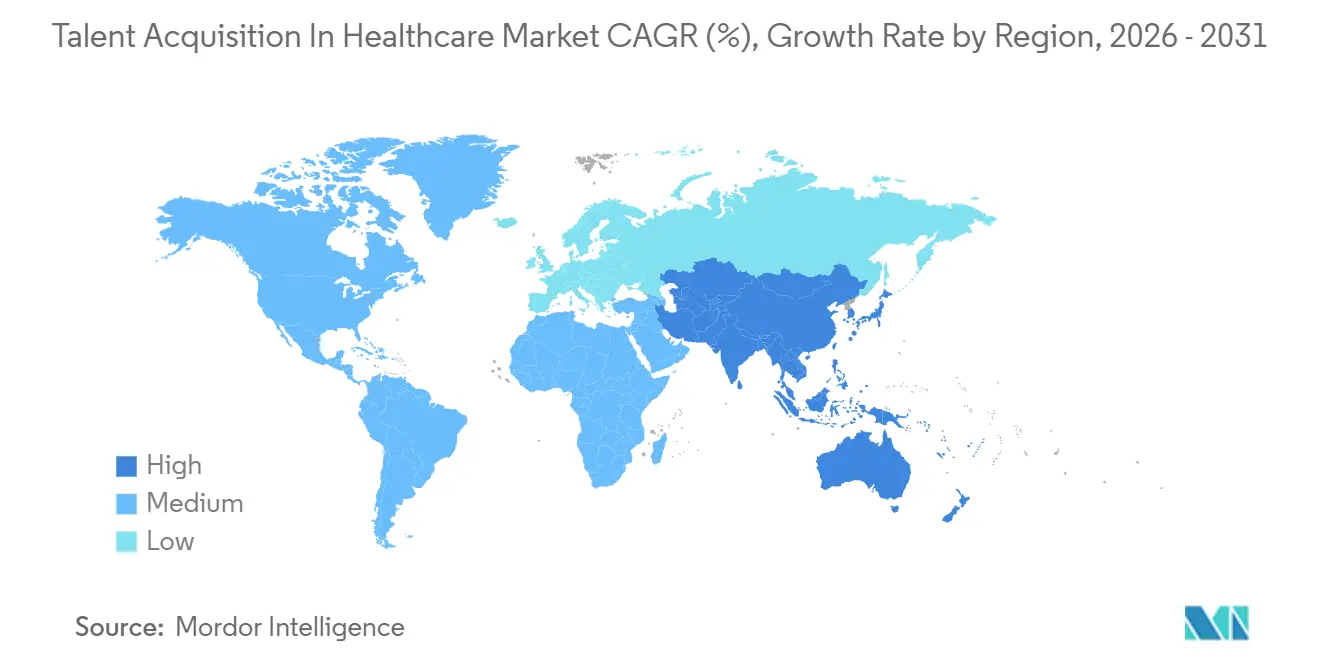
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
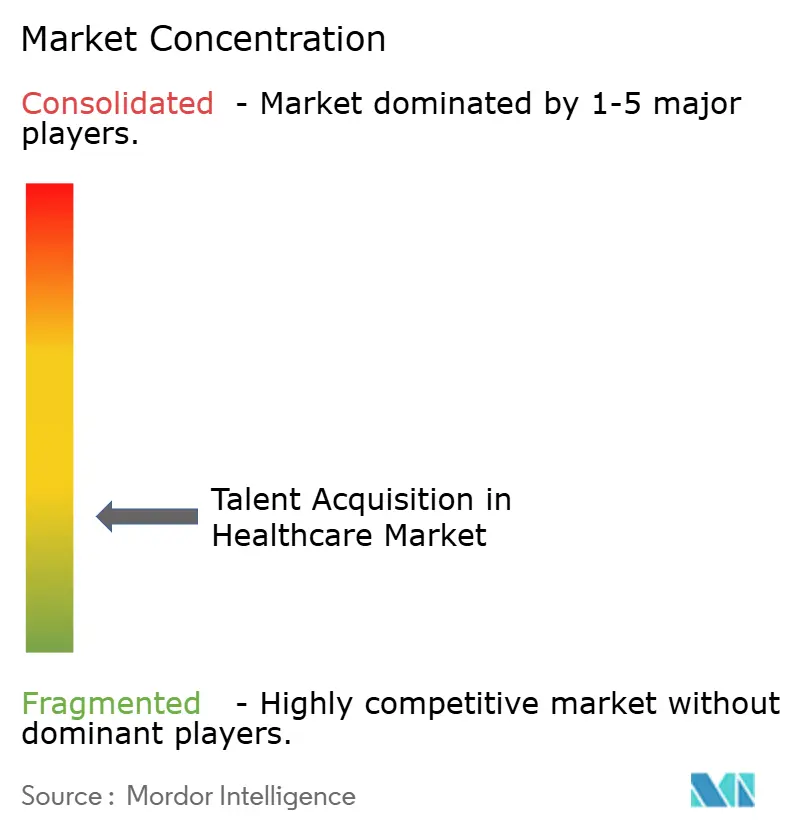
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Talentgewinnung im Gesundheitswesen von Mordor Intelligence
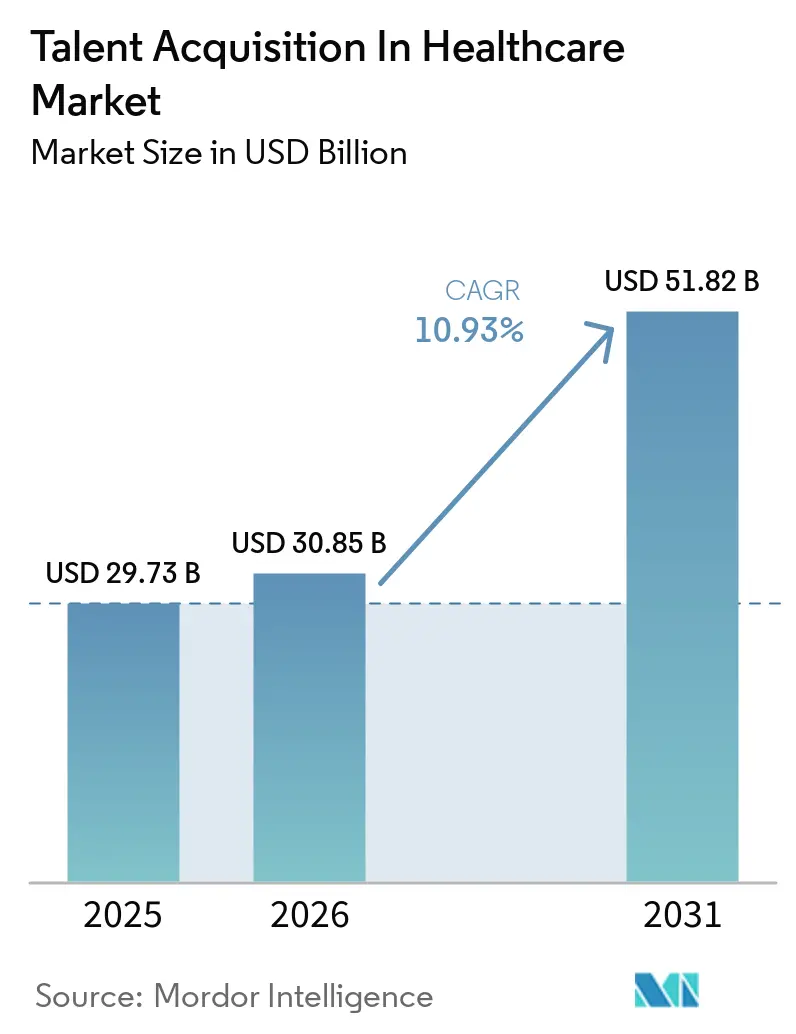
Der Markt für Talentgewinnung im Gesundheitswesen wurde im Jahr 2025 auf 29,73 Milliarden USD bewertet und wird voraussichtlich von 30,85 Milliarden USD im Jahr 2026 auf 51,82 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,93 % während des Prognosezeitraums (2026-2031). Strukturelle Arbeitskräftemangel, verbunden mit einer aggressiven Erweiterung der Krankenhauskapazitäten, veranlassen Anbieter dazu, automatisierte Zertifizierungs- und bundesstaatenübergreifende Lizenzierungsabläufe einzuführen, die Einstellungszyklen rationalisieren. Dauerhafte Veränderungen in der Versorgungserbringung, die Normalisierung der Telemedizin, das Wachstum ambulanter Operationszentren und der Aufstieg der häuslichen Akutversorgung fragmentieren die Nachfrage über verschiedene Versorgungsumgebungen hinweg und zwingen Personalvermittler dazu, Kliniker für unterschiedliche Praxisumgebungen zu gewinnen. Gleichzeitig fördert die Leitlinie der Kommission für Chancengleichheit bei der Beschäftigung aus dem Jahr 2024 zur Prüfung von Werkzeugen der künstlichen Intelligenz (KI) einen gemischten Ansatz, der prädiktive Analytik mit menschlicher Aufsicht verbindet. Das Ergebnis ist ein Ökosystem, in dem sich der Markt für Talentgewinnung im Gesundheitswesen über die Digitalisierung von Formularen hinaus hin zur Orchestrierung einer durchgängigen Belegschaftsintelligenz bewegt.
Wichtigste Erkenntnisse des Berichts
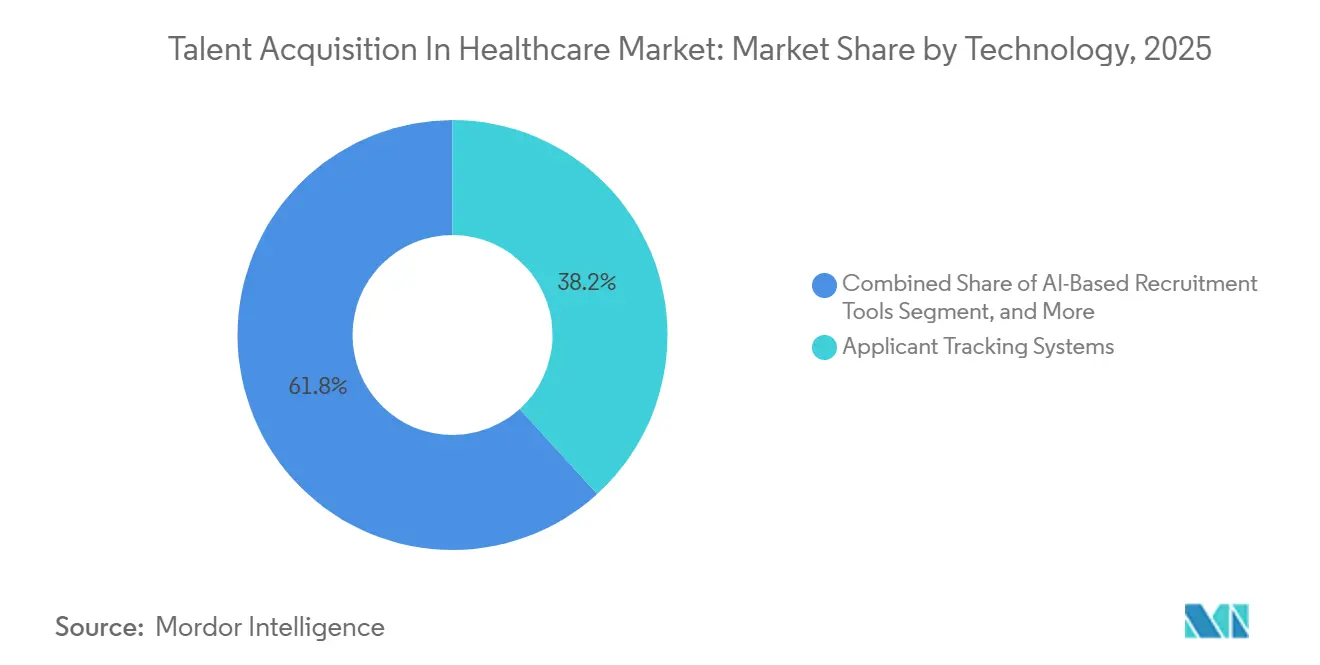
- Nach Technologie hielten Bewerberverfolgungssysteme im Jahr 2025 einen Anteil von 38,28 % der Ausgaben, während KI-basierte Rekrutierungswerkzeuge bis 2031 mit 12,19 % expandieren, was einen Wandel hin zur prädiktiven Kandidatenabgleichung unterstreicht, der den Markt für Talentgewinnung im Gesundheitswesen neu gestaltet.
- Nach Dienstleistungsart dominierte die Festanstellung im Jahr 2025 mit einem Umsatzanteil von 41,43 %, während Vertretungsarzt-Dienste mit 11,43 % wachsen, was das Burnout von Ärzten und eine Präferenz für episodische Engagements widerspiegelt, die die Marktlandschaft für Talentgewinnung im Gesundheitswesen neu definieren.
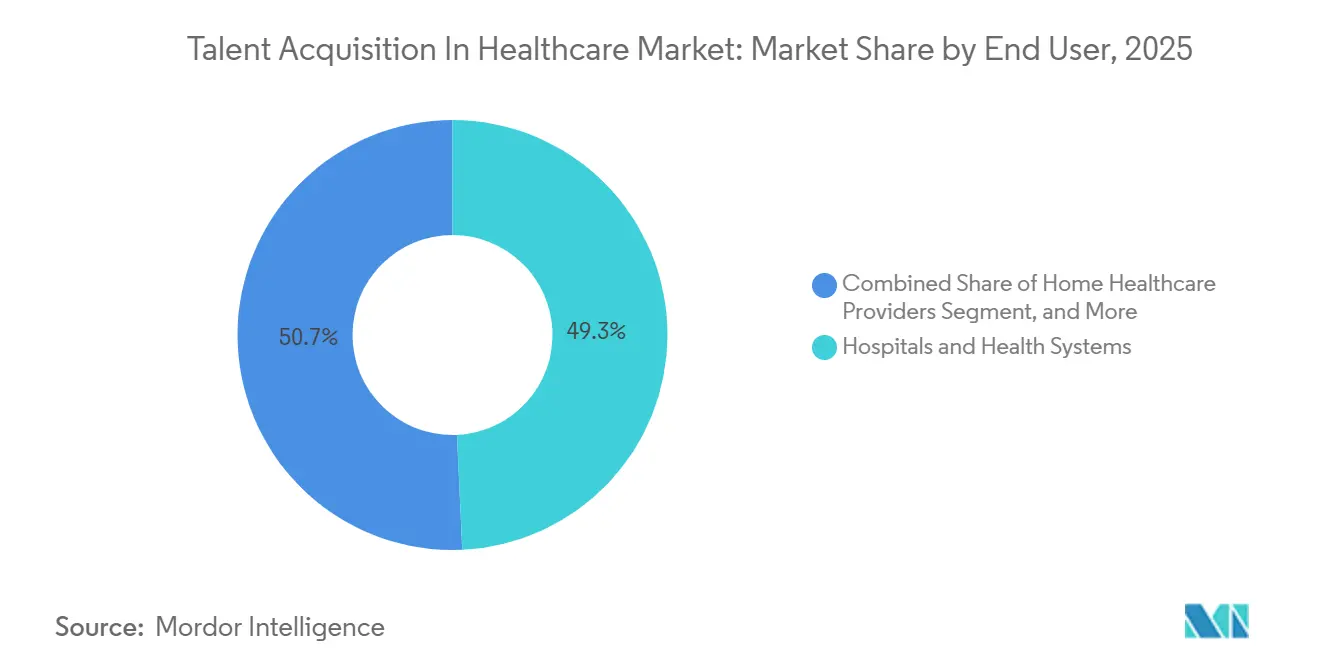
- Nach Endnutzer entfielen im Jahr 2025 49,28 % der Ausgaben auf Krankenhäuser und Gesundheitssysteme, während häusliche Gesundheitsdienstleister mit 12,71 % wachsen, da Reformen bei Medicare Advantage postakute Leistungen zu Hause belohnen und die Nachfrage im Markt für Talentgewinnung im Gesundheitswesen beschleunigen.
- Nach Modus erfasste die ausgelagerte Talentgewinnung im Jahr 2025 54,23 % des Einsatzwerts, aber hybride Modelle wachsen mit 11,82 % und ermöglichen es Gesundheitssystemen, strategische Rollen intern zu behalten, während sie die Kapazitäten Dritter für die routinemäßige Einstellung im Markt für Talentgewinnung im Gesundheitswesen nutzen.
- Nach Geografie sicherte sich Nordamerika im Jahr 2025 einen Umsatzanteil von 37,21 %, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 10,94 % verzeichnet, da der Krankenhausbau in Indien, Saudi-Arabien und den Vereinigten Arabischen Emiraten den regionalen Schwung im Markt für Talentgewinnung im Gesundheitswesen antreibt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Arbeitskräftemangel in Berufen der alliierten Gesundheitsversorgung | +2.8% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Beschleunigung der digitalen Transformation von Krankenhaus-Personalfunktionen | +2.1% | Nordamerika und Europa führend, asiatisch-pazifischer Raum aufholend | Mittelfristig (2-4 Jahre) |
| Wandel hin zu flexiblen, auf Gelegenheitsarbeit basierenden klinischen Personalmodellen | +1.7% | Nordamerika, Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Einführung KI-gestützter Beschaffung zur Reduzierung der Zeit bis zur Einstellung | +1.5% | Nordamerika, Europa, ausgewählte Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsender regulatorischer Druck zur Automatisierung der Zertifizierungsüberprüfung | +1.3% | Vereinigte Staaten, Europäische Union | Mittelfristig (2-4 Jahre) |
| Ausweitung der grenzüberschreitenden Telemedizin, die globale Talentpools antreibt | +0.9% | Global, frühe Gewinne im Nahen Osten und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Arbeitskräftemangel in Berufen der alliierten Gesundheitsversorgung
Vakanzen in der alliierten Gesundheitsversorgung zwingen Krankenhäuser dazu, Prämienpreise für Zeitarbeitskräfte zu zahlen, was die Betriebsmargen belastet und aggressive Rekrutierungsinvestitionen antreibt. Die Amerikanische Krankenhausvereinigung berichtete im Jahr 2025, dass 94 % der Führungskräfte die Personalbesetzung als ihr wichtigstes operatives Problem einstuften, wobei die jährliche Fluktuation bei Atemtherapeuten und Radiologietechnikern 30 % überstieg. Die Einschreibungen in Programmen der alliierten Gesundheitsversorgung sanken zwischen 2020 und 2024 um 8 %, während die Nachfrage nach ambulanter Diagnostik im gleichen Zeitraum um 17 % stieg. Gesundheitssysteme starten Ausbildungspipelines, aber diese Programme benötigen drei bis fünf Jahre, um zertifizierte Arbeitskräfte hervorzubringen, was eine akute Lücke hinterlässt, die Personalvermittlungsagenturen durch Tagesaushilfen ausnutzen. Ländliche Anbieter sind am stärksten betroffen, da Kliniker sich in Städten für höhere Löhne konzentrieren, was kleine Krankenhäuser dazu zwingt, auf Reisende zurückzugreifen, deren Kosten 40-60 % höher sind als die von Festangestellten. Folglich muss die Talentgewinnung im Gesundheitswesen kurzfristige Überbrückungsmaßnahmen mit langfristiger Personalentwicklung in Einklang bringen.[1]
Beschleunigung der digitalen Transformation von Krankenhaus-Personalfunktionen
Die Digitalisierung des Krankenhaus-Personalwesens entwickelt sich von der Back-Office-Automatisierung hin zur strategischen Personalprognose. Das Kinderkrankenhaus Philadelphia reduzierte die Zeit bis zur Einstellung von Pflegepersonal von 62 auf 38 Tage, nachdem es 2024 ein KI-gestütztes Bewerberverfolgungssystem eingeführt hatte, und sparte dabei schätzungsweise 4,2 Millionen USD jährlich. Moderne Plattformen integrieren sich nun mit elektronischen Gesundheitsakten, um leistungsstarke Kliniker zu identifizieren, bevor sie auf den Arbeitsmarkt kommen, und senken die Kosten pro Einstellung um 30-40 %. Zertifizierungsanbieter wie Propelus komprimieren das Onboarding von 45 auf 15 Tage, sodass Krankenhäuser die Kapazitäten während saisonaler Spitzen schneller hochfahren können. Der Nationale Ausschuss für Qualitätssicherung schrieb 2025 eine monatliche Sanktionsüberwachung vor und drängte Einrichtungen zur automatisierten Compliance. Diese Durchbrüche stärken eine datengesteuerte Kultur, die neu definiert, wie der Markt für Talentgewinnung im Gesundheitswesen funktioniert.[2]
Wandel hin zu flexiblen, auf Gelegenheitsarbeit basierenden klinischen Personalmodellen
Plattformen für Gelegenheitsarbeit ahmen die Dynamik von Fahrdienstvermittlungen nach und ermöglichen es Klinikern, in Echtzeit auf Schichten zu bieten und Aufgaben zu wählen, die ihren Lebensstilbedürfnissen entsprechen. Eine Umfrage der Amerikanischen Pflegevereinigung aus dem Jahr 2025 ergab, dass 62 % der Pflegekräfte unter 35 Jahren Vertrags- oder Tagesarbeit gegenüber einer Vollzeitbeschäftigung bevorzugten. Einrichtungen reagieren darauf, indem sie interne Springerpools einrichten, aber externe Plattformen bündeln die Nachfrage über Arbeitgeber hinweg und zahlen Prämien, mit denen Krankenhäuser nur schwer mithalten können. Obwohl die Rotation Risiken für die Versorgungskontinuität erhöht, bietet die Gelegenheitsarbeit schnelle Entlastung bei Grippewellen und Naturkatastrophen. Der Markt für Talentgewinnung im Gesundheitswesen kalibriert sich daher rund um Flexibilität neu und balanciert klinische Qualität mit den Präferenzen der Belegschaft.[3]
Einführung KI-gestützter Beschaffung zur Reduzierung der Zeit bis zur Einstellung
KI-Werkzeuge durchsuchen Millionen von Berufsprofilen, um passive Kandidaten zu entdecken, und reduzieren die Arbeitsbelastung von Personalvermittlern um bis zu 60 %. Videointerviews, die durch natürliche Sprachverarbeitung bewertet werden, beschleunigen Auswahlentscheidungen weiter. Allerdings argumentierten Gewerkschaften in 17 US-Bundesstaaten im Jahr 2025, dass Algorithmen Pflegekräfte in der Mitte ihrer Karriere benachteiligen, was Krankenhäuser dazu veranlasste, manuelle Überprüfungsebenen einzubauen. Im Jahr 2024 schrieb die Kommission für Chancengleichheit bei der Beschäftigung jährliche Voreingenommenheitsprüfungen von KI-Systemen vor und trieb damit „Mensch-in-der-Schleife”-Betriebsmodelle voran. Diese Schutzmaßnahmen prägen die Einführungskurven im Markt für Talentgewinnung im Gesundheitswesen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Empfindlichkeit von Kandidatendaten gegenüber Cybersicherheitsverletzungen | -1.2% | Global; akut in Nordamerika | Kurzfristig ≤ 2 Jahre |
| Fragmentierte Lizenzierungsregeln in US-Bundesstaaten und EU-Mitgliedstaaten | -0.9% | Vereinigte Staaten; Europäische Union | Mittelfristig 2-4 Jahre |
| Gewerkschaftlich geführter Widerstand gegen algorithmische Screening-Werkzeuge | -0.6% | Nordamerika; ausgewählte europäische Märkte | Kurzfristig ≤ 2 Jahre |
| Budgetbeschränkungen in ländlichen Einrichtungen und Einrichtungen der Grundversorgung | -0.8% | Ländliche Vereinigte Staaten; Teile Afrikas und Südamerikas | Langfristig ≥ 4 Jahre |
| Quelle: Mordor Intelligence | |||
Hohe Empfindlichkeit von Kandidatendaten gegenüber Cybersicherheitsverletzungen
Rekrutierungsplattformen speichern Sozialversicherungsnummern, Lizenznachweise und Kunstfehlerhistorien, was sie zu bevorzugten Zielen für Ransomware macht. Der Angriff auf Change Healthcare im Februar 2024 legte Daten von über 100 Millionen Personen offen und verursachte Sanierungskosten von 2,3 Milliarden USD.[4] Gemäß dem Gesetz zur Übertragbarkeit und Rechenschaftspflicht von Krankenversicherungen können unzureichende Schutzmaßnahmen zu Bußgeldern von bis zu 1,5 Millionen USD pro Verstoß führen. Krankenhäuser verlangen nun von Anbietern eine SOC-2-Typ-II-Zertifizierung und jährliche Penetrationstests, was die Compliance-Kosten in die Höhe treibt, insbesondere für kleine Agenturen. Diese Cyberrisiken dämpfen den Investitionsappetit im Markt für Talentgewinnung im Gesundheitswesen.
Fragmentierte Lizenzierungsregeln in US-Bundesstaaten und EU-Mitgliedstaaten
Die Fragmentierung der Lizenzierung verlangsamt die bundesstaatenübergreifende und grenzüberschreitende Einstellung. Stand 2025 haben 41 Bundesstaaten den erweiterten Pflegelizenz-Kompakt übernommen, doch Kalifornien und New York verlangen weiterhin eigenständige Zertifizierungen, die das Onboarding um 60-90 Tage verlängern. Nur 40 Bundesstaaten nehmen am Zwischenstaatlichen Medizinlizenz-Kompakt teil, und jede neue Lizenz kann bis zu 1.500 USD kosten. In Europa schreiben Mitgliedstaaten Sprachprüfungen vor, die über die Anforderungen der Richtlinie 2005/36/EG hinausgehen, und verzögern den Eintritt ausländischer Pflegekräfte um 6-12 Monate. Diese Hürden schränken die Mobilität von Klinikern ein und erhöhen den Verwaltungsaufwand im Markt für Talentgewinnung im Gesundheitswesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
KI-Werkzeuge gestalten die Kandidatenentdeckung neuBewerberverfolgungssysteme machten im Jahr 2025 38,28 % der Ausgaben aus und bleiben das Aufzeichnungssystem für die meisten Krankenhäuser. Das Wachstum des Segments verlangsamt sich jedoch, da Käufer Plattformen priorisieren, die sich mit Gehaltsabrechnung, Dienstplanung und elektronischen Gesundheitsakten verbinden. KI-gestützte Beschaffungs- und Kandidatenbeziehungsmanagementlösungen, die jährlich um 12,19 % wachsen, definieren neu, wie sich der Markt für Talentgewinnung im Gesundheitswesen auf der Technologieebene entwickelt. Krankenhäuser, die diese Werkzeuge einsetzen, berichten von Reduzierungen der Zeit bis zur Einstellung um 20-30 % und niedrigeren „Ghosting”-Raten, da maschinelle Lernmaschinen Kandidaten mit automatisierten Erinnerungen anstoßen.
Der Marktanteil für traditionelle Software zur Hintergrundüberprüfung schrumpft, da Krankenhäuser einheitliche Systeme suchen, die Strafregisterprüfungen, Lizenzverifizierung und Referenzprüfungen in einem einzigen Arbeitsablauf durchführen. Videointerviews bleiben für Telemedizinrollen üblich, aber der Preisdruck treibt die Konsolidierung voran. Anbieter, die sich durch prädiktive Analytik differenzieren, wie z. B. die Empfehlung wettbewerbsfähiger Vergütungsbänder auf der Grundlage regionaler Benchmarkdaten, gewinnen an Bedeutung, insbesondere bei großen Systemen, die jährlich Tausende von Klinikern einstellen.

Nach Dienstleistungsart:
Vertretungsarzt-Dienste gewinnen an Bedeutung, da Burnout anhältDie Festanstellung erzielte im Jahr 2025 41,43 % des Umsatzes und spiegelt die anhaltende Nachfrage nach Vollzeitklinikern wider. Doch das steigende Burnout von Ärzten treibt eine CAGR von 11,43 % für Vertretungsarzt-Dienste an, die nun ein kritisches Druckventil für Einrichtungen in abgelegenen Regionen darstellen. Dieses Wachstum beeinflusst den Markt für Talentgewinnung im Gesundheitswesen, da episodische Verträge Prämienverrechnungssätze erzielen, die die Inflation übertreffen.
Managed-Service-Anbieter und Rekrutierungsprozess-Outsourcing gewinnen weiterhin Marktanteile, indem sie gebündelte Zeitarbeit, Compliance-Überwachung und Anbieterkonsolidierung anbieten. Krankenhäuser, die Managed-Service-Anbieter nutzen, berichten von Verwaltungseinsparungen von 15-20 %, da ein einziges Dashboard die Rechnungsstellung und die Zertifizierungsverfolgung vereinheitlicht. Gleichzeitig weitet sich die vorübergehende Personalbesetzung in der alliierten Gesundheitsversorgung über die Atemtherapie hinaus auf Bildgebungs- und Laborspezialitäten aus und erweitert den Umfang der Talentgewinnung in der Gesundheitsbranche.
Nach Endnutzer:
Häusliche Gesundheitsversorgung steigt aufgrund von ZahlungsreformenKrankenhäuser und Gesundheitssysteme bleiben die größten Käufer und machen 49,28 % der Ausgaben im Jahr 2025 aus, aber häusliche Gesundheitsdienstleister verzeichnen ein jährliches Wachstum von 12,71 %. Erstattungsänderungen im Rahmen von Medicare Advantage fördern Krankenhaus-zu-Hause-Modelle und verändern damit die Nachfragemuster im Markt für Talentgewinnung im Gesundheitswesen. Agenturen müssen Pflegekräfte auf Kompetenz im Umgang mit Fernüberwachungstechnologie neben traditionellen Bettseitenfähigkeiten überprüfen.
Ambulante Operationszentren suchen perioperative Pflegekräfte, die tagesklinische Entlassungspfade managen können, während Diagnoselabore für chronische Krankheitspanels Personal einstellen, die sich nach der COVID-19-Normalisierung von Routinetests verbreitet haben. Langzeitpflegeeinrichtungen sehen sich mit einer Fluktuation von über 40 % konfrontiert und sind daher stärker auf Agenturen angewiesen. Insgesamt diversifizieren diese Verschiebungen die Talentgewinnung im Markt für Gesundheitswesen über die Endnutzer hinweg.
Nach Modus:
Hybride Modelle balancieren Kontrolle und EffizienzAusgelagerte Modelle machten im Jahr 2025 54,23 % des Werts aus, aber eine prognostizierte CAGR von 11,82 % für hybride Ansätze signalisiert eine differenzierte Beschaffungslandschaft. Große integrierte Versorgungsnetzwerke behalten strategische Einstellungen intern, um die kulturelle Ausrichtung zu schützen, lagern jedoch hochvolumige Hilfsfunktionen an Anbieter von Rekrutierungsprozess-Outsourcing aus und schaffen damit eine gemischte Struktur innerhalb des breiteren Marktes für Talentgewinnung im Gesundheitswesen.
Einheitliche Technologiesysteme machen die hybride Überwachung durchführbar, indem sie Pipelines konsolidieren, unabhängig davon, ob Leads von einem internen Personalvermittler oder einem Agenturpartner stammen. Krankenhäuser, die hybride Managed-Service-Anbieter-Vereinbarungen übernehmen, berichten von einer 360-Grad-Transparenz bei Kosten pro Einstellung, Besetzungsquoten und Zertifizierungsverzögerungen. Da Erstattungsmodelle den Fokus auf Qualitätsergebnisse schärfen, wird die Beibehaltung der strategischen Aufsicht über die Ärzterekrutierung bei gleichzeitiger Nutzung der Geschwindigkeit Dritter für Unterstützungsrollen zum dominierenden Betriebsmodell.
Geografische Analyse
Markt für Talentakquise im Gesundheitswesen in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 37,21 %, gestützt durch die bundesstaatenübergreifende Lizenzkomplexität der Vereinigten Staaten, überdurchschnittliche Klinikerlöhne und einen Kostenträgermix, der Premium-Abrechnungssätze aufrechterhält. Die verstärkte Einführung des Enhanced Nurse Licensure Compact in 41 Bundesstaaten erleichtert die Mobilität von Pflegefachkräften, doch Kalifornien und New York behalten eigenständige Verfahren bei, die das Onboarding verlängern. Kanada stärkt die Versorgung im ländlichen Raum durch die Aufnahme von 4.200 internationalen Medizinabsolventen im Jahr 2025, ein Anstieg von 18 % gegenüber 2023. Mexikos boomender Privatklinikenmarkt entlang der Grenze zieht zweisprachige Pflegeteams an und lenkt grenzüberschreitende Rekrutierungsausgaben in den Markt für Talentakquise im Gesundheitswesen.
Markt für Talentakquise im Gesundheitswesen in der Asien-Pazifik-Region und im Nahen Osten
Der asiatisch-pazifische Raum verzeichnet die schnellste regionale Wachstumsdynamik mit einer CAGR von 10,94 % bis 2031. Indiens Überschuss von 140.000 Pflegefachkräften im Jahr 2025 speist ausgehende Personalvermittlungspipelines in die Länder des Golf-Kooperationsrats und nach Australien. Der Krankenhausausbau im Rahmen von Saudi-Arabiens Vision 2030 sowie das Wachstum von Fachkliniken in den Vereinigten Arabischen Emiraten verstärken die regionale Nachfrage. Japan sieht sich einer alternden Bevölkerung gegenüber – 28,7 % der Bevölkerung sind 2025 über 65 Jahre alt –, was Investitionen in Robotik und Aufgabenverlagerung zur Kompensation des Pflegekräftemangels anregt. Chinas Privatklinikenbereich wächst jährlich um 12 %, doch provinzielle Lizenzvorgaben und Hukou-Beschränkungen behindern nationale Personalvermittlungsplattformen und begrenzen Skalenvorteile bei der regionalen Talentakquise im Gesundheitswesen.
Markt für Talentakquise im Gesundheitswesen in Europa und Südamerika
Europas Freizügigkeitsrichtlinie vereinfacht theoretisch die Anerkennung von Qualifikationen, doch Sprach- und Kompetenzprüfungen in Deutschland, Frankreich und Italien schaffen Engpässe. Deutschland stellte 2025 insgesamt 12.400 ausländische Pflegefachkräfte ein, überwiegend aus den Philippinen und Indien, um dem demografischen Druck entgegenzuwirken. Der National Health Service des Vereinigten Königreichs besetzte 2025 35 % der offenen Pflegestellen mit internationalen Fachkräften, doch der Wettbewerb durch Golfstaaten, die höhere Löhne bieten, schwächt dessen Anziehungskraft. Südamerika bleibt weitgehend unerschlossen, obwohl private Krankenhausgruppen in Brasilien und Argentinien beginnen, strukturiertes Lieferantenmanagement einzuführen, was auf künftige Wachstumschancen im Markt für Talentakquise im Gesundheitswesen hindeutet.
Wettbewerbslandschaft
Die fünf größten globalen Unternehmen hielten im Jahr 2025 nur einen bescheidenen Anteil, was darauf hindeutet, dass der Markt für Talentgewinnung im Gesundheitswesen mäßig fragmentiert ist. AMN Healthcare Services und CHG Healthcare Services nutzen Managed-Service-Anbieter-Verträge, um mehrjährige Beziehungen zu etablieren, indem sie Zeitarbeit und Festanstellung unter einheitlichen Vereinbarungen bündeln, die die Krankenhausbeschaffung rationalisieren. Aya Healthcare nutzt eine Mobile-First-Plattform, die die Vermittlungszeit von 45 auf 20 Tage verkürzt und bei jüngeren Klinikern Anklang findet, die Echtzeit-Schichtgebote suchen.
Cross Country Healthcare und Ingenovis Health differenzieren sich durch Breite, indem sie Pflege, alliierte Gesundheitsversorgung und Arztspezialitäten abdecken und es Krankenhäusern ermöglichen, ihre Anbieterlisten zu komprimieren. Technologieinvestitionen sind das wichtigste Schlachtfeld. Anbieter, die Bewerberverfolgung, Kandidatenbeziehungsmanagement und prädiktive Analytik in einer einzigen Oberfläche integrieren, übertreffen Mitbewerber, die noch auf manuelle Tabellenkalkulationen angewiesen sind.
Nischenspezialisten gedeihen in hochkomplexen Bereichen wie interventioneller Radiologie und neonataler Intensivpflege, wo tiefe Praktikernetzwerke Prämiengebühren erzielen. Compliance-Fähigkeiten, einschließlich der Lizenzverfolgung in allen 50 Bundesstaaten und der Echtzeit-Sanktionsüberwachung, fungieren als Markteintrittsbarrieren und schaffen operative Hebelwirkung für etablierte Unternehmen. Folglich konzentriert sich die Wettbewerbsdynamik auf technologische Reife, Datensicherheitslage und vertikale Spezialisierung innerhalb des breiteren Marktes für Talentgewinnung im Gesundheitswesen.
Marktführer in der Branche für Talentgewinnung im Gesundheitswesen
-
AMN Healthcare Services Inc.
-
CHG Healthcare Services Inc.
-
Cross Country Healthcare Inc.
-
Jackson Healthcare LLC
-
Aya Healthcare Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Talentakquise im Gesundheitswesen Unternehmen in diesem Bericht
- AMN Healthcare Services Inc.
- CHG Healthcare Services Inc.
- Cross Country Healthcare Inc.
- Encompass Health Corporation
- MEDNAX Services Inc.
- Jackson Healthcare LLC
- Maxim Healthcare Group
- Aya Healthcare Inc.
- HealthTrust Workforce Solutions LLC
- LocumTenens.com LLC
- 24Hr HomeCare Inc.
- Trustaff Management Inc.
- TeamHealth Holdings Inc.
- Syneos Health Inc.
- Ingenovis Health Inc.
- Curative Talent LLC
- Health Carousel LLC
- Medical Solutions LLC
- Heatlhcare Australia Holdings Pty Ltd
- Randstad N.V. (Healthcare Division)
Neueste Industrielle Entwicklungen in Markt für Talentakquise im Gesundheitswesen
- Februar 2026: CHG Healthcare Services führte eine KI-Zertifizierungsplattform ein, die das Onboarding von 45 auf 15 Tage verkürzt, indem sie staatliche Behörden und die Nationale Datenbank für Gesundheitsdienstleister integriert.
- Januar 2026: Aya Healthcare sicherte sich 150 Millionen USD in einer Serie-D-Finanzierungsrunde unter der Führung von Fidelity Investments, um in die alliierte Gesundheitsversorgung zu expandieren und 90-Tage-Personalbedarfsprognosen zu verbessern.
- Dezember 2025: Cross Country Healthcare erwarb eine Personalvermittlungsagentur für häusliche Gesundheitsversorgung für 62 Millionen USD und fügte 3.500 Pflegekräfte hinzu, um von postakuten Erstattungsreformen zu profitieren.
- November 2025: Ingenovis Health ging eine Partnerschaft mit HireVue ein, um Videointerviews in den Bereichen Pflege und alliierte Gesundheitsversorgung einzusetzen und die Zeit bis zur Einstellung um 35 % zu reduzieren.
Umfang des globalen Berichts über den Markt für Talentgewinnung im Gesundheitswesen
Die Talentgewinnung im Gesundheitswesen bezieht sich auf das Ökosystem aus Technologien, Personalmodellen und Dienstleistern, das Krankenhäusern, Kliniken und Pflegeeinrichtungen ermöglicht, Kliniker zu rekrutieren, zu zertifizieren und zu halten. Es umfasst Lösungen für Festanstellung, Zeitarbeit und Gelegenheitsarbeit und nutzt KI, Compliance-Automatisierung und Personalanalytik, um Qualitätspflege mit sich entwickelnden Belegschaftspräferenzen in Einklang zu bringen.
Der Bericht über den Markt für Talentgewinnung im Gesundheitswesen ist segmentiert nach Technologie (Bewerberverfolgungssysteme, Plattformen für das Kandidatenbeziehungsmanagement, KI-basierte Rekrutierungswerkzeuge, Videointerview-Plattformen, Software zur Hintergrundüberprüfung und andere Technologien), Dienstleistungsart (Festanstellungsdienste, Zeitarbeitsdienste, Rekrutierungsprozess-Outsourcing, Managed-Service-Anbieter, Vertretungsarzt-Dienste und andere Dienstleistungsarten), Endnutzer (Krankenhäuser und Gesundheitssysteme, ambulante Operationszentren, Pflegeheime und Langzeitpflegeeinrichtungen, häusliche Gesundheitsdienstleister, Diagnoselabore und andere Gesundheitsdienstleister), Modus (interne Talentgewinnung, ausgelagerte Talentgewinnung und hybrides Modell) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewerberverfolgungssysteme |
| Plattformen für das Kandidatenbeziehungsmanagement |
| KI-basierte Rekrutierungswerkzeuge |
| Videointerview-Plattformen |
| Software zur Hintergrundüberprüfung |
| Andere Technologien |
| Festanstellungsdienste |
| Zeitarbeitsdienste |
| Rekrutierungsprozess-Outsourcing |
| Managed-Service-Anbieter |
| Vertretungsarzt-Dienste |
| Andere Dienstleistungsarten |
| Krankenhäuser und Gesundheitssysteme |
| Ambulante Operationszentren |
| Pflegeheime und Langzeitpflegeeinrichtungen |
| Häusliche Gesundheitsdienstleister |
| Diagnoselabore |
| Andere Gesundheitsdienstleister |
| Interne Talentgewinnung |
| Ausgelagerte Talentgewinnung |
| Hybrides Modell |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Technologie | Bewerberverfolgungssysteme | |
| Plattformen für das Kandidatenbeziehungsmanagement | ||
| KI-basierte Rekrutierungswerkzeuge | ||
| Videointerview-Plattformen | ||
| Software zur Hintergrundüberprüfung | ||
| Andere Technologien | ||
| Nach Dienstleistungsart | Festanstellungsdienste | |
| Zeitarbeitsdienste | ||
| Rekrutierungsprozess-Outsourcing | ||
| Managed-Service-Anbieter | ||
| Vertretungsarzt-Dienste | ||
| Andere Dienstleistungsarten | ||
| Nach Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Ambulante Operationszentren | ||
| Pflegeheime und Langzeitpflegeeinrichtungen | ||
| Häusliche Gesundheitsdienstleister | ||
| Diagnoselabore | ||
| Andere Gesundheitsdienstleister | ||
| Nach Modus | Interne Talentgewinnung | |
| Ausgelagerte Talentgewinnung | ||
| Hybrides Modell | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Talentgewinnung im Gesundheitswesen?
Die Marktgröße für Talentgewinnung im Gesundheitswesen betrug im Jahr 2025 29,73 Milliarden USD und wird laut Mordor Intelligence bis 2031 voraussichtlich 51,82 Milliarden USD erreichen.
Welches Technologiesegment wächst am schnellsten?
KI-basierte Rekrutierungswerkzeuge expandieren bis 2031 mit einer CAGR von 12,19 %, da Krankenhäuser von der einfachen Workflow-Digitalisierung zur prädiktiven Kandidatenabgleichung übergehen.
Warum gewinnen Vertretungsarzt-Dienste an Bedeutung?
Burnout bei Ärzten und der Wunsch nach Terminflexibilität treiben eine CAGR von 11,43 % für Vertretungsarzt-Dienste an und ermöglichen es Krankenhäusern, Lücken ohne langfristige Verpflichtungen zu schließen.
Wie beeinflussen Zahlungsreformen die Einstellungsmuster?
Medicare-Advantage-Anreize für postakute Versorgung zu Hause veranlassen häusliche Gesundheitsdienstleister, die Einstellung zu beschleunigen, was eine Wachstumsrate von 12,71 % für das Segment erzeugt.
Was schränkt die grenzüberschreitende Telemedizin-Rekrutierung ein?
Fragmentierte Lizenzierungen, wie bundesstaatliche Regelungen in den Vereinigten Staaten und unterschiedliche Sprachprüfungen in Europa, verlängern das Onboarding um Monate und hemmen die Mobilität von Klinikern.
Welche Regionen bieten die höchsten Wachstumschancen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 10,94 % bis 2031, angetrieben durch den Krankenhausbau in Indien und den Golfstaaten sowie gelockerte Richtlinien für ausländische Arbeitskräfte.