
Diamantschmuck-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
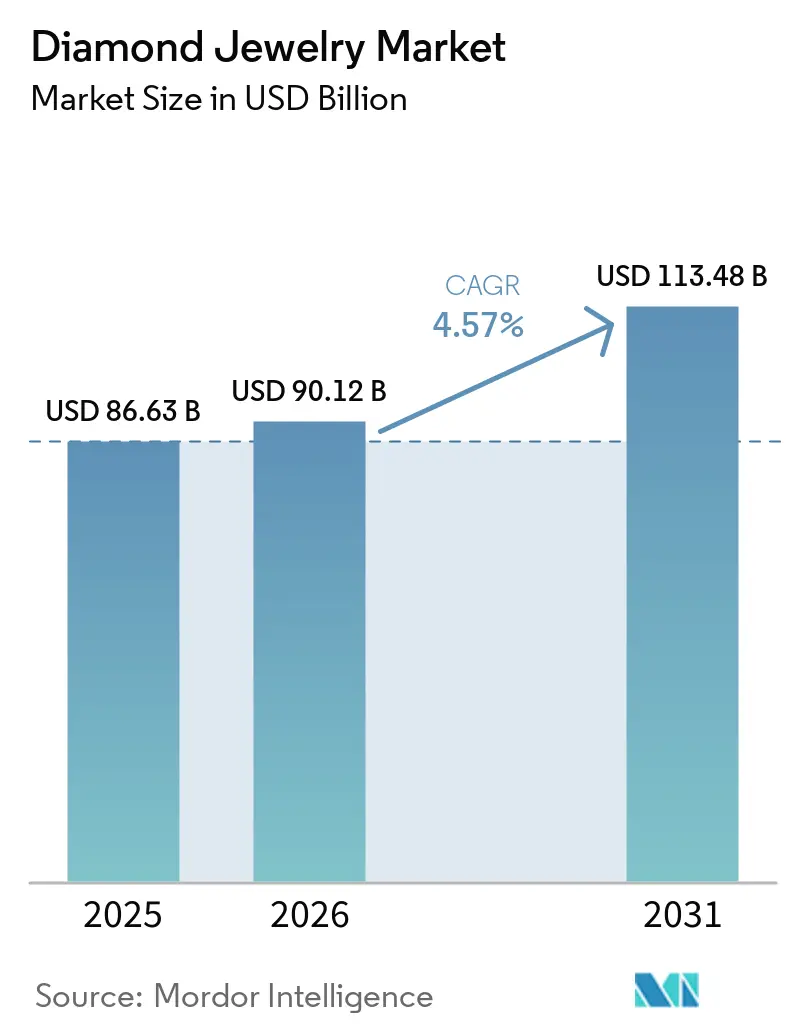
| Marktgröße (2026) | 90.12 Milliarden US-Dollar |
| Marktgröße (2031) | 113.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.57 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Diamantschmuck-Marktanalyse von Mordor Intelligence
Die Größe des Diamantschmuck-Marktes wurde im Jahr 2026 auf 90,12 Milliarden USD geschätzt und soll bis 2031 113,48 Milliarden USD erreichen, bei einer CAGR von 4,57 % während des Prognosezeitraums von 2026 bis 2031. Die Nachfrage differenziert sich in zugängliche laborgezüchtete Käufe und höherwertige Käufe natürlicher Diamanten. Brautschmuck bleibt eine wichtige Nachfragebasis, während Geschenk- und Selbstkaufanlässe die Rolle nicht-brautbezogener Formate erweitern. Angebotsreduzierungen durch große Produzenten natürlicher Diamanten können die Premiumpositionierung unterstützen, aber auch den Kostendruck für Hersteller erhöhen. Der digitale Verkauf wächst schneller als der stationäre Verkauf, obwohl der stationäre Einzelhandel bei hochwertigen Käufen, die eine Produktprüfung und Vertrauen erfordern, nach wie vor zentral ist. Der Diamantschmuck-Markt wird daher sowohl durch einen breiteren Zugang zu Diamantschmuck als auch durch einen stärkeren Fokus auf Herkunft, Zertifizierung und erstklassiges Kundenerlebnis geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Ringe im Jahr 2025 einen Marktanteil von 48,67 % am Diamantschmuck-Markt, während Halsketten bis 2031 voraussichtlich mit einem CAGR von 6,24 % wachsen werden.
- Nach Diamanttyp hielten im Labor gezüchtete Diamanten im Jahr 2025 einen Marktanteil von 65,43 % am Diamantschmuck-Markt, während natürliche Diamanten bis 2031 voraussichtlich mit einem CAGR von 6,35 % zulegen werden.
- Nach Farbtyp entfielen im Jahr 2025 78,43 % des Diamantschmuck-Marktvolumens auf farblose Diamanten, während farbige Diamanten bis 2031 voraussichtlich mit einem CAGR von 5,82 % wachsen werden.
- Nach Metalltyp hielt Gold im Jahr 2025 einen Anteil von 42,83 % am Diamantschmuck-Marktvolumen, während Platin bis 2031 voraussichtlich mit einem CAGR von 5,79 % expandieren wird.
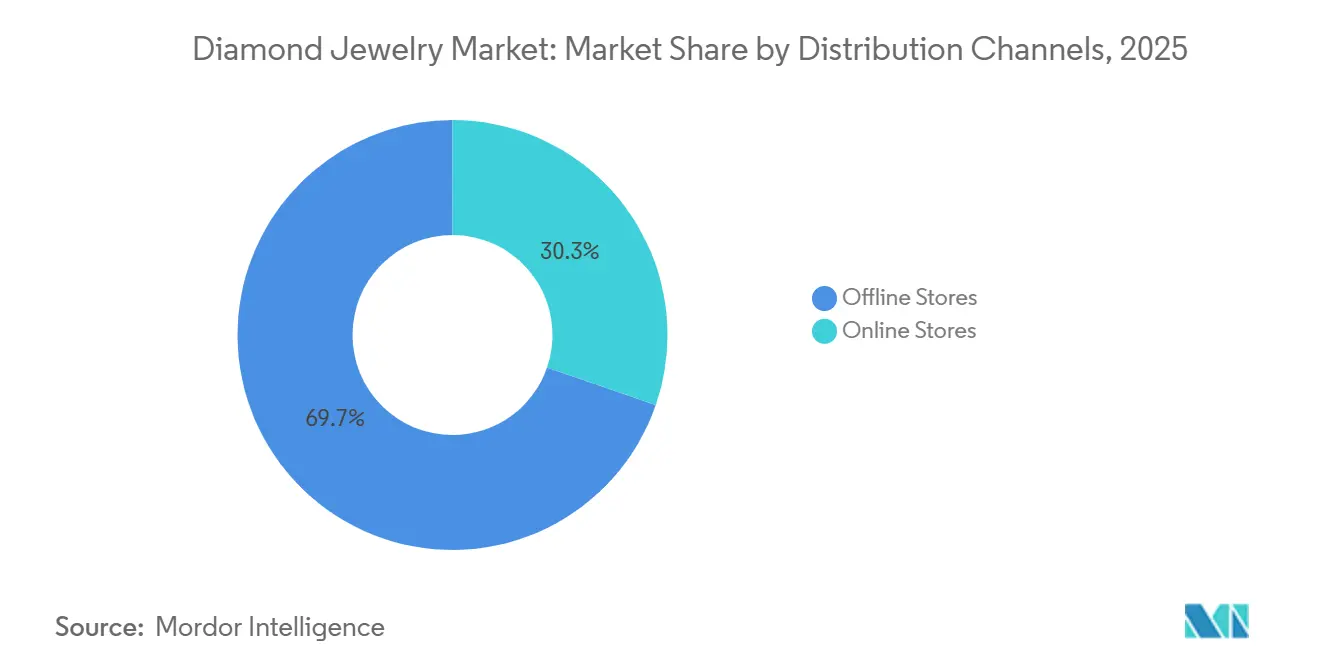
- Nach Vertriebskanal entfielen im Jahr 2025 69,72 % des Wertes auf stationäre Geschäfte, während Online-Shops bis 2031 voraussichtlich mit einem CAGR von 6,21 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Braut- und Hochzeitsschmuck | +1.2% | Global; Nordamerika, Indien, China | Kurzfristig |
| Zunehmende Schmuckindividualisierung | +0.8% | Global; Nordamerika, Westeuropa | Mittelfristig |
| Wachsender Einfluss von sozialen Medien und Prominentenkultur | +0.7% | Global; Nordamerika, Europa, APAC | Kurzfristig |
| Wachsende Nachfrage nach nachhaltigen und ethisch beschafften Diamanten | +0.5% | Nordamerika, Europa; Ausstrahlungseffekte auf Indien, MEA | Mittelfristig |
| Produktinnovation und zeitgemäße Designs | +0.6% | Global; angeführt von Nordamerika und Westeuropa | Mittelfristig |
| Zunehmende Präferenz für Luxus- und Premiumprodukte | +0.4% | Global; Nordamerika, Europa, MEA-Luxuszentren | Langfristig |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Braut- und Hochzeitsschmuck
Brautkäufe stützen den Diamantschmuck-Markt weiterhin, da ein Ring bei den meisten Heiratsanträgen dazugehört. The Knot berichtete, dass fast 9 von 10 Antragstellern beim Heiratsantrag einen Ring schenkten, während laborgezüchtete Mittelsteine im Jahr 2026 61 % der US-amerikanischen Verlobungsring-Käufe nach Stückzahl ausmachten. Dieselbe Studie berichtete von durchschnittlichen Ausgaben für Verlobungsringe von 4.600 USD und einer durchschnittlichen Mittelsteingröße von 1,9 Karat. Der Umsatz mit natürlichen Diamanten bei unabhängigen US-amerikanischen Juwelieren stieg im vierten Quartal 2025 um 4 % und im ersten Quartal 2026 um 9 %, wobei die Nachfrage auf Steine von 1 Karat oder mehr konzentriert war. In Indien entfielen 86 % des Verbrauchs natürlicher Diamanten auf Braut- und Hochzeitsanlässe, während Selbstgeschenke und Jubiläumskäufe die Wiederholungsnachfrage verbreiterten. Der Kimberley-Prozess deckt mehr als 99 % des weltweiten Rohdiamanten-Handels ab und macht seine Zertifizierung zu einer zentralen Vertrauensanforderung für Einzelhändler, die Brautkäufer bedienen.
Zunehmende Schmuckindividualisierung
Individualisierung wird zu einem Standardbestandteil des Diamantschmuck-Marktes, insbesondere bei mittelpreisigen und Premium-Verlobungsschmuckstücken. Die vorliegende Forschung zeigt, dass 88 % der US-amerikanischen Paare im Jahr 2025 individualisierte Verlobungsringe wählten, was die Nachfrage von Standardkatalogprodukten hin zu maßgeschneiderten Designs verlagert. Forschungen des Natural Diamond Council identifizierten Nostalgie, Selbstausdruck und Vintage-Stile als wichtige Verbraucherthemen, die die Nachfrage nach Art-Déco-Schliffen, gestapelten Ringen und Erbstück-Fassungen unterstützen[1]. Niedrigere Preise pro Karat bei laborgezüchteten Diamanten geben Käufern mehr Budget für Metallarbeiten, Gravuren und ausgefallene Schliffe. Dies macht individualisierten Schmuck im Preisbereich von 2.000 bis 6.000 USD zugänglicher. Marken, die Designberatung mit klaren Diamanteninformationen verbinden, können die Konversionsrate verbessern, ohne sich ausschließlich auf Aktionspreise zu stützen.
Wachsender Einfluss sozialer Medien und der Prominentenkultur
Soziale Medien verkürzen die Zeit zwischen einem sichtbaren Designmoment und der Einzelhandelsnachfrage im Diamantschmuck-Markt. Daten des Natural Diamond Council und Tenoris verknüpften Selena Gomez' Verlobungsankündigung, bei der ein Marquise-Ring zu sehen war, mit höheren Verkäufen von Marquise-geschliffenen Diamanten bei US-amerikanischen Spezialisten-Juwelieren. De Beers berichtete, dass die Generation Z im Jahr 2026 18 % der US-amerikanischen Käufer natürlicher Diamanten und 23 % der Nachfrage nach Wert ausmachte. Die Gruppe berichtete auch von 1,83 jährlichen Kaufanlässen für Käufer der Generation Z, verglichen mit einem Branchendurchschnitt von 1,7 Anlässen. Brautkäufe machten in dieser Forschung 45 % der Nachfrage der Generation Z nach natürlichen Diamanten aus. Schnellere Trendzyklen ermutigen Marken, kleinere Kapselkollektionen und limitierte Editionen zu nutzen, die den sich wandelnden Geschmack widerspiegeln, ohne das Lagerrisiko zu erhöhen.
Wachsende Nachfrage nach nachhaltigen und ethisch beschafften Diamanten
Ethische Beschaffung ist im Diamantschmuck-Markt zu einer kommerziellen Anforderung geworden und nicht mehr nur ein begrenzter Markenanspruch. Der Vorsitzende des Kimberley-Prozesses forderte 2026 stärkere Rückverfolgbarkeitsstandards, digitale Kommunikation und ein verbessertes Management von Risiken für die finanzielle Integrität. De Beers führte 2025 sein ORIGIN-Programm für polierte Markendiamanten in Nordamerika über 19 Einzelhandelspartner ein und nutzte die Tracr-Plattform, um eine Herkunftsnachverfolgung vom Bergwerk bis zum Markt zu ermöglichen. Das Programm gibt teilnehmenden Einzelhändlern eine überprüfbare Produkthistorie, die Kundengespräche über die Herkunft unterstützen kann. Das Luanda-Abkommen verknüpfte 2025 diamantproduzierende Länder mit Investitionen in Kategorie-Marketing und stellte Herkunftsbotschaften neben nachfragegenerierende Aktivitäten. Laborgezüchtete Diamanten können bergbaubedingten Landverbrauch vermeiden, obwohl ihre CVD- und HPHT-Produktionsmethoden nach wie vor erhebliche Energie erfordern. Klare Belege zu Quelle und Produktionsmethode können daher wichtiger sein als allgemeine Nachhaltigkeitsbehauptungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für natürlichen Diamantschmuck | -0.9% | Global; ausgeprägt in aufstrebenden APAC-Märkten | Mittelfristig |
| Wettbewerb durch alternative Edelsteine | -0.7% | Global; Nordamerika, Europa | Mittelfristig |
| Verbraucherbedenken hinsichtlich Echtheit und Transparenz | -0.5% | Global; Nordamerika, Europa; Ausstrahlungseffekte auf APAC | Mittelfristig |
| Verfügbarkeit alternativer Imitationsschmuckstücke | -0.4% | Global; APAC und nordamerikanisches Mittelsegment | Kurzfristig |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Schmuck mit natürlichen Diamanten
Die Kosten für Schmuck mit natürlichen Diamanten bleiben eine Einschränkung, da Käufer diese direkt mit günstigeren laborgezüchteten Steinen vergleichen können. Die vorliegende Forschung berichtete, dass ein ungebrandeter laborgezüchteter Diamant mit 1 Karat Rundschliff im ersten Quartal 2025 845 USD kostete, verglichen mit 3.895 USD für einen vergleichbaren natürlichen Stein. De Beers identifizierte den Bereich natürlicher Diamanten von 0,3 bis 1 Karat als den am stärksten von der Nachfrage nach synthetischen Diamanten betroffenen Bereich. Rekordhohe Goldpreise im Jahr 2025 erhöhten die Gesamtkosten von Schmuck mit Goldfassungen, insbesondere für Käufer mit festen Budgets. Die Herausforderung ist in aufstrebenden Einzelhandelsmärkten größer, wo Wiederverkaufsoptionen für Schmuck mit natürlichen Diamanten weniger formalisiert sind. Premiumprodukte behalten mehr Preissetzungsmacht, während das mittelpreisige Segment natürlicher Diamanten weiterhin unter Druck beim Kaufvolumen steht.
Wettbewerb durch alternative Edelsteine
Alternative Edelsteine konkurrieren um Kaufanlässe, die im Diamantschmuck-Markt traditionell Diamanten bevorzugten. Farbige Saphire, Smaragde, Rubine und Moissanit bieten mehr Auswahl für Käufer, die Designunterscheidung gegenüber dem traditionellen Statussignal von Diamanten priorisieren. Pandora erweiterte im Jahr 2026 sein Materialsortiment um platinbeschichtete Designs und setzte gleichzeitig die Entwicklung von Schmuck mit im Labor gezüchteten Diamanten fort. Untersuchungen des The Plumb Club ergaben, dass 37 % der US-amerikanischen Verbraucher nicht über ausreichende Informationen verfügten, um natürliche und im Labor gezüchtete Diamanten zu unterscheiden. YouGov stellte fest, dass 29 % der britischen Erwachsenen einen im Labor gezüchteten Diamanten in Betracht ziehen würden, wobei dieser Anteil bei Erwachsenen im Alter von 18 bis 24 Jahren auf 49 % anstieg[2]. Die Diamantzertifizierung bleibt ein wichtiges Unterscheidungsmerkmal bei Brautschmuck, wo Käufer häufig großen Wert auf unabhängig dokumentierte Qualität legen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
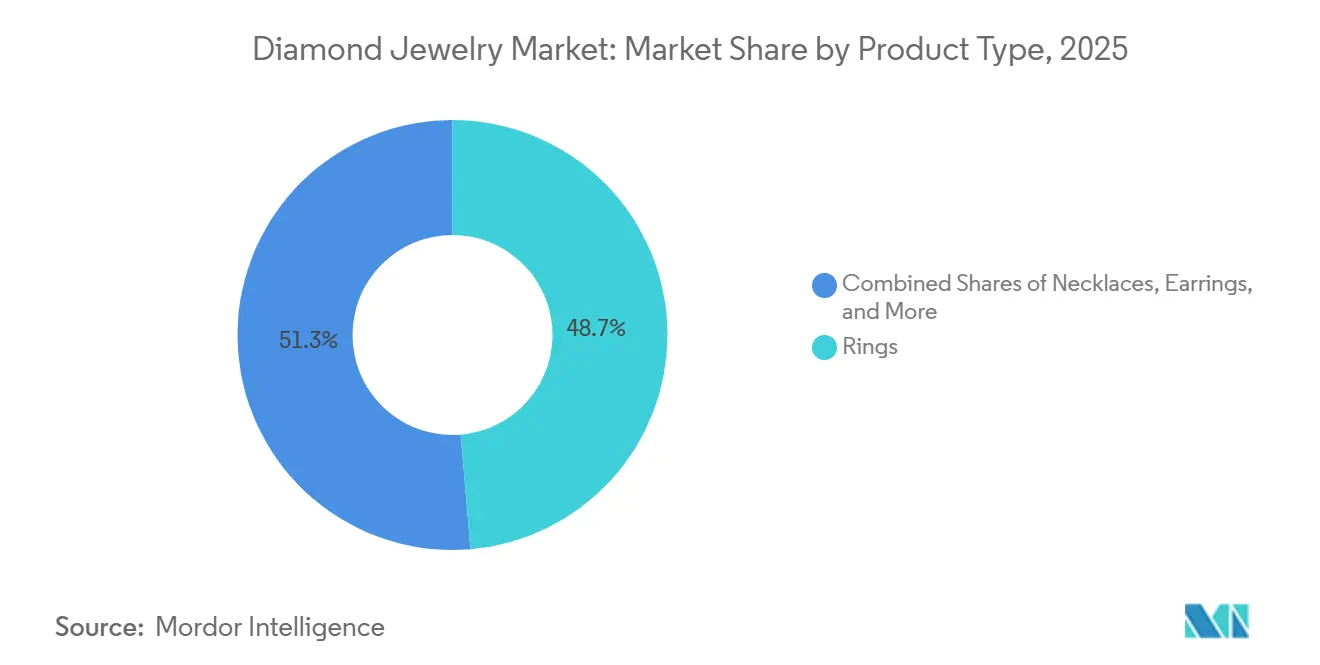
Halsketten und nicht-brautbezogene Formate gewinnen strukturellen SchwungRinge hielten im Jahr 2025 einen Anteil von 48,67 % am Produktwert und blieben die größte Produktkategorie im Diamantschmuck-Markt. Ihre Position spiegelt die anhaltende Bedeutung von Verlobungsringen in den wichtigsten Verbrauchermärkten wider. Halsketten werden bis 2031 voraussichtlich mit einem CAGR von 6,24 % wachsen, da niedrigere Preise für im Labor gezüchtete Diamanten den Zugang zu Tennis-Halsketten, mehrlagigen Anhängern und Statement-Ketten erweitern. Die vorliegende Untersuchung zeigte, dass Tennis-Armbänder von 3,5 % des Produktumsatzes mit im Labor gezüchteten Diamanten im Jahr 2020 auf 11,9 % im Jahr 2025 gestiegen sind. Diese Verschiebung zeigt, dass Käufer Diamanten zunehmend in alltäglicheren Formaten verwenden und nicht nur für einen Verlobungskauf.
Ohrringe bleiben ein zugängliches Einstiegsformat für Erstkäufer, insbesondere im asiatisch-pazifischen Raum. Anhänger und Ketten werden zunehmend als unisex Schmuck vermarktet, auch innerhalb der wachsenden Kategorie des feinen Herrenschmucks. De Beers stellte im Jahr 2026 seine Desert Diamonds Icons-Kampagne rund um das Ewigkeitsband, das Tennis-Armband und den Halo-Anhänger vor. Diese 3 Formate machten laut der vorliegenden Untersuchung 70 % der Diamantschmuck-Käufe aus. De Beers berichtete außerdem, dass Geschenke im Jahr 2025 44 % des Umsatzes mit natürlichem Diamantschmuck ausmachten und Eigenkäufe 31 %. Die Ausweitung dieser Anlässe trägt dazu bei, die Produktnachfrage in der gesamten Diamantschmuck-Branche auszugleichen.


Nach Diamanttyp:
Natürliche Diamanten bauen Premiumwert wieder auf, während das Angebot schrumpftIm Labor gezüchtete Diamanten hielten im Jahr 2025 einen Anteil von 65,43 % am Wert nach Diamanttyp im Diamantschmuck-Markt. Ihre Position beruht auf niedrigeren Preisen und ihrer breiten Akzeptanz als Mittelstein in Verlobungsringen. Natürliche Diamanten werden bis 2031 voraussichtlich mit einem schnelleren CAGR von 6,35 % wachsen, gestützt durch ein geringeres Angebot und eine Premiumpositionierung. De Beers berichtete, dass natürliche Diamanten im Jahr 2025 wertmäßig 85 % des Diamantumsatzes unabhängiger Juweliere ausmachten, verglichen mit 15 % für im Labor gezüchtete Diamanten. Die Wertmuster unterscheiden sich daher von den Kaufmengenmustern in dieser Kategorie.
Die Produktion natürlicher Diamanten wird voraussichtlich begrenzt bleiben, da Minen schließen und Produzenten ihre Fördermengen reduzieren. Das Antwerp World Diamond Centre meldete für 2025 eine weltweite Produktion von 105 Millionen Karat, ein Rückgang von 13 % gegenüber 2022[3]. De Beers' Produktionsprognose für 2026 von 21 bis 26 Millionen Karat spiegelt dasselbe engere Angebotsumfeld wider. Die vorliegende Untersuchung deutete auch auf langsamere Verkäufe von im Labor gezüchteten Steinen mit einem Gewicht von 3 Karat oder mehr hin. Dieses Ergebnis legt nahe, dass größere Steine nicht immer eine proportionale Nachfrage erzeugen, sobald die Größe nicht mehr die primäre Einschränkung darstellt. Natürliche Diamanten können davon profitieren, wenn Marken Seltenheit und Herkunft mit Selbstausdruck verbinden, anstatt sich nur auf die Brautjuwelentradition zu stützen.
Nach Farbtyp:
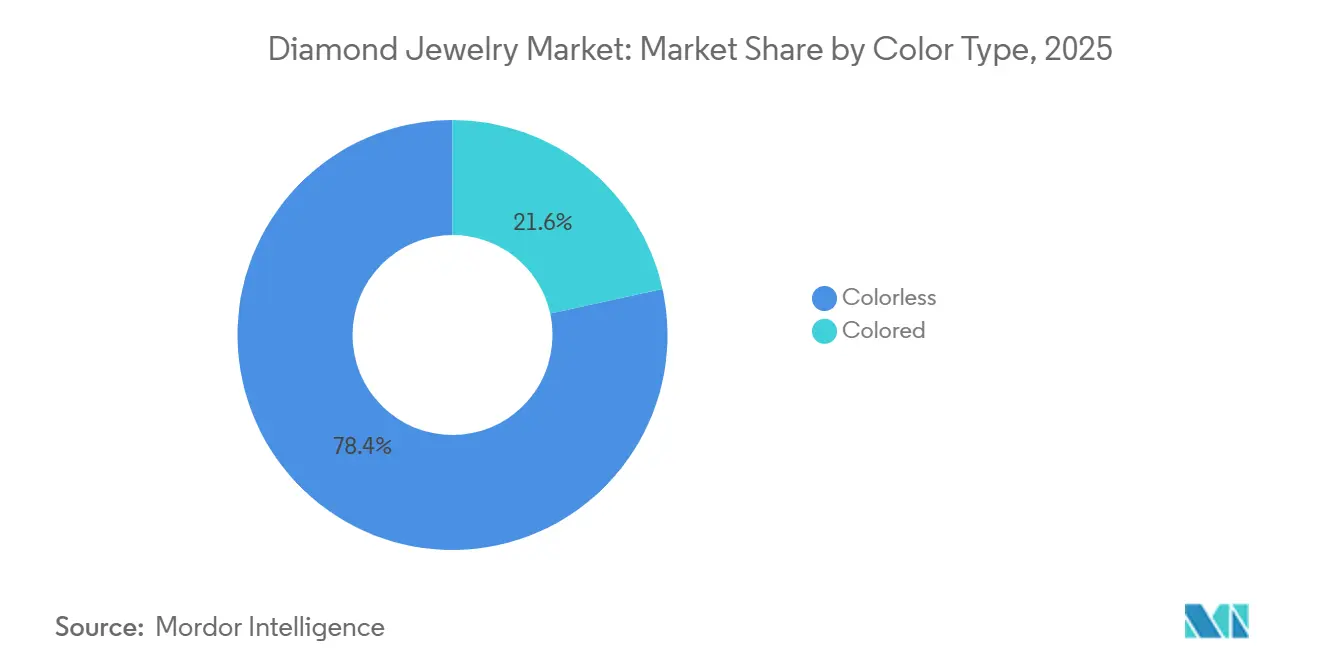
Warmtonige Diamanten erweitern die adressierbare BasisFarblose Diamanten hielten im Jahr 2025 einen Anteil von 78,43 % am Wert nach Farbtyp und waren damit der führende Teil des Diamantschmuck-Marktes. Ihre Position wird durch das etablierte D-bis-Z-Bewertungssystem und dessen Rolle bei Kaufentscheidungen für Brautschmuck gestützt. Farbige Diamanten werden bis 2031 voraussichtlich mit einem CAGR von 5,82 % wachsen. De Beers meldete im vierten Quartal 2025 ein Umsatzwachstum von 15 % im Jahresvergleich für farbige und schwach gefärbte natürliche Diamanten bei US-amerikanischen Fachhändlern. Dieselben Produkte verzeichneten im ersten Quartal 2026 nach der Desert Diamonds-Kampagne ein Wachstum von 19 % im Jahresvergleich.
Warmweiße, champagnerfarbene und natürliche Diamanten der Klassen K bis Z bieten einen Weg, das verfügbare Sortiment zu erweitern, ohne ausschließlich bei den höchsten Farbklassen zu konkurrieren. De Beers positionierte diese Diamanten durch eine Kampagne, die auf Individualität und Seltenheit ausgerichtet war. Die vorliegende Untersuchung stellte in China eine Spaltung zwischen sammelwürdigen farbigen Steinen und erstklassigen farblosen Diamanten fest, die Premiumpreise behielten, sowie kommerziellen farblosen Diamanten, die mit im Labor gezüchteten Steinen konkurrierten. Zertifizierte natürliche Fancy-Farben bleiben für hochwertigen Schmuck wichtig, da unabhängige Bewertungen die Seltenheit leichter erklärbar machen. Gleichzeitig spielen farblose Steine weiterhin eine zentrale unterstützende Rolle in mehrsteinigen Hochschmuck-Designs. Ein breiteres Farbangebot kann Händlern helfen, Käufer zu bedienen, die Designvielfalt suchen, ohne die Diamantkategorie zu verlassen.
Nach Metalltyp:
Platins Wertversprechen stärkt sich gegenüber hohen GoldpreisenGold hielt 2025 42,83 % des Wertes nach Metalltyp im Diamantschmuck-Markt. Seine führende Position spiegelt die kulturelle Bedeutung in asiatischem Brautschmuck und seine Assoziation mit Wertaufbewahrung in südasiatischen und nahöstlichen Märkten wider. Platin soll bis 2031 mit einer CAGR von 5,79 % wachsen. Der World Platinum Investment Council berichtete, dass die globale Nachfrage nach Platinschmuck 2025 um 7 % auf 2.157 Tausend Unzen wuchs, den höchsten Stand seit 2018. Die wachsende Preislücke zwischen Platin und Gold verbesserte Platins Attraktivität für Einzelhändler und Käufer.
Chinas Platinschmuck-Fertigung stieg 2025 laut der vorliegenden Forschung um 56 % auf 589.000 Unzen, da Einzelhändler Lagerbestände von Gold zu Platin verlagerten. In Japan machte Platin 28 % der Stückverkäufe aus, was die langjährige Präferenz des Landes für das Metall widerspiegelt. Die nordamerikanische Nachfrage nach Platinschmuck wuchs 2025 um 6 %, während mehr als 75 % der befragten Feinjuwelier-Einzelhändler planten, ihre Platinbestände 2026 zu erweitern. Silber und andere Metalle bleiben bei Einstiegspreisen relevant, aber höhere Inputkosten erhöhen die Materialsubstitution. Pandora brachte platinbeschichtete Versionen wichtiger Armbänder auf den Markt, nachdem die Silberkosten 2025 mehr als verdoppelt hatten. Diese Reaktion zeigt, wie die Metallauswahl zu einer aktiven kommerziellen Entscheidung über alle Preisstufen hinweg wird.
Nach Vertriebskanal:
Omnichannel-Integration trennt Marktführer von NachzüglernStationäre Geschäfte machten 2025 69,72 % des Vertriebswertes im Diamantschmuck-Markt aus. Der persönliche Service bleibt bei Käufen natürlicher Diamanten wichtig, die einen visuellen Vergleich, eine Authentifizierung und eine detaillierte Beratung erfordern. Online-Shops sollen bis 2031 mit einer CAGR von 6,21 % wachsen. Fernverkäufe funktionieren gut für laborgezüchtete Diamanten, da standardisierte Bewertungszertifikate und transparente Preise die Unsicherheit der Käufer reduzieren können. Das Online-Wachstum wird daher voraussichtlich am stärksten dort sein, wo Kaufkriterien klar ohne einen Ladenbesuch erklärt werden können.
Signet erwarb The Clear Cut, um Blue Niles Premium-Positionierung bei natürlichen Diamanten zu unterstützen und digitale Bildung mit breiterem Lagerzugang zu verbinden. Brilliant Earth berichtete von 43 US-amerikanischen Showrooms und 437 Millionen USD Nettoumsatz im Geschäftsjahr 2025, was zeigt, dass ein Online-First-Modell mit einer fokussierten physischen Präsenz skalieren kann. Das Unternehmen verzeichnete im Geschäftsjahr 2025 210.158 Bestellungen, ein Anstieg von 13 % gegenüber dem Vorjahr. Die vorliegende Forschung berichtete von einer Warenkorbabbruchrate im Schmuck-E-Commerce von 81,4 %, was anhaltende Vertrauens- und Produktbewertungsherausforderungen widerspiegelt. Digitale Tools können Entdeckung und Komfort verbessern, aber der stationäre Einzelhandel behält eine starke Rolle bei höherwertigen Käufen. Die Diamantschmuck-Branche erfordert von Einzelhändlern, Online-Informationen, Produktverfügbarkeit und Service auf Ladenebene zu einer konsistenten Customer Journey zu verknüpfen.
Geografische Analyse
Nordamerika Diamantschmuck-Markt
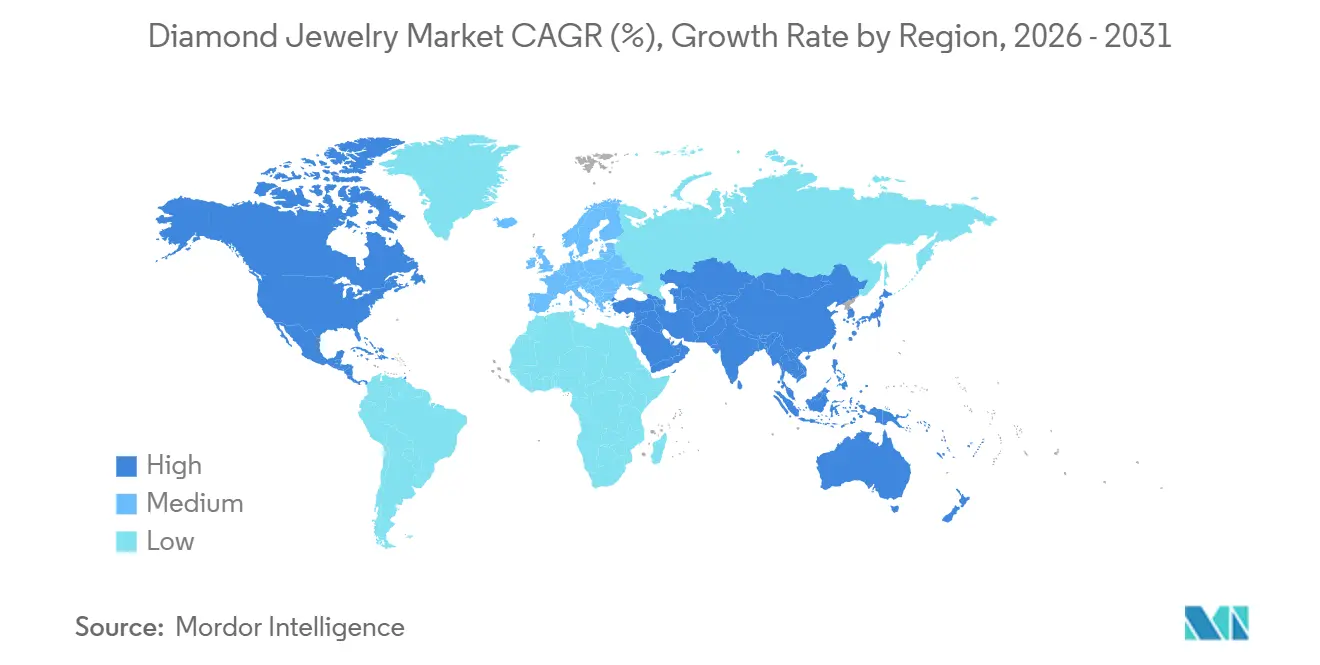
Nordamerika hielt im Jahr 2025 einen Anteil von 38,28 % am globalen Wert und war damit die größte regionale Komponente des Diamantschmuck-Marktes. Die Vereinigten Staaten repräsentierten 53 % der weltweiten Nachfrage nach natürlichem Diamantschmuck in der vorliegenden Studie. Der US-amerikanische Schmuckumsatz wuchs im ersten Halbjahr 2026 um 9 %, wobei natürliche Diamanten durch höhere durchschnittliche Verkaufspreise und im Labor gezüchtete Diamanten durch höhere Stückverkäufe zulegten. Signet meldete für das Geschäftsjahr 2026 einen Umsatz von 6,81 Milliarden USD, ein Wachstum der Vergleichsflächenumsätze von 1,3 % sowie einen Anstieg des durchschnittlichen Einzelhandelspreises je Einheit von 7 %. De Beers Group war im Jahr 2025 über 19 Einzelhandelspartner an 30 Standorten in den Vereinigten Staaten und Kanada vertreten und bot Einzelhändlern ein auf Rückverfolgbarkeit basierendes Produktangebot.
Europa Diamantschmuck-Markt
Europa wird voraussichtlich bis 2031 mit einem CAGR von 5,68 % wachsen – die schnellste regionale Wachstumsrate im Diamantschmuck-Markt. Die Schmuck-Maisons von Richemont verzeichneten im Geschäftsjahr 2026 ein Umsatzwachstum von 8 % auf 16,5 Milliarden EUR, entsprechend 19,2 Milliarden USD, und meldeten ein zweistelliges Wachstum in Europa. Die europäische Platinschmuckfertigung wuchs im Jahr 2025 um 6 % und verzeichnete damit das fünfte Wachstumsjahr in Folge. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien bleiben wichtige Nachfragezentren. Der Antwerpener Diamantenhandel belief sich im Jahr 2025 auf insgesamt 19,07 Milliarden USD, wobei polierte Diamanten 65,6 % des Gesamtvolumens ausmachten.
Asien-Pazifik, Südamerika und MEA Diamantschmuck-Markt
Der asiatisch-pazifische Raum bleibt im Diamantschmuck-Markt sehr heterogen. Indien deckte im Jahr 2025 12 % der weltweiten Nachfrage nach natürlichen Diamanten ab, verglichen mit jeweils 5 % für China und Japan. Kalyan Jewellers meldete für das Geschäftsjahr 2026 einen Umsatz von 35.743 Crore INR, entsprechend 4,2 Milliarden USD, was einem Anstieg von 43 % gegenüber dem Vorjahr entspricht. In China ist eine stärkere Nachfrage nach natürlichen Diamanten bei jüngeren, einkommensstärkeren Käufern zu beobachten, während im Labor gezüchtete Produkte weiterhin Druck auf das mittlere Segment des Marktes für natürliche Diamanten ausüben. In Südamerika konzentriert sich die Nachfrage auf den Luxuseinzelhandel mit Markenartikeln und den städtischen E-Commerce, während neue Handelsrouten eine wettbewerbsfähigere Versorgung unterstützen könnten. Der Nahe Osten und Afrika profitieren von Dubais Rolle als Handelsdrehscheibe, und Richemont identifizierte die Region im Geschäftsjahr 2026 als führenden Bereich für Großhandels- und Online-Wachstum.

Wettbewerbslandschaft
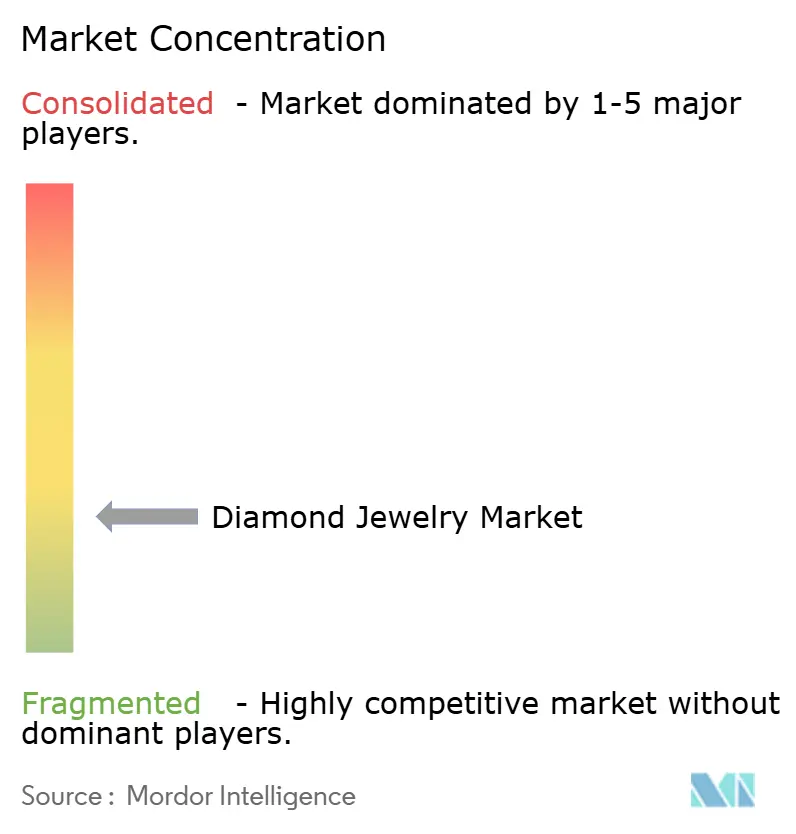
Der Diamantschmuck-Markt ist fragmentierter Natur und weist eine Struktur auf, in der kein Unternehmen mehr als einen mittleren einstelligen Anteil am weltweiten Umsatz hält. Luxuskonzerne konkurrieren durch Markenprestige, Designkompetenz, Hochschmuck-Veranstaltungen und direkte Kundenbeziehungen. Zu Richemonts Jewelry Maisons gehören Cartier, Van Cleef & Arpels, Buccellati und Vhernier. Der Konzern meldete 7 aufeinanderfolgende Quartale mit zweistelligem Schmuckumsatzwachstum bis zum ersten Quartal des Geschäftsjahres 2027. Der Schmuckumsatz im Geschäftsjahr 2026 erreichte 16,5 Milliarden EUR, entsprechend 19,2 Milliarden USD.
Fachhändler konkurrieren über Sortiment, Finanzierung, Kundenservice und die Verbindung zwischen stationären Geschäften und Online-Plattformen. Signet erzielte im Geschäftsjahr 2026 einen Umsatz von 6,81 Milliarden USD, wobei der durchschnittliche Einzelhandelspreis um 7 % stieg. Brilliant Earth erhöhte seine Prognose für das bereinigte EBITDA 2026, nachdem es im zweiten Quartal ein bereinigtes EBITDA von 5,8 Millionen USD gemeldet hatte, was einem Anstieg von 81,3 % im Jahresvergleich entspricht. Chow Tai Fook plant, seine internationale Filialanzahl bis zum Geschäftsjahr 2030 von 8 auf 50 zu erhöhen, einschließlich neuer Standorte in Sydney und Singapur. Diese Strategie erweitert den Zugang der Gruppe zu Verbrauchern außerhalb ihrer traditionellen Heimatmärkte. Der Diamantschmuck-Markt bietet daher Raum für Unternehmen, die Käufer im mittleren Preissegment mit glaubwürdiger Beschaffung, Designvielfalt und transparenter Preisgestaltung bedienen können.
Technologie beeinflusst den Wettbewerb zunehmend durch Produktrückverfolgbarkeit und Online-Verkauf. De Beers' Tracr-Plattform wird in Lieferkettenoperationen mit Signet und Chow Tai Fook eingesetzt und ermöglicht eine dokumentierte Mine-bis-Markt-Aufzeichnung. Indien übernahm 2026 den Vorsitz des Kimberley-Prozesses und forderte stärkere Anforderungen an die digitale Rückverfolgbarkeit. Kleinere Lieferanten könnten es schwerer haben, diese Dokumentationsanforderungen zu erfüllen. Richemont berichtete, dass direkte Kundenverkäufe im dritten Quartal des Geschäftsjahres 2026 85 % des Umsatzes der Jewelry Maisons ausmachten. Direkte Beziehungen ermöglichen es großen Luxusmarken, das Kundenerlebnis zu steuern und Margen zu sichern. Diese Bedingungen begünstigen Marken, die Produktherkunftsnachweise mit hochwertigem Service über alle Vertriebskanäle hinweg verbinden können.
Diamantschmuck-Branchenführer
-
Signet Jewelers Limited
-
De Beers Group
-
LVMH Moët Hennessy Louis Vuitton SE
-
Richemont SA
-
Titan Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Diamantschmuck-Markt
- De Beers Group
- Signet Jewelers Limited
- Chow Tai Fook Jewellery Group Limited
- LVMH Moët Hennessy Louis Vuitton SE
- Richemont SA
- Pandora A/S
- Brilliant Earth, Inc.
- Blue Nile, Inc.
- James Allen
- Kalyan Jewellers India Limited
- Titan Company Limited
- Malabar Gold & Diamonds
- Joyalukkas India Pvt. Ltd.
- Graff Diamonds Limited
- Swatch Group
- Harry Winston, Inc.
- Swarovski AG
- ALROSA PJSC
- Rio Tinto Diamonds
- Petra Diamonds Limited

Recent Industry Developments in Diamantschmuck-Markt
- Juni 2026: Titan Company brachte beYon auf den Markt, seine erste dedizierte Marke für Schmuck mit laborgezüchteten Diamanten, die auf Verbraucher der Generation Z und Millennials abzielt. Die Marke führte mehr als 1.250 Designs in den Kategorien Ohrringe, Ringe, Anhänger, Halsketten, Armbänder, Armreifen und Nasenringe ein, mit Preisen ab ca. 240 USD.
- Januar 2026: GemFair und De Beers London brachten erstmals eine 12-teilige Kapselschmuckkollektion mit ethisch beschafften, handwerklich abgebauten Diamanten auf den Markt. Die Kollektion kombiniert rohe und polierte GemFair-Diamanten, wobei jeder polierte Stein für die Stücke handgefertigt wurde.
- November 2025: De Beers führte seine Origin-Diamantschmuckmarke in Nordamerika ein und erweiterte seine Einzelhandelspräsenz mit einer Kollektion, die auf die Herkunft und den natürlichen Ursprung seiner Diamanten ausgerichtet ist. Die Markteinführung unterstreicht De Beers' Fokus auf Diamantrückverfolgbarkeit, verantwortungsvolle Beschaffung und die Verbrauchernachfrage nach verifizierten natürlichen Diamanten und stärkt gleichzeitig die Differenzierung von laborgezüchteten Alternativen.


Globaler Diamantschmuck-Marktbericht Umfang
| Ringe |
| Halsketten |
| Ohrringe |
| Armbänder |
| Anhänger |
| Ketten |
| Sonstige Produkttypen |
| Natürlich |
| Laborgezüchtet |
| Farbig |
| Farblos |
| Gold |
| Silber |
| Platin |
| Sonstige Metalle |
| Online-Shops |
| Stationäre Geschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Ringe | |
| Halsketten | ||
| Ohrringe | ||
| Armbänder | ||
| Anhänger | ||
| Ketten | ||
| Sonstige Produkttypen | ||
| Diamanttyp | Natürlich | |
| Laborgezüchtet | ||
| Farbtyp | Farbig | |
| Farblos | ||
| Metalltyp | Gold | |
| Silber | ||
| Platin | ||
| Sonstige Metalle | ||
| Vertriebskanal | Online-Shops | |
| Stationäre Geschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Diamantschmuck-Sektors bis 2031?
Der Sektor soll bis 2031 113,48 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,57 % wachsen.
Welche Produktkategorie führt die Diamantschmuck-Verkäufe an?
Ringe führten den Produktwert mit einem Anteil von 48,67 % im Jahr 2025 an, unterstützt durch Verlobungs- und Hochzeitskäufe.
Wachsen laborgezüchtete oder natürliche Diamanten schneller?
Natürliche Diamanten sollen mit einer schnelleren CAGR von 6,35 % bis 2031 wachsen, während laborgezüchtete Diamanten 2025 65,43 % des Wertes hielten.
Warum gewinnt Platin im Diamantschmuck an Bedeutung?
Platin soll mit einer CAGR von 5,79 % wachsen, da seine Preisposition gegenüber Gold die Lagerentscheidungen der Einzelhändler und die Verbrauchernachfrage unterstützt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
