
Marktgröße und Marktanteil für nachhaltige Bekleidung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 11.40 Milliarden US-Dollar |
| Marktgröße (2032) | 17.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Bekleidung von Mordor Intelligence
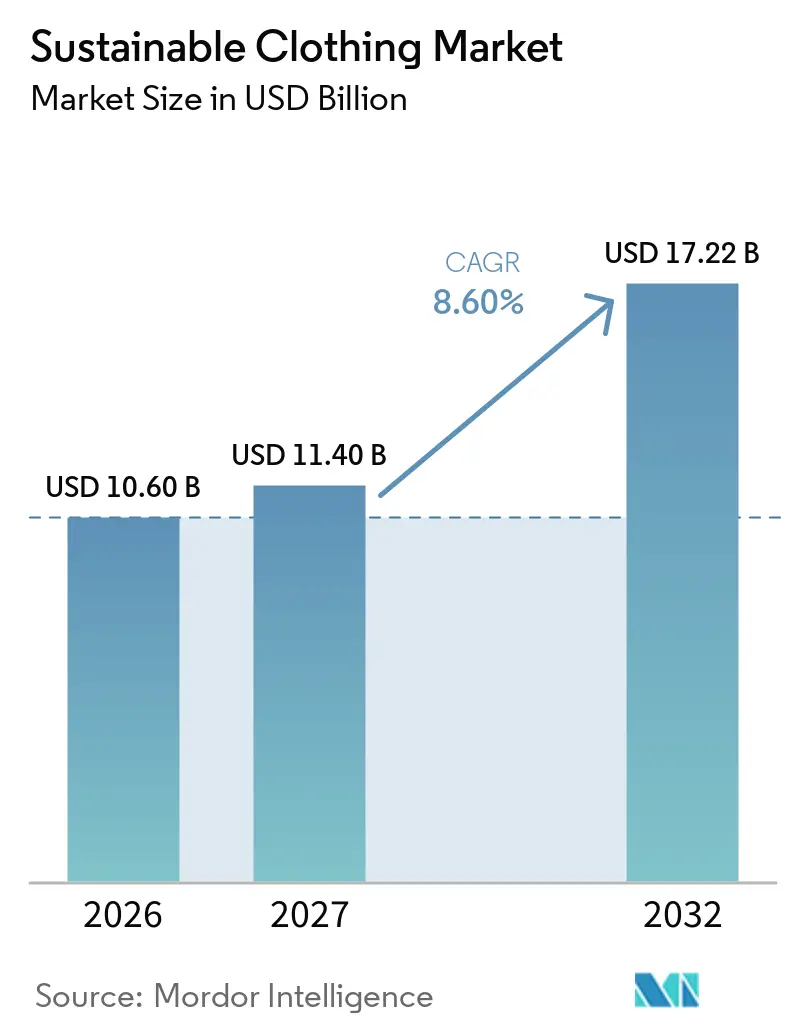
Die Marktgröße für nachhaltige Bekleidung wurde im Jahr 2026 auf 10,6 Milliarden USD geschätzt und soll von 11,4 Milliarden USD im Jahr 2027 auf 17,2 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,6 % während des Prognosezeitraums (2027–2032). Der Markt für nachhaltige Bekleidung wird durch Materialentwicklung, die Nachfrage der Verbraucher nach glaubwürdigen Aussagen und eine stärkere Aufmerksamkeit für die Umweltleistung in den Lieferketten der Bekleidungsbranche geprägt. Zertifizierte Materialien sind wichtig, da sie sowohl das Umweltrisiko als auch das Beschaffungsrisiko für Bekleidungsmarken mindern können. Textile Exchange berichtet, dass anerkannte Nachhaltigkeitsprogramme für berichtende Marken zunehmend an Bedeutung gewinnen. Der Markt für nachhaltige Bekleidung profitiert auch vom Direktvertrieb an Verbraucher, der Marken mehr Raum gibt, Herkunft und Zertifizierungen vor dem Kauf zu erläutern. Die Regulierung in Europa erhöht den Wert rückverfolgbarer Produkte und überprüfbarer Umweltinformationen, insbesondere für Unternehmen, die in mehreren Märkten tätig sind.
Wichtigste Erkenntnisse des Berichts
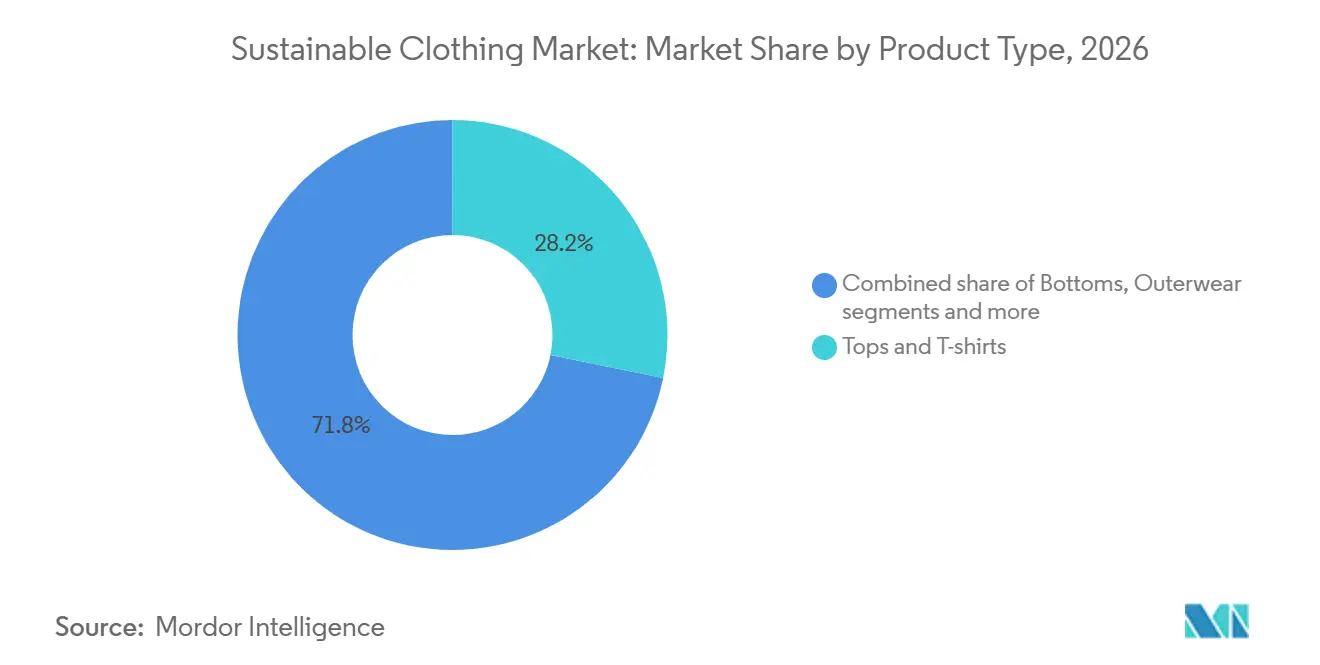
- Nach Produkttyp hielten Oberteile und T-Shirts im Jahr 2026 einen Marktanteil von 28,2 % am Markt für nachhaltige Bekleidung, während Badebekleidung bis 2032 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2026 85,3 % des Marktanteils am Markt für nachhaltige Bekleidung auf Erwachsene, während das Segment Kinder bis 2032 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
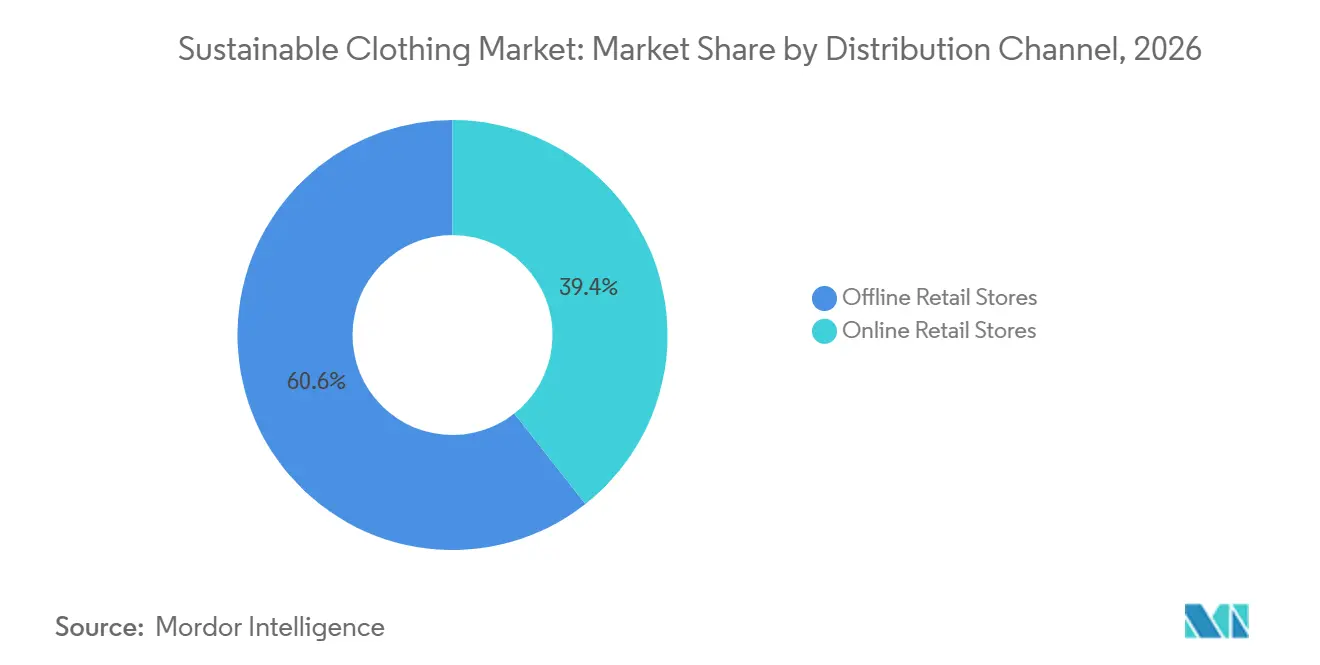
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2026 einen Umsatzanteil von 60,61 %, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 32,7 % des Umsatzes auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse zum Markt für nachhaltige Bekleidung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Innovation bei umweltfreundlichen Materialien | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für Umweltauswirkungen | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Einfluss jüngerer, werteorientierter Bevölkerungsgruppen | +1.4% | Global, insbesondere Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Vertrauen in Drittanbieter-Zertifizierungen | +0.8% | Global, mit frühen Gewinnen in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wahrgenommene Qualität und Langlebigkeit nachhaltiger Kleidungsstücke | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum des Online-Shoppings und der Direktvertriebskanäle | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation bei umweltfreundlichen Materialien
Materialinnovation verändert die Art und Weise, wie Bekleidungsunternehmen Fasern auswählen, Produktspezifikationen festlegen und Abfälle am Ende des Produktlebenszyklus handhaben. Der Markt für nachhaltige Bekleidung profitiert von Fortschritten bei regenerierten Zellulosefasern, Textil-zu-Textil-Recycling und biologisch abbaubaren Hochleistungsmaterialien. Textile Exchange berichtet, dass berichtende Marken ihren Einsatz von jungfräulichem fossilbasiertem Polyester reduzieren, da Alternativen skaliert werden. Die Veränderung zeigt, dass Marken zertifizierte Alternativen über begrenzte Produktversuche hinaus in wiederkehrende Beschaffungsprogramme integrieren. Die WIPO identifiziert im Labor gezüchtete Baumwolle, biobasiertes Polyester und Abfall-zu-Faser-Recycling als Technologien mit kommerzieller Relevanz für nachhaltige Mode. Diese Entwicklungen geben Marken die Möglichkeit, die Produktleistung zu verbessern und gleichzeitig die Abhängigkeit von Primärrohstoffen zu reduzieren.
Wachsendes Verbraucherbewusstsein für Umweltauswirkungen
Das Verbraucherinteresse hängt zunehmend davon ab, ob Bekleidungsmarken ihre Umweltaussagen durch transparente, überprüfbare Informationen belegen können. Eine 2025 von GlobeScan und Zalando in fünf europäischen Märkten durchgeführte Studie ergab, dass 71 % der Verbraucher anstrebten, nachhaltiger einzukaufen, während 77 % erwarteten, dass Marken und Einzelhändler den Wandel anführen. Allerdings misstrauten 19 % der Verbraucher, die nachhaltig einkaufen wollten, Nachhaltigkeitsaussagen vollständig, was Bedenken hinsichtlich vager Botschaften, inkonsistenter Offenlegungen und potenziellen Greenwashings unterstreicht. Marken können Glaubwürdigkeit aufbauen, indem sie unabhängig verifizierte Zertifizierungen, Angaben zur Materialbeschaffung, produktbezogene Umweltauswirkungsinformationen sowie klare Hinweise zu Haltbarkeit, Pflege, Reparatur, Wiederverwendung, Weiterverkauf und Entsorgungsoptionen vor dem Kauf bereitstellen. Der Preis bleibt eine erhebliche Hürde, insbesondere wenn nachhaltige Produkte einen Aufpreis tragen. Direkt-an-Verbraucher- und digital gestützte Einzelhandelsmodelle können Vermittlungs- und Vertriebskosten senken, die Preiszugänglichkeit verbessern und am Kaufort detaillierte Nachhaltigkeitsinformationen bereitstellen. Darüber hinaus können transparente Produktkennzeichnungen und digitale Produktpässe Verbrauchern helfen, Materialien, Produktionspraktiken und Produktlebenszyklusmerkmale zu vergleichen.
Einfluss jüngerer, werteorientierter Bevölkerungsgruppen
Jüngere Verbraucher stärken die Verbindung zwischen Produktqualität, Kreislaufwirtschaft und Kaufabsicht. Eine im Jahr 2025 veröffentlichte Studie ergab, dass Umweltbewusstsein und Bewusstsein für zirkuläre Mode wichtige Prädiktoren für zirkuläres Modeverhalten bei den Generationen Y und Z waren. Die Studie ergab auch, dass wahrgenommene Qualität und Langlebigkeit Kaufentscheidungen beeinflussten, was den funktionalen Wert ebenso wichtig macht wie die ethische Positionierung. Forschungen zum Modemarkt in Vietnam identifizierten gleichermaßen sozialen Einfluss und elektronische Mundpropaganda als wichtige Einflussfaktoren auf die grüne Kaufabsicht der Generation Z. Diese Muster begünstigen Marken, die Produktlebensdauer und Materialdetails auf digitalen Kanälen kommunizieren. Sie erhöhen auch die Bedeutung glaubwürdiger Peer-Empfehlungen im Markt für nachhaltige Bekleidung.
Wachstum des Online-Shoppings und der Direktvertriebskanäle
Online- und Direktvertriebskanäle ermöglichen es Bekleidungsmarken, Beschaffungs-, Zertifizierungs- und Produktpflegeinformationen ohne die Einschränkungen eines Mehrmarken-Einzelhandelsumfelds zu präsentieren. Diese Kanäle können auch neue Bekleidung, Wiederverkauf, Rücknahme- und Reparaturservices innerhalb einer einzigen Customer Journey kombinieren. Patagonia machte Worn Wear-Produkte im Jahr 2025 auf Patagonia.com verfügbar und brachte den Wiederverkauf näher an das primäre Einzelhandelserlebnis. Diese Art der Integration macht zirkuläre Kaufoptionen leichter auffindbar und verständlich. Digitale Produktinformationen können Käufern auch helfen, Materialaussagen vor dem Kauf zu vergleichen. Infolgedessen erweitern Online-Einzelhandelsgeschäfte die Reichweite des Marktes für nachhaltige Bekleidung und verändern gleichzeitig die Art und Weise, wie Marken ihre Umweltleistung erklären.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten für nachhaltige Rohstoffe | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Greenwashing und Verbraucherskepsis | -0.9% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte und intransparente Lieferketten | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an standardisierten Nachhaltigkeitskennzahlen | -0.5% | Global, mit Schwerpunkt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten für nachhaltige Rohstoffe
Zertifizierte und recycelte Vorleistungen können die Beschaffungskosten für Bekleidungsmarken erhöhen, insbesondere wenn das Angebot begrenzt oder die Spezifikationen spezialisiert sind. Der Markt für nachhaltige Bekleidung steht unter Druck, wenn Marken nicht in der Lage sind, ausreichend zertifizierte Fasern über langfristige Beschaffungsvereinbarungen zu sichern. Die Kostenbelastung ist besonders schwierig für kleinere Labels, denen die Einkaufsgröße und etablierte Lieferantenbeziehungen fehlen. Dies kann ihre Fähigkeit einschränken, Preise auf einem Niveau zu halten, das Mainstream-Verbraucher anspricht. Neue Recyclingkapazitäten und größere Abnahmeverpflichtungen können das Angebot im Laufe der Zeit verbessern, aber der Effekt hängt von einer zuverlässigen kommerziellen Produktion ab. Die aktuelle Kostenherausforderung ermutigt Marken, sich auf langlebige Designs, sorgfältiges Bestandsmanagement und Produkte mit einer längeren Nutzungsdauer zu konzentrieren.
Greenwashing und Verbraucherskepsis
Unbelegte Umweltaussagen können das Vertrauen in echte Nachhaltigkeitsprogramme ebenso schädigen wie in Aussagen von schlechter Qualität. GlobeScan stellte fest, dass 19 % der angehenden nachhaltigen Modeverbraucher im Jahr 2025 Nachhaltigkeitsaussagen nicht vertrauten. Diese Sorge legt größeres Gewicht auf Drittanbieter-Zertifizierungen, rückverfolgbare Materialien und spezifische Produktoffenlegungen. Marken, die verifizierten Fortschritt untertreiben oder vermeiden zu kommunizieren, können auch eine Gelegenheit verpassen, den Wert ihrer Beschaffungsinvestitionen zu demonstrieren. Die Europäische Kommission hat eine gemeinsame Methode zur Messung der Umweltauswirkungen von Bekleidung und Schuhen entwickelt, die vergleichbarere Aussagen unterstützt. Der Markt für nachhaltige Bekleidung benötigt glaubwürdige und verständliche Belege, wenn er Umweltinteresse in Wiederholungskäufe umwandeln soll[1].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Basisartikel sichern das Volumen, Spezialformate definieren das Wachstum
Oberteile und T-Shirts machten im Jahr 2026 28,2 % der Marktgröße für nachhaltige Bekleidung aus und sind damit die größte Produktkategorie. Ihre Position spiegelt den praktischen Einsatz von Bio-Baumwolle, regenerierten Zellulosefasern und recycelten Baumwollmischungen in weit verbreiteten Kleidungsstücken wider. Diese Materialien können an wiederholbare Schnitt-und-Näh-Designs mit besser vorhersehbaren Spezifikationen angepasst werden. Alltägliche Basisartikel bieten neuen Marken auch einen klaren Einstiegspunkt in zertifizierte Bekleidung. EILEEN FISHER berichtete, dass 99,02 % seines Baumwollfaserkorbs im Jahr 2025 biologisch war und 39,6 % auch als regenerativ zertifiziert war. Hosen und Röcke, Oberbekleidung, Loungewear und Schlafbekleidung sowie andere Kleidungsstücke erweitern die Breite des Marktes für nachhaltige Bekleidung. Oberbekleidung wird durch recycelte Isolierung und fluorkohlenstofffreie wasserabweisende Ausrüstungen unterstützt. Diese Kategorien erweitern die Materialinnovation auf Kleidungsstücke mit anspruchsvolleren Leistungsanforderungen.
Bademode soll von 2027 bis 2032 mit einer CAGR von 9,4 % wachsen, der höchsten Rate unter den Produkttypen. Die Branche für nachhaltige Bekleidung begegnet der Abhängigkeit der Bademode von fossilbasierten Synthesefasern durch neue Garn- und Faseroptionen. Lenzing und OceanSafe stellten im Oktober 2025 ein Hochleistungstextil vor, das TENCEL Lyocell A100 mit biologisch abbaubaren naNea-Fasern für Bademode und Leistungsanwendungen kombiniert. Die Entwicklung veranschaulicht, wie Materiallieferanten an Alternativen für Produkte arbeiten, die Dehnbarkeit, Langlebigkeit und Wasserbeständigkeit erfordern. Bademodenmarken können diese Materialien nutzen, um Nachhaltigkeitsaussagen relevanter für die Produktfunktion zu machen. Das Segment eignet sich auch für zirkuläre Materialgeschichten, da es eine enge Verbindung zu Plastikmüll und Meeresumgebungen hat. Solche Produkte können Marken helfen, die Materialbeschaffung mit einem klaren Anwendungsfall zu verbinden. Dies bietet einen Weg für Spezialkategorien, schneller zu wachsen als der Markt für nachhaltige Bekleidung insgesamt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Erwachsene treiben die Premiumisierung voran, elterliche Werte unterstützen Kinderbekleidung
Erwachsene hielten im Jahr 2026 einen Umsatzanteil von 85,3 %, unterstützt durch ihre Kaufkraft und ihr Bewusstsein für Nachhaltigkeitszertifizierungen. Erwachsene Käufer sind oft mit Signalen wie GOTS, bluesign und Fair Trade bei der Bewertung von Bekleidungsaussagen vertraut. GlobeScan und Zalando stellten fest, dass 66 % der erwachsenen Verbraucher in 5 europäischen Märkten im Jahr 2025 bereits nachhaltige Modeentscheidungen getroffen hatten. Diese Gruppe unterstützt auch Wiederverkaufs-, Reparatur- und Rücknahmeprogramme, die die Lebensdauer von Kleidung verlängern. Das Renew-Programm von EILEEN FISHER sammelte im Geschäftsjahr 2025 319.377 Stücke und erreichte bis Juni 2026 3 Millionen kumulative Rückgaben. Diese Programme können die regelmäßige Nutzung von Kleidung in eine fortlaufende Beziehung mit einer Marke verwandeln. Das Erwachsenensegment unterstützt daher sowohl Premiumprodukte als auch zirkuläre Dienstleistungen. Sein Umfang macht es zur zentralen Grundlage der aktuellen Umsatzbasis des Marktes für nachhaltige Bekleidung.
Kinderbekleidung soll von 2027 bis 2032 mit einer CAGR von 10,2 % wachsen, schneller als jedes andere Endnutzersegment. Eltern legen beim Kauf von Kleidung für Kinder mehr Wert auf chemische Sicherheit, AZO-freie Farbstoffe und Transparenz in der Lieferkette. Die Branche für nachhaltige Bekleidung kann mit klaren Materialinformationen und Produkten reagieren, die für Wiederverkauf, Wiederverwendung oder Weitergabe konzipiert sind. Die schnellen Größenveränderungen von Kindern machen Langlebigkeit und zirkuläre Nutzung besonders wichtig. Dieser Umsatz schafft auch eine praktische Nachfrage nach gebrauchter und erneuerter Kleidung. Markenprogramme, die Materialsicherheit und Kleidungslebensdauer ansprechen, können sowohl elterliche als auch Umwelterwartungen erfüllen. Die Kategorie hat Wachstumspotenzial, da diese Kriterien zunehmend neben dem Preis berücksichtigt werden. Sie bleibt ein wichtiger Weg zur Erweiterung des Marktes für nachhaltige Bekleidung über den Selbstkauf von Erwachsenen hinaus.
Nach Vertriebskanal: Stationärer Einzelhandel verankert Vertrauen, Online-Kanäle erweitern die Reichweite
Stationäre Einzelhandelsgeschäfte machten im Jahr 2026 60,6 % der Marktgröße für nachhaltige Bekleidung aus. Physische Geschäfte helfen Käufern, Stoffgefühl, Passform, Verarbeitung und Zertifizierungsinformationen vor einem höherwertigen Kauf zu beurteilen. Personal und Displays können auch Herkunft und Pflegeanforderungen auf eine Weise erklären, die online nicht immer leicht zu vermitteln ist. Dies ist wertvoll, wenn Verbraucher mit neueren recycelten oder regenerierten Materialkategorien nicht vertraut sind. Reformation eröffnete im Jahr 2025 15 Geschäfte, darunter seine erste Boutique auf dem europäischen Festland in Paris im November 2025. Die Expansion zeigt, dass der stationäre Einzelhandel für spezialisierte nachhaltige Bekleidungsmarken relevant bleibt. Filialbasierte Wiederverkaufs- und Rücknahmeprogramme können etablierten Einzelhändlern auch ein sichtbares zirkuläres Angebot bieten. Stationäre Kanäle spielen weiterhin eine vertrauensbildende Rolle im Markt für nachhaltige Bekleidung.
Online-Einzelhandelsgeschäfte sollen von 2027 bis 2032 mit einer CAGR von 10,4 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Digitale Kanäle können produktspezifische Material-, Zertifizierungs-, Pflege- und Wiederverkaufsinformationen an einem Ort anzeigen. Sie können Kunden an mehreren Standorten aus einem gemeinsamen Katalog- und Logistiksystem bedienen. Die Integration der Patagonia-Website im Jahr 2025 von neuen und Worn Wear-Produkten zeigt, wie eine Marke primäre und Wiederverkaufskäufe online kombinieren kann. Dieser Ansatz macht zirkuläre Kaufoptionen zu einem Teil einer regulären Transaktion statt zu einem separaten Erlebnis. Online-Kanäle unterstützen auch die direkte Kommunikation mit Verbrauchern, die vor dem Kauf Details wünschen. Sie können die Rückverfolgbarkeit von Produkten zugänglicher machen, wenn Marken klare und verifizierte Informationen bereitstellen. Dies hält den Online-Einzelhandel für die zukünftige Reichweite des Marktes für nachhaltige Bekleidung wichtig.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 32,7 %. Die Region verfügt über eine starke Basis nachhaltigkeitsorientierter Marken, B-Corporation-Teilnehmer und Verbraucher, die in der Lage sind, zertifizierte Bekleidung zu Premiumpreisen zu berücksichtigen. Ihr Einzelhandelsumfeld unterstützt sowohl Spezialmarken als auch größere Unternehmen, die Wiederverkaufs-, Reparatur- und Rückverfolgbarkeitsprogramme hinzufügen. Die Vertrautheit der Verbraucher mit Materialaussagen und zirkulären Dienstleistungen hilft Marken, neue Geschäftsmodelle zu testen. Die Region ist auch von wachsender Aufmerksamkeit für Umweltoffenlegung und Textilverantwortung in politischen Diskussionen auf Staatsebene betroffen.
Europa wird durch politische Anforderungen geprägt, die Textilhaltbarkeit, Recyclingfähigkeit und Umweltinformationen näher an Produktdesignentscheidungen rücken. Die überarbeitete EU-Abfallrahmenrichtlinie trat am 16. Oktober 2025 in Kraft und verpflichtet die Mitgliedstaaten, Systeme der erweiterten Herstellerverantwortung für Textilien einzurichten[2]. Der EU-Arbeitsplan zur Ökodesign-Verordnung für nachhaltige Produkte für 2025 bis 2030 identifiziert Textilien als prioritäre Produktgruppe. Deutschland, das Vereinigte Königreich und die nordischen Länder sind etablierte Verbrauchermärkte für nachhaltige Bekleidung. Polen, Spanien und Italien bieten Raum für weitere Verbreitung, da Bewusstsein und Produktverfügbarkeit zunehmen.
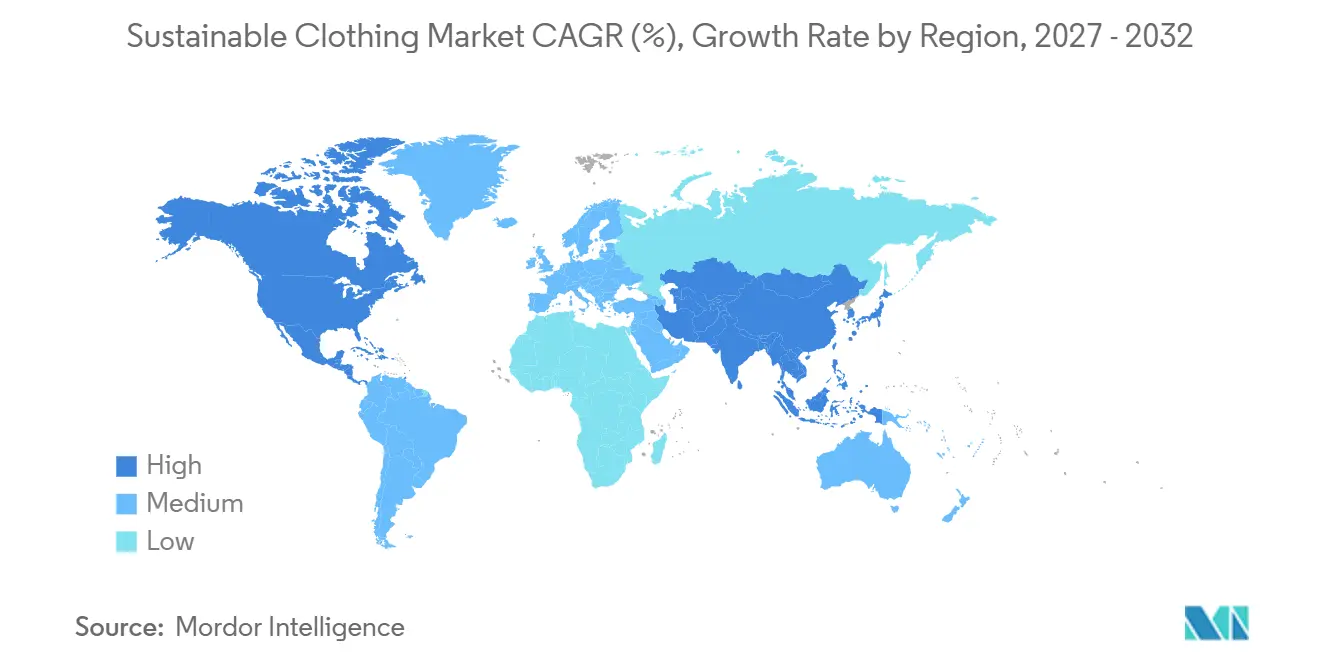
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 9,5 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Steigende Mittelklasseeinkommen, Urbanisierung und exportorientierte Fertigung unterstützen Nachfrage und Angebot in der Region. Indien, China, Vietnam, Indonesien und Thailand sind wichtige Standorte für zertifizierte Textilproduktion und für aufkommende Inlandsnachfrage. Der Markt für nachhaltige Bekleidung kann davon profitieren, dass regionale Hersteller in Standards investieren, die den Zugang zu europäischen und nordamerikanischen Käufern unterstützen. Südamerika bietet eine Chance durch expandierende Einzelhandelsinvestitionen und exportbereite nachhaltige Marken. Der Nahe Osten und Afrika sind noch frühe Märkte, während die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika, die Türkei, Nigeria und Ägypten potenzielle Einstiegspunkte bieten. Die Textilbasis der Türkei ist besonders relevant, da Exportanforderungen die zertifizierte Produktion unterstützen können.
Wettbewerbslandschaft
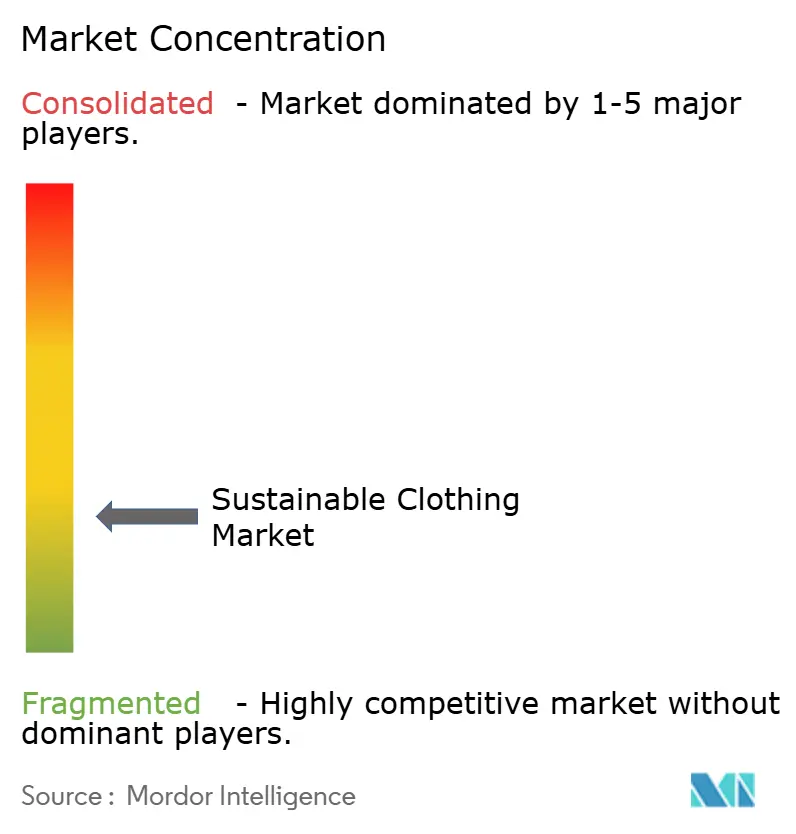
Der Markt für nachhaltige Bekleidung ist fragmentiert, wobei globale Bekleidungskonzerne und Spezialmarken nebeneinander existieren. Kein einzelnes Unternehmen hält einen ausreichenden Marktanteil, um Preis- oder Zertifizierungsstandards festzulegen. Unternehmen konkurrieren auf Basis von Materialbeschaffung, Lieferkettenverfahren, Produkthaltbarkeit und Belegen für Umweltaussagen. Größere Konzerne können langfristige Einkaufsvereinbarungen und Lieferantenprogramme nutzen, um recycelte oder emissionsärmere Vorleistungen zu sichern. Die H&M Group wird voraussichtlich in ihrem Geschäftsbericht 2025 Fortschritte bei den Scope-3-Treibhausgasemissionen melden und für Klima- und Wassertransparenz eine CDP-A-List-Anerkennung erhalten. Diese Offenlegungen machen operative Fortschritte für Investoren, Lieferanten und Verbraucher sichtbar und erhöhen gleichzeitig die Erwartungen an Unternehmen, die Nachhaltigkeitsverpflichtungen kommunizieren.
Unternehmen konkurrieren auch dadurch, dass sie Kreislaufwirtschaft in vertraute Einzelhandelserlebnisse integrieren. EILEEN FISHER baut ihr Renew-Rücknahmeprogramm weiter aus, das bis Juni 2026 voraussichtlich 3 Millionen kumulative Rückgaben erreichen wird. Levi Strauss & Co. wird voraussichtlich im September 2025 ihr Energy Accelerator Program in Indien gemeinsam mit Schneider Electric starten, um den Zugang zu erneuerbarem Strom für Lieferkettenhersteller zu erweitern. Diese Initiativen zeigen, dass sich die Wettbewerbsdifferenzierung über die Faserauswahl hinaus auf Betrieb, Servicemodelle und Lieferanteneinbindung erstreckt. Sie ermöglichen es Unternehmen auch, messbare Fortschritte nachzuweisen, anstatt sich ausschließlich auf Markenbotschaften zu stützen.
Spezialmarken konkurrieren durch detaillierte Materialnarrative und fokussierte Produktexpertise. Die geplante Filialerweiterung von Reformation im Jahr 2025 zeigt, dass Direkt-an-Verbraucher-Marken physische Standorte nutzen können, um das Verbrauchervertrauen in Passform, Qualität und verantwortungsvolle Beschaffung zu stärken. Der Markt für nachhaltige Bekleidung bietet auch Chancen für Marken, die zertifizierte Grundprodukte zu zugänglicheren Preisen in Schwellenmärkten anbieten. Diese Chance ist bedeutend, da der Preis für viele Verbraucher nach wie vor eine Hürde beim nachhaltigen Einkauf darstellt.
Unternehmen, die glaubwürdige Dokumentation mit gut gestalteten, langlebigen Kleidungsstücken verbinden, sind besser positioniert, um eine wiederkehrende Nachfrage zu fördern. Einheitliche Umweltmessmethoden in Europa könnten die Konsistenz vergleichender Aussagen im Laufe der Zeit verbessern. Daher wird erwartet, dass die Wettbewerbslandschaft vielfältig bleibt, wobei Markengröße, Materialexpertise und Verbrauchervertrauen die Marktleistung beeinflussen.
Marktführer für nachhaltige Bekleidung
-
adidas AG
-
Patagonia, Inc.
-
Vuori, Inc.
-
Under Armour, Inc.
-
EILEEN FISHER, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: The Nature Conservancy gründete die Microfiber Action Alliance mit Nike, Patagonia, Under Armour, lululemon, Cotopaxi und REI Co-op als Gründungsmitglieder, um wissenschaftsbasierte Lösungen zur Mikrofaserverschmutzung zu beschleunigen. Die Teilnehmer verpflichteten sich zur gemeinsamen Nutzung von Lieferkettendaten, Testmethoden und Maßnahmen mit dem Ziel, branchenweite Lösungen für eine Quelle zu skalieren, die schätzungsweise für mehr als 30 % der Mikroplastikbelastung der Ozeane verantwortlich ist.
- September 2026: Levi Strauss & Co. und Marks & Spencer lancierten in Partnerschaft mit Schneider Electrics SE Advisory Services während der New York Climate Week die Fashion Renewable Collaborative. Das Programm ermöglicht globalen Bekleidungslieferanten den Zugang zu erneuerbarem Strom in großem Maßstab, ausgerichtet auf Levi's Nahziel einer 42-prozentigen Reduzierung der Lieferkettenemissionen bis 2030.
- März 2026: Nike stellte Aero-FIT vor, die erste Hochleistungs-Sportbekleidung, die vollständig aus 100 % Textilabfällen durch fortschrittliches chemisches Recycling hergestellt wird, und debütierte in den Verbandstrikots der FIFA Fußball-Weltmeisterschaft 2026. Die Technologie beweist, dass recycelte Textilabfall-Inputs Polyestergarn für Hochleistungsanwendungen in einer Qualität produzieren können, die mit Neumaterial vergleichbar ist – eine bedeutende kommerzielle Validierung für zirkuläre Textilien.
- Januar 2026: Levi Strauss & Co. startete das Levi's® Wear Longer Project in Partnerschaft mit Discovery Education, ein kostenloses Unterrichtscurriculum für die Klassen 9–12, das Kleidungsreparatur, Individualisierung und nachhaltige Pflege lehrt und das Engagement der Marke für verantwortungsvollen Konsum und Bildung zur Verlängerung der Produktlebensdauer weltweit ausbaut.
Berichtsumfang des globalen Marktes für nachhaltige Bekleidung
Der Markt für nachhaltige Bekleidung bezieht sich auf den Markt für Bekleidungsprodukte, die unter Verwendung von umwelt- und sozialverträglichen Materialien, Produktionsprozessen und Praktiken hergestellt, beschafft oder entworfen werden, mit dem Ziel, Ressourcenverbrauch, Abfall, Umweltverschmutzung und andere Umweltauswirkungen über den gesamten Lebenszyklus der Bekleidung zu reduzieren. Nach Produkttyp ist der Markt in Oberteile und T-Shirts, Hosen und Röcke, Oberbekleidung, Bademode, Loungewear und Schlafbekleidung sowie Sonstiges segmentiert. Nach Endnutzer ist der Markt in Erwachsene und Kinder segmentiert. Nach Vertriebskanal ist der Markt in Online-Einzelhandelsgeschäfte und stationäre Einzelhandelsgeschäfte unterteilt. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in den wichtigsten Märkten. Marktprognosen werden in Wertangaben (USD) dargestellt.
| Oberteile und T-Shirts |
| Hosen und Röcke |
| Oberbekleidung |
| Bademode |
| Loungewear und Schlafbekleidung |
| Sonstiges |
| Erwachsene |
| Kinder |
| Online-Einzelhandelsgeschäfte |
| Stationäre Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Oberteile und T-Shirts | |
| Hosen und Röcke | ||
| Oberbekleidung | ||
| Bademode | ||
| Loungewear und Schlafbekleidung | ||
| Sonstiges | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Vertriebskanal | Online-Einzelhandelsgeschäfte | |
| Stationäre Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird nachhaltige Bekleidung bis 2032 erreichen?
Der Markt für nachhaltige Bekleidung soll bis 2032 17,2 Milliarden USD erreichen und ab 2027 mit einer CAGR von 8,6 % wachsen.
Welche Produktkategorie für nachhaltige Bekleidung wächst am schnellsten?
Bademode soll das schnellste Wachstum nach Produkttyp verzeichnen, mit einer CAGR von 9,4 % bis 2032.
Warum entfällt der größte Teil der Nachfrage nach nachhaltiger Bekleidung auf Erwachsene?
Erwachsene hielten im Jahr 2026 einen Anteil von 85,3 %, da sie über eine höhere Kaufkraft und Vertrautheit mit Zertifizierungs- und zirkulären Kaufoptionen verfügen.
Welcher Vertriebskanal wächst für nachhaltige Bekleidung am schnellsten?
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einer CAGR von 10,4 % wachsen, da sie detaillierte Produkt- und Beschaffungsinformationen bereitstellen können.