
Taille et part du marché des vêtements durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.40 Milliards de dollars |
| Taille du Marché (2032) | 17.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.60 % |
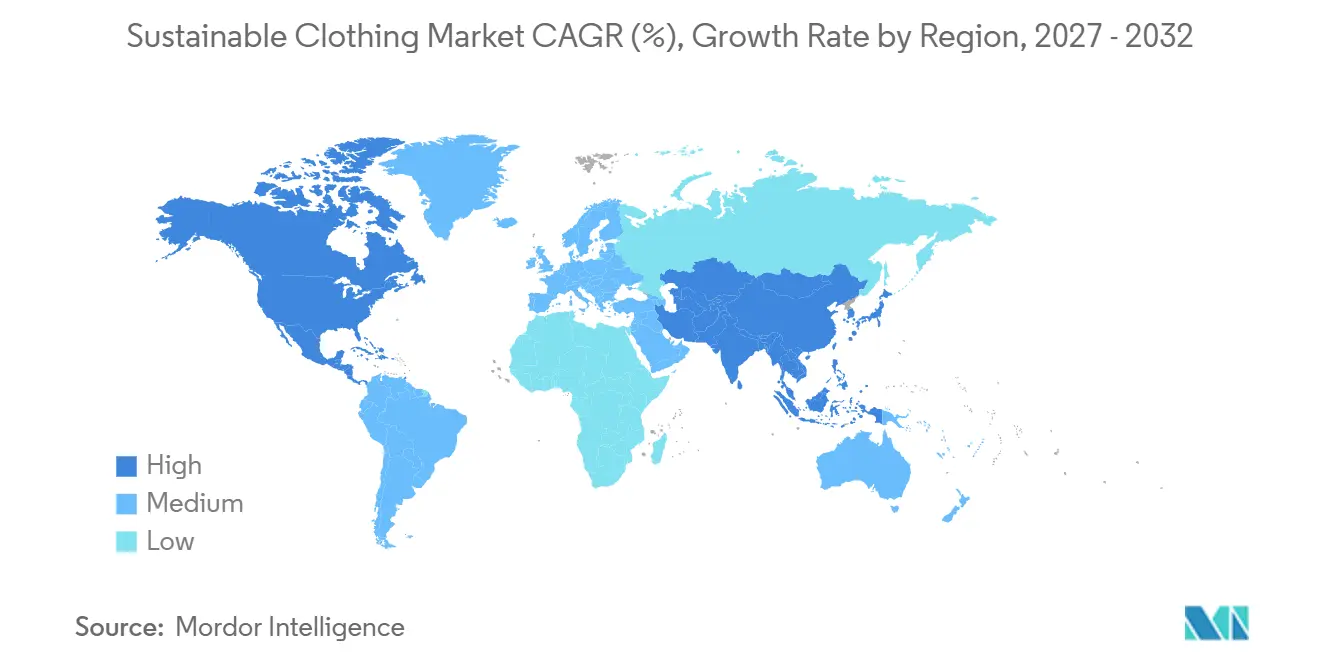
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
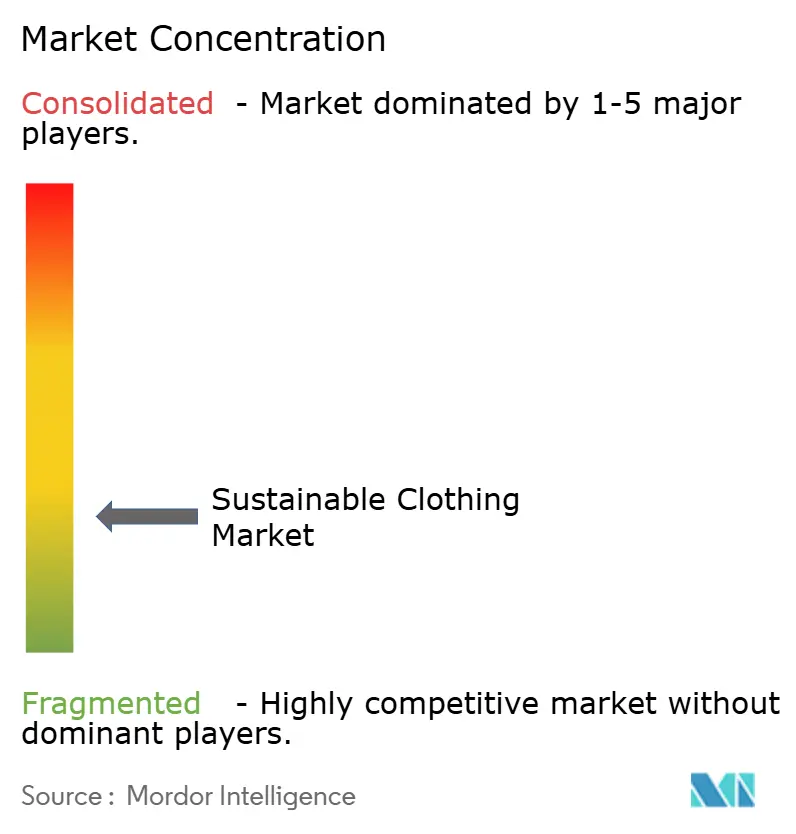
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vêtements durables par Mordor Intelligence
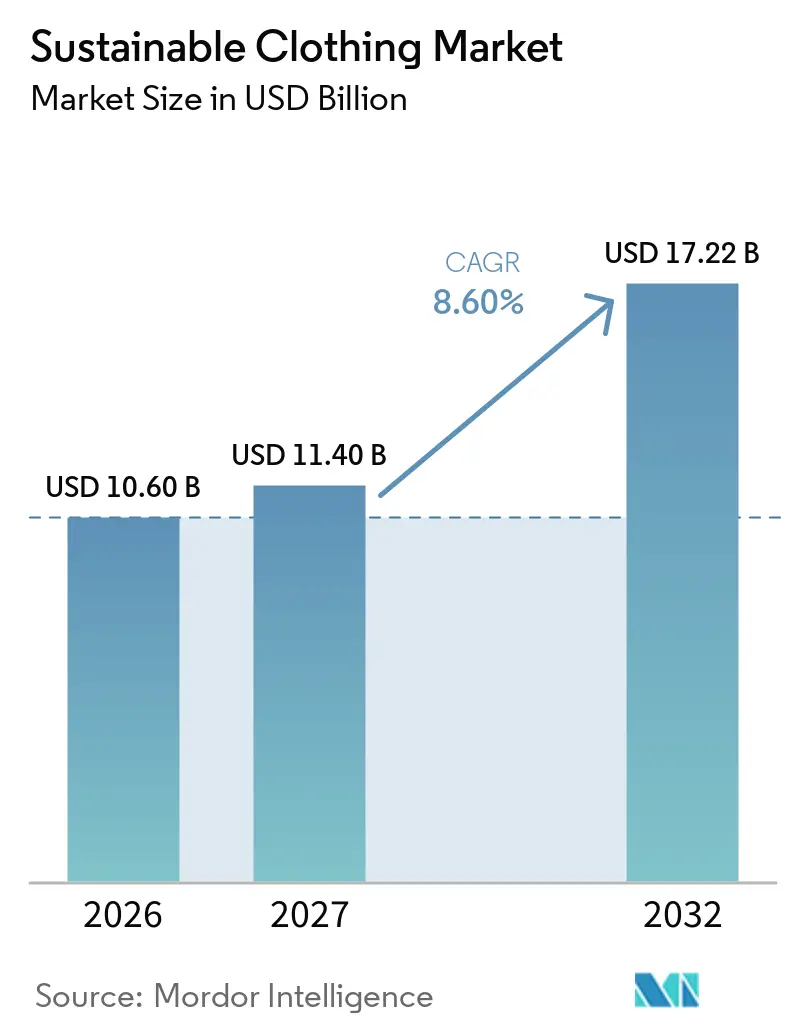
La taille du marché des vêtements durables était évaluée à 10,6 milliards USD en 2026 et devrait croître de 11,4 milliards USD en 2027 pour atteindre 17,2 milliards USD d'ici 2032, à un CAGR de 8,6 % au cours de la période de prévision (2027-2032). Le marché des vêtements durables est façonné par le développement des matériaux, la demande des consommateurs pour des allégations crédibles et une attention accrue aux performances environnementales dans les chaînes d'approvisionnement du secteur de l'habillement. Les matériaux certifiés sont importants car ils peuvent répondre à la fois à l'exposition environnementale et au risque d'approvisionnement pour les marques de vêtements. Textile Exchange indique que les programmes de durabilité reconnus sont de plus en plus importants pour les marques qui publient des rapports. Le marché des vêtements durables bénéficie également des ventes directes aux consommateurs, qui donnent aux marques plus d'espace pour expliquer la provenance et les certifications avant l'achat. La réglementation en Europe valorise les produits traçables et les informations environnementales vérifiables, en particulier pour les entreprises vendant sur plusieurs marchés.
Points clés du rapport
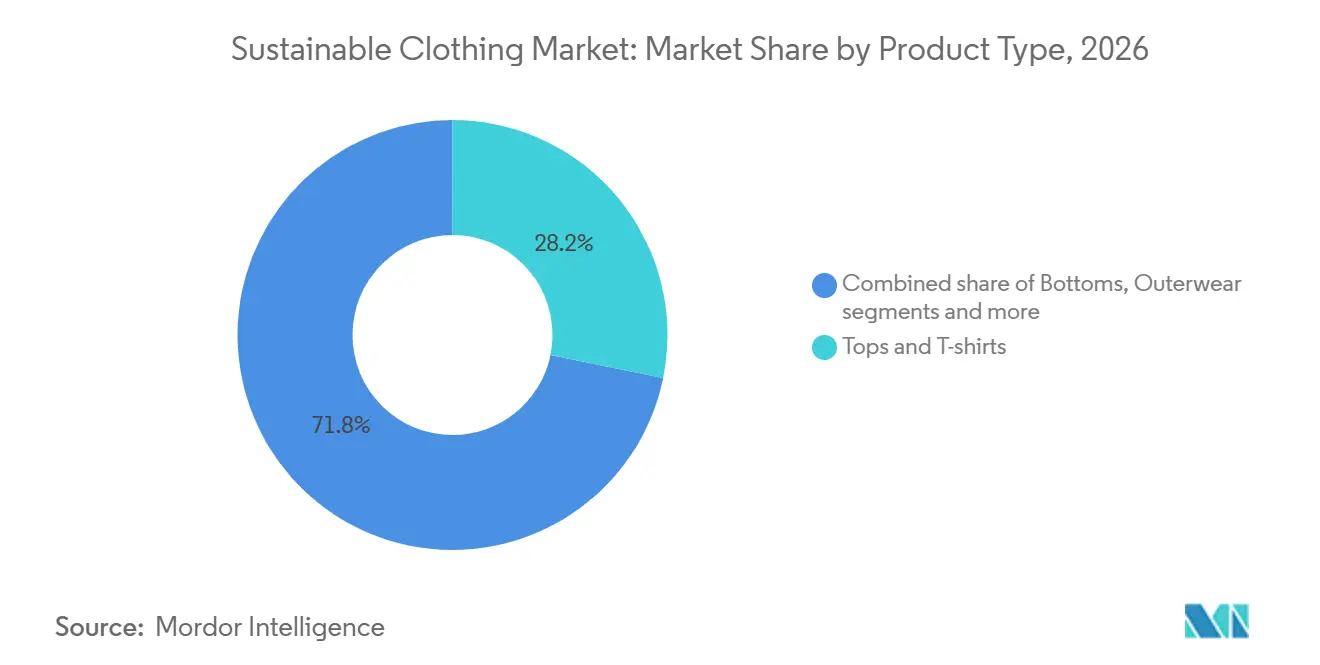
- Par type de produit, les hauts et t-shirts détenaient 28,2 % de la part de marché des vêtements durables en 2026, tandis que les maillots de bain devraient croître à un CAGR de 9,4 % jusqu'en 2032.
- Par utilisateur final, les adultes représentaient 85,3 % de la part de marché des vêtements durables en 2026, tandis que les enfants devraient croître à un CAGR de 10,2 % jusqu'en 2032.
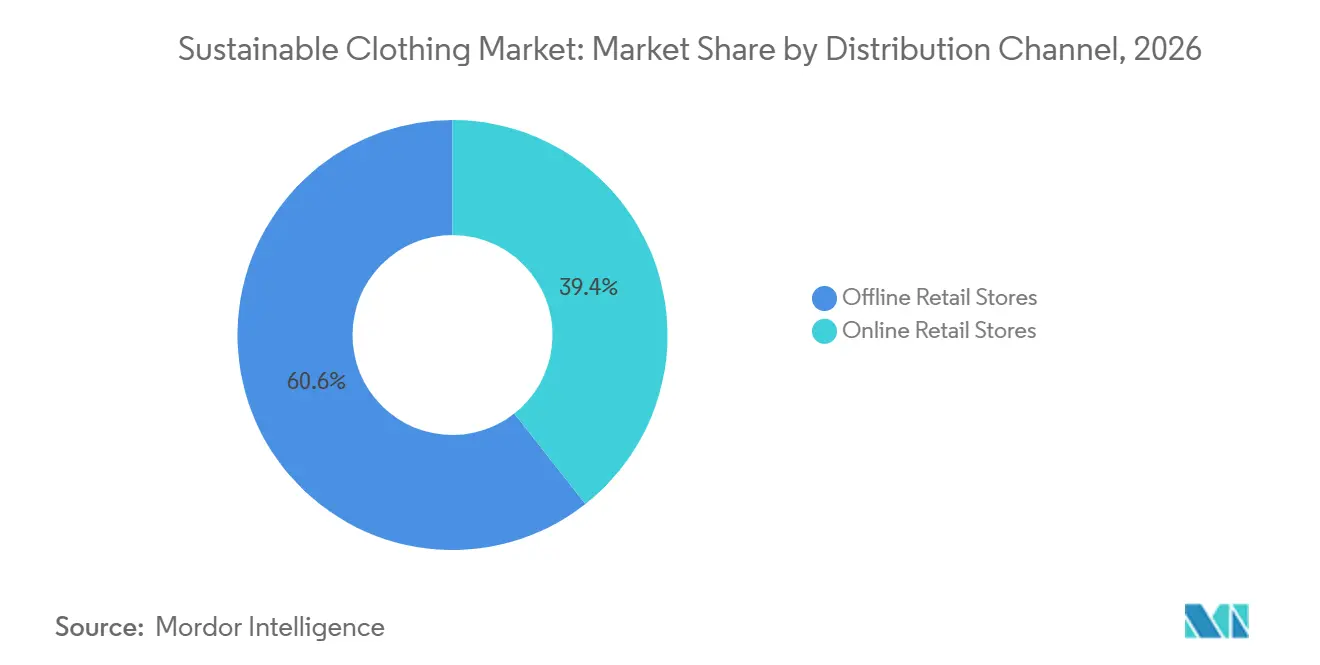
- Par canal de distribution, les magasins de vente au détail hors ligne détenaient 60,61 % de la part des revenus en 2026, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 10,4 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 32,7 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des vêtements durables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Innovation dans les matériaux écologiques | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à l'impact environnemental | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Influence des jeunes générations portées par leurs valeurs | +1.4% | Mondial, en particulier Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Confiance dans les certifications tierces | +0.8% | Mondial, avec des gains précoces dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Qualité perçue et durabilité des vêtements durables | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Croissance des achats en ligne et des canaux de vente directe aux consommateurs | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Innovation dans les matériaux écologiques
L'innovation en matière de matériaux transforme la façon dont les entreprises de vêtements sélectionnent les fibres, définissent les spécifications des produits et gèrent les déchets en fin de vie. Le marché des vêtements durables bénéficie des progrès réalisés dans les fibres cellulosiques régénérées, le recyclage textile-à-textile et les matériaux de performance biodégradables. Textile Exchange indique que les marques qui publient des rapports réduisent leur utilisation de polyester vierge d'origine fossile à mesure que les alternatives se développent. Ce changement indique que les marques font passer les alternatives certifiées au-delà des essais limités de produits pour les intégrer dans des programmes d'approvisionnement récurrents. L'OMPI identifie le coton cultivé en laboratoire, le polyester biosourcé et le recyclage des déchets en fibres comme des technologies ayant une pertinence commerciale pour la mode durable. Ces développements donnent aux marques la possibilité d'améliorer les performances des produits tout en réduisant leur dépendance aux intrants vierges.
Sensibilisation croissante des consommateurs à l'impact environnemental
L'intérêt des consommateurs dépend de plus en plus de la capacité des marques de vêtements à étayer leurs allégations environnementales par des informations transparentes et vérifiables. Une étude GlobeScan et Zalando de 2025, menée dans cinq marchés européens, a révélé que 71 % des consommateurs aspiraient à faire leurs achats de manière plus durable, tandis que 77 % attendaient des marques et des détaillants qu'ils mènent la transition. Cependant, 19 % des consommateurs souhaitant acheter de manière durable se méfiaient totalement des allégations de durabilité, soulignant ainsi les préoccupations liées aux messages vagues, aux divulgations incohérentes et aux risques d'écoblanchiment. Les marques peuvent renforcer leur crédibilité en fournissant des certifications vérifiées de manière indépendante, des informations sur l'approvisionnement en matières premières, des informations sur l'impact environnemental au niveau du produit, ainsi que des conseils clairs sur la durabilité, l'entretien, la réparation, la réutilisation, la revente et les options de fin de vie avant l'achat. Le prix reste un obstacle important, en particulier lorsque les produits durables sont proposés à un prix premium. Les modèles de vente directe aux consommateurs et les modèles de vente au détail numériques peuvent réduire les coûts d'intermédiation et de distribution, améliorer l'accessibilité des prix et fournir des informations détaillées sur la durabilité au point de vente. En outre, un étiquetage transparent des produits et des passeports numériques de produits peuvent aider les consommateurs à comparer les matériaux, les pratiques de production et les attributs du cycle de vie des produits.
Influence des jeunes générations portées par leurs valeurs
Les jeunes consommateurs renforcent le lien entre la qualité du produit, la circularité et l'intention d'achat. Des recherches publiées en 2025 ont révélé que la sensibilisation à l'environnement et la sensibilisation à la mode circulaire étaient des prédicteurs importants du comportement en matière de mode circulaire chez les générations Y et Z. L'étude a également révélé que la qualité perçue et la durabilité influençaient les décisions d'achat, faisant de la valeur fonctionnelle un critère aussi important que le positionnement éthique. Des recherches sur le secteur de la mode au Vietnam ont également identifié l'influence sociale et le bouche-à-oreille électronique comme des influences importantes sur l'intention d'achat vert de la génération Z. Ces tendances favorisent les marques qui communiquent la longévité des produits et les détails des matériaux sur les canaux numériques. Elles augmentent également l'importance des recommandations crédibles de pairs sur le marché des vêtements durables.
Croissance des achats en ligne et des canaux de vente directe aux consommateurs
Les canaux en ligne et de vente directe aux consommateurs permettent aux marques de vêtements de présenter des informations sur l'approvisionnement, la certification et l'entretien des produits sans les contraintes d'un environnement de vente au détail multimarque. Ces canaux peuvent également combiner de nouveaux vêtements, la revente, la reprise et les services de réparation au sein d'un même parcours client. Patagonia a rendu les produits Worn Wear disponibles sur Patagonia.com en 2025, rapprochant la revente de son expérience de vente au détail principale. Ce type d'intégration facilite la recherche et la compréhension des options d'achat circulaires. Les informations numériques sur les produits peuvent également aider les acheteurs à comparer les allégations relatives aux matériaux avant d'acheter. En conséquence, les magasins de vente au détail en ligne élargissent la portée du marché des vêtements durables tout en modifiant la façon dont les marques expliquent leurs performances environnementales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût plus élevé des matières premières durables | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Écoblanchiment et scepticisme des consommateurs | -0.9% | Mondial, en particulier Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Chaînes d'approvisionnement fragmentées et opaques | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Absence de métriques de durabilité standardisées | -0.5% | Mondial, avec une concentration dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût plus élevé des matières premières durables
Les intrants certifiés et recyclés peuvent augmenter les coûts d'approvisionnement pour les marques de vêtements, en particulier lorsque l'offre est limitée ou que les spécifications sont spécialisées. Le marché des vêtements durables est sous pression lorsque les marques ne peuvent pas sécuriser suffisamment de fibres certifiées par le biais d'arrangements d'approvisionnement à long terme. L'exposition aux coûts est particulièrement difficile pour les petites marques qui manquent d'échelle d'achat et de relations établies avec les fournisseurs. Cela peut limiter leur capacité à maintenir des prix à un niveau qui attire les consommateurs grand public. Les nouvelles capacités de recyclage et les engagements d'achat plus importants pourraient améliorer l'offre au fil du temps, mais l'effet dépend d'une production commerciale fiable. Le défi actuel en matière de coûts encourage les marques à se concentrer sur des designs durables, une gestion rigoureuse des stocks et des produits ayant une durée de vie utile plus longue.
Écoblanchiment et scepticisme des consommateurs
Les allégations environnementales non étayées peuvent nuire à la confiance dans les programmes de durabilité authentiques ainsi que dans les allégations de mauvaise qualité. GlobeScan a constaté que 19 % des consommateurs aspirant à une mode durable ne faisaient pas confiance aux allégations de durabilité en 2025. Cette préoccupation accorde plus de poids à la certification tierce, aux matériaux traçables et aux informations spécifiques aux produits. Les marques qui sous-estiment ou évitent de communiquer sur les progrès vérifiés peuvent également manquer une occasion de démontrer la valeur de leurs investissements en matière d'approvisionnement. La Commission européenne a établi une méthode commune pour mesurer les impacts environnementaux des vêtements et des chaussures, ce qui favorise des allégations plus comparables. Le marché des vêtements durables a besoin de preuves crédibles et compréhensibles pour transformer l'intérêt environnemental en achats répétés[1].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les basiques ancrent le volume, les formats spécialisés définissent la croissance
Les hauts et t-shirts représentaient 28,2 % de la taille du marché des vêtements durables en 2026, faisant des vêtements de base la plus grande catégorie de produits. Leur position reflète l'utilisation pratique du coton biologique, des fibres cellulosiques régénérées et des mélanges de coton recyclé dans des vêtements largement portés. Ces matériaux peuvent être adaptés à des modèles de coupe-couture répétables avec des spécifications plus prévisibles. Les basiques du quotidien offrent également aux nouvelles marques un point d'entrée clair dans les vêtements certifiés. EILEEN FISHER a indiqué que 99,02 % de son panier de fibres de coton était biologique en 2025, et 39,6 % était également certifié régénératif. Les bas, les vêtements d'extérieur, les vêtements d'intérieur et de nuit, ainsi que d'autres vêtements ajoutent de l'ampleur au marché des vêtements durables. Les vêtements d'extérieur sont soutenus par l'isolation recyclée et les finitions déperlantes durables sans fluorocarbure. Ces catégories étendent l'innovation en matière de matériaux à des vêtements aux exigences de performance plus élevées.
Les maillots de bain devraient se développer à un CAGR de 9,4 % de 2027 à 2032, le taux le plus élevé parmi les types de produits. Le secteur des vêtements durables répond à la dépendance des maillots de bain aux synthétiques d'origine fossile grâce à de nouvelles options de fils et de fibres. Lenzing et OceanSafe ont lancé un textile de performance combinant des fibres TENCEL Lyocell A100 et des fibres biodégradables naNea pour les maillots de bain et les usages de performance en octobre 2025. Ce développement illustre comment les fournisseurs de matériaux travaillent sur des alternatives pour les produits nécessitant élasticité, durabilité et résistance à l'eau. Les marques de maillots de bain peuvent utiliser ces matériaux pour rendre les allégations de durabilité plus pertinentes par rapport à la fonction du produit. Le segment est également adapté aux récits de matériaux circulaires car il entretient un lien étroit avec les déchets plastiques et les environnements marins. Ces produits peuvent aider les marques à relier l'approvisionnement en matériaux à un cas d'utilisation clair. Cela offre une voie aux catégories spécialisées pour se développer plus rapidement que le marché des vêtements durables dans son ensemble.

Par utilisateur final : les adultes portent la premiumisation, les valeurs parentales soutiennent les vêtements pour enfants
Les adultes détenaient 85,3 % de la part des revenus en 2026, soutenus par leur pouvoir d'achat et leur connaissance des certifications de durabilité. Les acheteurs adultes sont souvent familiers avec des signaux tels que GOTS, bluesign et Fair Trade lors de l'évaluation des allégations vestimentaires. GlobeScan et Zalando ont constaté que 66 % des consommateurs adultes sur 5 marchés européens avaient déjà fait des choix de mode durable en 2025. Ce groupe soutient également les programmes de revente, de réparation et de reprise qui prolongent la durée de vie des vêtements. Le programme Renew d'EILEEN FISHER a collecté 319 377 pièces au cours de l'exercice 2025 et a atteint 3 millions de retours cumulés en juin 2026. Ces programmes peuvent transformer l'utilisation régulière des vêtements en une relation continue avec une marque. Le segment adulte soutient donc les produits premium ainsi que les services circulaires. Son ampleur en fait un élément central de la base de revenus actuelle du marché des vêtements durables.
Les vêtements pour enfants devraient croître à un CAGR de 10,2 % de 2027 à 2032, plus rapidement que tout autre segment d'utilisateurs finaux. Les parents accordent plus d'attention à la sécurité chimique, aux colorants sans AZO et à la transparence de la chaîne d'approvisionnement lors de l'achat de vêtements pour leurs enfants. Le secteur des vêtements durables peut répondre avec des informations claires sur les matériaux et des produits conçus pour la revente, la réutilisation ou la transmission. Les changements rapides de taille des enfants rendent la durabilité et l'utilisation circulaire particulièrement importants. Ce renouvellement crée également une demande pratique pour les vêtements d'occasion et renouvelés. Les programmes de marques qui traitent de la sécurité des matériaux et de la longévité des vêtements peuvent répondre aux attentes parentales et environnementales. La catégorie a de la marge pour croître car ces critères sont de plus en plus pris en compte aux côtés du prix. Elle reste une voie importante pour élargir le marché des vêtements durables au-delà des achats personnels des adultes.
Par canal de distribution : la vente au détail hors ligne ancre la confiance, les canaux en ligne élargissent la portée
Les magasins de vente au détail hors ligne représentaient 60,6 % de la taille du marché des vêtements durables en 2026. Les magasins physiques aident les acheteurs à évaluer le toucher du tissu, la coupe, la construction et les informations de certification avant d'effectuer un achat à plus forte réflexion. Le personnel et les présentoirs peuvent également expliquer la provenance et les exigences d'entretien d'une manière qui n'est pas toujours facile à transmettre en ligne. Cela est précieux lorsque les consommateurs ne sont pas familiers avec les nouvelles catégories de matériaux recyclés ou régénérés. Reformation a ouvert 15 magasins en 2025, dont sa première boutique en Europe continentale à Paris en novembre 2025. Cette expansion montre que la vente au détail physique reste pertinente pour les marques de vêtements durables spécialisées. Les programmes de revente et de reprise en magasin peuvent également offrir aux détaillants établis une offre circulaire visible. Les canaux hors ligne continuent de jouer un rôle de renforcement de la confiance au sein du marché des vêtements durables.
Les magasins de vente au détail en ligne devraient croître à un CAGR de 10,4 % de 2027 à 2032, le taux le plus rapide parmi les canaux de distribution. Les canaux numériques peuvent afficher des informations spécifiques aux produits sur les matériaux, la certification, l'entretien et la revente en un seul endroit. Ils peuvent servir des clients dans plusieurs endroits à partir d'un catalogue et d'un système logistique partagés. L'intégration en 2025 par Patagonia des produits neufs et Worn Wear sur son site web montre comment une marque peut combiner les achats primaires et de revente en ligne. Cette approche fait des options d'achat circulaires une partie d'une transaction régulière plutôt qu'une expérience séparée. Les canaux en ligne soutiennent également la communication directe avec les consommateurs qui souhaitent des détails avant l'achat. Ils peuvent rendre la traçabilité des produits plus accessible lorsque les marques fournissent des informations claires et vérifiées. Cela maintient la vente au détail en ligne importante pour la portée future du marché des vêtements durables.
Analyse géographique
L'Amérique du Nord détenait 32,7 % de la part des revenus en 2026. La région dispose d'une solide base de marques axées sur la durabilité, de participants à la certification B Corporation et de consommateurs capables d'envisager des vêtements certifiés à des prix premium. Son environnement de vente au détail soutient les marques spécialisées ainsi que les grandes entreprises qui ajoutent des programmes de revente, de réparation et de traçabilité. La familiarité des consommateurs avec les allégations relatives aux matériaux et les services circulaires aide les marques à tester de nouveaux modèles commerciaux. La région est également affectée par une attention croissante portée à la divulgation environnementale et à la responsabilité textile dans les discussions politiques au niveau des États.
L'Europe est façonnée par des exigences réglementaires qui placent la durabilité, la recyclabilité et les informations environnementales des textiles au plus près des décisions de conception des produits. La directive-cadre révisée de l'UE sur les déchets est entrée en vigueur le 16 octobre 2025, obligeant les États membres à établir des régimes de responsabilité élargie des producteurs pour les textiles[2]. Le plan de travail du règlement de l'UE sur l'écoconception pour des produits durables pour 2025 à 2030 identifie les textiles comme un groupe de produits prioritaire. L'Allemagne, le Royaume-Uni et les pays nordiques sont des marchés de consommation de vêtements durables bien établis. La Pologne, l'Espagne et l'Italie offrent des possibilités d'adoption supplémentaire à mesure que la sensibilisation et la disponibilité des produits augmentent.
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % de 2027 à 2032, ce qui en fait le marché régional à la croissance la plus rapide. La hausse des revenus de la classe moyenne, l'urbanisation et la fabrication orientée vers l'exportation soutiennent la demande et l'offre dans la région. L'Inde, la Chine, le Vietnam, l'Indonésie et la Thaïlande sont des lieux importants pour la production textile certifiée et pour la demande intérieure émergente. Le marché des vêtements durables peut progresser à mesure que les fabricants régionaux investissent dans des normes qui soutiennent l'accès aux acheteurs européens et nord-américains. L'Amérique du Sud présente une opportunité grâce à l'expansion des investissements dans la vente au détail et aux marques durables prêtes à l'exportation. Le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, tandis que les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud, la Turquie, le Nigéria et l'Égypte offrent des points d'entrée potentiels. La base textile de la Turquie est particulièrement pertinente car les exigences à l'exportation peuvent soutenir la production certifiée.
Paysage concurrentiel
Le marché des vêtements durables est fragmenté, avec la coexistence de grands groupes de prêt-à-porter mondiaux et de marques spécialisées. Aucune entreprise ne détient une part de marché suffisante pour fixer les prix ou les normes de certification. Les entreprises se font concurrence sur la base de l'approvisionnement en matières premières, des pratiques de la chaîne d'approvisionnement, de la durabilité des produits et des preuves étayant les allégations environnementales. Les grands groupes peuvent tirer parti d'accords d'achat à long terme et de programmes fournisseurs pour sécuriser des intrants recyclés ou à moindre impact. H&M Group devrait rendre compte de ses progrès en matière d'émissions de gaz à effet de serre de portée 3 et obtenir la reconnaissance CDP A-list pour la transparence climatique et hydrique dans son rapport fiscal 2025. Ces divulgations rendent les progrès opérationnels visibles pour les investisseurs, les fournisseurs et les consommateurs, tout en élevant les attentes à l'égard des entreprises qui communiquent des engagements en matière de durabilité.
Les entreprises se font également concurrence en intégrant la circularité dans des expériences de vente au détail familières. EILEEN FISHER continue d'étendre son programme de reprise Renew, qui devrait atteindre 3 millions de retours cumulés d'ici juin 2026. Levi Strauss & Co. devrait lancer son programme Energy Accelerator en Inde avec Schneider Electric en septembre 2025 afin d'élargir l'accès à l'électricité renouvelable pour les fabricants de la chaîne d'approvisionnement. Ces initiatives démontrent que la différenciation concurrentielle va au-delà du choix des fibres pour inclure les opérations, les modèles de service et l'engagement des fournisseurs. Elles permettent également aux entreprises de démontrer des progrès mesurables plutôt que de s'appuyer uniquement sur la communication de marque.
Les marques spécialisées se font concurrence grâce à des récits détaillés sur les matériaux et à une expertise produit ciblée. L'expansion prévue des magasins de Reformation en 2025 indique que les marques en vente directe aux consommateurs peuvent utiliser les points de vente physiques pour renforcer la confiance des consommateurs dans la coupe, la qualité et l'approvisionnement responsable. Le marché des vêtements durables offre également des opportunités aux marques qui proposent des articles de base certifiés à des prix plus accessibles dans les marchés émergents. Cette opportunité est significative, car le prix reste un obstacle aux achats durables pour de nombreux consommateurs.
Les entreprises qui combinent une documentation crédible avec des vêtements bien conçus et durables sont mieux positionnées pour stimuler la demande récurrente. Des méthodes communes de mesure environnementale en Europe pourraient améliorer la cohérence des allégations comparatives au fil du temps. Par conséquent, le paysage concurrentiel devrait rester diversifié, la notoriété de la marque, l'expertise en matière de matériaux et la confiance des consommateurs influençant les performances du marché.
Leaders du secteur des vêtements durables
-
adidas AG
-
Patagonia, Inc.
-
Vuori, Inc.
-
Under Armour, Inc.
-
EILEEN FISHER, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : The Nature Conservancy a lancé la Microfiber Action Alliance avec Nike, Patagonia, Under Armour, lululemon, Cotopaxi et REI Co-op comme membres fondateurs, afin d'accélérer les solutions fondées sur la science pour lutter contre la pollution par les microfibres. Les participants se sont engagés à partager des données sur la chaîne d'approvisionnement, des méthodologies de test et des interventions, dans le but de développer des solutions à l'échelle de l'industrie pour une source estimée à plus de 30 % des microplastiques océaniques.
- Septembre 2026 : Levi Strauss & Co. et Marks & Spencer, en partenariat avec les services SE Advisory Services de Schneider Electric, ont lancé le Fashion Renewable Collaborative lors de la New York Climate Week. Le programme permet aux fournisseurs mondiaux de prêt-à-porter d'accéder à l'électricité renouvelable à grande échelle, en accord avec l'objectif de réduction de 42 % des émissions de la chaîne d'approvisionnement à court terme de Levi's d'ici 2030.
- Mars 2026 : Nike a dévoilé Aero-FIT, sa première tenue de performance élite entièrement fabriquée à partir de 100 % de déchets textiles grâce au recyclage chimique avancé, lancée dans les tenues des fédérations pour la Coupe du Monde de la FIFA 2026. La technologie prouve que les intrants issus de déchets textiles recyclés peuvent produire du fil de polyester de performance à parité avec les matières vierges, une validation commerciale significative pour les textiles circulaires.
- Janvier 2026 : Levi Strauss & Co. a lancé le projet Levi's® Wear Longer en partenariat avec Discovery Education, un programme scolaire gratuit pour les classes de 9e à 12e année enseignant la réparation de vêtements, la personnalisation et l'entretien durable, étendant l'engagement de la marque en faveur d'une consommation responsable et d'une éducation à la prolongation de la durée de vie des produits à l'échelle mondiale.
Portée du rapport mondial sur le marché des vêtements durables
Le marché des vêtements durables désigne le marché des produits vestimentaires fabriqués, approvisionnés ou conçus à l'aide de matériaux, de processus de production et de pratiques respectueux de l'environnement et socialement responsables, visant à réduire la consommation de ressources, les déchets, la pollution et d'autres impacts environnementaux tout au long du cycle de vie des vêtements. Par type de produit, le marché est segmenté en hauts et t-shirts, bas, vêtements d'extérieur, maillots de bain, vêtements d'intérieur et de nuit, et autres. Par utilisateur final, le marché est segmenté en adultes et enfants. Par canal de distribution, le marché est divisé en magasins de vente au détail en ligne et magasins de vente au détail hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays sur les principaux marchés. Les prévisions du marché sont présentées en termes de valeur (USD).
| Hauts et t-shirts |
| Bas |
| Vêtements d'extérieur |
| Maillots de bain |
| Vêtements d'intérieur et de nuit |
| Autres |
| Adultes |
| Enfants |
| Magasins de vente au détail en ligne |
| Magasins de vente au détail hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Hauts et t-shirts | |
| Bas | ||
| Vêtements d'extérieur | ||
| Maillots de bain | ||
| Vêtements d'intérieur et de nuit | ||
| Autres | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par canal de distribution | Magasins de vente au détail en ligne | |
| Magasins de vente au détail hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des vêtements durables d'ici 2032 ?
Le marché des vêtements durables devrait atteindre 17,2 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,6 % à partir de 2027.
Quelle catégorie de produits de vêtements durables connaît la croissance la plus rapide ?
Les maillots de bain devraient enregistrer la croissance la plus rapide par type de produit, avec un CAGR de 9,4 % jusqu'en 2032.
Pourquoi les adultes représentent-ils la majeure partie de la demande en vêtements durables ?
Les adultes détenaient 85,3 % de la part en 2026 en raison d'un plus grand pouvoir d'achat et d'une plus grande familiarité avec les certifications et les options d'achat circulaires.
Quel canal de vente se développe le plus rapidement pour les vêtements durables ?
Les magasins de vente au détail en ligne devraient croître à un CAGR de 10,4 % jusqu'en 2032 car ils peuvent fournir des informations détaillées sur les produits et l'approvisionnement.