
Marktgröße und Marktanteil für smarte Toiletten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.33 Milliarden US-Dollar |
| Marktgröße (2031) | 14.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
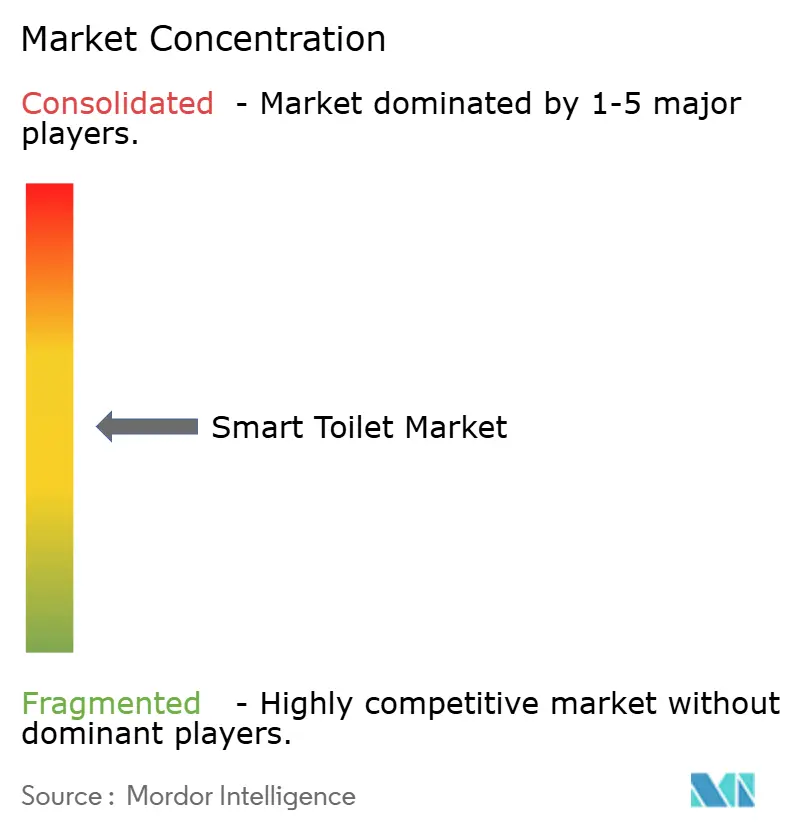
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für smarte Toiletten von Mordor Intelligence
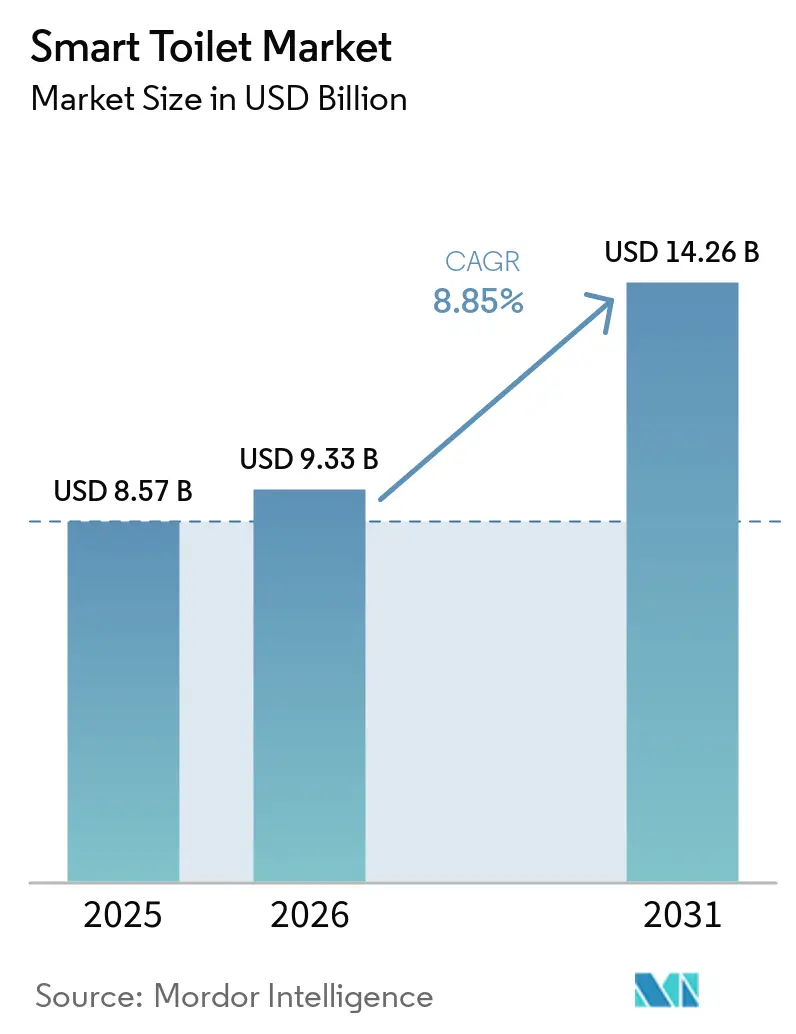
Die Marktgröße für smarte Toiletten wurde im Jahr 2025 auf 8,57 Milliarden USD geschätzt und soll von 9,33 Milliarden USD im Jahr 2026 auf 14,26 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,85 % während des Prognosezeitraums (2026–2031). Anhaltende Hygieneprioritäten nach der Pandemie, die rasche Durchdringung von Smart-Home-Ökosystemen und die demografische Alterung verlagern Toiletten von einfachen Sanitäreinrichtungen hin zu vernetzten Gesundheitsplattformen. Europäische Verbraucher führen die Einführung von Wassereffizienzvorschriften und einer gehobenen Badezimmerkultur an, während im asiatisch-pazifischen Raum Urbanisierung und Einkommenswachstum die schnellste regionale Expansion antreiben. Die Produktnachfrage tendiert zu All-in-One-Systemen, doch Nachrüstsätze steigen schnell als kosteneffiziente Upgrades. Gesundheitseinrichtungen, Hotels und Pflegeanbieter für ältere Menschen beschleunigen den Einsatz, um die Belastung der Pflegekräfte zu reduzieren und die Patientensicherheit zu verbessern. Der digitale Einzelhandel gewinnt weiter an Bedeutung, doch stationäre Ausstellungsräume bleiben für hochwertige Kaufentscheidungen unverzichtbar.
Wichtigste Erkenntnisse des Berichts
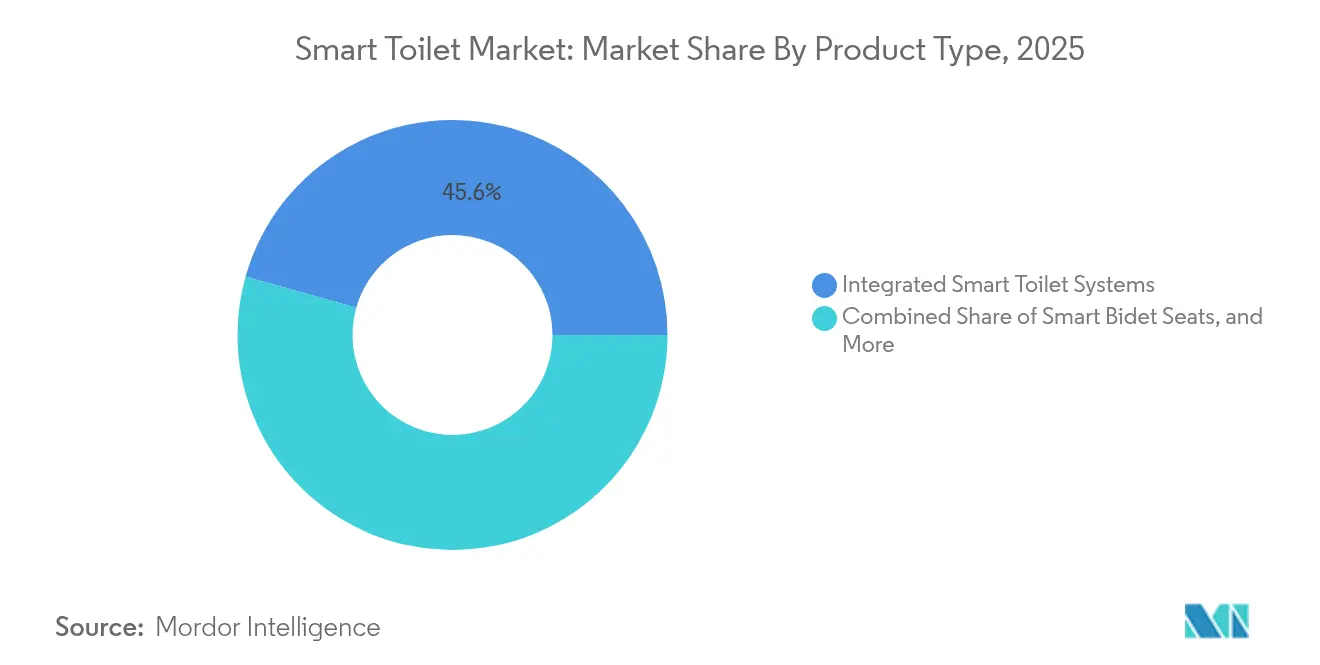
- Nach Produkttyp entfielen 2025 45,62 % des Smart-Toilet-Marktanteils auf All-in-One-Smart-Toiletten, während Nachrüst-Umbausätze bis 2031 eine CAGR von 12,05 % verzeichnen.
- Nach Konnektivität hielten ferngesteuerte Einheiten 2025 einen Umsatzanteil von 46,88 %, während WLAN-/App-verbundene Modelle im Smart-Toilet-Markt bis 2031 mit einer CAGR von 14,02 % wachsen.
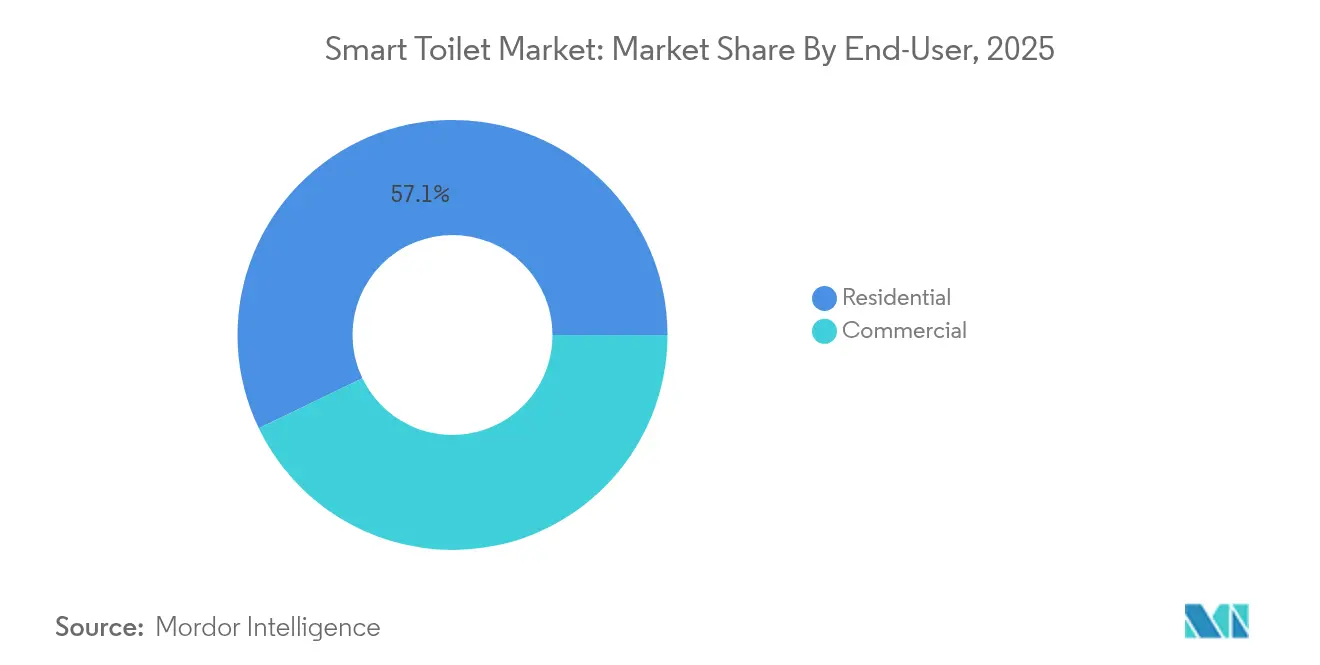
- Nach Endnutzer entfielen 2025 57,14 % der Smart-Toilet-Marktgröße auf den Wohnbereich; Gesundheitseinrichtungen verzeichnen mit einer CAGR von 12,74 % das stärkste Wachstum.
- Nach Vertriebskanal hielt der stationäre Einzelhandel 2025 einen Anteil von 66,41 % an der Smart-Toilet-Branchengröße, während der Online-Handel mit einer CAGR von 17,12 % wächst.
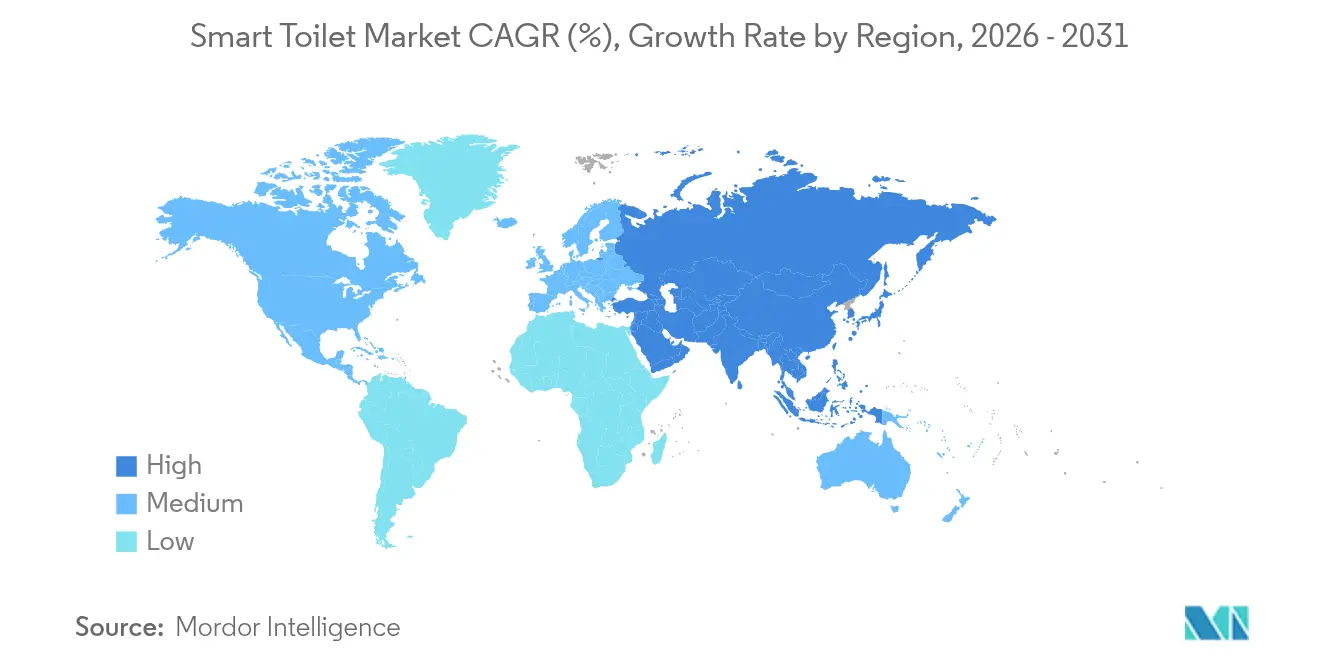
- Nach Geografie führte Europa 2025 mit einem Umsatzanteil von 35,12 %; der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 12,51 % das höchste Wachstum aller Regionen.
- Marktführer wie TOTO, LIXIL Corporation, Kohler Co., Villeroy & Boch AG und Roca Sanitario profitieren von Markenbekanntheit, Vertriebsnetzwerken und Fertigungskapazitäten, die für reine Technologieunternehmen, die in den Markt eintreten wollen, Markteintrittsbarrieren schaffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Hygiene und Sanitärversorgung nach COVID-19 | +2.1% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung treibt die Nachfrage nach seniorengerechten Badezimmerlösungen an | +1.8% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Integration in Smart-Home-Ökosysteme und Sprachassistenten | +1.4% | Nordamerika und EU, Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für wassereffiziente Armaturen | +1.2% | Nordamerika mit staatlichen Programmen, regulatorischer Rahmen der EU | Mittelfristig (2–4 Jahre) |
| Versicherungsrabatte für Toiletten mit Sturzerkennung und Gesundheitsüberwachung | +0.8% | Nordamerika und Japan, Pilotprogramme in der EU | Langfristig (≥ 4 Jahre) |
| ESG-Verpflichtungen von Hotels beschleunigen die Nachrüstung hochwertiger Sanitäranlagen | +0.6% | Globale Gastgewerbe-Zentren, Fokus auf das Luxussegment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Hygiene und Sanitärversorgung nach COVID-19
Berührungslose Spülung, Bidet-Reinigung und UV-Selbststerilisierung sind zu Mainstream-Erwartungen geworden, da Verbraucher die Haushaltshygiene weiterhin priorisieren. US-amerikanische Umfragen zeigen, dass mehr als 50 % der Hausbesitzer nun eine Kaufabsicht für smarte Toiletten äußern, wobei die Generation Z und Millennials das Interesse anführen. Viele europäische und japanische Haushalte behandeln smarte Toiletten bereits als wesentliche Wellness-Infrastruktur. Die Produktentwicklung konzentriert sich nun auf antimikrobielle Beschichtungen und automatisierte Schüsselreinigungszyklen, die Toiletten an medizinische Hygienestandards angleichen.
Alternde Bevölkerung treibt die Nachfrage nach seniorengerechten Badezimmerlösungen an
Die Zahl der Senioren weltweit wird bis 2030 1,4 Milliarden übersteigen, was Pflegekräfte und Einrichtungsmanager dazu veranlasst, Sitze mit Sturzerkennung, automatisierte Notfallbenachrichtigungen und Gesundheitssensoren in der Schüssel einzuführen. Krankenhäuser und Langzeitpflegeeinrichtungen nennen die reduzierte Arbeitsbelastung der Pflegekräfte und schnellere Reaktionszeiten als Rechtfertigung für Premiumpreise. Akademische Pilotprojekte wie iRestroom demonstrieren kostengünstige Sensoranordnungen, die Echtzeitdaten an Familien-Dashboards übertragen, und unterstreichen das Potenzial der Technologie, ein selbstständiges Leben im Alter zu ermöglichen, ohne die Privatsphäre zu beeinträchtigen.
Integration in Smart-Home-Ökosysteme und Sprachassistenten
Badezimmerarmaturen verschmelzen mit einheitlichen IoT-Netzwerken neben Beleuchtungs-, HLK- und Sicherheitssystemen. Analysen des täglichen Datenverkehrs zeigen, dass vernetzte Geräte vorhersehbare Datenspitzen erzeugen, die tägliche Routinen widerspiegeln, und smarte Toiletten als wertvolle Knotenpunkte für die Gesamthausanalyse positionieren. Sprachgesteuerte Spülung und personalisierte Benutzerprofile verbessern die Zugänglichkeit, doch die Cybersicherheit bleibt ein Schwachpunkt, da viele IoT-Geräte nach wie vor ohne Verschlüsselung oder Multi-Faktor-Authentifizierung auf den Markt kommen.
Staatliche Anreize für wassereffiziente Armaturen
Rückvergütungsprogramme und Effizienzvorschriften verkürzen die Amortisationszeiten für hocheffiziente smarte Toiletten. Das Programm des US-Bundesstaates Utah aus dem Jahr 2025 deckt bis zu 200 USD pro Einheit für Modelle mit extrem niedrigem Wasserverbrauch ab [1]Quelle: Utah Division of Water Resources, „Utah Water Conservation Rebate Program”, water.utah.gov. . Floridas WISE-Initiative und die EU-Ökodesign-Vorschriften beschleunigen ebenfalls die Umstellung, indem sie Einsparziele mit Verbraucherersparnissen verknüpfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten im Vergleich zu herkömmlichen Toiletten | -1.9% | Global, insbesondere in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datenschutz | -1.3% | Nordamerika und EU mit strengen Datenschutzvorschriften | Mittelfristig (2–4 Jahre) |
| Sanitärkompatibilität und Nachrüstkomplexität in älteren Gebäuden | -1.1% | Nordamerika und Europa mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei MEMS-Sensoren und Heizelementen | -0.8% | Global, mit Fertigungskonzentration im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten im Vergleich zu herkömmlichen Toiletten
Smarte Modelle können 3–4 Mal mehr kosten als Standardschüsseln, was die Einführung bei budgetbewussten Hausbesitzern und finanziell eingeschränkten Einrichtungen verlangsamt. Hotels und Krankenhäuser verlangen häufig einen dokumentierten Return on Investment aus reduziertem Wasserverbrauch oder niedrigeren Infektionskontrollkosten, bevor sie Kapitalausgaben genehmigen. Nachrüstsätze, die in der Regel unter 500 USD kosten, helfen, diese Lücke zu überbrücken, indem sie schrittweise Upgrades ermöglichen.
Bedenken hinsichtlich Cybersicherheit und Datenschutz
Fortschrittliche Geräte, die Biomarker analysieren, müssen strenge Datenschutzstandards erfüllen. Akademische Überprüfungen warnen, dass ungepatchte IoT-Firmware, schwache Standardpasswörter und unklare Dateneigentumsklauseln Nutzer Überwachung und potenzieller Diskriminierung aussetzen. Datenschutz-by-Design-Engineering und optionale Offline-Modi entwickeln sich im DSGVO-Umfeld Europas zu Verkaufsargumenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
All-in-One-Systeme führen die Innovation anAll-in-One-Designs erzielten im Jahr 2025 einen Marktanteil von 45,62 % im Markt für smarte Toiletten, mit nahtloser Integration von Bidet-Sprays, beheizten Sitzen und Luftreinigern. Flaggschiff-Linien wie TOTO NEOREST kombinieren EWATER+-Desinfektion mit automatischem Deckelöffnen und sprechen hygienebewusste Verbraucher an. Die Nachfrage im gehobenen Segment verankert ein Premium-Preissegment, das die Margen schützt, selbst wenn die Komponentenkosten sinken.
Nachrüst-Umrüstsätze verzeichnen jedoch die höchste CAGR von 12,05 %, was ein starkes Wertversprechen für Haushalte signalisiert, die keine Sanitärinstallationen erneuern möchten. Marken bündeln universelle Montageplatte und App-basierte Anleitungen, um die Heiminstallation zu vereinfachen. Smarte Bidet-Sitze wachsen in Ländern, die Reinigungssprays bereits normalisiert haben, stetig, während wandhängende Schüsseln kleine städtische Badezimmer ansprechen. Tragbare Campingvarianten bleiben eine Nische, zeigen jedoch batteriebetriebene Spülpumpen und Kompostierungsfunktionen, die für Katastrophenschutzbehörden relevant sind.


Nach Konnektivität:
Dominanz der Fernbedienung steht vor digitaler DisruptionInfrarot-Handgeräte hielten 2025 einen Umsatzanteil von 46,88 %, was das Vertrauen der Nutzer in bewährte Technologie und latenzfreien Betrieb widerspiegelt. Ältere Bewohner schätzen taktile Tasten, die eine Abhängigkeit von Smartphones umgehen. Dennoch skalieren WLAN-Module mit einer CAGR von 14,02 %, da Verbraucher Push-Benachrichtigungen zum Wasserverbrauch und zur vorausschauenden Wartung suchen. Diese Verschiebung vergrößert den Smart-Toilet-Markt, indem sie bestehende Smart-Home-Hubs einbindet.
Bluetooth verbindet Offline-Zuverlässigkeit mit App-basierter Individualisierung, während sprachassistenzgesteuerte Modelle freihändige Bedienung bieten, die für Nutzer mit eingeschränkter Mobilität entscheidend ist. Hersteller integrieren nun Over-the-Air-Firmware-Updates, um Sicherheitslücken zu schließen und neue Gesundheitsfunktionen bereitzustellen – ein Beleg dafür, dass der Sektor von hardware-zentrierten Ansätzen zu serviceorientierten Software-Lebenszyklen migriert.
Nach Endnutzer:
Gesundheitseinrichtungen treiben das Wachstum anWohnbadezimmer lieferten im Jahr 2025 57,14 % der Marktgröße für smarte Toiletten, gestützt durch Heimrenovierungszyklen und Smart-Home-Paketrabatte. Mehrgenerationenhaushalte schätzen die automatische Reinigung und die einstellbare Sprühpositionierung, die unterschiedlichen Mobilitätsbedürfnissen gerecht wird.
Installationen im Gesundheitswesen expandieren mit einer CAGR von 12,74 %, da Krankenhäuser weniger Stürze und eine schnellere Eindämmung von Krankheitserregern quantifizieren. Eine japanische Studie verknüpfte 86,9 % der elektrischen Bidet-Schüsseln mit verbleibenden Bakterienbelastungen und löste Designanpassungen wie sofortige elektrolysierte Wassersprülung aus. Gewerbliche Teilsegmente einschließlich Gastgewerbe und Unternehmensbüros folgen eng, indem sie Geruchsmanagement und Nutzungsanalysen integrieren, um die Gästezufriedenheit und das Einrichtungs-Benchmarking zu verbessern.
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichAusstellungsräume und Fachhändler machen im Jahr 2025 noch immer 66,41 % des Umsatzes aus und bieten Live-Demonstrationen und Sanitärberatungen, die für Erstkäufer unerlässlich sind. Einzelhändler gestalten Musterbadezimmer, in denen Käufer beheizte Sitze und Umgebungsnachtlichter testen können, was den wahrgenommenen Wert stärkt.
Der Online-Verkauf verzeichnet jedoch eine CAGR von 17,12 %, da immersive 3D-Konfiguratoren und Virtual-Reality-Raumplaner das Vertrauen stärken, hochpreisige Käufe abzuschließen. Marken-Websites dominieren das Direktvertriebsvolumen, während Marktplätze Vergleichskäufer durch gebündelte Installationsservices anziehen. Erfolgreiche Verkäufer verbinden Click-and-Collect-Modelle, die es Kunden ermöglichen, online zu recherchieren und dann die Passform im Geschäft zu überprüfen, bevor sie die Lieferung planen.
Geografische Analyse
Europa Smart-Toilet-Markt
Europas Umsatzanteil von 35,12 % spiegelt jahrzehntelange Wassereffizienzvorschriften, ausgereifte Vertriebsstrukturen und designorientierte Verbraucherpräferenzen wider. Deutsche und niederländische Bauvorschriften begünstigen Spülvolumen mit Zweimengentechnik, was zur frühzeitigen Einführung elektronischer Ventile geführt hat. Die lokale Tochtergesellschaft von LIXIL vermarktet WaterSense-zertifizierte Becken, die den Wasserverbrauch um mehr als 20 % reduzieren. Im Vereinigten Königreich stiegen die Washlet-Verkäufe 2024 um 50 %, da Haushalte Dachgeschossausbauten für generationenübergreifendes Wohnen nachrüsten.
APAC Smart-Toilet-Markt
Asien-Pazifik stellt den Wachstumsmotor dar und verzeichnet eine CAGR von 12,51 % auf der Grundlage von Japans kultureller Vorreiterrolle und Chinas wachsender Mittelschicht. TOTO hat weltweit mehr als 60 Millionen WASHLET-Einheiten ausgeliefert, mit einer Haushaltsdurchdringung von über 80 % in den wichtigsten japanischen Städten. Indische Hersteller bündeln nun Sensorsitze mit staatlichen Sanitärprogrammen, die auf städtische Wohnungen abzielen. Die regionale Lieferkettenkapazität für MEMS-Sensoren und Heizelemente senkt zudem die Kosten und stärkt die lokalen Adoptionsvorteile.
Nordamerika Smart-Toilet-Markt
Nordamerika holt auf, wie der Anstieg der TOTO-Verkäufe in Nord- und Südamerika um 19,7 % im Jahr 2025 belegt. Rabatte auf Bundesstaatsebene und Versicherungsnachlässe für Toiletten mit Sturzerkennung erweitern den adressierbaren Smart-Toilet-Markt zusätzlich. Dennoch bremsen bestehende Sanitärinstallationen und die kulturelle Vertrautheit mit Toilettenpapier weiterhin das Wachstumstempo. Laufende Aufklärungskampagnen betonen Wassereinsparungen und berührungsfreie Hygiene, um Skeptiker zu überzeugen.

Wettbewerbslandschaft
Etablierte Keramikhersteller bewahren Markenvertrauen, globale Präsenz und vertikal integrierte Produktionskapazitäten. TOTO, LIXIL und Roca üben gemeinsam technologische Führerschaft aus, indem sie proprietäre Glasuren mit Sensorfortschritten kombinieren. TOTO allein hat mehr als 60 Millionen smarte Lieferungen überschritten, was tiefe Forschungs- und Entwicklungspipelines und disziplinierte Kanalpartnerschaften widerspiegelt.
Mittelklasse-Herausforderer erschließen Nischen, indem sie WLAN-Upgrade-Module und KI-gestützte Gesundheitsanalysen anbieten, die Urin- und Stuhlmarker interpretieren. Partnerschaften mit Medizintechnik-Startups ermöglichen gegenseitige Lizenzierung von geistigem Eigentum und teilen gleichzeitig Compliance-Kosten für die Registrierung als Medizinprodukt. Einige HLK-Anbieter bündeln Toiletten mit Dusch-Entkalkungssystemen, um größere Badezimmer-Suite-Verträge zu gewinnen.
Preisfokussierte Neueinsteiger nutzen den E-Commerce, um Nachrüstsprays unter 150 USD einzuführen, was das Bewusstsein im Einstiegssegment schärft und zukünftige Upgrades vorbereitet. Komponentenlieferanten für Sitzheizungen, Düsen und Methylacrylat-Paneele profitieren von steigenden Volumenbestellungen. Insgesamt ist der Wettbewerb moderat; tiefes Fachwissen in Keramik und Wasserführung schützt die etablierten Anbieter weiterhin, auch wenn Software-Schichten Raum für Differenzierung bieten.
Marktführer der Branche für smarte Toiletten
TOTO Ltd.
Kohler Co.
LIXIL Corporation (inkl. American Standard)
Roca Sanitario, S.A.
Villeroy and Boch AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Toilet-Markt
- TOTO Ltd.
- Kohler Co.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Villeroy & Boch AG
- Duravit AG
- Geberit AG
- Panasonic Corporation
- Jomoo Group Co., Ltd.
- Rinnai Corporation
- Huida Sanitary Ware Co., Ltd.
- American Standard Brands
- Brondell Inc.
- BioBidet (Bemis Manufacturing)
- Coway Co., Ltd.
- Woodbridge Bath
- AXENT Switzerland AG
- Novita (Kohler Subsidiary)
- Xiaomi Corporation
- Tushy Co.*

Recent Industry Developments in Smart-Toilet-Markt
- Oktober 2024: TOTO Vietnam brachte die verbesserte smarte Toilette NEOREST NX auf den Markt. Anlässlich des 100-jährigen Jubiläums von TOTO zeichnet sie sich durch ein verfeinertes Keramikdesign und fortschrittliche Technologien wie EWATER+ für Sitzhygiene, automatische Funktionen und Geruchsbeseitigung aus. Das Produkt betont Luxus, Gesundheit und Nachhaltigkeit für ein Badezimmererlebnis der nächsten Generation.
- Juli 2024: Auf der India Design Week 2024 stellte Kohler seine intelligente Toilette Numi 2.0 vor und präsentierte fortschrittliche Funktionen wie KOHLER® Konnect, bewegungsgesteuerte Funktionen, UV-Desinfektion und Umgebungseinstellungen. Daneben präsentierte Kohler smarte Badezimmerinnovationen, digitale Duschen und Künstlereditions-Kollektionen, die eine Fusion aus Technologie, Design und künstlerischem Erbe in Badräumen hervorheben.
- Februar 2024: Brondell brachte seine integrierte smarte Bidet-Toilette Sutro auf den Markt, die freihändige Automatisierung, fortschrittliche Hygienefunktionen und WaterSense-zertifizierte Doppelstrahl- und Siphonspülung kombiniert. Zum Preis von 2.499,99 USD bietet Sutro ein nachhaltiges, hochtechnologisches Badezimmererlebnis mit Funktionen wie beheiztem Sitz, endlosem warmem Wasser, UV-Düsenreinigung und einem leistungsstarken 1,28-Gallonen-Spülsystem.


Smart-Toilet-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Smart-Toilet-Markt als den weltweiten Umsatzwert von werkseitig gefertigten Toilettenanlagen, die elektronische oder sensorbasierte Funktionen integrieren, wie beheizte Bidet-Dusche, automatische Spülung, Geruchsneutralisierung, App- oder Sprachkonnektivität sowie grundlegende Gesundheitsüberwachung.
Diese Untersuchung schließt eigenständige elektronische Bidet-Aufsätze aus, die ohne passendes Keramikbecken verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Integrierte smarte Toilettensysteme
- Tankloser Entwurf
- Entwurf mit Tank
- Smarte Bidet-Sitze
- Elektrische Bidet-Sitze
- Bidet-Sitze mit Hybridheizung
- Wandhängende smarte Toiletten
- Bodenständige smarte Toiletten
- Nachrüst-Umrüstsätze
- Tragbare und Camping-smarte Toiletten
- Integrierte smarte Toilettensysteme
- Nach Konnektivität
- Fernbedienung (Infrarot)
- WLAN / App-verbunden
- Bluetooth
- Sprachassistent-fähig
- Nach Endnutzer
- Wohnbereich
- Gewerbebetrieb
- Gastgewerbe
- Gesundheitseinrichtungen
- Unternehmensbüros
- Öffentliche Versorgungseinrichtungen und Verkehrsknotenpunkte
- Nach Vertriebskanal
- Stationärer Einzelhandel
- Ausstellungsräume und Fachgeschäfte
- Heimwerkermärkte
- Online-Einzelhandel
- Marken-Websites
- E-Commerce-Marktplätze
- Stationärer Einzelhandel
- Nach Region
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Sanitärgroßhändler, Facility-Manager in Krankenhäusern und Flughäfen, Einkaufsleiter von Hausbauunternehmen sowie F&E-Ingenieure in Nordamerika, Europa und Asien. Die Gespräche verifizierten Stückpreise, Nachrüstraten und Konnektivitätspräferenzen, die aus Statistiken allein nicht ersichtlich waren, und ermöglichten es uns, regionale Elastizitätsannahmen abzugleichen.
Sekundärforschung
Wir begannen mit öffentlichen Datensätzen der Weltbank, UN DESA, Eurostat und nationalen Baugenehmigungsportalen, da Bevölkerungsalterung, städtische Wohnungsneubauten und Wassernutzungsvorschriften die Akzeptanz prägen. Handelsströme aus UN Comtrade, japanischen und deutschen Zoll-Dashboards sowie Volza-Versanddaten klärten Herkunfts-Ziel-Muster für Smart-Keramik und Steuerventile. Investorenpräsentationen, 10-K-Berichte und Veröffentlichungen von Plumbing Manufacturers International ergänzten Preisspannen und Kapazitätserweiterungen. D&B Hoovers, Dow Jones Factiva und Questel-Patente halfen uns anschließend, Wettbewerbsintensität und Technologiewechsel zu kartieren. Es sei darauf hingewiesen, dass diese Quellen lediglich unsere Sekundärforschung illustrieren und viele weitere offene und kostenpflichtige Quellen zur Datenerhebung und -validierung beigetragen haben.
Marktgrößenbestimmung und Prognose
Wir wendeten ein Top-down-Modell an, das die Nachfrage aus Neubauwohnungsfertigstellungen, gewerblichen Nutzflächenzugängen und der Durchdringung von Premium-Sanitärprodukten rekonstruiert, und überprüften die Ergebnisse anschließend mit gewichteten Durchschnittsverkaufspreisen multipliziert mit Volumen-Hochrechnungen wichtiger Lieferanten. Städtische Haushaltsbildung, wellnessorientierte Renovierungsausgaben, sinkende Sensorkosten, regulatorische Spülmengengrenzwerte und der Besitz vernetzter Heimgeräte sind die wichtigsten Treiber, die in die multivariate Regression einfließen, die den Ausblick 2025–2030 untermauert. Bottom-up-Kanalprüfungen verfeinern Anomalien, bei denen Händleraufschläge die Gesamtwerte verzerren.
Datenvalidierung und Aktualisierungszyklus
Unser Team trianguliert jede Überarbeitung anhand unabhängiger Signale, führt Varianzprüfungen durch und legt das Arbeitsbuch vor der Freigabe einer leitenden Fachprüfung vor. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie Gesetzesänderungen oder größere Produktrückrufe ausgelöst werden.
Warum Mordors Smart-Toilet-Markt-Basislinie zuverlässig ist
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Produktmixe, Preispunkte und Aktualisierungsrhythmen wählen. Lücken entstehen typischerweise dadurch, ob Nachrüstsitze mitgezählt werden, wie Währungen umgerechnet werden und ob institutionelle Nachrüstungen annualisiert oder als Einmalbeträge erfasst werden.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Unterschiedstreiber |
|---|---|---|
| 8,57 Milliarden USD | Mordor Intelligence | - |
| 10,60 Milliarden USD (2024) | Globale Unternehmensberatung A | Zählt Bidet-Sitze mit und wendet lineares Wachstum ohne Nachrüstabschlag an |
| 10,70 Milliarden USD | Fachzeitschrift B | Verwendet einen einzigen globalen Durchschnittsverkaufspreis und ignoriert die breite regionale Preisspanne |
Insgesamt bieten unsere disziplinierte Abgrenzung, das variablengesteuerte Modell und die jährliche Aktualisierung Entscheidungsträgern eine ausgewogene, transparente Basislinie, die sie bei der Stresserprobung von Strategien leicht nachvollziehen und replizieren können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für smarte Toiletten?
Die Marktgröße für smarte Toiletten soll im Jahr 2026 9,33 Milliarden USD erreichen und mit einer CAGR von 8,85 % auf 14,26 Milliarden USD bis 2031 wachsen.
Welche Region hält heute den größten Marktanteil für smarte Toiletten?
Europa führt mit 35,12 % des globalen Umsatzes, gestützt durch strenge Wassereffizienzvorschriften und eine gehobene Badezimmerkultur.
Welches Segment expandiert am schnellsten innerhalb der Branche für smarte Toiletten?
Nachrüst-Umrüstsätze zeigen mit einer CAGR von 12,05 % das schnellste Wachstum, da sie erschwingliche Upgrades ohne vollständige Badsanierung bieten.
Warum führen Gesundheitseinrichtungen smarte Toiletten ein?
Krankenhäuser und Pflegeeinrichtungen für ältere Menschen nutzen Sturzerkennung, Infektionskontrolle und Patientenüberwachungsfunktionen, um die Sicherheit zu verbessern und die Arbeitsbelastung der Pflegekräfte zu reduzieren.
Wie beeinflussen staatliche Anreize das Wachstum?
Staatliche Rückvergütungen und Effizienzvorschriften senken die Anschaffungskosten, beschleunigen die Verbraucherakzeptanz und fördern gleichzeitig Wassersparziele.
Was sind die wichtigsten Hindernisse für eine breitere Einführung?
Hohe Anschaffungspreise und ungelöste Datenschutzbedenken bleiben die wichtigsten Hindernisse, insbesondere in preissensiblen und stark regulierten Märkten.
Seite zuletzt aktualisiert am:



