
Marktgröße und Marktanteil der Berufshaftpflichtversicherung in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
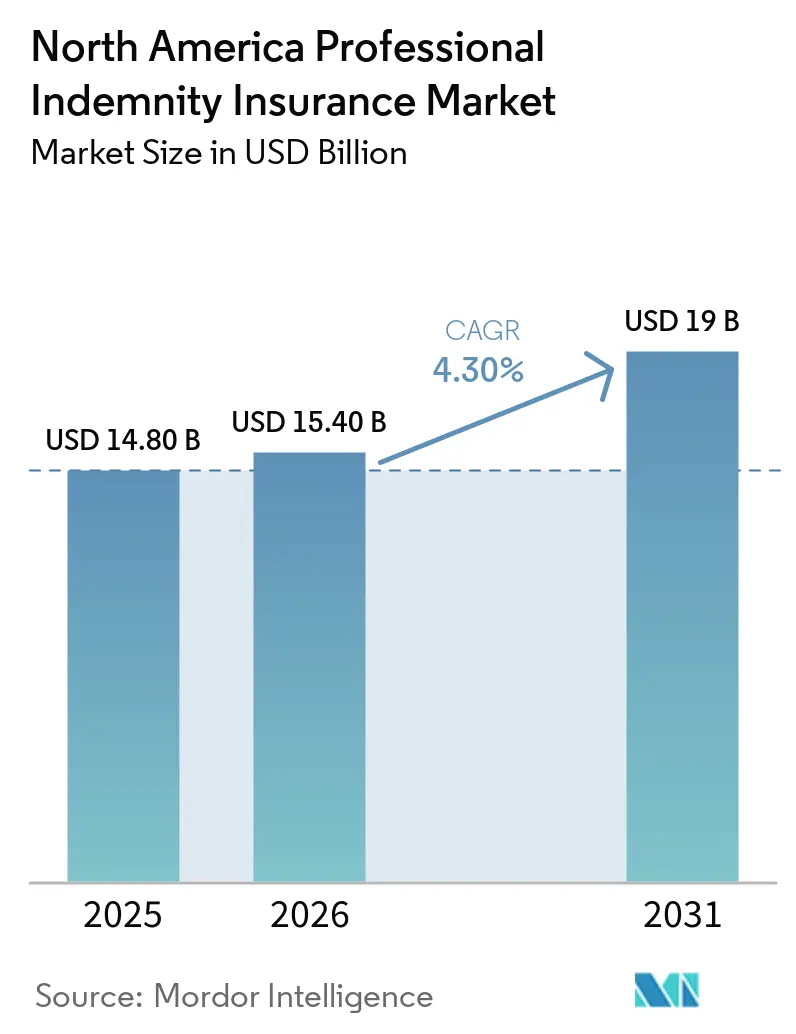
| Marktgröße im Basisjahr (2025) | 14.80 Milliarden US-Dollar |
| Marktgröße (2026) | 15.40 Milliarden US-Dollar |
| Marktgröße (2031) | 19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
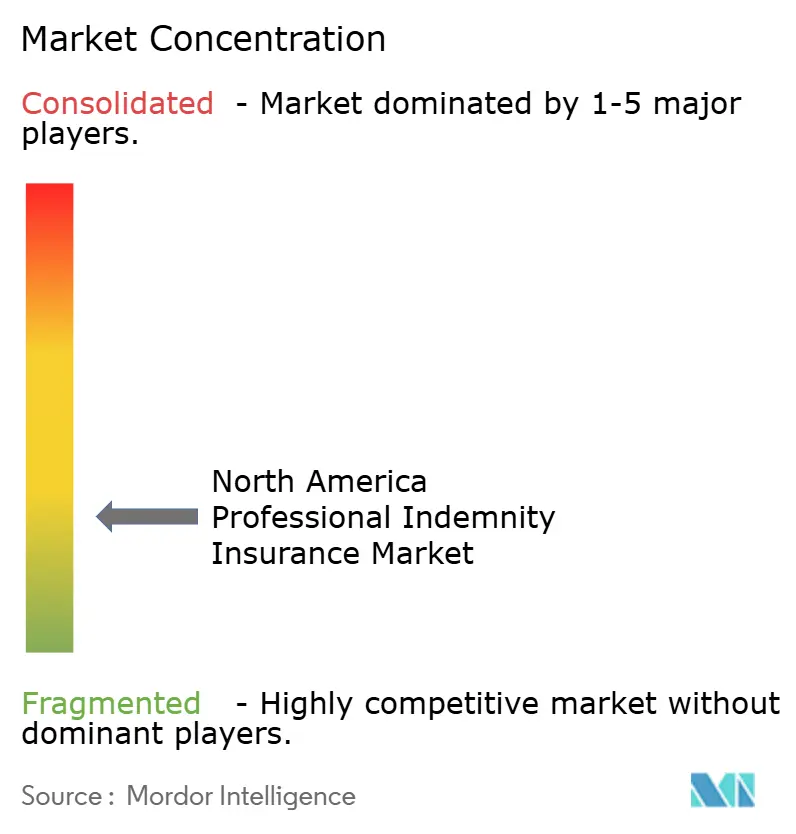
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Berufshaftpflichtversicherung in Nordamerika von Mordor Intelligence
Die Marktgröße der Berufshaftpflichtversicherung in Nordamerika wurde im Jahr 2025 auf 14,8 Milliarden USD geschätzt und wird voraussichtlich von 15,4 Milliarden USD im Jahr 2026 auf 19 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,3 % während des Prognosezeitraums 2026 bis 2031.
Die Nachfrage wird durch die zunehmende Nutzung professioneller Dienstleistungen in den Bereichen Recht, Technologie, Finanzberatung, Ingenieurwesen und Unternehmensberatung gestützt. Vertragsbedingungen verlangen zunehmend von Lieferanten und Beratern, eine Errors-and-Omissions-Deckung aufrechtzuerhalten, was die wiederkehrende Prämiennachfrage unterstützt. Die Vereinigten Staaten bleiben die wichtigste Quelle des regionalen Prämienvolumens aufgrund ihrer großen Basis an professionellen Dienstleistungen, des Rechtsstreitumfelds und berufsspezifischer Versicherungsanforderungen. Der Preiswettbewerb bleibt im Standardsegment stark, während Versicherer bei komplexen Risiken weiterhin selektivere Bedingungen anwenden. Der Markt für Berufshaftpflichtversicherungen in Nordamerika bietet auch Spielraum für Versicherer, die klaren Schutz für Technologie-, Cyber- und Berufshaftpflichtrisiken in einer einzigen Police anbieten können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen sonstige und allgemeine Berufshaftpflichtpolicen im Jahr 2025 auf 38,8 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika, während die technologische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen wird.
- Nach Berufsgruppe der Versicherten hielten Rechtsdienstleistungsexperten im Jahr 2025 einen Marktanteil von 22,3 % am Markt für Berufshaftpflichtversicherungen in Nordamerika, während Informationstechnologie, Software, Software als Dienstleistung und verwaltete Dienste bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Größe des versicherten Unternehmens entfielen kleine und mittlere Unternehmen im Jahr 2025 auf 46,1 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika, während Einzelpraktiker bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Vertriebskanal entfielen Versicherungsmakler im Jahr 2025 auf 67,2 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika, während der Direktvertrieb durch Versicherer bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen wird.
- Nach Policenstruktur entfielen jährliche Praxis-Claims-Made-Policen im Jahr 2025 auf 74,6 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika, während projektspezifische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen wird.
- Nach Geografie entfielen auf die Vereinigten Staaten im Jahr 2025 85,7 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Berufshaftpflichtversicherung in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Haftungsexposition durch komplexe Aufträge und Rechtsstreitigkeiten | +0.9% | Vereinigte Staaten dominierend, bedeutend in Kanada und aufkommend in Mexiko | Mittelfristig (2–4 Jahre) |
| Expansion professioneller Dienstleistungen und Versicherungsübernahme durch kleine und mittlere Unternehmen | +0.7% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Haftung durch Künstliche Intelligenz, Technologieberatung und digitale Transformation | +0.8% | Primär die Vereinigten Staaten, mit früher Expansion nach Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Obligatorische und vertragliche Berufshaftpflichtdeckung | +0.5% | Nordamerika, mit provinzieller Intensität in Kanada | Kurzfristig (≤ 2 Jahre) |
| Integrierte Nachfrage nach Cyber-, Datenschutz- und Berufshaftpflichtdeckung | +0.6% | Nordamerika, mit den Vereinigten Staaten als Vorreiter bei der Übernahme | Mittelfristig (2–4 Jahre) |
| Expansion von Managing General Agents, digitalem Maklergeschäft und spezialisiertem Vertrieb | +0.5% | Primär die Vereinigten Staaten, mit aufkommendem Wachstum in Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Berufshaftpflichtexposition durch komplexe Kundenaufträge und Rechtsstreitigkeiten
Komplexere Kundenaufträge erhöhen sowohl die Häufigkeit als auch die Kosten von Berufshaftpflichtansprüchen in ganz Nordamerika. In einer Umfrage aus dem Jahr 2026 berichteten 60 % der Versicherer von einer höheren Schadenschwere im Jahr 2025, verglichen mit 53 % im Jahr 2024 und 41 % im Jahr 2023[1]. Keiner der befragten Versicherer meldete eine geringere Schadenschwere. Dieselbe Umfrage ergab, dass 82 % der Befragten im Jahr 2025 Ansprüche in Millionenhöhe beglichen, darunter 13 %, die Ansprüche zwischen 10 Millionen USD und 19,9 Millionen USD beglichen. Prozessfinanzierung erhöht den Druck, da sie Ansprüche unterstützen kann, die für Kläger andernfalls schwer zu verfolgen wären. Höhere potenzielle Verluste veranlassen professionelle Unternehmen, Deckungssummen und Versicherungsbedingungen neu zu bewerten, was den Markt für Berufshaftpflichtversicherungen in Nordamerika stützt.
Expansion professioneller Dienstleistungen und Versicherungsübernahme durch kleine und mittlere Unternehmen
Die Versicherungsübernahme unter kleinen Unternehmen nahm zu, da professionelle Dienstleistungsunternehmen mit mehr kundenseitigen Deckungsanforderungen konfrontiert wurden. Die Übernahme von Berufshaftpflichtversicherungen unter kleinen Unternehmen stieg von 20 % im Jahr 2023 auf 31 % im Jahr 2025[2]. Die US-amerikanische Small Business Administration berichtete, dass die Vereinigten Staaten 33,3 Millionen Kleinunternehmen hatten, was eine große Gruppe von Unternehmen ohne Berufshaftpflichtschutz hinterlässt. Unternehmenskunden und Regierungsbehörden verlangen zunehmend einen Deckungsnachweis von Lieferanten und Beratern, bevor sie Aufträge vergeben. NEXT Insurance führte im Oktober 2025 NEXT Pro+ mit erweiterter Deckung, höheren Deckungssummen und vereinfachter Angebotsstellung für professionelle Dienstleistungsunternehmen ein. Einfachere Zeichnung und digitaler Vertrieb können kleinere Konten für Versicherer und Managing General Agents praktikabler machen.
Zunehmende Haftung durch Künstliche Intelligenz, Technologieberatung und digitale Transformation
Der Einsatz von Künstlicher Intelligenz in der professionellen Arbeit verändert die Exposition von Technologieberatern, Softwareanbietern und Managed-Service-Providern. Eine fehlerhafte Ausgabe kann zu einem Kundenverlust führen, für den das professionelle Dienstleistungsunternehmen und nicht der Technologieanbieter verantwortlich gemacht wird. CFC identifizierte Künstliche Intelligenz als ein wesentliches Berufshaftpflichtthema für 2026 und stellte fest, dass bestehende Formulierungen dies möglicherweise nicht klar adressieren[3]. CFC benannte später Modell-Halluzinationen, durch Künstliche Intelligenz generierte Inhalte und Modell-Drift als gedeckte Expositionen in 7 Produktlinien. Diese Klarstellung kann Technologieunternehmen helfen, ihren Schutz zu bewerten, während sie die Deckungsformulierung zu einem Wettbewerbsthema macht. Der Markt für Berufshaftpflichtversicherungen in Nordamerika erlebt daher, dass Technology E&O zu einer zentraleren Zeichnungskategorie wird.
Obligatorische und vertraglich vorgeschriebene Berufshaftpflichtdeckung
Obligatorische Versicherungsregelungen schaffen wiederkehrende Nachfrage, da die Deckung an die Zulassung zur Berufsausübung oder an die Teilnahme an Ausschreibungen geknüpft ist. Rechts-, Ingenieur-, Buchhaltungs- und Finanzdienstleistungsexperten können Berufsverbandregeln oder Kundenvertragsanforderungen unterliegen. Das LAWPRO-Programm in Ontario bietet im Jahr 2026 obligatorischen Schutz für mehr als 32.000 Anwälte und Rechtsanwaltsgehilfen in der Privatpraxis. Engineers Canada bietet auch eine sekundäre Berufshaftpflichtversicherung über ein Programm an, das für berechtigte Mitglieder in teilnehmenden Provinzen verfügbar ist[4]. Diese Regelungen verringern die Abhängigkeit von freiwilligem Risikobewusstsein und unterstützen erneuerungsbasierte Prämienflüsse. Sie geben Versicherern auch Zugang zu berufsspezifischen Programmen mit etablierten Zulassungsregeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reichliches Kapazitätsangebot und Wettbewerbsdruck bei der Preisgestaltung | -1.5% | Nordamerika, am stärksten in den Vereinigten Staaten, Standardmarkt | Kurzfristig (≤ 2 Jahre) |
| Steigende Verteidigungskosten, Schadenschwere und soziale Inflation | -0.8% | Primär die Vereinigten Staaten, aufkommend in Kanada und frühe Signale in Mexiko | Mittelfristig (2–4 Jahre) |
| Begrenzte Schadendaten und Deckungsunsicherheit für generative Risiken durch Künstliche Intelligenz | -0.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Überschneidende Expositionen aus Cyber-, Technologie- und Berufshaftpflicht | -0.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reichliches Kapazitätsangebot und Wettbewerbsdruck bei der Preisgestaltung
Das verfügbare Kapazitätsangebot begrenzt den Preisauftrieb, auch wenn Versicherer mit höheren zugrunde liegenden Schadenskosten konfrontiert sind. Ryan Specialty bezeichnete das Geschäft mit sonstiger Berufshaftpflicht und Errors and Omissions im Mai 2026 als äußerst wettbewerbsintensiv. Neue Managing General Agents haben den Druck auf etablierte Versicherer erhöht, Preise und Deckungsbedingungen für Konten ohne wesentliche Schadensbedenken anzupassen. Die Prämien für Finanz- und Berufshaftpflichtlinien fielen im ersten Quartal 2026 weltweit um 5 %. Die Bedingungen unterscheiden sich je nach Risikoart, da komplexe oder schadenbelastete Konten weiterhin festere Preise erzielen können. Diese Aufspaltung bedeutet, dass der Markt für Berufshaftpflichtversicherungen in Nordamerika ein stetiges Prämienwachstum zeigen kann, auch wenn die Margen bei Standardkonten unter Druck geraten.
Steigende Verteidigungskosten, Schadenschwere und soziale Inflation
Die Verteidigungskosten steigen in mehreren Berufshaftpflichtklassen und können die Schadenschwere erhöhen, bevor ein Anspruch zur Einigung gelangt. Im Jahr 2026 gaben 93 % der von Ames & Gough befragten Versicherer an, dass Verteidigungskosten die Schadenschwere wesentlich beeinflussten. Die Befragten führten den Kostenanstieg auf aggressivere Klägerstrategien, den erweiterten Einsatz von eDiscovery und Sachverständigen, längere Streitigkeiten und höhere Anwaltskosten zurück. Die National Association of Insurance Commissioners identifiziert die Berufshaftpflicht als eine von sozialer Inflation betroffene Sparte, einschließlich veränderter Einstellungen von Geschworenen und Prozessfinanzierung. Diese Kosten können die Zeichnungsergebnisse schwächen, wenn die Prämiensätze nicht Schritt halten. Sie unterstreichen auch die Notwendigkeit eines disziplinierten Schadenmanagements und einer sorgfältigen Risikoauswahl innerhalb des Marktes für Berufshaftpflichtversicherungen in Nordamerika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Technology E&O verändert den Produktmix
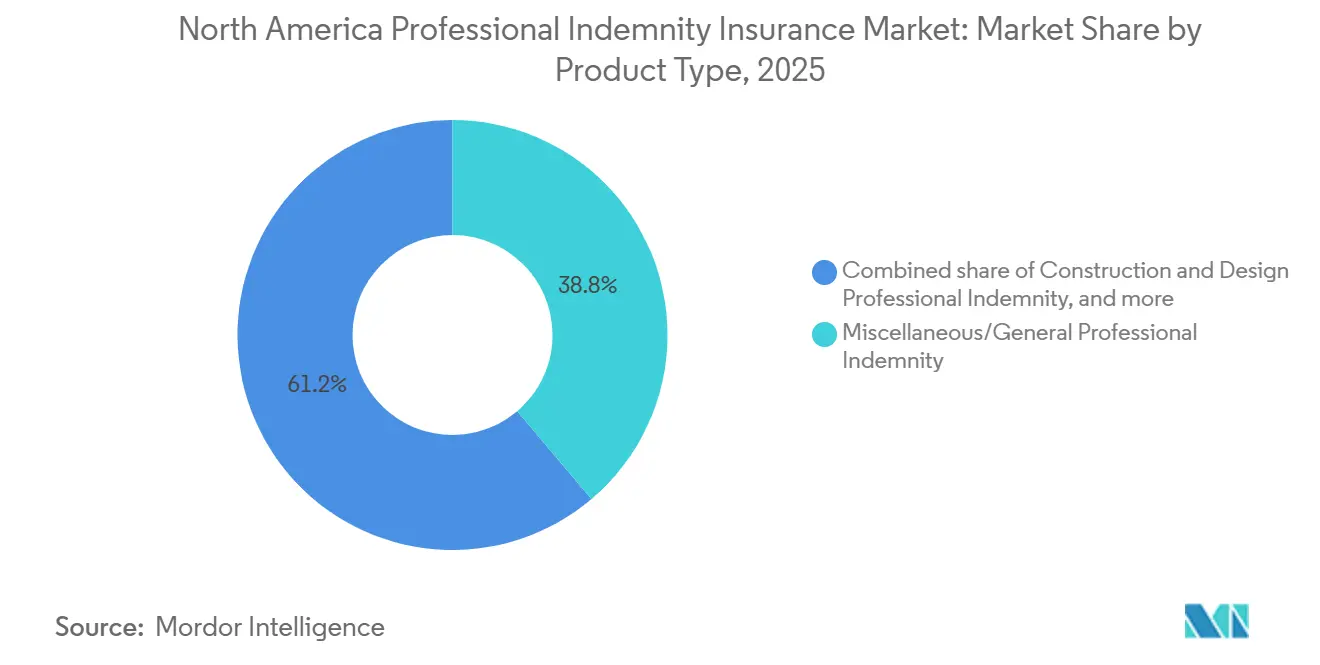
Sonstige und allgemeine Policen machten im Jahr 2025 38,8 % der Marktgröße der Berufshaftpflichtversicherung in Nordamerika aus. Ihr breites Design dient Unternehmensberatern, Personalberatern, Medienfachleuten und anderen Berufen ohne eine dedizierte Speziallinie. Die Deckung für Bau und Design bleibt an Kreditgeber- und Vertragsanforderungen bei Infrastruktur- und Gewerbeprojekten gebunden. Die E&O für Finanzfachleute unterstützt weiterhin Berater und Fondsmanager mit erheblichen Compliance-Verpflichtungen. Die technologische Berufshaftpflicht ist der am schnellsten wachsende Produkttyp und wird bis 2031 voraussichtlich mit einer CAGR von 6,6 % expandieren. Das Segment spiegelt die steigende Nachfrage von Software-als-Dienstleistung-Entwicklern, Managed-Service-Providern und Unternehmen wider, die Künstliche Intelligenz in der Kundenbelieferung einsetzen.
Technology-E&O-Versicherer passen ihre Bedingungen an, da Kunden eine klarere Reaktion auf Verluste im Zusammenhang mit Künstlicher Intelligenz suchen. Das Update von CFC aus dem Jahr 2026 nannte Modell-Halluzinationen, durch Künstliche Intelligenz generierte Inhalte und Modell-Drift unter den gedeckten Expositionen in ausgewählten Produktlinien. Dieser Ansatz gibt Käufern mehr Transparenz als Policen, die zu Künstlicher Intelligenz schweigen. Ryan Specialty stellte fest, dass Technology E&O für bestimmte Konten im Jahr 2026 schwieriger war als sonstige E&O und Cyber. Urheberrechtsstreitigkeiten mit großen Plattformen für Künstliche Intelligenz haben die Vorsicht der Zeichner bei risikoreichen Large-Language-Model-Konten erhöht. Der Produktmix kombiniert daher zugängliche Preise in breiten sonstigen Linien mit selektiveren Bedingungen bei Technologierisiken.


Nach Berufsgruppe der Versicherten: Rechtsdienstleistungen führend, während IT am schnellsten wächst
Rechtsdienstleistungsexperten hielten im Jahr 2025 einen Marktanteil von 22,3 % am Markt für Berufshaftpflichtversicherungen in Nordamerika. Ihre Position spiegelt obligatorische Deckungsregelungen und die potenzielle Schwere von Anwaltshaftungsansprüchen wider. LAWPRO versicherte im Jahr 2026 mehr als 32.000 Anwlte und Rechtsanwaltsgehilfen in der Privatpraxis in Ontario mit einer Grundprämie von 3.250 CAD (2.385 USD). Architektur, Ingenieurwesen, Vermessung, Buchhaltung, Finanzberatung und Unternehmensberatung bilden weitere wichtige Berufsgruppen. Immobilien, Immobilienverwaltung, Medien, Werbung, Bildung, Ausbildung, Reisen und Personalvermittlungsdienstleistungen bleiben kleinere, aber relevante Gruppen. Regulatorische und vertragliche Anforderungen bleiben ein wichtiger Weg zur Deckungsübernahme bei kleineren professionellen Unternehmen.
Informationstechnologie, Software, Software als Dienstleistung und verwaltete Dienste werden bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Dies ist schneller als bei Rechtsdienstleistungen, da die Technologiedeckung im Verhältnis zur durch technologieabhängige Kundenarbeit geschaffenen Haftung noch in der Entwicklung ist. Versicherer haben sich seit 2025 von unklaren Positionen zu Künstlicher Intelligenz hin zu affirmativen Bedingungen oder Ausschlüssen bewegt. Unternehmen ohne dokumentierte Governance für Künstliche Intelligenz können bei der Suche nach Deckung mit engeren Erneuerungsgesprächen konfrontiert werden. Die Berufshaftpflichtversicherungsbranche in Nordamerika reagiert mit Produktformulierungen, die Technologiedienstleistungen, Inhalte und Modellleistungsfragen adressieren. Dieser Prozess kann sowohl die Prüfungsaktivität als auch neue Policenabschlüsse bei Technologieunternehmen erhöhen.
Nach Größe des versicherten Unternehmens: Kleine und mittlere Unternehmen führend, während Einzelpraktiker Zugang gewinnen
Kleine und mittlere Unternehmen hielten im Jahr 2025 46,1 % der Marktgröße der Berufshaftpflichtversicherung in Nordamerika. Ihre Größe spiegelt die hohe Anzahl professioneller Dienstleistungsunternehmen und die zunehmende Nutzung von Versicherungsanforderungen in Kundenverträgen wider. Große Unternehmen bleiben die nächste wichtige Prämiengruppe, da sie höhere Deckungssummen kaufen und gestaffelte Deckung bei mehreren Versicherern nutzen. Ames & Gough stellte fest, dass 80 % der Berufshaftpflichtversicherer Deckungssummen über 5 Millionen USD anbieten konnten, während 40 % bis zu 10 Millionen USD anbieten konnten. Die Übernahme von Berufshaftpflichtversicherungen unter kleinen Unternehmen stieg von 20 % im Jahr 2023 auf 31 % im Jahr 2025. Digitale Zeichnung hilft Versicherern, diese kleineren Konten effizienter zu bearbeiten.
Einzelpraktiker werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen. Digitale Programme erleichtern die Deckungserlangung für freiberufliche und unabhängige Fachleute. Pliable startete im April 2026 national für Freiberufler und Berater und bietet gebündelten Schutz ab 49 USD pro Monat. Das Angebot zeigt, wie ein niedrigerer Einstiegspreis und ein einfacherer Kaufprozess Käufer außerhalb traditioneller jährlicher Unternehmenserneuerer erreichen können. Deckung, die für einzelne Berater, Consultants und Designfachleute konzipiert ist, kann den Zugang verbessern, wo konventionelle Platzierungsprozesse zu aufwendig waren. Diese Chance stützt den Markt für Berufshaftpflichtversicherungen in Nordamerika, da die unabhängige professionelle Arbeit zunimmt.
Nach Vertriebskanal: Makler bleiben zentral, während direkte Plattformen expandieren
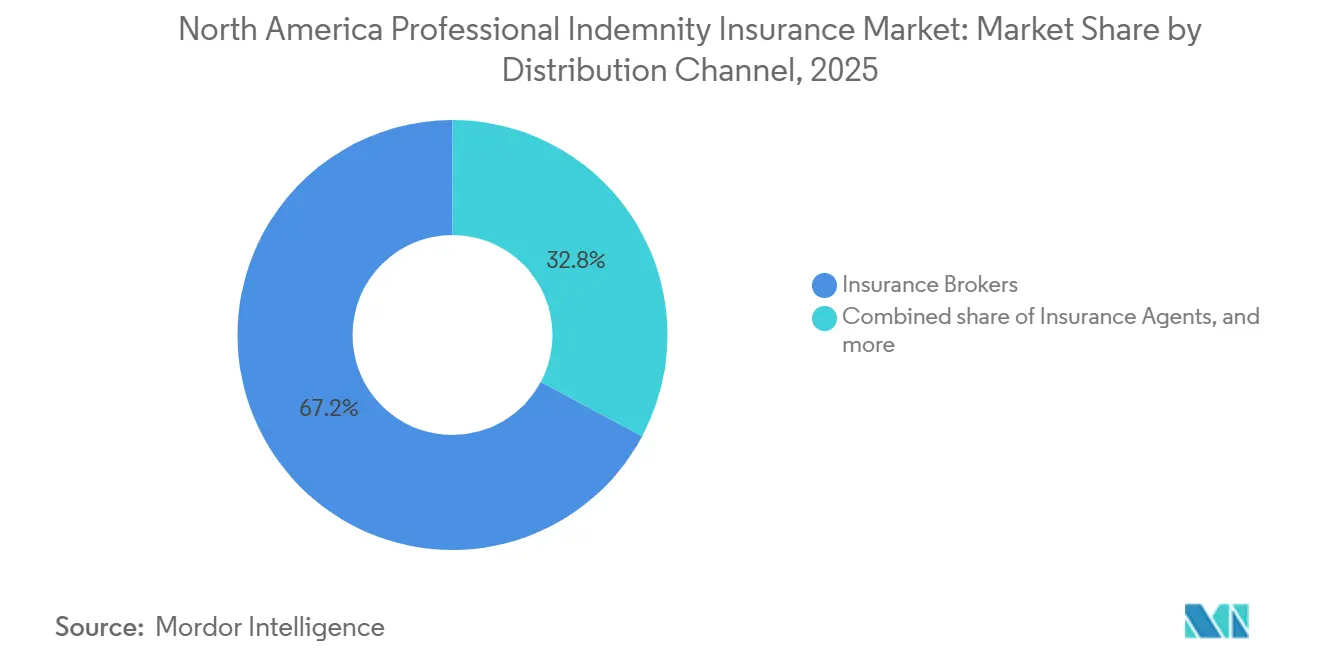
Versicherungsmakler hielten im Jahr 2025 67,2 % des Marktanteils der Berufshaftpflichtversicherung in Nordamerika. Ihre Rolle bleibt wichtig für komplexe Platzierungen, die maßgeschneiderte Formulierungen, angemessene Deckungssummen und die Verwaltung von Rückwirkungsdaten erfordern. Makler bieten auch Unterstützung bei Ansprüchen und können primäre und Excess-Layer für größere Kunden koordinieren. Versicherungsagenten bleiben relevant für Captive-, Affinitäts- und Berufsverbandprogramme. Das sekundäre Berufshaftpflichtversicherungsprogramm von Engineers Canada wird über Hub International für berechtigte Mitglieder in teilnehmenden Provinzen verwaltet. Programm-Administratoren und von Managing General Agents geführte Plattformen bedienen auch spezialisierte Berufsgruppen.
Der Direktvertrieb durch Versicherer wird bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen. Online-Plattformen können die Zeit von der Angebotsstellung bis zur Bindung für routinemäßige Berufshaftpflichtrisiken verkürzen. AdvisorCovered.com startete im April 2026, um registrierten Anlageberatern, Finanzplanern und Versicherungsagenten die Möglichkeit zu geben, E&O-Versicherungen online anzubieten, zu beantragen, abzuschließen und zu verwalten. ALPS ging im August 2026 mit OneShield Market Solutions für sein LawyerCare-Programm live. Diese Veränderungen zeigen, dass etablierte Anbieter gleichzeitig direkte und maklergestützte Modelle betreiben können. Der Markt für Berufshaftpflichtversicherungen in Nordamerika wird Makler wahrscheinlich für komplexe Arbeiten behalten, während direkte Tools standardisiertere Platzierungen übernehmen.
Nach Policenstruktur: Claims-Made-Policen dominieren, während projektspezifische Deckung wächst
Jährliche Praxis-Claims-Made-Policen machten im Jahr 2025 74,6 % der Marktgröße der Berufshaftpflichtversicherung in Nordamerika aus. Diese Struktur reagiert auf Ansprüche, die während der Policenlaufzeit gemeldet werden, und nicht auf das Datum, an dem die Handlung stattfand. Sie hilft Versicherern, die Tail-Exposition zu bepreisen und lange Meldefristen zu verwalten. Run-off- und Extended-Reporting-Period-Policen dienen Unternehmen, die fusionieren, schließen oder die Praxis aufgeben. LAWPRO hat das Management von Extended-Reporting-Periods als relevanten Teil seiner Programmverwaltung für ausscheidende Anwälte identifiziert. Diese Policen können relevanter werden, wenn professionelle Dienstleistungsunternehmen konsolidieren und Praktikerkohorten in den Ruhestand treten.
Projektspezifische Berufshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen. Die Deckung widmet Deckungssummen einem benannten Projekt während der Planung, des Baus und des vereinbarten Meldezeitraums nach Fertigstellung. Dies kann Projekteigentümer und Planungsteams schützen, ohne auf Deckungssummen zurückzugreifen, die für nicht verwandte Arbeiten benötigt werden. Die National Society of Professional Engineers stellte steigende projektspezifische Ansprüche bei aggressiven Design-Build- und Public-Private-Partnership-Vereinbarungen fest. Victor Insurance bietet projektspezifische Berufshaftpflicht für Projekte mit Bauwerten bis zu 300 Millionen USD an. Infrastruktur- und komplexe Bauarbeiten erweitern die Nutzung dieser Policenstruktur.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2025 85,7 % der Marktgröße der Berufshaftpflichtversicherung in Nordamerika aus. Ihre Größe spiegelt die Größe ihrer professionellen Dienstleistungswirtschaft, das Rechtsstreitumfeld und die unterschiedlichen bundesstaatlichen Versicherungsregeln wider. Die US-amerikanischen Haftpflichtprämien stiegen im ersten Quartal 2026 um 9 %, da die Schadenschwere in Excess-Layern anhielt. Staatliche Versicherungsaufsichtsbehörden überwachen Policenformulare, Tarifanmeldungen und Versichererlizenzierungen. Berufliche Anforderungen für Anwälte, Ingenieure, Buchhalter und Finanzberater schaffen unterschiedliche Nachfrage in 50 staatlichen Systemen. Kalifornien, New York und Florida bleiben wichtige Risikostandorte, da Rechtsstreitfrequenz und soziale Inflation ausgeprägt sind.
Kanada hat wiederkehrende Prämiernachfrage aus berufsspezifischen Versicherungsprogrammen. LAWPRO bietet im Jahr 2026 obligatorischen Schutz für mehr als 32.000 Anwälte und Rechtsanwaltsgehilfen in der Privatpraxis in Ontario. Die Grundprämie von 3.250 CAD (2.385 USD) blieb zum dritten Jahr unverändert. Provinzielle Ingenieuraufsichtsbehörden nehmen an einem sekundären Berufshaftpflichtversicherungsprogramm teil, das berechtigten Mitgliedern automatischen Schutz ohne Selbstbehalt bietet. Quebec erweiterte im November 2024 seinen obligatorischen Rahmen und verpflichtete Ingenieure nachzuweisen, dass ihre Arbeitgeber eine Deckung aufrechterhalten, die vorgeschriebenen Standards entspricht.
Mexiko wird bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen und ist damit das am schnellsten wachsende Ländersegment der Region. Die Gerichte zeigen eine größere Bereitschaft, schwerere zivilrechtliche Schadensersatzansprüche zuzusprechen und Unternehmensakteure persönlich zur Rechenschaft zu ziehen. Ab Juni 2025 umgesetzte Justizreformen können die fachliche Spezialisierung in Teilen des Streitbeilegungssystems verringern. Dies kann rechtliche Ergebnisse für Unternehmensdienstleistungsunternehmen weniger vorhersehbar machen. Steigende grenzüberschreitende Aktivitäten und die Präsenz nordamerikanischer professioneller Dienstleistungsunternehmen unterstützen die Nachfrage nach lokal zugeschnittenen E&O-Produkten. Der Markt für Berufshaftpflichtversicherungen in Nordamerika hat eine kleinere mexikanische Basis als in den Vereinigten Staaten und Kanada, aber das zugrunde liegende Haftungsumfeld wird zunehmend relevanter.
Wettbewerbslandschaft
Der Markt für Berufshaftpflichtversicherungen in Nordamerika hat etablierte Teilnehmer wie Chubb, AIG/Lexington, AXA XL, Berkshire Hathaway Specialty Insurance, CNA Financial und The Travelers Companies. Diese Versicherer konkurrieren in Standard- und Spezialberufshaftpflichtlinien. Managing General Agents verstärken den Wettbewerb in sonstiger E&O, Architekten und Ingenieuren sowie technologischer Berufshaftpflicht. Ryan Specialty berichtete im Jahr 2026 von Preisdruck auf etablierte Versicherer, die kleine und mittelgroße Unternehmen bedienen. Markel identifizierte den mittleren Markt als eine wichtige Chance für Versicherer mit starker Datenqualität und Risikomanagementfähigkeiten. Der Wettbewerb ist daher am stärksten, wo Deckung standardisiert und effizient vertrieben werden kann.
Führende Versicherer passen ihr Produktdesign an, um verwandte Berufs-, Technologie- und Cyberrisiken zu adressieren. Chubbs Pro ERM kombiniert Berufshaftpflicht, Technologiedienstleistungen, Medien und Cyberdeckung in einer Police. CFC aktualisierte seine Technology-E&O-Bedingungen im Juni 2026, um Modell-Halluzinationen, durch Künstliche Intelligenz generierte Inhalte und Modell-Drift als gedeckte Expositionen zu benennen. ALPS implementierte OneShield Market Solutions für LawyerCare im August 2026 und unterstützt damit sein direktes und maklergestütztes Betriebsmodell. Diese Maßnahmen zeigen, dass Klarheit bei Formulierungen und Vertriebstechnologie wichtige Wettbewerbsinstrumente sind. Versicherer müssen weiterhin Disziplin wahren, wo komplexe Ansprüche zu einer längeren und kostspieligeren Schadenentwicklung führen.
Digitale Neueinsteiger zielen auf Einzelpraktiker, kleine Technologieunternehmen und andere Käufer ab, die von traditionellen Versicherern möglicherweise weniger Aufmerksamkeit erhalten. Hiscox stimmte im August 2025 der Übernahme von Corix Insurance Services und Vouch Insurance Company zu und erweiterte damit seinen Zugang zu spezialisierten Kundengruppen und digitaler Maklertechnologie. Regulatorische Anforderungen in den Vereinigten Staaten stellen eine Markteintrittsbarriere dar, da Versicherer eine Zulassung in separaten staatlichen Versicherungssystemen benötigen. Diese Anforderungen verlangsamen die Skalierung, verhindern jedoch nicht, dass gut kapitalisierte Insurtechs und Lloyd's-gestützte Programme eine nationale Kundenbasis erreichen. Die Berufshaftpflichtversicherungsbranche in Nordamerika bleibt wettbewerbsintensiv, wobei Fachkenntnisse und Vertriebskapazität die Ergebnisse prägen.
Branchenführer der Berufshaftpflichtversicherung in Nordamerika
-
Chubb Limited
-
The Travelers Companies, Inc.
-
AIG / Lexington
-
Berkshire Hathaway Specialty Insurance (BHSI)
-
CNA Financial
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: ALPS Property & Casualty Insurance Company ging mit OneShield Market Solutions für sein LawyerCare-Anwaltshaftpflichtprogramm live. Die Implementierung unterstützt die Dual-Vertriebsstrategie von ALPS nach der Übernahme von LawyerCare von ProAssurance im Jahr 2025 und ermöglicht es dem größten US-amerikanischen Direktversicherer für Anwaltshaftpflicht, sowohl sein traditionelles Direktvertriebsmodell als auch ein neu erworbenes Maklerkanal-Buch auf einer einheitlichen Plattform zu betreiben.
- Juni 2026: CFC Underwriting aktualisierte seine Technology-E&O-Policenbedingungen, um Modell-Halluzinationen, durch Künstliche Intelligenz generierte Inhalte und Modell-Drift als gedeckte Expositionen in sieben Produktlinien ausdrücklich zu benennen. Dies stellt eine bedeutende kommerzielle Formulierungsentwicklung dar, die CFC von Versicherern mit schweigenden oder ausschließenden Positionen zu Künstlicher Intelligenz unterscheidet und Governance-Dokumentation zu einer Bedingung der Deckungsreaktion statt lediglich einer bewährten Praxis macht.
- April 2026: Pliable, ein von Lloyd's gestütztes E&O-Programm, das von RVNA, einer Abteilung von DOXA, verwaltet wird, startete national in allen 50 Bundesstaaten der Vereinigten Staaten und richtet sich an Freiberufler und Berater. Das Programm bündelt 30 Berufs- und Spezialdeckungen in einer einzigen Police ab 49 USD pro Monat und stellt ein Einstiegspreismodell ohne Präzedenzfall im traditionellen nordamerikanischen Berufshaftpflichtvertrieb dar.
- Oktober 2025: NEXT Insurance stellte NEXT Pro+ vor, ein erweitertes Angebot für professionelle Dienstleistungen mit breiterer Deckung, marktgerechter Preisgestaltung, höheren Deckungssummen und vereinfachter Angebotsstellung für kleine Unternehmens-E&O-Kunden. Die Markteinführung folgte der Übernahme von NEXT Insurance durch die ERGO Group von Munich Re und strkt das digital-first-Vertriebsmodell des Insurtechs mit der finanziellen Unterstützung eines großen globalen Rückversicherers.


Berichtsumfang des Marktes für Berufshaftpflichtversicherungen in Nordamerika
| Sonstige/Allgemeine Berufshaftpflicht |
| Bau- und Design-Berufshaftpflicht |
| E&O für Finanzfachleute und Vermittler |
| Technologische Berufshaftpflicht |
| Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung |
| Buchhaltung und Unternehmenssekreteriat |
| Finanzberatung, Fondsverwaltung und Versicherungsmaklergeschäft |
| Management-, Strategie- und Personalberatung |
| Informationstechnologie, Software, Software als Dienstleistung und verwaltete Dienste |
| Immobilien und Immobilienverwaltung |
| Medien, Werbung, Public Relations und Veranstaltungen |
| Bildungs-, Ausbildungs- und Lehrorganisationen |
| Reise-, Personalvermittlungs- und Beschäftigungsdienstleistungen |
| Sonstige professionelle Dienstleistungen |
| Einzelpraktiker |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Versicherungsmakler |
| Versicherungsagenten |
| Direktvertrieb durch Versicherer |
| Sonstige Kanäle |
| Jährliche Praxis-Claims-Made-Policen |
| Projektspezifische Berufshaftpflicht |
| Run-off und Extended Reporting Period |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Sonstige/Allgemeine Berufshaftpflicht |
| Bau- und Design-Berufshaftpflicht | |
| E&O für Finanzfachleute und Vermittler | |
| Technologische Berufshaftpflicht | |
| Nach Berufsgruppe der Versicherten | Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung | |
| Buchhaltung und Unternehmenssekreteriat | |
| Finanzberatung, Fondsverwaltung und Versicherungsmaklergeschäft | |
| Management-, Strategie- und Personalberatung | |
| Informationstechnologie, Software, Software als Dienstleistung und verwaltete Dienste | |
| Immobilien und Immobilienverwaltung | |
| Medien, Werbung, Public Relations und Veranstaltungen | |
| Bildungs-, Ausbildungs- und Lehrorganisationen | |
| Reise-, Personalvermittlungs- und Beschäftigungsdienstleistungen | |
| Sonstige professionelle Dienstleistungen | |
| Nach Größe des versicherten Unternehmens | Einzelpraktiker |
| Kleine und mittlere Unternehmen | |
| Große Unternehmen | |
| Nach Vertriebskanal | Versicherungsmakler |
| Versicherungsagenten | |
| Direktvertrieb durch Versicherer | |
| Sonstige Kanäle | |
| Nach Policenstruktur | Jährliche Praxis-Claims-Made-Policen |
| Projektspezifische Berufshaftpflicht | |
| Run-off und Extended Reporting Period | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Berufshaftpflichtversicherungen in Nordamerika an?
Größere Aktivität im Bereich professioneller Dienstleistungen, vertragliche Deckungsanforderungen, höhere Schadenschwere und technologiebezogene Haftung unterstützen die Nachfrage.
Wie groß ist der Markt für Berufshaftpflichtversicherungen in Nordamerika?
Die Marktgröße wird im Jahr 2026 auf 15,4 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 19 Milliarden USD bei einer CAGR von 4,3 % erreichen.
Welcher Produkttyp führt die Berufshaftpflichtdeckung in Nordamerika an?
Sonstige und allgemeine Policen führten im Jahr 2025 mit einem Anteil von 38,8 %, da sie eine breite Gruppe von Berufen ohne spezialisierte Produktlinien bedienen.
Welche Kundengruppe wächst bei dieser Versicherung am schnellsten?
Einzelpraktiker werden bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen, da digitale Programme die Deckung zugänglicher machen.
Warum suchen Technologieunternehmen mehr E&O-Schutz?
Technologieunternehmen sind einer größeren Exposition durch Softwarelieferung, Ausgaben Künstlicher Intelligenz, Inhalte und Modellleistungsfragen ausgesetzt.
Welches Land wächst in der Region am schnellsten bei der Berufshaftpflichtversicherung?
Mexiko wird bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen, da sich Haftungsbedingungen und grenzüberschreitende professionelle Aktivitäten entwickeln.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

