
Marktgröße und Marktanteil der Berufshaftpflichtversicherung im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.90 Milliarden US-Dollar |
| Marktgröße (2026) | 6.20 Milliarden US-Dollar |
| Marktgröße (2031) | 8.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.80 % |
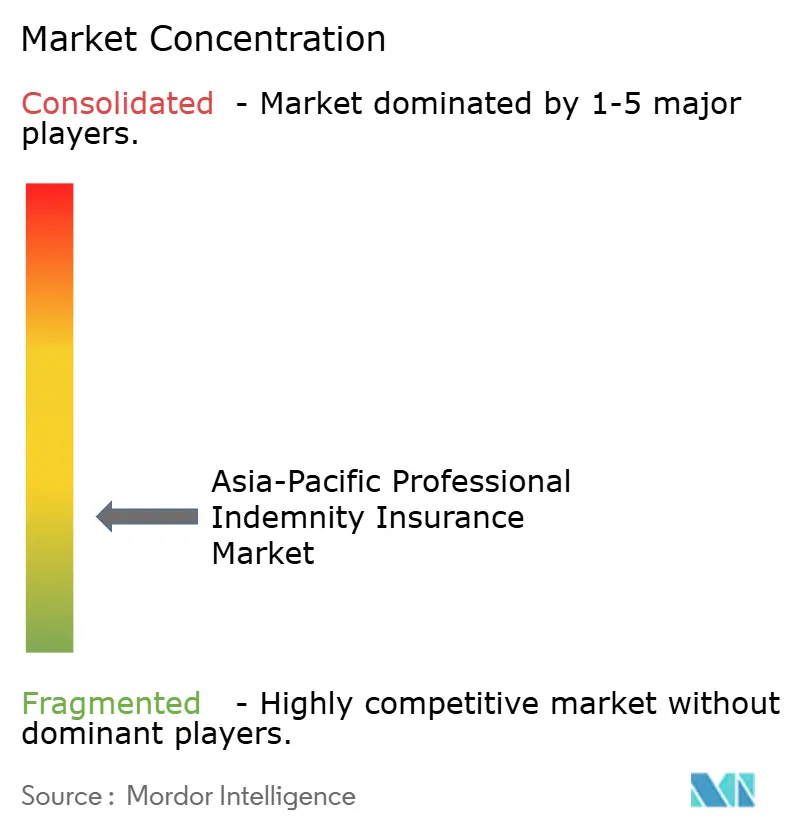
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Berufshaftpflichtversicherung im asiatisch-pazifischen Raum von Mordor Intelligence
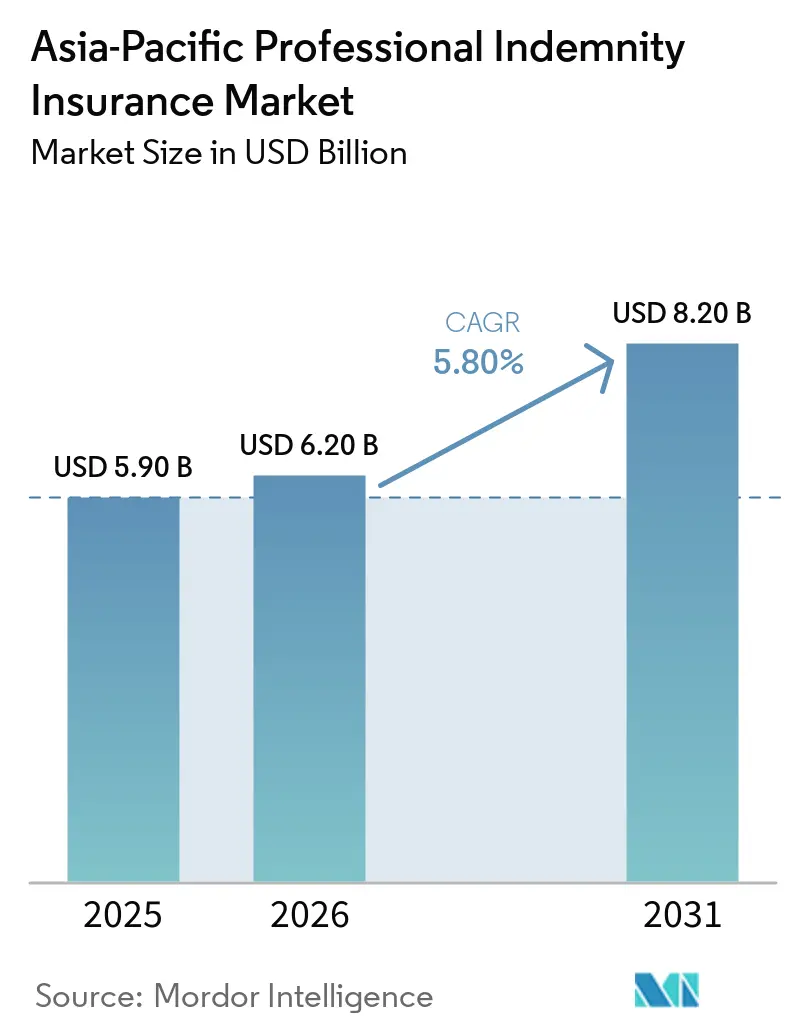
Die Marktgröße der Berufshaftpflichtversicherung im asiatisch-pazifischen Raum wird voraussichtlich von 5,90 Milliarden USD im Jahr 2025 auf 6,20 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 8,20 Milliarden USD bei einer CAGR von 5,80 % über den Zeitraum 2026–2031 erreichen.
Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum wird durch die Expansion dienstleistungsgeprägter Volkswirtschaften gestützt, in denen das Berufshaftungsrisiko parallel zu regulatorischen Anforderungen und größeren Infrastrukturprojekten zunimmt. Neue Berufspflichten, ein stärkeres Bewusstsein für Schadensfälle und der digitale Vertrieb erweitern die versicherte Bevölkerung in mehreren Ländern. Dies unterscheidet sich von den reifen Märkten in den Vereinigten Staaten und im Vereinigten Königreich, wo Zeichnungsratenzyklen einen etablierteren Einfluss auf Prämienentwicklungen haben. Die grenzüberschreitende Erbringung von Dienstleistungen erhöht auch die vertraglichen Versicherungsanforderungen für Technologie-, Beratungs-, Ingenieur- und Finanzdienstleistungsunternehmen. Versicherer reagieren durch berufsgruppenspezifischen Vertrieb, digitalen Zugang für kleinere Unternehmen und Produkte, die Berufshaftpflicht mit Technologie- und Cyberdeckung kombinieren.
Wichtigste Erkenntnisse des Berichts
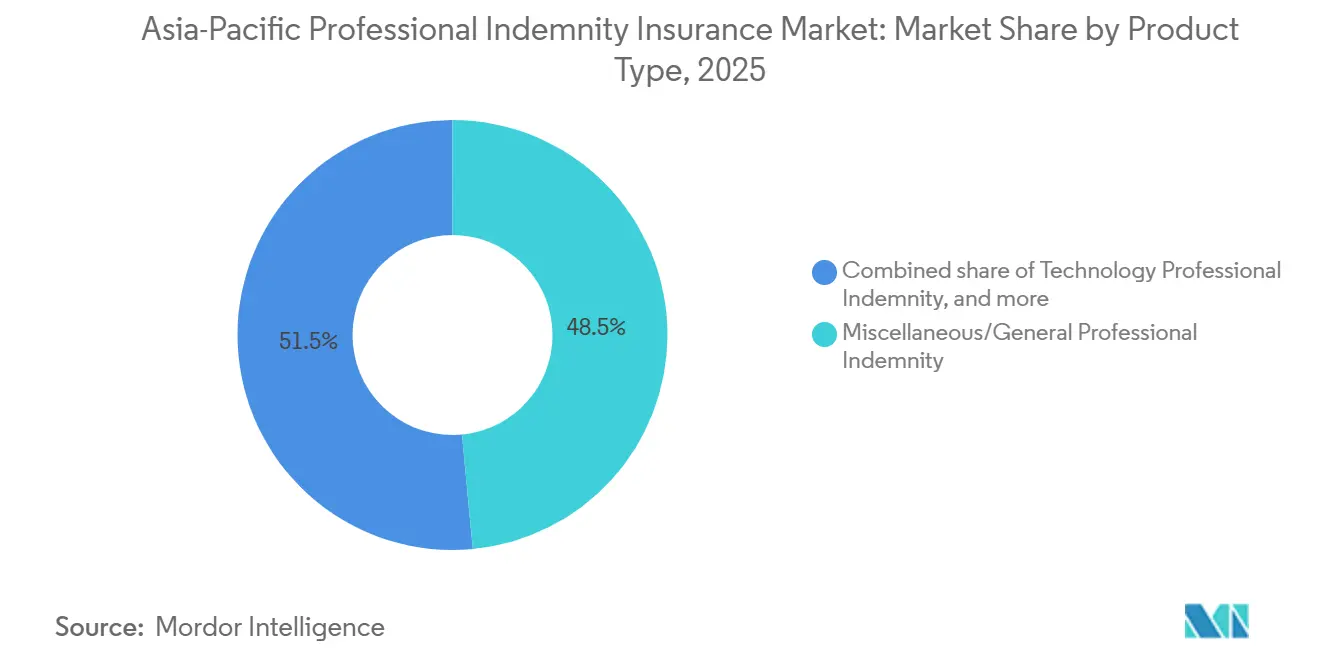
- Nach Produkttyp entfiel auf die sonstige/allgemeine Berufshaftpflicht im Jahr 2025 ein Marktanteil von 48,5 % am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während die technologische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen wird.
- Nach Berufsgruppe der Versicherten hielten Rechtsdienstleistungen im Jahr 2025 einen Marktanteil von 22,3 % am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während IT, Software, SaaS und verwaltete Dienste bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
- Nach Größe des versicherten Unternehmens entfielen auf kleine und mittlere Unternehmen im Jahr 2025 46,4 % des Marktanteils am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während für Einzelpraktiker bis 2031 ein Wachstum mit einer CAGR von 6,9 % prognostiziert wird.
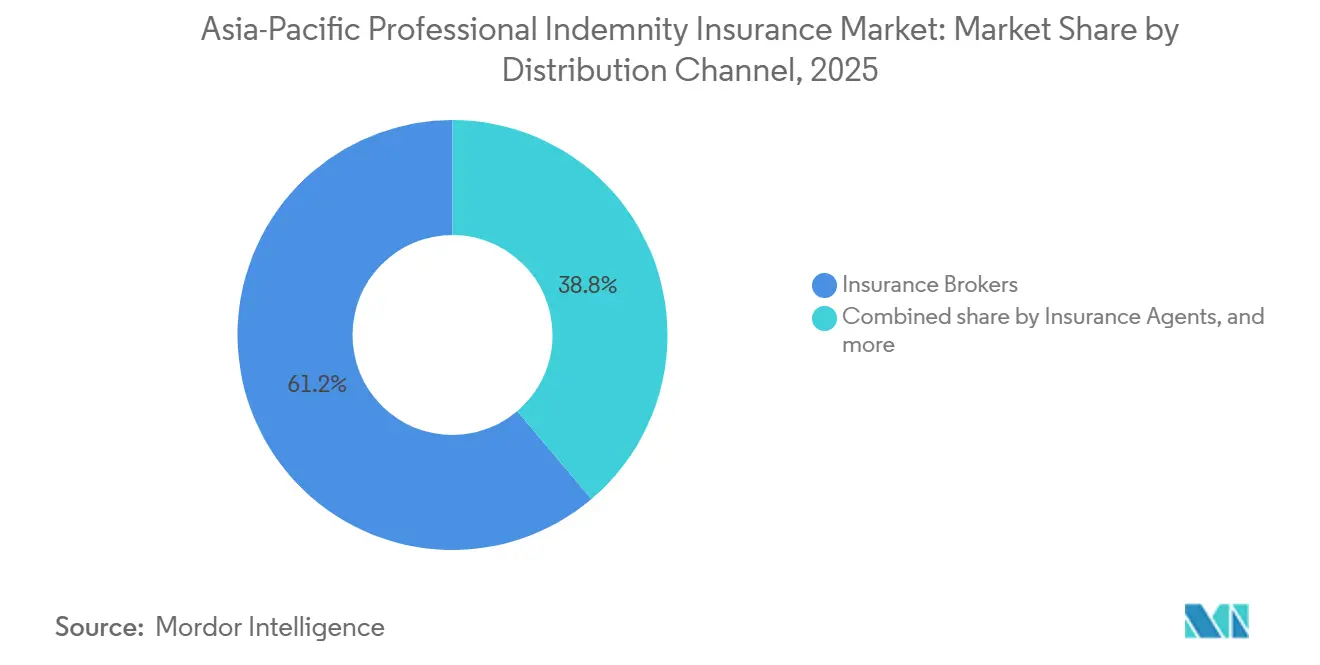
- Nach Vertriebskanal hielten Versicherungsmakler im Jahr 2025 einen Marktanteil von 61,2 % am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während der Direktvertrieb durch Versicherer bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen wird.
- Nach Policenstruktur hielten jährliche Praxisschadensmeldepolicen im Jahr 2025 einen Marktanteil von 78,5 % am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während projektspezifische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 7,3 % wachsen wird.
- Nach Geografie entfiel auf China im Jahr 2025 ein Marktanteil von 27,4 % am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum, während Vietnam bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Berufshaftpflichtversicherung im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Obligatorische und vertragliche Berufshaftpflichtanforderungen | +1.8% | Global, mit der höchsten Intensität in Australien, Singapur, Malaysia, China, Indien und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Expansion von Technologie-, IT-Beratungs- und digitalen Berufsdienstleistungen | +1.2% | Asiatisch-pazifischer Raum, konzentriert in Indien, Südkorea, Australien und Singapur | Mittelfristig (2–4 Jahre) |
| Wachstum bei Infrastruktur-, Ingenieur- und Bauprojekten | +0.7% | China, Indien, Vietnam, Indonesien, Australien und Malaysia | Mittelfristig (2–4 Jahre) |
| Steigende Haftung aus Outsourcing und Drittanbieterdienstleistungen | +0.5% | Indien, die Philippinen, Singapur, Malaysia und grenzüberschreitende Anbieter im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konvergenz von Berufs-, Technologie- und Cyberhaftung | +0.5% | Australien, Singapur, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Berufsdienstleistungen und regionale Geschäftstätigkeit | +0.3% | Korridor des Verbands Südostasiatischer Nationen, Indien-asiatisch-pazifische Verbindungen und multinationale Dienstleistungsunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische und vertragliche Berufshaftpflichtanforderungen in regulierten und projektbasierten Berufen
Berufsspezifische Versicherungspflichten nehmen im asiatisch-pazifischen Raum zu und schaffen eine Nachfrage, die weniger von Prämienratenzyklen abhängig ist. Die australische Wertpapier- und Investitionskommission aktualisierte den Regulierungsleitfaden 126 im November 2024 und führte das obligatorische jährliche Berufshaftpflicht-Offenlegungsformular FS70 für australische Finanzdienstleistungslizenzinhaber ein. Malaysias Berufshaftpflichtpflicht für Zahnärzte gemäß dem Dental Act 2018 trat am 1. Januar 2025 in Kraft. Vietnams Finanzministerium erließ das Rundschreiben 76/2026/TT-BTC, das Wirtschaftsprüfungsgesellschaften verpflichtet, ab dem 1. September 2026 einen ununterbrochenen Versicherungsschutz aufrechtzuerhalten[1]. Singapurs Rechtsberufsordnung verlangt von Anwaltskorporationen, einen Mindestdeckungsbetrag von 2 Millionen SGD (1,5 Millionen USD) pro Schadensfall aufrechtzuerhalten, während CPA Australias Satzung 9.8 Anforderungen zwischen 2 Millionen AUD (1,3 Millionen USD) und 75 Millionen AUD (48,8 Millionen USD) je nach Dienstleistungen und Honoraren festlegt. Jedes neue Mandat kann erstmalige Nachfrage generieren, was Versicherern und Maklern mit etablierten Beziehungen in regulierten Berufen zugute kommt.
Expansion von Technologie-, IT-Beratungs- und digital erbrachten Berufsdienstleistungen
Technologieberatung und digital erbrachte Dienstleistungen weiten die beruflichen Risiken aus, die Käufer absichern müssen. Große Unternehmens- und Regierungskunden verlangen häufig Berufshaftpflichtschutz in Technologiedienstleistungsverträgen, was den Versicherungsschutz zu einem Teil des Lieferantenaufnahmeprozesses macht. Singapurs Technologierisikovorschriften haben die Aufmerksamkeit für Lieferantenkontrollen bei regulierten Unternehmen erhöht. Diese Verpflichtung kann sich auf IT-Subunternehmer erstrecken, die bisher keinen dedizierten Versicherungsschutz abgeschlossen hatten. Der Einsatz von KI-gestützten Leistungen führt zu potenzieller Haftung für falsche Empfehlungen, voreingenommene Ergebnisse und Fehler, die in kundenseitige Systeme eingeflossen sind. Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum hat daher einen wachsenden Bedarf an Policenformulierungen, die Technologierisiken abdecken, ohne Unsicherheit für versicherte Unternehmen zu schaffen.
Wachstum von Infrastruktur-, Ingenieur- und Bauprojekten im asiatisch-pazifischen Raum
Infrastrukturaktivitäten schaffen größere und speziellere Berufshaftpflichtrisiken in der gesamten Region. Rechenzentren, Batterieanlagen und Halbleiterwerke weisen komplexe Planungs-, Ingenieur- und Baurisiken auf. Staatliche Auftraggeber und Entwicklungsfinanzierungsinstitutionen schreiben zunehmend projektspezifischen Versicherungsschutz als Finanzierungsvoraussetzung vor. Liberty Specialty Markets bietet in Singapur Berufshaftpflichtschutz für Bauprojekte für Laufzeiten von bis zu 15 Jahren und Deckungssummen von bis zu 15 Millionen USD an[2]. Projektspezifische Policen können für eine definierte Laufzeit und ein klares Risikoprofil bepreist werden, anstatt für die breiteren Portfoliobedingungen, die den jährlichen Praxisschutz beeinflussen. Dies macht infrastrukturbezogenes Geschäft zu einer wichtigen Chance für Spezialversicherer im Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum.
Konvergenz von Berufs-, Technologie- und Cyberhaftung
Berufshaftpflicht wird zunehmend mit Cyberhaftung, Technologiefehlern und Unterlassungen sowie Kriminalitätsschutz kombiniert. Kombinierte Produkte können Lücken zwischen Policenklassen schließen und Deckungsentscheidungen für Käufer vereinfachen. CFC berichtete im Januar 2026, dass 1 von 3 seiner Berufshaftpflichtversicherungskunden auch Cyberdeckung erworben hatte. Beazley führte im Februar 2026 eine kombinierte Police für Finanzinstitute und Cyber für den asiatisch-pazifischen Raum ein, die Kriminalität, Betrug, zivilrechtliche Haftung und Cyberschutz integriert. KI-bezogene Schäden schaffen auch Unsicherheit, wenn eine Berufsdienstleistung und ein Technologieversagen Teil desselben Schadensfalls sind. Versicherer, die sich nur auf Ausschlüsse verlassen, können Käufer im Unklaren lassen, ob obligatorische Versicherungsvereinbarungen den regulatorischen Erwartungen entsprechen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wettbewerbsfähige Spezialkapazität und Druck auf Prämienraten | -1.1% | Australien, Singapur, Japan und der asiatisch-pazifische Raum für risikoarme Risiken | Kurzfristig (≤ 2 Jahre) |
| Steigende Schadenshöhe und Verteidigungskosten bei langfristigen Haftungsansprüchen | -0.7% | Australien, Singapur, Hongkong und grenzüberschreitende Platzierungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unsicherheit über die Haftung für KI-generierte Fehler und Technologieausfälle | -0.4% | Australien, Singapur, Südkorea und fortgeschrittene KI-Adoptionsmärkte | Langfristig (≥ 4 Jahre) |
| Regulatorische Fragmentierung und begrenzte historische Schadendaten | -0.3% | Vietnam, Indonesien, Thailand, die Philippinen und Grenzmärkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion wettbewerbsfähiger Spezialkapazitäten und Druck auf Berufshaftpflicht-Prämienraten
Zusätzliche Spezialkapazitäten üben Druck auf die Berufshaftpflicht-Prämienraten in mehreren entwickelten Märkten des asiatisch-pazifischen Raums aus. Standardisierte Risiken wie Buchhaltung, Beratung und weniger komplexe Ingenieurpraktiken sind dem größten Druck ausgesetzt. Der Effekt ist am deutlichsten sichtbar, wo inländische Versicherer und Lloyd's-Kapazitäten um etabliertes Geschäft konkurrieren. Ratendruck macht mandatsgeführtes Neugeschäft wichtiger, da es versicherte Unternehmen hinzufügen kann, auch wenn die Erneuerungspreise schwach sind. Versicherer benötigen eine detailliertere berufsgruppenspezifische Zeichnung, um die Margen in bestehenden Portfolios zu schützen. Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum kann daher in Prämienvolumen wachsen, während die Zeichnungsergebnisse durch wettbewerbsfähige Preisgestaltung eingeschränkt bleiben.
Steigende Schadenshöhe und Verteidigungskosten bei langfristigen Berufshaftungsansprüchen
Schadensmeldepolicen für Berufshaftpflicht können sich über mehrere Jahre entwickeln, was die Reserveunsicherheit erhöht. Komplexe Ingenieur- und Finanzberatungsansprüche können erhebliche Rechts- und Verteidigungskosten verursachen, bevor ein Entschädigungsergebnis erzielt wird. Der Regulierungsleitfaden 126 verlangt, dass Verteidigungskosten für australische Finanzdienstleistungslizenzinhaber oberhalb der erforderlichen Entschädigungsgrenze liegen, anstatt darin enthalten zu sein. Diese Anforderung erkennt an, dass Verteidigungsausgaben den für den Versicherten verfügbaren Schutz wesentlich verringern können. Singapur, Hongkong und Australien verfügen über etablierte Rechtssysteme, in denen komplexe Streitigkeiten langwierige Verfahren umfassen können. Versicherer müssen diese Kosten bei der Preisgestaltung und Reservierung berücksichtigen, da Ansprüche durch mehrjährige Rechtsstreitigkeitszyklen reifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Technologische Berufshaftpflicht gewinnt strategische Bedeutung
Sonstige/allgemeine Berufshaftpflicht hielt 2025 einen Prämienanteil von 48,5 % und blieb die Standarddeckungsform für eine breite Palette von Berufsdienstleistungsunternehmen. Ihre Position spiegelt die Anzahl der Unternehmen wider, die nicht in eine dedizierte Spezialproduktekategorie passen. Bau- und Planungsberufshaftpflicht bleibt für Unternehmen relevant, die Infrastruktur- und Industrieprojekte bedienen. Fehler und Unterlassungen von Finanzfachleuten profitieren ebenfalls von einer umfangreicheren Regulierung der Beratungstätigkeit. Technologische Berufshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen, der höchsten Rate unter den Produkttypen. Diese Rate spiegelt die zunehmende Nutzung digitaler Dienste und den von Unternehmenskunden geforderten vertraglichen Schutz wider.
Die Marktgröße der Berufshaftpflichtversicherung im asiatisch-pazifischen Raum für Technologiedeckung wird durch den Bedarf beeinflusst, Fehler in Systemen, Beratung und Kundenleistungen abzudecken. QBE bestätigte im Februar 2026, dass es Berufshaftpflichtkapazitäten von bis zu 50 Millionen USD für Technologie- und IKT-Haftung in Hongkong, Malaysia, Singapur und Vietnam anbietet. Chubbs PremierTech-Produkt in Singapur kombiniert Berufshaftpflicht-, Cyber- und allgemeine Haftpflichtdeckung für Technologieunternehmen. Diese Produkte erkennen an, dass technologiebezogene Ansprüche gleichzeitig professionelle Beratung und Cyberereignisse umfassen können. Eine Paketdeckung kann den Schutz für Technologieunternehmen mit mehreren Risikoexpositionen einfacher zugänglich machen. Die Produktentwicklung wird davon abhängen, dass Versicherer klare Bedingungen für KI-bezogene Fehler und Technologieausfälle festlegen.


Nach Berufsgruppe der Versicherten: Rechtsdienstleistungen verankern das Prämienvolumen
Rechtsdienstleistungen machten 2025 22,3 % der Prämien aus und stellten den größten berufsgruppenspezifischen Anteil am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum. Obligatorische Regelungen stützen diese Position in mehreren etablierten Rechtsdienstleistungsgerichtsbarkeiten. Singapurs Rechtsberufsordnung legt eine Mindestanforderung von 2 Millionen SGD (1,5 Millionen USD) pro Schadensfall für Anwaltskorporationen fest. Architektur, Ingenieurwesen, Vermessung und Buchhaltung sind ebenfalls etablierte versicherte Berufe, da Lizenzierung und Vertragsverlängerung einen Nachweis des Versicherungsschutzes erfordern können. Finanzberatung, Fondsverwaltung und Versicherungsmakler haben zusätzliche Anforderungen, da die regulatorische Berichterstattung formeller wird.
IT, Software, SaaS und verwaltete Dienste werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen, der schnellsten Rate unter den versicherten Berufen. Die Kategorie verfügt über eine wachsende Basis von Unternehmen, die digitale Systeme, ausgelagerte Dienste und laufenden verwalteten Support bereitstellen. Technologiekäufer verlangen häufig von Anbietern, Deckung für Fehler, Unterlassungen und vertragliche Haftpflichten aufrechtzuerhalten. Unternehmensberatung, Immobilien, Medien und Bildung bleiben kleinere Berufsgruppen mit Spielraum für eine breitere Versicherungsbeteiligung. Digitale Maklerplattformen und Berufsverbandsprogramme können den Aufwand für Erstkäufer reduzieren. Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum erstreckt sich daher über traditionelle Rechts- und Buchhaltungsportfolios hinaus auf vielfältigere Dienstleistungsberufe.
Nach Größe des versicherten Unternehmens: Kleinere Unternehmen führen das Prämienvolumen an
Kleine und mittlere Unternehmen repräsentierten 2025 46,4 % der Prämien und erfassten den größten Anteil am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum. Ihre Position spiegelt ihre große Anzahl innerhalb der regionalen Berufsdienstleistungsbelegschaft wider. Staatliche Beschaffung und Unternehmensverträge verlangen von diesen Unternehmen zunehmend den Nachweis einer Berufshaftpflichtdeckung. Große Unternehmen platzieren weiterhin hochlimitierte und maßgeschneiderte Programme für große Wirtschaftsprüfungsgesellschaften, Ingenieurberatungsunternehmen und internationale Anwaltskanzleien. Diese Platzierungen sind wichtig, da komplexe Arbeiten häufig höhere Limits und detaillierte Policenbedingungen erfordern. Kleinere Unternehmen bieten jedoch einen größeren Pool potenzieller Erstversicherungskäufer.
Einzelpraktiker werden bis 2031 voraussichtlich mit einer CAGR von 6,9 % wachsen, der schnellsten Rate unter den versicherten Unternehmensgrößen. Malaysias Anforderung für Zahnarztpraktiker erweiterte die obligatorische Deckung ab Januar 2025 auf Einzelpraktiker. Der digitale Vertrieb kann den Kaufprozess auch für kleine Praxen vereinfachen, denen interne Versicherungsspezialisten fehlen. Zurich stellte im März 2026 Berufshaftpflichtdeckung über BizCovers australische digitale Plattform für berechtigte kleine Unternehmen und Einzelunternehmer zur Verfügung. Das Angebot bietet Limits von bis zu 10 Millionen AUD (6,5 Millionen USD) und bedient Unternehmen mit einem Umsatz unter 7,5 Millionen AUD (4,9 Millionen USD). Direktzugang und vereinfachte Zeichnung können dem Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum helfen, Unternehmen zu erreichen, die historisch unversichert geblieben sind.
Nach Vertriebskanal: Makler behalten die Führungsposition, während der Direktzugang expandiert
Versicherungsmakler behielten 2025 61,2 % der Prämienplatzierung und hielten die führende Position nach Vertriebskanal. Berufshaftpflichtpolicen können rückwirkende Datumskontinuität, Nachhaftungsbedingungen und Verteidigungskostenregelungen umfassen. Viele Käufer benötigen Fachberatung, um diese Policenmerkmale zu vergleichen. Makler helfen Berufsunternehmen auch dabei, Deckungslimits gegenüber Kundenverträgen und regulatorischen Anforderungen zu bewerten. Ihre Rolle bleibt besonders wichtig für komplexe, hochlimitierte und grenzüberschreitende Platzierungen. Etablierte Maklernetzwerke bleiben daher zentral für den Vertrieb in entwickelten regionalen Märkten.
Der Direktvertrieb durch Versicherer wird bis 2031 voraussichtlich mit einer CAGR von 7,0 % wachsen. Versicherer nutzen digitale Portale und automatisierte Preisgestaltung für weniger komplexe Risiken. Dieser Kanal kann die Zeit reduzieren, die benötigt wird, um Deckung für kleinere Berufsunternehmen zu arrangieren. Versicherungsagenten und Verbandsprogramme bleiben auch in China relevant, wo etablierte Vertriebsbeziehungen die Berufsgruppen-Deckung unterstützen. Digitale Systeme werden die maklergeführte Platzierung wahrscheinlich ergänzen, anstatt sie für komplexe Policen zu ersetzen. Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum wird weiterhin mehrere Kanäle nutzen, da die Käuferbedürfnisse je nach Unternehmensgröße, Berufsgruppe und Policenlimit variieren.
Nach Policenstruktur: Projektspezifische Deckung verzeichnet das schnellste Wachstum
Jährliche Praxisschadensmeldepolicen machten 2025 78,5 % der Prämien aus und stellten die größte Policenstruktur im Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum dar. Sie bleiben die Standardform für Unternehmen, die kontinuierlichen Schutz für berufliche Tätigkeiten benötigen. Schadensmelde-Auslöser werden unter Berufshaftpflichtvereinbarungen in Australien, Singapur, Malaysia und Indien akzeptiert oder vorgeschrieben. Nachhaftungs- und erweiterte Meldefristdeckung bleibt wichtig, wenn Unternehmen fusionieren, schließen oder wenn Praktiker in den Ruhestand treten. Diese Erweiterungen werden relevanter, da Berufsdienstleistungsunternehmen reifen und Eigentümerwechsel häufiger werden. Jährliche Praxisdeckung sollte daher der Kern des Prämienvolumens bleiben.
Projektspezifische Berufshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 7,3 % wachsen. Das Produkt unterstützt definierte Infrastrukturprojekte mit langen Bau- und Meldefristen. Liberty Specialty Markets bietet in Singapur Bauprojektdeckung für Laufzeiten von bis zu 15 Jahren und Limits von bis zu 15 Millionen USD an. Projektfinanzierungsbedingungen können dedizierte Deckung erfordern, insbesondere für komplexe Ingenieur- und Bauaufträge. Diese Struktur kann Versicherern klarere Informationen über Projektdauer und technische Exposition liefern. Sie unterstützt auch die Berufshaftpflichtversicherungsbranche im asiatisch-pazifischen Raum, da Infrastrukturinvestitionen den Bedarf an spezialisiertem Schutz erhöhen.
Geografische Analyse
China hielt 2025 27,4 % der Prämien und repräsentierte den größten Länderanteil am Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum. Sein Umfang spiegelt das Potenzial für obligatorische Deckung in den Bereichen Buchhaltung, Recht und Finanzberatungsberufe wider. Chinas Produktklassifizierungsregeln von 2026 unterstützen eine breitere Anerkennung des Berufshaftpflichtbedarfs in regulierten Tätigkeiten. Die Arzthaftpflichtversicherung deckt bereits mehr als 12.000 medizinische Einrichtungen und 300 Millionen Patientenkontakte in China ab, was das Niveau der Versicherungsdurchdringung zeigt, das möglich ist, wenn die regulatorische Durchsetzung aktiv ist. Japan hat andere Preisbedingungen als die breitere Region, da inländische Regulierung und Katastrophenexposition Kapazitätsentscheidungen beeinflussen. Australien steht weiterhin vor einem weichen Berufshaftpflicht-Zyklus, der das Prämienwachstum begrenzen kann, auch wenn die versicherte Basis expandiert.
Indien bietet eine bedeutende Chance für den Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum aufgrund seiner großen Technologie- und Berufsdienstleistungsbasis. Vertragliche Anforderungen globaler Kunden können Unternehmen dazu veranlassen, Deckung aufrechtzuerhalten, auch wenn kein formelles Mandat gilt. Südkorea verzeichnete bis November 2025 Berufshaftpflichtprämien in Höhe von 408,7 Milliarden KRW (303 Millionen USD), und das neue Vertragsvolumen erreichte 295.000 Policen. Singapur und Malaysia haben eine hohe Versicherungsbeteiligung im Verhältnis zu ihrer Berufsgruppe, da Rechts-, Buchhaltungs-, Medizin- und Finanzberatungsberufe unter breiten obligatorischen Anforderungen tätig sind. Singapurs Rechtsberufsrahmen bietet ein klares Beispiel dafür, wie regulatorische Standards eine kontinuierliche Nachfrage unterstützen können. Diese Märkte profitieren auch von Compliance-Erwartungen im Finanzsektor und etablierten Versicherungsvertriebsnetzwerken.
Vietnam wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen, der schnellsten Länderrate im Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum. Das Rundschreiben 76/2026/TT-BTC verpflichtet zertifizierte Wirtschaftsprüfer bei unabhängigen Wirtschaftsprüfungsgesellschaften ab dem 1. September 2026 zur Berufshaftpflichtdeckung. Ausländisch investierte Berufsdienstleistungsunternehmen erweitern die adressierbare Käuferbasis in Vietnam. QBEs Risikobereitschaftserklärung 2026 umfasst Vietnam neben Hongkong, Malaysia und Singapur. Indonesien, Thailand und der Rest des asiatisch-pazifischen Raums weisen eine geringere Berufshaftpflichtdurchdringung auf. Infrastrukturanforderungen und multinationale Projektstandards generieren in diesen Ländern frühe strukturierte Nachfrage.
Wettbewerbslandschaft
Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum ist fragmentiert. AIG, Chubb, QBE, Zurich, Beazley und Hiscox konkurrieren um kommerzielle Platzierungen in den entwickelten Märkten der Region. Tokio Marine, MSIG und Sompo Holdings nutzen inländische Vertriebsstärken in Japan und Südostasien. Der Wettbewerb wird durch digitalen Zugang für kleinere Unternehmen, kombinierte Deckung für Technologierisiken und Expansion in schneller wachsende Länder geprägt. Regulatorische Anforderungen begünstigen auch Versicherer, die über etablierte lokale Lizenzen und zugelassene Kapazitäten verfügen. Dies kann einen Vorteil schaffen, wenn ein Käufer Deckung benötigt, die lokalen Berufs- oder Beschaffungsregeln entspricht.
QBE bestätigte im Jahr 2026 Technologie- und IKT-Berufshaftpflichtkapazitäten von bis zu 50 Millionen USD in Hongkong, Malaysia, Singapur und Vietnam. Chubb hat Berufshaftpflicht-, Cyber- und allgemeine Haftpflichtdeckung für Singapurer Technologieunternehmen durch PremierTech kombiniert. Beazley führte im Februar 2026 eine kombinierte Police für Finanzinstitute und Cyber im asiatisch-pazifischen Raum ein. Diese Schritte zeigen, dass Produktgestaltung zu einem wichtigen Wettbewerbsinstrument wird. Versicherer versuchen, Deckungsüberschneidungen für Käufer mit Berufs-, Cyber-, Betrugs- und Technologierisiken zu reduzieren. Der Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum gibt Versicherern auch einen Anlass, klare Formulierungen für KI-gestützte Dienstleistungen zu entwickeln.
Chancen konzentrieren sich auf KI-bezogene Haftung, digitalen Vertrieb für kleinere Unternehmen und aufkommende Berufskategorien. Käufer, die KI in Rechts-, Buchhaltungs-, Beratungs- und Technologiedienstleistungen einsetzen, benötigen Klarheit darüber, wie Policen auf Fehler in unterstützten Ergebnissen reagieren. Versicherer können Governance- und Zeichnungsanforderungen nutzen, um zwischen Unternehmen mit unterschiedlichen Kontrollumgebungen zu unterscheiden. Spezialversicherer können auch über Maklerplattformen expandieren, während sie die Maklerunterstützung für komplexe Platzierungen beibehalten. Regionale Marktführer behalten einen Vorteil, wo lokale Beziehungen und Lizenzierung zentral für den Vertrieb sind.
Marktführer der Berufshaftpflichtversicherungsbranche im asiatisch-pazifischen Raum
-
Chubb
-
AIG
-
QBE Insurance Group
-
Allianz
-
Tokio Marine Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Vietnams Finanzministerium erließ das Rundschreiben 76/2026/TT-BTC, das ab dem 1. September 2026 in Kraft tritt und eine Berufshaftpflichtversicherung für alle zertifizierten Wirtschaftsprüfer bei unabhängigen Wirtschaftsprüfungsgesellschaften in Vietnam, einschließlich Niederlassungen ausländischer Unternehmen, vorschreibt. Die Verordnung schafft eine strukturell neue Nachfragegruppe im am schnellsten wachsenden Markt für Berufshaftpflichtversicherungen der Region.
- Mai 2026: Chubb fügte Berufshaftpflicht als dritte Produktlinie auf der Steadfast Client Trading Platform hinzu, Australiens größtem allgemeinen Versicherungsmakler-Netzwerk, und ermöglichte damit die digitale Angebots- und Bindungsplatzierung von Berufshaftpflicht im gesamten Netzwerk mit 500 Mitgliedsmaklerunternehmen.
- März 2026: Zurich Insurance stellte sein Berufshaftpflichtprodukt auf BizCovers digitaler KMU-Plattform zur Verfügung und öffnete damit die Deckung für australische kleine Unternehmen und Einzelunternehmer mit einem Umsatz unter 7,5 Millionen AUD (5,0 Millionen USD), Entschädigungslimits von bis zu 10 Millionen AUD (6,6 Millionen USD) und weltweitem Schadensschutz.
- Februar 2026: Beazley führte eine kombinierte Police für Finanzinstitute und Cyber im asiatisch-pazifischen Raum ein, die Kriminalität, Betrug, zivilrechtliche Haftung und Cyberschutz in einer einzigen Policenform integriert, um doppelte Deckungskosten für regionale Finanzinstitute zu eliminieren.


Berichtsumfang des Markts für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum
| Sonstige/Allgemeine Berufshaftpflicht |
| Bau- und Planungsberufshaftpflicht |
| Fehler und Unterlassungen von Finanzfachleuten und Vermittlern |
| Technologische Berufshaftpflicht |
| Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung |
| Buchhaltung und Unternehmenssekretariatsdienstleistungen |
| Finanzberatung, Fondsverwaltung und Versicherungsmakler |
| Management-, Strategie- und Personalberatung |
| Informationstechnologie, Software, SaaS und verwaltete Dienste |
| Immobilien und Immobilienverwaltung |
| Medien, Werbung, Öffentlichkeitsarbeit und Veranstaltungen |
| Bildungs-, Schulungs- und Lehrorganisationen |
| Reise-, Rekrutierungs- und Beschäftigungsdienstleistungen |
| Sonstige Berufsdienstleistungen |
| Einzelpraktiker |
| Kleine und mittlere Unternehmen |
| Große Unternehmen |
| Versicherungsmakler |
| Versicherungsagenten |
| Direktvertrieb durch Versicherer |
| Sonstige Kanäle |
| Jährliche Praxisschadensmeldepolicen |
| Projektspezifische Berufshaftpflicht |
| Nachhaftung und erweiterte Meldefrist |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Indonesien |
| Thailand |
| Malaysia |
| Singapur |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Sonstige/Allgemeine Berufshaftpflicht |
| Bau- und Planungsberufshaftpflicht | |
| Fehler und Unterlassungen von Finanzfachleuten und Vermittlern | |
| Technologische Berufshaftpflicht | |
| Nach Berufsgruppe der Versicherten | Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung | |
| Buchhaltung und Unternehmenssekretariatsdienstleistungen | |
| Finanzberatung, Fondsverwaltung und Versicherungsmakler | |
| Management-, Strategie- und Personalberatung | |
| Informationstechnologie, Software, SaaS und verwaltete Dienste | |
| Immobilien und Immobilienverwaltung | |
| Medien, Werbung, Öffentlichkeitsarbeit und Veranstaltungen | |
| Bildungs-, Schulungs- und Lehrorganisationen | |
| Reise-, Rekrutierungs- und Beschäftigungsdienstleistungen | |
| Sonstige Berufsdienstleistungen | |
| Nach Größe des versicherten Unternehmens | Einzelpraktiker |
| Kleine und mittlere Unternehmen | |
| Große Unternehmen | |
| Nach Vertriebskanal | Versicherungsmakler |
| Versicherungsagenten | |
| Direktvertrieb durch Versicherer | |
| Sonstige Kanäle | |
| Nach Policenstruktur | Jährliche Praxisschadensmeldepolicen |
| Projektspezifische Berufshaftpflicht | |
| Nachhaftung und erweiterte Meldefrist | |
| Nach Land | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Berufshaftpflichtversicherung im asiatisch-pazifischen Raum an?
Regulatorische Mandate, Vertragsanforderungen, digitale Berufsdienstleistungen und Infrastrukturprojekte unterstützen das Wachstum von 6,2 Milliarden USD im Jahr 2026 auf 8,2 Milliarden USD bis 2031.
Welche Produktkategorie wächst im asiatisch-pazifischen Raum am schnellsten?
Technologische Berufshaftpflicht wird bis 2031 voraussichtlich mit einer CAGR von 7,6 % wachsen, da Technologiedienstleistungen und vertragliche Versicherungsanforderungen expandieren.
Welcher versicherte Beruf wächst am schnellsten?
IT, Software, SaaS und verwaltete Dienste werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen.
Warum nutzen Berufsunternehmen Schadensmeldepolicen?
Jährliche Praxisschadensmeldepolicen machten 2025 78,5 % der Prämien aus, da sie kontinuierlichen Schutz für berufliche Tätigkeiten bieten.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Vietnam wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen, unterstützt durch Berufshaftpflichtanforderungen für zertifizierte Wirtschaftsprüfer.
Wie konkurrieren Versicherer im Markt für Berufshaftpflichtversicherungen im asiatisch-pazifischen Raum?
Versicherer konkurrieren durch spezialisierte Zeichnung, Maklerbeziehungen, digitalen Vertrieb und kombinierte Deckung für Berufs-, Technologie-, Cyber-, Betrugs- und Kriminalitätsrisiken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

