
Lachsmarktgröße und Marktanteil
Lachsmarktanalyse von Mordor Intelligence
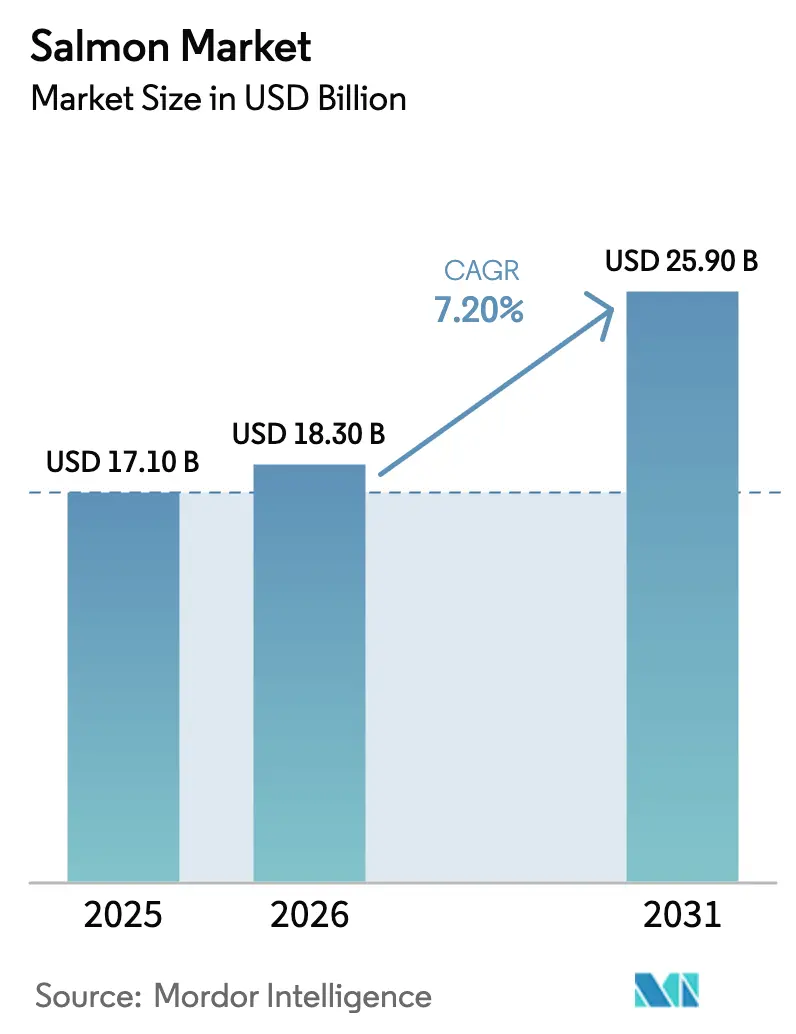
Die Größe des Lachsmarktes wird voraussichtlich von 17,1 Milliarden USD im Jahr 2025 und 18,3 Milliarden USD im Jahr 2026 auf 25,9 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,2 % zwischen 2026 und 2031 entspricht. Diese Wachstumsrate spiegelt den raschen Ausbau landgestützter Kreislaufaquakultursysteme wider, die Fracht- und Krankheitsmanagementkosten erheblich senken und die Produktion in Tagesreichweite der wichtigsten Einzelhandelszentren bringen. Norwegen blieb 2025 der Referenzproduzent mit einem Äquivalent von 1,4 Millionen Metrischen Tonnen und einem bedeutenden Anteil am globalen Wert, doch die steigende Kapazität in Saudi-Arabien, den Vereinigten Arabischen Emiraten und China verändert die regionalen Gewichtungen stetig. Futtermittelinnovationen, die die Futterverwertungsquoten um 10 % senken, schützen die Produzenten vor Fischmehlpreisschwankungen von mehr als 25 % im Jahresvergleich. Gleichzeitig lenken regulatorische Biomasseobergrenzen in Norwegen, Schottland und Kanada Investitionen in Offshore-Lizenzen und geschlossene Eindämmungsmodule, was eine stärker diversifizierte globale Versorgungsbasis unterstützt.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Europa die Lachsmarktgröße im Jahr 2025 mit einem Anteil von 56,0 % an, und der Nahe Osten wird voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Lachsmarkttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Kühlketteninfrastruktur in Schwellenländern | +1.4% | Asien-Pazifik, Naher Osten, Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für gesundes tierisches Protein | +1.8% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Kreislaufaquakultursystemen | +1.5% | Nordamerika, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitszertifizierungen beeinflussen Kaufentscheidungen | +1.4% | Nordamerika, Europa, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Entwicklung funktioneller Futtermittelzusätze, die die Futterverwertungsquote um ≥ 10 % senken | +1.1% | Global, frühe Einführung in Norwegen, Chile, Kanada | Mittelfristig (2–4 Jahre) |
| Echtzeit-IoT-basierte Biomasseüberwachung zur Reduzierung der Sterblichkeit | +0.8% | Nordamerika, Europa, fortgeschrittene Aquakulturbetriebe in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Kühlketteninfrastruktur in Schwellenländern
Nach 2024 in Betrieb genommene Mehrtemperatur-Logistikzentren in Südostasien und Ostafrika verlängerten das Lieferfenster für frischen Lachs von 48 auf 72 Stunden, was eine Direktbelieferung des Einzelhandels ermöglicht, die eine Prämie von 15 % bis 20 % gegenüber Tiefkühlware erzielt[1]. Kenias 12.000-Paletten-Standort in Mombasa und der nationale Kühlkettenfahrplan der Philippinen, der PHP 8 Milliarden (ca. 143 Millionen USD) bereitstellt, haben bisher unterversorgte Städte der zweiten Kategorie erschlossen. Der Public Investment Fund Saudi-Arabiens kofinanzierte Flotten für die letzte Meile, die den Verderb unter 2 % halten und damit das Ziel des Königreichs einer Produktions-CAGR von 19 % stärken. Steigende Einkommen, insbesondere in asiatischen Sekundärstädten, verlagern den Konsum hin zu portionierter Frischware, was Produzenten dazu veranlasst, landgestützte Betriebe innerhalb von 500 Kilometern von Supermärkten anzusiedeln.
Wachsende Verbraucherpräferenz für gesundes tierisches Protein
Gezüchteter Atlantischer Lachs enthält 2,0–2,5 Gramm Omega-3 pro 100 Gramm, was den Empfehlungen der Amerikanischen Herzvereinigung entspricht und einen Anstieg des Pro-Kopf-Verbrauchs in den Vereinigten Staaten um 12 % auf 2,55 Pfund im Jahr 2025 unterstützt. Die japanischen Importe erreichten 312.000 Metrische Tonnen, da frischer Atlantischer Lachs aufgrund der ganzjährigen Verfügbarkeit und der gleichmäßigen Marmorierung im Jahr 2025 lokale Arten in Sushi und Sashimi verdrängte. Städtische chinesische Käufer steigerten ihre E-Commerce-Einkäufe jährlich um 18 % und positionierten Lachs als reguläre Proteinquelle statt als Festtagsdelikatesse. Einzelhändler in Nordamerika und Europa verlangen nun Etiketten des Aquaculture Stewardship Council oder der Global Good Agricultural Practices (GlobalG.A.P.) und verankern Nachhaltigkeit in der Gesundheitserzählung, was die Preisaufschläge für zertifizierten Fisch erhöht.
Technologische Fortschritte bei Kreislaufaquakultursystemen
Seit 2024 in Betrieb genommene landgestützte Anlagen berichten von Überlebensraten über 95 %, verglichen mit 88 % bis 92 % in Meeresgehegen, da die Exposition gegenüber Meeresläusen entfällt und die Wasserqualität stabilisiert wird. Die Jeddah-Anlage von Pure Salmon wurde 2023 nach einer Vereinbarung mit dem Königreich Saudi-Arabien errichtet und für SAR 1,9 Milliarden (507 Millionen USD) gebaut. Die Anlage recycelt 99 % ihres Prozesswassers und erreicht eine Futterverwertungsquote von 1,05, was deutlich unter dem Referenzwert von 1,20 für Meeresgehege liegt. Der Energiebedarf von 12–18 Kilowattstunden pro Kilogramm macht die gemeinsame Nutzung erneuerbarer Energiequellen zu einem aufkommenden Standortauswahlkriterium.
Nachhaltigkeitszertifizierungen beeinflussen Kaufentscheidungen
Die Zertifizierung des Aquaculture Stewardship Council deckte 2025 45 % des globalen Volumens ab, und große nordamerikanische Einzelhändler haben nicht zertifizierte Lieferungen abgelehnt. Mowi erzielte eine 100%ige Zertifizierung in Norwegen und Schottland und sicherte sich mehrjährige Verträge mit Prämien zwischen 8 % und 12 %. Die Version 6 der Global Good Agricultural Practices (GlobalG.A.P.) verschärfte Biomassegrenzen und die Antibiotikameldepflicht, was Investitionen in Reinigungsfische und Wasserstoffperoxidbehandlungen in chilenischen Betrieben auslöste. Umfragen unter deutschen, niederländischen und britischen Verbrauchern zeigen, dass 62 % aktiv nach Nachhaltigkeitsetiketten suchen, was die Zertifizierung als Instrument zur Preisverteidigung stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Meeresläusen und damit verbundene Behandlungskosten | -1.7% | Norwegen, Schottland, Chile, Kanada | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Fischmehl- und Fischölpreise | -1.3% | Global, am stärksten in Chile und Norwegen | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Obergrenzen für Biomassedichten | -1.1% | Norwegen, Schottland, Kanada, Chile | Langfristig (≥ 4 Jahre) |
| Cyber-physische Risiken für automatisierte Fütterungs- und Netzreinigungssysteme | -0.6% | Nordamerika, Europa, fortgeschrittene Aquakulturbetriebe in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Meeresläusen und damit verbundene Behandlungskosten
Der Meereslausbefall in Norwegen lag 2025 im Durchschnitt bei 0,45 adulten Weibchen pro Fisch, mehr als doppelt so hoch wie der regulatorische Auslösewert, was Entlausungskosten von 0,30 bis 0,50 USD pro Kilogramm verursacht. Thermische Behandlungsschiffe kosten 3 bis 5 Millionen USD und verursachen Betriebskosten von 0,15 USD pro Kilogramm, während Reinigungsfischprogramme im Winter eine Sterblichkeit von über 20 % aufweisen. Die verschärfte Umweltkontrolle von Azamethiphos schränkt chemische Optionen ein und lenkt Kapital in Richtung geschlossener Eindämmung und Offshore-Gehege, die 50 % bis 80 % höhere Kapitalaufwendungen erfordern.
Volatilität der Fischmehl- und Fischölpreise
Die peruanischen Sardellenfänge sanken von 3,2 Millionen Metrischen Tonnen im Jahr 2024 auf prognostizierte 2,8 Millionen Metrische Tonnen im Jahr 2026, was den Fischmehlpreis von 1.850 USD auf 2.400 USD pro Metrische Tonne im Zeitraum 2024–2026 trieb [2]Quelle: DP World, "Jahresbericht 2024," dpworld.com. Jeder Anstieg um 500 USD erhöht die Futterkosten um etwa 0,25 USD pro Kilogramm geernteten Fisches und komprimiert die Margen um bis zu 300 Basispunkte[3]Quelle: BioMar, "Nachhaltigkeitsbericht 2025," biomar.com. Produzenten beschleunigen die Einführung von Sojakonzentrat, Insektenmehl und Einzellerproteinen, doch regulatorische Genehmigungen verzögern die vollständige Substitution bis nach 2027.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Europa hatte 2025 einen Anteil von 56,0 % am Lachsmarktwert, wobei Norwegen den größten Anteil aufgrund der anhaltenden Exportnachfrage und der Premiumpreisgestaltung durch ein knappes globales Angebot beisteuerte. Die Dominanz der Region wird durch eine starke Verbraucherpräferenz für Lachs als gesunde Proteinquelle weiter gestützt. Darüber hinaus haben Fortschritte in der Aquakulturtechnologie die Produktionseffizienz gesteigert und Norwegens Marktposition gestärkt.
Südamerika, angeführt von Chile als dominierendem Produzenten und Exporteur, steht vor Umweltherausforderungen wie schädlichen Algenblüten und strengeren Hygieneabstandsvorschriften, die vom Servicio Nacional de Pesca y Acuicultura durchgesetzt werden. Trotz dieser Herausforderungen wird das Wachstum der Region durch Produzentinvestitionen in Offshore-Konzessionen und Kreislaufbrutanlagen gestützt, die auf die Minderung von Krankheitsrisiken und die Verbesserung der Überlebensraten abzielen. Brasiliens zunehmender Konsum von chilenischem Lachs unterstützt eine stabile Exportnachfrage, da städtische Haushalte Lachs in ihre regulären Mahlzeitenpläne integrieren. Der Marktanteil Nordamerikas im Jahr 2025 wuchs aufgrund von landgestützten Kreislaufsystemprojekten, die traditionelle Netzgehege-Beschränkungen umgehen. Kanadische Produzenten stehen jedoch vor vorgeschriebenen Übergängen zu geschlossenen Eindämmungssystemen, die die Produktionskapazität vorübergehend beeinträchtigen könnten.
Der Nahe Osten wird voraussichtlich das schnellste Wachstum aller Regionen erzielen, mit einer CAGR von 9,4 % bis 2031. Dieses Wachstum wird durch staatliche Vermögensfonds-Koinvestitionen in großmaßstäbliche landgestützte Anlagen angetrieben, die Entsalzungssole als Speisewasser nutzen, um strenge Umweltvorschriften zu erfüllen. Greenfield-Kreislaufaquakulturprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten befinden sich im Übergang von der Pilot- zur kommerziellen Skala und positionieren die Region als aufstrebendes Produktionszentrum mit marktnahen Liefervorteilen. Asien-Pazifik ist die am zweitschnellsten wachsende Region weltweit, angetrieben durch Chinas Lizenzierung von küstennahen Kreislaufanlagen, die Importzölle umgehen und Kühlketten-Vorlaufzeiten verkürzen. In Japan stützen Omega-3-Ernährungsrichtlinien die Einzelhandelsnachfrage nach frischem Atlantischen Lachs, insbesondere für Premium-Sushi-Anwendungen. Afrikas Beitrag zum Lachsmarkt bleibt bescheiden, gestützt durch Investitionen in die Kühlketteninfrastruktur, die die Verteilungseffizienz verbessern. Die heimische Produktion ist jedoch vernachlässigbar, und die Region ist überwiegend auf Importe angewiesen, um die städtische Nachfrage zu decken.


Regulatorisches Umfeld
Die Produktion und der Handel mit Lachs werden durch verschärfte Umwelt- und Tiergesundheitskontrollen in den wichtigsten Zuchtregionen sowie durch compliance-getriebene Importanforderungen in den wichtigsten Verbrauchermärkten geprägt. Norwegen setzt weiterhin auf ein an die Umweltleistung gekoppeltes Lizenzierungsmodell über sein Ampelsystem. Im Juni 2026 legte das Ministerium für Handel, Industrie und Fischerei Klassifizierungen für 13 Produktionsgebiete anhand von Auswirkungsdaten aus den Jahren 2024-2025 fest und bestimmte damit, wo die Kapazität erhöht und wo sie reduziert werden muss. Ähnliche Beschränkungen in Bezug auf Biomassedichte und Lachslaus, die in Norwegen, Schottland, Kanada und Chile gelten, halten die Expansion an dokumentierte biologische Leistung und technologische Modernisierungen gebunden, einschließlich Offshore- und geschlossener Containment-Module.
Beim Marktzugang wirken nichttarifäre Maßnahmen und Standards neben nationalen Vorschriften. Im Oktober 2025 aktualisierte der Aquaculture Stewardship Council den ASC Salmon and Cod Standard auf Version 1.5 und verschärfte damit die grundlegenden Erwartungen an Rechtskonformität, Umweltleistung und soziale Kriterien, die Einzelhändler und Importeure häufig verlangen. In den Vereinigten Staaten können sich die Bedingungen für Meeresfrüchteimporte durch politische und regulatorische Änderungen rasch verschieben. Anfang 2026 führte eine NOAA-Maßnahme im Zusammenhang mit Bedenken zur Vergleichbarkeit nach dem Marine Mammal Protection Act zu kurzfristigen Störungen für irischen Lachs, die bis März 2026 gelöst wurden, was die Notwendigkeit von Dokumentation, Rückverfolgbarkeit und Zertifizierungsabstimmung unterstreicht.
Wertschöpfungskettenanalyse
Die globale Wertschöpfungskette von Lachs reicht von Elterntierbeständen und Brütereien über die Setzlings- und Post-Setzlingsproduktion, die Aufzucht (offene Netzgehege, Offshore-Systeme und landbasierte RAS-Anlagen), die Ernte, die Primärverarbeitung (ausgenommen, geköpft und ausgenommen), die Sekundärverarbeitung (Filets, Portionen, geräuchert und wertschöpfend verarbeitet) bis hin zur Kühlkettenverteilung an Einzelhandel, Gastronomie und E-Commerce. Futter bleibt die dominierende vorgelagerte Kostenposition und der wichtigste operative Hebel, wobei typischerweise marine und terrestrische Inhaltsstoffe kombiniert werden, während Gesundheitsmanagement (Lachslaus und Krankheiten) sowie regulatorische Lizenzierungsbeschränkungen für Schwankungen in der biologischen Leistung und beim Erntezeitpunkt sorgen.
Nachgelagert ist die Kette zunehmend um vertikal integrierte Konzerne und spezialisierte Dienstleister (Genetik, Ernährung, Ausrüstung, Daten und Automatisierung) organisiert. Konsolidierung wird genutzt, um Lizenzen zu sichern, die Versorgung zu stabilisieren und die Auslastung von Verarbeitungs- und Logistikanlagen zu verbessern. M&A-Aktivitäten im Jahr 2026 unterstreichen diesen Integrationstrend, darunter der Aktienkaufvertrag von Cooke zur Übernahme von Mowi Canada East und die Vereinbarung von SalMar zur Übernahme des Lachszüchters Masoval, die beide die Kontrolle über Zuchtanlagen und den Durchsatz in Verarbeitungs- und Exportkanäle stärken. Die Wirtschaftlichkeit von Frischprodukten hängt stark von der Zuverlässigkeit der Kühlkette und der Nähe zu Absatzzentren ab, was den Wandel hin zu Post-Smolt-Anlagen und landbasierter Produktion unterstützt, die die Planung für Verarbeiter und Käufer verbessert und die Abhängigkeit vom marinen Zyklus verringert.
Wettbewerbslandschaft
Der Lachsmarkt ist durch bedeutende Investitionen und strategische Übernahmen gekennzeichnet. Mowis Übernahme von Nova Sea für NOK 6,1 Milliarden (570 Millionen USD) im Jahr 2025 und SalMars Kauf von Arnarlax für NOK 9,4 Milliarden (880 Millionen USD) spiegeln einen vertikalen Integrationsansatz wider, der auf die Sicherung risikoarmer Lizenzen ausgerichtet ist. Investitionen in kapitalintensive Technologien, darunter IoT-Sensoren, automatisierte Fütterungsanlagen und thermische Entlausungsschiffe, unterstützen die Kostenführerschaft der führenden Marktteilnehmer und vergrößern den Leistungsabstand zu mittelgroßen Betrieben weiter.
Unternehmen wie Atlantic Sapphire, Nordic Aqua Partners und Ocean Harvest nutzen modulare Tanksysteme und die gemeinsame Nutzung erneuerbarer Energien, um Futterverwertungsquoten unter 1,10 zu erzielen und gleichzeitig Kosten im Zusammenhang mit Meeresläusen zu vermeiden. Betriebliche Herausforderungen, wie Temperaturregelungsausfälle, haben jedoch die Amortisationszeiten verlängert. Trotz dieser Rückschläge bleibt das Investoreninteresse stark, da Einzelhändler zertifizierte, marktnahe Versorgungsquellen priorisieren.
Die Anmeldungen von geistigem Eigentum für enzymverstärkte und auf Mikroalgen basierende Futtermittel stiegen nach 2024 deutlich an. DSM und BioMar erhielten Patente, die die Futterverwertungsquoten um 10 % bis 12 % senkten, was Ernährung als wachsendes Wettbewerbsfeld hervorhebt. Zertifizierung bleibt unerlässlich, da nicht zertifizierte Produzenten in Nordamerika und Europa vom Zugang zu Hauptvertriebskanälen ausgeschlossen werden könnten, was betriebliche Upgrades oder die Akzeptanz von Preisabschlägen erfordert.
Marktchancen und Zukunftsaussichten
Technologie- und Infrastrukturinvestitionen, die das biologische Risiko senken und die Auslastungsraten verbessern, stellen die sichtbarsten Freiräume in der Zulieferbasis dar. Große Post-Smolt- und Smolt-Projekte werden finanziert und beauftragt, um die Zeit in Seekäfigen zu verkürzen und die Belastung durch Lachslaus zu steuern, darunter die von Mowi unterstützten Verträge für eine Smolt-Anlage im Wert von 106 Millionen USD, die im April 2026 angekündigt wurde und deren Bau für 2027 geplant ist. Parallel dazu geht der Ausbau landbasierter Kapazitäten über Pilotprojekte hinaus, unterstützt durch aktive Finanzierung und Inbetriebnahme-Meilensteine, darunter die Inbetriebnahme von Phase 2 durch Salmon Evolution im April 2026 und der Beginn der Erdarbeiten von Bue Salmon im Januar 2026 für eine große landbasierte Anlage in Lutelandet, Norwegen.
Auch die operative Digitalisierung erweitert sich über die frühe Einführung bei führenden Betreibern hinaus und schafft Chancen für Lösungsanbieter in den Bereichen Biomasseschätzung, Fütterungsautomatisierung, Fischwohlfahrtsüberwachung und Analysen zur Bekämpfung von Lachslaus. Ein konkretes Zeichen ist die im April 2026 geschlossene Partnerschaft zwischen Tidal und SalMar zur Einführung von KI-gestützter Fütterung und Betriebsintelligenz in den SalMar-Betrieben, die zeigt, wie erstklassige Erzeuger investieren, um ihre Margen bei volatilen Futter- und Behandlungskosten zu schützen. Auf der Handelsseite verstärken compliance-intensive Importregime und sich weiterentwickelnde Zolldiskussionen, einschließlich der Teilnahme des chilenischen Sektors an den US-Section-301-bezogenen Anhörungen im Juli 2026, die Chancen für zertifizierte Lieferungen, Rückverfolgbarkeitssysteme und diversifizierte Marktrouten für Exporteure, die Nordamerika und Europa bedienen.
Aktuelle Branchenentwicklungen
- Juli 2026: SalMar ASA schloss eine Vereinbarung zum Erwerb von 70 % der Anteile an Masoval (Måsøval AS) für etwa 3,4 Milliarden NOK. Die Transaktion erweitert die Zuchtplattform und Lizenzbasis von SalMar und stärkt die Kontrolle über Volumina und biologische Umsetzung in den norwegischen Kernregionen. Sie verstärkt auch den Konsolidierungstrend unter den führenden Erzeugern, da regulatorische und gesundheitliche Einschränkungen den Wert risikoarmer Kapazitäten erhöhen.
- Juni 2026: Mowi ASA schloss einen Aktienkaufvertrag zum Verkauf seiner Lachszuchtbetriebe in Canada East (etwa 9.000 GWT) an Cooke Inc. für 225 Millionen CAD ab. Der Deal verändert die Wettbewerbspositionierung in Atlantic Canada und ermöglicht es Mowi, Kapital und Managementfokus im breiteren Zuchtportfolio neu zuzuweisen. Für Cooke bringt die Übernahme zusätzliche Größe und potenzielle Verarbeitungs- und Logistiksynergien in einer Region, in der der Zugang zu Zuchtanlagen eine strategische Einschränkung darstellt.
- April 2026: Pure Salmon Japan schloss eine Investition in Vorzugsschuldscheine in Höhe von über 180 Millionen USD ab, angeführt von Fortress Investment Group, zur Unterstützung des Baus seiner landbasierten RAS-Anlage in der Präfektur Mie. Die Sicherung einer groß angelegten Finanzierung in dieser Phase beschleunigt die Entwicklungszeitpläne für marktnahe Produktion in Japan und unterstützt frischere Lieferungen sowie eine geringere Abhängigkeit von Fernimporten. Die Finanzierung signalisiert auch anhaltende Investorenunterstützung für kapitalintensive RAS-Modelle, die auf verbesserte Biosicherheit und Versorgungskonsistenz abzielen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Lachsmarkt den Wert von Lachs, der für den menschlichen Verzehr verkauft wird, sowohl aus Zucht- als auch aus Wildbeständen und über gängige Produktformen, die den kommerziellen Handel und die Einzelhandelskanäle erreichen.
Ausschlüsse: Wir schließen Lachsnebenprodukte und -derivate wie Fischmehl, Öle, Kollagen und aus Abschnitten hergestelltes Leder aus.
Übersicht der Segmentierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Kanada
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Staaten
- Europa
- Norwegen
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigtes Königreich
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Russland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Frankreich
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Spanien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Italien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Niederlande
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Griechenland
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Norwegen
- Asien-Pazifik
- China
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Japan
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Australien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- China
- Südamerika
- Brasilien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Chile
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Brasilien
- Naher Osten
- Saudi-Arabien
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Vereinigte Arabische Emirate
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Saudi-Arabien
- Afrika
- Ägypten
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Südafrika
- Produktionsanalyse (Produktionsvolumen)
- Verbrauchsanalyse (Verbrauchswert und -volumen)
- Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte)
- Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte)
- Analyse und Prognose der Großhandelspreisentwicklung
- Regulatorischer Rahmen
- Liste der wichtigsten Marktteilnehmer
- Logistik und Infrastruktur
- Saisonalitätsanalyse
- Ägypten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, klare Grenzen zu setzen und ein erstes Bild von Angebot und Nachfrage zu erstellen, bevor wir mit der Branche sprachen. Wir stützten uns auf öffentliche Quellen wie die Fischerei- und Aquakulturstatistiken der FAO, nationale Zoll- und Handelsstatistiken, das USDA und andere Lebensmittel- und Landwirtschaftsbehörden, Eurostat sowie Verbände der Meeresfrüchtebranche, die Zucht- und Handelsaktualisierungen veröffentlichen.
Um diese Datenreihen mit dem Marktwert zu verknüpfen, prüften wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie Aktualisierungen von Verarbeitern und Exporteuren und seriöse Presseberichte über Preis- und Kapazitätsänderungen. An einigen Stellen wurden kostenpflichtige Abonnements genutzt, um Prüfungen zu Unternehmensfinanzen, Nachrichten, Patentaktivitäten und Handelsbewegungen auf Sendungsebene zu beschleunigen, was half, richtungsweisend zu überprüfen, wohin sich Volumina und Preise bewegten. Diese Quellen sind nur beispielhaft, und wir nutzten auch weitere öffentliche und kostenpflichtige Referenzen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Annahmen aus der Schreibtischrecherche zu testen und Lücken zu schließen, die öffentliche Datensätze nicht gut erklären, insbesondere hinsichtlich des Mixes der Produktformen, des Kanalmixes und der Preisrealisierung über die Regionen hinweg. Wir sprachen mit Aquakulturbetreibern, Verarbeitern, Exporteuren, Importeuren, Distributoren sowie Akteuren aus Gastronomie und Einzelhandel in APAC, EMEA und Amerika und nutzten anschließend ihr Feedback, um Umrechnungsfaktoren und Preislogik anzupassen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 14 % | APAC: 41 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 29 % | EMEA: 36 % |
| Kleinere Akteure: 14 % | Manager: 57 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Handels- und Indikatoren für den scheinbaren Verbrauch nach Region rekonstruiert und dann anhand beobachteter Großhandelspreisbewegungen und Annahmen zum Formenmix in Werte übersetzt werden. Da offizielle Datenreihen verzögert sein können und sich Produktformen unterschiedlich schnell entwickeln, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Preis-mal-Volumen-Stichproben für wichtige Handelsströme, Kanalprüfungen mit Distributoren und Zusammenfassungen auf Anbieterseite für die wichtigsten Produktionszentren.
Zu den im Modell verwendeten Eingaben zählen Lachsproduktionsvolumina (Zucht und Wildfang), Import- und Exportvolumina nach wichtigen Handelsrouten, Großhandelspreistrends, der Anteil der Produktformen (frisch, gefroren, geräuchert, konserviert und ganz) sowie regionale Verbrauchssignale aus Lebensmittel- und Landwirtschaftsstatistiken. Wo Daten für kleinere Länder fehlten, wurden Lücken durch Proxy-Verhältnisse auf Basis benachbarter Märkte mit ähnlicher Importabhängigkeit geschlossen, gefolgt von einer Bestätigung durch Experten. Für die Prognose verwendeten wir Szenarioanalysen, die sich an Ausbaupläne für das Angebot, erwartete Biomasse- und Erntezyklen sowie Erwartungen zur Preisnormalisierung anlehnen, und richteten die Szenarien anschließend an dem aus, was Primärexperten als realistisches Basisszenario beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, nicht nur mit einer einzigen Prüfung am Ende. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie Trends im Handelswert, Preisbewegungen und Nachrichten zum Kapazitätsausbau und überprüften anschließend alle größeren Abweichungen nach Land und Form, bis der Treiber erklärbar war.
Wurde eine Anomalie festgestellt, überprüften wir erneut Einheiten, Umrechnungsfaktoren und den zeitlichen Ansatz von Währungen, und wir nahmen erneut Kontakt zu Quellen auf, wenn die Abweichung nicht aus öffentlichen Daten geklärt werden konnte. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Angebot, Handelsströme oder Preisannahmen verändern. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Lachs mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Lachs stimmen selten perfekt überein, selbst wenn sie dasselbe Thema abdecken sollen. Die Abweichung ergibt sich in der Regel daraus, was als Marktwert gezählt wird, welche Produktformen einbezogen werden und wie Preise und Währungsumrechnungen über die Regionen hinweg gehandhabt werden.
Die Benchmark-Tabelle zeigt Unterschiede zwischen den Quellen, und im Modell von Mordor Intelligence ist der Wert an den ersten kommerziellen Verkauf von Lachs in den Formen frisch, gefroren, geräuchert, konserviert und ganz gekoppelt, statt an Einzelhandelspreis-Aufbauten, die zusätzliche Margenebenen hinzufügen können. Lücken entstehen auch, wenn eine Studie ein älteres Basisjahr verwendet, eine einzige pauschale CAGR anwendet, ohne Ernte-Zyklen und Handelsverschiebungen erneut zu prüfen, oder Annahmen in Phasen schneller Preisbewegungen seltener aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,30 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 19,10 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und eine engere Abdeckung der Produktformen, wobei der Wertansatz eher ausgewählten Kategorien zu entsprechen scheint als einer konsistenten Betrachtung des Erstverkaufs über alle Formen hinweg. |
| Regionale Beratungsgesellschaft B | 30,59 Mrd. USD (2025) | Tendiert zu einer Bilanzierung nach Einzelhandelswert und einem einheitlichen Wachstumspfad, was die Gesamtsummen überhöhen kann, wenn nachgelagerte Margen und ein aggressiver Preisanstieg ohne Abgleich mit Angebot und Handel angewendet werden. |
Insgesamt lassen sich die Unterschiede erklären, sobald man Umfang, Preisebene und Aktualisierungszeitpunkt aufeinander abstimmt. Indem das Modell nachvollziehbar an Produktion, Handel, Formenmix und Großhandelspreissignale gekoppelt bleibt, bleibt die endgültige Zahl wiederholbar und leichter zu prüfen, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Lachsmarktes bis 2031?
Der Lachsmarkt soll mit einer CAGR von 7,2 % wachsen und von 18,3 Milliarden USD im Jahr 2026 auf 25,9 Milliarden USD bis 2031 steigen.
Welche Region wird wertmäßig am schnellsten wachsen?
Der Nahe Osten wird voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen, unterstützt durch staatlich verbundene Eigenkapitalinvestitionen von über 500 Millionen USD.
Wie beeinflussen landgestützte Betriebe die Versorgungszuverlässigkeit?
Sie eliminieren die Exposition gegenüber Meeresläusen und senken die Frachtkosten um bis zu 2 USD pro Kilogramm, was dazu beiträgt, die ganzjährige Frischversorgung in der Nähe wichtiger Einzelhandelszentren zu stabilisieren.
Warum sind Nachhaltigkeitszertifizierungen für den Marktzugang entscheidend?
Nordamerikanische und europäische Einzelhändler verlangen Etiketten des Aquaculture Stewardship Council oder GlobalG.A.P., was zertifizierten Produzenten ermöglicht, Verträge mit Prämien von 8 %–12 % zu sichern.
Welches Kostenrisiko bereitet Produzenten die größten Sorgen?
Die Volatilität der Fischmehl- und Fischölpreise kann die Futterkosten um etwa 0,25 USD pro Kilogramm erhöhen, was die Margen unter Druck setzt und die Einführung alternativer Proteinzutaten beschleunigt.
Seite zuletzt aktualisiert am:


