
Marktgröße und Marktanteil für waschbare Etikettenkleber
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.14 % |
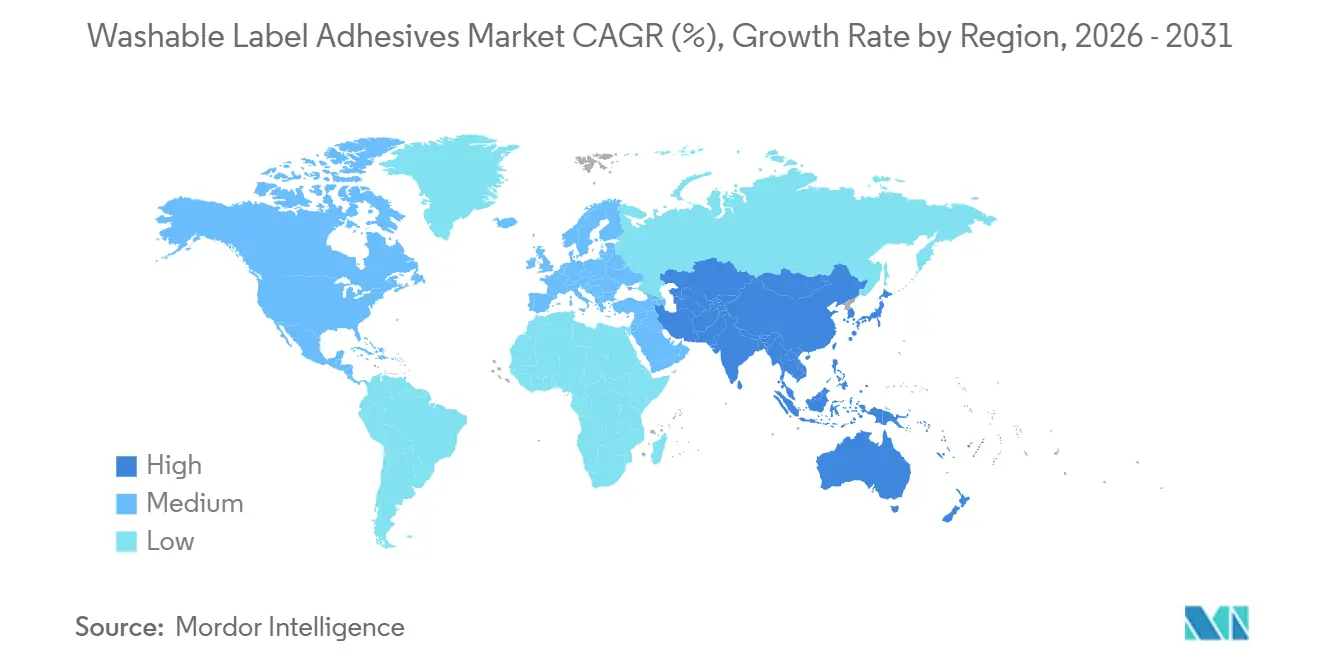
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
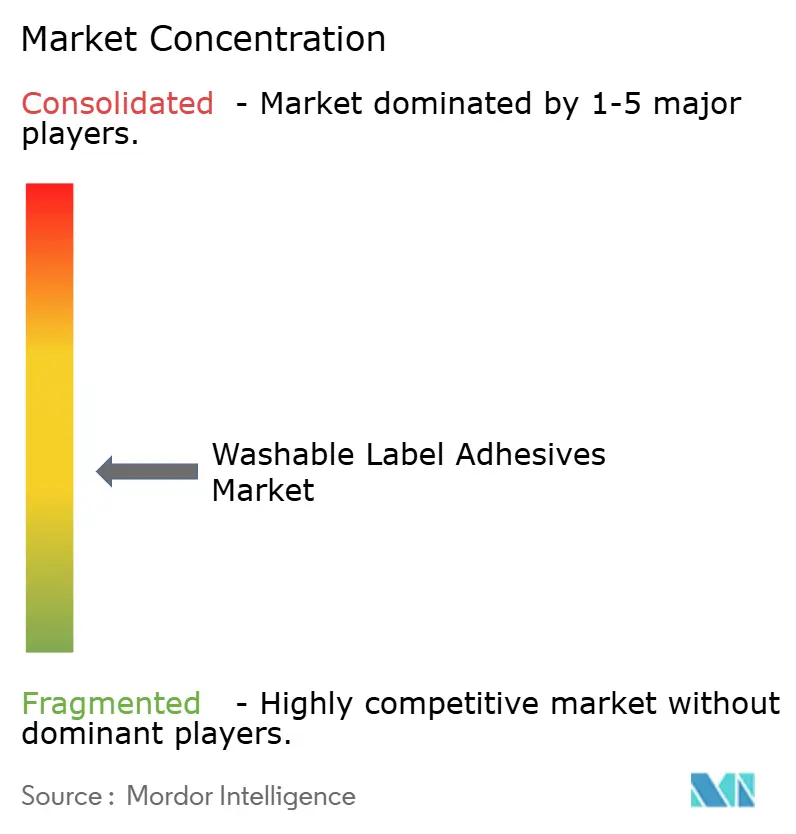
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für waschbare Etikettenkleber von Mordor Intelligence
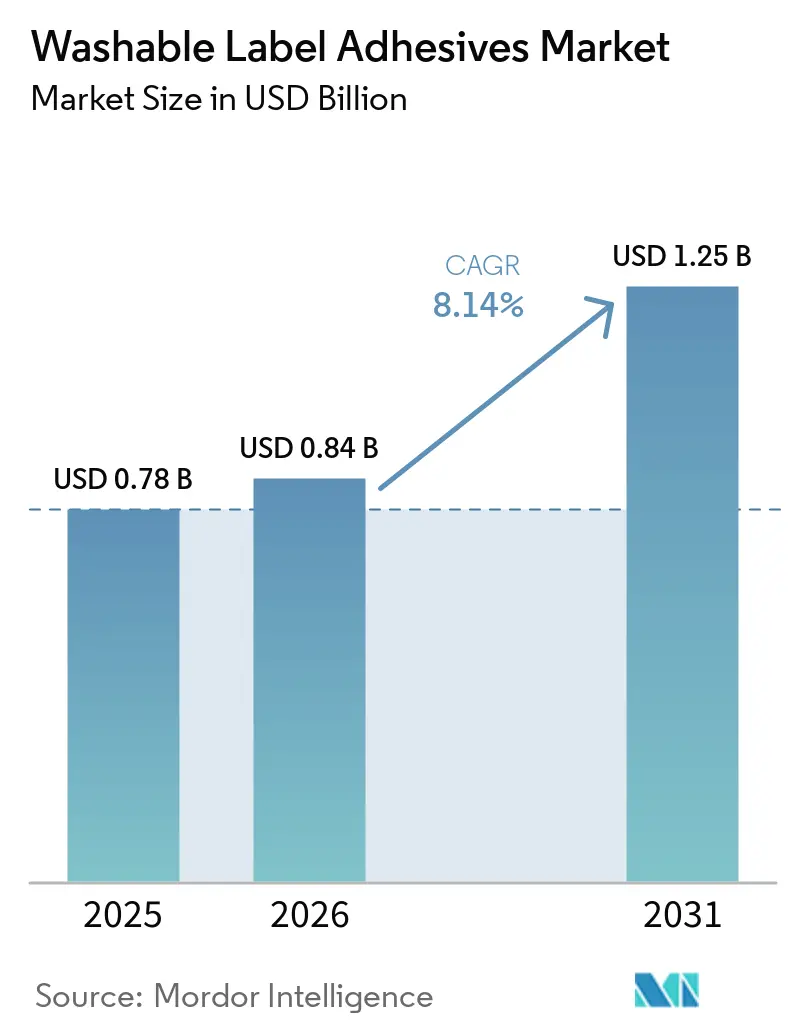
Die Marktgröße für waschbare Etikettenkleber wurde im Jahr 2025 auf 0,78 Milliarden USD geschätzt und wird voraussichtlich von 0,84 Milliarden USD im Jahr 2026 auf 1,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,14 % während des Prognosezeitraums (2026–2031). Der Markt für waschbare Etikettenkleber wird durch das Flasche-zu-Flasche-Recycling geprägt, bei dem sich Etiketten und Kleberrückstände während des heißen Laugenwäschens sauber ablösen müssen, um lebensmittelechtes recyceltes Polyethylenterephthalat (rPET) zu unterstützen. Pfandsysteme weiten das Volumen der Behälter aus, die durch zentralisierte Waschanlagen verarbeitet werden, was eine zuverlässige Kleberentfernung für Verarbeiter und Markeninhaber wichtiger macht. Regulatorische Anforderungen an Recyclinganteil, Recyclingfähigkeit, Per- und Polyfluoralkylsubstanzen (PFAS) sowie flüchtige organische Verbindungen (VOC) verlagern die Spezifikationen für abwaschbare Kleber von einer Verpackungspräferenz zu einer Compliance-Anforderung. Lieferanten reagieren mit zertifizierten Kleberportfolios, Hochgeschwindigkeits-Schmelzkleberformaten und Materialien, die für Polyethylenterephthalat (PET)-, Polyethylen hoher Dichte (HDPE)- und Polypropylen-Behälter geeignet sind. Der Markt für waschbare Etikettenkleber bietet weiterhin Chancen, wo Recyclingfähigkeitszertifizierung, Produktionsgeschwindigkeit und emissionsarme Chemie gemeinsam realisiert werden können.
Wichtigste Erkenntnisse des Berichts
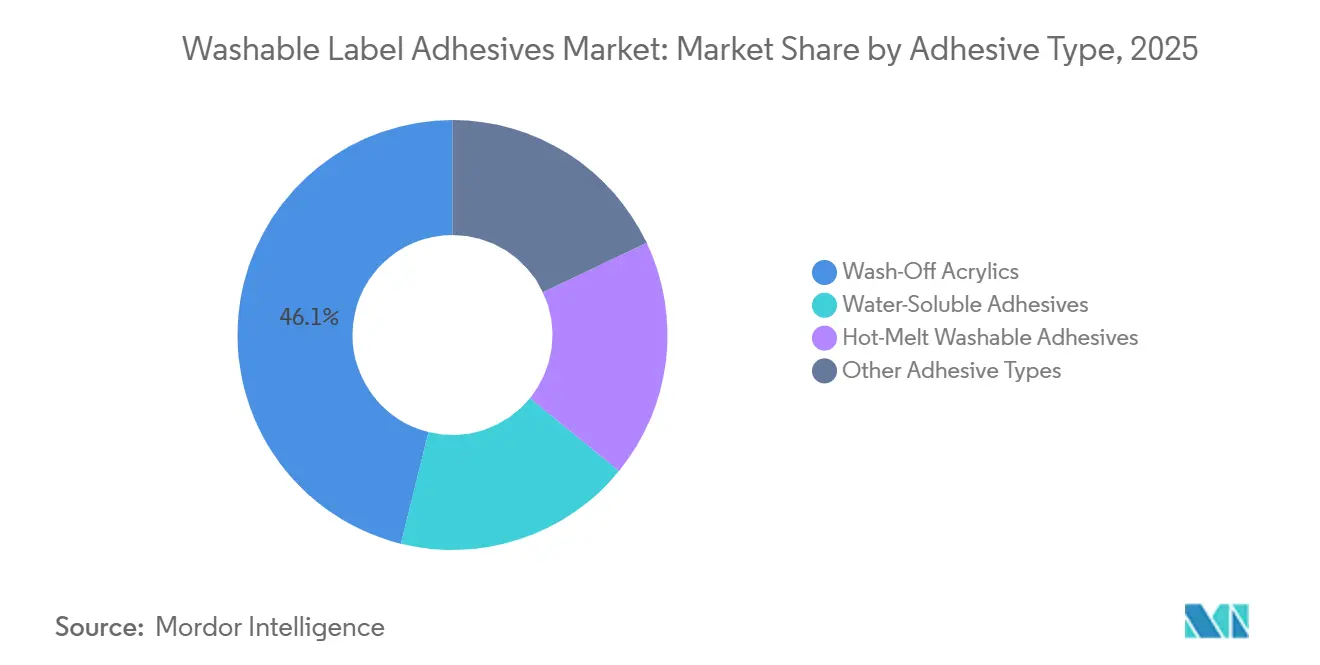
- Nach Klebertyp hielten abwaschbare Acrylkleber im Jahr 2025 einen Marktanteil von 46,13 % am Markt für waschbare Etikettenkleber, während waschbare Schmelzkleber bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
- Nach Etikettentyp hielten Haftetiketten im Jahr 2025 einen Marktanteil von 48,64 % am Markt für waschbare Etikettenkleber, während Rundumetiketten bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen werden.
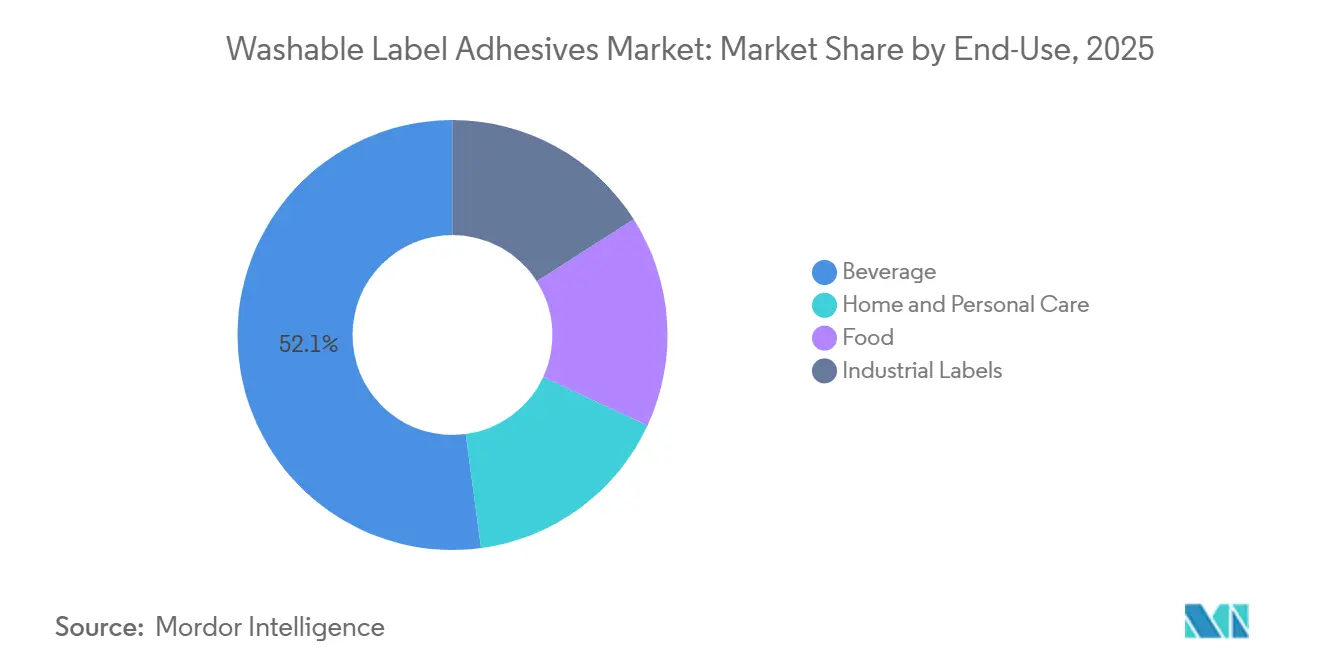
- Nach Endverwendung hielt der Getränkebereich im Jahr 2025 einen Marktanteil von 52,11 % am Markt für waschbare Etikettenkleber, während Haus- und Körperpflege bis 2031 voraussichtlich mit einer CAGR von 9,42 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 37,28 % am Markt für waschbare Etikettenkleber und wird bis 2031 voraussichtlich mit einer CAGR von 9,31 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für waschbare Etikettenkleber
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Flasche-zu-Flasche-Recyclings | +2.5% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Vorschriften zu Mindestrecyclinganteilen und Kreislaufwirtschaft bei Verpackungen | +2.0% | Europa (PPWR-Kern), Ausstrahlungseffekte auf APAC- und nordamerikanische EPR-Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Wachstum von Pfand- und Mehrwegsystemen | +1.5% | Europa (DRS-dicht), Asien-Pazifik (Singapur, Indien), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach VOC-armen wasserbasierenden Klebern | +1.2% | Asien-Pazifik (China VOC-Regelung), Europa (PPWR-PFAS-Bestimmungen), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung zertifizierter Abwaschsysteme durch Verarbeiter | +1.0% | Global, mit frühen Gewinnen in Nordamerika und der EU über APR- und RecyClass-Rahmenbedingungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Flasche-zu-Flasche-Recyclings
Das Flasche-zu-Flasche-PET-Recycling erfordert, dass sich Etiketten und Kleberrückstände während des heißen Laugenwäschens ablösen. Herkömmliche Klebersysteme können Rückstände auf PET-Flocken hinterlassen, was die Verwendung des zurückgewonnenen Materials in höherwertigen Anwendungen einschränken kann. Ein UPM-Versuch mit Nongfu Spring im Jahr 2025 verwendete den abwaschbaren Kleber RW85C und meldete eine Kontamination unter 600 Teilen pro Million, was den Schwellenwerten für lebensmittelechtes rPET entspricht. Der Versuch verbesserte auch den Wert der zurückgewonnenen PET-Pellets um 300–400 CNY pro Tonne (ca. 40–55 USD pro Tonne). Im Markt für waschbare Etikettenkleber beeinflussen rPET-Käufer zunehmend die Kleberspezifikationen, da ihre Materialqualitätsanforderungen bestimmen, ob Recyclingkreisläufe lebensmittelechte Produkte erzeugen können. Diese Verschiebung stärkt den Markt für waschbare Etikettenkleber, da sie die Produktentwicklung von Allzweck-Acrylsystemen hin zu Formulierungen verlagert, die eine saubere Trennung unter definierten Recyclingbedingungen nachweisen können, geeignete Etikettierleistung beibehalten und belegen können, dass das zurückgewonnene PET die Anforderungen nachfolgender Recycling- und Verpackungsnutzer erfüllt.
Vorschriften zu Mindestrecyclinganteilen und Kreislaufwirtschaft bei Verpackungen
Die Verordnung (EU) 2025/40, die Verpackungs- und Verpackungsabfallverordnung, trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026 in allen Mitgliedstaaten der Europäischen Union[1]. Die Verordnung schreibt bis 2030 einen Recyclinganteil von 30 % in Einweg-PET-Getränkeflaschen vor und verlangt, dass Verpackungen bis 2030 im großen Maßstab recyclingfähig sind. Ihre PFAS-Beschränkungen für Kleber in lebensmittelkontaktierenden Verpackungen wurden am 12. August 2026 anwendbar. Der Europäische Kleb- und Dichtstoffverband (FEICA) erklärte, dass Kleberhersteller, die Verpackungen für den europäischen Markt liefern, die PFAS-Konformität dokumentieren und Rückverfolgbarkeitsinformationen an Verpackungshersteller weitergeben müssen. Für den Markt für waschbare Etikettenkleber wird die Recyclingfähigkeit auf Ebene des Verpackungssystems bewertet, sodass eine Kleberschicht, die die PET-Rückgewinnung behindert, die Nachhaltigkeitsaussage eines Markeninhabers für die gesamte Produktverpackungseinheit beeinträchtigen kann. Dies schafft einen direkten Anreiz für Verarbeiter, Abwaschlösungen zu qualifizieren, bevor Kunden einen Konformitätsnachweis benötigen, da Tests nach der Festlegung einer Verpackungsspezifikation die Markteinführung einer neuen Etikettkonstruktion verzögern und vermeidbare Neuformulierungsarbeiten verursachen können.
Wachstum von Pfand- und Mehrwegsystemen
Pfandsysteme führen zurückgegebene Behälter in zentralisierte Sammel- und Waschanlagen, wo die Abwaschleistung im industriellen Maßstab zuverlässig funktionieren muss. TOMRA berichtete, dass im Jahr 2026 weltweit 60 Regionen Pfandsysteme betrieben. Portugal startete sein nationales System am 8. April 2026 und wurde damit das 19. europäische Land mit einem nationalen Pfandsystem für PET-Flaschen und Metalldosen. Singapur startete sein Getränkebehälter-Rückgabesystem am 1. April 2026, schuf damit das erste nationale System in Südostasien und verzeichnete in der Anfangsphase mehr als 33 Millionen Behälterrückgaben. Die Verpackungs- und Verpackungsabfallverordnung schreibt bis 2029 funktionierende Pfandsysteme in den Mitgliedstaaten der Europäischen Union vor und setzt ein Sammelziel von 90 % für Einweg-Getränkebehälter. Diese Sammelziele stärken den Markt für waschbare Etikettenkleber und ermutigen Marken und Verarbeiter, waschbare Systeme früher zu qualifizieren, da Etiketten mit dem Recyclingweg kompatibel sein müssen, der auf Sammlung, Sortierung, Ballenbildung, Flockenwäsche und die Produktion von recyceltem Harz für neue Verpackungsanwendungen folgt.
Steigende Nachfrage nach VOC-armen wasserbasierenden Klebern
VOC-Vorschriften veranlassen Verarbeiter, wasserbasierende und UV-härtende Formulierungen in Betracht zu ziehen, die auch waschbare Kleberanforderungen unterstützen können. Chinas Umweltkodex trat am 15. August 2026 in Kraft und senkte den VOC-Grenzwert für Verpackungskleber von 150 g/L auf 90 g/L. Chinas Norm GB/T 43215-2023 für selbstklebende Thermopapieretiketten trat 2024 in Kraft und setzte einen VOC-Emissionsgrenzwert von 50 mg/m². Die US-amerikanische Lebensmittel- und Arzneimittelbehörde aktualisierte am 25. Juni 2026 den 21. Code of Federal Regulations (CFR) Teil 175.105 und fügte Ausnahmepfade für wasserbasierende Kaltkleber in lebensmittelkontaktierenden Papierverpackungen hinzu. Diese Entwicklungen stärken den Markt für waschbare Etikettenkleber, da die VOC-Qualifizierung Polymeransätze nutzen kann, die auch für alkali-lösliche Kleber geeignet sind. Verarbeiter, die Emissionsvorschriften erfüllen, können daher einen klareren Weg in recyclingkompatible Produktlinien finden, insbesondere wenn Kunden es vorziehen, den Compliance-Aufwand zu reduzieren, indem sie Materialien auswählen, die sowohl Emissionen als auch Recyclingfähigkeit im selben Verpackungsdesign berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungskompromiss zwischen Feuchtigkeitsbeständigkeit im Gebrauch und Ablösung beim Recycling | -1.5% | Global, am stärksten ausgeprägt in tropischen ASEAN-Märkten und Kühlgetränke-Lieferketten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Höhere Kosten zertifizierter waschbarer Klebersysteme | -1.2% | Südamerika, Naher Osten und Afrika sowie preissensible ASEAN-Märkte | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Sammel- und Recyclinginfrastruktur | -1.0% | Südamerika, Naher Osten und Afrika, übriges Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungskompromiss zwischen Feuchtigkeitsbeständigkeit im Gebrauch und Ablösung beim Recycling
Waschbare Etiketten müssen während des Gebrauchs Haftung, Kondensationsbeständigkeit und Schälfestigkeit aufrechterhalten, während sie sich beim heißen Laugenwaschen im Recycling schnell ablösen. Diese Anforderungen sind für Kühlgetränke, feuchte Vertriebsbedingungen und verschiedene Behältersubstrate schwer zu vereinbaren. Henkel AG & Co. KGaAs TECHNOMELT EM 335 RE alkali-dispergierbarer Schmelzkleber erzielte unter Recyclingbedingungen eine rückstandsfreie Entfernung von bis zu 98 %. Selbst begrenzte Kleberkontamination kann die PET-Flockenqualität beeinträchtigen und die rPET-Leistung verringern. Verarbeiter müssen eine Etikettkonstruktion sowohl für die Gebrauchsleistung als auch für die Recyclingkompatibilität nach den Methoden der Vereinigung der Kunststoffrecycler und RecyClass qualifizieren, was die Markteinführung um 12–18 Monate verzögern kann. Diese Qualifizierungsbelastung kann den Markt für waschbare Etikettenkleber einschränken und die Verwendung waschbarer Formate in Glas- und Mehrpolymeranwendungen begrenzen, wo Recyclingbedingungen weniger standardisiert sind, Behälterdesigns stärker variieren und die Leistung unter lokalen Sammel- und Waschprozessen schwerer konsistent zu dokumentieren ist.
Höhere Kosten zertifizierter waschbarer Klebersysteme
Zertifizierte waschbare Systeme kosten mehr als handelsübliche Allzweckkleber, da sie kontrollierte Hydrophilizitäts-Acrylcopolymere oder alkali-dispergierbare Blockcopolymer-Schmelzkleber verwenden. Labortests, Dokumentation, regelmäßige Revalidierung und Drittanbieter-Zertifizierung erhöhen die Kosten für Verarbeiter. Diese Kosten sind besonders bedeutsam für kleine und mittelgroße Verarbeiter in Südamerika, dem Nahen Osten und preissensiblen ASEAN-Märkten. Die Akzeptanz in diesen Regionen hängt in der Regel von starken Nachhaltigkeitsanforderungen der Marken oder einem direkten regulatorischen Mandat ab. Ungleichmäßige Sammel- und Recyclinginfrastruktur stellt eine weitere Einschränkung dar, da ein Premium-Kleber schwerer zu rechtfertigen ist, wenn lokale Rückgewinnungssysteme Behälter nicht konsistent erfassen und verarbeiten können. Der Markt für waschbare Etikettenkleber kann sich daher regional ungleichmäßig entwickeln, selbst wenn Markeninhaber gemeinsame globale Verpackungsspezifikationen verwenden, da das wirtschaftliche Argument weiterhin von lokaler Recyclingkapazität, verfügbaren Zertifizierungsdienstleistungen, Verarbeiterkompetenz und der Bereitschaft der Kunden abhängt, zusätzliche Materialkosten zu tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebertyp: Abwaschbare Acrylkleber führen beim Umsatz, waschbare Schmelzkleber expandieren
Abwaschbare Acrylkleber hielten im Jahr 2025 einen Anteil von 46,13 % am Markt für waschbare Etikettenkleber, gestützt durch ihre etablierte Verwendung in Haftetikettkonstruktionen. Ihre Beschichtungsflexibilität, zuverlässiges Anwendungsverhalten und bestehende Konformitätsprofile haben ihre Verwendung in PET-Recyclinganwendungen unterstützt. Waschbare Schmelzkleber werden bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen. Getränkemarken, die Etikettierlinen mit mehr als 60.000 Flaschen pro Stunde betreiben, schätzen schnelle Abbindegeschwindigkeit, Haftung bei Kältetemperaturen und zuverlässige Verarbeitung auf Hochgeschwindigkeitsanlagen. Eine Patentanmeldung von Henkel AG & Co. KGaA aus dem Jahr 2026 für einen alkali-dispergierbaren Schmelzhaftkleber für die Etikettierung von PET- und Glasflaschen zeigte das anhaltende Interesse an Formaten, die Linieneffizienz mit Recyclinganforderungen verbinden.
Wasserlösliche Kleber spielen eine engere Rolle in Mehrweg-Glasflaschen-Etikettiersystemen, wo etablierte Waschbedingungen wichtig bleiben. Sie können bei 21 °C ohne alkalische Zusätze ablösen und mit älteren Waschanlagen in europäischen und lateinamerikanischen Rückgabesystemen funktionieren. BASFs acResin UV 3532 erhielt im März 2026 die RecyClass-Zulassung für PET-Flaschenetikettenanwendungen. Der Zertifizierungsstatus gewinnt zunehmend an Bedeutung, da er Verarbeitern und Markeninhabern dokumentierte Belege liefert, dass eine Formulierung für einen bestimmten Recyclingweg geeignet ist, Unsicherheiten bei Verpackungsüberprüfungen reduziert und die Kommunikation zwischen Kleberlieferanten, Etikettenverarbeitern, Recyclingunternehmen und Markeninhabern unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Etikettentyp: Haftetiketten unterstützen die Akzeptanz, während Rundumetiketten schneller wachsen
Haftetiketten hielten im Jahr 2025 einen Marktanteil von 48,64 % am Markt für waschbare Etikettenkleber. Ihre Position spiegelt die Vielseitigkeit über Behältertypen, Abfüllliniengeschwindigkeiten, Druckqualitätsanforderungen und unterschiedliche Dekorationsbedürfnisse wider. Das PET-S-01-Waschwasser-Bewertungsprotokoll der Vereinigung der Kunststoffrecycler hat wiederholte Verbesserungen bei Haftetikettkonstruktionen unterstützt. Rundumetiketten werden bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen. Markeninhaber wechseln von Schrumpfhülsen zu rollengefütterten Formaten, um die Komplexität von Mehrkomponentenmaterialien zu reduzieren und die Kompatibilität mit dem PET-Recycling zu verbessern.
H.B. Fuller Companys Earthic 4010N, Clarity PHL 4150 und Clarity PHL 4155 Schmelzkleber erhielten die Design-Anerkennung der Vereinigung der Kunststoffrecycler für PET-Flaschen-Rundumetikettenanwendungen. Diese Portfolios geben Abfüllern dokumentierte Optionen für Kleberleistung und Recyclingfähigkeit. Zuschnitt-und-Stapel-Etiketten wechseln von nassen Kasein- oder Dextrinsystemen zu synthetischen wasserbasierenden und Schmelzkleberlösungen. H.B. Fuller Companys wasserbasierender Kleber Earthic 2026 wurde für Glasflaschen-Etikettierlinen entwickelt, die mit bis zu 65.000 Flaschen pro Stunde arbeiten. Diese Entwicklung zeigt, wie Zuschnitt-und-Stapel-Etiketten Produktionsgeschwindigkeits- und Abwaschanforderungen erfüllen können, was für Abfüller relevant ist, die die Effizienz bestehender Anlagen erhalten und gleichzeitig die Kompatibilität mit den Sammel- und Recyclingsystemen für ihre Behälter verbessern müssen.
Nach Endverwendung: Getränke führen die Nachfrage an, während Haus- und Körperpflege das Wachstum verbreitert
Getränke hielten im Jahr 2025 einen Marktanteil von 52,11 % am Markt für waschbare Etikettenkleber. PET-Getränkeflaschen machen einen großen Teil der Recyclingmengen aus, sodass ihre Etikettenspezifikationen zu einem gemeinsamen Referenzpunkt für die Entwicklung waschbarer Kleber geworden sind. Die Verpackungs- und Verpackungsabfallverordnung schreibt bis 2030 einen Recyclinganteil von 30 % für Einweg-PET-Getränkeflaschen vor. Diese Anforderung macht die saubere Etiketten- und Kleberentfernung für die konsistente Produktion von hochwertigem rPET relevant. Qualifizierungsmethoden, die für kohlensäurehaltige PET-Getränkebehälter entwickelt wurden, gelten nicht automatisch für Glasweinflaschen oder undurchsichtige HDPE-Milchbehälter.
Haus- und Körperpflege wird bis 2031 voraussichtlich mit einer CAGR von 9,42 % wachsen. Das Wachstum folgt der Ausweitung von Abwaschspezifikationen auf HDPE-Shampooflaschen und Polypropylen-Haushaltsreinigerbehälter. Avery Dennison Corporations AD CleanFlake-Kleber wurde zunächst für PET-Getränkeanwendungen kommerzialisiert und anschließend für HDPE-Behälter validiert. Lebensmittel- und Industrieetiketten sind kleinere Anwendungen, bei denen Lebensmittelkontaktanforderungen und Materialzertifizierung die Kleberauswahl beeinflussen. Der Markt für waschbare Etikettenkleber kann sich weiterentwickeln, wenn die Branche für waschbare Etikettenkleber über Getränke hinausgeht und neue Substratkombinationen ihre eigenen Leistungs- und Konformitätsanforderungen erfüllen, da Haushalts-, Lebensmittel-, Industrie- und Körperpflegebehälter unterschiedliche Harztypen, Etikettendesigns, Abfüllumgebungen und Recyclingwege aufweisen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 37,28 % am Markt für waschbare Etikettenkleber und wird bis 2031 voraussichtlich mit einer CAGR von 9,31 % wachsen. Chinas Nationale Normungsverwaltung veröffentlichte im September 2025 11 nationale Standards für das Design recyclingfähiger Kunststoffverpackungen, einschließlich Anforderungen an die Trennbarkeit von Etikett und Behälter bei PET-Behältern. Der VOC-Grenzwert des Landes von 90 g/L ab August 2026 veranlasst auch inländische Verarbeiter, Formulierungen mit geringeren Emissionen und waschbaren Eigenschaften in Betracht zu ziehen. Indiens Rahmen für erweiterte Herstellerverantwortung und sein Engagement für einen Recyclinganteil von 30 % in PET-Verpackungen bis 2029 unterstützen die Verwendung recyclingfähiger Etikettkonstruktionen. Südkoreas PET-Sortierregeln, Japans Behälterrückgabekultur und Singapurs Getränkebehälter-Rückgabesystem vom April 2026 schaffen unterschiedliche, aber unterstützende regionale Bedingungen.
Nordamerika und Europa verfügen über eine etablierte Pfandinfrastruktur, formale Recyclingfähigkeitsbewertungsverfahren und eine starke Präsenz von Verpackungsunternehmen, die dokumentierte technische Leistung erfordern. Gesetze zur erweiterten Herstellerverantwortung für Verpackungen in 7 US-Bundesstaaten verwenden ökologisch modulierte Gebührenstrukturen, die die Design-Anerkennung der Vereinigung der Kunststoffrecycler für Verpackungsentscheidungen finanziell relevant machen können[2]. Die Aktualisierung der Lebensmittel- und Arzneimittelbehörde zu 21 CFR Teil 175.105 trat am 25. Juni 2026 in Kraft und erweiterte die Wege für wasserbasierende Kleber in lebensmittelkontaktierenden Papierverpackungen. In Europa brachte das Anwendungsdatum der Verpackungs- und Verpackungsabfallverordnung vom 12. August 2026 PFAS-Beschränkungen für Kleber in lebensmittelkontaktierenden Verpackungen in Kraft. Portugals nationales Pfandsystem weitete die Nachfrage nach waschbaren Formaten in Südeuropa aus und veranschaulichte, wie Sammelsysteme technische Spezifikationen in neue Regionen ziehen können.
Südamerika sowie Naher Osten und Afrika sind frühere Entwicklungsstufen für den Markt für waschbare Etikettenkleber, wo Rückgewinnungsinfrastruktur und Preissensibilität die Akzeptanz einschränken können. Brasilien hat Nachfrage von multinationalen Getränke- und Körperpflegeunternehmen, die gemeinsame Nachhaltigkeitsstandards in ihren Lieferketten anwenden, obwohl Argentiniens makroökonomische Bedingungen Investitionen in Premium-Kleberspezifikationen begrenzt haben. Uruguays Vorbereitungen für Lateinamerikas erstes nationales Pfandsystem können die Akzeptanz im südlichen Kegel unterstützen, wenn sich die Verarbeitungskapazität entwickelt. Saudi-Arabien und Südafrika sind regionale Nachfreanker, da exportorientierte Lebensmittel- und Getränkeproduzenten Recyclingfähigkeitsanforderungen von multinationalen Käufern gegenüberstehen, während lokale Kreislaufwirtschafts- und Verpackungs-EPR-Maßnahmen eine politische Grundlage für die schrittweise Einführung verbesserter Etikettkonstruktionen bieten.

Wettbewerbslandschaft
Der Markt für waschbare Etikettenkleber ist mäßig konzentriert, wobei die fünf größten Akteure Henkel AG & Co. KGaA, Avery Dennison Corporation, H.B. Fuller Company, Arkema und UPM umfassen. Avery Dennison Corporation meldete im Jahr 2025 einen globalen Umsatz von 8,9 Milliarden USD und nutzte die AD CleanFlake-Technologie in einem Portfolio mit Anerkennung der Vereinigung der Kunststoffrecycler und RecyClass. BASF ist Gründungsmitglied der Koalition für Kreislaufwirtschaft bei Etiketten, was eine Beteiligung an kollaborativer Arbeit zur Etikettenkreislaufwirtschaft ermöglicht. Größere Lieferanten können in proprietäre Formulierungen, Tests, regulatorische Dokumentation und Zertifizierungsportfolios investieren, die kleinere Produzenten möglicherweise schwer erreichen können.
Im Markt für waschbare Etikettenkleber verbleiben Wettbewerbschancen bei Niedrigtemperatur-Abwaschung unter 50 °C ohne alkalische Zusätze und bei zertifizierten Systemen für Glas- und Metallsubstrate. Diese Anwendungen können in Entwicklungsmärkten mit älteren Pfandwaschanlagen von Bedeutung sein, während optische Klarheit und Hochgeschwindigkeitsverarbeitung in Premium-Getränkeanwendungen wichtig sein können. HERMA brachte im Januar 2026 klare Etikettenwerkstoffe auf klarem Untergrund unter Verwendung seines mehrschichtigen Klebers 72Hpw für PET-Behälter bei 80 °C und HDPE bei 40 °C auf den Markt. BASF gab im März 2026 bekannt, dass acResin UV 3532 die RecyClass-Zulassung für PET-Flaschenetikettenanwendungen erhalten hat. Henkel AG & Co. KGaAs Patentaktivität im Jahr 2026 bei alkali-dispergierbaren Blockcopolymer-Schmelzhaftklebern weist auf anhaltenden Fokus auf Formulierungsexklusivität für Hochgeschwindigkeitsetikettierung hin.
UPM erweiterte sein recyclingkompatibles Portfolio durch UPM ProCycle im Mai 2026 und deckte starre PET- und HDPE-Anwendungen in den Bereichen Getränke, Lebensmittel sowie Haus- und Körperpflegeverpackungen ab. Avery Dennison Corporation erhielt im Juli 2026 die RecyClass-Technologiegenehmigung für AD CleanFlake RFID-Tags und kombinierte dabei seinen CleanFlake-Kleber mit einer trennenden RFID-Konstruktion für das starre PET-Recycling. BASF und Avery Dennison Corporation brachten im März 2026 auch Butylacrylat RE und 2-Ethylhexylacrylat RE auf den Markt, die mit zugeschriebenem erneuerbarem Strom hergestellt wurden. Diese Maßnahmen zeigen, dass die Produktdifferenzierung Recyclingfähigkeit, Materialkompatibilität, Zertifizierungsnachweise und vorgelagerte Emissionen umfasst und nicht nur die Kleberbindungsleistung, da Kunden sowohl Verpackungsrückgewinnungsanforderungen als auch breitere Nachhaltigkeitserwartungen abwägen, wenn sie Lieferantenportfolios bewerten.
Marktführer in der Branche für waschbare Etikettenkleber
-
Henkel AG & Co. KGaA
-
Avery Dennison Corporation
-
H.B. Fuller Company
-
Arkema
-
UPM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: UPM erweiterte sein Abwaschkleber-Portfolio unter UPM ProCycle für starre PET-, HDPE- und PP-Verpackungen mit Lösungen, die für eine saubere Ablösung während der Recyclingwaschprozesse ausgelegt sind. Die Entwicklung stärkt den Markt für waschbare Etikettenkleber, indem sie die Verfügbarkeit recyclingkompatibler Kleber erhöht, die Etiketten- und Kleberkontamination in zurückgewonnenen Kunststoffströmen reduzieren.
- März 2026: BASF gab bekannt, dass acResin UV 3532, ein UV-härtbarer Acryl-Schmelzhaftkleber, die RecyClass-Zulassung für PET-Flaschenetikettenanwendungen erhalten hat. Die Zulassung stärkt den Markt für waschbare Etikettenkleber, indem sie die Kompatibilität mit etablierten europäischen PET-Recyclingprozessen bestätigt und die Nachfrage nach recyclingkompatiblen Etikettkleberlösungen stärkt.


Globaler Berichtsumfang des Marktes für waschbare Etikettenkleber
Waschbare Etikettenkleber sind Kleberformulierungen, die dafür ausgelegt sind, Etiketten sicher an Behältern zu befestigen und gleichzeitig das Ablösen der Etiketten während Wasch- oder Recyclingprozessen zu ermöglichen. Sie unterstützen die saubere Etikettentrennung und die Wiederverwendung oder das Recycling von Behältern, indem sie während des Gebrauchs Haftung bieten und bei Kontakt mit Wasser oder Waschbedingungen kontrolliert ablösbar sind.
Der Markt für waschbare Etikettenkleber ist nach Klebertyp, Etikettentyp, Endverwendung und Geografie segmentiert. Nach Klebertyp ist der Markt in abwaschbare Acrylkleber, wasserlösliche Kleber, waschbare Schmelzkleber und sonstige Klebertypen segmentiert. Nach Etikettentyp ist der Markt in Haftetiketten, Rundumetiketten und Zuschnitt-und-Stapel-Etiketten segmentiert. Nach Endverwendung ist der Markt in Getränke, Lebensmittel, Haus- und Körperpflege sowie Industrieetiketten segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für waschbare Etikettenkleber in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Abwaschbare Acrylkleber |
| Wasserlösliche Kleber |
| Waschbare Schmelzkleber |
| Sonstige Klebertypen |
| Haftetiketten |
| Rundumetiketten |
| Zuschnitt-und-Stapel-Etiketten |
| Getränke |
| Lebensmittel |
| Haus- und Körperpflege |
| Industrieetiketten |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Klebertyp | Abwaschbare Acrylkleber | |
| Wasserlösliche Kleber | ||
| Waschbare Schmelzkleber | ||
| Sonstige Klebertypen | ||
| Nach Etikettentyp | Haftetiketten | |
| Rundumetiketten | ||
| Zuschnitt-und-Stapel-Etiketten | ||
| Nach Endverwendung | Getränke | |
| Lebensmittel | ||
| Haus- und Körperpflege | ||
| Industrieetiketten | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Wichtigste im Bericht beantwortete Fragen
Wie groß ist der Markt für waschbare Etikettenkleber?
Der Markt für waschbare Etikettenkleber hat im Jahr 2026 einen Wert von 0,84 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 1,25 Milliarden USD erreichen.
Was treibt die Nachfrage nach waschbaren Etikettenklebern an?
Flasche-zu-Flasche-Recycling, Pfandsysteme, Anforderungen an Recyclinganteile und VOC-Vorschriften unterstützen die Nachfrage nach Klebersystemen, die sich beim Recycling sauber ablösen.
Welcher Klebertyp hielt im Jahr 2025 den größten Marktanteil?
Abwaschbare Acrylkleber hielten im Jahr 2025 einen Marktanteil von 46,13 %, gestützt durch ihre etablierte Verwendung in Haftetikettkonstruktionen.
Welcher Etikettentyp wird bis 2031 am schnellsten wachsen?
Rundumetiketten werden bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen, unterstützt durch den Wechsel von Schrumpfhülsen zu rollengefütterten Konstruktionen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
