
N-Vinylformamid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
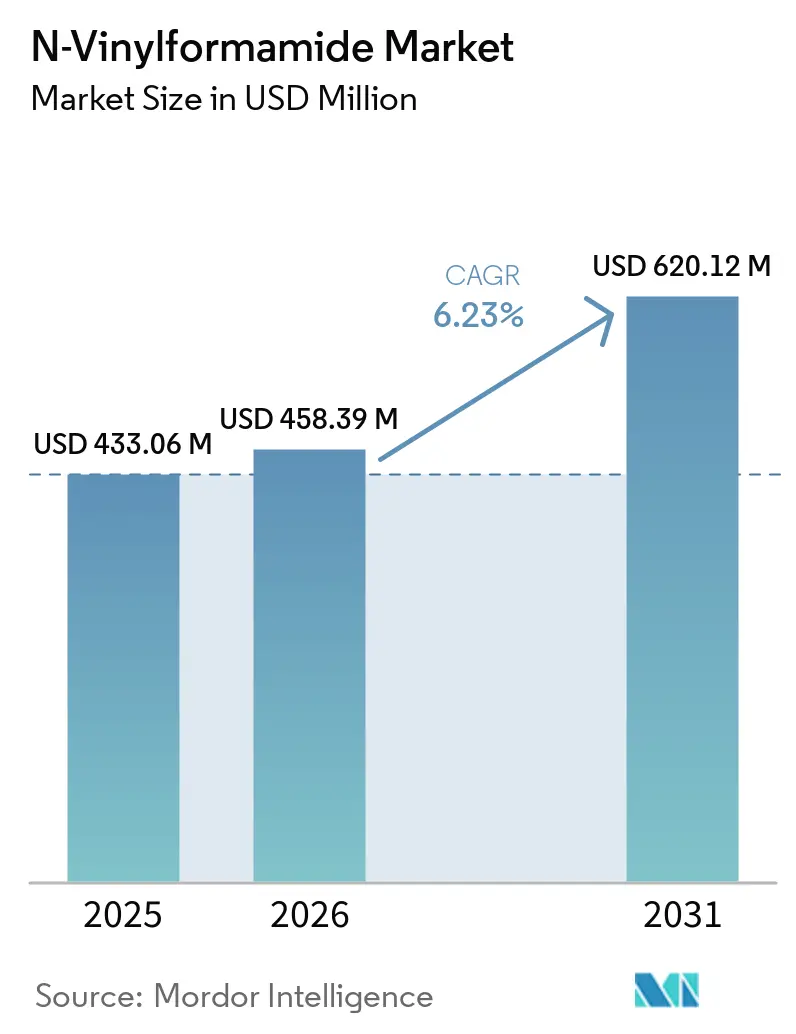
| Marktgröße (2026) | 458.39 Millionen US-Dollar |
| Marktgröße (2031) | 620.12 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.23 % |
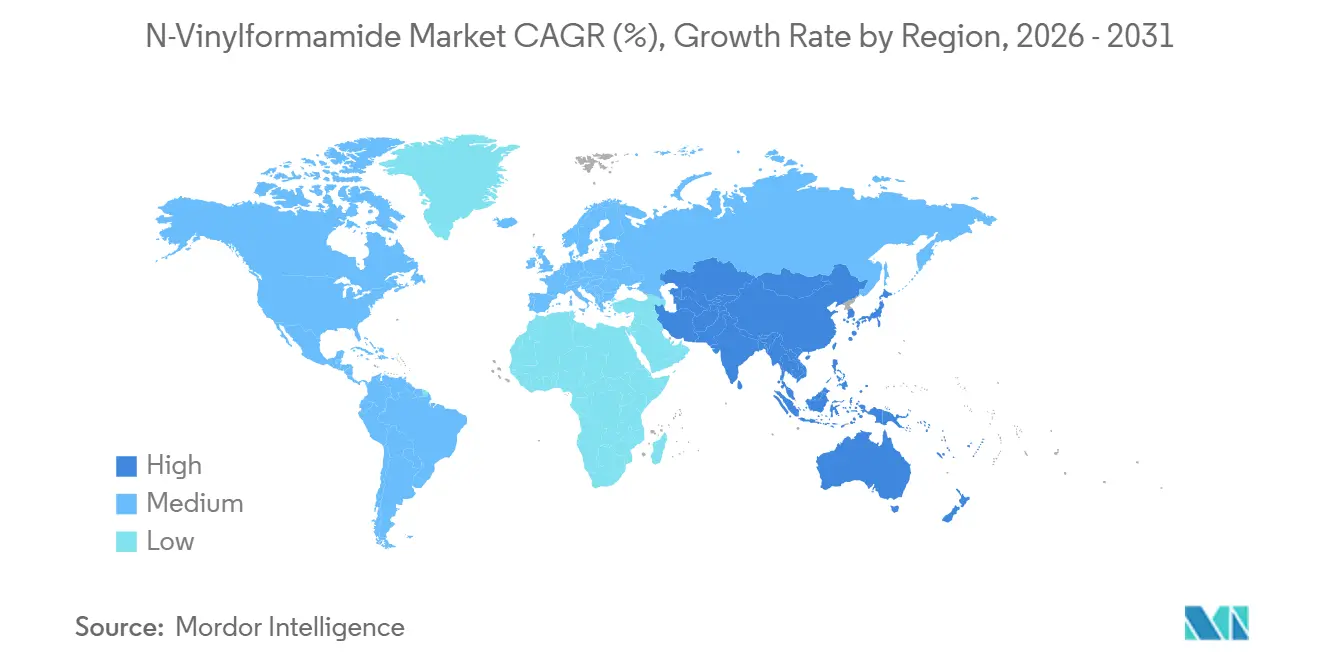
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
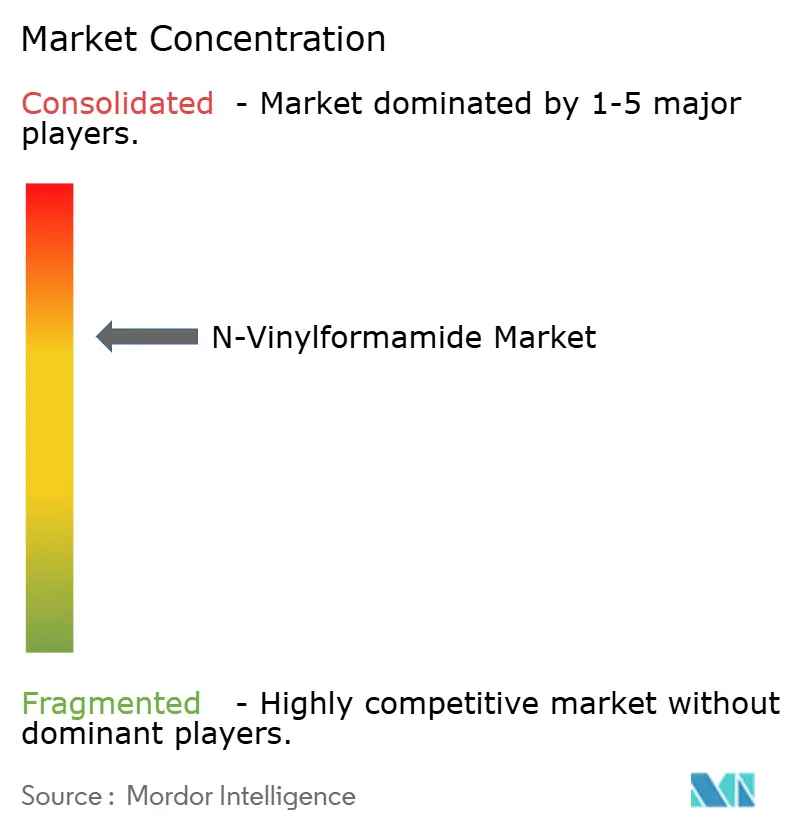
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
N-Vinylformamid-Marktanalyse von Mordor Intelligence
Die Größe des N-Vinylformamid-Marktes wird voraussichtlich von 433,06 Millionen USD im Jahr 2025 auf 458,39 Millionen USD im Jahr 2026 steigen und bis 2031 620,12 Millionen USD erreichen, bei einer CAGR von 6,23 % im Zeitraum 2026–2031. Der N-Vinylformamid-Markt bedient Anwendungen, die Poly(N-Vinylformamid) und selektiv hydrolysiertes Polyvinylamin (PVAm) aufgrund ihrer hohen primären Amindichte nutzen. Die Nachfrage geht über etablierte Papieranwendungen hinaus, da Wasseraufbereitung, Spezialkleber, Beschichtungen und Funktionsmembranen wasserlösliche Polymere mit spezifischen Ladungseigenschaften erfordern. Die Hersteller balancieren höherwertige Reinheitsgrade gegen die Kosten- und Handhabungsanforderungen des Monomers. Die Versorgung wird weniger abhängig von asiatischen Importen, nachdem neue europäische Kapazitäten in Betrieb genommen wurden, während die Exposition gegenüber Rohstoffen und Lagerungskontrollen weiterhin die Betriebswirtschaft beeinflussen. Der N-Vinylformamid-Markt bietet auch Chancen bei Kohlenstoffabscheidungsmembranen und Redox-Flow-Batterien, obwohl diese Anwendungen noch in einem frühen kommerziellen Stadium sind.
Wichtigste Erkenntnisse des Berichts
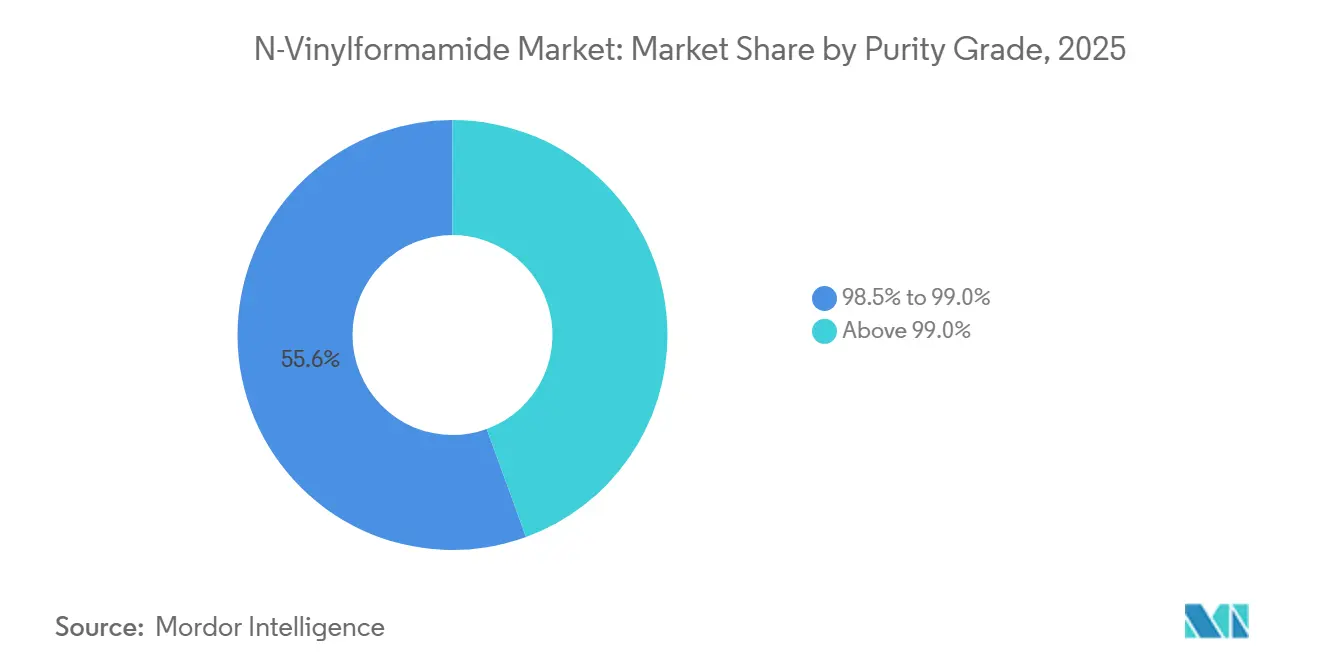
- Nach Reinheitsgrad hielt der Grad 98,5 % bis 99,0 % im Jahr 2025 einen Marktanteil von 55,56 % am N-Vinylformamid-Markt, während der Grad über 99,0 % bis 2031 mit einer CAGR von 6,97 % wachsen soll.
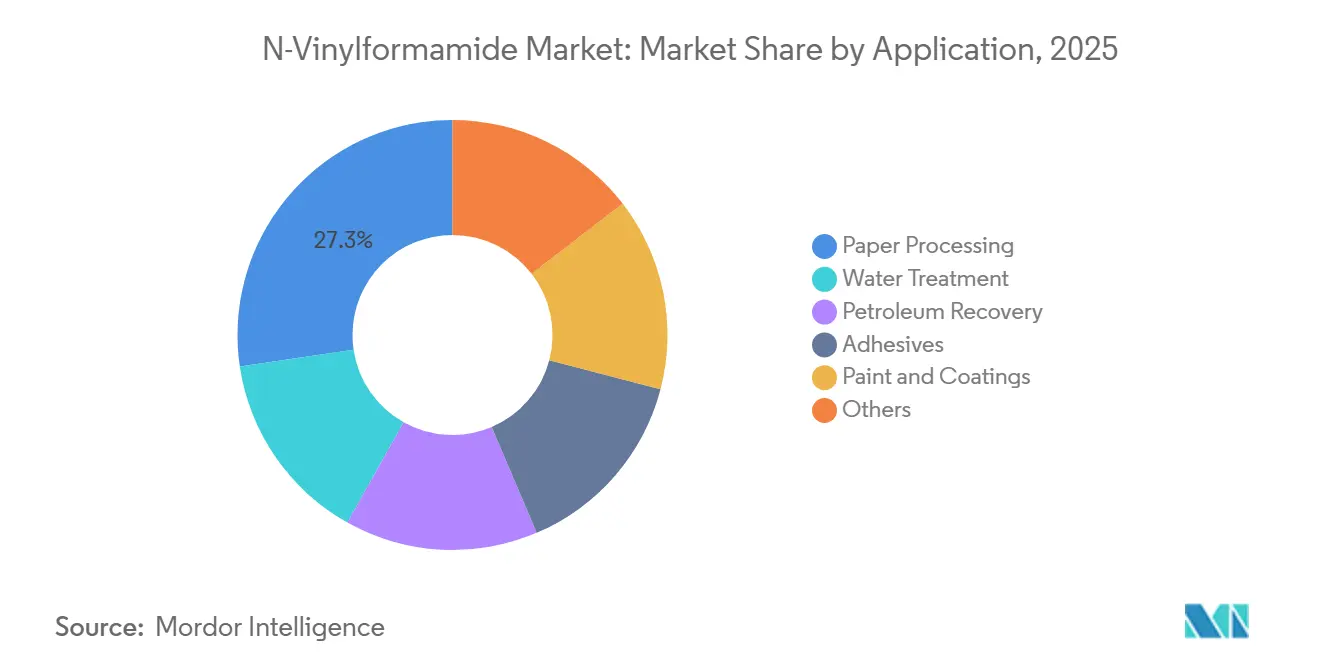
- Nach Anwendung entfiel auf die Papierverarbeitung im Jahr 2025 ein Anteil von 27,34 % an der N-Vinylformamid-Marktgröße, während die Wasseraufbereitung bis 2031 mit einer CAGR von 7,35 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 32,42 % am N-Vinylformamid-Markt und soll bis 2031 mit einer CAGR von 7,22 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der industriellen und kommunalen Wasseraufbereitung | +1.8% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| NVF-abgeleitete Polymere in der Papierherstellung | +1.6% | Global, konzentriert in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Hochleistungsklebstoffen und -beschichtungen | +1.0% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Recycelte Fasern und zirkuläre Papiersysteme | +0.9% | Europa und Nordamerika, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Funktionspolymere für Batterien, biomedizinische Materialien und Membranen | +0.7% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der industriellen und kommunalen Wasseraufbereitung
PVAm-abgeleitete Flockungsmittel und Koagulationsmittel sind für den N-Vinylformamid-Markt relevant, da ihre Ladungsdichte die Entfernung von Schwebstoffen, Kolloiden und Schwermetallkomplexen unterstützt. Die Chemie kann diese Funktion bei niedrigerer Dosierung als herkömmliche Polyacrylamid-Alternativen vergleichbaren Molekulargewichts erfüllen. Diese Leistung unterstützt den Einsatz in kommunalen Kläranlagen und Industrieanlagen, die schwierige Abwasserströme behandeln. Der Eingangsentwurf verknüpfte diese Nachfrage mit öffentlichen Wasserinfrastrukturprogrammen in großen asiatischen Volkswirtschaften, obwohl die damit verbundenen Investitionszahlen aus nicht qualifizierenden Quellen stammen und hier nicht wiederholt werden. PVAm kann auch die Vorbehandlung in Membranbioreaktor-Systemen unterstützen, indem es kolloidale Verschmutzung reduziert und die Membranlebensdauer verlängert. Dies gibt dem N-Vinylformamid-Markt eine indirekte Verbindung zu Investitionen in Abwasseranlagen in Südostasien.
Wachsende Verwendung von NVF-abgeleiteten Polymeren in der Papierherstellung
PVAm kann als Retentionsmittel, Festigungsmittel und Ladungskontrollpolymer am Nassende einer Papiermaschine wirken. Diese Kombination ermöglicht es Papiermühlen, die Anzahl der in einem Prozess verwendeten Additive zu reduzieren, was den chemischen Einkauf und den Betrieb vereinfachen kann. SNF schloss im Jahr 2025 die Hochfahrphase seiner Anlage in Dünkirchen ab, um NVF- und PVAm-Derivate an europäische Papier- und Wasseraufbereitungskunden zu liefern[1]. Die Anlage nutzt die Technologie von Mitsubishi Chemical, was die lokale Verfügbarkeit für Papiermühlen stärkt, die eine sicherere Versorgungsroute suchen. Eine von US-Patent 12331147 abgedeckte PVAm-Formulierung wurde entwickelt, um die kationischen Rückgewinnungseigenschaften für recycelte und jungfräuliche Faserstoffgemische zu verbessern. Solenis führte außerdem Xelorex Plus in Trockenpulverform ein, das es Papiermühlen ermöglicht, maßgeschneiderte flüssige PVAm-Lösungen vor Ort herzustellen.
Nachfrage nach Hochleistungsklebstoffen und -beschichtungen
NVF-abgeleitete Copolymere können die Haftung zwischen ungleichartigen Materialien wie Metall, Kunststoffen, Papier und Folie unterstützen. Diese Eigenschaft ist relevant, wenn verklebte Baugruppen über lange Nutzungszeiträume wiederholten mechanischen Belastungen ausgesetzt sind. Die Nachfrage im Baubereich ist mit klebstoffintensiven vorgefertigten Plattensystemen verbunden, die mechanische Verbindungselemente in Bauprogrammen ersetzen können. Wasserbasierte und VOC-arme Beschichtungen bevorzugen ebenfalls wasserlösliche PVAm-Derivate, da sie der Formulierung keine VOC-Belastung hinzufügen. Programme zur Gewichtsreduzierung in der Automobilindustrie verwenden mehr Mischbaugruppen in Karosseriestrukturen und Innenverkleidungen, was einen weiteren potenziellen Einsatzbereich für Spezialkleber schafft. Der N-Vinylformamid-Markt kann daher dort profitieren, wo Leistungsanforderungen wichtiger sind als Standardklebstoffpreise.
Entwicklung von Funktionspolymeren für Batterien, biomedizinische Materialien und Membranen
PVAm weist eine hohe Dichte an primären Amingruppen auf und kann für verschiedene Funktionspolymeranwendungen modifiziert werden. Bei Kohlenstoffabscheidungsmembranen berichtete eine Studie aus dem Jahr 2024 über eine CO₂/N₂-Selektivität von 230 und eine CO₂-Permeanz von 100 GPU für eine PVAm-PEGDGE-Verbundmembran[2]. Die berichtete Selektivität war 4,6-mal so hoch wie die von unmodifiziertem PVAm in derselben Forschung. In Redox-Flow-Batterien kann PVAm die polykationische Schicht von Anionenaustauschermembransystemen bilden, die darauf ausgelegt sind, den Vanadiumionen-Übertritt zu begrenzen. Ein Langmuir-Artikel aus dem Jahr 2025 untersuchte außerdem PVAm-Varianten mit geringerer Zytotoxizität, die die DNA-Komplexierungsleistung beibehielten. Diese Anwendungen diversifizieren den N-Vinylformamid-Markt, da ihre Nachfragetreiber mit Energie-, Kohlenstoffmanagement- und Gesundheitsinvestitionen verbunden sind und nicht allein mit der Papierproduktion.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefahreneinstufung und Anforderungen an die Produkthandhabung | -0.8% | Global, stärker in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen und Einsatzstoffen | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Prozesskontrollen bei Hydrolyse und Lagerung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefahreneinstufung und Anforderungen an die Produkthandhabung
NVF wird im Rahmen mehrerer chemischer Sicherheitsrahmen als akut toxische Substanz eingestuft. Dies verpflichtet Hersteller, Importeure, Händler und Anwender zur Führung von Dokumentations-, Kennzeichnungs- und Mitarbeiterschulungssystemen. Der Eingangsentwurf verwies auf Änderungen der US-amerikanischen und europäischen Chemikalienvorschriften, stützte sich jedoch auf eine nicht qualifizierende regulatorische Beratungsquelle, weshalb diese Angaben hier nicht wiedergegeben werden. Compliance-Anforderungen können für Kleinserienhersteller und Spezialvertriebshändler schwerer zu erfüllen sein als für größere Lieferanten. Sie können auch einige nachgelagerte Anwender dazu veranlassen, vorhydrolysierte PVAm-Lösungen anstelle von rohem NVF-Monomer zu kaufen. Dies kann die Wertschöpfung nach oben verlagern und die adressierbare Rohmonomer-Nachfrage im N-Vinylformamid-Markt begrenzen.
Preisvolatilität bei Rohstoffen und Einsatzstoffen
Die NVF-Synthese hängt von Formamid und Acetylen ab, die energiebedingten Veränderungen der Produktionskosten ausgesetzt sind. Formamid stammt aus Ammoniak und Ameisensäure, während Acetylen aus Calciumcarbid hergestellt werden kann. Die Volatilität der Inputkosten kann die Margen komprimieren, wenn Lieferanten höhere Kosten nicht an Kunden weitergeben können. Die numerischen Angaben zu Rohstoffen und Importpreisen im Eingangsentwurf stammten aus nicht qualifizierenden kommerziellen oder Unternehmensquellen und werden daher ausgeschlossen. Eine konzentrierte Produktion wichtiger Einsatzstoffe kann die Versorgungsdiversifizierung für Vertragsinhaber erschweren. Dieser Druck ist am stärksten bei Standardgradanwendungen spürbar, wo der N-Vinylformamid-Markt einem stärkeren Preiswettbewerb ausgesetzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reinheitsgrad:
Hochreine Grade erschließen SpezialanwendungenDer Grad 98,5 % bis 99,0 % entfiel im Jahr 2025 auf 55,56 % des N-Vinylformamid-Marktanteils. Er ist der primäre Grad für die volumenstarke Papierverarbeitung, kommunale Wasseraufbereitung und Standard-Klebstoffformulierungen. Diese Anwendungen arbeiten im Allgemeinen innerhalb industrieller Restmonomer-Spezifikationen und nicht nach den strengeren Anforderungen von Spezialanwendungen. Seine breite Verwendbarkeit unterstützt eine anhaltende Volumenachfrage in reifen Anwendungen. Das Segment profitiert auch von etablierten Verarbeitungsmethoden und Versorgungsvereinbarungen. Kleinere Hersteller können in diesem Segment weiterhin wettbewerbsfähig sein, bleiben jedoch den Rohstoff- und Logistikkosten ausgesetzt.
Der Grad über 99,0 % soll bis 2031 mit einer CAGR von 6,97 % wachsen und ist damit das am schnellsten wachsende Reinheitssegment im N-Vinylformamid-Markt. Formulierer von Klebstoffen und Beschichtungen, Entwickler von Batteriemembranen und biomedizinische Forscher suchen eine engere Restmonomer-Kontrolle für eine konsistente Polymerleistung. Höhere Reinheit kann die Kontrolle über die Verfügbarkeit von Amingruppen für spätere chemische Modifikationen verbessern. Arbeiten an Kohlenstoffabscheidungs- und Redox-Flow-Membranen unterstützen die Nachfrage weiter, wo die funktionale Leistung die Materialspezifikationen bestimmt. Das Trockenpulver-Liefermodell von Solenis erfordert ebenfalls einen konsistenten Polymervorläufer zur Unterstützung der PVAm-Qualität vor Ort. Dies verlagert einen Teil der N-Vinylformamid-Branche in Richtung differenzierter Grade anstelle von volumenfokussierten Monomerverkäufen.

Nach Anwendung:
Papierverarbeitung verankert die Nachfrage, während die Wasseraufbereitung an Fahrt gewinntDie Papierverarbeitung hielt im Jahr 2025 einen Anteil von 27,34 % an der N-Vinylformamid-Marktgröße und war damit die größte Anwendung. PVAm erfüllt mehrere Funktionen an der Papiermaschine, darunter Retention, Entwässerung, Festigkeitsverbesserung und Ladungskontrolle. Die Kombination dieser Funktionen kann den Bedarf an separaten Additivprodukten am Nassende reduzieren. Das Segment wird auch durch den zunehmenden Einsatz von Recyclingfasern in Verpackungsqualitäten unterstützt. Eine Studie zu Recyclingpapier ergab, dass PVAm-Klasse-Retentionsmittel die funktionalen Eigenschaften verbesserten, wenn sie in einem Bereich von 0,8 % bis 1,0 % dosiert wurden. Die Papierverarbeitung wird eine zentrale Nachfragequelle bleiben, auch wenn sich der N-Vinylformamid-Markt auf andere Anwendungen ausweitet.
Die Wasseraufbereitung soll bis 2031 mit einer CAGR von 7,35 % wachsen und ist die am schnellsten wachsende Anwendung. PVAm-abgeleitete Materialien werden dort eingesetzt, wo Schwebstoffe, Kolloide und metallhaltige Komplexe eine wirksame ladungsbasierte Behandlung erfordern. Das Segment ist relevant für kommunale Abwässer, industrielle Abwässer und schwierige Hochtrübungsströme. Die Erdölgewinnung nutzt ebenfalls NVF-Polymere als Viskositätsmodifikatoren und Mobilitätskontrollmittel in salzhaltigen und Hochtemperaturreservoirs. Klebstoffe, Farben und Beschichtungen profitieren von der Nachfrage nach wasserbasierten Formulierungen und der Verbindung ungleichartiger Materialien. Textilschlichten und Körperpflege bleiben kleinere Anwendungen, aber ihre Anforderungen an Faserhaftung und Waschbeständigkeit können Premiumpreise im N-Vinylformamid-Markt unterstützen.
Geografische Analyse
APAC N-Vinylformamid-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 32,42 % am N-Vinylformamid-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 7,22 % wachsen. Die Region vereint eine hohe Papierproduktion, wachsenden Bedarf an Wasseraufbereitung und eine aufstrebende Basis an Spezialpolymeren. China trägt durch Papierfabriken und den Einsatz in der Abwasserbehandlung bei. Japan und Südkorea tragen stärker zur Nachfrage nach hochreinen Produkten bei, bedingt durch ihre Programme zur CO₂-Abscheidung und Energiespeichermembranen. Industriezonen in der ASEAN-Region erzeugen ebenfalls Nachfrage, da die Anforderungen an die Abwasserbehandlung strenger werden. Diese Mischung aus etablierten und aufkommenden Anwendungen verleiht Asien-Pazifik die breiteste Nachfragebasis im N-Vinylformamid-Markt.
Nordamerika und Europa N-Vinylformamid-Markt
Nordamerika und Europa behalten ihre Nachfrage durch etablierte Beschaffung von Papierchemikalien, die Erneuerung der Wasserinfrastruktur und Forschungsaktivitäten im Bereich funktionaler Materialien. SNF schloss im zweiten Quartal 2025 die Hochfahrphase seiner Anlage in Dünkirchen, Frankreich, ab und stärkte damit die europäische Versorgung für Papier- und Wasseraufbereitungskunden. Die Anlage verringert die Abhängigkeit von Importen aus Asien für europäische Mühlen, die Recyclingfasergemische verarbeiten. Der Rhein-Ruhr-Korridor in Deutschland bleibt für die Abwasserbehandlung in chemischen und pharmazeutischen Abwasserströmen relevant. Die Vereinigten Staaten unterstützen den Verbrauch hochreiner Produkte durch Spezialkleber- und Beschichtungsformulierungen. Diese Regionen bieten technisch anspruchsvolle Anwendungen, die differenzierte Qualitäten im N-Vinylformamid-Markt begünstigen.
MEA und Südamerika N-Vinylformamid-Markt
Südamerika, der Nahe Osten und Afrika sind kleinere Nachfragepools mit unterschiedlichen Anwendungsbasen. Brasiliens Zellstoff- und Papierfabriken können PVAm-Klasse-Retentionsmittel einsetzen, da sie eine qualitativ hochwertigere Produktion für den Export anstreben. Golfstaaten verwenden Flockungsmittel bei der Vorbehandlung in der Meerwasserentsalzung und im Produktionswassermanagement. Südafrika hat Bedarf aus der bergbaubezogenen Abwasserbehandlung, bei der stark trübes und metallhaltiges Abwasser eine leistungsstarke Behandlung erfordert. Argentiniens Einsatz im Ölfeld steht im Zusammenhang mit der Erdölförderung. Die weitere Region bleibt eine Chance, da sich die Anforderungen an die Einhaltung industrieller Abwasservorschriften weiterentwickeln und der N-Vinylformamid-Markt lokale Versorgungsoptionen gewinnt.
Wettbewerbslandschaft
Der N-Vinylformamid-Markt ist in der Monomerproduktion mäßig konzentriert und in der nachgelagerten Polymerumwandlung und Formulierung stärker fragmentiert. Mitsubishi Chemical war Pionier der kommerziellen NVF-Synthese im Jahr 1993 und behält eine Technologieposition auf diesem Gebiet. Im März 2025 schloss Mitsubishi Chemical eine Lizenzvereinbarung ab, die SNF das Recht einräumte, NVF in seiner Anlage in Dünkirchen unter Verwendung des proprietären Verfahrens von Mitsubishi Chemical herzustellen. Die Vereinbarung ermöglicht es Mitsubishi Chemical, seine Verfahrenstechnologie zu monetarisieren und gleichzeitig Kapazitäten außerhalb Japans zu unterstützen. SNF erhält eine lokale europäische Produktionsroute und kann seine Vertriebskapazitäten für wasserlösliche Polymere nutzen, um Papier- und Wasseraufbereitungskunden zu erreichen. Diese Vereinbarung erhöht die Versorgungsalternativen im N-Vinylformamid-Markt und bewahrt gleichzeitig den Wert der etablierten Technologie.
Die Anlage von SNF in Dünkirchen nahm im Dezember 2024 den Betrieb auf und schloss die vollständige Hochfahrphase im zweiten Quartal 2025 ab. Das Projekt schafft eine integrierte NVF-zu-PVAm-Produktionsbasis in Europa und unterstützt die lokale Versorgung von Papier- und Wasseraufbereitungsanwendern. Solenis differenziert sich auf der Serviceebene durch Xelorex Plus, ein Trockenpulver-PVAm-System, das die Vor-Ort-Herstellung von Flüssigprodukten unterstützt. BASF stimmte im Juli 2024 zu, sein Bergbau-Flockungsmittelgeschäft an Solenis zu veräußern, einschließlich der Produktlinien Magnafloc®, Rheomax® und Alclar®. Die Transaktion spiegelt eine Verlagerung hin zu fokussierteren Spezialpolymerportfolios wider. Diese Schritte machen Formulierungsunterstützung, zuverlässige Logistik und Anwendungswissen neben der Monomerversorgung zu wichtigen Wettbewerbsinstrumenten.
Funktionspolymere für die Energiespeicherung und Kohlenstoffabscheidung bleiben offene Bereiche, da kein einzelner Lieferant eine kommerzielle Dominanz etabliert hat. US-Patent 12269789 deckt ein Verfahren zur Gewinnung von biobasiertem N-Vinylformamid durch ein Alkoxyverfahren unter Verwendung von Methanol als Schutzmittel ab. Dezentrale, standortbezogene PVAm-Hydrolyse ist ein weiterer Bereich potenzieller Differenzierung für Standorte ohne geeignete Flüssigproduktlogistik. Patentaktivitäten und veröffentlichte Membranforschung zeigen, dass Spezialisten für synthetische Polymere über traditionelle Wasseraufbereitungslieferanten hinaus wettbewerbsfähig sein können. Kleinere chinesische Hersteller können Preisdruck auf den Standard-Grad 98,5 % bis 99,0 % ausüben, da sie über günstigeren Rohstoffzugang und Nähe zu wichtigen Nachfragezentren verfügen. Der N-Vinylformamid-Markt trennt sich daher in einen preissensitiven Standardgrad und höherwertige Spezialwerkstoffe mit anspruchsvolleren Leistungsanforderungen auf.
N-Vinylformamid-Branchenführer
-
Mitsubishi Chemical Group Corporation
-
BASF
-
SNF Group
-
Eastman Chemical Company
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
N-Vinylformamid-Markt Unternehmen in diesem Bericht
- Avantor, Inc.
- BASF
- Dia-Nitrix Co., Ltd.
- Eastman Chemical Company
- Evonik Industries AG
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- SABIC
- Santa Cruz Biotechnology, Inc.
- SNF Group
- Solenis
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in N-Vinylformamid-Markt
- März 2025: SNF Group schloss die vollständige Hochfahrphase seiner N-Vinylformamid-Produktionsanlage an seinem Flocryl-Standort in Dünkirchen, Frankreich, ab, schuf 50 lokale Arbeitsplätze und etablierte SNF als einen der wenigen westlichen Hersteller, der zur integrierten NVF-zu-PVAm-Produktion in der Lage ist. Die Anlage nutzt die proprietäre Technologie von Mitsubishi Chemical zur Herstellung von Hochleistungs-NVF-Monomeren und PVAm-Derivaten für Papier- und Wasseraufbereitungsmärkte, was die europäische NVF-Versorgungskapazität wesentlich erweitert und die regionale Importabhängigkeit verringert.
- März 2025: Mitsubishi Chemical Group Corporation schloss eine formelle Lizenzvereinbarung mit SNF Group ab, die SNF das Recht einräumt, NVF kommerziell in seiner Anlage in Dünkirchen unter dem proprietären Verfahren von Mitsubishi Chemical herzustellen. Die Lizenz wandelt ein proprietäres Prozessmonopol in einen lizenzgebührenerwirtschaftenden geistigen Eigentumsgegenstand um und ermöglicht gleichzeitig eine NVF-Kapazitätsdiversifizierung über Japan hinaus.
Globaler N-Vinylformamid-Marktberichtsumfang
N-Vinylformamid (NVF) ist ein hochreaktives, wasserlösliches organisches Chemikalie, das als Monomer zur Herstellung von Spezialpolymeren wie Polyvinylamin verwendet wird.
Der N-Vinylformamid-Markt ist nach Reinheitsgrad, Anwendung und Geografie segmentiert. Nach Reinheitsgrad ist der Markt in 98,5 % bis 99,0 % und über 99,0 % segmentiert. Nach Anwendung ist der Markt in Wasseraufbereitung, Papierverarbeitung, Erdölgewinnung, Klebstoffe, Farben und Beschichtungen sowie Sonstiges segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die N-Vinylformamid-Marktgröße und Prognosen für den N-Vinylformamid-Markt in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| 98,5 % bis 99,0 % |
| Über 99,0 % |
| Wasseraufbereitung |
| Papierverarbeitung |
| Erdölgewinnung |
| Klebstoffe |
| Farben und Beschichtungen |
| Sonstiges |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reinheitsgrad | 98,5 % bis 99,0 % | |
| Über 99,0 % | ||
| Nach Anwendung | Wasseraufbereitung | |
| Papierverarbeitung | ||
| Erdölgewinnung | ||
| Klebstoffe | ||
| Farben und Beschichtungen | ||
| Sonstiges | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des N-Vinylformamid-Marktes?
Die N-Vinylformamid-Marktgröße beträgt im Jahr 2026 458,39 Millionen USD und soll bis 2031 620,12 Millionen USD erreichen, bei einer CAGR von 6,23 %. Das Wachstum spiegelt die Nachfrage aus der Papierverarbeitung und Wasseraufbereitung wider, mit zusätzlichem Potenzial aus Spezialpolymeranwendungen. Der Prognosezeitraum läuft von 2026 bis 2031. Die Schätzung wird in Wertangaben dargestellt.
Welche Anwendung führt die N-Vinylformamid-Nachfrage an?
Die Papierverarbeitung führte die Nachfrage mit einem Anteil von 27,34 % im Jahr 2025 an. PVAm unterstützt Retention, Entwässerung, Festigkeit und Ladungskontrolle in der Papierproduktion und ermöglicht es Papiermühlen, eine Chemie für mehrere Nassend-Funktionen einzusetzen. Recyclingfaser-Papierqualitäten sind ein wichtiger Anwendungsfall für diese Funktionen. Diese Anwendung bleibt die zentrale Nachfragebasis.
Welche Region hat die größte N-Vinylformamid-Nachfrage?
Asien-Pazifik führte mit einem Umsatzanteil von 32,42 % im Jahr 2025 und soll bis 2031 mit einer CAGR von 7,22 % wachsen. Seine Position vereint Papierproduktion, Nachfrage nach Abwasseraufbereitung und Aktivitäten bei Batterie- und Membranmaterialien. China, Japan, Südkorea und die ASEAN-Länder unterstützen jeweils unterschiedliche Teile dieser Nachfragebasis. Die Region vereint Volumen- und Spezialanwendungen.
Warum ist hochreines N-Vinylformamid wichtig?
Der Grad über 99,0 % unterstützt Kleber-, Beschichtungs-, Batteriemembran- und biomedizinische Anwendungen, die eine engere Restmonomer-Kontrolle erfordern. Es wird prognostiziert, dass er bis 2031 mit einer CAGR von 6,97 % wächst, da funktionale Anforderungen immer wichtiger werden. Der Grad 98,5 % bis 99,0 % blieb im Jahr 2025 das volumenstärkste Arbeitspferd. Höhere Reinheit unterstützt eine konsistente Polymerleistung.