
Marktgröße und Marktanteil für Post-Consumer-Recyclingkunststoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.54 Milliarden US-Dollar |
| Marktgröße (2032) | 29.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Post-Consumer-Recyclingkunststoffe von Mordor Intelligence
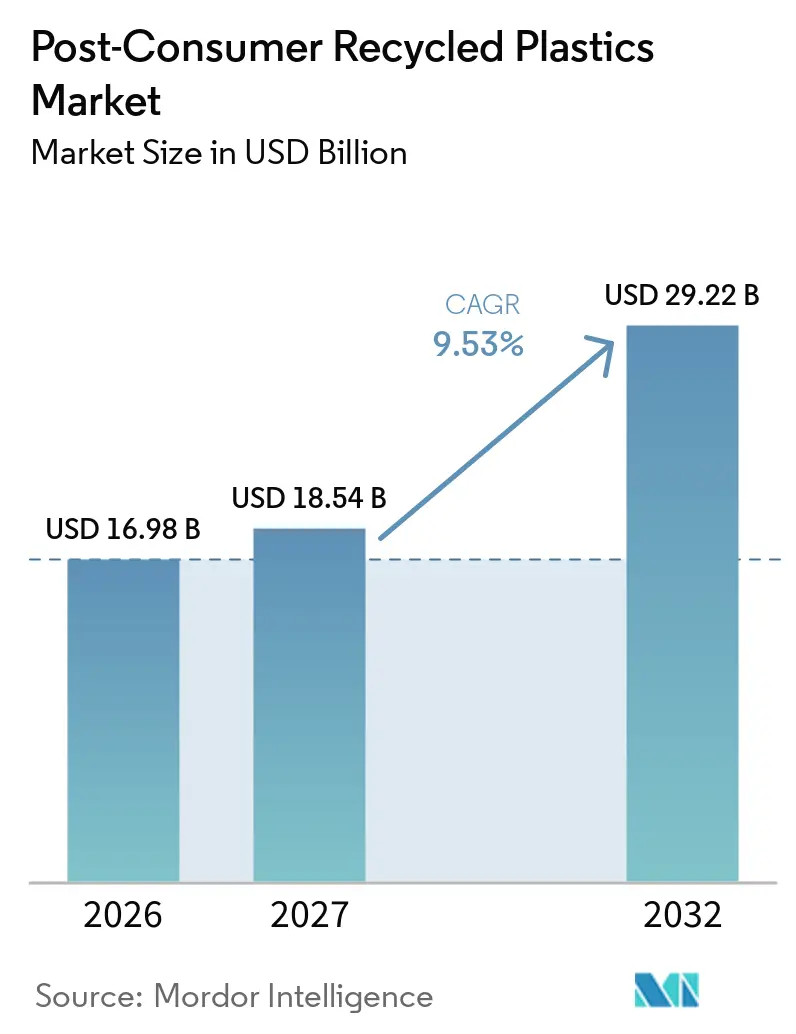
Die Marktgröße für Post-Consumer-Recyclingkunststoffe wurde im Jahr 2026 auf 16,98 Milliarden USD geschätzt und wird voraussichtlich von 18,54 Milliarden USD im Jahr 2027 auf 29,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,53 % während des Prognosezeitraums (2027–2032). Verpackungen bleiben die primäre Nachfragebasis für Post-Consumer-Recyclingkunststoffe, da Vorschriften zu Recyclinganteilen direkt für Getränkebehälter, Hartverpackungen und Flexfolien gelten. Diese regulatorischen Anforderungen verlagern die Beschaffung für viele Käufer von einem freiwilligen Umweltziel hin zu einer Compliance-Verpflichtung. Infolgedessen sind verifizierte Materialqualität, Sammelkapazität und rückverfolgbare Versorgung zu wichtigeren Wettbewerbsfaktoren geworden. Asien-Pazifik kombiniert große Verarbeitungskapazitäten mit wachsenden formellen Anforderungen an Recyclinganteile, während Nordamerika und Europa stärker auf die regulatorische Umsetzung zur Nachfragesteuerung angewiesen sind. Der Markt für Post-Consumer-Recyclingkunststoffe verzeichnet starke Nachfragesignale, doch der Fortschritt hängt von einer zuverlässigen Rohstoffverfügbarkeit und tragfähigen Preisverhältnissen gegenüber Neukunststoff ab.
Wichtigste Erkenntnisse des Berichts
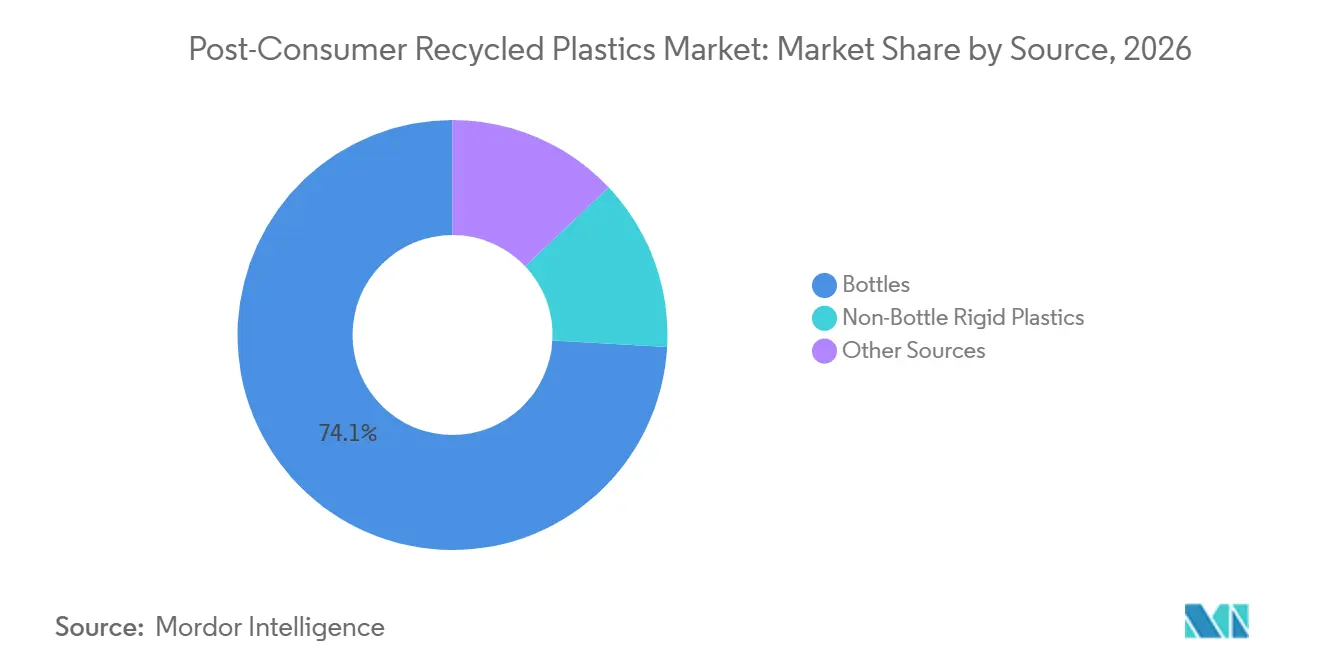
- Nach Quelle hielten Flaschen im Jahr 2026 einen Marktanteil von 74,12 % am Markt für Post-Consumer-Recyclingkunststoffe, während Flaschen bis 2032 voraussichtlich mit einer CAGR von 10,32 % wachsen werden.
- Nach Polymertyp hielt Polyethylenterephthalat (PET) im Jahr 2026 einen Marktanteil von 35,71 % am Markt für Post-Consumer-Recyclingkunststoffe, während Polystyrol bis 2032 voraussichtlich mit einer CAGR von 10,56 % wachsen wird.
- Nach Verarbeitungstyp hielt das mechanische Recycling im Jahr 2026 einen Marktanteil von 70,67 % am Markt für Post-Consumer-Recyclingkunststoffe, während das chemische Recycling bis 2032 voraussichtlich mit einer CAGR von 10,71 % wachsen wird.
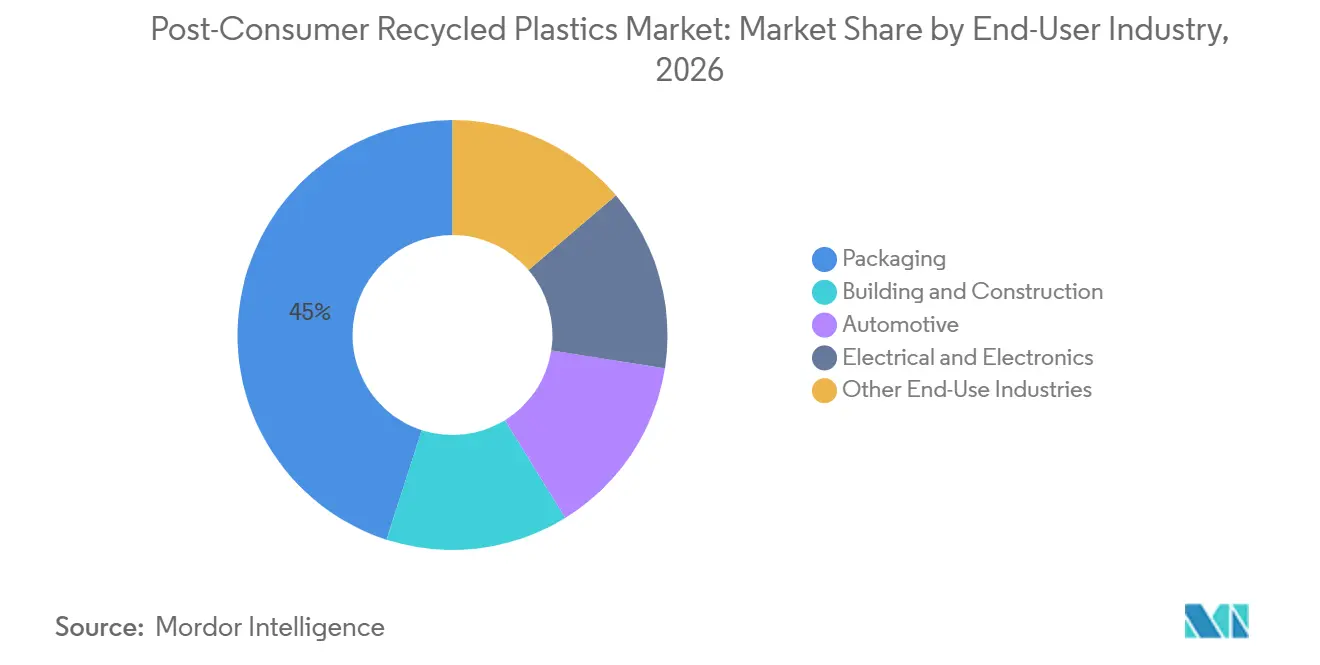
- Nach Endverbraucherbranche entfiel auf Verpackungen im Jahr 2026 ein Marktanteil von 45,04 % am Markt für Post-Consumer-Recyclingkunststoffe, und es wird erwartet, dass dieser Anteil bis 2032 mit einer CAGR von 11,69 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,26 % am Markt für Post-Consumer-Recyclingkunststoffe und wird bis 2032 voraussichtlich mit einer CAGR von 11,14 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zu Recyclinganteilen und Nachfrage durch erweiterte Herstellerverantwortung (EPR) | +2.5% | Global, konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Beschaffungsverpflichtungen der Markenhersteller für Kreislaufverpackungen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Sortierung, Wäsche und lebensmittelgerechter Aufbereitung | +1.5% | Global, mit frühen Gewinnen in der EU und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung der Anwendungen und rückverfolgbarer inländischer Rohstoffe | +2.0% | Global, mit Relevanz in Nordamerika, der EU und Ostasien | Mittelfristig (2–4 Jahre) |
| Inländische Versorgungssicherheit und rückverfolgbare Kreislaufrohstoffe | +0.8% | Nordamerika, EU, Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zu Recyclinganteilen und Nachfrage durch erweiterte Herstellerverantwortung (EPR)
Regulierung liefert das verlässlichste Nachfragesignal für den Markt für Post-Consumer-Recyclingkunststoffe. Die Verordnung (EU) 2025/40 begann ab August 2026 zu gelten und schreibt ab 2030 einen Mindestanteil an Recyclingmaterial in Kunststoffverpackungen vor. Kontaktsensitive PET-Verpackungen müssen ab 2030 einen Anteil von 30 % Post-Consumer-Recyclingmaterial enthalten, mit höheren Anforderungen für spätere Jahre. Washington schreibt im Rahmen seines gesetzlichen Rahmens 25 % Post-Consumer-Recyclinganteil in abgedeckten Kunststoff-Getränkebehältern vor. Die Association of Plastic Recyclers verzeichnet zudem Anforderungen an Recyclinganteile in mehreren US-Bundesstaaten, darunter Anforderungen für Getränke-, Reinigungs- und Körperpflegeverpackungen. Diese mehrschichtigen Anforderungen machen den Materialeinkauf zu einer betrieblichen Notwendigkeit statt zu einer freiwilligen Nachhaltigkeitsmaßnahme. Die Vorschriften können auch den nutzbaren Versorgungspool einengen, da Rechtsgebiete nicht immer dieselben Methoden zum Nachweis des Recyclinganteils akzeptieren. Washington erlaubt die Massenbilanzierung unter bestimmten Umständen, während andere Ansätze physisch getrennten Inhalt erfordern können. Dieser Unterschied kann das Angebot an für die Compliance geeignetem Material verknappen, selbst wenn die Gesamtrecyclingkapazität vorhanden ist.
Beschaffungsverpflichtungen der Markenhersteller für Kreislaufverpackungen
Beschaffungsverpflichtungen der Markenhersteller stützen die Nachfrage über die formelle Regulierung hinaus im Markt für Post-Consumer-Recyclingkunststoffe. Die Unterzeichner des Global Commitment der Ellen MacArthur Foundation erhöhten den Recyclinganteil in Kunststoffverpackungen von 14 % im Jahr 2023 auf 16 % im Jahr 2024. Der gemeldete Anteil lag 2018 bei 5 %, was eine nachhaltige Abkehr von Neukunststoff unter den teilnehmenden Unternehmen zeigt. Recycler-Unterzeichner produzierten 2024 fast 2 Millionen Tonnen Recyclingmaterial, ein Anstieg von 6 % gegenüber 2023. L'Oréal erreichte 2024 einen Recyclinganteil von 37 % gegenüber seinem 50 %-Ziel und stützte damit die Nachfrage nach hochreinen PET- und HDPE-Strömen. Konsistente Beschaffungsprogramme können Recyclingunternehmen mehr Vertrauen geben, in Kapazitäten zu investieren. Church & Dwight berichtete, dass knappes Angebot und höhere Kosten Käufer weiterhin unter ihren internen Recyclinganteilszielen halten können[1]. Beschaffungsverpflichtungen sind wichtig, können aber Verbesserungen bei der Rohstoffverfügbarkeit und den Verarbeitungsausbeuten nicht ersetzen.
Fortschritte bei Sortierung, Wäsche und lebensmittelgerechter Aufbereitung
Verbesserungen bei Sortierung, Wäsche und Aufbereitung erhöhen die Anzahl der Post-Consumer-Ströme, die anspruchsvolle Endverwendungsanforderungen erfüllen. Indien genehmigte 2025 lebensmittelgerechtes recyceltes PET und eröffnete damit einen regulierten Weg für Getränke- und Molkereiproduktanwendungen. Mechanisch recyceltes Polystyrol gelangte Anfang 2025 auch in Japan und Europa in kommerzielle Lebensmittelverpackungsanwendungen. Eine Studie aus dem Jahr 2025 in Nature Chemical Engineering berichtete von Monomerausbeuten von 78 % bis 98 % aus gemischtem Polyesterabfall mittels katalytischer Methanolysis. Die Studie berichtete, dass recyceltes PET vergleichbare Zugfestigkeit und thermische Leistung wie kommerzielles Neukunststoff-PET aufwies. Sie schätzte auch einen Mindestverkaufspreis von 2,37 USD pro Kilogramm, 36 % unter den Kosten für Neukunststoff, und 41 % niedrigere Treibhausgasemissionen. Ein separater Übersichtsartikel in Nature Chemical Engineering stellte fest, dass lösungsmittelbasierte Prozesse hochwertige Harze aus verschiedenen Abfällen erzeugen können, ohne Polymerketten zu brechen. Diese Technologien können die Qualität für Anwendungen verbessern, die enge Materialspezifikationen erfordern.
Ausweitung der Anwendungen und rückverfolgbarer inländischer Rohstoffe
Der Markt für Post-Consumer-Recyclingkunststoffe expandiert über seine historische Abhängigkeit von Verpackungen hinaus. Das Weltwirtschaftsforum schätzte, dass Automobilanwendungen 12 % bis 15 % der globalen Kunststoffnachfrage ausmachen. Die Einführung von Elektrofahrzeugen kann die Nachfrage nach Kunststoffen und faserverstärkten Verbundwerkstoffen steigern, die das Fahrzeuggewicht reduzieren. Deutschlands Bausektor verbrauchte laut BKV-GmbH 686.000 Tonnen Post-Consumer-Recyclate, verglichen mit 472.000 Tonnen im Verpackungssektor. Dieselbe Studie berichtete von 22 % Recyclinganteil in Bauanwendungen. Laing O'Rourke verwendete Lärmschutzwände mit 75 % Recyclinganteil bei einem australischen Projekt und leitete dabei 104 Tonnen Kunststoffabfall von der Deponie um. Eine breitere Nutzung in Verpackung, Automobil und Bau verteilt die Nachfrage auf mehr Endmärkte. Rückverfolgbare lokale Versorgung wird auch wertvoller, wenn Käufer zuverlässige Compliance-gerechte Materialien benötigen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kontamination und Polymermischungsvariabilität in kommunalen Strömen | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb durch kostengünstigen Neukunststoff und importierte Post-Consumer-Recyclingmaterialien (PCR) | -1.5% | Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Unsichere Akzeptanz der Massenbilanzierung und Regeln zur Rückverfolgbarkeit | -0.8% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontamination und Polymermischungsvariabilität in kommunalen Strömen
Inkonsistente Rohstoffqualität bleibt eine wesentliche betriebliche Einschränkung im Markt für Post-Consumer-Recyclingkunststoffe. Kommunale Sammelströme kombinieren häufig PET, HDPE, PP, PVC und Mehrschichtmaterialien. Recyclingunternehmen müssen diese Materialien vor der Verarbeitung trennen und reinigen, was die Kosten erhöht und die nutzbaren Ausbeuten verringert. Dieses Problem ist besonders akut bei Polystyrol, da die Sammelsysteme regional stark variieren. Chemische Recyclinganlagen können daher eher auf industriellen Kunststoffabfall als auf eine konsistente Post-Consumer-Versorgung angewiesen sein. Eine Übersichtsstudie der Royal Society of Chemistry (RSC) Sustainability aus dem Jahr 2025 stellte fest, dass reale Kunststoffabfallströme komplexe Gemische sind, die mechanische Infrastruktur nicht ausreichend oder wirtschaftlich verarbeiten kann. Diese Einschränkung ist struktureller Natur und nicht das Ergebnis geringer Investitionen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) wird ab 2030 veröffentlichte Recyclingfähigkeits-Leistungsnoten und ab 2035 Nachweise für großmaßstäbliche Sortierung und Recycling erfordern. Diese Anforderungen erhöhen den Wert von Verpackungsdesigns, die sauberere Rohstoffe erzeugen.
Preiswettbewerb durch kostengünstigen Neukunststoff und importierte Post-Consumer-Recyclingmaterialien (PCR)
Kostengünstiger Neukunststoff kann die Nachfrage und die Margen im Markt für Post-Consumer-Recyclingkunststoffe schwächen. Europäische Recyclingunternehmen stehen zudem im Wettbewerb mit kostengünstigeren importierten Recyclingpolymeren. Biffa berichtete, dass niedrige Neukunststoffpreise die Nachfrage nach inländisch recyceltem Material verringerten und zur Schließung des Standorts Washington Polymers und der Materialrückgewinnungsanlage in Wigan beitrugen[2]. Preisdruck kann Investitionen entmutigen, wenn Recyclingunternehmen keine verlässlichen Abnahmevereinbarungen sichern können. Dieses Problem ist besonders schwierig für Betreiber, die Kapazitäten aufgebaut haben, bevor Vorschriften eine durchsetzbare Nachfrage schufen. Die Geschwindigkeit der politischen Durchsetzung kann daher genauso wichtig sein wie die angestrebten Recyclingziele. Käufer können Spotpreiskäufe nutzen, wenn sich Preisdifferenzen ausweiten, was die Stabilität langfristiger Liefervereinbarungen schwächt. Die Kombination aus volatilen Inputkosten und unsicheren Verkaufspreisen hält kleinere Betreiber dem finanziellen Druck ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Flaschen als Anker der Versorgung, Nicht-Flaschen-Hartkunststoffe holen aufFlaschen machten im Jahr 2026 74,12 % des Marktanteils für Post-Consumer-Recyclingkunststoffe aus und werden voraussichtlich bis 2032 mit einer CAGR von 10,32 % wachsen. Diese Position spiegelt ausgereifte Flaschensammelsysteme und den relativen Wert homogener Rohstoffe wider. Flaschenqualitäts-Polyethylenterephthalat (PET) und Polyethylen hoher Dichte (HDPE) weisen typischerweise niedrigere Kontaminationsniveaus auf als gemischtes kommunales Material. Verarbeiter können daher lebensmittelkontaktgerechte Ausgaben mit weniger Wasch- und Sortierstufen erzielen. Dieser Kostenvorteil kann Margen schützen, wenn sich die Neukunststoffpreise stark verschieben. Pfandsysteme in Deutschland, Norwegen und mehreren US-Bundesstaaten bieten konzentrierte, vorhersehbare Pools an Flaschenrohstoffen. Die Rückgabequoten in diesen Systemen übersteigen 90 % und stützen Recyclingkapazitäten, die gegen bekannte Versorgung finanziert werden können. Die Marktgröße für Post-Consumer-Recyclingkunststoffe im Zusammenhang mit Flaschen profitiert von etablierter Sammel-, Sortier- und Verarbeitungsinfrastruktur. Diese Bedingungen machen Flaschen zu einem verlässlichen Inputstrom für die Produktion hochwertiger Recyclate.
Nicht-Flaschen-Hartkunststoffe umfassen Schalen, Behälter und Verschlüsse. Diese Materialien bieten die größte Chance für inkrementelles Wachstum in der Quellenlandschaft. Nahinfrarot-Sortierung und KI-gestützte Identifikation verbessern die Fähigkeit, diese Artikel aus komplexen Abfallströmen zu trennen. Bessere Identifikation kann die Kosten für die Rückgewinnung von Materialien senken, die zuvor unterprozessiert wurden. Folien, Agrarkunststoffe und starre Industriebehälter bleiben weniger ausgereifte Quellen für Recyclingoutput im großen Maßstab. Sie ziehen weiterhin Investitionen von chemischen Recyclingunternehmen und Petrochemieunternehmen an, die Rohstoffe für neue lösungsmittelbasierte und Pyrolyseanlagen suchen. Programme zur erweiterten Herstellerverantwortung können die Sammlung dieser Materialien erhöhen, wo der berechtigte Abfallstrom erweitert wird. Technologieverbesserungen können dann einen größeren Anteil der gesammelten Kunststoffe in nutzbaren Rohstoff umwandeln. Die Quellenmischung wird sich voraussichtlich diversifizieren, wenn sich Sammelregeln und Sortierfähigkeiten verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Polymertyp:
PET führt, Polystyrol schreitet durch chemische Wege voranPET hielt im Jahr 2026 einen Marktanteil von 35,71 % am Markt für Post-Consumer-Recyclingkunststoffe. Seine Position beruht auf umfangreicher Flaschensammlung und etablierten Flasche-zu-Flasche-Recyclingsystemen. Indorama Ventures recycelte 2024 26,4 Milliarden PET-Flaschen in mehr als 20 Anlagen in 11 Ländern. Am 5. August 2025 erreichte das Unternehmen 150 Milliarden recycelte Post-Consumer-PET-Flaschen seit 2011. PET hat klare Endmärkte in Getränkeverpackungen und anderen lebensmittelkontaktgerechten Anwendungen. Seine Sammelinfrastruktur gibt Verarbeitern Zugang zu besser verstandener Rohstoffqualität. Die etablierte Basis unterstützt auch die Einhaltung von Anforderungen an Recyclinganteile in Verpackungen. PET behält seine Position, weil sich Materialrückgewinnungssysteme und Endverbrauchernachfrage gemeinsam entwickelt haben.
HDPE ist der zweitgrößte Polymerstrom und bleibt für Markenhersteller wichtig, die Recyclinganteilsverpflichtungen verfolgen. Die Nachfrage nach recyceltem natürlichem HDPE ist stark, insbesondere dort, wo Käufer konsistentes verpackungsgerechtes Material suchen. Polystyrol ist der am schnellsten wachsende Polymertyp mit einer prognostizierten CAGR von 10,56 % von 2027 bis 2032. Chemisches Recycling bietet Wege, Polystyrol zurück in lebensmittelgerechtes Styrolmonomer umzuwandeln. Denkas Agilyx-lizenzierte Pyrolyseanlage in Chiba, Japan, und europäische Depolymerisierungsprojekte veranschaulichen diese Richtung. PP, LDPE, PVC und PUR werden in Bau-, Automobil- und Elektroanwendungen eingesetzt. Ihre niedrigeren Sammelquoten und größere Exposition gegenüber gemischten Abfallströmen begrenzen weiterhin die Qualität und den Output ihrer Recyclate. Die Post-Consumer-Recyclingkunststoffbranche benötigt bessere Sammel- und Trennsysteme, um mehr Wert aus diesen Polymertypen zu erschließen.
Nach Verarbeitungstyp:
Mechanisches Recycling bleibt dominant, chemisches Recycling erweitert die OptionenMechanisches Recycling machte im Jahr 2026 70,67 % des Marktanteils für Post-Consumer-Recyclingkunststoffe aus. Es verfügt über eine große installierte Basis an Waschanlagen, Extrudern und Pelletierausrüstung. Dieser Weg hat auch geringere Kapitalanforderungen als viele chemische Prozesse. Mechanisches Recycling eignet sich gut für saubere, gut sortierte PET- und HDPE-Ströme. Es bleibt der primäre Verarbeitungsweg, wobei Sammelsysteme eine konsistente Materialversorgung bereitstellen. Seine Betriebserfahrung macht es zu einem wichtigen Akteur bei der Erfüllung kurzfristiger Anforderungen an Recyclinganteile. Die Marktgröße für Post-Consumer-Recyclingkunststoffe im Zusammenhang mit mechanischem Recycling wird durch etablierte Infrastruktur und geringere Kapitalintensität gestützt. Seine primäre Einschränkung ist die Schwierigkeit, gemischte, kontaminierte oder Mehrschichtabfälle zu verarbeiten. Diese Einschränkung führt dazu, dass ein großer Anteil der gesammelten Kunststoffe außerhalb hochwertiger mechanischer Recyclinganwendungen liegt.
Chemisches Recycling wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,71 % expandieren. Es kann einige Materialströme verarbeiten, die für mechanisches Recycling ungeeignet sind. Eine Anlage in Jieyang, Guangdong, begann 2025 mit der Probeproduktion mit der Kapazität, mehr als 200.000 Tonnen unsortierter gemischter Kunststoffe pro Jahr zu verarbeiten. Die Anlage meldete eine Produktausbeute von über 92 %. Chemische Wege können chemische Rohstoffe aus minderwertigem Kunststoffabfall erzeugen, aber die Verifizierungsregeln für Recyclinganteilsansprüche bleiben inkonsistent. Biologisches Recycling befindet sich noch in einem frühen Stadium, obwohl die Investitionen in geistiges Eigentum zunehmen. Carbios und Indorama Ventures entwickeln eine Produktionsanlage in Frankreich für vollständig bio-recyceltes PET. Das Projekt stellt industrielles enzymbasiertes Recycling für einen Post-Consumer-Strom dar. Es wird erwartet, dass chemische und biologische Methoden das mechanische Recycling kurzfristig ergänzen, anstatt es zu verdrängen.
Nach Endverbraucherbranche:
Verpackung führt nach Menge, Automobil führt nach WertVerpackungen machten im Jahr 2026 45,04 % der Marktgröße für Post-Consumer-Recyclingkunststoffe aus und werden voraussichtlich bis 2032 mit einer CAGR von 11,69 % expandieren. Verpackungen verwenden große Materialmengen und sind gezielten Anforderungen an Recyclinganteile ausgesetzt. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) schreibt ab 2030 30 % Recyclinganteil in kontaktsensitiven Kunststoffverpackungen vor. Diese Anforderung schafft eine definierte Nachfragebasis für lebensmittelkontaktgerechtes Recyclingmaterial. Verpackungskonverter benötigen stabile Qualität und verifizierten Inhalt, um diese Verpflichtungen zu erfüllen. Dies unterstützt Investitionen in Flasche-zu-Flasche-PET und andere hochreine Recyclingsysteme. Die Verpackungsnachfrage ist auch eng mit der Verfügbarkeit von Sammelsystemen verbunden, die saubere Rohstoffe liefern. Seine Position spiegelt sowohl seinen Umfang als auch seine direkte Exposition gegenüber Regulierung wider.
Automobil ist eine wachsende sekundäre Anwendung für Recyclingkunststoffe. Die überarbeitete EU-Richtlinie über Altfahrzeuge schreibt eine Verwertbarkeit von 95 % vor und unterstützt damit die Nutzung von Kreislaufmaterialien. Covestro hat mit NIO und Volkswagen an einer Auto-zu-Auto-Kunststoffrecycling-Lieferkette in China gearbeitet. China hat jährlich 6 bis 7 Millionen Fahrzeuge, die das Ende ihrer Lebensdauer erreichen. Bau repräsentierte bereits 22,7 % Recyclinganteil in Europa, verglichen mit 4,6 % in Automobilanwendungen. Elektrische und elektronische Anwendungen sind zahlenmäßig geringer, können aber Premium-Qualitäten von recyceltem Acrylnitril-Butadien-Styrol (ABS) und Polypropylen (PP) unterstützen. MBA Polymers UK erhielt die Carbon Trust Lower CO₂-Zertifizierung für recyceltes ABS mit einem um 86 % niedrigeren CO₂-Fußabdruck als das Neukunststoffäquivalent. Diese Anwendungen verringern die Abhängigkeit von einem einzigen Endmarkt und erhöhen den Wert, der auf konsistente Materialleistung gelegt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
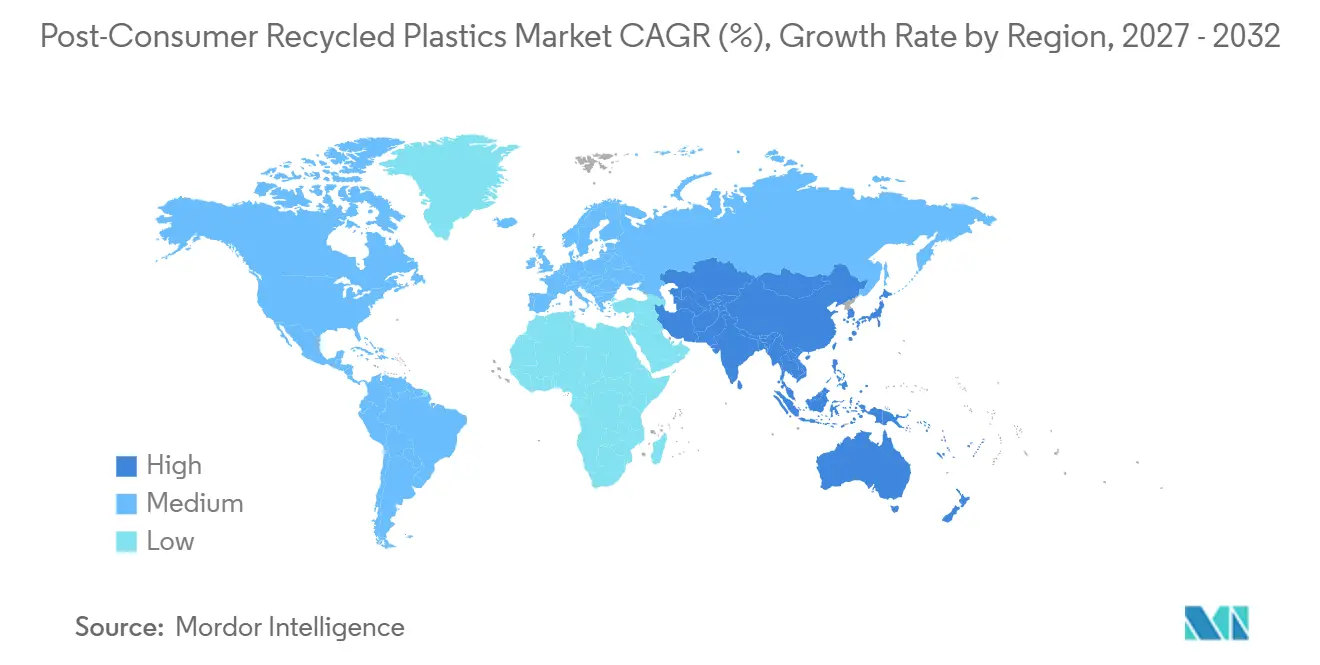
Markt für Post-Consumer-Recyclingkunststoffe im asiatisch-pazifischen Raum
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,26 % am Markt für Post-Consumer-Recyclingkunststoffe und wird voraussichtlich bis 2032 eine CAGR von 11,14 % verzeichnen. China baut seine mechanischen und chemischen Recyclingkapazitäten aus. Indien formalisiert Anforderungen zur erweiterten Herstellerverantwortung für recyceltes PET in lebensmittelgerechten Hartverpackungen. Japan und Südkorea tragen ausgereifte Industriesysteme zur Versorgungsbasis der Region bei. Die OECD erwartet, dass Japans Recyclingquote von 14 % im Jahr 2022 auf 26 % im Jahr 2050 steigt und Südkoreas Quote im gleichen Zeitraum von 10 % auf 22 % ansteigt.
Markt für Post-Consumer-Recyclingkunststoffe in China und Indien
Chinas Versorgungsumfang gibt der Region eine starke Position im Markt für Post-Consumer-Recyclingkunststoffe. Das Überangebot an Neukunststoff-PET in China ist jedoch ein kurzfristiger Druck auf den Kauf von recyceltem PET, was zeigt, dass große Kapazitäten die Exposition gegenüber Rohstoffökonomie nicht eliminieren. Indiens Genehmigung von lebensmittelgerechtem rPET unterstützt neue Nachfrage aus Getränke- und Molkereiproduktanwendungen. Japans und Südkoreas etablierte Systeme bieten nützliche Grundlagen für hochwertigere Recyclingoutputs. Das regionale Wachstum hängt davon ab, eine ausreichende Abfallsammlung aufrechtzuerhalten, wenn neue Verarbeitungskapazitäten in Betrieb gehen, und davon, ob Konverter Recyclingmaterial aufnehmen können, wenn die Neukunststoffpreise niedrig sind.
Markt für Post-Consumer-Recyclingkunststoffe in Nord- und Südamerika sowie EMEA
Nordamerika und Europa bleiben zentral für regulierungsgetriebene Nachfrage. Die EU-PPWR begann im August 2026 zu gelten, und ihre Anforderungen an Recyclinganteile werden 2030 in Kraft treten. Europa sieht sich höheren Energiekosten, kostengünstigeren Importen und reduzierter Recyclingkapazität gegenüber. Südamerika entwickelt definiertere EPR-Gesetzgebung, obwohl unklare Importregeln weiterhin Recyclingunternehmen und Importeure beeinflussen. Brasilien zeigt eine wachsende Abhängigkeit von importierten PET-Flocken zur Erfüllung nachgelagerter Anforderungen. Der Nahe Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, angeführt von Saudi-Arabien und Südafrika. Ihre Rolle könnte sich ausweiten, wenn Länder des Golfkooperationsrats Kreislaufwirtschaftsprogramme im Zusammenhang mit den Vision-2030-Zielen umsetzen.
Wettbewerbslandschaft
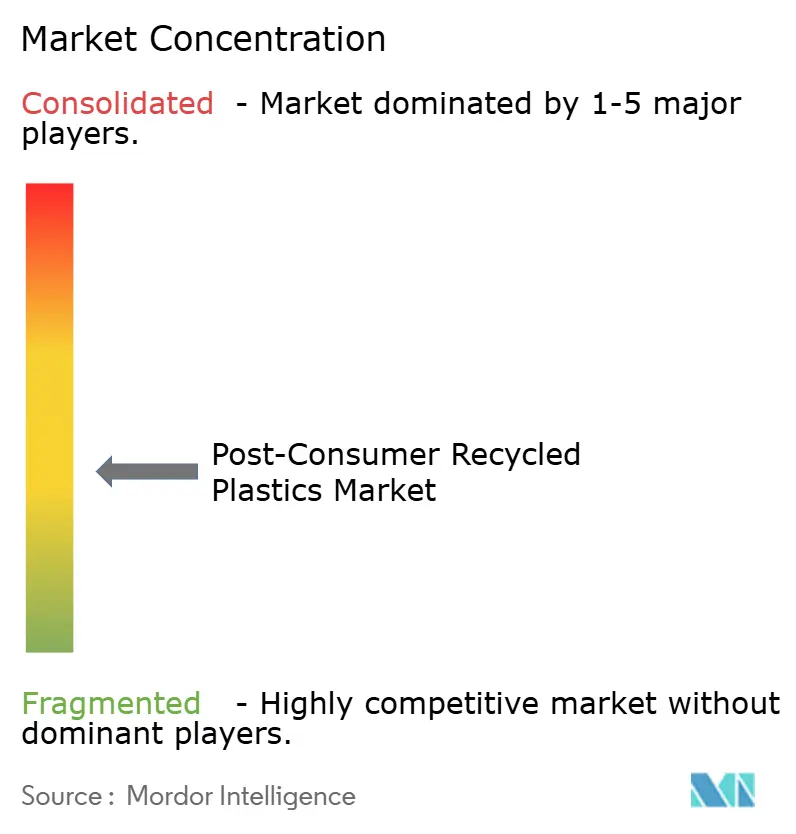
Der Markt für Post-Consumer-Recyclingkunststoffe ist mäßig fragmentiert. Veolia, SUEZ und REMONDIS SE konkurrieren mit spezialisierten Recyclingunternehmen wie Indorama Ventures, Plastipak Holdings und MBA Polymers. Die größten Betreiber streben die Kontrolle über Sammlung, Sortierung, Wäsche, Pelletierung und Compoundierung an. Vertikale Integration kann die Exposition gegenüber Spotpreiskäufen verringern und mehr Wert entlang der Materialkette erhalten. Sie kann Betreibern auch helfen, die Anforderungen der Käufer an rückverfolgbare, konsistente Recyclate zu erfüllen. Indorama Ventures betreibt mehr als 20 Recyclinganlagen in 11 Ländern mit einer zugesagten Kapazität von 1,5 Millionen Tonnen recyceltem PET bis 2030. Das Unternehmen hat zwischen 2018 und 2024 2,7 Milliarden USD an Nachhaltigkeitsfinanzierung aufgenommen.
Chemisches Recycling bietet Unternehmen eine strategische Möglichkeit, gemischten Kunststoffabfall zu adressieren. OMV verwendet ReOil-Technologie, während Carbios und Agilyx Wege entwickeln, die konventionelle mechanische Verarbeitung ergänzen. Compliance-Nachweise werden ebenfalls wichtiger. ISCC PLUS legt Anforderungen an die Rückverfolgbarkeit für zertifizierte Materialflüsse fest, und ISO 22095:2020 bietet einen Rahmen für die Massenbilanz-Rückverfolgbarkeit. Unternehmen mit dokumentierten Zertifizierungs- und Tracking-Systemen können Compliance-Ansprüche besser unterstützen, wo Rechtsgebiete diese Methoden akzeptieren. Diese Fähigkeit kann zertifizierte Betreiber von Recyclingunternehmen unterscheiden, die keine gleichwertige Dokumentation bereitstellen können. Wettbewerbsvorteile hängen zunehmend von Qualitätssicherung, Rückverfolgbarkeit und der Fähigkeit ab, Rohstoffe zu sichern.
Die Konsolidierung nimmt unter mittelgroßen Betreibern zu. MBA Polymers schloss 2025 seine Fusion mit energenta AG ab und schuf damit eine kombinierte Plattform, die Sammlung, Sortierung, Materialrückgewinnung und fortgeschrittenes Compoundieren umfasst. Veolia berichtete im Februar 2026 über seine Betriebs- und Finanzleistung 2025 und spiegelte damit die anhaltende Rolle integrierter Umweltdienstleistungsgruppen in der Wertschöpfungskette wider. Indoramas globales Anlagennetzwerk bietet ein weiteres Beispiel für Skalierung rund um PET-Sammlung und -Aufbereitung. Diese Entwicklungen erhöhen die Kapital- und Betriebsanforderungen für kleinere Recyclingunternehmen, obwohl kleinere Unternehmen durch spezialisierte Sammlung, fortgeschrittene Sortierung oder chemische Recyclingtechnologien weiterhin wettbewerbsfähig sein können.
Marktführer für Post-Consumer-Recyclingkunststoffe
-
Indorama Ventures Public Company Limited
-
Veolia
-
SUEZ
-
Amcor plc
-
Plastipak Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Post-Consumer-Recyclingkunststoffe Unternehmen in diesem Bericht
- Amcor plc
- Biffa
- CarbonLITE Industries LLC
- Clear Path Recycling LLC
- Custom Polymers, Inc.
- Envision Plastics
- Indorama Ventures Public Company Limited
- KW Plastics
- MBA Polymers Inc.
- Plastipak Holdings, Inc.
- REMONDIS SE & Co. KG
- Republic Services, Inc.
- SUEZ
- Veolia
- Waste Connections
- WM Intellectual Property Holdings, L.L.C.
Neueste Industrielle Entwicklungen in Markt für Post-Consumer-Recyclingkunststoffe
- Oktober 2026: Plastipak Holdings investierte 28 Millionen USD in die Eröffnung eines neuen PET-Materialzentrums in Verbania, Italien. Die Investition erweitert die europäische Closed-Loop-PET-Recycling- und Aufbereitungskapazität des Unternehmens im Vorfeld der bevorstehenden Anforderungen an Recyclinganteile der EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR).
- September 2025: Indorama Ventures eröffnete eine neue PET-Recyclinganlage in San Roque, Spanien, unterstützt durch eine Investition von 16,7 Millionen EUR (ca. 18,74 Millionen USD). Die Regionalregierung von Andalusien stellte einen Anreiz von 3,45 Millionen EUR (ca. 3,87 Millionen USD) für Energieeffizienzverbesserungen in der Wasseraufbereitung bereit. Die Anlage in San Roque dient als primärer europäischer Knotenpunkt des Unternehmens für die Produktion von recycelten PET (rPET)-Pellets.
Globaler Berichtsumfang für den Markt für Post-Consumer-Recyclingkunststoffe
Post-Consumer-Recyclingkunststoffe (PCR) sind Materialien, die aus Kunststoffartikeln wie Wasserflaschen, Lebensmittelbehältern und Verpackungen gewonnen werden, die von Verbrauchern genutzt, entsorgt und durch kommunale Recyclingprogramme verarbeitet wurden. Diese Materialien werden aus Haushalten und Gewerbebetrieben gesammelt, nach Harztyp sortiert, zur Entfernung von Verunreinigungen gereinigt und dann zu Rohmaterial aufbereitet, das Hersteller zur Produktion neuer Kunststoffprodukte verwenden.
Der Markt für Post-Consumer-Recyclingkunststoffe ist nach Quelle, Polymertyp, Verarbeitungstyp, Endverbraucherbranche und Geografie segmentiert. Nach Quelle ist der Markt in Flaschen, Nicht-Flaschen-Hartkunststoffe und sonstige Quellen segmentiert. Nach Polymertyp ist der Markt in Polyethylenterephthalat (PET), Polyethylen hoher Dichte (HDPE), Polyethylen niedriger Dichte (LDPE), Polypropylen (PP), Polystyrol (PS), Polyvinylchlorid (PVC), Polyurethan (PUR) und sonstige Polymertypen segmentiert. Nach Verarbeitungstyp ist der Markt in mechanisches Recycling, chemisches Recycling und biologisches Recycling segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Bau und Konstruktion, Automobil, Elektro und Elektronik sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Post-Consumer-Recyclingkunststoffe weltweit in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flaschen |
| Nicht-Flaschen-Hartkunststoffe |
| Sonstige Quellen |
| Polyethylenterephthalat (PET) |
| Polyethylen hoher Dichte (HDPE) |
| Polyethylen niedriger Dichte (LDPE) |
| Polypropylen (PP) |
| Polystyrol (PS) |
| Polyvinylchlorid (PVC) |
| Polyurethan (PUR) |
| Sonstige Polymertypen |
| Mechanisches Recycling |
| Chemisches Recycling |
| Biologisches Recycling |
| Verpackung |
| Bau und Konstruktion |
| Automobil |
| Elektro und Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Flaschen | |
| Nicht-Flaschen-Hartkunststoffe | ||
| Sonstige Quellen | ||
| Nach Polymertyp | Polyethylenterephthalat (PET) | |
| Polyethylen hoher Dichte (HDPE) | ||
| Polyethylen niedriger Dichte (LDPE) | ||
| Polypropylen (PP) | ||
| Polystyrol (PS) | ||
| Polyvinylchlorid (PVC) | ||
| Polyurethan (PUR) | ||
| Sonstige Polymertypen | ||
| Nach Verarbeitungstyp | Mechanisches Recycling | |
| Chemisches Recycling | ||
| Biologisches Recycling | ||
| Nach Endverbraucherbranche | Verpackung | |
| Bau und Konstruktion | ||
| Automobil | ||
| Elektro und Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Post-Consumer-Recyclingkunststoffe?
Die Marktgröße für Post-Consumer-Recyclingkunststoffe wurde im Jahr 2026 auf 16,98 Milliarden USD geschätzt und wird voraussichtlich von 18,54 Milliarden USD im Jahr 2027 auf 29,22 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,53 % während des Prognosezeitraums (2027–2032).
Welches Polymer hat die stärksten Wachstumsaussichten?
Polystyrol wird voraussichtlich bis 2032 mit einer CAGR von 10,56 % wachsen, da chemisches Recycling neue Wege zu lebensmittelgerechtem Material schafft.
Warum bleibt mechanisches Recycling wichtig?
Mechanisches Recycling hielt 2026 einen Anteil von 70,67 %, da es über eine etablierte Ausrüstungsbasis und geringere Kapitalanforderungen als chemische Verarbeitung verfügt.
Welche Region hat die stärksten Aussichten?
Asien-Pazifik hielt 2026 einen Anteil von 40,26 % und wird voraussichtlich bis 2032 mit einer CAGR von 11,14 % wachsen.