
Marktgröße und Marktanteil für Polyurethan-Recyclingkatalysatoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 28.72 Millionen US-Dollar |
| Marktgröße (2032) | 39.79 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.74 % |
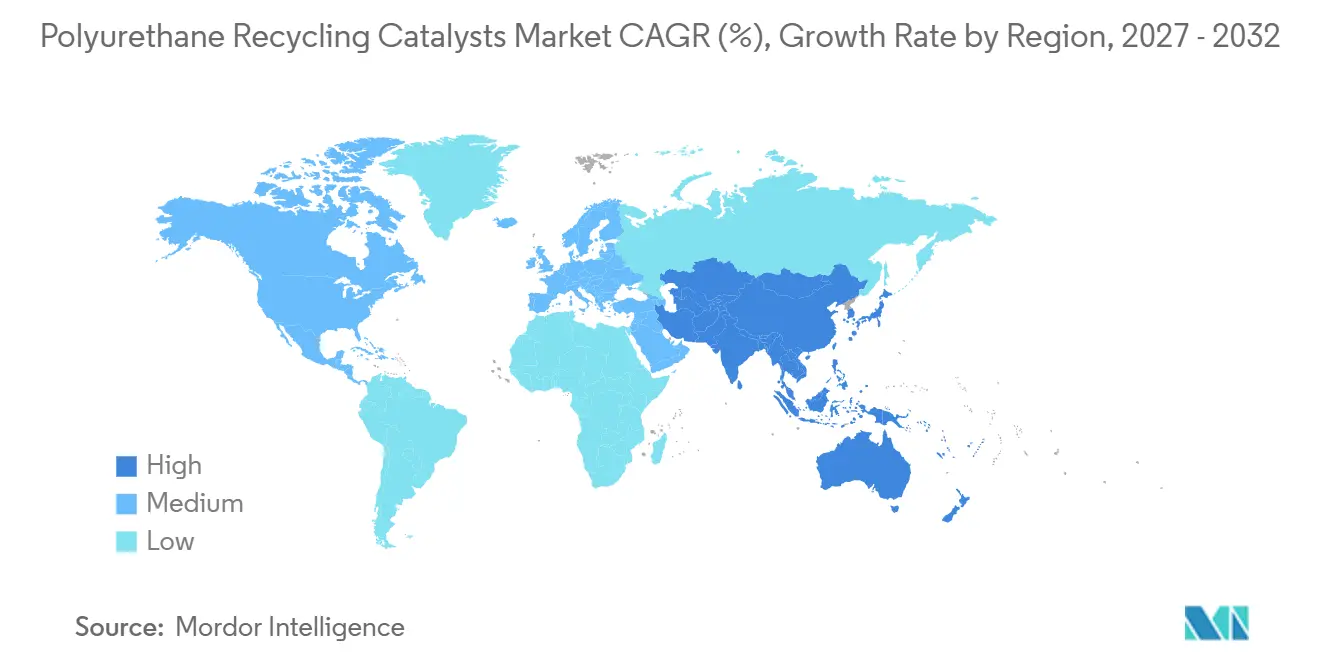
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
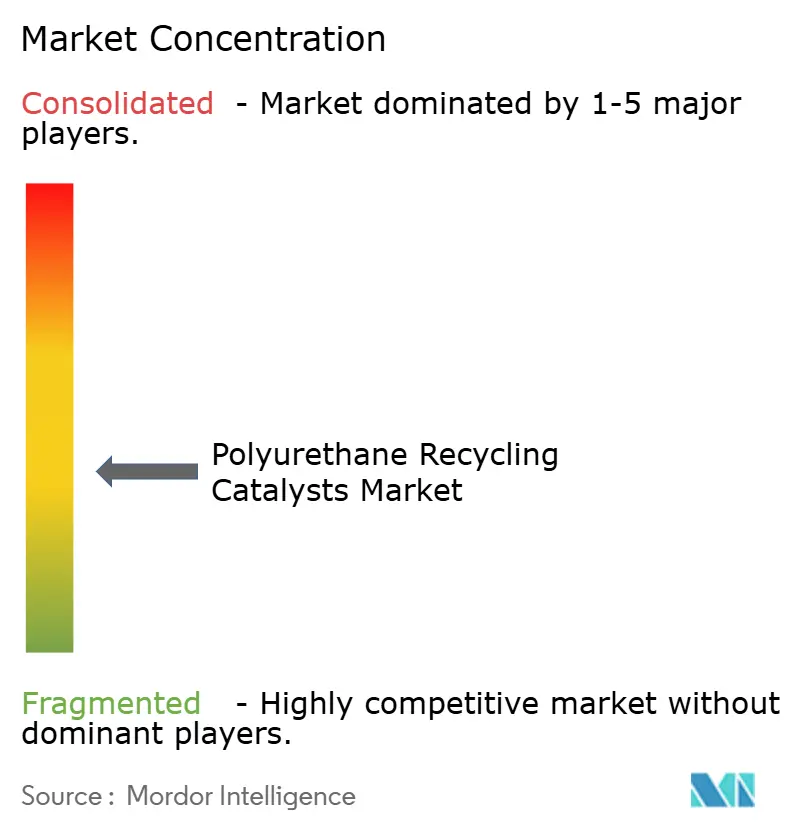
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polyurethan-Recyclingkatalysatoren von Mordor Intelligence
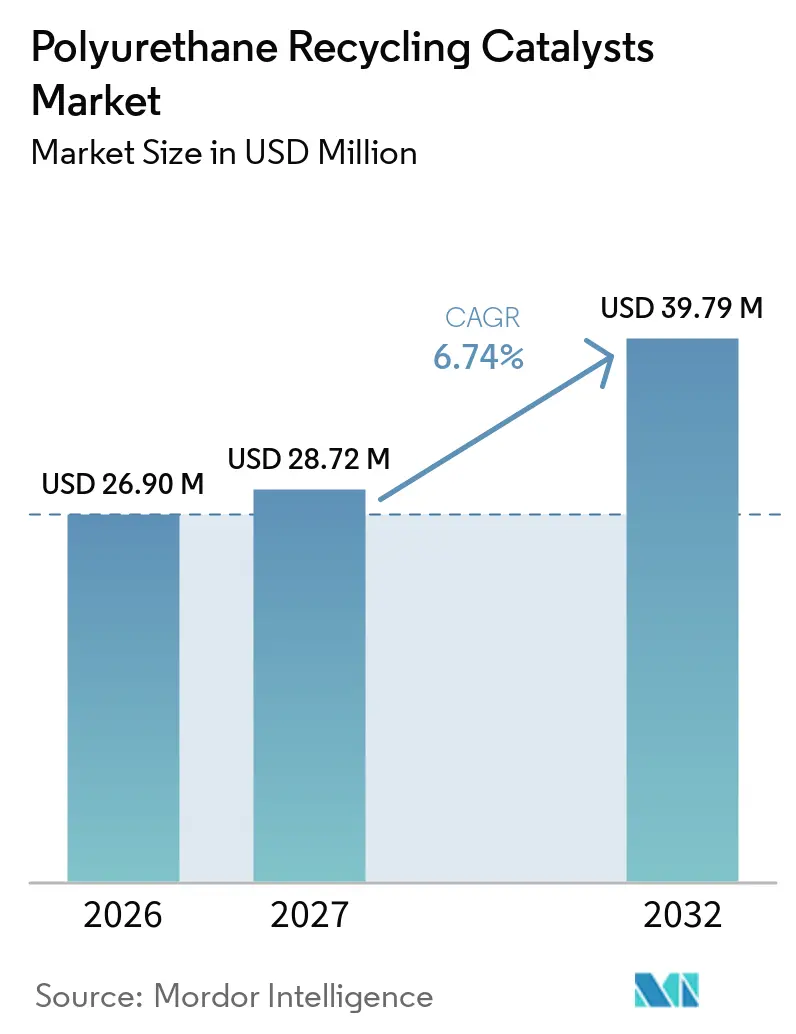
Die Marktgröße für Polyurethan-Recyclingkatalysatoren wurde 2026 auf 26,90 Millionen USD geschätzt und soll von 28,72 Millionen USD im Jahr 2027 auf 39,79 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,74 % während des Prognosezeitraums (2027–2032). Regulatorische Anforderungen verlagern das Polyurethan-Recycling von einer freiwilligen Tätigkeit hin zu einer dokumentierten Lieferkettenkonformität, insbesondere in Europa. Die Verordnung über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft, während der EU-Politikrahmen für Altfahrzeuge den Fokus auf Recyclingmaterialien in Fahrzeugen gestärkt hat. Diese Veränderung veranlasst Schaumstoffhersteller, Automobilzulieferer und Recyclingunternehmen, Katalysatorsysteme zu bewerten, bevor detaillierte Compliance-Anforderungen in Kraft treten. Der Markt für Polyurethan-Recyclingkatalysatoren wird auch durch die Fähigkeit geprägt, zurückgewonnene Polyole herzustellen, die Formulierungsanforderungen erfüllen, anstatt lediglich eine Materialrückgewinnung zu erzielen. Anbieter, die Katalysatorkompetenz mit Polyol-Abnahme und Formulierungsunterstützung kombinieren, können das Qualifizierungsrisiko für Kunden reduzieren. Im Asien-Pazifik-Raum unterstützen erweiterte chemische Recyclingkapazitäten und neue Ansätze zur Verarbeitung von Mischabfällen die Nachfrage, während hoher Energieverbrauch, Rohstoffkontamination und langwierige Qualifizierungszyklen wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Katalysatortyp hielten aminbasierte Katalysatoren 2026 einen Marktanteil von 29,67 % am Markt für Polyurethan-Recyclingkatalysatoren, während enzymbasierte Katalysatoren bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Recyclingverfahren hielt die Glykolyse 2026 einen Marktanteil von 31,53 % am Markt für Polyurethan-Recyclingkatalysatoren, während die Aminolyse bis 2032 voraussichtlich mit einer CAGR von 7,67 % wachsen wird.
- Nach Anwendung hielt flexibler Polyurethanschaum 2026 einen Marktanteil von 50,32 % am Markt für Polyurethan-Recyclingkatalysatoren, während thermoplastisches Polyurethan bis 2032 voraussichtlich mit einer CAGR von 8,11 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 40,25 % am Markt für Polyurethan-Recyclingkatalysatoren, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Polyurethan-Recyclingkatalysatoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für Recyclinginhalt und Rückgewinnung von Polyurethan am Ende der Lebensdauer | +1.8% | Global; EU als primärer regulatorischer Standardsetzer mit aktivem Übertragungseffekt auf Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochwertigen recycelten Polyolen und chemischen Einsatzstoffen | +1.5% | Global; am ausgeprägtesten in Nordamerika und Europa, wo Schaumstoffformuliererspezifikationen etabliert sind | Mittelfristig (2–4 Jahre) |
| Geschlossene Kreislaufprogramme für Automobilsitze | +1.2% | Nordamerika, Europa und Ostasien (OEM-Fertigungszentren) | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung der katalysatorgestützten Depolymerisation | +0.9% | Global; Vorteile für frühe Marktteilnehmer in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Katalytische Niedertemperaturverfahren und Katalysatorrückgewinnung | +0.7% | Global; kostensensible Skalierung konzentriert in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für Recyclinginhalt und Rückgewinnung von Polyurethan am Ende der Lebensdauer
Die Verordnung über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft und erhöhte die Bedeutung von verifiziertem Recyclinginhalt in relevanten Produktsystemen[1]. Der EU-Rahmen für Altfahrzeuge lenkt ebenfalls die Aufmerksamkeit auf den Anteil recycelter Kunststoffe in neuen Fahrzeugen. Automobilsitze und Dämmschäume erzeugen erhebliche rückgewinnbare Polyurethanströme, und chemische Verfahren sind wichtig, wenn schaumstoffgütige Materialien in die Produktion zurückgeführt werden müssen. Die Europäische Kommission leitete im August 2025 eine Konsultation zum Kreislaufwirtschaftsgesetz ein, mit der Initiative zur Stärkung des Marktes für Sekundärmaterialien. Diese politischen Maßnahmen ermutigen Erstausrüster und Schaumstoffformulierer, die Katalysatorqualifizierung früher zu beginnen. Der Markt für Polyurethan-Recyclingkatalysatoren profitiert, wenn frühe Partnerschaften Anbieter für Verträge positionieren, die über die anfänglichen Compliance-Daten hinausgehen.
Nachfrage nach hochwertigen recycelten Polyolen und chemischen Einsatzstoffen
Die Qualität des zurückgewonnenen Polyols bleibt zentral für den wirtschaftlichen Fall des chemischen Recyclings. Glykolyse und Aminolyse können Materialien mit Eigenschaften erzeugen, die für die Neuformulierung besser geeignet sind als die Ausgabe des mechanischen Recyclings. BASF präsentierte auf der SIMAC 2025 kreislauffähige Schuhwerklösungen, darunter thermoplastische Polyurethanqualitäten mit bis zu 100 % Recyclinginhalt. Forscher der Universität Tokio und der Universität Kyushu berichteten im Juli 2026 über einen Katalysator, der Polyurethan in gemischtem Kunststoffabfall selektiv depolymerisierte, während Polyester- und Polyamidketten intakt blieben. Diese Arbeit befasst sich mit der Kontamination, die die Konsistenz der aus Mischabfällen zurückgewonnenen Polyole einschränken kann. Eine 2025 veröffentlichte Studie zeigte auch eine 40-prozentige Substitution von Jungfernpolyol bei nahezu identischem Hydroxylwert und Viskosität. Der Markt für Polyurethan-Recyclingkatalysatoren gewinnt, wenn zurückgewonnene Einsatzstoffe die höheren Recyclinginhaltschwellenwerte erfüllen können, die von Käufern angestrebt werden.
Geschlossene Kreislaufprogramme für Automobilsitze
Dow, JLR und Adient begannen Anfang 2025 mit der Erprobung im Produktionsmaßstab von geschlossenem Kreislauf-Polyurethan-Sitzschaum mit 20 % Re-Polyol aus Dows RENUVA-Technologie[2]. JLR plante, das Material 2026 in Serienfahrzeugen einzuführen, und das Projekt berichtete in seiner Lebenszyklusanalyse eine 50-prozentige Kohlendioxidreduktion pro Sitz. Dow und Gruppo Fiori kündigten im September 2025 ein Verfahren zur Rückgewinnung von Polyurethan aus Altfahrzeugen ohne Demontage an. Das Verfahren zielt auf die 28 kg Polyurethan ab, die in einem typischen Fahrzeug enthalten sind. Automobilspezifikationen schaffen einen höherwertigen Anwendungsfall, da sie kontrollierte aromatische Aminrückstände, Farbe und Hydroxylwerte erfordern. Validierte Automobilsysteme können Anbietern auch helfen, die Leistung für Haushaltsgeräte- und Bauschaum-Anwendungen nachzuweisen.
Kommerzialisierung der katalysatorgestützten Depolymerisation
BASF startete sein ChemCycling-Programm für das Polyurethan-Recycling auf der CHINAPLAS im März 2025 für Schuhwerk-, Automobil- und Kunstlederanwendungen. Das Programm nutzt fortschrittliche Verflüssigungstechnologie für Post-Industrial- und Post-Consumer-Abfälle. Der Hydrolyseansatz von Evonik Industries AG unterstützt Schaumstoffformulierungen mit bis zu 100 % recyceltem Polyol und wurde durch den interzum Award 2025 und den Innovationspreis des Deutschen Designrats 2026 ausgezeichnet. Diese Projekte zeigen, dass Kunden zunehmend mehr als nur Katalysatorlieferung erwarten. Sie benötigen auch Materialabnahme, Formulierungsunterstützung und zuverlässige Prozessdaten. BASFs Patentanmeldung vom Dezember 2025 für die glykolysebasierte Recyclingpolyolproduktion aus Polyisocyanurat-Schaum zeigt, dass etablierte Anbieter auch den Schutz des geistigen Eigentums auf verschiedene Schaumstoffchemien ausweiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie-, Reagenzien- und Reinigungskosten | -1.8% | Global; am stärksten in Regionen ohne subventionierte Industrieenergie, einschließlich Teilen Europas und Nordamerikas | Kurzfristig (≤ 2 Jahre) |
| Kontamination und inkonsistente Rohstoffqualität | -1.4% | Global; am schwerwiegendsten in Asien-Pazifik und Naher Osten und Afrika, wo die Abfallsortierinfrastruktur noch im Aufbau ist | Mittelfristig (2–4 Jahre) |
| Qualität des zurückgewonnenen Polyols und Qualifizierungsrisiko | -1.0% | Nordamerika und Europa, wo die Spezifikationen der Schaumstoffformulierer am strengsten sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie-, Reagenzien- und Reinigungskosten
Die Standard-Glykolyse von Polyurethanschaum erfordert Reaktionstemperaturen von 180–250 °C und überschüssiges Glykolreagenz. Energie- und Reagenzienverbrauch bleiben daher wesentliche Kostenvariablen für den Markt für Polyurethan-Recyclingkatalysatoren. Die Entfernung aromatischer Aminrückstände, Metallspuren und überschüssigen Glykols kann in komplexen Rohstofffällen 30–50 % der gesamten Depolymerisationskosten ausmachen. Eine Bewertung in Nature Communications aus dem Jahr 2025 schätzte die gesamten Prozesskosten auf 0,59 USD pro kg. Eine Studie in ACS Sustainable Chemistry & Engineering aus dem Jahr 2026 berichtete von einer 85-prozentigen Polyolrückgewinnung innerhalb von 1 Stunde bei 100 °C unter Verwendung einer Niedertemperatur-Hydroalkoholyse-Depolymerisation. Anwendungen mit höherem Volumen und geringerer Marge könnten diese Verfahren langsamer übernehmen, bis Energiekosten und Katalysatorrückgewinnung kommerzielle Anforderungen erfüllen.
Kontamination und inkonsistente Rohstoffqualität
Post-Consumer-Polyurethanabfall enthält häufig Klebstoffe, Flammschutzmittel, faserige Deckschichten und verschiedene Schaumstoffqualitäten. Diese Materialien können Katalysatoren vergiften oder Schwankungen in der Qualität des zurückgewonnenen Polyols verursachen. Sortierung und Vorbehandlung erhöhen die Kosten und begrenzen die zugängliche Rohstoffbasis für das chemische Recycling. Eine Studie im Journal of Materials Chemistry A aus dem Jahr 2025 ergab, dass eine kontrollierte Aminolyse Polyurethanschichten von Textilsubstraten trennen und Oligomere für wässrige Polyurethanemulsionen mit 50-prozentiger Jungfernpolyolsubstitution zurückgewinnen konnte. Diese Vorbehandlung fügt eine Komplexität hinzu, die viele Sammelsysteme noch nicht unterstützen. In Regionen mit variabler Sammelqualität können selektive Katalysatorsysteme für gemischte Polymerabfälle einen Minderungspfad bieten, aber ihre kommerzielle Einführung wird Zeit in Anspruch nehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Katalysatortyp: Aminbasierte Katalysatoren führen beim Umsatz, während enzymbasierte Katalysatoren das Wachstum vorantreiben
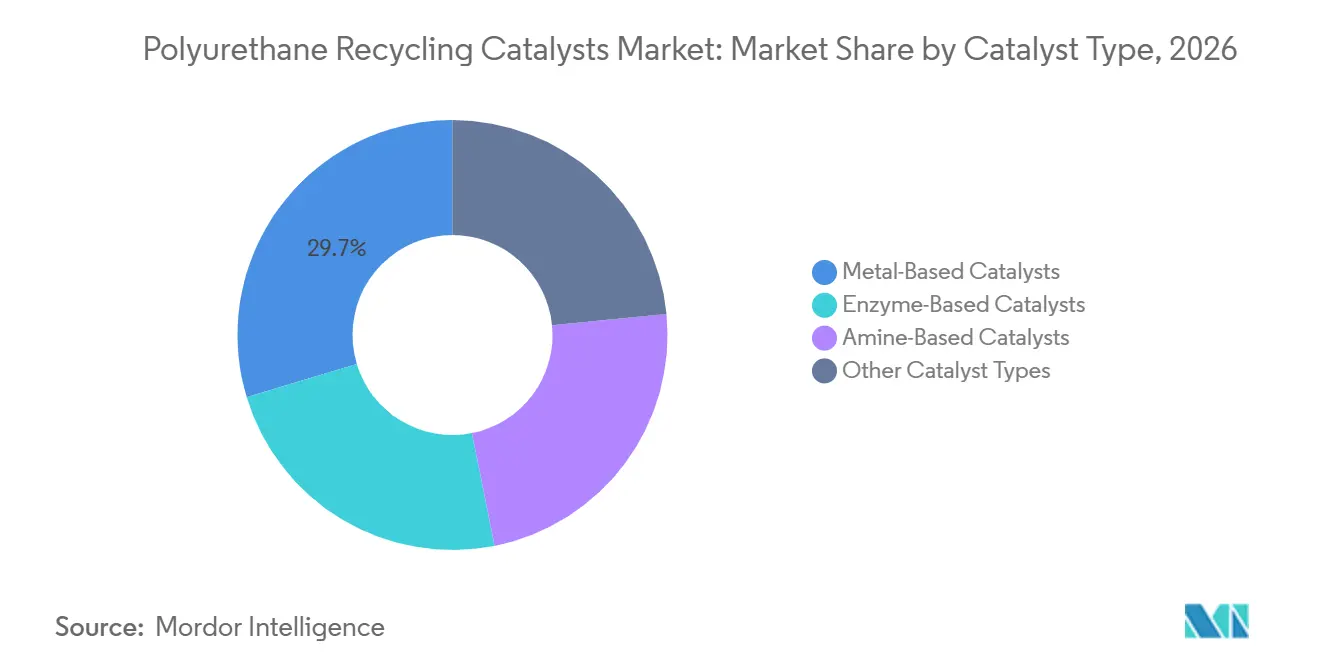
Aminbasierte Katalysatoren hielten 2026 einen Marktanteil von 29,67 % am Markt für Polyurethan-Recyclingkatalysatoren. Ihre Position spiegelt den etablierten Einsatz in der Glykolyse wider, wo tertiäre Amine die Urethan-Bindungsspaltung beschleunigen und mit konventionellen Reaktorsystemen funktionieren. Metallbasierte Katalysatoren umfassen Zinkacetat-, Kaliumhydroxid- und Wismut-Systeme. Bedenken hinsichtlich Metallrückständen in zurückgewonnenen Polyolen veranlassen Entwickler, metallionenfreie Alternativen in Betracht zu ziehen.
Enzymbasierte Katalysatoren werden voraussichtlich bis 2032 mit einer CAGR von 8,13 % wachsen, was dieser Gruppe die stärkste Wachstumsrate in der Katalysatortypanalyse verleiht. Ein ACS Catalysis-Artikel vom Juni 2025 berichtete, dass die Urethanase-Variante P367A/L381A eine 2,8-fache hydrolytische Aktivität des Wildtyps aufwies und 10,9-mal mehr Monomere aus kommerziellem Toluoldiisocyanat (TDI)-basiertem Polyurethanschaum produzierte. Eine Science-Publikation aus dem Jahr 2025 beschrieb AbPURase, identifiziert durch das GRASE-Framework, als ermöglichend für eine nahezu vollständige Depolymerisation von kommerziellem Polyurethan im kg-Maßstab innerhalb von 8 Stunden. Es wurde eine Aktivität berichtet, die 2 Größenordnungen höher ist als die bisher bekannter Urethanase unter Glykolysebedingungen. Enzymatische Systeme können aromatisch-aminfreie Monomerströme liefern, was den Reinigungsbedarf für Automobil- und Medizinschaumanwendungen reduzieren kann.


Nach Recyclingverfahren: Glykolyse führt, während Aminolyse expandiert
Die Glykolyse machte 2026 31,53 % der Marktgröße für Polyurethan-Recyclingkatalysatoren aus. Sie verfügt über eine etablierte industrielle Basis, breite Substrattoleranz und angesammeltes Prozesswissen. Eine wichtige Entwicklung ist der Ersatz von Alkalimetallhydroxid-Katalysatoren, die Metallionen hinterlassen können, die zur Gelbildung im zurückgewonnenen Polyol führen. Metallionenfreie Amin- und ionische Flüssigkeitssysteme können dieses Problem beheben. Die Studie der Royal Society of Chemistry (RSC) Green Chemistry aus dem Jahr 2025 erzielte eine vollständige Schaumstoffdepolymerisation in 4–5 Stunden unter 100 °C mit einem wiederverwendeten Katalysator-Medium-System.
Die Aminolyse wird voraussichtlich bis 2032 mit einer CAGR von 7,67 % wachsen. Sie kann sowohl Polyol als auch aromatische Amine, einschließlich Toluoldiamin und Methylendiphenyldiamin, in einem Prozessschritt zurückgewinnen. Dieser Doppelstrom-Output kann die Wirtschaftlichkeit verbessern, wenn Aminpreise die Rückgewinnung unterstützen. Die Arbeit im Journal of Materials Chemistry A aus dem Jahr 2025 zeigte eine kontrollierte Aminolyse über mehrschichtige Polyurethanverbundwerkstoffe, einschließlich Schaum, Elastanmischungen und beschichteten Textilien. Die resultierenden Oligomere wurden in wässrigen Polyurethanemulsionen bei 50-prozentiger Jungfernpolyolsubstitution verwendet. Unter Anforderungen zur Verifizierung des Recyclinginhalts kann die Rückgewinnung von 2 Ausgabeströmen die zurechenbare Recyclingausbeute stärken.
Nach Anwendung: Flexibler Polyurethanschaum liefert Umsatz, während thermoplastisches Polyurethan schneller wächst
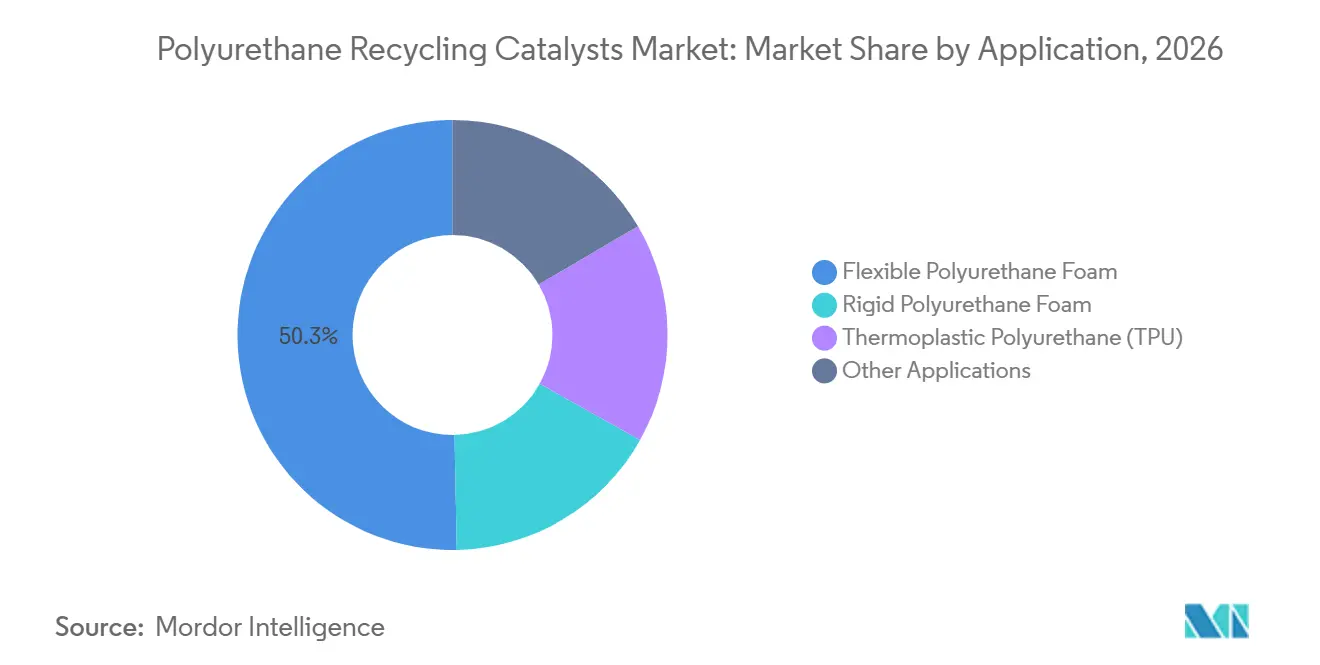
Flexibler Polyurethanschaum hielt 2026 einen Marktanteil von 50,32 % am Markt für Polyurethan-Recyclingkatalysatoren. Diese Anwendung profitiert von großen Post-Consumer-Strömen aus Matratzen, Möbeln und Automobilsitzen. Für mehrere dieser Schaumstoffquellen existieren bereits Sammelprogramme. Dow, JLR und Adient testeten Anfang 2025 geschlossenen Kreislauf-Sitzschaum mit 20 % Re-Polyol im Produktionsmaßstab. Hartpolyurethanschaum erfordert angepasste Ansätze aufgrund höherer Isocyanatindizes und Polyisocyanurat-Hartsegmente.
Thermoplastisches Polyurethan wird voraussichtlich bis 2032 mit einer CAGR von 8,11 % wachsen. Wiederholte mechanische Verarbeitung kann das Molekulargewicht um bis zu 80 % senken, was einen Bedarf an katalysatorgestützter Aufwertung von Recyclingmaterial schafft. BASF führte Elastollan RC mit bis zu 100 % Recyclinginhalt auf der SIMAC 2025 ein. Das Pilotprojekt von Covestro AG in Leverkusen unterstützt das chemische Recycling von Vulkollan-Elastomeren und zielt auf kreislauffähige Lösungen für thermoplastisches Polyurethan ab. Monomaterial-Produktdesigns für Schuhwerk, Elektrofahrzeuginterieur und tragbare Produkte erhöhen die Bedeutung der Rohstoffreinheit.
Geografische Analyse
Asien-Pazifik hielt 2026 einen Marktanteil von 40,25 % am Markt für Polyurethan-Recyclingkatalysatoren und wird voraussichtlich bis 2032 mit einer CAGR von 7,83 % wachsen. China kombiniert eine bedeutende Polyurethanproduktionsbasis mit großen Mengen an Post-Consumer-Polyurethanabfall. Chinas Anforderungen an den Recyclinginhalt und erweiterte Programme zur erweiterten Herstellerverantwortung für schaumstoffhaltige Güter unterstützen die Nachfrage nach Depolymerisationskapazität. Japan entwickelt Katalysatoransätze für eine selektivere Verarbeitung von Mischabfällen. Im Juli 2026 berichteten die Universität Tokio und die Universität Kyushu über einen Katalysator, der Polyurethan verarbeitete und dabei Polyester- und Polyamidketten erhielt.
Europa und Nordamerika fungieren als regulatorische und kommerzielle Anker für den Markt für Polyurethan-Recyclingkatalysatoren. Europäische Anforderungen umfassen die Verordnung über Verpackungen und Verpackungsabfälle, die Altfahrzeugpolitik und die Arbeit am Kreislaufwirtschaftsgesetz. Deutschland bleibt wichtig für die Technologieentwicklung, wo BASF seine Lupragen-Aminkatalysatorreihe in Ludwigshafen produziert und im Dezember 2025 Lupragen N 208 einführte. Die Anlagen von Covestro AG in Leverkusen und Krefeld unterstützen die Elastomer- und Hartschaumstoffentwicklung. Die kreislauffähige Polyurethanplattform von Evonik Industries AG stärkt ebenfalls die europäischen Aktivitäten. Diese Maßnahmen verbinden regulatorische Anforderungen mit Anbietern, die Material-, Prozess- und Formulierungsunterstützung bieten können.
Südamerika sowie der Nahe Osten und Afrika repräsentieren kleinere Anteile mit unterschiedlichen kurzfristigen Bedingungen. Brasilien und Argentinien können von Automobillieferketten profitieren, die auf Kreislaufinhaltsanforderungen globaler Erstausrüster reagieren. Repsols Investitionen in das chemische Recycling könnten regionale Relevanz gewinnen, wenn die Kapazität ausgebaut wird. Der Nahe Osten und Afrika verfügen über eine begrenzte Post-Consumer-Polyurethan-Sammelinfrastruktur. Saudi-Arabiens Programme zur industriellen Diversifizierung und Südafrikas Fertigungsbasis bleiben fokussierte Nachfragezentren. Die Rolle der Region bei der Produktion von Jungfern-Methylendiphenyldiisocyanat und Polyolvorläufern bietet einen Anreiz, inländische Rückgewinnungskapazitäten zu entwickeln, wenn sich die Qualität des zurückgewonnenen Polyols verbessert.

Wettbewerbslandschaft
Der Markt für Polyurethan-Recyclingkatalysatoren ist mäßig konzentriert, wobei die fünf führenden Unternehmen BASF, Evonik Industries AG, Covestro AG, Huntsman International LLC und RAMPF Holding GmbH & Co. KG umfassen. Anbieter streben danach, Katalysatortechnologie, Depolymerisations-Schutzrechte, Recyclingpolyolversorgung und Formulierungsunterstützung zu kontrollieren. BASF kombiniert sein ChemCycling-Programm mit seiner Lupragen-Produktlinie und der Entwicklung von Recyclingpolyolprozessen. Dieser Ansatz kann einen Formulierer von einem einzigen Anbieter über mehrere Stufen der Recyclingkette abhängig machen.
BASF führte im Dezember 2025 Lupragen N 208 als reaktives Aminkatalysator mit niedrigem Gehalt an flüchtigen organischen Verbindungen ein, der während des Schäumens in das Polyurethannetzwerk integriert wird. Covestro AG nutzt mehrere Verfahren, darunter Vulkollan-Chemolyse, intelligente Pyrolyse und enzymatisches Recycling. Covestro AG und Fraunhofer UMSICHT vereinbarten im März 2026 den Bau einer intelligenten Pyrolyse-Pilotanlage für Hartpolyurethan- und Polyisocyanurat-Schaum. Der Hydrolyseweg von Evonik Industries AG unterstützt Formulierungen mit bis zu 100 % recyceltem Polyol. Eine breite Technologieabdeckung ist wichtig, da eine Katalysatorchemie nicht für jedes Schaumstoffsubstrat geeignet ist.
Chancen bestehen bei rückgewinnbaren Katalysatoren für Durchflussreaktoren, industriellen Enzympräparaten und Systemen, die für kontaminierten Abfall validiert sind. Purtiso BV, RAMPF Holding GmbH & Co. KG und H&S Anlagentechnik GmbH bieten Anlagen- und Katalysatorpakete an, die das Implementierungsrisiko für neuere Recyclingunternehmen reduzieren können. Umicores Plattform für Edelmetallkatalysatoren lenkt zusätzliche Aufmerksamkeit auf die Wirtschaftlichkeit der Katalysatorrückgewinnung. Die Branche der Polyurethan-Recyclingkatalysatoren könnte einen stärkeren Wettbewerb durch biokatalytische Systeme erleben, wenn die für AbPURase gezeigte Leistung in den industriellen Betrieb übertragen wird. Diese Systeme könnten etablierte Aminkatalysatoren in flexiblen Schaum- und thermoplastischen Polyurethan-Anwendungen innerhalb des Prognosezeitraums herausfordern. Der Markt für Polyurethan-Recyclingkatalysatoren erfordert auch Lösungen, die weiterhin mit klebstoffbeladenem Bauschaum und flammschutzmittelbehandeltem Automobilschaum funktionieren. Ein rückgewinnbarer Katalysator kann die Wirtschaftlichkeit verbessern, wenn er ohne Beeinträchtigung der Ausgabequalität wiederverwendet werden kann. Anlagenlieferanten können frühe Projekte unterstützen, indem sie Trennungs-, Reaktions- und Rückgewinnungsanforderungen in ein Prozesspaket integrieren. Diese Fähigkeiten sind wichtig, da kommerzielle Recyclingunternehmen sowohl die Rohstoffvariabilität als auch die Katalysatorleistung managen müssen.
Marktführer für Polyurethan-Recyclingkatalysatoren
-
BASF
-
Evonik Industries AG
-
Covestro AG
-
Huntsman International LLC
-
RAMPF Holding GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Covestro AG und Fraunhofer UMSICHT unterzeichneten eine Vereinbarung für eine intelligente Pyrolyse-Pilotanlage mit einer Kapazität von 2.000 Tonnen pro Jahr zur Wiederverwertung von Hartpolyurethanschaumabfall zu hochreinem Anilin. Das Projekt unterstützt den Markt durch die Weiterentwicklung katalysatorgestützter chemischer Recyclingtechnologien zur Rückgewinnung von Rohstoffen aus PU-Dämmabfällen.
- September 2025: Dow und Gruppo Fiori entwickelten gemeinsam ein Verfahren zur Rückgewinnung von Polyurethanabfall aus Altfahrzeugen ohne Demontage, das einen für die chemische Depolymerisation geeigneten Strom erzeugt. Das Verfahren verbessert den Zugang zu PU-Rohstoffen und unterstützt den Markt für Polyurethan-Recyclingkatalysatoren durch effizienteres chemisches Recycling von Polyurethanabfall aus Automobilen.


Globaler Berichtsumfang für den Markt für Polyurethan-Recyclingkatalysatoren
Polyurethan-Recyclingkatalysatoren sind chemische oder biologische Katalysatoren, die den Abbau und die Rückgewinnung von Polyurethanmaterialien in wiederverwendbare chemische Komponenten erleichtern. Sie helfen, die Reaktionseffizienz zu verbessern und ermöglichen die Rückgewinnung von Materialien aus Polyurethanabfall zur Verwendung in neuen Produkten.
Der Markt für Polyurethan-Recyclingkatalysatoren ist nach Katalysatortyp, Recyclingverfahren, Anwendung und Geografie segmentiert. Nach Katalysatortyp ist der Markt in metallbasierte Katalysatoren, aminbasierte Katalysatoren, enzymbasierte Katalysatoren und sonstige Katalysatortypen segmentiert. Nach Recyclingverfahren ist der Markt in Glykolyse, Hydrolyse, Aminolyse und sonstige Recyclingverfahren segmentiert. Nach Anwendung ist der Markt in flexiblen Polyurethanschaum, Hartpolyurethanschaum, thermoplastisches Polyurethan (TPU) und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polyurethan-Recyclingkatalysatoren in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Metallbasierte Katalysatoren |
| Aminbasierte Katalysatoren |
| Enzymbasierte Katalysatoren |
| Sonstige Katalysatortypen |
| Glykolyse |
| Hydrolyse |
| Aminolyse |
| Sonstige Recyclingverfahren |
| Flexibler Polyurethanschaum |
| Hartpolyurethanschaum |
| Thermoplastisches Polyurethan (TPU) |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Katalysatortyp | Metallbasierte Katalysatoren | |
| Aminbasierte Katalysatoren | ||
| Enzymbasierte Katalysatoren | ||
| Sonstige Katalysatortypen | ||
| Nach Recyclingverfahren | Glykolyse | |
| Hydrolyse | ||
| Aminolyse | ||
| Sonstige Recyclingverfahren | ||
| Nach Anwendung | Flexibler Polyurethanschaum | |
| Hartpolyurethanschaum | ||
| Thermoplastisches Polyurethan (TPU) | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polyurethan-Recyclingkatalysatoren?
Die Marktgröße für Polyurethan-Recyclingkatalysatoren wurde 2026 auf 26,90 Millionen USD geschätzt und soll von 28,72 Millionen USD im Jahr 2027 auf 39,79 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,74 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Polyurethan-Recyclingkatalysatoren an?
Anforderungen an den Recyclinginhalt, geschlossene Kreislaufprogramme für Automobilsitze und die Nachfrage nach hochwertigen zurückgewonnenen Polyolen unterstützen die Einführung.
Welcher Katalysatortyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Enzymbasierte Katalysatoren werden voraussichtlich bis 2032 mit einer CAGR von 8,13 % wachsen.
Welches Recyclingverfahren hatte 2026 den größten Marktanteil?
Die Glykolyse hielt 2026 einen Anteil von 31,53 % aufgrund ihrer industriellen Skalierung, Substrattoleranz und etablierten Prozessbasis.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
