
Marktgröße und Marktanteil der Photoakustischen Bildgebung für die Industrielle Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
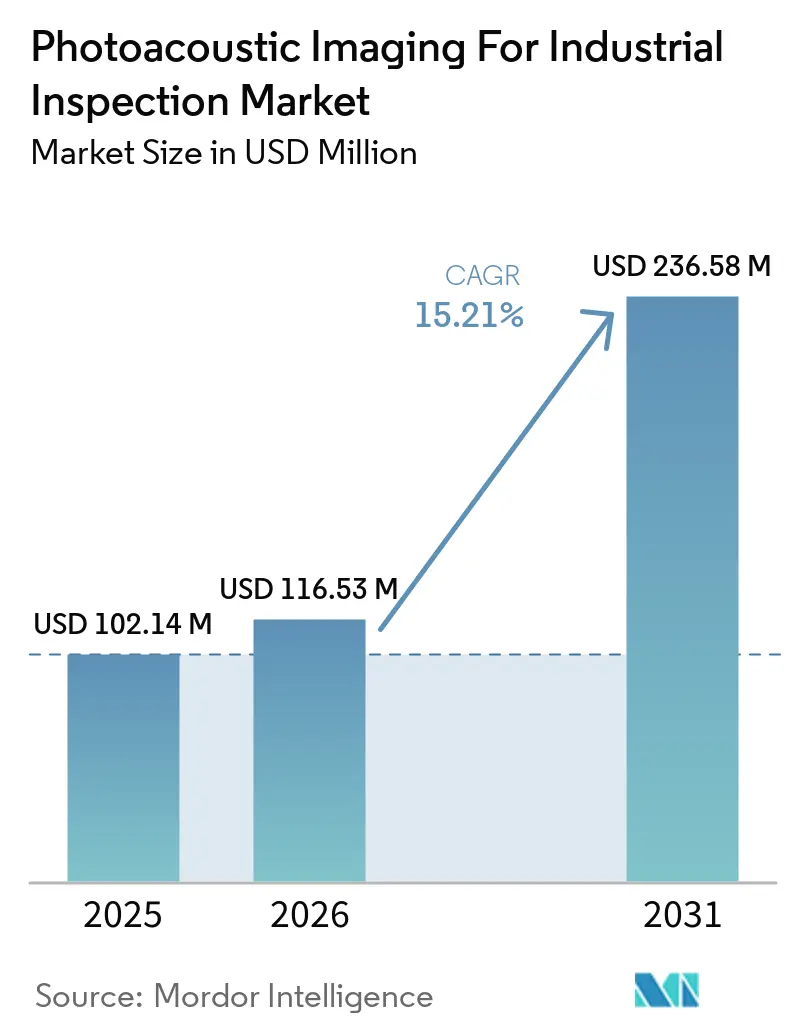
| Marktgröße (2026) | 116.53 Millionen US-Dollar |
| Marktgröße (2031) | 236.58 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 15.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Photoakustischen Bildgebung für die Industrielle Inspektion von Mordor Intelligence
Die Marktgröße der Photoakustischen Bildgebung für die Industrielle Inspektion wurde im Jahr 2025 auf 102,14 Millionen USD geschätzt und soll bis 2031 236,58 Millionen USD erreichen, mit einer CAGR von 15,21 % im Zeitraum 2026–2031. Das Wachstum ist an die Halbleiterfertigung, die Luft- und Raumfahrtwartung sowie die fortschrittliche Energiefertigung geknüpft, wo die Anforderungen an die Qualitätssicherung immer anspruchsvoller werden, da verborgene Defekte erhebliche Produktions-, Zuverlässigkeits- und Sicherheitsrisiken darstellen können. Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion profitiert von einem berührungslosen Inspektionsansatz, der weder ionisierende Strahlung noch flüssige Kopplungsmedien verwendet. Dies macht die Technologie relevant für gebondete Wafer, kohlenstofffaserverstärkte Polymerstrukturen, mehrschichtige Batteriegehäuse und fortschrittliche Halbleiterpakete, die während der Fertigung eine zuverlässige Unterflächenbewertung benötigen. Anbieter verfolgen integrierte Systeme für den sofortigen Einsatz und bieten gleichzeitig Module an, die in bestehende Inspektionsplattformen integriert werden können – eine Wahl, die unterschiedliche Beschaffungsmodelle und Servicefähigkeiten unterstützt. Hohe Kosten für Laser, Detektoren und Kalibrierung bleiben wesentliche Hindernisse, während das Fehlen dedizierter Qualifizierungsstandards die Beschaffung und den breiteren Produktionseinsatz in regulierten Anwendungen verzögern kann.
Wichtigste Erkenntnisse des Berichts
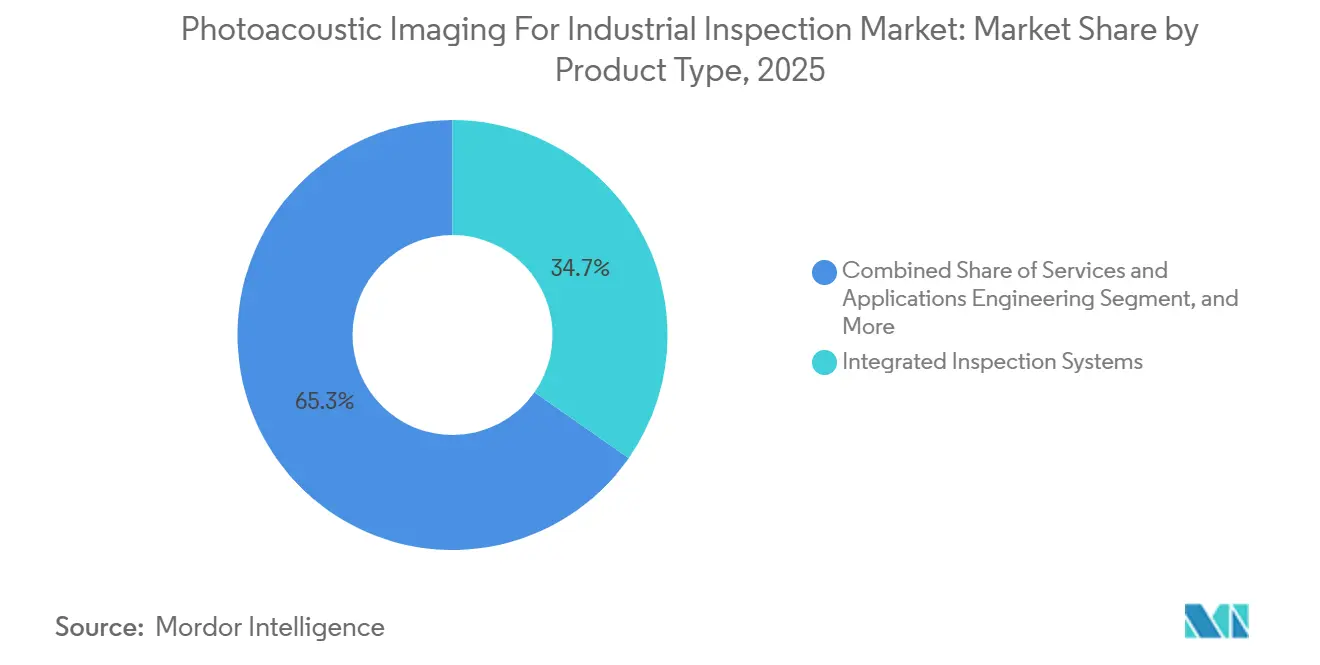
- Nach Produkttyp hielten Integrierte Inspektionssysteme im Jahr 2025 einen Marktanteil von 34,72 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion, während OEM-Module und Subsysteme bis 2031 voraussichtlich mit einer CAGR von 16,87 % wachsen werden.
- Nach Technologie entfiel im Jahr 2025 ein Marktanteil von 38,46 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion auf die Photoakustische Tomographie, während die Photoakustische Spektroskopische Bildgebung bis 2031 voraussichtlich mit einer CAGR von 16,76 % wachsen wird.
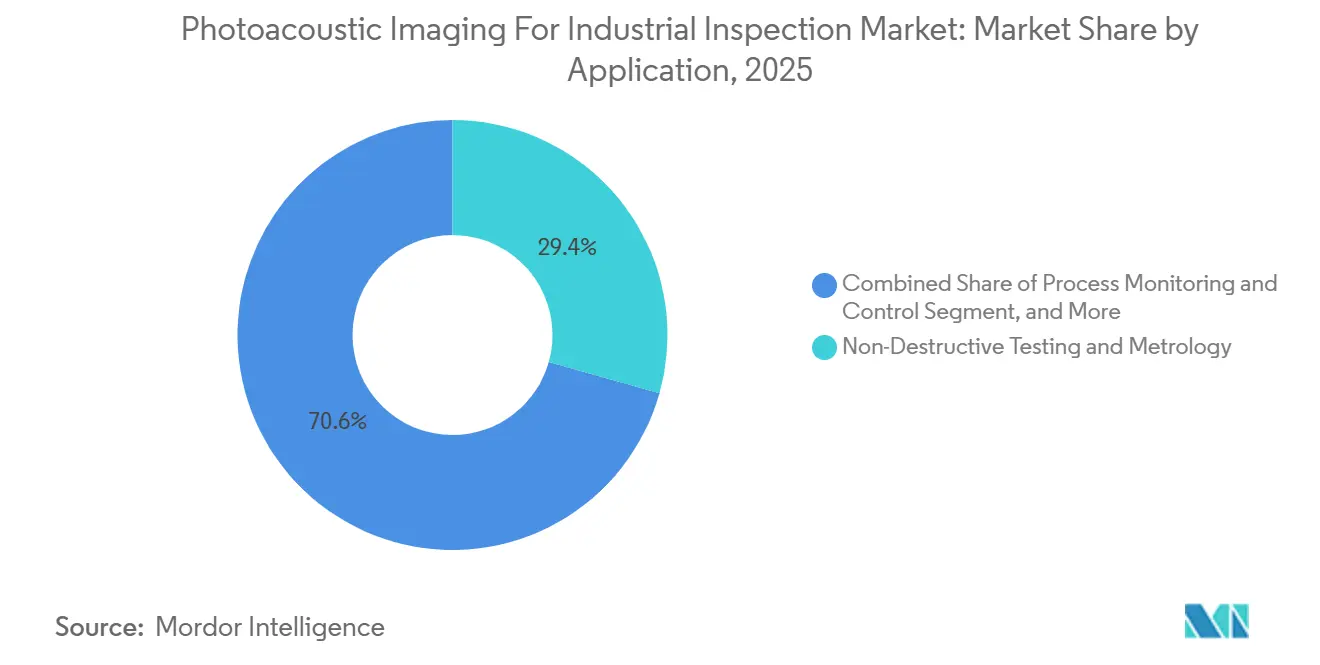
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 29,37 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion auf Zerstörungsfreie Prüfung und Metrologie, während die Inline-Qualitätsinspektion bis 2031 voraussichtlich mit einer CAGR von 16,52 % wachsen wird.
- Nach Endnutzer hielten Halbleiter und Elektronik im Jahr 2025 einen Marktanteil von 23,84 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion, während die Automobilindustrie bis 2031 voraussichtlich mit einer CAGR von 16,43 % wachsen wird.
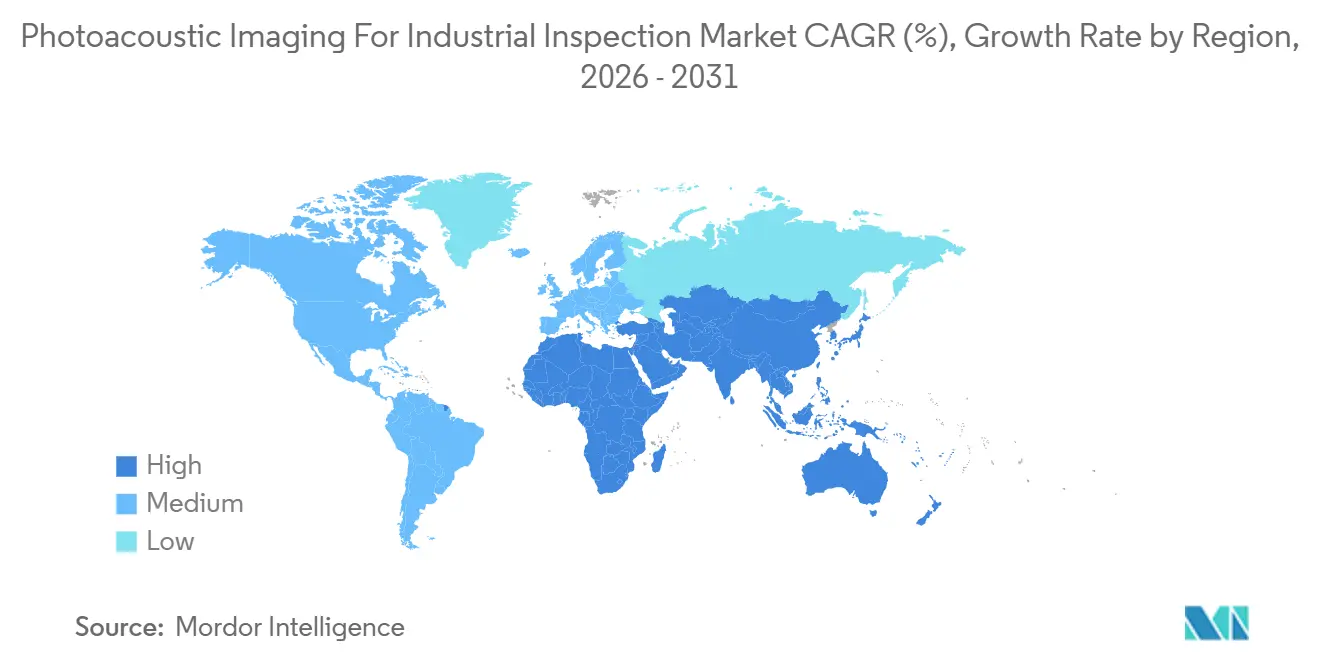
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 36,58 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,69 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Photoakustische Bildgebung für die Industrielle Inspektion
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Berührungslose Inspektion von gebondeten und geschichteten Materialien | +3.2% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Erkennung von Defekten in Halbleitern und fortschrittlichen Gehäusen | +2.8% | Asiatisch-pazifischer Raum als Kern, Südkorea, Taiwan, China und Japan, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Echtzeit-Prozess- und Emissionsüberwachung | +2.5% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nicht-ionisierende Inspektion für hochwertige Komponenten | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von abstimmbaren Lasern, MEMS-Sensoren und maschinellem Lernen | +1.9% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Inline-Inspektion von Verbundwerkstoffen und Batteriematerialien | +1.7% | Europa und asiatisch-pazifische Fertigungszentren für Elektrofahrzeuge | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach berührungsloser Inspektion von gebondeten und geschichteten Materialien gestaltet die Qualitätssicherung neu
Hersteller verwenden zunehmend mehrschichtige Designs in Halbleiterpaketen, gebondeten Wafern, Luft- und Raumfahrtpaneelen und Lithium-Ionen-Zellen. Diese Strukturen erfordern Inspektionsmethoden, die Defekte erkennen können, ohne die fertigen Oberflächen zu beschädigen. Tauchultraschall erfordert flüssige Kopplung, was für Präzisionsoberflächen und versiegelte Batteriemodule ungeeignet sein kann. Die Röntgen-Computertomographie ist ebenfalls mit Strahlen- und Durchsatzbeschränkungen bei dichten Verpackungsanwendungen konfrontiert. Die photoakustische Fernmessmikroskopie scannte Bereiche von 2 mal 2 cm in weniger als 6 Minuten und erzeugte dreidimensionale Defektbilder in Edelstahl- und Siliziumsubstraten. Eine Flip-Chip-Studie aus dem Jahr 2024 zeigte, dass die photoakustische Fernmessung mehrschichtige Strukturen, Elektroden und Siliziumrisse ohne Kontakt oder Flüssigkeit unterscheiden konnte.
Anforderungen an die Defekterkennung in Halbleitern und fortschrittlichen Gehäusen verankern die Nachfrage
Die Chiplet-Integration, dreidimensionales Stapeln, Chip-on-Wafer-Produktion und gebondete MEMS haben den Bedarf an Unterflächendefektinspektion erhöht. Herkömmliche Methoden können eine Demontage erfordern oder Strahlung verwenden, was ihre Eignung für bestimmte Anwendungen einschränkt. Die Tohoku-Universität berichtete im Januar 2026 über ein frequenzautovariables Laser-Ultraschall-System, das eine dreidimensionale Defektvisualisierung in Materialien ermöglichte, auf die Phased-Array-Ultraschall keinen Zugriff hatte.[1]Tohoku-Universität, "Pressemitteilung zu Forschungsergebnissen, Applied Physics Letters," Tohoku-Universität, ohara-lab.jp Die akustisch-auflösende photoakustische Mikroskopie hat defekte und intakte Chipbereiche durch Zeitbereichs-Wellenformanalyse unterschieden. Derselbe Scankopf kann gemischte Fertigungslinien bedienen, indem Laserpulseinstellungen und Signalverarbeitung angepasst werden. Diese Flexibilität unterstützt den Einsatz über MEMS, Leistungselektronik und Verbindungshalbleitersubstrate hinweg.
Echtzeit-Prozess- und Emissionsüberwachung erweitert adressierbare Anwendungen
Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion bedient auch die Prozessüberwachung und industrielle Emissionsmessung. Quantenkaskadenlaser-photoakustische Spektroskopiesensoren können Methan, Distickstoffmonoxid, Kohlenmonoxid, Stickstoffdioxid und Fluorwasserstoff in niedrigen Konzentrationen nachweisen. Diese Fähigkeiten unterstützen die Überwachung flüchtiger Emissionen an den Zaunlinien von Raffinerien und Chemieanlagen. Eine Feldevaluierung aus dem Jahr 2026 validierte ein quantenkaskadenlaser-photoakustisches aerodynamisches Gradientsystem für Ammoniakflussmessungen unter Außenbedingungen. Resonante photoakustische Sensoren für die Analyse gelöster Gase in Transformatoren haben auch einen Nachweis von Acetylen im Teile-pro-Milliarden-Bereich demonstriert, was eine frühere Identifizierung von Lichtbogenfehlern unterstützt. Versorgungsunternehmen können diese Analysatoren nutzen, um eine installierte Basis aufzubauen, die im Laufe der Zeit Kalibrierung und Serviceunterstützung erfordert.
Nicht-ionisierende Inspektionsanforderungen unterstützen die Substitution bei hochwertigen Komponenten
Strahlenschutzanforderungen können den Einsatz der Röntgen-Computertomographie in Hochdurchsatz-Produktionsumgebungen einschränken. Photoakustische Systeme verwenden keine ionisierende Strahlung, wodurch die Notwendigkeit einer Strahlenschutzinfrastruktur entfällt. Dies ist relevant für Hubschrauber-Rotornaben-Bolzen, Windturbinenblatt-Holme und Luft- und Raumfahrtmotor-Fanlaufschaufeln, die eine gründliche Inspektion erfordern. Eine Studie über mehrschichtige Elektronik ergab, dass photoakustische und optische Kohärenzbildgebung interne Merkmale visualisierte, die für optische Mikroskopie oder automatisierte optische Inspektion nicht sichtbar waren. Diese Eigenschaften stärken die Argumente für die Einführung im Markt für Photoakustische Bildgebung für die Industrielle Inspektion, wo Kontakt, Strahlung, lange Inspektionszyklen oder flüssige Kopplung für empfindliche, hochwertige oder komplexe Komponentendesigns ungeeignet sein könnten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte industrielle Standardisierung und Qualifizierungsprotokolle | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Laser, Detektoren und Kalibrierungssysteme | -1.6% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber optischem Zugang, Oberflächenzustand und akustischer Kopplung | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an anwendungsspezifischem Inspektions-Know-how | -0.8% | Global, am stärksten in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte industrielle Standardisierung und Qualifizierungsprotokolle verlangsamen Beschaffungsentscheidungen
Photoakustische Bildgebung ist noch nicht als dedizierte Methode in den wichtigsten ZfP-Personalqualifizierungsrahmen anerkannt. ASNT 9712, ausgerichtet an ISO 9712, deckt Magnetpulver-, Eindring-, Röntgen-, Ultraschall- und Sichtprüfmethoden ab. Es schließt keine photoakustische oder optoakustische Inspektion ein. Die ISO-9712-Aktualisierungen führten ab dem 1. Januar 2026 ein neues Zertifizierungsschema ein, aber die aufgeführten Änderungen etablieren die photoakustische Inspektion nicht als Methode. CSWIP-Luft- und Raumfahrt-, Öl- und Gas- sowie Nuklearanwender können Einsätze daher als ergänzende Methoden behandeln, wenn Verträge zertifiziertes Personal erfordern. Die Beschaffung wird wahrscheinlich auf forschungsnahe und frühe Anwendereinrichtungen konzentriert bleiben, bis anerkannte Protokolle entstehen.
Hohe Kosten für Laser, Detektoren und Kalibrierungssysteme begrenzen die breite industrielle Einführung
Gepulste Nd:YAG-Laser, abstimmbare mittelinfrarote Quantenkaskadenlaser-Arrays und empfindliche Detektionssysteme machen einen erheblichen Anteil der Systemkosten aus. Kleine und mittelgroße Hersteller können bei der Erwägung von Spezialausrüstung auf eine erhebliche Erschwinglichkeitsbarriere stoßen. Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion kann diese Einschränkung reduzieren, wenn Messköpfe als OEM-Module innerhalb umfassenderer Inspektionssysteme verkauft werden. Dieser Ansatz verteilt die Kosten für Laser und Detektor auf mehr Messkanäle. Er erklärt auch, warum Anbieter Modulen und Subsystemen mehr Aufmerksamkeit widmen. Kostengünstigere Ultraschall- und Thermografiekameras werden weiterhin Alternativen bleiben, wo ihre Empfindlichkeit und Auflösung die Inspektionsanforderung erfüllen, insbesondere wenn ein Hersteller nicht die Tiefe, den berührungslosen Betrieb oder die materialspezifischen Messfähigkeiten benötigt, die photoakustische Methoden bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Integrierte Systeme führen, während OEM-Module an Bedeutung gewinnen
Integrierte Inspektionssysteme hielten im Jahr 2025 einen Marktanteil von 34,72 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion. Ihr früher Einsatz in Halbleiter- und Luft- und Raumfahrtumgebungen spiegelt die Käufernachfrage nach schlüsselfertigen Geräten wider. Diese Plattformen kombinieren Laserquellen, akustische Wandler, Signalverarbeitungselektronik und Analysesoftware. Sie können auch anwendungsspezifische Konfigurationen, Kalibrierungsprotokolle und Servicevereinbarungen umfassen. Diese Struktur reduziert den Integrationsaufwand für Käufer in regulierten Umgebungen und senkt das praktische Risiko, eine relativ neue Inspektionsmethode in der Produktion einzusetzen.
OEM-Module und Subsysteme werden bis 2031 voraussichtlich mit einer CAGR von 16,87 % wachsen. Die Marktgröße der Photoakustischen Bildgebung für die Industrielle Inspektion für diesen Produkttyp wird durch Entwickler unterstützt, die Messköpfe und Detektormodule an etablierte Geräte-OEMs liefern. Diese Partner sind in den Sektoren automatisierter Testausrüstung und Prozessanalysetechnologie tätig, und das Modell kann Verkaufszyklen verkürzen und die geografische Reichweite erweitern, ohne ein dediziertes globales Servicenetzwerk zu benötigen. Spektroskopische Analysatoren bleiben relevant für die chemische Prozesskontrolle, die Analyse gelöster Gase in Transformatoren und die Messung flüchtiger Emissionen, während photoakustische Mikroskope die hochauflösende Materialcharakterisierung in Halbleiterfabriken und Forschungsinstituten unterstützen.


Nach Technologie: Tomographie unterstützt den installierten Einsatz, während die spektroskopische Bildgebung voranschreitet
Die Photoakustische Tomographie hielt im Jahr 2025 einen Marktanteil von 38,46 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion. Sie hat eine etablierte Rolle bei der dreidimensionalen Unterflächenbildgebung von gebondeten Verbundwerkstoffen, mehrschichtigen Keramiken und industrieller Elektronik. Ihre Rekonstruktionsmethoden sind ausgereifter als die mehrerer anderer Modalitäten. Käufer können auf veröffentlichte Anwendungsreferenzen zurückgreifen, wenn sie die Systemleistung bewerten, während die optisch-auflösende photoakustische Mikroskopie eine submikrometer laterale Auflösung für Halbleiter- und Elektronikarbeiten bietet. Die akustisch-auflösende photoakustische Mikroskopie bietet eine tiefere Eindringtiefe, aber eine geringere laterale Auflösung für dickere Verbundwerkstoffe und metallische Strukturen.
Die Photoakustische Spektroskopische Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 16,76 % wachsen. Sie kann Gase und kondensierte Materialien durch selektive Laserabsorption und Druckwellendetektion messen, und dieselbe optische Plattform kann für die Überwachung von Halbleiterkammerabgasen, die Leckdetektion an Raffineriezaunlinien und die pharmazeutische Prozesskontrolle angepasst werden. Gasera nimmt am EU-geförderten RAVEN-Projekt teil, das miniaturisierte photonik-integrierte Schaltkreis-Gassensoren für Prozessanalysetechnologieanwendungen entwickelt.[2]Gasera Oy "RAVEN-Projekt, Miniaturisierte Gassensoren der nächsten Generation auf Photonik-integrierter Schaltkreistechnologie," gasera.fi Änderungen der Laserwellenlänge und des Resonanzzellendesigns ermöglichen diese Anpassung und erweitern die kommerzielle Rolle der Photoakustischen Bildgebung im Markt für Industrielle Inspektion über die strukturelle Inspektion hinaus.
Nach Anwendung: ZfP führt, während die Inline-Qualitätsinspektion Produktionsabläufe verändert
Zerstörungsfreie Prüfung und Metrologie machten im Jahr 2025 einen Marktanteil von 29,37 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion aus. Luft- und Raumfahrt-, Öl- und Gas- sowie Nuklearanwendungen haben sich seit langem auf die ZfP für sicherheitskritische Komponenten verlassen. Die Inspektion interner Defekte und Grenzflächen unterstützt die Identifizierung von Delaminierungen, Hohlräumen und Grenzflächenablösungen in gebondeten Baugruppen. Die Material- und Zusammensetzungscharakterisierung kann Porosität, Variationen des Elastizitätsmoduls und Zusammensetzungsgradienten bewerten. Diese Funktionen sind relevant für die Arbeit an Batterieelektroden und die Qualifizierung additiv gefertigter Komponenten, während Prozessüberwachung und -steuerung sowie Fehleranalyse und Ursachenuntersuchung kleinere, aber höherwertige Anwendungen bedienen.
Die Inline-Qualitätsinspektion wird bis 2031 voraussichtlich mit einer CAGR von 16,52 % wachsen. Sie verlagert die Inspektion von der periodischen Stichprobenentnahme zur kontinuierlichen Überwachung innerhalb des Produktionsflusses. Eine Studie aus dem Jahr 2024 demonstrierte die photoakustische Echtzeit-Fernmessung von Flip-Chip-Fertigungsdefekten bei Produktionsliniengeschwindigkeiten. Die Arbeit identifizierte fehlende Lötbumps in hochdichten Paketen, eine Anwendung, die auch durch Röntgenlaminographie adressiert wird, während Inline-Installationen während des Betriebs Kalibrierungsmanagement und Software-Updates erfordern. Dies kann die Anbietereinnahmen von einem eigenständigen Geräteverkauf hin zu Geräten, Verbrauchsmaterialien und Software-Support verlagern.
Nach Endnutzer: Halbleiter und Elektronik führen, während die Automobilindustrie expandiert
Halbleiter und Elektronik hielten im Jahr 2025 einen Marktanteil von 23,84 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion. Die Nachfrage konzentriert sich auf die berührungslose Unterflächeninspektion in fortschrittlichen Verpackungsfabriken. Luft- und Raumfahrt sowie Verteidigung sind eine weitere wichtige Nutzergruppe für kohlenstofffaserverstärkte Polymer-Rumpfpaneele, Rotorblätter und gebondete Metall-zu-Verbundwerkstoff-Verbindungen. Diese Strukturen können für die Röntgen-Computertomographie zu groß oder für den vollständigen Tauchultraschall zu komplex sein, während Chemie-, Petrochemie- sowie Öl- und Gasnutzer Spektroskopieanalysatoren für die Prozessgasüberwachung, Transformatoranalyse und Leckdetektion einsetzen. Pharmazie und Gesundheitswesen, Lebensmittel und Getränke, Forschungsinstitute und Vertragslaboratorien tragen zu einer geringvolumigen, aber technisch anspruchsvollen Nachfrage bei.
Die Automobilindustrie wird bis 2031 voraussichtlich mit einer CAGR von 16,43 % wachsen. Die Expansion ist an die Produktion von Elektrofahrzeugbatterien und den Übergang zu Festkörperbatteriechemien geknüpft. Eine IEEE-Studie aus dem Jahr 2025 kombinierte photoakustische Spektroskopie und Ultraschallbildgebung, um Gaszusammensetzungsänderungen und strukturelle Defekte in Batterien in Echtzeit zu identifizieren. Separate Forschungsarbeiten wandten dreidimensionale operando photoakustische Mikroskopie auf Lithium-Metall-Abscheidung mit einer lateralen Auflösung von 7,8 μm und einer zeitlichen Auflösung von 0,45 ms pro Pixel an. Diese Fähigkeiten können Batterie-Qualitätskontrollmethoden unterstützen, da Hersteller den Einsatz von Inline-Inspektion erhöhen, und die Automobilindustrie könnte vor 2031 zum zweitgrößten Endnutzer-Umsatzbereich werden.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,58 % am Markt für Photoakustische Bildgebung für die Industrielle Inspektion. Die Region kombiniert Aktivitäten im Bereich Halbleiter-Kapitalausrüstung, Verteidigungsproduktion und Hochschul-Industrie-Partnerschaften. Die Vereinigten Staaten repräsentierten den größten regionalen Umsatzpool durch den Einsatz von Inspektionswerkzeugen bei großen ausgelagerten Halbleitermontage- und Testanbietern sowie integrierten Geräteherstellern. Kanada trug durch die Inspektion der Automobillieferkette bei, während Mexiko die Nachfrage durch Anwendungen zur chemischen Prozessüberwachung unterstützte. Die Region bietet Anbietern auch ein praktisches Umfeld, um Geräte mit Großkunden zu validieren, insbesondere für Halbleiter-, Verteidigungs- und fortschrittliche Fertigungskäufer, die eine dokumentierte Leistung benötigen, bevor sie sich zu umfassenderen Einsätzen im Markt für Photoakustische Bildgebung für die Industrielle Inspektion verpflichten.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 16,69 % wachsen. Investitionen in fortschrittliche Verpackungen in Südkorea, Taiwan und China erfolgen parallel zum Bau von Batterie-Gigafabriken in Japan und Indien. China erweitert die akustische Inspektionsaktivität in petrochemischen Umgebungen. Japan und Südkorea unterstützen auch die Wafer-Bonding-Inspektion und die Forschung zu fortschrittlichen Materialien. Indien und Australien bleiben kleinere regionale Märkte mit Nachfrage von Forschungsinstituten und pharmazeutischen Nutzern, während ihre Aktivitäten frühe Anwendungsreferenzen liefern können, da sich der Markt für Photoakustische Bildgebung für die Industrielle Inspektion in der Region entwickelt.
Europa war im Jahr 2025 der zweitgrößte regionale Markt, angeführt von Deutschland, Frankreich und dem Vereinigten Königreich. Regionale Start-ups vermarkten photoakustische und photothermische Systeme für Luft- und Raumfahrt-, Automobil- und industrielle Infrastrukturanwendungen, während Deutschland das ZOPAS-Projekt zur In-situ-optoakustischen Bewertung gebondeter Straßenbelagsschichten entwickelt.[3]Laserinstitut Hochschule Mittweida, "Zerstörungsfreies Opto-Akustisches Prüfverfahren Für Asphaltschichten Des Straßenoberbaus, ZOPAS," Laserinstitut Hochschule Mittweida, laser.hs-mittweida.de Das Projekt erweitert den Markt für Photoakustische Bildgebung für die Industrielle Inspektion auf die Wartung der zivilen Infrastruktur und ist bis 2028 geplant, während das Vereinigte Königreich die Technologiebewertung durch Luft- und Raumfahrtwartungsaktivitäten und seine ZfP-Institutionsbasis unterstützt. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, mit Nachfrage, die sich auf die Öl- und Gasüberwachung in Brasilien, Saudi-Arabien und den Vereinigten Arabischen Emiraten konzentriert.

Wettbewerbslandschaft
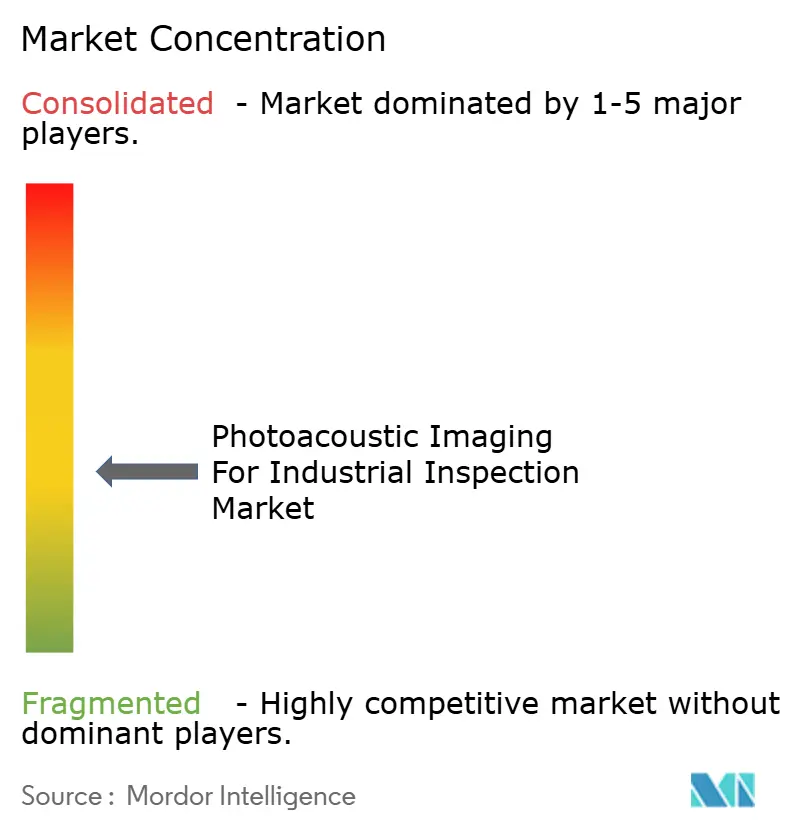
Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion ist fragmentiert, und kein Anbieter hält eine dominante Position über alle Produkttypen und Anwendungen hinweg. Spezialisierte Unternehmen mit akademischen Wurzeln konkurrieren neben diversifizierten Test- und Inspektionsunternehmen. Spezialisten konzentrieren sich oft auf einen einzigen Messansatz und spezifische technische Anwendungsfälle, während Gasera sein Angebot durch cantilever-verstärkte photoakustische Spektroskopie für hochempfindliche Gasmessungen differenziert. Größere Anbieter konkurrieren mit breiteren Inspektionsportfolios, die Röntgen-, optische und akustische Geräte umfassen. Diese Mischung hält Beschaffungsentscheidungen im Markt für Photoakustische Bildgebung für die Industrielle Inspektion eng an die Anwendungsanforderungen, den Installationsansatz, die Validierungsanforderungen und die Präferenz für ein spezialisiertes System oder eine breitere Inspektionsplattform des jeweiligen Kunden gebunden.
Nordson kombiniert Inspektionshardware mit KI-gestützter Analytik über seine Nordson Intelligence-Plattform. Dieser Ansatz unterstützt die Ökosystemintegration für Halbleiterfabrikationskunden, während Gaseras Arbeit an miniaturisierten Gassensoren durch das RAVEN-Projekt die Bewegung hin zu kleineren Prozessüberwachungsplattformen veranschaulicht. Voidsy expandierte nach Frankreich und in die Vereinigten Staaten und kooperierte mit Omni NDE, um automatisierte robotische Inspektionssysteme zu integrieren. Diese Maßnahmen zeigen, wie spezialisierte Anbieter geografische Abdeckung und Automatisierungspartner suchen, bevor größere Wettbewerber in Verbundwerkstoff- und Luft- und Raumfahrtnischen eintreten, wo Signalklassifizierung, kompakte Module und anwendungsspezifische Kalibrierung Anbieter differenzieren können.
Laborakkreditierungsanforderungen gemäß ISO 17025 und Standards wie ASTM E2533 können die Nachfrage nach dokumentierten und validierten Protokollen fördern. Anbieter können reagieren, indem sie Messunsicherheits- und Reproduzierbarkeitsinformationen für spezifische Anwendungen veröffentlichen, was wichtig ist, wenn Kunden eine Methode innerhalb eines etablierten Inspektionsprozesses qualifizieren müssen. Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion belohnt daher technische Nachweise, Servicefähigkeit und Systemintegration anstelle eines einzigen universellen Produkts. Der Wettbewerb bleibt über strukturelle Inspektion, Gasanalyse, Halbleiterverpackung und Batterieanwendungen verteilt.
Marktführer der Photoakustischen Bildgebung für die Industrielle Inspektion
-
Gasera Oy
-
AAVOS International B.V.
-
UAB HILASE
-
NxPAS ApS
-
KNESTEL Technologie & Elektronik GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Das Laserinstitut Hochschule Mittweida startete das EU- und EFRE-geförderte ZOPAS-Projekt auf seinem Campus in Deutschland mit dem Ziel, ein In-situ-optoakustisches ZfP-System für die flächenaufgelöste, tiefenaufgelöste Bewertung gebondeter Straßenbelag-Asphaltschichten zu entwickeln – die erste bekannte Anwendung photoakustischer Techniken auf die Inspektion ziviler Infrastrukturpflasterungen im Feldmaßstab. Das Projekt läuft bis 2028.
- Mai 2026: HÜBNER Photonics GmbH brachte die Cobolt 06-HPLD Hochleistungsdiodenlaser-Produktlinie auf den Markt, die bis zu 1,2 W Ausgangsleistung über feste Wellenlängen von 405 nm bis 975 nm mit direkten Intensitätsmodulationsfähigkeiten liefert und die Anregungsquellenoptionen für Integratoren photoakustischer Inspektionssysteme erweitert, die schnelle Modulation und fasergebundene Strahlführung benötigen.
- März 2026: voidsy GmbH präsentierte das 3D V-ROX photothermische Tomographiesystem auf der JEC World 2026 in Paris am Stand von ENGEL in Halle 5 und richtete sich an Verbundwerkstoffkunden in der Luft- und Raumfahrt, der Automobilindustrie und der Windenergie auf dem europäischen Markt.
- März 2026: Gasera Oy stellte auf der Pittcon 2026 in San Antonio, Stand 2257, aus und präsentierte cantilever-verstärkte PAS-Anwendungen für die Minensicherheit, die Überwachung von Treibhausgasen und die industrielle Emissionskontrolle, begleitet von wissenschaftlichen Vorträgen über den realen CEPAS-Einsatz durch Unternehmensforscher.


Globaler Berichtsumfang des Marktes für Photoakustische Bildgebung für die Industrielle Inspektion
Der Markt für Photoakustische Bildgebung für die Industrielle Inspektion umfasst Technologien und Lösungen, die photoakustische Prinzipien nutzen, um Defekte, Materialeigenschaften und strukturelle Inkonsistenzen in industriellen Komponenten zu erkennen, zu visualisieren und zu bewerten. Diese Systeme kombinieren optische Anregung mit akustischer Signaldetektion, um eine zerstörungsfreie Inspektion in Anwendungen wie Fertigung, Luft- und Raumfahrt, Automobil, Elektronik und Energie zu ermöglichen.
Der Bericht über den Markt für Photoakustische Bildgebung für die Industrielle Inspektion ist segmentiert nach Produkttyp (Integrierte Inspektionssysteme, Photoakustische Spektroskopie-Analysatoren, Photoakustische Mikroskope, Photoakustische Tomographiesysteme, OEM-Module und Subsysteme, Software und Analytik sowie Dienstleistungen und Anwendungstechnik), Technologie (Optisch-Auflösende Photoakustische Mikroskopie, Akustisch-Auflösende Photoakustische Mikroskopie, Photoakustische Tomographie, Photoakustische Spektroskopische Bildgebung und weitere Technologien), Anwendung (Zerstörungsfreie Prüfung und Metrologie, Inspektion interner Defekte und Grenzflächen, Material- und Zusammensetzungscharakterisierung, Prozessüberwachung und -steuerung, Inline-Qualitätsinspektion sowie Fehleranalyse und Ursachenuntersuchung), Endnutzer (Halbleiter und Elektronik, Luft- und Raumfahrt sowie Verteidigung, Automobil, Chemie und Petrochemie, Öl und Gas, Pharmazie und Gesundheitswesen, Lebensmittel und Getränke, Energie- und Stromanlagen, Forschungsinstitute und Vertragslaboratorien sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Integrierte Inspektionssysteme |
| Photoakustische Spektroskopie-Analysatoren |
| Photoakustische Mikroskope |
| Photoakustische Tomographiesysteme |
| OEM-Module und Subsysteme |
| Software und Analytik |
| Dienstleistungen und Anwendungstechnik |
| Optisch-Auflösende Photoakustische Mikroskopie |
| Akustisch-Auflösende Photoakustische Mikroskopie |
| Photoakustische Tomographie |
| Photoakustische Spektroskopische Bildgebung |
| Weitere Technologien |
| Zerstörungsfreie Prüfung und Metrologie |
| Inspektion interner Defekte und Grenzflächen |
| Material- und Zusammensetzungscharakterisierung |
| Prozessüberwachung und -steuerung |
| Inline-Qualitätsinspektion |
| Fehleranalyse und Ursachenuntersuchung |
| Halbleiter und Elektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil |
| Chemie und Petrochemie |
| Öl und Gas |
| Pharmazie und Gesundheitswesen |
| Lebensmittel und Getränke |
| Energie- und Stromanlagen |
| Forschungsinstitute und Vertragslaboratorien |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Integrierte Inspektionssysteme | |
| Photoakustische Spektroskopie-Analysatoren | ||
| Photoakustische Mikroskope | ||
| Photoakustische Tomographiesysteme | ||
| OEM-Module und Subsysteme | ||
| Software und Analytik | ||
| Dienstleistungen und Anwendungstechnik | ||
| Nach Technologie | Optisch-Auflösende Photoakustische Mikroskopie | |
| Akustisch-Auflösende Photoakustische Mikroskopie | ||
| Photoakustische Tomographie | ||
| Photoakustische Spektroskopische Bildgebung | ||
| Weitere Technologien | ||
| Nach Anwendung | Zerstörungsfreie Prüfung und Metrologie | |
| Inspektion interner Defekte und Grenzflächen | ||
| Material- und Zusammensetzungscharakterisierung | ||
| Prozessüberwachung und -steuerung | ||
| Inline-Qualitätsinspektion | ||
| Fehleranalyse und Ursachenuntersuchung | ||
| Nach Endnutzer | Halbleiter und Elektronik | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil | ||
| Chemie und Petrochemie | ||
| Öl und Gas | ||
| Pharmazie und Gesundheitswesen | ||
| Lebensmittel und Getränke | ||
| Energie- und Stromanlagen | ||
| Forschungsinstitute und Vertragslaboratorien | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Photoakustische Bildgebung für die Industrielle Inspektion?
Der Markt wurde im Jahr 2025 auf 102,14 Millionen USD geschätzt und soll bis 2031 236,58 Millionen USD erreichen, mit einer CAGR von 15,21 % im Zeitraum 2026–2031.
Was treibt die Einführung photoakustischer Inspektionssysteme voran?
Die Nachfrage wird durch die berührungslose Inspektion von gebondeten Wafern, geschichteten Materialien, Verbundwerkstoffen und Batteriestrukturen sowie durch die Prozess- und Emissionsüberwachung unterstützt.
Welcher Produkttyp führte die photoakustische industrielle Inspektion im Jahr 2025 an?
Integrierte Inspektionssysteme führten im Jahr 2025 mit einem Anteil von 34,72 %, während OEM-Module und Subsysteme voraussichtlich das schnellste Produktwachstum mit einer CAGR von 16,87 % verzeichnen werden.
Welche Technologie wächst am schnellsten in der photoakustischen industriellen Inspektion?
Die Photoakustische Spektroskopische Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 16,76 % wachsen, unterstützt durch Gas- und Prozessüberwachungsanwendungen.
Welche Region expandiert am schnellsten bei der photoakustischen industriellen Inspektion?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 16,69 % wachsen, unterstützt durch Investitionen in Halbleiterverpackungen und Elektrofahrzeugbatterien.
Was begrenzt den breiteren Einsatz der photoakustischen Inspektion?
Die wesentlichen Einschränkungen sind das Fehlen dedizierter Qualifizierungsprotokolle, hohe Gerätekosten, Empfindlichkeit gegenüber Betriebsbedingungen und begrenzte anwendungsspezifische Fachkenntnisse.
Seite zuletzt aktualisiert am:



