
Tamaño y Participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
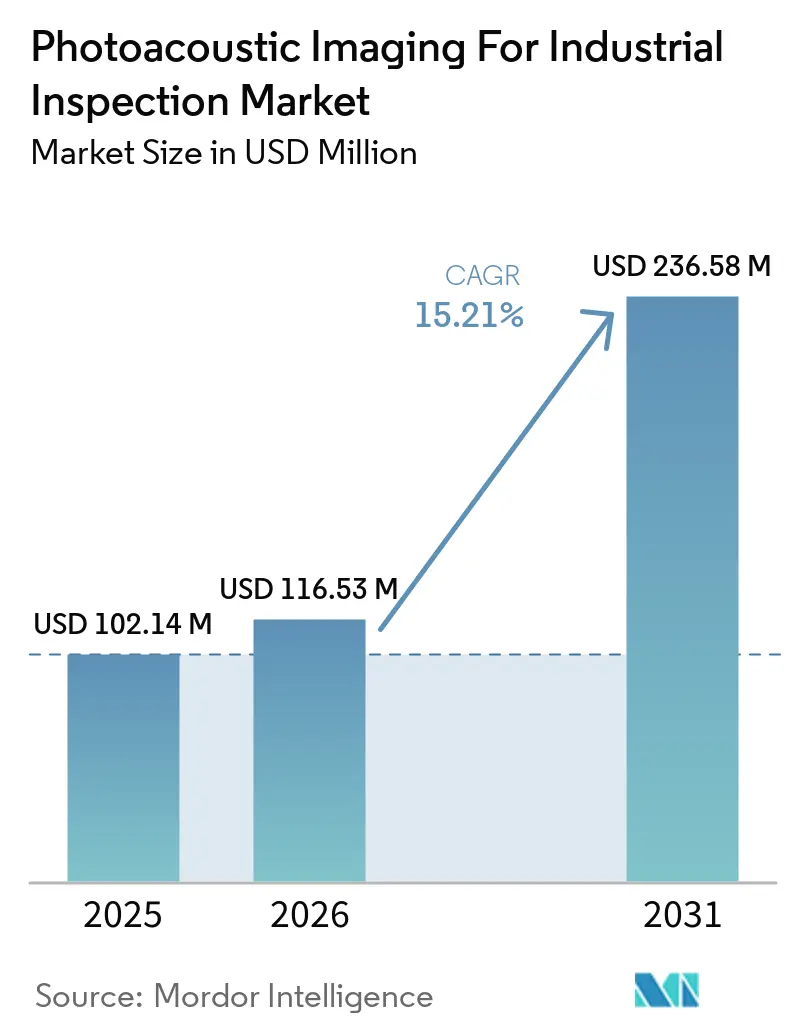
| Tamaño del Mercado (2026) | 116.53 Millones de dólares |
| Tamaño del Mercado (2031) | 236.58 Millones de dólares |
| Growth Rate (2026 - 2031) | 15.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Imágenes Fotoacústicas para Inspección Industrial por Mordor Intelligence
El tamaño del Mercado de Imágenes Fotoacústicas para Inspección Industrial fue valorado en 102,14 millones de USD en 2025 y se espera que alcance 236,58 millones de USD en 2031, avanzando a una CAGR del 15,21% durante 2026-2031. El crecimiento está vinculado a la fabricación de semiconductores, el mantenimiento aeroespacial y la fabricación avanzada de energía, donde los requisitos de aseguramiento de calidad son cada vez más exigentes porque los defectos ocultos pueden representar riesgos significativos de producción, fiabilidad y seguridad. El Mercado de Imágenes Fotoacústicas para Inspección Industrial se beneficia de un enfoque de inspección sin contacto que no utiliza radiación ionizante ni fluidos de acoplamiento líquido. Esto hace que la tecnología sea relevante para obleas unidas, estructuras de polímero reforzado con fibra de carbono, carcasas de baterías multicapa y paquetes de semiconductores avanzados que necesitan una evaluación subsuperficial fiable durante la fabricación. Los proveedores están desarrollando sistemas integrados para su implementación inmediata, al tiempo que ofrecen módulos que pueden incorporarse a plataformas de inspección establecidas, una opción que respalda diferentes modelos de adquisición y capacidades de servicio. Los altos costos de los láseres, detectores y calibración siguen siendo barreras materiales importantes, mientras que la falta de estándares de calificación dedicados puede retrasar la adquisición y el despliegue más amplio en producción en aplicaciones reguladas.
Conclusiones Clave del Informe
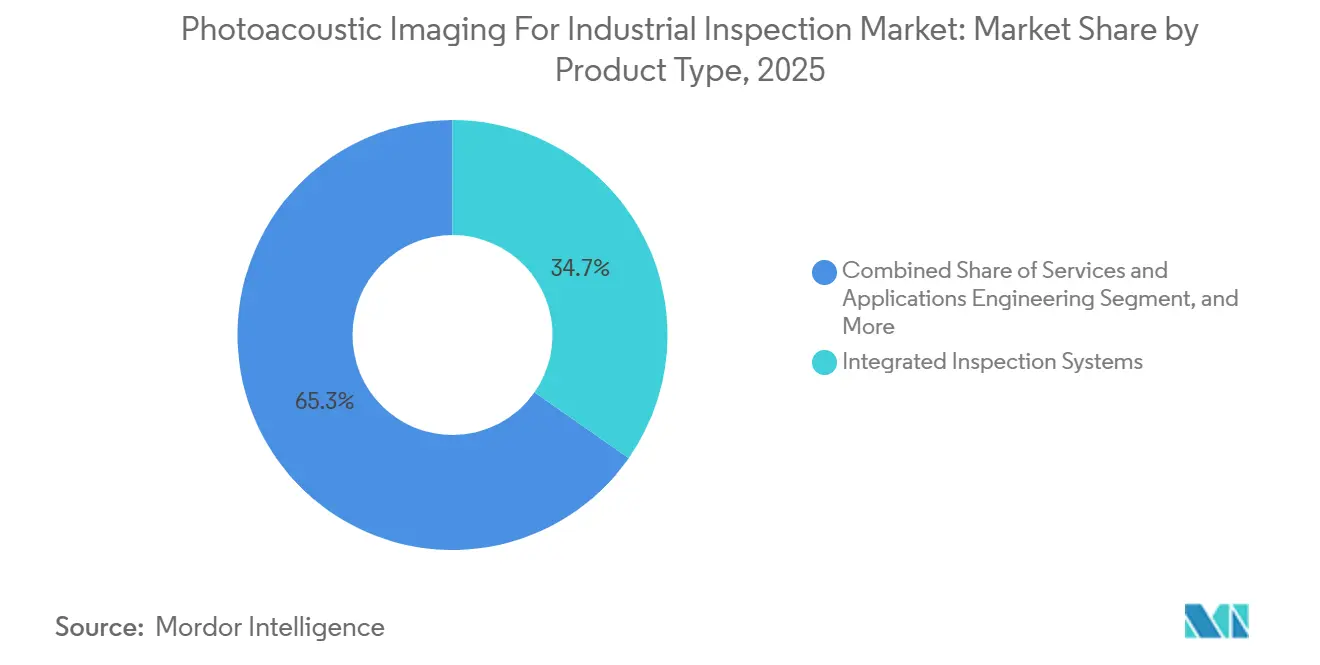
- Por tipo de producto, los Sistemas de Inspección Integrados representaron el 34,72% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025, mientras que los Módulos OEM y Subsistemas se proyecta que se expandirán a una CAGR del 16,87% hasta 2031.
- Por tecnología, la Tomografía Fotoacústica representó el 38,46% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025, mientras que las Imágenes Espectroscópicas Fotoacústicas se proyecta que crecerán a una CAGR del 16,76% hasta 2031.
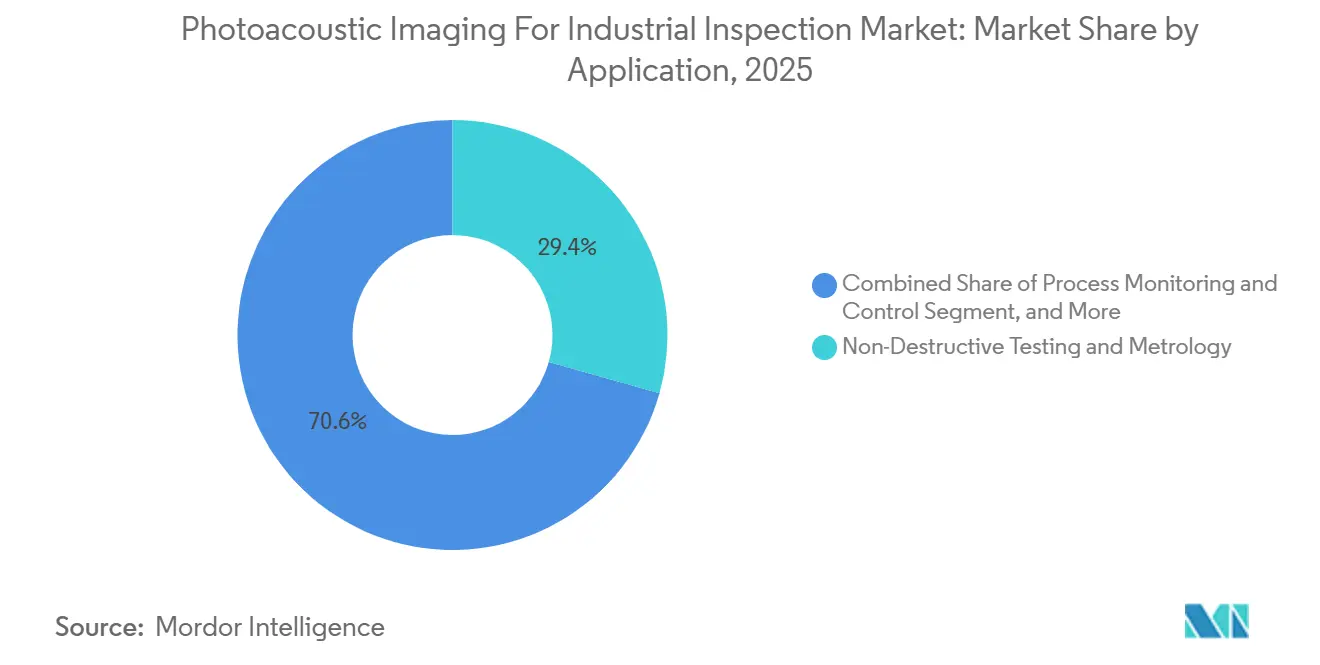
- Por aplicación, las Pruebas No Destructivas y Metrología representaron el 29,37% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025, mientras que la Inspección de Calidad en Línea se proyecta que crecerá a una CAGR del 16,52% hasta 2031.
- Por usuario final, Semiconductores y Electrónica representó el 23,84% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025, mientras que el sector Automotriz se proyecta que crecerá a una CAGR del 16,43% hasta 2031.
- Por geografía, América del Norte representó el 36,58% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 16,69% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Imágenes Fotoacústicas para Inspección Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inspección Sin Contacto de Materiales Unidos y en Capas | +3.2% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Detección de Defectos en Semiconductores y Empaquetado Avanzado | +2.8% | Núcleo en Asia-Pacífico, Corea del Sur, Taiwán, China y Japón, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Monitoreo en Tiempo Real de Procesos y Emisiones | +2.5% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Inspección No Ionizante para Componentes de Alto Valor | +2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de Láseres Sintonizables, Sensores MEMS y Aprendizaje Automático | +1.9% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inspección en Línea de Materiales Compuestos y de Baterías | +1.7% | Centros de fabricación de vehículos eléctricos en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Inspección Sin Contacto de Materiales Unidos y en Capas Redefine el Aseguramiento de Calidad
Los fabricantes están utilizando más diseños multicapa en paquetes de semiconductores, obleas unidas, paneles aeroespaciales y celdas de iones de litio. Estas estructuras requieren métodos de inspección que puedan detectar defectos sin dañar las superficies terminadas. La ultrasonografía por inmersión requiere acoplamiento líquido, lo que puede ser inadecuado para superficies de precisión y módulos de baterías sellados. La tomografía computarizada de rayos X también enfrenta restricciones de radiación y rendimiento en aplicaciones de empaquetado denso. La microscopía de detección remota fotoacústica escaneó áreas de 2 por 2 cm en menos de 6 minutos y produjo imágenes tridimensionales de defectos en sustratos de acero inoxidable y silicio. Un estudio de flip-chip de 2024 demostró que la detección remota fotoacústica podía distinguir estructuras multicapa, electrodos y grietas en silicio sin contacto ni fluido.
Los Requisitos de Detección de Defectos en Semiconductores y Empaquetado Avanzado Anclan la Demanda
La integración de chiplets, el apilamiento tridimensional, la producción de chip sobre oblea y los MEMS unidos han incrementado la necesidad de inspección de defectos subsuperficiales. Los métodos convencionales pueden requerir desmontaje o el uso de radiación, lo que limita su idoneidad para ciertas aplicaciones. La Universidad de Tohoku informó en enero de 2026 sobre un sistema láser-ultrasónico de frecuencia variable automática que permitió la visualización tridimensional de defectos en materiales a los que la ultrasonografía de matriz en fase no podía acceder.[1]Universidad de Tohoku, "Comunicado de Prensa de Resultados de Investigación, Applied Physics Letters," Universidad de Tohoku, ohara-lab.jp La microscopía fotoacústica de resolución acústica ha diferenciado áreas de chips defectuosas e intactas mediante análisis de forma de onda en el dominio del tiempo. El mismo cabezal de escaneo puede servir a líneas de fabricación mixtas ajustando la configuración de pulsos láser y el procesamiento de señales. Esa flexibilidad respalda el uso en sustratos de MEMS, electrónica de potencia y semiconductores compuestos.
El Monitoreo en Tiempo Real de Procesos y Emisiones Amplía las Aplicaciones Direccionables
El Mercado de Imágenes Fotoacústicas para Inspección Industrial también sirve al monitoreo de procesos y la medición de emisiones industriales. Los sensores de espectroscopía fotoacústica con láser de cascada cuántica pueden detectar metano, óxido nitroso, monóxido de carbono, dióxido de nitrógeno y fluoruro de hidrógeno a bajas concentraciones. Estas capacidades respaldan el monitoreo de emisiones fugitivas en los perímetros de refinerías y plantas químicas. Una evaluación de campo de 2026 validó un sistema de gradiente aerodinámico fotoacústico con láser de cascada cuántica para mediciones de flujo de amoníaco en condiciones exteriores. Los sensores fotoacústicos resonantes para el análisis de gases disueltos en transformadores también han demostrado detección de acetileno en partes por billón, lo que respalda la identificación más temprana de fallas por arco eléctrico. Las empresas de servicios públicos pueden utilizar estos analizadores para construir una base instalada que requiera calibración y soporte de servicio a lo largo del tiempo.
Los Requisitos de Inspección No Ionizante Respaldan la Sustitución en Componentes de Alto Valor
Los requisitos de seguridad radiológica pueden limitar el uso de la tomografía computarizada de rayos X en entornos de producción de alto rendimiento. Los sistemas fotoacústicos no utilizan radiación ionizante, lo que elimina la necesidad de infraestructura de blindaje radiológico. Esto es relevante para los pernos del cubo del rotor de helicópteros, los largueros de las palas de turbinas eólicas y los álabes del ventilador de motores aeroespaciales que requieren una inspección exhaustiva. Un estudio de electrónica multicapa encontró que las imágenes fotoacústicas y de coherencia óptica visualizaron características internas no visibles mediante microscopía óptica o inspección óptica automatizada. Estos atributos refuerzan el argumento para la adopción en el Mercado de Imágenes Fotoacústicas para Inspección Industrial, donde el contacto, la radiación, los largos ciclos de inspección o el acoplamiento líquido podrían ser inadecuados para diseños de componentes sensibles, de alto valor o complejos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estandarización Industrial Limitada y Protocolos de Calificación | -1.8% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Láseres, Detectores y Sistemas de Calibración | -1.6% | Global, más agudo en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Sensibilidad al Acceso Óptico, Condición de la Superficie y Acoplamiento Acústico | -1.1% | Global | Mediano plazo (2-4 años) |
| Escasez de Experiencia en Inspección Específica por Aplicación | -0.8% | Global, más aguda en regiones en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Estandarización Industrial Limitada y los Protocolos de Calificación Ralentizan las Decisiones de Adquisición
Las imágenes fotoacústicas aún no están reconocidas como un método dedicado en los principales marcos de calificación de personal de ensayos no destructivos. La norma ASNT 9712, alineada con la ISO 9712, cubre los métodos de partículas magnéticas, líquidos penetrantes, radiografía, ultrasonidos e inspección visual. No incluye la inspección fotoacústica ni optoacústica. Las actualizaciones de la ISO 9712 introdujeron un nuevo esquema de certificación a partir del 1 de enero de 2026, pero los cambios enumerados no establecen la inspección fotoacústica como un método. Los usuarios de CSWIP en los sectores aeroespacial, de petróleo y gas, y nuclear pueden, por tanto, tratar los despliegues como métodos complementarios cuando los contratos requieren personal certificado. Es probable que la adquisición siga concentrada en instalaciones vinculadas a la investigación y en adoptantes tempranos hasta que surjan protocolos reconocidos.
Los Altos Costos de Láseres, Detectores y Sistemas de Calibración Limitan la Adopción Industrial Amplia
Los láseres Nd:YAG pulsados, los conjuntos de láseres de cascada cuántica de infrarrojo medio sintonizables y los sistemas de detección sensibles representan una parte sustancial de los costos del sistema. Los fabricantes pequeños y medianos pueden enfrentar una barrera de asequibilidad significativa al considerar equipos especializados. El Mercado de Imágenes Fotoacústicas para Inspección Industrial puede reducir esta restricción cuando los cabezales de medición se venden como módulos OEM dentro de sistemas de inspección más amplios. Este enfoque distribuye los costos del láser y el detector entre más canales de medición. También explica por qué los proveedores están prestando mayor atención a los módulos y subsistemas. Las cámaras de ultrasonidos y termográficas de menor costo seguirán siendo alternativas donde su sensibilidad y resolución cumplan con el requisito de inspección, particularmente cuando un fabricante no necesita la profundidad, la operación sin contacto o las capacidades de medición específicas del material que ofrecen los métodos fotoacústicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas Integrados Lideran Mientras los Módulos OEM Ganan Escala
Los Sistemas de Inspección Integrados representaron el 34,72% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025. Su uso temprano en entornos de semiconductores y aeroespaciales refleja la demanda de los compradores de equipos llave en mano. Estas plataformas combinan fuentes láser, transductores acústicos, electrónica de procesamiento de señales y software de análisis. También pueden incluir configuraciones específicas por aplicación, protocolos de calibración y acuerdos de servicio. Esta estructura reduce el trabajo de integración para los compradores en entornos regulados y disminuye el riesgo práctico de implementar un método de inspección relativamente nuevo en producción.
Los Módulos OEM y Subsistemas se proyecta que se expandirán a una CAGR del 16,87% hasta 2031. El tamaño del Mercado de Imágenes Fotoacústicas para Inspección Industrial para este tipo de producto está respaldado por desarrolladores que suministran cabezales de medición y módulos detectores a fabricantes de equipos originales establecidos. Estos socios operan en los sectores de equipos de prueba automatizados y tecnología analítica de procesos, y el modelo puede acortar los ciclos de ventas al tiempo que amplía el alcance geográfico sin una red de servicio global dedicada. Los analizadores espectroscópicos siguen siendo relevantes para el control de procesos químicos, el análisis de gases disueltos en transformadores y la medición de emisiones fugitivas, mientras que los microscopios fotoacústicos respaldan la caracterización de materiales de alta resolución en fábricas de semiconductores e institutos de investigación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: La Tomografía Respalda el Uso Instalado Mientras las Imágenes Espectroscópicas Avanzan
La Tomografía Fotoacústica representó el 38,46% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025. Tiene un papel establecido en la obtención de imágenes subsuperficiales tridimensionales de compuestos unidos, cerámicas multicapa y electrónica industrial. Sus métodos de reconstrucción son más maduros que los de varias otras modalidades. Los compradores pueden recurrir a referencias de aplicaciones publicadas al evaluar el rendimiento del sistema, mientras que la Microscopía Fotoacústica de Resolución Óptica proporciona resolución lateral submicrónica para trabajos en semiconductores y electrónica. La Microscopía Fotoacústica de Resolución Acústica ofrece mayor penetración pero menor resolución lateral para estructuras compuestas y metálicas más gruesas.
Las Imágenes Espectroscópicas Fotoacústicas se proyecta que crecerán a una CAGR del 16,76% hasta 2031. Pueden medir gases y materiales condensados mediante absorción láser selectiva y detección de ondas de presión, y la misma plataforma óptica puede adaptarse para el monitoreo de efluentes de cámaras de semiconductores, la detección de fugas en el perímetro de refinerías y el control de procesos farmacéuticos. Gasera participa en el proyecto RAVEN financiado por la UE, que está desarrollando sensores de gas miniaturizados en circuitos integrados fotónicos para aplicaciones de tecnología analítica de procesos.[2]Gasera Oy "Proyecto RAVEN, Sensores de Gas Miniaturizados de Nueva Generación en Tecnología de Circuitos Integrados Fotónicos," gasera.fi Los cambios en la longitud de onda del láser y el diseño de la celda resonante permiten esta adaptación, ampliando el papel comercial de las Imágenes Fotoacústicas en el Mercado de Inspección Industrial más allá de la inspección estructural.
Por Aplicación: Las Pruebas No Destructivas Lideran Mientras la Inspección de Calidad en Línea Transforma los Flujos de Trabajo de Producción
Las Pruebas No Destructivas y Metrología representaron el 29,37% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025. Las aplicaciones aeroespaciales, de petróleo y gas, y nucleares han dependido durante mucho tiempo de las pruebas no destructivas para componentes críticos para la seguridad. La Inspección de Defectos Internos e Interfaces respalda la identificación de delaminaciones, vacíos y desprendimientos interfaciales en ensamblajes unidos. La Caracterización de Materiales y Composición puede evaluar la porosidad, las variaciones en el módulo de Young y los gradientes de composición. Estas funciones son relevantes para el trabajo con electrodos de baterías y la calificación de componentes fabricados de forma aditiva, mientras que el Monitoreo y Control de Procesos y la Análisis de Fallas e Investigación de Causa Raíz sirven a aplicaciones más pequeñas pero de mayor valor.
La Inspección de Calidad en Línea se proyecta que se expandirá a una CAGR del 16,52% hasta 2031. Desplaza la inspección del muestreo periódico al monitoreo continuo dentro del flujo de producción. Un estudio de 2024 demostró la detección remota fotoacústica en tiempo real de defectos de fabricación de flip-chip a velocidades de línea de producción. El trabajo identificó protuberancias de soldadura faltantes en paquetes de alta densidad, una aplicación también abordada por la laminografía de rayos X, mientras que las instalaciones en línea requieren gestión de calibración y actualizaciones de software durante toda la operación. Esto puede desplazar los ingresos del proveedor de una venta de equipo independiente hacia equipos, consumibles y soporte de software.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Semiconductores y Electrónica Lideran Mientras el Sector Automotriz se Expande
Semiconductores y Electrónica representó el 23,84% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025. La demanda se centra en la inspección subsuperficial sin contacto en fábricas de empaquetado avanzado. Aeroespacial y Defensa es otro grupo de usuarios importante para paneles de fuselaje de polímero reforzado con fibra de carbono, palas de rotor y uniones metal-compuesto. Estas estructuras pueden ser demasiado grandes para la tomografía computarizada de rayos X o demasiado complejas para la ultrasonografía por inmersión de estructura completa, mientras que los usuarios de Química, Petroquímica y Petróleo y Gas adoptan analizadores de espectroscopía para el monitoreo de gases de proceso, el análisis de transformadores y la detección de fugas. Farmacéutica y Salud, Alimentos y Bebidas, Institutos de Investigación y Laboratorios Contratados contribuyen a una demanda de menor volumen pero técnicamente exigente.
Se proyecta que la industria automotriz crecerá a una CAGR del 16,43% hasta 2031. La expansión está vinculada a la producción de baterías para vehículos eléctricos y al avance hacia las químicas de baterías de estado sólido. Un estudio del IEEE de 2025 combinó la espectroscopía fotoacústica y las imágenes ultrasónicas para identificar cambios en la composición del gas y defectos estructurales dentro de las baterías en tiempo real. Una investigación separada aplicó microscopía fotoacústica operando tridimensional a la deposición de litio metálico con una resolución lateral de 7,8 μm y una resolución temporal de 0,45 ms por píxel. Estas capacidades pueden respaldar los métodos de control de calidad de baterías a medida que los fabricantes aumentan el uso de la inspección en línea, y el sector Automotriz podría convertirse en la segunda área de ingresos de usuario final más grande antes de 2031.
Análisis Geográfico
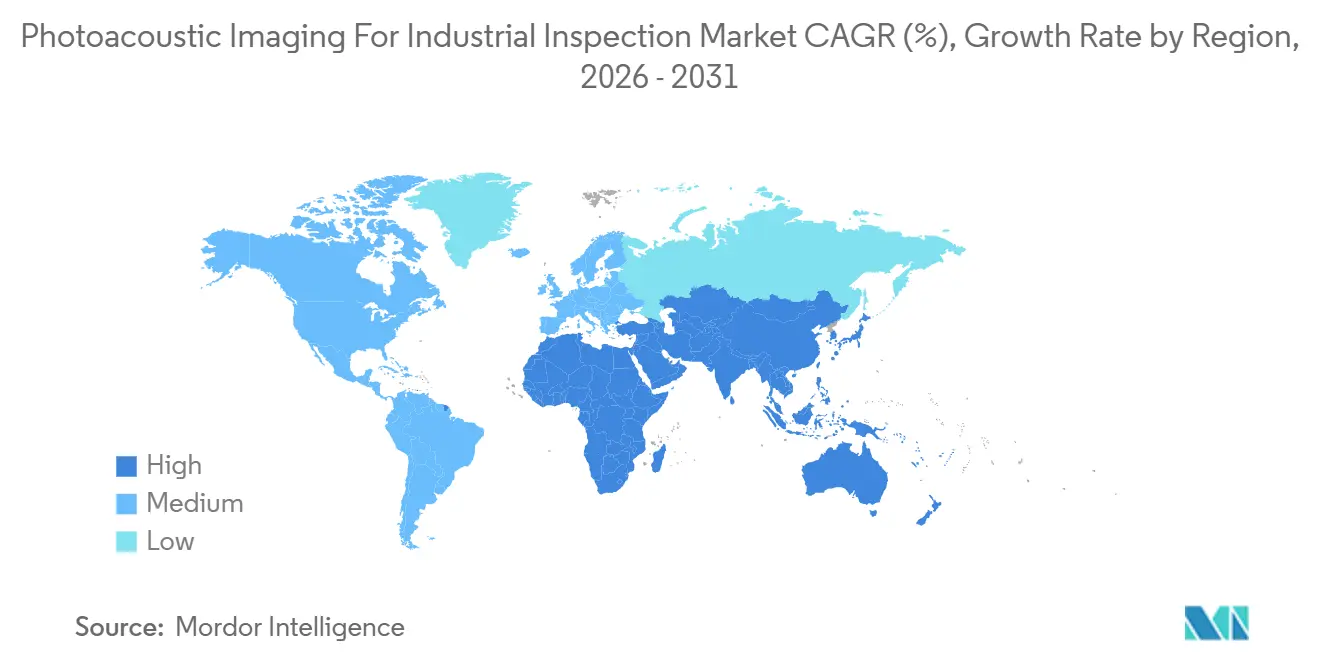
América del Norte representó el 36,58% de la participación del Mercado de Imágenes Fotoacústicas para Inspección Industrial en 2025. La región combina actividad de equipos de capital para semiconductores, fabricación de defensa y asociaciones entre universidades e industria. Estados Unidos representó el mayor grupo de ingresos regionales a través de despliegues de herramientas de inspección en los principales proveedores de ensamblaje y prueba de semiconductores subcontratados y fabricantes de dispositivos integrados. Canadá contribuyó a través de la inspección de la cadena de suministro automotriz, mientras que México respaldó la demanda a través de aplicaciones de monitoreo de procesos químicos. La región también proporciona un entorno práctico para que los proveedores validen equipos con clientes de alto volumen, particularmente para compradores de semiconductores, defensa y fabricación avanzada que requieren un rendimiento documentado antes de comprometerse con despliegues más amplios en el Mercado de Imágenes Fotoacústicas para Inspección Industrial.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 16,69% hasta 2031. La inversión en empaquetado avanzado en Corea del Sur, Taiwán y China se está produciendo junto con la construcción de gigafábricas de baterías en Japón e India. China está expandiendo la actividad de inspección acústica en entornos petroquímicos. Japón y Corea del Sur también respaldan la inspección de unión de obleas y la investigación de materiales avanzados. India y Australia siguen siendo mercados regionales más pequeños con demanda de institutos de investigación y usuarios farmacéuticos, mientras que su actividad puede proporcionar referencias de aplicaciones tempranas a medida que el Mercado de Imágenes Fotoacústicas para Inspección Industrial se desarrolla en toda la región.
Europa fue el segundo mercado regional más grande en 2025, liderado por Alemania, Francia y el Reino Unido. Las empresas emergentes regionales están comercializando sistemas fotoacústicos y fototérmicos para usos aeroespaciales, automotrices e industriales de infraestructura, mientras que Alemania está desarrollando el proyecto ZOPAS para la evaluación opto-acústica in situ de capas de superficie de carretera unidas.[3]Laserinstitut Hochschule Mittweida, "Zerstörungsfreies Opto-Akustisches Prüfverfahren Für Asphaltschichten Des Straßenoberbaus, ZOPAS," Laserinstitut Hochschule Mittweida, laser.hs-mittweida.de El proyecto extiende el Mercado de Imágenes Fotoacústicas para Inspección Industrial al mantenimiento de infraestructura civil y está programado para ejecutarse hasta 2028, mientras que el Reino Unido respalda la evaluación tecnológica a través de la actividad de mantenimiento aeroespacial y su base institucional de pruebas no destructivas. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños, con demanda centrada en el monitoreo de petróleo y gas en Brasil, Arabia Saudita y los Emiratos Árabes Unidos.

Panorama Competitivo
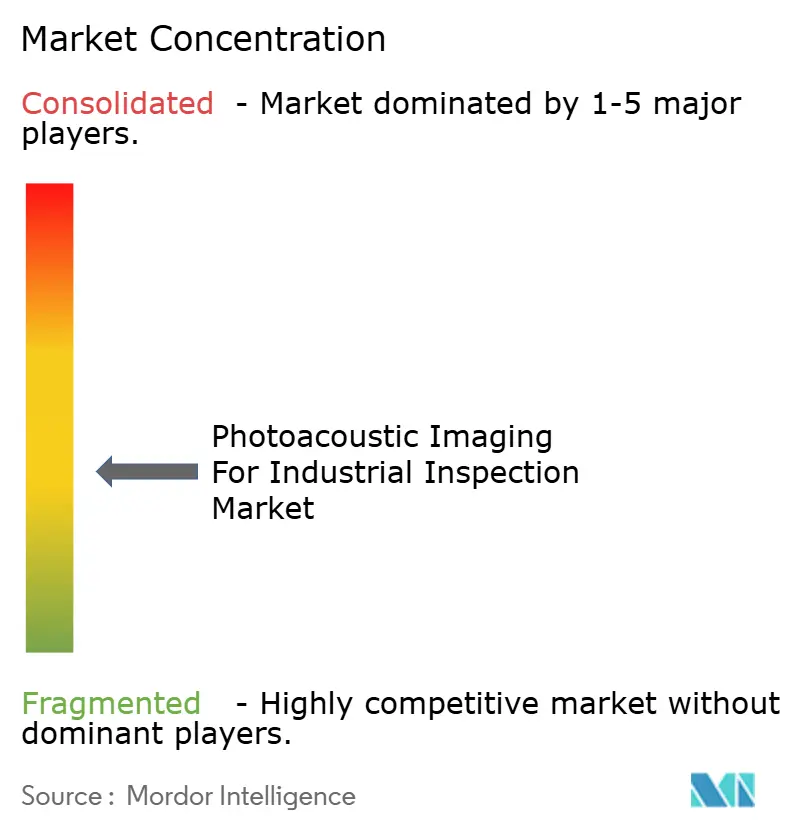
El Mercado de Imágenes Fotoacústicas para Inspección Industrial está fragmentado y ningún proveedor ocupa una posición dominante en todos los tipos de productos y aplicaciones. Las empresas especializadas con raíces académicas compiten junto a empresas diversificadas de pruebas e inspección. Los especialistas a menudo se centran en un único enfoque de medición y casos de uso técnico específicos, mientras que Gasera diferencia su oferta a través de la espectroscopía fotoacústica mejorada con cantilever para la medición de gases de alta sensibilidad. Los proveedores más grandes compiten con carteras de inspección más amplias que incluyen equipos de rayos X, ópticos y acústicos. Esta combinación mantiene las decisiones de adquisición en el Mercado de Imágenes Fotoacústicas para Inspección Industrial estrechamente vinculadas a los requisitos de aplicación de cada cliente, el enfoque de instalación, las necesidades de validación y la preferencia por un sistema especializado o una plataforma de inspección más amplia.
Nordson combina hardware de inspección con análisis habilitado por inteligencia artificial a través de su plataforma Nordson Intelligence. Este enfoque respalda la integración del ecosistema para clientes de fabricación de semiconductores, mientras que el trabajo de Gasera en sensores de gas miniaturizados a través del proyecto RAVEN ilustra el avance hacia plataformas de monitoreo de procesos más pequeñas. Voidsy se expandió a Francia y Estados Unidos y se asoció con Omni NDE para integrar sistemas de inspección robótica automatizada. Estas acciones muestran cómo los proveedores especializados están buscando cobertura geográfica y socios de automatización antes de que los competidores más grandes ingresen a los nichos de compuestos y aeroespacial, donde la clasificación de señales, los módulos compactos y la calibración específica por aplicación pueden diferenciar a los proveedores.
Los requisitos de acreditación de laboratorios bajo la norma ISO 17025 y estándares como ASTM E2533 pueden fomentar la demanda de protocolos documentados y validados. Los proveedores pueden responder publicando información de incertidumbre de medición y reproducibilidad para aplicaciones específicas, lo cual es importante cuando los clientes necesitan calificar un método dentro de un proceso de inspección establecido. El Mercado de Imágenes Fotoacústicas para Inspección Industrial recompensa, por tanto, la evidencia técnica, la capacidad de servicio y la integración de sistemas en lugar de un único producto universal. La competencia sigue distribuida entre la inspección estructural, el análisis de gases, el empaquetado de semiconductores y las aplicaciones de baterías.
Líderes de la Industria de Imágenes Fotoacústicas para Inspección Industrial
-
Gasera Oy
-
AAVOS International B.V.
-
UAB HILASE
-
NxPAS ApS
-
KNESTEL Technologie & Elektronik GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Laserinstitut Hochschule Mittweida inició el proyecto ZOPAS, financiado por la UE y el FEDER, en su campus en Alemania, con el objetivo de desarrollar un sistema de pruebas no destructivas opto-acústico in situ para la evaluación resuelta en área y profundidad de capas de asfalto de superficie de carretera unidas, la primera aplicación conocida de técnicas fotoacústicas a la inspección de pavimentos de infraestructura civil a escala de campo. El proyecto se extiende hasta 2028.
- Mayo de 2026: HÜBNER Photonics GmbH lanzó la línea de productos de láser de diodo de alta potencia Cobolt 06-HPLD, que ofrece hasta 1,2 W de potencia de salida en longitudes de onda fijas de 405 nm a 975 nm con capacidades de modulación de intensidad directa, ampliando las opciones de fuente de excitación disponibles para los integradores de sistemas de inspección fotoacústica que requieren modulación rápida y entrega de haz con pigtail de fibra.
- Marzo de 2026: voidsy GmbH presentó el sistema de tomografía fototérmica 3D V-ROX en JEC World 2026 en París en el stand del Pabellón 5 de ENGEL, dirigido a clientes de la industria de compuestos en los sectores aeroespacial, automotriz y de energía eólica en el mercado europeo.
- Marzo de 2026: Gasera Oy exhibió en Pittcon 2026 en San Antonio, Stand 2257, presentando aplicaciones de espectroscopía fotoacústica mejorada con cantilever para la seguridad minera, el monitoreo de gases de efecto invernadero y el control de emisiones industriales, acompañadas de charlas científicas sobre el despliegue en el mundo real de CEPAS por investigadores de la empresa.


Alcance del Informe Global del Mercado de Imágenes Fotoacústicas para Inspección Industrial
El mercado de imágenes fotoacústicas para inspección industrial comprende tecnologías y soluciones que utilizan principios fotoacústicos para detectar, visualizar y evaluar defectos, propiedades de materiales e inconsistencias estructurales en componentes industriales. Estos sistemas combinan la excitación óptica con la detección de señales acústicas para permitir la inspección no destructiva en aplicaciones como la fabricación, la aeroespacial, la automotriz, la electrónica y la energía.
El Informe del Mercado de Imágenes Fotoacústicas para Inspección Industrial está Segmentado por Tipo de Producto (Sistemas de Inspección Integrados, Analizadores de Espectroscopía Fotoacústica, Microscopios Fotoacústicos, Sistemas de Tomografía Fotoacústica, Módulos OEM y Subsistemas, Software y Análisis, y Servicios e Ingeniería de Aplicaciones), Tecnología (Microscopía Fotoacústica de Resolución Óptica, Microscopía Fotoacústica de Resolución Acústica, Tomografía Fotoacústica, Imágenes Espectroscópicas Fotoacústicas y Otras Tecnologías), Aplicación (Pruebas No Destructivas y Metrología, Inspección de Defectos Internos e Interfaces, Caracterización de Materiales y Composición, Monitoreo y Control de Procesos, Inspección de Calidad en Línea, y Análisis de Fallas e Investigación de Causa Raíz), Usuario Final (Semiconductores y Electrónica, Aeroespacial y Defensa, Automotriz, Química y Petroquímica, Petróleo y Gas, Farmacéutica y Salud, Alimentos y Bebidas, Equipos de Energía y Potencia, Institutos de Investigación y Laboratorios Contratados, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas de Inspección Integrados |
| Analizadores de Espectroscopía Fotoacústica |
| Microscopios Fotoacústicos |
| Sistemas de Tomografía Fotoacústica |
| Módulos OEM y Subsistemas |
| Software y Análisis |
| Servicios e Ingeniería de Aplicaciones |
| Microscopía Fotoacústica de Resolución Óptica |
| Microscopía Fotoacústica de Resolución Acústica |
| Tomografía Fotoacústica |
| Imágenes Espectroscópicas Fotoacústicas |
| Otras Tecnologías |
| Pruebas No Destructivas y Metrología |
| Inspección de Defectos Internos e Interfaces |
| Caracterización de Materiales y Composición |
| Monitoreo y Control de Procesos |
| Inspección de Calidad en Línea |
| Análisis de Fallas e Investigación de Causa Raíz |
| Semiconductores y Electrónica |
| Aeroespacial y Defensa |
| Automotriz |
| Química y Petroquímica |
| Petróleo y Gas |
| Farmacéutica y Salud |
| Alimentos y Bebidas |
| Equipos de Energía y Potencia |
| Institutos de Investigación y Laboratorios Contratados |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Producto | Sistemas de Inspección Integrados | |
| Analizadores de Espectroscopía Fotoacústica | ||
| Microscopios Fotoacústicos | ||
| Sistemas de Tomografía Fotoacústica | ||
| Módulos OEM y Subsistemas | ||
| Software y Análisis | ||
| Servicios e Ingeniería de Aplicaciones | ||
| Por Tecnología | Microscopía Fotoacústica de Resolución Óptica | |
| Microscopía Fotoacústica de Resolución Acústica | ||
| Tomografía Fotoacústica | ||
| Imágenes Espectroscópicas Fotoacústicas | ||
| Otras Tecnologías | ||
| Por Aplicación | Pruebas No Destructivas y Metrología | |
| Inspección de Defectos Internos e Interfaces | ||
| Caracterización de Materiales y Composición | ||
| Monitoreo y Control de Procesos | ||
| Inspección de Calidad en Línea | ||
| Análisis de Fallas e Investigación de Causa Raíz | ||
| Por Usuario Final | Semiconductores y Electrónica | |
| Aeroespacial y Defensa | ||
| Automotriz | ||
| Química y Petroquímica | ||
| Petróleo y Gas | ||
| Farmacéutica y Salud | ||
| Alimentos y Bebidas | ||
| Equipos de Energía y Potencia | ||
| Institutos de Investigación y Laboratorios Contratados | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Imágenes Fotoacústicas para Inspección Industrial?
El mercado fue valorado en 102,14 millones de USD en 2025 y se espera que alcance 236,58 millones de USD en 2031, a una CAGR del 15,21% durante 2026-2031.
¿Qué está impulsando la adopción de sistemas de inspección fotoacústica?
La demanda está respaldada por la inspección sin contacto de obleas unidas, materiales en capas, compuestos y estructuras de baterías, junto con el monitoreo de procesos y emisiones.
¿Qué tipo de producto lideró la inspección industrial fotoacústica en 2025?
Los Sistemas de Inspección Integrados lideraron con una participación del 34,72% en 2025, mientras que los Módulos OEM y Subsistemas se proyecta que registrarán el crecimiento de producto más rápido con una CAGR del 16,87%.
¿Qué tecnología está creciendo más rápido en la inspección industrial fotoacústica?
Las Imágenes Espectroscópicas Fotoacústicas se proyecta que crecerán a una CAGR del 16,76% hasta 2031, respaldadas por aplicaciones de monitoreo de gases y procesos.
¿Qué región se está expandiendo más rápido en la inspección industrial fotoacústica?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 16,69% hasta 2031, respaldada por la inversión en empaquetado de semiconductores y baterías para vehículos eléctricos.
¿Qué limita el uso más amplio de la inspección fotoacústica?
Las principales limitaciones son la ausencia de protocolos de calificación dedicados, los altos costos de los equipos, la sensibilidad a las condiciones de operación y la experiencia limitada específica por aplicación.
Última actualización de la página el:



