
Taille et Part du Marché de l'Imagerie Photoacoustique pour l'Inspection Industrielle
VUE D’ENSEMBLE DU MARCHÉ
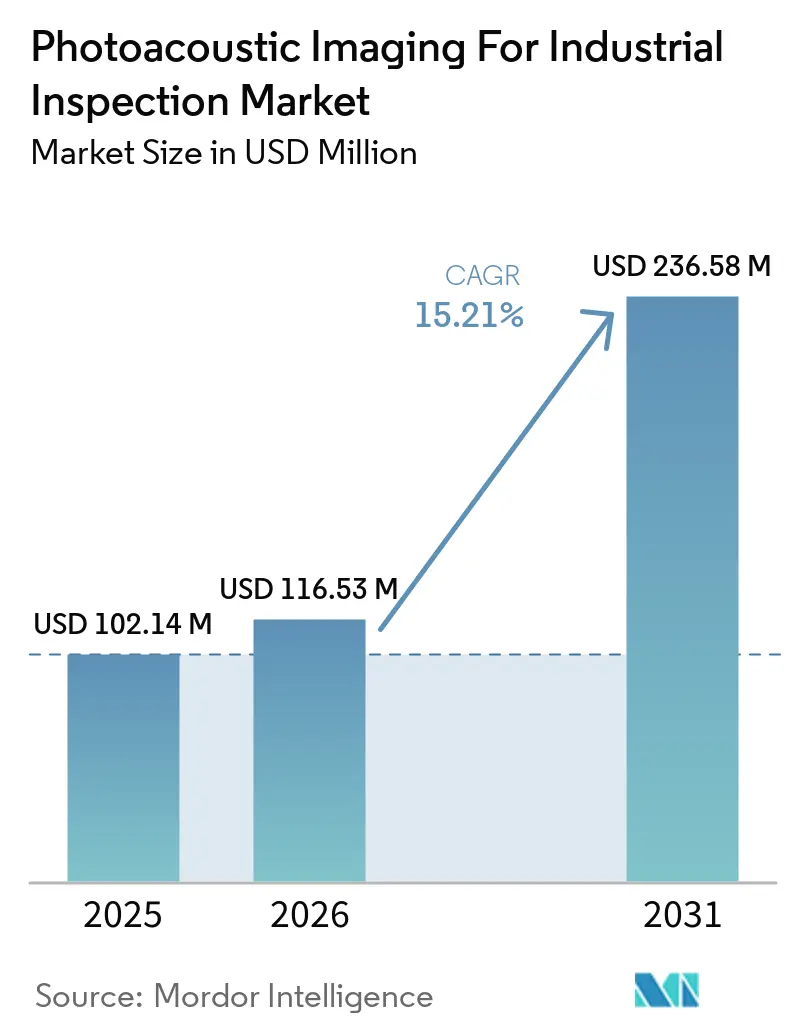
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 116.53 Millions de dollars américains |
| Taille du Marché (2031) | 236.58 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 15.21 % |
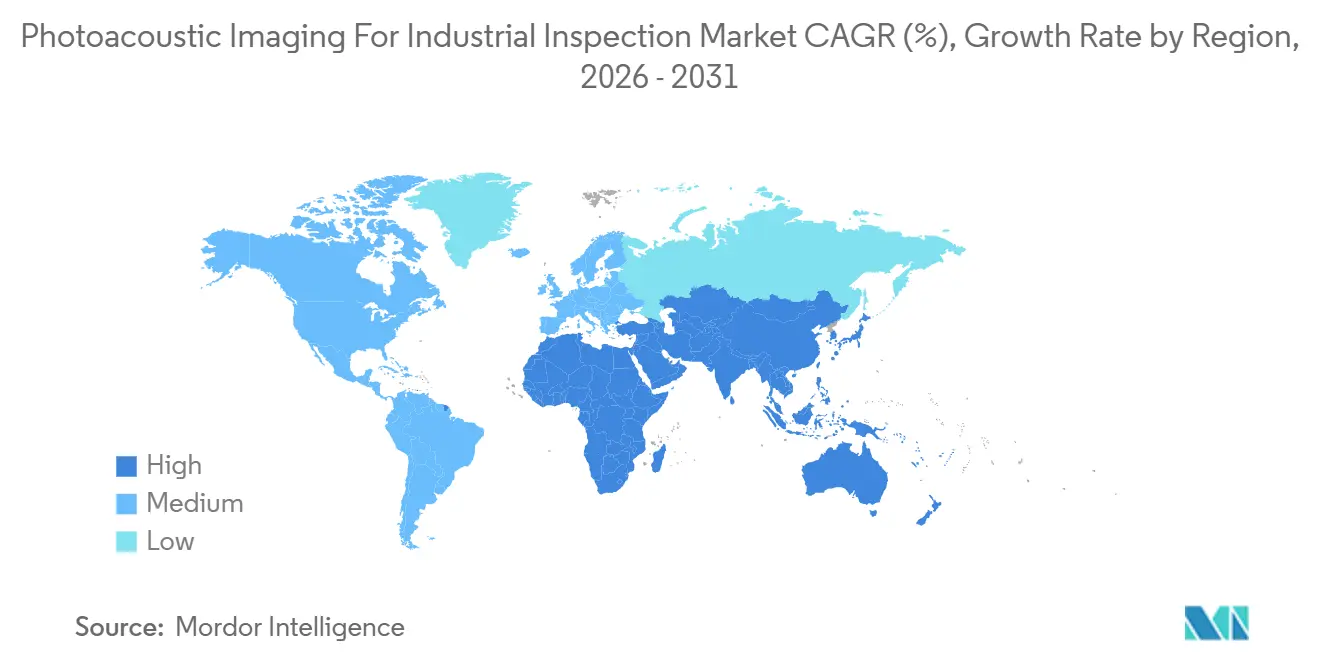
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
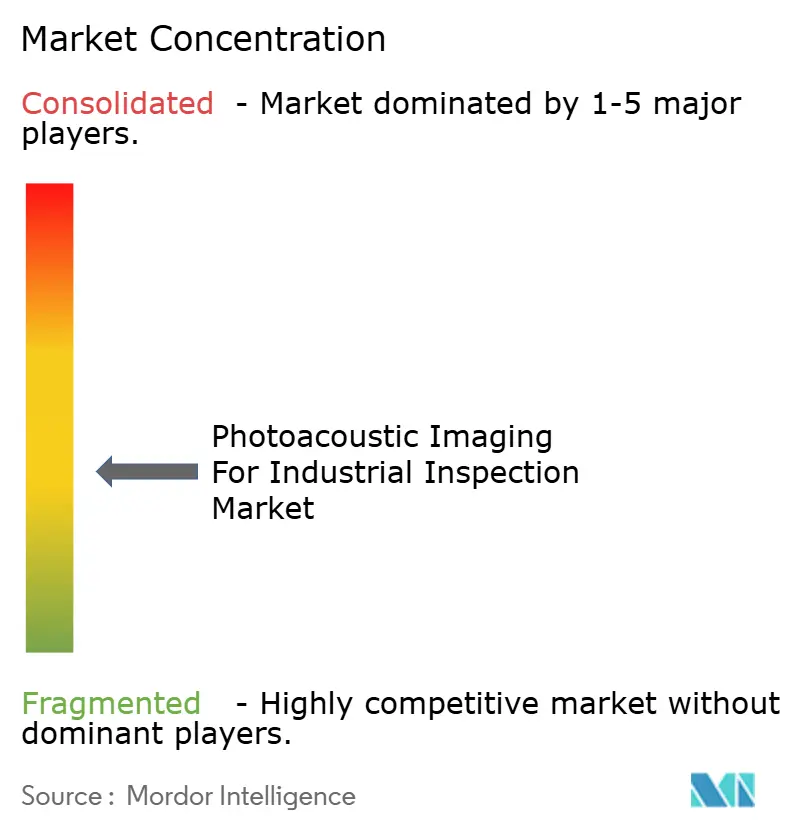
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Imagerie Photoacoustique pour l'Inspection Industrielle par Mordor Intelligence
La taille du marché de l'imagerie photoacoustique pour l'inspection industrielle était évaluée à 102,14 millions USD en 2025 et devrait atteindre 236,58 millions USD d'ici 2031, progressant à un CAGR de 15,21 % durant la période 2026-2031. La croissance est liée à la fabrication de semi-conducteurs, à la maintenance aérospatiale et à la fabrication d'énergie avancée, où les exigences d'assurance qualité deviennent de plus en plus strictes car les défauts dissimulés peuvent poser des risques significatifs en matière de production, de fiabilité et de sécurité. Le marché de l'imagerie photoacoustique pour l'inspection industrielle bénéficie d'une approche d'inspection sans contact qui n'utilise ni rayonnement ionisant ni fluides de couplage liquides. Cela rend la technologie pertinente pour les plaquettes collées, les structures en polymère renforcé de fibres de carbone, les boîtiers de batteries multicouches et les boîtiers de semi-conducteurs avancés qui nécessitent une évaluation sous-surfacique fiable pendant la fabrication. Les fournisseurs proposent des systèmes intégrés pour un déploiement immédiat tout en offrant également des modules pouvant être incorporés dans des plateformes d'inspection établies, un choix qui soutient différents modèles d'achat et capacités de service. Les coûts élevés des lasers, des détecteurs et de l'étalonnage restent des obstacles importants, tandis que l'absence de normes de qualification dédiées peut retarder les achats et le déploiement en production à plus grande échelle dans les applications réglementées.
Principaux Enseignements du Rapport
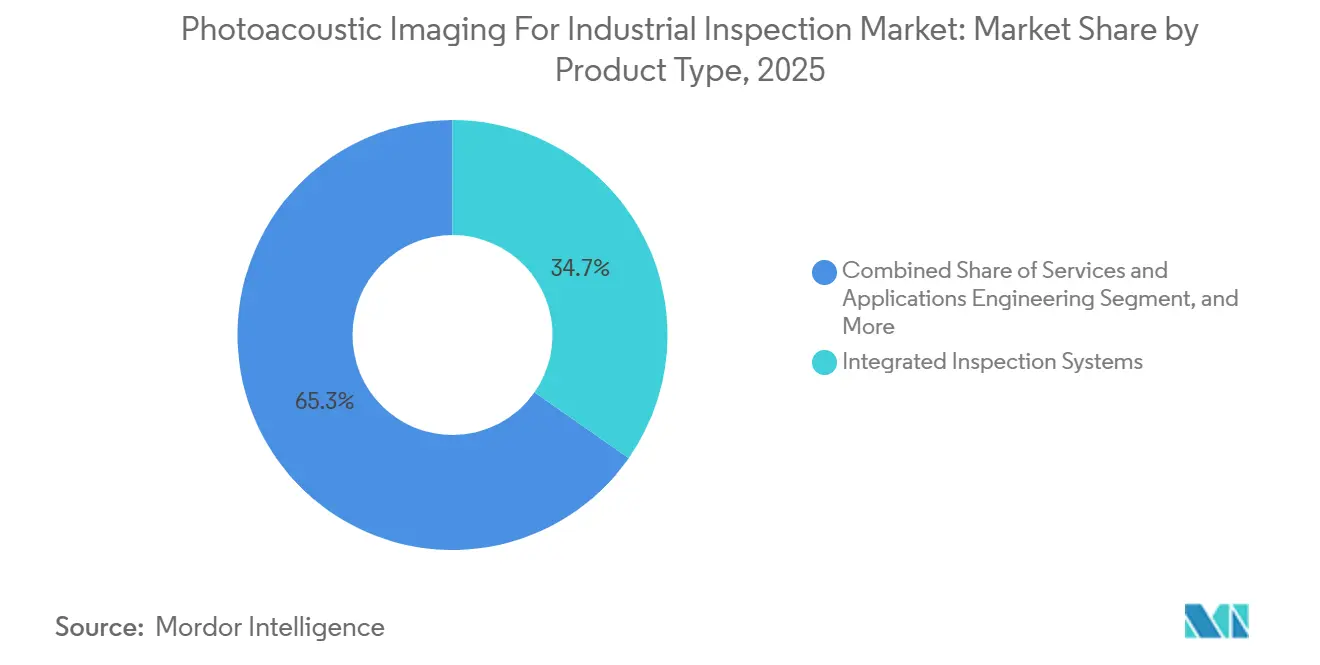
- Par type de produit, les systèmes d'inspection intégrés détenaient 34,72 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025, tandis que les modules OEM et sous-systèmes devraient se développer à un CAGR de 16,87 % jusqu'en 2031.
- Par technologie, la tomographie photoacoustique représentait 38,46 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025, tandis que l'imagerie spectroscopique photoacoustique devrait croître à un CAGR de 16,76 % jusqu'en 2031.
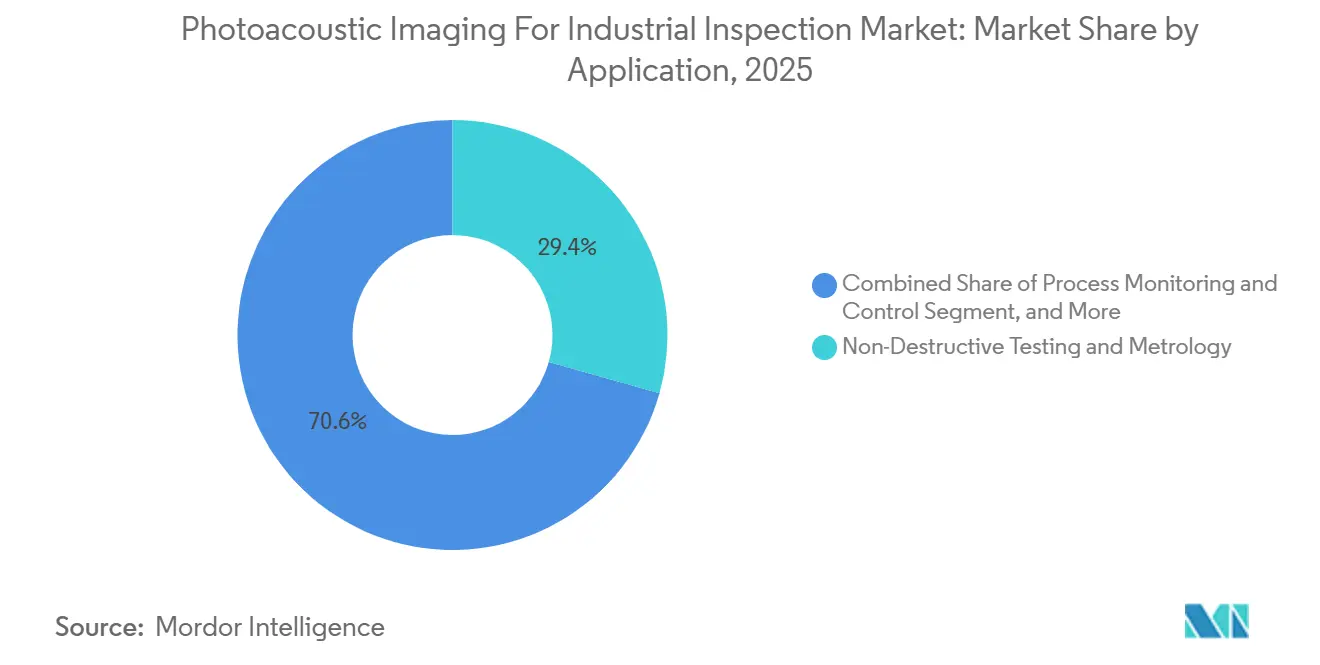
- Par application, les tests non destructifs et la métrologie représentaient 29,37 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025, tandis que l'inspection qualité en ligne devrait croître à un CAGR de 16,52 % jusqu'en 2031.
- Par utilisateur final, les semi-conducteurs et l'électronique détenaient 23,84 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025, tandis que le secteur automobile devrait croître à un CAGR de 16,43 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,58 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,69 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Imagerie Photoacoustique pour l'Inspection Industrielle
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Inspection sans Contact des Matériaux Collés et en Couches | +3.2% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Détection des Défauts dans les Semi-conducteurs et les Boîtiers Avancés | +2.8% | Cœur Asie-Pacifique, Corée du Sud, Taïwan, Chine et Japon, avec extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Surveillance des Processus et des Émissions en Temps Réel | +2.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Inspection Non Ionisante pour les Composants à Haute Valeur | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intégration des Lasers Accordables, des Capteurs MEMS et de l'Apprentissage Automatique | +1.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection en Ligne des Matériaux Composites et de Batteries | +1.7% | Centres de fabrication de véhicules électriques en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Demande d'Inspection sans Contact des Matériaux Collés et en Couches Redéfinit l'Assurance Qualité
Les fabricants utilisent de plus en plus de conceptions multicouches dans les boîtiers de semi-conducteurs, les plaquettes collées, les panneaux aérospatiaux et les cellules lithium-ion. Ces structures nécessitent des méthodes d'inspection capables de détecter les défauts sans endommager les surfaces finies. Les ultrasons par immersion nécessitent un couplage liquide, ce qui peut être inadapté aux surfaces de précision et aux modules de batteries scellés. La tomographie par rayons X fait également face à des contraintes de rayonnement et de débit dans les applications d'emballage dense. La microscopie photoacoustique à détection à distance a balayé des zones de 2 par 2 cm en moins de 6 minutes et produit des images de défauts tridimensionnels dans des substrats en acier inoxydable et en silicium. Une étude sur les puces à billes de 2024 a montré que la détection photoacoustique à distance pouvait distinguer les structures multicouches, les électrodes et les fissures dans le silicium sans contact ni fluide.
Les Exigences de Détection des Défauts dans les Semi-conducteurs et les Boîtiers Avancés Ancrent la Demande
L'intégration de chiplets, l'empilement tridimensionnel, la production de puces sur plaquette et les MEMS collés ont accru le besoin d'inspection des défauts sous-surfaciques. Les méthodes conventionnelles peuvent nécessiter un démontage ou utiliser des rayonnements, ce qui limite leur adéquation à certaines applications. L'Université de Tohoku a présenté en janvier 2026 un système laser-ultrasonique à fréquence auto-variable permettant la visualisation tridimensionnelle des défauts dans des matériaux inaccessibles aux ultrasons en réseau phasé.[1]Université de Tohoku, "Communiqué de presse sur les résultats de recherche, Applied Physics Letters," Université de Tohoku, ohara-lab.jp La microscopie photoacoustique à résolution acoustique a différencié les zones de puces défectueuses et intactes par analyse de forme d'onde dans le domaine temporel. La même tête de balayage peut servir des lignes de fabrication mixtes en ajustant les paramètres d'impulsion laser et le traitement du signal. Cette flexibilité soutient l'utilisation sur les substrats MEMS, l'électronique de puissance et les semi-conducteurs composés.
La Surveillance des Processus et des Émissions en Temps Réel Élargit les Applications Adressables
Le marché de l'imagerie photoacoustique pour l'inspection industrielle sert également la surveillance des processus et la mesure des émissions industrielles. Les capteurs de spectroscopie photoacoustique à laser à cascade quantique peuvent détecter le méthane, le protoxyde d'azote, le monoxyde de carbone, le dioxyde d'azote et le fluorure d'hydrogène à de faibles concentrations. Ces capacités soutiennent la surveillance des émissions fugitives aux clôtures des raffineries et des usines chimiques. Une évaluation sur le terrain en 2026 a validé un système photoacoustique à gradient aérodynamique à laser à cascade quantique pour les mesures de flux d'ammoniac en conditions extérieures. Des capteurs photoacoustiques résonants pour l'analyse des gaz dissous dans les transformateurs ont également démontré une détection de l'acétylène en parties par milliard, ce qui soutient une identification plus précoce des défauts d'arc. Les services publics peuvent utiliser ces analyseurs pour constituer une base installée nécessitant un étalonnage et un support de service dans le temps.
Les Exigences d'Inspection Non Ionisante Soutiennent la Substitution dans les Composants à Haute Valeur
Les exigences de radioprotection peuvent limiter l'utilisation de la tomographie par rayons X dans les environnements de production à haut débit. Les systèmes photoacoustiques n'utilisent pas de rayonnement ionisant, ce qui supprime le besoin d'infrastructure de blindage contre les rayonnements. Cela est pertinent pour les boulons de moyeu de rotor d'hélicoptère, les longerons de pales d'éoliennes et les aubes de soufflante de moteurs aérospatiaux qui nécessitent une inspection approfondie. Une étude sur l'électronique multicouche a révélé que l'imagerie photoacoustique et par cohérence optique visualisait des caractéristiques internes non visibles par microscopie optique ou inspection optique automatisée. Ces attributs renforcent l'argument en faveur de l'adoption dans le marché de l'imagerie photoacoustique pour l'inspection industrielle, où le contact, le rayonnement, les longs cycles d'inspection ou le couplage liquide pourraient être inadaptés aux conceptions de composants sensibles, à haute valeur ou complexes.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Normalisation Industrielle et Protocoles de Qualification Limités | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts Élevés des Lasers, Détecteurs et Systèmes d'Étalonnage | -1.6% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Sensibilité à l'Accès Optique, à l'État de Surface et au Couplage Acoustique | -1.1% | Mondial | Moyen terme (2-4 ans) |
| Pénurie d'Expertise en Inspection Spécifique aux Applications | -0.8% | Mondial, plus aigu dans les régions en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Normalisation Industrielle et les Protocoles de Qualification Limités Ralentissent les Décisions d'Achat
L'imagerie photoacoustique n'est pas encore reconnue comme méthode dédiée dans les principaux référentiels de qualification du personnel en contrôle non destructif. La norme ASNT 9712, alignée sur l'ISO 9712, couvre les méthodes de contrôle par particules magnétiques, ressuage, radiographie, ultrasons et contrôle visuel. Elle n'inclut pas l'inspection photoacoustique ou optoacoustique. Les mises à jour de l'ISO 9712 ont introduit un nouveau schéma de certification à compter du 1er janvier 2026, mais les modifications répertoriées n'établissent pas l'inspection photoacoustique comme méthode. Les utilisateurs du CSWIP dans les secteurs aérospatial, pétrolier et gazier, et nucléaire peuvent donc traiter les déploiements comme des méthodes complémentaires lorsque les contrats exigent du personnel certifié. Les achats resteront probablement concentrés dans les installations liées à la recherche et les adopteurs précoces jusqu'à l'émergence de protocoles reconnus.
Les Coûts Élevés des Lasers, Détecteurs et Systèmes d'Étalonnage Limitent l'Adoption Industrielle Large
Les lasers Nd:YAG pulsés, les réseaux de lasers à cascade quantique accordables dans l'infrarouge moyen et les systèmes de détection sensibles représentent une part substantielle des coûts des systèmes. Les petits et moyens fabricants peuvent faire face à un obstacle d'accessibilité financière significatif lorsqu'ils envisagent des équipements spcialisés. Le marché de l'imagerie photoacoustique pour l'inspection industrielle peut réduire cette contrainte lorsque les têtes de mesure sont vendues en tant que modules OEM au sein de systèmes d'inspection plus larges. Cette approche répartit les coûts du laser et du détecteur sur davantage de canaux de mesure. Elle explique également pourquoi les fournisseurs accordent une plus grande attention aux modules et sous-systèmes. Les caméras à ultrasons et thermographiques moins coûteuses resteront des alternatives là où leur sensibilité et leur résolution répondent aux exigences d'inspection, en particulier lorsqu'un fabricant n'a pas besoin de la profondeur, du fonctionnement sans contact ou des capacités de mesure spécifiques aux matériaux offertes par les méthodes photoacoustiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Systèmes Intégrés Dominent Tandis que les Modules OEM Gagnent en Échelle
Les systèmes d'inspection intégrés détenaient 34,72 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025. Leur utilisation précoce dans les secteurs des semi-conducteurs et de l'aérospatiale reflète la demande des acheteurs pour des équipements clés en main. Ces plateformes combinent des sources laser, des transducteurs acoustiques, des composants électroniques de traitement du signal et des logiciels d'analyse. Elles peuvent également inclure des configurations spécifiques aux applications, des protocoles d'étalonnage et des arrangements de service. Cette structure réduit le travail d'intégration pour les acheteurs dans des environnements réglementés et diminue le risque pratique de déployer une méthode d'inspection relativement nouvelle en production.
Les modules OEM et sous-systèmes devraient se développer à un CAGR de 16,87 % jusqu'en 2031. La taille du marché de l'imagerie photoacoustique pour l'inspection industrielle pour ce type de produit est soutenue par des développeurs fournissant des têtes de mesure et des modules de détecteurs aux équipementiers établis. Ces partenaires opèrent dans les secteurs des équipements de test automatisés et de la technologie analytique de processus, et le modèle peut raccourcir les cycles de vente tout en étendant la portée géographique sans réseau de service mondial dédié. Les analyseurs spectroscopiques restent pertinents pour le contrôle des processus chimiques, l'analyse des gaz dissous dans les transformateurs et la mesure des émissions fugitives, tandis que les microscopes photoacoustiques soutiennent la caractérisation des matériaux à haute résolution dans les usines de semi-conducteurs et les instituts de recherche.


Par Technologie : La Tomographie Soutient l'Usage Installé Tandis que l'Imagerie Spectroscopique Progresse
La tomographie photoacoustique détenait 38,46 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025. Elle joue un rôle établi dans l'imagerie sous-surfacique tridimensionnelle des composites collés, des céramiques multicouches et de l'électronique industrielle. Ses méthodes de reconstruction sont plus matures que celles de plusieurs autres modalités. Les acheteurs peuvent s'appuyer sur des références d'application publiées lors de l'évaluation des performances des systèmes, tandis que la microscopie photoacoustique à résolution optique offre une résolution latérale submicronique pour les travaux sur les semi-conducteurs et l'électronique. La microscopie photoacoustique à résolution acoustique offre une pénétration plus profonde mais une résolution latérale plus faible pour les structures composites et métalliques plus épaisses.
L'imagerie spectroscopique photoacoustique devrait croître à un CAGR de 16,76 % jusqu'en 2031. Elle peut mesurer des gaz et des matériaux condensés par absorption laser sélective et détection d'ondes de pression, et la même plateforme optique peut être adaptée pour la surveillance des effluents de chambres de semi-conducteurs, la détection de fuites en clôture de raffinerie et le contrôle des processus pharmaceutiques. Gasera participe au projet RAVEN financé par l'UE, qui développe des capteurs de gaz miniaturisés sur circuit intégré photonique pour des applications de technologie analytique de processus.[2]Gasera Oy "Projet RAVEN, Capteurs de Gaz Miniaturisés de Nouvelle Génération sur Technologie de Circuit Intégré Photonique," gasera.fi Les modifications de la longueur d'onde laser et de la conception des cellules résonantes permettent cette adaptation, élargissant le rôle commercial de l'imagerie photoacoustique dans le marché de l'inspection industrielle au-delà de l'inspection structurelle.
Par Application : Les Tests Non Destructifs Dominent Tandis que l'Inspection Qualité en Ligne Transforme les Flux de Production
Les tests non destructifs et la métrologie représentaient 29,37 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025. Les applications aérospatiales, pétrolières et gazières, et nucléaires s'appuient depuis longtemps sur les contrôles non destructifs pour les composants critiques pour la sécurité. L'inspection des défauts internes et des interfaces soutient l'identification des décollements, des vides et des décollements interfaciaux dans les assemblages collés. La caractérisation des matériaux et de la composition peut évaluer la porosité, les variations du module de Young et les gradients de composition. Ces fonctions sont pertinentes pour les travaux sur les électrodes de batteries et la qualification des composants fabriqués par fabrication additive, tandis que la surveillance des processus et du contrôle et l'analyse des défaillances et l'investigation des causes profondes servent des applications plus petites mais à plus haute valeur.
L'inspection qualité en ligne devrait se développer à un CAGR de 16,52 % jusqu'en 2031. Elle fait passer l'inspection d'un échantillonnage périodique à une surveillance continue au sein du flux de production. Une étude de 2024 a démontré la détection photoacoustique à distance en temps réel des défauts de fabrication de puces à billes à des vitesses de ligne de production. Les travaux ont identifié des billes de soudure manquantes dans des boîtiers haute densité, une application également traitée par laminographie aux rayons X, tandis que les installations en ligne nécessitent une gestion de l'étalonnage et des mises à jour logicielles tout au long de l'exploitation. Cela peut faire évoluer les revenus des fournisseurs d'une vente d'équipement autonome vers un équipement, des consommables et un support logiciel.
Par Utilisateur Final : Les Semi-conducteurs et l'Électronique Dominent Tandis que l'Automobile se Développe
Les semi-conducteurs et l'électronique détenaient 23,84 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025. La demande se concentre sur l'inspection sous-surfacique sans contact dans les usines d'emballage avancé. L'aérospatiale et la défense constituent un autre groupe d'utilisateurs majeurs pour les panneaux de fuselage en polymère renforcé de fibres de carbone, les pales de rotor et les joints métal-composite collés. Ces structures peuvent être trop grandes pour la tomographie par rayons X ou trop complexes pour les ultrasons par immersion sur toute la structure, tandis que les utilisateurs des secteurs chimique, pétrochimique et pétrolier et gazier adoptent des analyseurs de spectroscopie pour la surveillance des gaz de processus, l'analyse des transformateurs et la détection de fuites. Les secteurs pharmaceutique et de la santé, de l'alimentation et des boissons, les instituts de recherche et les laboratoires sous contrat contribuent à une demande de plus faible volume mais techniquement exigeante.
Le secteur automobile devrait croître à un CAGR de 16,43 % jusqu'en 2031. Cette expansion est liée à la production de batteries pour véhicules électriques et à l'évolution vers les chimies de batteries à l'état solide. Une étude IEEE de 2025 a combiné la spectroscopie photoacoustique et l'imagerie ultrasonique pour identifier les changements de composition des gaz et les défauts structurels à l'intérieur des batteries en temps réel. Des recherches distinctes ont appliqué la microscopie photoacoustique opérando tridimensionnelle au placage de lithium métal avec une résolution latérale de 7,8 μm et une résolution temporelle de 0,45 ms par pixel. Ces capacités peuvent soutenir les méthodes de contrôle qualité des batteries à mesure que les fabricants augmentent l'utilisation de l'inspection en ligne, et l'automobile pourrait devenir le deuxième domaine de revenus par utilisateur final avant 2031.
Analyse Géographique
L'Amérique du Nord détenait 36,58 % de la part du marché de l'imagerie photoacoustique pour l'inspection industrielle en 2025. La région combine une activité dans les équipements d'investissement pour semi-conducteurs, la fabrication de défense et les partenariats université-industrie. Les États-Unis représentaient le plus grand bassin de revenus régional grâce aux déploiements d'outils d'inspection chez les principaux fournisseurs de services d'assemblage et de test de semi-conducteurs externalisés et les fabricants de dispositifs intégrés. Le Canada a contribué par l'inspection de la chaîne d'approvisionnement automobile, tandis que le Mexique a soutenu la demande par des applications de surveillance des processus chimiques. La région offre également un cadre pratique aux fournisseurs pour valider les équipements auprès de clients à fort volume, en particulier pour les acheteurs des secteurs des semi-conducteurs, de la défense et de la fabrication avancée qui exigent des performances documentées avant de s'engager dans des déploiements plus larges sur le marché de l'imagerie photoacoustique pour l'inspection industrielle.
L'Asie-Pacifique devrait se développer à un CAGR de 16,69 % jusqu'en 2031. Les investissements dans l'emballage avancé en Corée du Sud, à Taïwan et en Chine se déroulent parallèlement à la construction de gigafactories de batteries au Japon et en Inde. La Chine développe l'activité d'inspection acoustique dans les environnements pétrochimiques. Le Japon et la Corée du Sud soutiennent également l'inspection du collage de plaquettes et la recherche sur les matériaux avancés. L'Inde et l'Australie restent des marchés régionaux plus petits avec une demande provenant des instituts de recherche et des utilisateurs pharmaceutiques, tandis que leur activité peut fournir des références d'application précoces à mesure que le marché de l'imagerie photoacoustique pour l'inspection industrielle se développe dans la région.
L'Europe était le deuxième marché régional en 2025, porté par l'Allemagne, la France et le Royaume-Uni. Des startups régionales commercialisent des systèmes photoacoustiques et photothermiques pour des utilisations aérospatiales, automobiles et d'infrastructure industrielle, tandis que l'Allemagne développe le projet ZOPAS pour l'évaluation opto-acoustique in situ des couches de surface routière collées.[3]Laserinstitut Hochschule Mittweida, "Zerstörungsfreies Opto-Akustisches Prüfverfahren Für Asphaltschichten Des Straßenoberbaus, ZOPAS," Laserinstitut Hochschule Mittweida, laser.hs-mittweida.de Le projet étend le marché de l'imagerie photoacoustique pour l'inspection industrielle à la maintenance des infrastructures civiles et est prévu pour se dérouler jusqu'en 2028, tandis que le Royaume-Uni soutient l'évaluation technologique par l'activité de maintenance aérospatiale et sa base institutionnelle en contrôle non destructif. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, avec une demande axée sur la surveillance pétrolière et gazière au Brésil, en Arabie Saoudite et aux Émirats Arabes Unis.

Paysage Concurrentiel
Le marché de l'imagerie photoacoustique pour l'inspection industrielle est fragmenté et aucun fournisseur ne détient une position dominante sur l'ensemble des types de produits et des applications. Des entreprises spécialisées aux racines académiques sont en concurrence avec des sociétés de test et d'inspection diversifiées. Les spécialistes se concentrent souvent sur une seule approche de mesure et des cas d'utilisation techniques spécifiques, tandis que Gasera se différencie par sa spectroscopie photoacoustique à détection par cantilever pour la mesure de gaz à haute sensibilité. Les fournisseurs plus importants sont en concurrence avec des portefeuilles d'inspection plus larges incluant des équipements à rayons X, optiques et acoustiques. Ce mélange maintient les décisions d'achat sur le marché de l'imagerie photoacoustique pour l'inspection industrielle étroitement liées aux exigences d'application de chaque client, à l'approche d'installation, aux besoins de validation et à la préférence pour un système spécialisé ou une plateforme d'inspection plus large.
Nordson combine le matériel d'inspection avec des analyses basées sur l'intelligence artificielle via sa plateforme Nordson Intelligence. Cette approche soutient l'intégration dans l'écosystème pour les clients de la fabrication de semi-conducteurs, tandis que les travaux de Gasera sur les capteurs de gaz miniaturisés dans le cadre du projet RAVEN illustrent l'évolution vers des plateformes de surveillance des processus plus compactes. Voidsy s'est développé en France et aux États-Unis et s'est associé à Omni NDE pour intégrer des systèmes d'inspection robotique automatisés. Ces actions montrent comment les fournisseurs spécialisés cherchent une couverture géographique et des partenaires en automatisation avant que des concurrents plus importants n'entrent dans les niches des composites et de l'aérospatiale, où la classification des signaux, les modules compacts et l'étalonnage spécifique aux applications peuvent différencier les fournisseurs.
Les exigences d'accréditation des laboratoires selon l'ISO 17025 et des normes telles que l'ASTM E2533 peuvent encourager la demande de protocoles documentés et validés. Les fournisseurs peuvent répondre en publiant des informations sur l'incertitude de mesure et la reproductibilité pour des applications spécifiques, ce qui est important lorsque les clients doivent qualifier une méthode dans le cadre d'un processus d'inspection établi. Le marché de l'imagerie photoacoustique pour l'inspection industrielle récompense donc les preuves techniques, la capacité de service et l'intégration des systèmes plutôt qu'un produit universel unique. La concurrence reste répartie entre l'inspection structurelle, l'analyse des gaz, l'emballage de semi-conducteurs et les applications de batteries.
Leaders du Secteur de l'Imagerie Photoacoustique pour l'Inspection Industrielle
Gasera Oy
AAVOS International B.V.
UAB HILASE
NxPAS ApS
KNESTEL Technologie & Elektronik GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Le Laserinstitut Hochschule Mittweida a lancé le projet ZOPAS, financé par l'UE et le FEDER, sur son campus en Allemagne, visant le développement d'un système de contrôle non destructif opto-acoustique in situ pour l'évaluation résolue en surface et en profondeur des couches d'asphalte de surface routière collées, première application connue des techniques photoacoustiques à l'inspection des chaussées d'infrastructure civile à l'échelle terrain. Le projet se déroule jusqu'en 2028.
- Mai 2026 : HÜBNER Photonics GmbH a lancé la gamme de lasers à diode haute puissance Cobolt 06-HPLD, délivrant jusqu'à 1,2 W de puissance de sortie sur des longueurs d'onde fixes de 405 nm à 975 nm avec des capacités de modulation directe d'intensité, élargissant les options de source d'excitation disponibles pour les intégrateurs de systèmes d'inspection photoacoustique nécessitant une modulation rapide et une distribution de faisceau par fibre optique.
- Mars 2026 : voidsy GmbH a présenté le système de tomographie photothermique 3D V-ROX au salon JEC World 2026 à Paris au stand Hall 5 d'ENGEL, ciblant les clients de l'industrie des composites dans les secteurs aérospatial, automobile et de l'énergie éolienne sur le marché européen.
- Mars 2026 : Gasera Oy a exposé au salon Pittcon 2026 à San Antonio, stand 2257, présentant des applications de spectroscopie photoacoustique à détection par cantilever pour la sécurité minière, la surveillance des gaz à effet de serre et le contrôle des émissions industrielles, accompagnées de présentations scientifiques sur le déploiement réel de la spectroscopie photoacoustique à détection par cantilever améliorée par des chercheurs de l'entreprise.


Périmètre du Rapport Mondial sur le Marché de l'Imagerie Photoacoustique pour l'Inspection Industrielle
Le marché de l'imagerie photoacoustique pour l'inspection industrielle comprend les technologies et solutions qui utilisent les principes photoacoustiques pour détecter, visualiser et évaluer les défauts, les propriétés des matériaux et les incohérences structurelles dans les composants industriels. Ces systèmes combinent l'excitation optique avec la détection de signaux acoustiques pour permettre une inspection non destructive dans des applications telles que la fabrication, l'aérospatiale, l'automobile, l'électronique et l'énergie.
Le rapport sur le marché de l'imagerie photoacoustique pour l'inspection industrielle est segmenté par type de produit (systèmes d'inspection intégrés, analyseurs de spectroscopie photoacoustique, microscopes photoacoustiques, systèmes de tomographie photoacoustique, modules OEM et sous-systèmes, logiciels et analyses, et services et ingénierie des applications), technologie (microscopie photoacoustique à résolution optique, microscopie photoacoustique à résolution acoustique, tomographie photoacoustique, imagerie spectroscopique photoacoustique, et autres technologies), application (tests non destructifs et métrologie, inspection des défauts internes et des interfaces, caractérisation des matériaux et de la composition, surveillance des processus et du contrôle, inspection qualité en ligne, et analyse des défaillances et investigation des causes profondes), utilisateur final (semi-conducteurs et électronique, aérospatiale et défense, automobile, chimie et pétrochimie, pétrole et gaz, pharmaceutique et santé, alimentation et boissons, équipements d'énergie et de puissance, instituts de recherche et laboratoires sous contrat, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'Inspection Intégrés |
| Analyseurs de Spectroscopie Photoacoustique |
| Microscopes Photoacoustiques |
| Systèmes de Tomographie Photoacoustique |
| Modules OEM et Sous-systèmes |
| Logiciels et Analyses |
| Services et Ingénierie des Applications |
| Microscopie Photoacoustique à Résolution Optique |
| Microscopie Photoacoustique à Résolution Acoustique |
| Tomographie Photoacoustique |
| Imagerie Spectroscopique Photoacoustique |
| Autres Technologies |
| Tests Non Destructifs et Métrologie |
| Inspection des Défauts Internes et des Interfaces |
| Caractérisation des Matériaux et de la Composition |
| Surveillance des Processus et du Contrôle |
| Inspection Qualité en Ligne |
| Analyse des Défaillances et Investigation des Causes Profondes |
| Semi-conducteurs et Électronique |
| Aérospatiale et Défense |
| Automobile |
| Chimie et Pétrochimie |
| Pétrole et Gaz |
| Pharmaceutique et Santé |
| Alimentation et Boissons |
| Équipements d'Énergie et de Puissance |
| Instituts de Recherche et Laboratoires sous Contrat |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Produit | Systèmes d'Inspection Intégrés | |
| Analyseurs de Spectroscopie Photoacoustique | ||
| Microscopes Photoacoustiques | ||
| Systèmes de Tomographie Photoacoustique | ||
| Modules OEM et Sous-systèmes | ||
| Logiciels et Analyses | ||
| Services et Ingénierie des Applications | ||
| Par Technologie | Microscopie Photoacoustique à Résolution Optique | |
| Microscopie Photoacoustique à Résolution Acoustique | ||
| Tomographie Photoacoustique | ||
| Imagerie Spectroscopique Photoacoustique | ||
| Autres Technologies | ||
| Par Application | Tests Non Destructifs et Métrologie | |
| Inspection des Défauts Internes et des Interfaces | ||
| Caractérisation des Matériaux et de la Composition | ||
| Surveillance des Processus et du Contrôle | ||
| Inspection Qualité en Ligne | ||
| Analyse des Défaillances et Investigation des Causes Profondes | ||
| Par Utilisateur Final | Semi-conducteurs et Électronique | |
| Aérospatiale et Défense | ||
| Automobile | ||
| Chimie et Pétrochimie | ||
| Pétrole et Gaz | ||
| Pharmaceutique et Santé | ||
| Alimentation et Boissons | ||
| Équipements d'Énergie et de Puissance | ||
| Instituts de Recherche et Laboratoires sous Contrat | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'imagerie photoacoustique pour l'inspection industrielle ?
Le marché était évalué à 102,14 millions USD en 2025 et devrait atteindre 236,58 millions USD d'ici 2031, à un CAGR de 15,21 % durant la période 2026-2031.
Qu'est-ce qui stimule l'adoption des systèmes d'inspection photoacoustique ?
La demande est soutenue par l'inspection sans contact des plaquettes collées, des matériaux en couches, des composites et des structures de batteries, ainsi que par la surveillance des processus et des émissions.
Quel type de produit a dominé l'inspection industrielle photoacoustique en 2025 ?
Les systèmes d'inspection intégrés ont dominé avec une part de 34,72 % en 2025, tandis que les modules OEM et sous-systèmes devraient enregistrer la croissance de produit la plus rapide à un CAGR de 16,87 %.
Quelle technologie connaît la croissance la plus rapide dans l'inspection industrielle photoacoustique ?
L'imagerie spectroscopique photoacoustique devrait croître à un CAGR de 16,76 % jusqu'en 2031, soutenue par les applications de surveillance des gaz et des processus.
Quelle région se développe le plus rapidement pour l'inspection industrielle photoacoustique ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,69 % jusqu'en 2031, soutenue par les investissements dans l'emballage de semi-conducteurs et les batteries pour véhicules électriques.
Qu'est-ce qui limite l'utilisation plus large de l'inspection photoacoustique ?
Les principales limitations sont l'absence de protocoles de qualification dédiés, les coûts élevés des équipements, la sensibilité aux conditions d'exploitation et l'expertise limitée spécifique aux applications.
Dernière mise à jour de la page le:



