
Marktgröße und Marktanteil für PCB-Röntgeninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.86 Milliarden US-Dollar |
| Marktgröße (2031) | 4.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für PCB-Röntgeninspektionssysteme von Mordor Intelligence
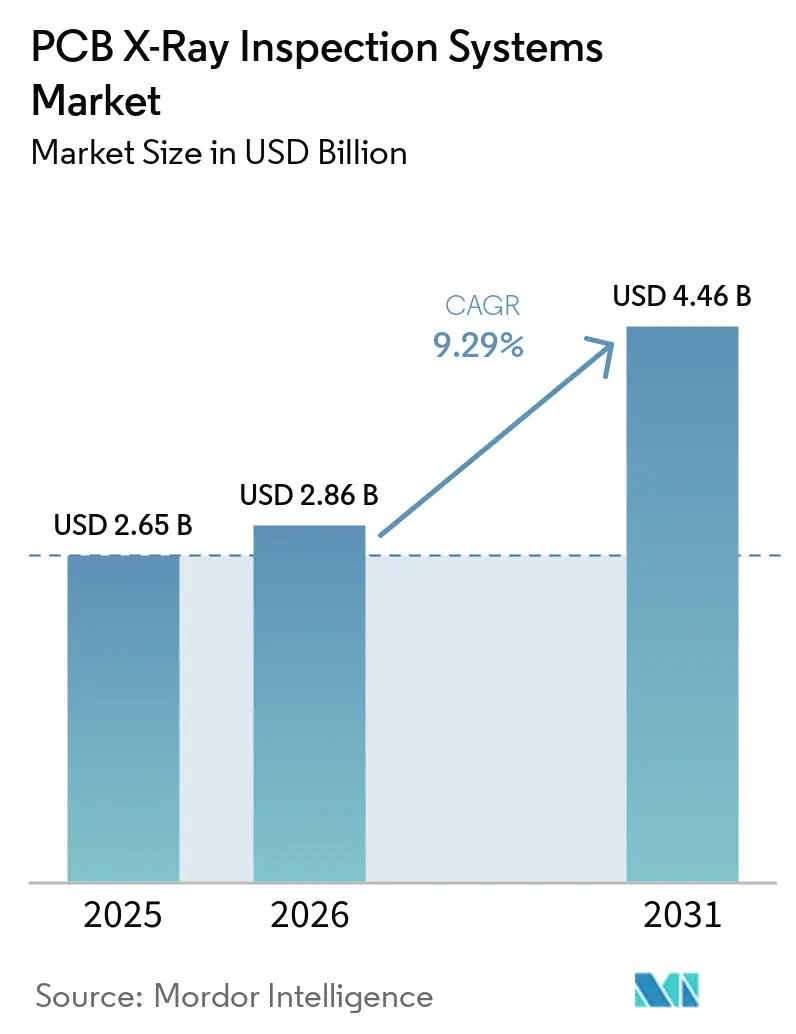
Die Marktgröße für PCB-Röntgeninspektionssysteme betrug 2025 2,65 Milliarden USD und 2026 2,86 Milliarden USD und wird voraussichtlich bis 2031 4,46 Milliarden USD erreichen, was einer CAGR von 9,29 % zwischen 2026 und 2031 entspricht. Die Nachfrage ist an die Notwendigkeit geknüpft, verdeckte Lötverbindungen und interne Strukturen in dichteren elektronischen Baugruppen zu inspizieren. Optische Methoden können diese Merkmale nicht mehr überprüfen, sobald Komponentengehäuse die Verbindungen abdecken. Kleinere Leiterplattenlayouts, Leistungselektronik für Elektrofahrzeuge und softwarebasierte Fehlerklassifizierung erweitern die Rolle der automatischen Röntgeninspektion über die traditionelle Lötverbindungsprüfung hinaus. Der asiatisch-pazifische Raum machte 2025 48,63 % des Umsatzes aus, da China, Südkorea, Japan und Südostasien weiterhin wichtige Standorte für die Elektronikmontage sind. Anbieter reagieren darauf, indem sie Bildgebungssysteme mit Produktionsliniensoftware kombinieren, während Hersteller nach Systemen suchen, die Qualitätskontrolle und Prozessverbesserung unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Inspektionsmodus hielt die Inline-automatische Röntgeninspektion im Jahr 2025 52,84 % des Umsatzes im Markt für PCB-Röntgeninspektionssysteme, während die Offline-automatische Röntgeninspektion bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen wird.
- Nach Bildgebungsdimension entfiel die 2D-Röntgeninspektion 2025 auf 57,36 % des Umsatzes, während die 3D-Computertomographie-Inspektion bis 2031 voraussichtlich mit einer CAGR von 11,74 % wachsen wird.
- Nach Inspektionsanwendung hielt die Lötverbindungs- und Verbindungsinspektion 2025 38,92 % des Umsatzes, während die Halbleitergehäuse- und Die-Inspektion bis 2031 voraussichtlich mit einer CAGR von 11,56 % wachsen wird.
- Nach Endverbraucherbranche hielt die Unterhaltungselektronik 2025 36,47 % des Umsatzes im Markt für PCB-Röntgeninspektionssysteme, während die Automobilelektronik bis 2031 voraussichtlich eine CAGR von 11,83 % verzeichnen wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum 2025 48,63 % des Umsatzes im Markt für PCB-Röntgeninspektionssysteme, und er wird voraussichtlich bis 2031 mit einer CAGR von 12,12 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für PCB-Röntgeninspektionssysteme
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Miniaturisierung und höhere Komponentendichten | +2.5% | Global, am ausgeprägtesten im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum in der Automobilelektronik und bei Elektrofahrzeugen | +2% | Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fehlerklassifizierung und reduzierte Fehlalarme | +1.5% | Global, mit Vorreiterpositionen im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Industrie 4.0 und vernetzten Fertigungslinien | +1.2% | Europa, Nordamerika und fortgeschrittene asiatisch-pazifische Cluster | Mittelfristig (2–4 Jahre) |
| Verbreitung fortschrittlicher Gehäuse- und Chiplet-Architekturen | +0.9% | Asiatisch-pazifischer Raum, einschließlich Taiwan, Südkorea und Japan, sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion der Fertigung hochzuverlässiger Elektronik im asiatisch-pazifischen Raum | +0.7% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Miniaturisierung und höhere Komponentendichten
Kleinere Leiterplattenlayouts erhöhen den Einsatz von Systemen im Markt für PCB-Röntgeninspektionssysteme für interne Qualitätsprüfungen. Diese Nachfrage im Markt für PCB-Röntgeninspektionssysteme steigt, wenn Baugruppenentwürfe kritische Verbindungen unter Gehäusen verbergen. Ball-Grid-Array-, Quad-Flat-No-Lead- und Land-Grid-Array-Gehäuse verbergen ihre Lötverbindungen unter dem Komponentenkörper. Dies macht eine zerstörungsfreie Röntgeninspektion notwendig, wo optische Geräte die Verbindung nicht einsehen können. Die Nachfrage wird akuter, wenn sich die Gehäuseabstände auf 0,3 mm und darunter zubewegen. Käufer von Leistungsmodulen fordern auch gemessene Hohlraumprozentwerte anstelle von Bestehen-oder-Nichtbestehen-Ergebnissen. Dies begünstigt 3D-CT-Systeme, die das Hohlraumvolumen berichten und detailliertere Lieferantenanforderungen unterstützen können.
Wachstum in der Automobilelektronik und bei Elektrofahrzeugen
Die Automobilelektronik verlagert die automatische Röntgeninspektion von einer routinemäßigen Montagekontrolle hin zur sicherheitsrelevanten Verifikation. Der Markt für PCB-Röntgeninspektionssysteme dient daher sowohl der Qualitätsdokumentation bei Lieferanten als auch den Produktionslinienkontrollen. ADAS-Sensormodule, Batteriemanagementsystem-Leiterplatten und SiC-Wechselrichtermodule erfordern eine gleichbleibende Lötqualität bei hohem Durchsatz. OMRON stellte das VT-X850 3D-CT-automatische Röntgeninspektionssystem für Leistungsmodule, E-Achsen-Baugruppen und Wechselrichter vor, die in Elektrofahrzeugantrieben eingesetzt werden.[1]OMRON Corporation, "OMRON VT-X850 AXI: 3D-CT-automatisches Röntgeninspektionssystem für EV-Produktionsumgebungen," ETEK Europe, etek-europe.com. IATF 16949:2016 erfordert eine dokumentierte statistische Prozesskontrolle für Fügeprozesse in der Automobilindustrie, und Inspektionsdaten können diese Dokumentation unterstützen. Europäische Fahrzeughersteller können diese Kontrollen vorschreiben, während viele Tier-2-Lieferanten in Südostasien tätig sind. Dies erhöht die Nachfrage in Elektronikfabriken in ASEAN-Produktionsclustern.
KI-gestützte Fehlerklassifizierung und reduzierte Fehlalarme
Fehlalarme erhöhen den Bedienerzeitaufwand und können Leiterplatten unnötiger Nacharbeit aussetzen. Die automatische Klassifizierung kann tatsächliche Fehler schneller von akzeptabler Prozessstreuung trennen als die manuelle Überprüfung. Der Markt für PCB-Röntgeninspektionssysteme profitiert davon, da Käufer zuverlässigere Fehlerentscheidungen ohne zusätzliches Prüfpersonal anstreben. Viscom stellte vAI ProVision auf der Productronica 2025 vor, um 3D-automatische Röntgeninspektionsprogramme mit begrenztem manuellem Aufwand zu erstellen und zu optimieren.[2]Viscom SE, "Viscom stellt KI-gestützte schnelle Programmerstellung vAI ProVision auf der productronica 2025 vor," Viscom, viscom.com. ViTrox berichtete, dass sein V810Ai QX1 Smart 3D AXI-System mit seiner KI-VVTS-Funktion eine Genauigkeit von bis zu 95 % bei der autonomen Fehlerabnahme erreichte. Eine 2025 veröffentlichte, begutachtete Studie eines GAN-YOLOv8n-Modells für SMT-Widerstand-AXI-Bilder berichtete eine mittlere durchschnittliche Präzision von 92,9 % bei einem Intersection-over-Union-Schwellenwert von 0,5. Solche Ergebnisse unterstützen einen stärkeren Einsatz der automatischen Überprüfung in Inspektionsumgebungen mit geringerem Risiko.
Expansion von Industrie 4.0 und vernetzten Fertigungslinien
Die vernetzte Fertigung verändert die Art und Weise, wie Fabriken Investitionen in automatische Röntgeninspektion bewerten. Der Markt für PCB-Röntgeninspektionssysteme ist zunehmend an Systeme gebunden, die nutzbare Prozessdaten statt isolierter Fehlerbilder liefern. Ein Inspektionssystem kann Informationen an Manufacturing-Execution-Systeme senden und vorgelagerte Prozessanpassungen steuern. Diese Anpassungen können Schablonenöffnungen, Reflow-Profile und Lotpastenvolumenziele umfassen. Lumafield berichtete 2026, dass 77 % der Hersteller noch immer manuelle Sichtprüfung einsetzten, während fast die Hälfte bis zu 10 % der Produktionsarbeitsstunden für manuelle Kontrollen aufwendete. IPC-CFX-2591 und IPC-HERMES-9852 ermöglichen es, Inspektionsergebnisse zwischen automatischen Röntgeninspektionsgeräten und vorgelagerten SMT-Systemen auszutauschen. EMS-Anbieter, die Kunden aus der Smart-Factory-Branche bedienen, können daher vernetzte Inspektion einsetzen, um sowohl die Ausbeute zu verbessern als auch Fehler einzudämmen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.5% | Global, am stärksten in Süd- und Südostasien sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem AXI- und CT-Programmierpersonal | -0.9% | Global, am stärksten in aufstrebenden Elektronikmontage-Clustern | Mittelfristig (2–4 Jahre) |
| Integrationsaufwand bei veralteten SMT-Linien | -0.6% | Europa und Nordamerika, wo die installierte Basis älter ist | Mittelfristig (2–4 Jahre) |
| Strahlenschutz, Kalibrierung und Compliance-Kosten | -0.4% | Global, mit strengerer Durchsetzung in der Europäischen Union, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Voll ausgestattete 3D-CT-Systeme kosten zwischen 300.000 USD und 1 Million USD. Diese Ausgaben können die Amortisationszeit über den Planungshorizont mittelgroßer Hersteller und Subunternehmer hinausschieben. Ein Hersteller muss möglicherweise zwischen einem gemeinsam genutzten Hochleistungssystem und mehreren Systemen mit geringerer Leistungsfähigkeit wählen. Lumafield berichtete, dass Bedenken hinsichtlich der Inspektionskosten trotz Fehlerausbrüchen und Nacharbeitskosten ein führender Grund für die Beibehaltung manueller Programme blieben. Große OEMs und EMS-Anbieter können fortschrittliche Systeme einsetzen, während viele kleinere Betriebe noch nicht ausreichend erschlossen sind. Modulare, abonnementbasierte und kapitalärmere Systeme könnten diese Lücke schließen, ohne vollständige CT-Fähigkeit zu erfordern.
Mangel an qualifiziertem AXI- und CT-Programmierpersonal
Die Entwicklung von 3D-CT-Rezepten erfordert Kenntnisse der Röntgenphysik, Bildrekonstruktionsartefakte und Komponentenausfallmodi. Diese Fähigkeiten sind in vielen Regionen begrenzt und besonders knapp in wachsenden Fertigungszentren in Indien, Vietnam und Mexiko. Engpässe können Upgrades für kleinere Fabriken verzögern, die keine dedizierten Inspektionsingenieure beschäftigen können. Sie konzentrieren auch fortschrittliche automatische Röntgeninspektionsfähigkeiten bei größeren Tier-1-Betreibern. OMRON kündigte 2026 Pläne an, seine 3D-CT-Systeme mit NVIDIA Omniverse und Metropolis-KI-Bibliotheken zu integrieren, um die Abhängigkeit von spezialisierter Fehlerbeurteilungsarbeit zu reduzieren. Systeme, die die Programmierung vereinfachen, können eine praktische Hürde für eine breitere Akzeptanz senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionsmodus: Offline-Systeme gewinnen in der Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen an Bedeutung
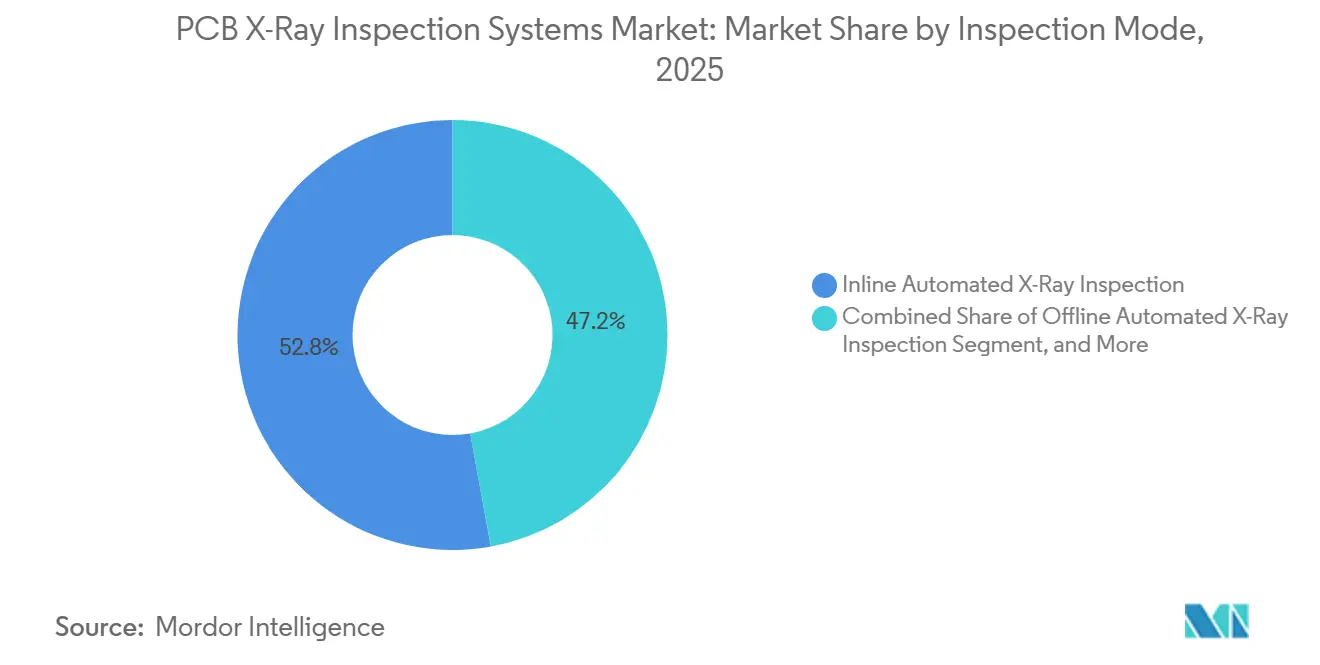
Die Inline-automatische Röntgeninspektion hielt 2025 52,84 % des Umsatzes und spiegelt damit ihre Rolle in der Massenproduktion von Unterhaltungselektronik und in der Automobilmontage wider. Diese Systeme liefern Fehlerrückmeldungen mit Fördergeschwindigkeit für Fabriken, die kontinuierliche Produktionspläne betreiben. Die Offline-automatische Röntgeninspektion wird bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen. Auftragshersteller, die Kunden aus der Luft- und Raumfahrt, Medizintechnik und Verteidigung bedienen, verwenden Offline-Systeme, wenn Flexibilität und hohe Auflösung wichtiger sind als der Liniendurchsatz. Manuelle und Tischgeräte bleiben für die Prototypenbewertung, Fehleranalyse, Forschung und Entwicklung sowie Einzelfertigungsarbeiten relevant. Lumafield brachte im Juli 2026 das Mars-Inline-Array-Röntgensystem mit 2D- und 2,5D-Inspektion bei Geschwindigkeiten von bis zu 760 mm/s auf den Markt.
Die Marktgröße für PCB-Röntgeninspektionssysteme für Inline-Geräte spiegelt die Nachfrage nach Integration in Hochdurchsatz-Produktionslinien wider. Der Markt für PCB-Röntgeninspektionssysteme umfasst auch Offline-Systeme für Programme mit hoher Variantenvielfalt, die eine flexible Inspektion außerhalb dieser Linien erfordern. Die dynamische planare CT-Erfassung verringert den historischen Kompromiss zwischen Inline-Geschwindigkeit und Offline-Auflösung. Dies könnte den Inline-CT-Einsatz in Anwendungen ermöglichen, die bisher auf Stichprobenentnahmen angewiesen waren. Anbieter, die eine Dual-Mode-Fähigkeit anbieten, können beide Produktionsanforderungen mit weniger Systemkompromissen bedienen. Reine Offline-Spezialisten könnten unter Druck geraten, da diese Fähigkeiten in breiteren Produktportfolios verfügbar werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildgebungsdimension: 3D-CT expandiert in Halbleiteranwendungen
Die 2D-Röntgeninspektion entfiel 2025 auf 57,36 % des Umsatzes, da sie für Standard-Leiterplatten-Lötverbindungsprüfungen kosteneffektiv bleibt. Der Marktanteil der 2D-Systeme im Markt für PCB-Röntgeninspektionssysteme spiegelt ihre Fähigkeit wider, viele planare Fehler ohne CT-Verarbeitung zu erkennen. Die 3D-Computertomographie-Inspektion wird bis 2031 voraussichtlich mit einer CAGR von 11,74 % wachsen. Die Leistungselektronik in der Automobilindustrie benötigt gemessene Hohlrauminformationen, während Halbleiterhersteller gestapelte Die-Verbindungen inspizieren müssen. Rayence erweiterte im März 2026 seine Flash-Series-Detektorplattform, um Inline-Inspektion und 3D-CT für KI-Chips und HBM zu unterstützen. Die Plattform bot eine Pixelgröße von 49,5 µm und bis zu 70 Bilder pro Sekunde.
Die 2,5D-Röntgeninspektion bleibt eine mittlere Option zwischen planarer Bildgebung und vollständiger CT. Sie eignet sich für BGA-Hohlraumkartierung und Through-Silicon-Via-Analyse, bei der Schrägbilder Tiefeninformationen hinzufügen. Der Markt für PCB-Röntgeninspektionssysteme entwickelt sich hin zu größeren Leistungsunterschieden zwischen den Anbietern. Comet Yxlon verbesserte 2026 sein FF35-CT mit einem 160-kV-Nanofokusröhre für die Inspektion fortschrittlicher Halbleitergehäuse. Anbieter mit Mikrofokus- und Nanofokus-Quelltechnologie können sich in der Arbeit mit fortschrittlichen Gehäusen differenzieren. Anbieter, die sich hauptsächlich auf Durchsatz und Systempreis konzentrieren, könnten dort stärkerem Druck ausgesetzt sein, wo 3D-CT zur Standardanforderung bei Ausschreibungen wird.
Nach Inspektionsanwendung: Halbleitergehäuse zieht Inspektion vorgelagert
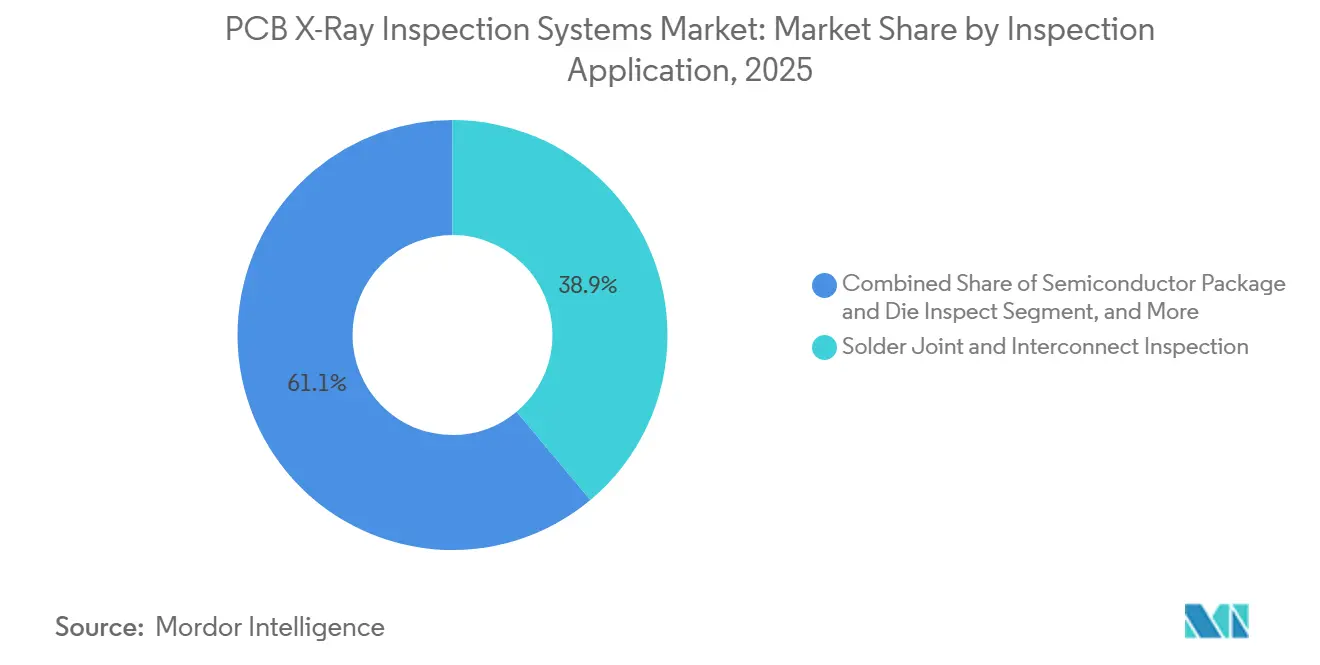
Die Lötverbindungs- und Verbindungsinspektion entfiel 2025 auf 38,92 % des Umsatzes im Bereich Inspektionsanwendungen. Das Segment bleibt wichtig, da BGA-, QFN- und LGA-Verbindungen nicht allein durch optische Geräte verifiziert werden können. IPC-A-610-Kriterien für verdeckte Verbindungen können zunehmend mit automatischen Röntgeninspektionsdaten unterstützt werden. Die Halbleitergehäuse- und Die-Inspektion wird bis 2031 voraussichtlich mit einer CAGR von 11,56 % wachsen. Fortschrittliche Gehäuse verwenden 2,5D-Interposer, 3D-gestapelte Dies und Chiplet-Module, die eine Inspektion auf Wafer- und Die-Befestigungsebene erfordern. ZEISS gibt an, dass sein NLX-System die Inline-3D-Röntgenlaminographie auf 300-mm-Wafer-Ebene für TSVs, Mikrobumps und gestapelte Dies unterstützt.[3]ZEISS SMT, "NLX: Inline-3D-Röntgenlaminographie auf 300-mm-Wafer-Ebene," ZEISS, zeiss.com.
Die Marktgröße für PCB-Röntgeninspektionssysteme für Halbleiteranwendungen wird durch Inspektionsanforderungen gestützt, die vor der Endmontage auftreten. Die Durchgangsbohrung-, Via- und Innenstrukturinspektion dient der Luft- und Raumfahrt sowie der Leistungselektronik, wo die innere Geometrie wichtig ist. Die Erkennung von Strukturfehlern und Fremdmaterial unterstützt auch spezialisierte Qualitätsprogramme. Komponentenpräsenz- und Platzierungsprüfungen können von optischen Werkzeugen auf Röntgensysteme verlagert werden, wenn Abschattungen eine visuelle Bestätigung unzuverlässig machen. Nidec Advance Technology und Techno Horizon unterzeichneten im März 2026 eine Vereinbarung zur Entwicklung eines Systems für die AXI-Rückbohrinspektion von KI-Server-Mehrlagen-Leiterplatten. Diese Arbeit zeigt, wie spezifische Baugruppenentwürfe neue Inspektionsanwendungen schaffen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobilelektronik verändert Nachfragemuster
Die Unterhaltungselektronik hielt 2025 36,47 % des Endverbraucherumsatzes aufgrund der hohen Produktionsvolumina für Smartphones, Tablets, Wearables und vernetzte Heimgeräte. Die Automobilelektronik wird bis 2031 voraussichtlich mit einer CAGR von 11,83 % wachsen. Elektrische Antriebssysteme und die ADAS-Integration treiben diese Nachfrage an. Automobilkäufer benötigen Hohlraumprozentwerte, die anhand von Abnahmekriterien gemessen werden, und nicht nur ein einfaches visuelles Ergebnis. IPC-7095D verwendet üblicherweise eine Grenze von 25 % für BGA-Hohlräume im genannten Anwendungskontext. Diese Anforderung begünstigt 3D-CT gegenüber konventioneller 2D-Bildgebung in komplexen Leistungsmodulen.
Die Unterhaltungselektronik blieb 2025 der größte Umsatzbeitrag bei den Endverbrauchern aufgrund der hohen Produktionsvolumina für Smartphones, Tablets, Wearables und vernetzte Heimgeräte. Industrie- und Energieelektronik sind ebenfalls wachsende Anwendungsfelder für Leistungswandler, Motorantriebe und Wechselrichter für erneuerbare Energien. Der Markt für PCB-Röntgeninspektionssysteme ist auch für Luft- und Raumfahrt, Verteidigung und Medizinelektronik relevant, die eine kleinere, aber hochwertige Kundengruppe bilden. AS9100D- und ISO-13485-Dokumentationsanforderungen machen Inspektionsaufzeichnungen zu einem Teil des Prüfpfads für diese Anwendungen. EMS-Anbieter investieren in Inspektion als Dienstleistung, um OEM-Kunden zu bedienen, die ihre eigenen Geräte nicht rechtfertigen können. Dieser Ansatz kann den Zugang zur Röntgeninspektion über direkte OEM-Installationen hinaus erweitern.
Geografische Analyse
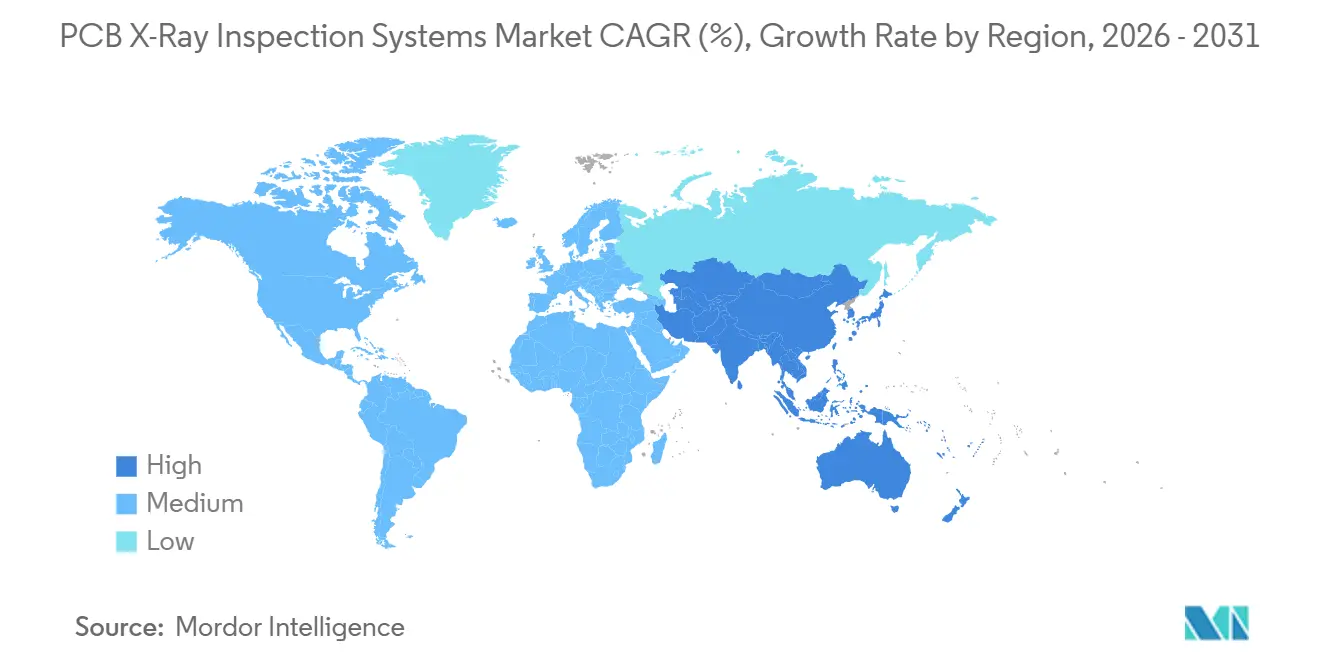
Der asiatisch-pazifische Raum entfiel 2025 auf 48,63 % des Umsatzes mit automatischer Röntgeninspektion und wird bis 2031 voraussichtlich eine CAGR von 12,12 % verzeichnen. Der Markt für PCB-Röntgeninspektionssysteme in der Region verbindet eine große Elektronikmontage-Basis mit laufenden Geräteaufrüstungen. China, Südkorea und Japan stützen die Nachfrage aus der Halbleitergehäuse- und Automobilelektronik. Vietnam, Thailand und Malaysia befinden sich in einer Investitionsphase, da die Produktion aus Chinas küstennahen Fertigungsgebieten verlagert wird. Regionale Anbieter können durch lokalen Anwendungssupport und Preisgestaltung wettbewerbsfähig sein. ViTrox mit Hauptsitz in Penang veranschaulicht die Präsenz lokal ansässiger Anbieter in diesem Umfeld.
Die nordamerikanische Nachfrage im Markt für PCB-Röntgeninspektionssysteme ist zunehmend an KI-Beschleuniger, Hochleistungsrechenprozessoren, Speichergehäuse und die Fertigung von Batteriezellen gebunden. Diese Anwendungen können Inline-CT-Inspektion und spezialisierte Halbleiterinspektion erfordern. Nordson Test and Inspection eröffnete im August 2026 ein zweckgebautes Centre of Excellence in Phoenix, um Demonstrationen und Schulungen für seine Inspektionsplattformen anzubieten. Viscom berichtete einen Auftragseingang von 55,715 Millionen EUR im ersten Halbjahr 2026, was zum berichteten durchschnittlichen Wechselkurs des ersten Halbjahres 2026 61,3 Millionen USD entspricht, und identifizierte Nordamerika als starke Nachfrageregion. Europa wird von Fahrzeugherstellern und Tier-1-Lieferanten in Deutschland, Frankreich und Italien gestützt. ZEISS brachte im Juli 2025 das OMNIA GC 220-180 für die automatische 2D-Inspektion großer Aluminium-Kraftfahrzeuggussteile auf den Markt.
Südamerika, der Nahe Osten und Afrika sind noch frühe Märkte für PCB-Röntgeninspektionssysteme. Der Markt für PCB-Röntgeninspektionssysteme in diesen Gebieten wird durch spezifische Anforderungen in der Automobilindustrie, der Industrialisierung und der Wartung gestützt. Brasilien hat die deutlichste Chance in der Region aufgrund von Automobilelektronik und exportorientierten Lieferanten. Die Vereinigten Arabischen Emirate und Saudi-Arabien bauen durch Industrialisierungsprogramme Elektronikkapazitäten auf. Die Fertigungsbasis Afrikas bleibt begrenzt, sodass sich die kurzfristige Nutzung auf importierte Geräte für die Wartung von Elektronik in Bergbau, Öl und Gas sowie Telekommunikation konzentriert. Indien gewinnt an Aufmerksamkeit, da die lokale Elektronikproduktion zunimmt. Koh Young eröffnete 2026 ein Zweigbüro in Noida, wobei die genannte Tätigkeit optische Inspektionslösungen und nicht kommerzielle automatische Röntgeninspektionssysteme betraf.

Wettbewerbslandschaft
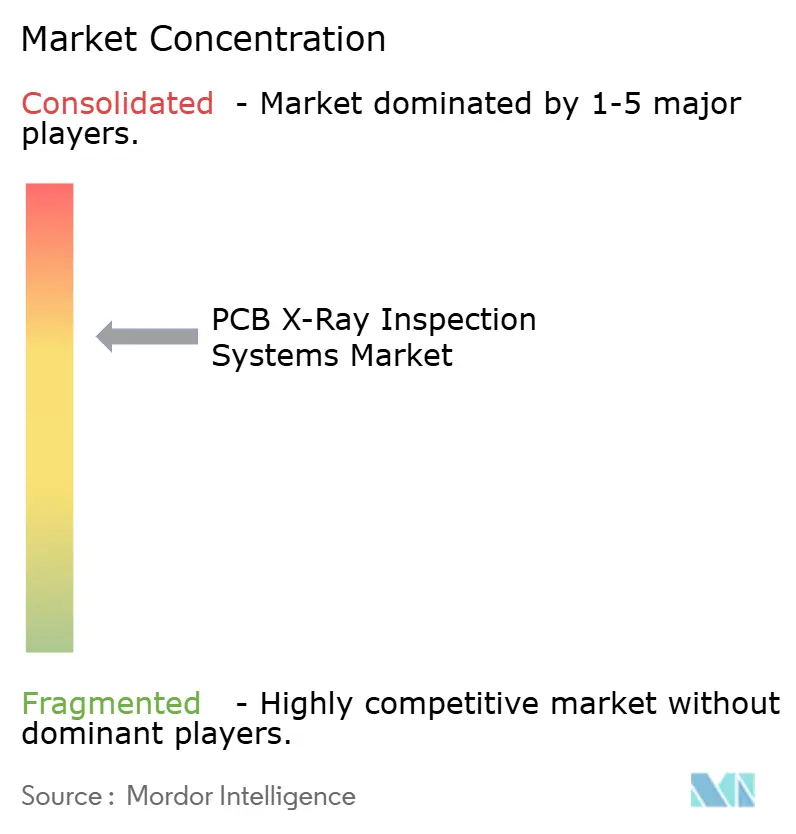
Der Markt für PCB-Röntgeninspektionssysteme ist unter großen Anbietern mäßig konsolidiert und im mittleren Segment fragmentiert. ViTrox Corporation Berhad, Nordson Corporation und Viscom SE hielten 2025 zusammen 27 % des globalen Umsatzes. Anbieter konkurrieren bei Auflösung, CT-Geschwindigkeit, Softwareintegration, Anwendungsabdeckung und Servicepräsenz. Ihre Portfolios können sich auf SMT-Inspektion, Halbleiterarbeit oder mehrere Materialien und Anwendungsfälle konzentrieren. OMRONs berichtete Arbeit im Jahr 2026 zur Integration von 3D-CT-Systemen mit NVIDIA-Software zeigt, wie Anbieter softwarebasierte Differenzierung anstreben. Ein US-Patent für eine KI-gestützte Dual-Indikator-Röntgenmethode weist auch auf zunehmende Aktivitäten beim geistigen Eigentum bei der automatisierten Entscheidungsunterstützung hin.[4]Amt für Patente und Marken der Vereinigten Staaten, "Systeme und Methoden für automatische Röntgeninspektion, US-Patent 12298258," Amt für Patente und Marken der Vereinigten Staaten, exa.ai.
Der Markt für PCB-Röntgeninspektionssysteme bietet eine Chance bei kostengünstigeren modularen Systemen für mittelgroße Hersteller. Diese Kunden können möglicherweise die Kosten konventioneller CT-Geräte nicht tragen. Lumafield stellte Mars im Juli 2026 als cloud-verbundenes Array-2D- und 2,5D-System für die vollständige Produktionsinspektion vor. Eine weitere Chance ist die Inspektion röntgenempfindlicher DRAM-, HBM- und Advanced-Node-Logikbausteine. Diese Komponenten können Niedrigdosis-Quellen- und Detektordesigns erfordern, da vollständige CT-Protokolle möglicherweise nicht geeignet sind. Die Entwicklungsvereinbarung von Nidec Advance Technology und Techno Horizon befasst sich mit einer spezialisierten Anforderung für die automatische AXI-Rückbohrinspektion von KI-Server-Leiterplatten.
Sicherheitszertifizierung und regulatorische Compliance können den Markteintritt für neue Anbieter einschränken. IEC-61010-1-Anforderungen und nationale Strahlenschutzvorschriften begünstigen Anbieter mit etablierten Compliance-Fähigkeiten. Größere Anbieter können neben den Geräten auch Schulungen und lokalen Anwendungssupport bereitstellen. Nordson's Einrichtung in Phoenix ist ein Beispiel für Investitionen in Demonstration und Kundenschulung. Viscom's vAI ProVision ist ein weiteres Beispiel, da es den Aufwand für die Einrichtung von Inspektionsprogrammen für 3D-Systeme reduziert. Diese Schritte legen im Markt für PCB-Röntgeninspektionssysteme einen höheren Wert auf Software, Support und Anwendungswissen.
Branchenführer im Markt für PCB-Röntgeninspektionssysteme
-
Viscom SE
-
Nordson Corporation
-
Comet Yxlon GmbH
-
Nikon Metrology, Inc.
-
Waygate Technologies GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Nordson Test and Inspection eröffnete ein zweckgebautes Centre of Excellence in Phoenix, Arizona, das sein vollständiges AXI-, optisches und akustisches Inspektionsportfolio zusammen mit WaferSense-Halbleitermetrologie-Sensoren beherbergt. Die Einrichtung bietet Kunden vollständige Demonstrations- und Schulungsmöglichkeiten vor der Kapitalverpflichtung und unterstützt eine fundierte Vorkaufsbewertung in den Halbleiter- und SMT-Inspektionsmärkten.
- Juli 2026: Lumafield brachte Mars auf den Markt, ein Hochgeschwindigkeits-Inline-Array-Röntgensystem, das eine 100-%-Produktionsinspektion mit bis zu 760 mm/s ermöglicht, in 2D- und 2,5D-Konfigurationen mit cloud-verbundener Voyager-Software für KI-gestützte automatische Entscheidungen und Echtzeit-Prozessüberwachung erhältlich. Die Markteinführung wurde durch Lumafields Qualitätskostenbericht 2026 untermauert, der ergab, dass 77 % der Hersteller noch immer auf manuelle Sichtprüfung angewiesen waren.
- März 2026: Nidec Advance Technology und Techno Horizon unterzeichneten einen gemeinsamen Entwicklungsvertrag zum Aufbau eines AXI-Systems für die automatische Rückbohrinspektion von KI-Server- und Rechenzentrum-Mehrlagen-Leiterplatten, mit dem Ziel einer vollständigen Massenproduktionsinspektionsgeschwindigkeit mit automatischer OK/Fehler-Beurteilung für die Stichtiefenmessung.
- März 2026: Rayence erweiterte seine Flash-Series-CMOS-Röntgendetektorplattform für Halbleiter-AXI- und 3D-CT-Anwendungen und erreichte eine Pixelgröße von 49,5 µm und bis zu 70 Bilder pro Sekunde zur Unterstützung der Inline-Inspektion von KI-Chips und HBM im großen Maßstab, mit langfristigen Liefervereinbarungen mit globalen erstklassigen AXI- und CT-Systemherstellern.


Globaler Berichtsumfang für den Markt für PCB-Röntgeninspektionssysteme
Der Markt für PCB-Röntgeninspektionssysteme umfasst automatische Röntgenbildgebungs- und Computertomographie-Geräte (CT), die zur Erkennung interner Fehler, zur Messung der Maßgenauigkeit und zur Überprüfung der Montagequalität in Leiterplatten und elektronischen Baugruppen eingesetzt werden. Diese Systeme verwenden 2D/3D-Röntgenbildgebung, Echtzeit-Radiographie und KI-gestützte Bildanalyse, um Lötverbindungshohlräume, Komponentenfehlausrichtungen, verdeckte Risse, Delaminierungen und Kurzschlüsse unter Oberflächenschichten ohne zerstörende Prüfung zu identifizieren, sodass Hersteller Ausbeuten aufrechterhalten, Nacharbeit reduzieren und die Zuverlässigkeitskonformität für Hochdichte-Verbindungsleiterplatten, Automobilelektronik, Luft- und Raumfahrtsysteme und Verbrauchergeräte sicherstellen können, bei denen die interne strukturelle Integrität entscheidend für Leistung und Sicherheit ist.
Der Bericht über den Markt für PCB-Röntgeninspektionssysteme ist segmentiert nach Inspektionsmodus (Inline-automatische Röntgeninspektion, Offline-automatische Röntgeninspektion und manuelle und Tisch-Röntgeninspektion), Bildgebungsdimension (2D-Röntgeninspektion, 2,5D-Röntgeninspektion und 3D-Computertomographie-Inspektion), Inspektionsanwendung (Lötverbindungs- und Verbindungsinspektion, Durchgangsbohrung-, Via- und Innenstrukturinspektion, Halbleitergehäuse- und Die-Inspektion, Komponentenpräsenz-, Platzierungs- und Verifikationsprüfung sowie Strukturfehler- und Fremdmaterialerkennung), Endverbraucherbranche (Unterhaltungselektronik, Automobilelektronik, Industrie- und Energieelektronik, Luft- und Raumfahrt- sowie Verteidigungselektronik, Medizinelektronik, Telekommunikations- und Netzwerkgeräte, Anbieter von Elektronikmontage-Dienstleistungen und sonstige Endverbraucherbranchen) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Inline-automatische Röntgeninspektion |
| Offline-automatische Röntgeninspektion |
| Manuelle und Tisch-Röntgeninspektion |
| 2D-Röntgeninspektion |
| 2,5D-Röntgeninspektion |
| 3D-Computertomographie-Inspektion |
| Lötverbindungs- und Verbindungsinspektion |
| Durchgangsbohrung-, Via- und Innenstrukturinspektion |
| Halbleitergehäuse- und Die-Inspektion |
| Komponentenpräsenz-, Platzierungs- und Verifikationsprüfung |
| Strukturfehler- und Fremdmaterialerkennung |
| Unterhaltungselektronik |
| Automobilelektronik |
| Industrie- und Energieelektronik |
| Luft- und Raumfahrt- sowie Verteidigungselektronik |
| Medizinelektronik |
| Telekommunikations- und Netzwerkgeräte |
| Anbieter von Elektronikmontage-Dienstleistungen |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Inspektionsmodus | Inline-automatische Röntgeninspektion | ||
| Offline-automatische Röntgeninspektion | |||
| Manuelle und Tisch-Röntgeninspektion | |||
| Nach Bildgebungsdimension | 2D-Röntgeninspektion | ||
| 2,5D-Röntgeninspektion | |||
| 3D-Computertomographie-Inspektion | |||
| Nach Inspektionsanwendung | Lötverbindungs- und Verbindungsinspektion | ||
| Durchgangsbohrung-, Via- und Innenstrukturinspektion | |||
| Halbleitergehäuse- und Die-Inspektion | |||
| Komponentenpräsenz-, Platzierungs- und Verifikationsprüfung | |||
| Strukturfehler- und Fremdmaterialerkennung | |||
| Nach Endverbraucherbranche | Unterhaltungselektronik | ||
| Automobilelektronik | |||
| Industrie- und Energieelektronik | |||
| Luft- und Raumfahrt- sowie Verteidigungselektronik | |||
| Medizinelektronik | |||
| Telekommunikations- und Netzwerkgeräte | |||
| Anbieter von Elektronikmontage-Dienstleistungen | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automatische Röntgeninspektion?
Die Marktgröße für PCB-Röntgeninspektionssysteme betrug 2025 2,65 Milliarden USD und 2026 2,86 Milliarden USD und wird voraussichtlich bis 2031 4,46 Milliarden USD erreichen, was einer CAGR von 9,29 % zwischen 2026 und 2031 entspricht.
Was treibt die Einführung der automatischen Röntgeninspektion voran?
Dichtere elektronische Baugruppen, verdeckte Lötverbindungen, Leistungsmodule für Elektrofahrzeuge und vernetzte Fertigungslinien erweitern den Einsatz der Röntgeninspektion.
Welcher Inspektionsmodus wächst am schnellsten?
Die Offline-automatische Röntgeninspektion wird bis 2031 voraussichtlich mit einer CAGR von 12,46 % wachsen, unterstützt durch den Bedarf an Fertigung mit hoher Variantenvielfalt und geringen Stückzahlen.
Warum wird 3D-CT für die Elektronikinspektion immer wichtiger?
3D-CT kann Hohlräume messen und gestapelte Die-Strukturen inspizieren, die mit konventioneller 2D-Bildgebung schwer zu beurteilen sind.
Welche Endverbraucheranwendung hat die stärksten Wachstumsaussichten?
Die Automobilelektronik wird bis 2031 voraussichtlich mit einer CAGR von 11,83 % wachsen, unterstützt durch Leistungselektronik für Elektrofahrzeuge und ADAS-Systeme.
Welche Region führt die Nachfrage nach automatischer Röntgeninspektion an?
Der asiatisch-pazifische Raum hielt 2025 48,63 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 12,12 % wachsen.
Seite zuletzt aktualisiert am:



