
PCB X線検査システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 4.46 十億米ドル |
| Growth Rate (2026 - 2031) | 9.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPCB X線検査システム市場分析
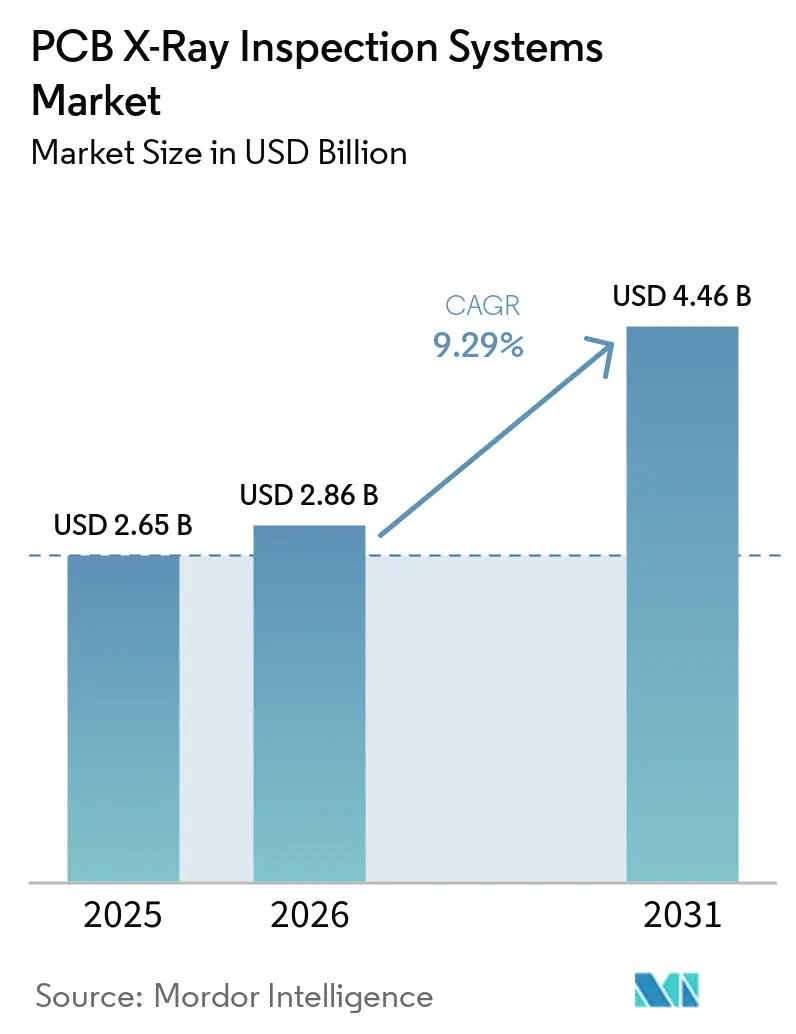
PCB X線検査システム市場規模は2025年に2.65 ビリオン 米ドル、2026年に2.86 ビリオン 米ドルとなり、2031年までに4.46 ビリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 9.29%を記録する見込みです。需要は、より高密度な電子アセンブリにおける隠れたはんだ接合部および内部構造の検査ニーズと結びついています。光学的手法では、コンポーネントパッケージが接合部を覆った後にこれらの特徴を確認することができません。基板レイアウトの小型化、電気自動車のパワーエレクトロニクス、およびソフトウェアベースの欠陥分類が、従来のはんだ接合部スクリーニングを超えた自動X線検査の役割を拡大しています。アジア太平洋地域は2025年の収益の48.63%を占めており、中国、韓国、日本、および東南アジアが主要な電子機器製造拠点であり続けているためです。ベンダーはイメージングシステムと生産ラインソフトウェアを組み合わせることで対応しており、メーカーは品質管理とプロセス改善を支援できるシステムを求めています。
主要レポートのポイント
- 検査モード別では、インライン自動X線検査が2025年のPCB X線検査システム市場収益の52.84%を占め、オフライン自動X線検査は2031年までにCAGR 12.46%で拡大する見込みです。
- イメージング次元別では、2D X線検査が2025年の収益の57.36%を占め、3Dコンピュータ断層撮影検査は2031年までにCAGR 11.74%で成長する見込みです。
- 検査用途別では、はんだ接合部および相互接続検査が2025年の収益の38.92%を占め、半導体パッケージおよびダイ検査は2031年までにCAGR 11.56%で拡大する見込みです。
- エンドユーザー産業別では、民生用電子機器が2025年のPCB X線検システム市場収益の36.47%を占め、自動車用電子機器は2031年までにCAGR 11.83%を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年のPCB X線検査システム市場収益の48.63%を占め、2031年までにCAGR 12.12%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルPCB X線検査システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型化の進展とコンポーネント密度の上昇 | +2.5% | グローバル、特にアジア太平洋地域および北米で顕著 | 短期(2年以内) |
| 自動車用電子機器および電気自動車の成長 | +2% | 北米、欧州、および中国 | 中期(2〜4年) |
| AI対応欠陥分類と誤検知の低減 | +1.5% | グローバル、アジア太平洋地域および北米でのアーリームーバー活動あり | 中期(2〜4年) |
| インダストリー4.0および接続された製造ラインの拡大 | +1.2% | 欧州、北米、および先進的なアジア太平洋クラスター | 中期(2〜4年) |
| 先進パッケージングおよびチップレットアーキテクチャの普及 | +0.9% | アジア太平洋地域(台湾、韓国、日本を含む)および北米 | 長期(4年以上) |
| アジア太平洋地域における高信頼性電子機器製造の拡大 | +0.7% | アジア太平洋地域、南アジアおよび東南アジアへの波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小型化の進展とコンポーネント密度の上昇
基板レイアウトの小型化により、内部品質検査のためのPCB X線検査システム市場システムの使用が増加しています。このPCB X線検査システム市場の需要は、アセンブリ設計においてパッケージの下に重要な接合部が隠れる場合に高まります。ボールグリッドアレイ、クワッドフラットノーリード、およびランドグリッドアレイパッケージは、コンポーネント本体の下にはんだ接続部を隠します。これにより、光学機器が接合部を確認できない場合に非破壊X線検査が必要となります。パッケージピッチが0.3 mm以下に向かうにつれて需要はより切迫したものとなります。パワーモジュールの購入者も、合否判定ではなく測定されたボイド率を求めています。これにより、ボイド体積を報告し、より詳細なサプライヤー要件を支援できる3D CTシステムが有利となります。
自動車用電子機器および電気自動車の成長
自動車用電子機器は、自動X線検査を定常的なアセンブリチェックから安全関連の検証へとシフトさせています。PCB X線検査システム市場は、サプライヤーの品質記録と生産ラインの管理の両方に対応しています。ADASセンサーモジュール、バッテリー管理PCB、およびSiCインバーターモジュールは、高スループットで一貫したはんだ品質を必要とします。Omron Corporationは、電気自動車ドライブトレインに使用されるパワーモジュール、eアクスルアセンブリ、およびインバーター向けにVT-X850 3D CT自動X線検査システムを導入しました。[1]Omron Corporation、「OMRON VT-X850 AXI:電気自動車生産環境向け3D CT自動X線検査システム」、ETEK Europe、etek-europe.com。 IATF 16949:2016は、自動車の接合プロセスに対して文書化された統計的プロセス管理を要求しており、検査データはその文書化を支援できます。欧州の自動車メーカーはこれらの管理を指定できる一方、多くのティア2サプライヤーは東南アジアで操業しています。これにより、ASEANの生産クラスターにある電子機器工場への追加需要が生じています。
AI対応欠陥分類と誤検知の低減
誤検知はオペレーターの時間を増加させ、基板を不必要な手直しにさらす可能性があります。自動分類は、手動レビューよりも速い速度で実際の欠陥と許容可能なプロセスのばらつきを分離できます。PCB X線検査システム市場は、購入者がレビュースタッフを増やすことなく、より信頼性の高い欠陥判定を求めるにつれて恩恵を受けています。Viscom SEは、Productronica 2025においてvAI ProVisionを導入し、限られた手作業で3D自動X線検査プログラムを生成・最適化します。[2]Viscom SE、「Viscom、productronica 2025においてAI搭載高速プログラム生成vAI ProVisionを発表」、Viscom、viscom.com。 ViTrox Corporation Berhadは、V810Ai QX1スマート3D AXIシステムがAI VVTS機能を使用した自律的欠陥バイオフで最大95%の精度に達したと報告しました。SMT抵抗器AXI画像向けGAN-YOLOv8nモデルに関する2025年の査読済み研究では、交差比率閾値0.5において平均適合率92.9%が報告されました。このような結果は、リスクの低い検査設定での自動レビューのより広い使用を支持しています。
インダストリー4.0および接続された製造ラインの拡大
接続された製造は、工場が自動X線検査投資を評価する方法を変えています。PCB X線検査システム市場は、孤立した欠陥画像ではなく使用可能なプロセスデータを生成するシステムとますます結びついています。検査システムは製造実行システムに情報を送信し、上流のプロセス調整を導くことができます。これらの調整には、ステンシル開口部、リフロープロファイル、およびはんだペースト量の目標値が含まれます。Lumafield社は2026年に、メーカーの77%がいまだに手動目視検査を使用しており、ほぼ半数が生産労働時間の最大10%を手動チェックに費やしていると報告しました。IPC-CFX-2591およびIPC-HERMES-9852により、自動X線検査機器と上流のSMTシステム間で検査出力を移動させることが可能になります。スマートファクトリーの顧客にサービスを提供するEMSプロバイダーは、接続された検査を使用して歩留まりを改善するとともに欠陥を抑制することができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備投資と長い回収期間 | -1.5% | グローバル、特に南アジア・東南アジアおよび南米で深刻 | 短期(2年以内) |
| 熟練したAXIおよびCTプログラミング人材の不足 | -0.9% | グローバル、新興電子機器製造クラスターで最も深刻 | 中期(2〜4年) |
| レガシーSMTラインにわたる統合の複雑さ | -0.6% | 欧州および北米(既存設備が古い地域) | 中期(2〜4年) |
| 放射線安全、校正、およびコンプライアンスコスト | -0.4% | グローバル、欧州連合、北米、および日本でより厳格な施行あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資と長い回収期間
フル機能の3D CTシステムは300,000 米ドルから1 ミリオン 米ドルのコストがかかります。これらの支出は、中規模メーカーおよびサブコントラクターの計画期間を超えた回収期間をもたらす可能性があります。メーカーは、共有の高機能システムと複数の低機能ユニットのどちらかを選択する必要がある場合がります。Lumafield社は、欠陥の見逃しや手直しコストにもかかわらず、検査コストへの懸念が手動プログラムを維持する主要な理由であり続けたと報告しました。大手OEMおよびEMSプロバイダーは先進システムを導入できる一方、多くの小規模施設は普及が進んでいない状態にあります。モジュール式、サブスクリプションベース、および低資本のシステムは、完全なCT機能を必要とせずにこのギャップに対応できる可能性があります。
熟練したAXIおよびCTプログラミング人材の不足
3D CTレシピ開発には、X線物理学、画像再構成アーティファクト、およびコンポーネント故障モードに関する知識が必要です。これらのスキルは多くの地域で限られており、インド、ベトナム、およびメキシコの成長する製造センターでは特に不足しています。人材不足は、専任の検査エンジニアを確保できない小規模工場のアップグレードを遅らせる可能性があります。また、先進的な自動X線検査能力を大規模なティア1オペレーターに集中させることにもなります。Omron Corporationは2026年に、専門的な欠陥判定業務への依存を低減するため、3D CTシステムをNVIDIA OmniverseおよびMetropolis AIライブラリと統合する計画を発表しました。プログラミングを簡素化するシステムは、より広い普及への実際的な障壁を下げることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査モード別:オフラインシステムがハイミックス・低量生産において存在感を高める
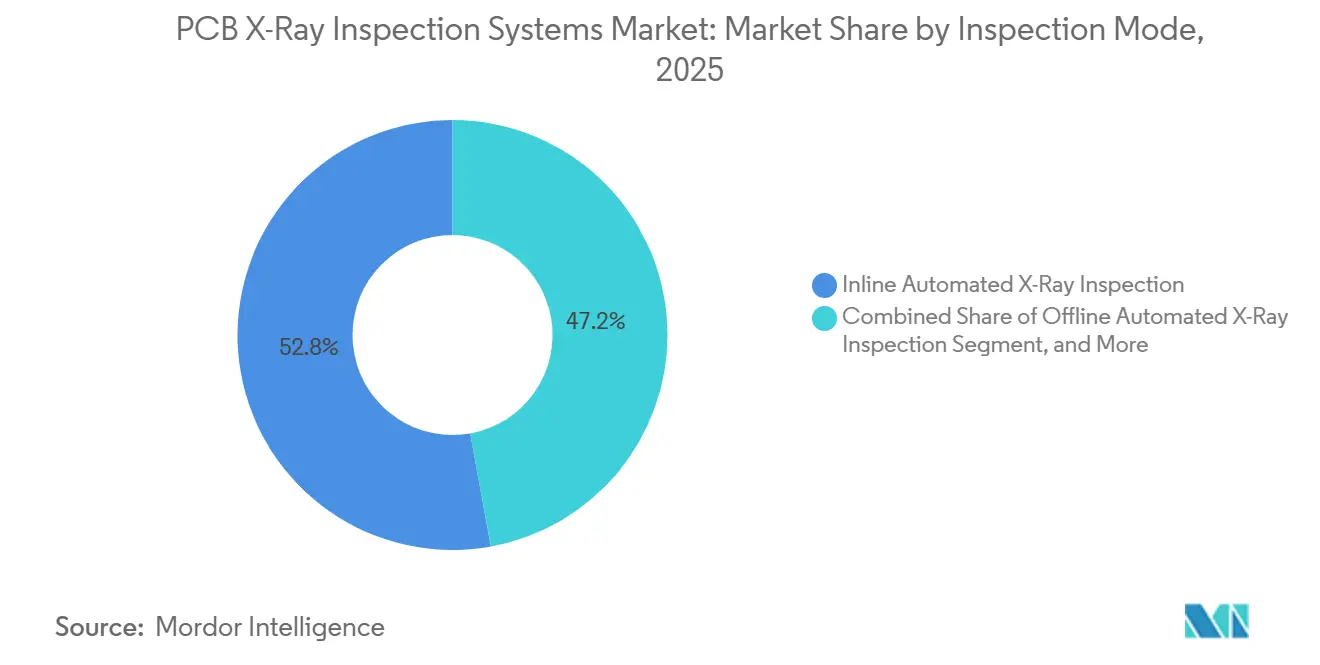
インライン自動X線検査は2025年の収益の52.84%を占め、大量生産の民生用電子機器および自動車アセンブリにおける役割を反映しています。これらのシステムは、継続的な生産スケジュールで稼働する工場のコンベアスピードで欠陥フィードバックを提供します。オフライン自動X線検査は2031年までにCAGR 12.46%で拡大する見込みです。航空宇宙、医療、および防衛の顧客にサービスを提供するコントラクトメーカーは、ラインスループットよりも柔軟性と高解像度が重要な場合にオフラインシステムを使用します。手動およびベンチトップ機器は、プロトタイプ評価、故障解析、研究開発、およびジョブショップ作業に引き続き関連性があります。Lumafield社は2026年7月に、最大760 mm/sの速度で2Dおよび2.5D検査を行うMarsインラインアレイX線システムを発売しました。
インライン機器のPCB X線検査システム市場規模は、高スループット生産ラインへの統合需要を反映しています。PCB X線検査システム市場には、これらのラインの外で柔軟な検査を必要とするハイミックスプログラム向けのオフラインシステムも含まれます。ダイナミックプラナーCT取得は、インラインスピードとオフライン解像度の間の歴史的なトレードオフを縮小しています。これにより、以前はバッチサンプリングに依存していたアプリケーションでのインラインCT使用が可能になる可能性があります。デュアルモード機能を提供するサプライヤーは、システムの妥協を少なくして両方の生産ニーズに対応できます。これらの機能がより広い製品ポートフォリオで利用可能になるにつれて、純粋なオフライン専門業者は圧力に直面する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


イメージング次元別:3D CTが半導体用途に拡大
2D X線検査は2025年の収益の57.36%を占めており、標準的なPCBはんだ接合部チェックにおいてコスト効率が高いためです。2Dシステムが保有するPCB X線検査システム市場シェアは、CT処理なしで多くの平面欠陥を解決できる能力を反映しています。3Dコンピュータ断層撮影検査は2031年までにCAGR 11.74%で成長する見込みです。自動車用パワーエレクトロニクスは測定されたボイド情報を必要とし、半導体メーカーは積層ダイ相互接続を検査する必要があります。Rayence社は2026年3月にFlashシリーズ検出器プラットフォームを拡張し、AIチップおよびHBMのインライン検査と3D CTをサポートしました。このプラットフォームは49.5 µmのピクセルサイズと最大70フレーム/秒を提供しました。
2.5D X線検査は、平面イメージングと完全CTの中間オプションとして残っています。斜め画像が深度情報を追加するBGAボイドマッピングおよびシリコン貫通ビア分析に適しています。PCB X線検査システム市場は、サプライヤー間でより大きな機能差に向かっています。Comet Yxlon GmbHは2026年にFF35 CTを強化し、先進半導体パッケージ検査向けに160 kVナノフォーカスチューブを搭載しました。マイクロフォーカスおよびナノフォーカス線源技術を持つサプライヤーは、先進パッケージング作業で差別化できます。3D CTが標準的な入札要件となる場合、主にスループットとシステム価格に注力するベンダーはより大きな圧力に直面する可能性があります。
検査用途別:半導体パッケージングが検査を上流に引き込む
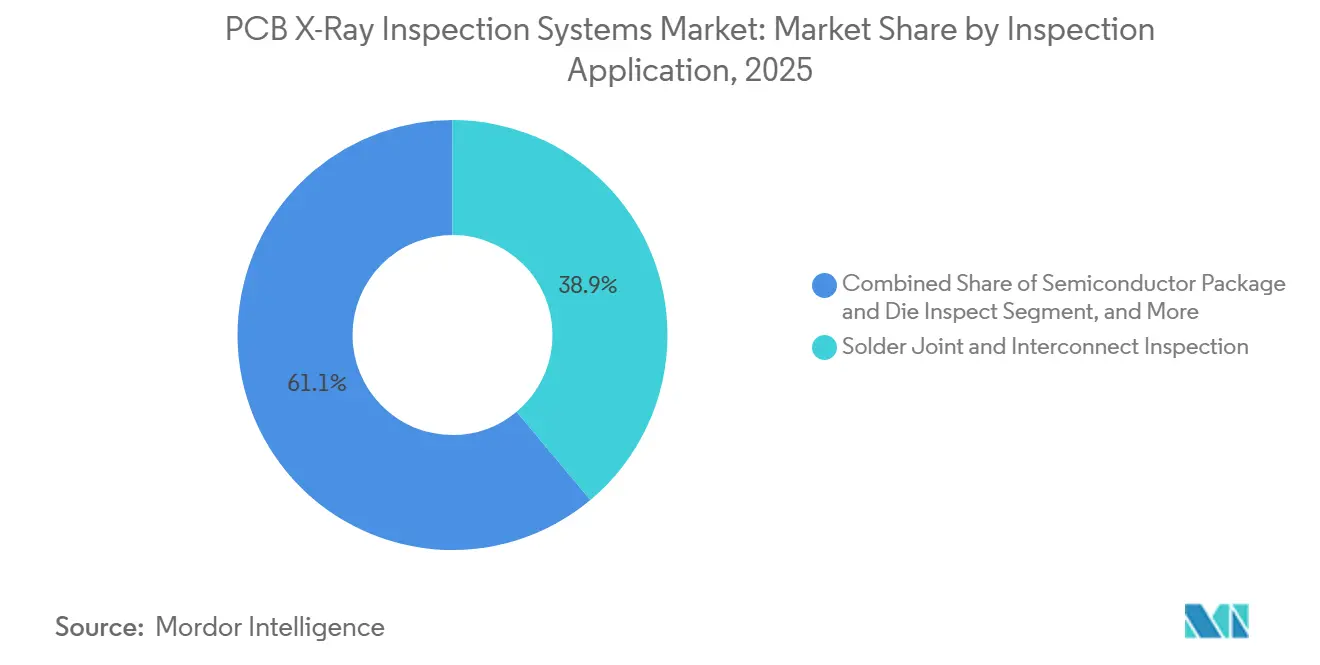
はんだ接合部および相互接続検査は2025年の検査用途収益の38.92%を占めました。BGA、QFN、およびLGA接合部は光学機器だけでは確認できないため、このセグメントは引き続き重要です。隠れた接合部に対するIPC-A-610基準は、自動X線検査データによってますます支援できるようになっています。半導体パッケージおよびダイ検査は2031年までにCAGR 11.56%で成長する見込みです。先進パッケージは、ウェーハおよびダイアタッチ段階での検査を必要とする2.5Dインターポーザー、3D積層ダイ、およびチップレットモジュールを使用しています。ZEISSは、NLXシステムがTSV、マイクロバンプ、および積層ダイ向けに300 mmウェーハレベルでのインライン3D X線ラミノグラフィをサポートすると述べています。[3]ZEISS SMT、「NLX:300 mmウェーハレベルでのインライン3D X線ラミノグラフィ」、ZEISS、zeiss.com。
半導体用途のPCB X線検査システム市場規模は、最終アセンブリ前に発生する検査ニーズによって支えられています。スルーホール、ビア、および内部構造検査は、内部形状が重要な航空宇宙およびパワーエレクトロニクス作業に対応しています。構造欠陥および異物検出も専門的な品質プログラムを支援します。シャドーイングにより目視確認が信頼できない場合、コンポーネントの存在、配置、および確認チェックは光学ツールからX線システムに移行できます。Nidec Advance TechnologyとTechno Horizonは2026年3月に、AIサーバー多PCBバックドリル検査システムの開発に関する契約を締結しました。この取り組みは、特定のアセンブリ設計が新たな検査用途を生み出す方法を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車用電子機器が需要パターンを変える
民生用電子機器は、スマートフォン、タブレット、ウェアラブル、およびコネクテッドホームデバイスの大量生産量により、2025年のエンドユーザー収益の36.47%を占めました。自動車用電子機器は2031年までにCAGR 11.83%で拡大する見込みです。電動ドライブトレインシステムとADAS統合がこの需要を牽引しています。自動車の購入者は、単純な目視結果ではなく、受入基準に対して測定されたボイド率を必要としています。IPC-7095Dは、引用されたアプリケーションコンテキストにおけるBGAボイドに対して一般的に25%の制限を使用しています。この要件は、複雑なパワーモジュールにおいて従来の2Dイメージングよりも3D CTを有利にします。
民生用電子機器は、スマートフォン、タブレット、ウェアラブル、およびコネクテッドホームデバイスの大量生産量により、2025年において最大のエンドユーザー収益貢献者であり続けました。産業用および電力用電子機器も、パワーコンバーター、モータードライブ、および再生可能エネルギーインバーターの用途として成長しています。PCB X線検査システム市場は、より小規模ながら高価値の顧客グループを形成する航空宇宙、防衛、および医療用電子機器にも関連しています。AS9100DおよびISO 13485の文書化ニーズにより、これらのアプリケーションでは検査記録が監査証跡の一部となります。EMSプロバイダーは、自社機器を正当化できないOEM顧客にサービスを提供するために検査アズアサービスへの投資を行っています。このアプローチにより、直接的なOEM設置を超えてX線検査へのアクセスを拡大できます。
地域分析
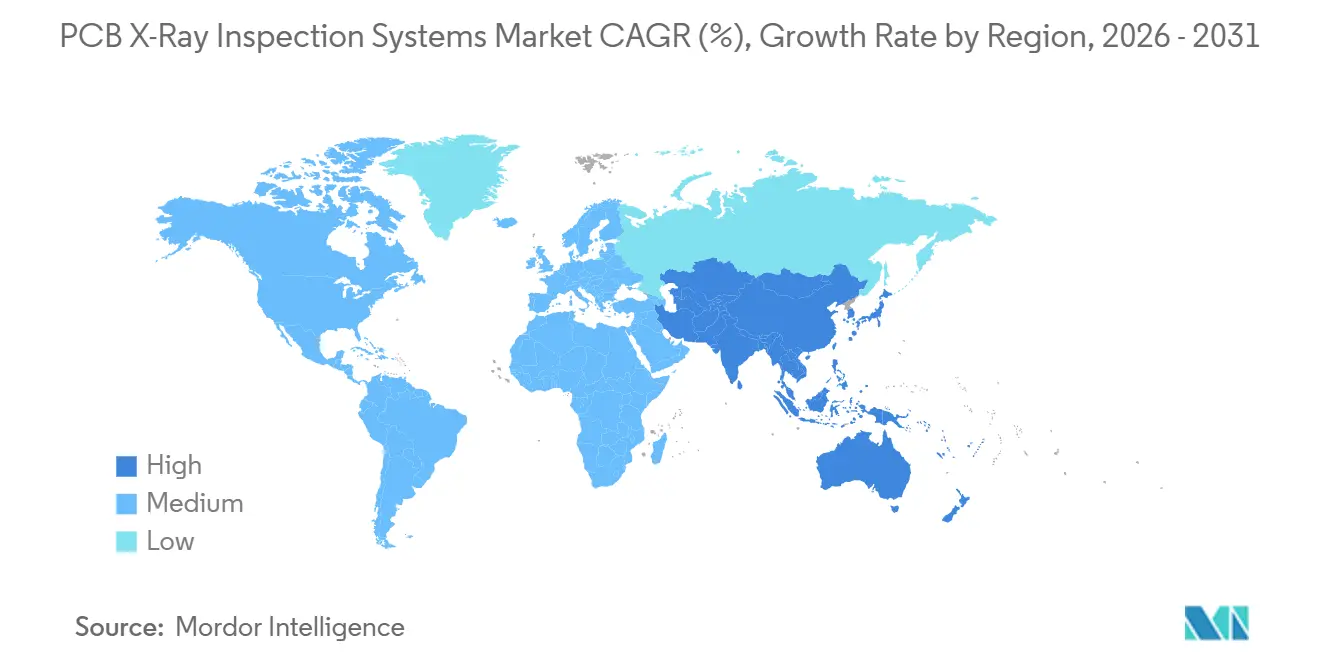
アジア太平洋地域は2025年の自動X線検査収益の48.63%を占め、2031年までにCAGR 12.12%を記録する見込みです。この地域のPCB X線検査システム市場は、大規模な電子機器生産基盤と継続的な設備アップグレードを組み合わせています。中国、韓国、および日本は半導体パッケージングおよび自動車用電子機器からの需要を支えています。ベトナム、タイ、およびマレーシアは、中国の沿岸製造地域からの生産シフトに伴い、投資の時期を迎えています。地域ベンダーは、ローカルアプリケーションサポートと価格設定を通じて競争できます。ペナンに本社を置くViTrox Corporation Berhadは、この環境における地元ベースのサプライヤーの存在を示しています。
PCB X線検査システム市場における北米の需要は、AIアクセラレーター、高性能コンピューティングプロセッサー、メモリパッケージング、およびバッテリーセル製造とますます結びついています。これらのアプリケーションは、インラインCT検査および専門的な半導体検査を必要とする場合があります。Nordson Test and Inspectionは2026年8月にフェニックスにセンター・オブ・エクセレンスを開設し、検査プラットフォームのデモンストレーションとトレーニングを提供しています。Viscom SEは2026年上半期の受注額が5,571.5万ユーロ(報告された2026年上半期の平均為替レートで6,130万 米ドル相当)であったと報告し、北米を強い需要地域として特定しました。欧州はドイツ、フランス、およびイタリアの自動車メーカーおよびティア1サプライヤーによって支えられています。ZEISSは2025年7月に、大型自動車アルミニウム鋳造物の自動2D検査向けにOMNIA GC 220-180を発売しました。
南米、中東、およびアフリカは、PCB X線検査システム市場においてより初期段階にあります。これらの地域のPCB X線検査システム市場は、独自の自動車、工業化、およびメンテナンス要件によって支えられています。ブラジルは自動車用電子機器と輸出志向のサプライヤーにより、地域で最も明確な機会を持っています。アラブ首長国連邦とサウジアラビアは工業化プログラムを通じて電子機器能力を構築しています。アフリカの製造基盤は依然として限られており、近期の使用は鉱業、石油・ガス、および通信電子機器のメンテナンス向けに輸入された機器に集中しています。インドは地元の電子機器生産が拡大するにつれて注目を集めています。Koh Young Technology Inc.は2026年にノイダに支店を開設しましたが、引用された活動は商業的な自動X線検査システムではなく光学検査ソリューションに関するものでした。

競合環境
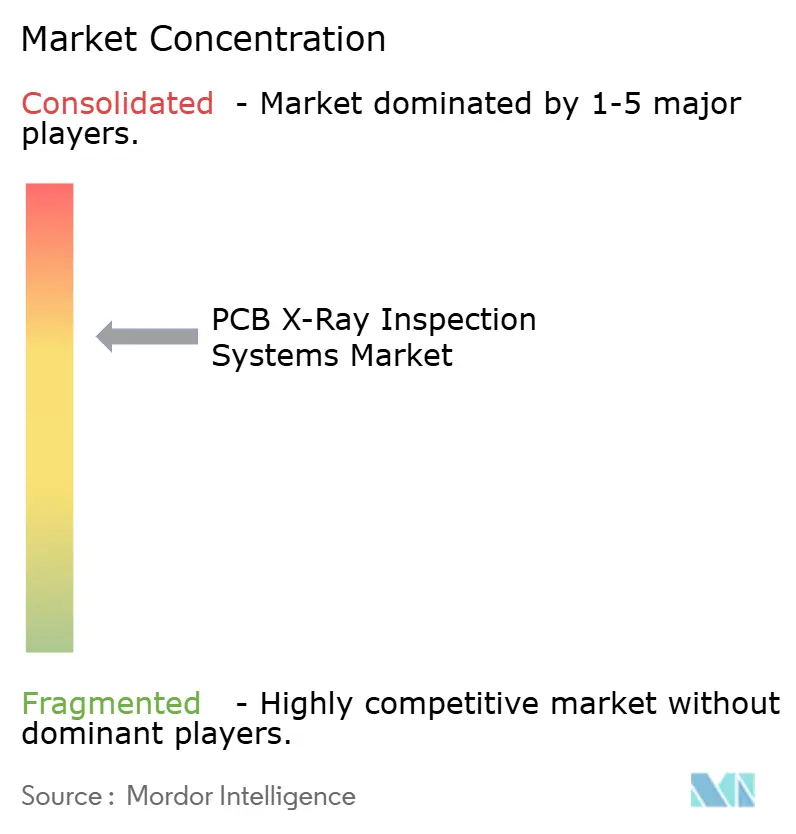
PCB X線検査システム市場は、大手サプライヤー間では適度に集中しており、中間層では分散しています。ViTrox Corporation Berhad、Nordson Corporation、およびViscom SEは2025年のグローバル収益の27%を合計で占めました。サプライヤーは解像度、CTスピード、ソフトウェア統合、アプリケーションカバレッジ、およびサービス体制で競争しています。そのポートフォリオはSMT検査、半導体作業、または複数の材料と用途に焦点を当てることができます。Omron Corporationが2026年に3D CTシステムをNVIDIAソフトウェアと統合する取り組みを報告したことは、サプライヤーがソフトウェアベースの差別化を追求していることを示しています。AI支援デュアルインジケーターX線方法に関する米国特許も、自動意思決定支援における知的財産活動の増加を示しています。[4]米国特許商標庁、「自動X線検査のためのシステムおよび方法、米国特許12298258」、米国特許商標庁、exa.ai。
PCB X線検査システム市場には、中規模メーカー向けの低コストモジュールシステムの機会があります。これらの顧客は従来のCT機器のコストを支えられない場合があります。Lumafield社は2026年7月に、完全生産検査向けのクラウド接続アレイ2Dおよび2.5Dシステムとしてマーズを導入しました。もう一つの機会は、X線感受性のDRAM、HBM、おび先進ノードロジックデバイスの検査です。完全なCTプロトコルが適切でない場合があるため、これらのコンポーネントは低線量線源および検出器設計を必要とする場合があります。Nidec Advance TechnologyとTechno Horizonの開発契約は、自動AIサーバーPCBバックドリル検査の専門的な要件に対応しています。
安全認証および規制コンプライアンスは、新規サプライヤーの参入を制限する可能性があります。IEC 61010-1要件および各国の放射線安全規則は、確立されたコンプライアンス能力を持つベンダーを有利にします。大手プロバイダーは機器とともにトレーニングおよびローカルアプリケーションサポートも提供できます。Nordsonのフェニックス施設は、デモンストレーションと顧客トレーニングへの投資の一例です。Viscom SEのvAI ProVisionも別の例であり、3Dシステムの検査プログラムセットアップ作業を削減します。これらの動きは、PCB X線検査システム市場においてソフトウェア、サポート、およびアプリケーション知識により大きな価値を置くものです。
PCB X線検査システム産業リーダー
Viscom SE
Nordson Corporation
Comet Yxlon GmbH
Nikon Metrology, Inc.
Waygate Technologies GmbH
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Nordson Test and Inspectionは、アリゾナ州フェニックスに専用のセンター・オブ・エクセレンスを開設し、AXI、光学、および音響検査の全ポートフォリオとWaferSense半導体計測センサーを収容しました。この施設は、半導体およびSMT検査市場における情報に基づいた購入前評価を支援するため、資本コミットメント前に顧客への完全なデモストレーションとトレーニング能力を提供します。
- 2026年7月:Lumafield社はマーズを発売しました。これは最大760 mm/sで100%生産検査を提供する高速インラインアレイX線システムで、AI駆動の自動判定とリアルタイムプロセス監視のためのクラウド接続Voyagerソフトウェアを備えた2Dおよび2.5D構成で利用可能です。この発売は、Lumafield社の2026年品質コストレポートによって裏付けられており、メーカーの77%がいまだに手動目視検査に依存していることが判明しました。
- 2026年3月:Nidec Advance TechnologyとTechno Horizonは、AIサーバーおよびデータセンター多層PCBの自動バックドリル検査向けAXIシステムを構築する共同開発契約を締結し、スタブ長測定の自動合否判定による完全量産検査速度を目標としています。
- 2026年3月:Rayence社は半導体AXIおよび3D CTアプリケーション向けにFlashシリーズCMOS X線検出器プラットフォームを拡張し、49.5 µmのピクセルサイズと最大70フレーム/秒を達成してAIチップおよびHBMのスケールでのインライン検査をサポートし、グローバルトップティアのAXIおよびCTシステムメーカーとの長期供給契約を締結しました。


グローバルPCB X線検査システム市場レポートの範囲
PCB X線検査システム市場は、プリント回路基板(PCB)および電子アセンブリの内部欠陥の検出、寸法精度の測定、およびアセンブリ品質の確認に使用される自動X線イメージングおよびコンピュータ断層撮影(CT)機器で構成されています。これらのシステムは、2D/3D X線イメージング、リアルタイムラジオグラフィ、およびAI搭載画像分析を採用して、破壊試験なしに表面層の下のはんだ接合部ボイド、コンポーネントの位置ずれ、隠れたクラック、剥離、およびショートサーキットを特定し、メーカーが歩留まり率を維持し、手直しを削減し、内部構造の完全性が性能と安全性に不可欠な高密度相互接続(HDI)PCB、自動車用電子機器、航空宇宙システム、および民生用デバイスの信頼性コンプライアンスを確保できるようにします。
PCB X線検査システム市場レポートは、検査モード(インライン自動X線検査、オフライン自動X線検査、および手動・ベンチトップX線検査)、イメージング次元(2D X線検査、2.5D X線検査、および3Dコンピュータ断層撮影検査)、検査用途(はんだ接合部および相互接続検査、スルーホール・ビア・内部構造検査、半導体パッケージおよびダイ検査、コンポーネントの存在・配置・確認、ならびに構造欠陥および異物検出)、エンドユーザー産業(民生用電子機器、自動車用電子機器、産業用および電力用電子機器、航空宇宙・防衛用電子機器、医療用電子機器、通信・ネットワーク機器、電子機器製造サービスプロバイダー、およびその他のエンドユーザー産業)、および地域別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| インライン自動X線検査 |
| オフライン自動X線検査 |
| 手動・ベンチトップX線検査 |
| 2D X線検査 |
| 2.5D X線検査 |
| 3Dコンピュータ断層撮影検査 |
| はんだ接合部および相互接続検査 |
| スルーホール・ビア・内部構造検査 |
| 半導体パッケージおよびダイ検査 |
| コンポーネントの存在・配置・確認 |
| 構造欠陥および異物検出 |
| 民生用電子機器 |
| 自動車用電子機器 |
| 産業用および電力用電子機器 |
| 航空宇宙・防衛用電子機器 |
| 医療用電子機器 |
| 通信・ネットワーク機器 |
| 電子機器製造サービスプロバイダー |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 検査モード別 | インライン自動X線検査 | ||
| オフライン自動X線検査 | |||
| 手動・ベンチトップX線検査 | |||
| イメージング次元別 | 2D X線検査 | ||
| 2.5D X線検査 | |||
| 3Dコンピュータ断層撮影検査 | |||
| 検査用途別 | はんだ接合部および相互接続検査 | ||
| スルーホール・ビア・内部構造検査 | |||
| 半導体パッケージおよびダイ検査 | |||
| コンポーネントの存在・配置・確認 | |||
| 構造欠陥および異物検出 | |||
| エンドユーザー産業別 | 民生用電子機器 | ||
| 自動車用電子機器 | |||
| 産業用および電力用電子機器 | |||
| 航空宇宙・防衛用電子機器 | |||
| 医療用電子機器 | |||
| 通信・ネットワーク機器 | |||
| 電子機器製造サービスプロバイダー | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||


レポートで回答される主要な質問
自動X線検査市場の規模はどのくらいですか?
PCB X線検査システム市場規模は2025年に2.65 ビリオン 米ドル、2026年に2.86 ビリオン 米ドルとなり、2031年までに4.46 ビリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 9.29%を記録する見込みです。
自動X線検査の採用を促進しているものは何ですか?
高密度電子アセンブリ、隠れたはんだ接合部、電気自動車パワーモジュール、および接続された製造ラインがX線検査の使用を拡大しています。
最も速く成長している検査モードはどれですか?
オフライン自動X線検査は、ハイミックスおよび低量生産ニーズに支えられ、2031年までにCAGR 12.46%で成長する見込みです。
3D CTが電子機器検査においてより重要になっているのはなぜですか?
3D CTは、従来の2Dイメージングでは評価が難しいボイドを測定し、積層ダイ構造を検査することができます。
最も強い成長見通しを持つエンドユーザー用途はどれですか?
自動車用電子機器は、EV用パワーエレクトロニクスおよびADASシステムに支えられ、2031年までにCAGR 11.83%で成長する見込みです。
自動X線検査の需要をリードしている地域はどこですか?
アジア太平洋地域は2025年の収益の48.63%を占め、2031年までにCAGR 12.12%で成長する見込みです。
最終更新日:



