
Tamaño y Participación del Mercado de Sistemas de Inspección por Rayos X para PCB
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección por Rayos X para PCB por Mordor Intelligence
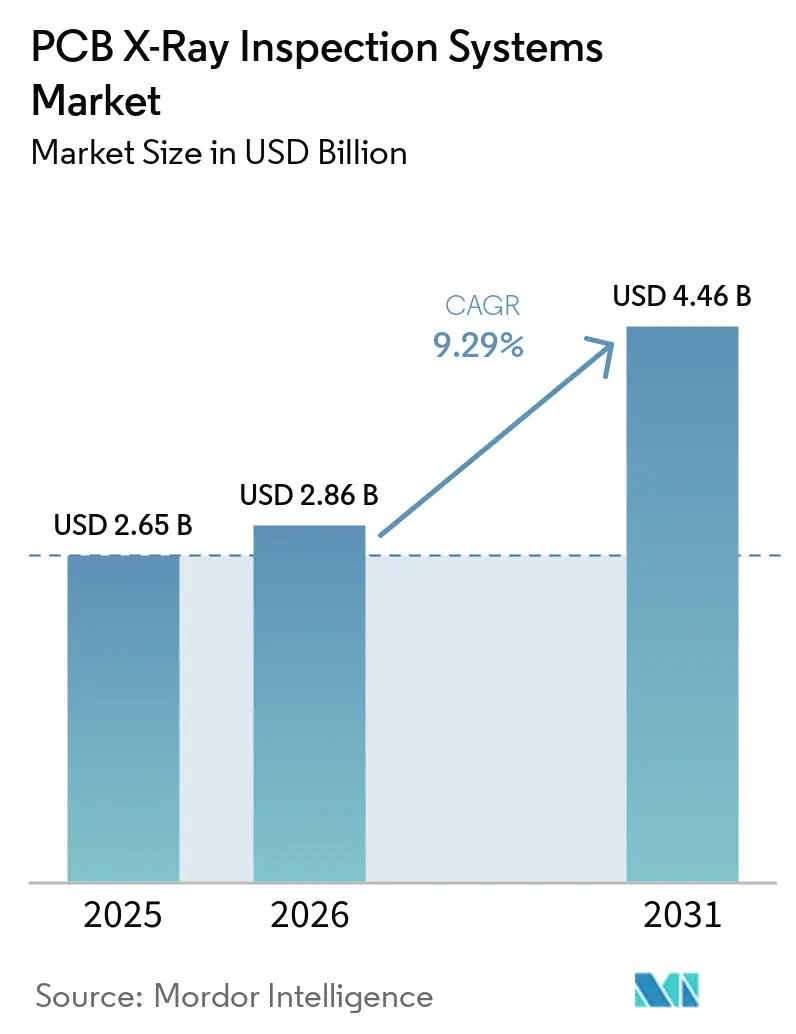
El tamaño del mercado de sistemas de inspección por rayos X para PCB fue de 2,65 mil millones de USD en 2025 y de 2,86 mil millones de USD en 2026, y se prevé que alcance los 4,46 mil millones de USD en 2031, registrando una CAGR del 9,29% entre 2026 y 2031. La demanda está vinculada a la necesidad de inspeccionar juntas de soldadura ocultas y estructuras internas en ensamblajes electrónicos más densos. Los métodos ópticos no pueden verificar estas características una vez que los paquetes de componentes cubren las juntas. Los diseños de placas más pequeños, la electrónica de potencia para vehículos eléctricos y la clasificación de defectos basada en software están ampliando el papel de la inspección automatizada por rayos X más allá del control tradicional de juntas de soldadura. Asia-Pacífico representó el 48,63% de los ingresos en 2025, dado que China, Corea del Sur, Japón y el Sudeste Asiático siguen siendo importantes centros de fabricación de electrónica. Los proveedores están respondiendo combinando sistemas de imagen con software de línea de producción, mientras que los fabricantes buscan sistemas que puedan respaldar el control de calidad y la mejora de procesos.
Conclusiones Clave del Informe
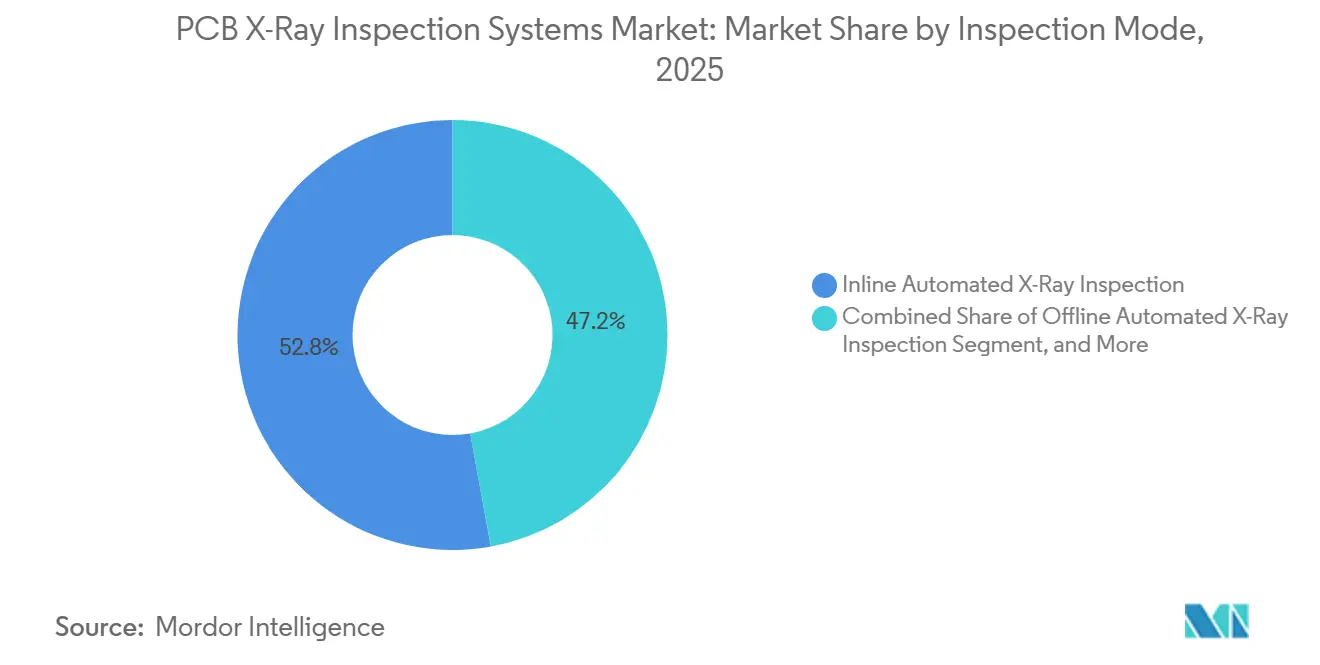
- Por modo de inspección, la inspección automatizada por rayos X en línea representó el 52,84% de los ingresos en el mercado de sistemas de inspección por rayos X para PCB en 2025, mientras que se proyecta que la inspección automatizada por rayos X fuera de línea se expanda a una CAGR del 12,46% hasta 2031.
- Por dimensión de imagen, la inspección por rayos X 2D representó el 57,36% de los ingresos en 2025, mientras que se proyecta que la inspección por tomografía computarizada 3D crezca a una CAGR del 11,74% hasta 2031.
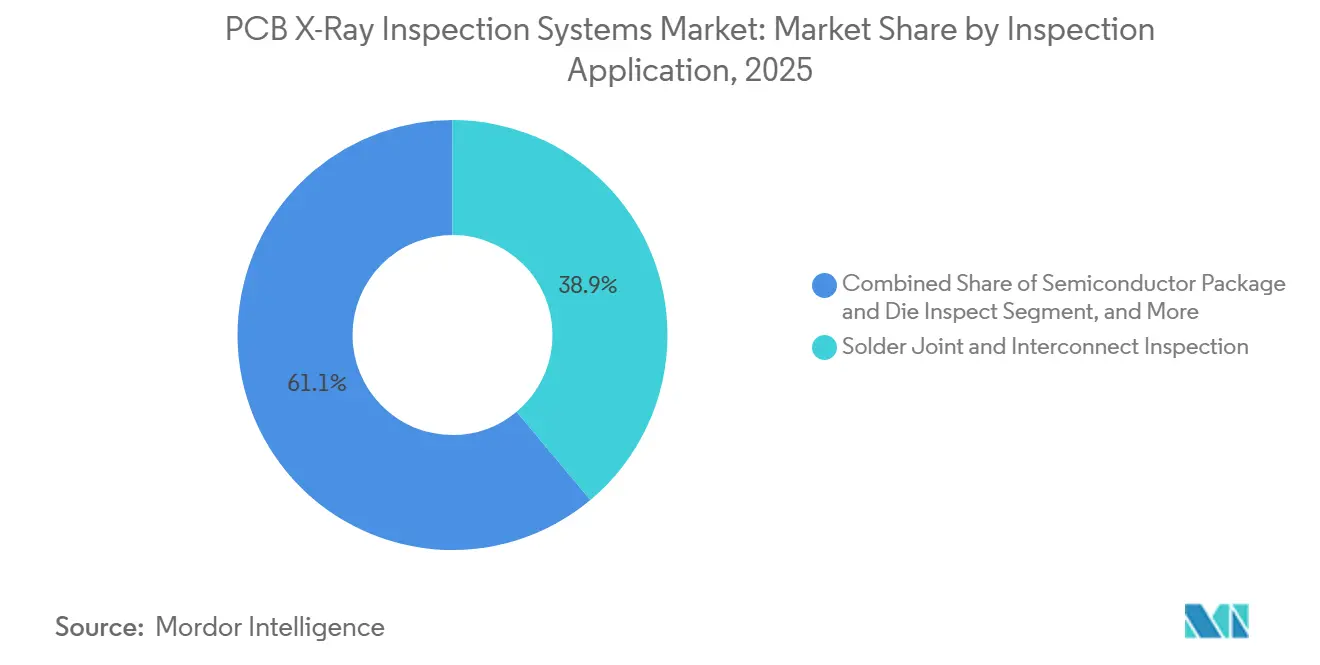
- Por aplicación de inspección, la inspección de juntas de soldadura e interconexión representó el 38,92% de los ingresos en 2025, mientras que se espera que la inspección de paquetes de semiconductores y dados se expanda a una CAGR del 11,56% hasta 2031.
- Por industria de usuario final, la electrónica de consumo representó el 36,47% de los ingresos del mercado de sistemas de inspección por rayos X para PCB en 2025, mientras que se proyecta que la electrónica automotriz registre una CAGR del 11,83% hasta 2031.
- Por geografía, Asia-Pacífico representó el 48,63% de los ingresos del mercado de sistemas de inspección por rayos X para PCB en 2025 y se espera que crezca a una CAGR del 12,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Inspección por Rayos X para PCB
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Creciente Miniaturización y Mayor Densidad de Componentes | +2.5% | Global, más pronunciado en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la Electrónica Automotriz y los Vehículos Eléctricos | +2% | América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Clasificación de Defectos Habilitada por IA y Reducción de Falsas Alarmas | +1.5% | Global, con actividad de primeros adoptantes en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de la Industria 4.0 y las Líneas de Fabricación Conectadas | +1.2% | Europa, América del Norte y clústeres avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de Empaquetado Avanzado y Arquitecturas de Chiplets | +0.9% | Asia-Pacífico, incluidos Taiwán, Corea del Sur y Japón, y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Fabricación de Electrónica de Alta Fiabilidad en Asia-Pacífico | +0.7% | Asia-Pacífico, con efecto expansivo hacia el Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Miniaturización y Mayor Densidad de Componentes
Los diseños de PCB más pequeños están incrementando el uso de los sistemas del mercado de sistemas de inspección por rayos X para PCB para controles de calidad internos. Esta demanda del mercado de sistemas de inspección por rayos X para PCB aumenta cuando los diseños de ensamblaje dejan juntas críticas ocultas bajo los paquetes. Los paquetes de matriz de bolas, de cuádruple plano sin plomo y de matriz de contactos ocultan sus conexiones de soldadura bajo el cuerpo del componente. Esto hace que la inspección por rayos X no destructiva sea necesaria cuando el equipo óptico no puede visualizar la junta. La demanda se vuelve más aguda a medida que los pasos de los paquetes se acercan a 0,3 mm e inferiores. Los compradores de módulos de potencia también solicitan porcentajes de vacíos medidos en lugar de resultados de aprobado o rechazado. Esto favorece los sistemas de tomografía computarizada 3D que pueden reportar el volumen de vacíos y respaldar requisitos de proveedores más detallados.
Crecimiento de la Electrónica Automotriz y los Vehículos Eléctricos
La electrónica automotriz está desplazando la inspección automatizada por rayos X de una verificación rutinaria de ensamblaje hacia una verificación relacionada con la seguridad. El mercado de sistemas de inspección por rayos X para PCB sirve, por tanto, tanto a los registros de calidad de proveedores como a los controles de línea de producción. Los módulos de sensores ADAS, las PCB de gestión de baterías y los módulos inversores de SiC requieren una calidad de soldadura consistente con alto rendimiento. OMRON introdujo el sistema de inspección automatizada por rayos X de tomografía computarizada 3D VT-X850 para módulos de potencia, ensamblajes de ejes eléctricos e inversores utilizados en trenes de transmisión de vehículos eléctricos.[1]OMRON Corporation, "OMRON VT-X850 AXI: Sistema de Inspección Automatizada por Rayos X de Tomografía Computarizada 3D para Entornos de Producción de Vehículos Eléctricos," ETEK Europe, etek-europe.com. La norma IATF 16949:2016 exige un control estadístico de procesos documentado para los procesos de unión automotriz, y los datos de inspección pueden respaldar dicha documentación. Los fabricantes de vehículos europeos pueden especificar estos controles, mientras que muchos proveedores de nivel 2 operan en el Sudeste Asiático. Esto genera una demanda adicional en las fábricas de electrónica de los clústeres de producción de la ASEAN.
Clasificación de Defectos Habilitada por IA y Reducción de Falsas Alarmas
Las falsas alarmas añaden tiempo de operador y pueden exponer las placas a retrabajos innecesarios. La clasificación automatizada puede separar los defectos reales de la variación de proceso aceptable a una velocidad mayor que la revisión manual. El mercado de sistemas de inspección por rayos X para PCB se está beneficiando a medida que los compradores buscan decisiones de detección de defectos más confiables sin aumentar el personal de revisión. Viscom presentó vAI ProVision en Productronica 2025 para generar y optimizar programas de inspección automatizada por rayos X 3D con trabajo manual limitado.[2]Viscom SE, "Viscom Presenta la Generación Rápida de Programas con IA vAI ProVision en productronica 2025," Viscom, viscom.com. ViTrox informó que su sistema de inspección automatizada por rayos X 3D inteligente V810Ai QX1 alcanzó hasta un 95% de precisión en la aprobación autónoma de defectos utilizando su función de IA VVTS. Un estudio revisado por pares de 2025 sobre un modelo GAN-YOLOv8n para imágenes de inspección automatizada por rayos X de resistores SMT reportó una precisión media promedio del 92,9% con un umbral de intersección sobre unión de 0,5. Estos resultados respaldan un mayor uso de la revisión automatizada en entornos de inspección de menor riesgo.
Expansión de la Industria 4.0 y las Líneas de Fabricación Conectadas
La fabricación conectada está cambiando la forma en que las fábricas evalúan las inversiones en inspección automatizada por rayos X. El mercado de sistemas de inspección por rayos X para PCB está cada vez más vinculado a sistemas que producen datos de proceso utilizables en lugar de imágenes de defectos aisladas. Un sistema de inspección puede enviar información a los sistemas de ejecución de fabricación y orientar los ajustes de proceso aguas arriba. Estos ajustes pueden incluir aperturas de plantillas, perfiles de reflujo y objetivos de volumen de pasta de soldadura. Lumafield informó en 2026 que el 77% de los fabricantes aún utilizaba inspección visual manual, mientras que casi la mitad dedicaba hasta el 10% de las horas de trabajo de producción a controles manuales. IPC-CFX-2591 e IPC-HERMES-9852 permiten que los resultados de inspección se transfieran entre equipos de inspección automatizada por rayos X y sistemas SMT aguas arriba. Los proveedores de servicios de fabricación electrónica que atienden a clientes de fábricas inteligentes pueden, por tanto, utilizar la inspección conectada para mejorar los rendimientos y contener los defectos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Alta Inversión de Capital Inicial y Largos Períodos de Recuperación | -1.5% | Global, más agudo en el Sur y Sudeste Asiático y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Personal Calificado en Programación de Inspección Automatizada por Rayos X y Tomografía Computarizada | -0.9% | Global, más grave en los clústeres emergentes de fabricación de electrónica | Mediano plazo (2-4 años) |
| Complejidad de Integración en Líneas SMT Heredadas | -0.6% | Europa y América del Norte, donde la base instalada es más antigua | Mediano plazo (2-4 años) |
| Costos de Seguridad Radiológica, Calibración y Cumplimiento Normativo | -0.4% | Global, con aplicación más estricta en la Unión Europea, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital Inicial y Largos Períodos de Recuperación
Los sistemas de tomografía computarizada 3D con todas las funciones cuestan entre 300.000 y 1 millón de USD. Estos desembolsos pueden situar el período de recuperación más allá del horizonte de planificación de los fabricantes medianos y subcontratistas. Un fabricante puede necesitar elegir entre un sistema compartido de alta capacidad y varias unidades de menor capacidad. Lumafield informó que las preocupaciones sobre el costo de inspección seguían siendo una razón principal para mantener los programas manuales, a pesar de los costos de escapes de defectos y retrabajos. Los grandes fabricantes de equipos originales y proveedores de servicios de fabricación electrónica pueden implementar sistemas avanzados, mientras que muchas instalaciones más pequeñas permanecen con baja penetración. Los sistemas modulares, basados en suscripción y de menor capital pueden abordar esta brecha sin requerir capacidad completa de tomografía computarizada.
Escasez de Personal Calificado en Programación de Inspección Automatizada por Rayos X y Tomografía Computarizada
El desarrollo de recetas de tomografía computarizada 3D requiere conocimientos de física de rayos X, artefactos de reconstrucción de imágenes y modos de fallo de componentes. Estas habilidades son limitadas en muchas regiones y son especialmente escasas en los centros de fabricación en crecimiento de India, Vietnam y México. La escasez puede retrasar las actualizaciones en fábricas más pequeñas que no pueden contar con ingenieros de inspección dedicados. También concentran la capacidad avanzada de inspección automatizada por rayos X entre los operadores de nivel 1 más grandes. OMRON anunció planes para integrar sus sistemas de tomografía computarizada 3D con las bibliotecas de IA NVIDIA Omniverse y Metropolis en 2026 para reducir la dependencia del trabajo especializado de evaluación de defectos. Los sistemas que simplifican la programación pueden reducir una barrera práctica para una adopción más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Inspección: Los Sistemas Fuera de Línea Ganan Terreno en la Fabricación de Alto Mix y Bajo Volumen
La inspección automatizada por rayos X en línea representó el 52,84% de los ingresos de 2025, lo que refleja su papel en la electrónica de consumo de alto volumen y el ensamblaje automotriz. Estos sistemas proporcionan retroalimentación de defectos a la velocidad de la cinta transportadora para fábricas que operan con programas de producción continua. Se proyecta que la inspección automatizada por rayos X fuera de línea se expanda a una CAGR del 12,46% hasta 2031. Los fabricantes por contrato que atienden a clientes de los sectores aeroespacial, médico y de defensa utilizan sistemas fuera de línea cuando la flexibilidad y la alta resolución son más importantes que el rendimiento de la línea. El equipo manual y de sobremesa sigue siendo relevante para la evaluación de prototipos, el análisis de fallos, la investigación y el desarrollo, y el trabajo en talleres de producción por encargo. Lumafield lanzó el sistema de rayos X en línea con matriz Mars en julio de 2026 con inspección 2D y 2,5D a velocidades de hasta 760 mm/s.
El tamaño del mercado de sistemas de inspección por rayos X para PCB para equipos en línea refleja la demanda de integración en líneas de producción de alto rendimiento. El mercado de sistemas de inspección por rayos X para PCB también incluye sistemas fuera de línea para programas de alto mix que requieren inspección flexible fuera de esas líneas. La adquisición dinámica de tomografía computarizada planar está reduciendo la histórica compensación entre la velocidad en línea y la resolución fuera de línea. Esto podría permitir el uso de tomografía computarizada en línea en aplicaciones que anteriormente dependían del muestreo por lotes. Los proveedores que ofrecen capacidad de modo dual pueden atender ambas necesidades de producción con menos compromisos del sistema. Los especialistas puramente fuera de línea pueden enfrentar presión a medida que estas capacidades estén disponibles en carteras de productos más amplias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Dimensión de Imagen: La Tomografía Computarizada 3D se Expande hacia Aplicaciones de Semiconductores
La inspección por rayos X 2D representó el 57,36% de los ingresos de 2025 porque sigue siendo rentable para las verificaciones estándar de juntas de soldadura en PCB. La participación del mercado de sistemas de inspección por rayos X para PCB en manos de los sistemas 2D refleja su capacidad para resolver muchos defectos planares sin procesamiento de tomografía computarizada. Se proyecta que la inspección por tomografía computarizada 3D crezca a una CAGR del 11,74% hasta 2031. La electrónica de potencia automotriz necesita información medida sobre vacíos, mientras que los productores de semiconductores necesitan inspeccionar las interconexiones de dados apilados. Rayence amplió su plataforma de detectores Flash Series en marzo de 2026 para admitir la inspección en línea y la tomografía computarizada 3D en chips de IA y HBM. La plataforma ofreció un tamaño de píxel de 49,5 µm y hasta 70 fotogramas por segundo.
La inspección por rayos X 2,5D sigue siendo una opción intermedia entre la imagen planar y la tomografía computarizada completa. Es adecuada para el mapeo de vacíos en BGA y el análisis de vías a través del silicio, donde las imágenes en ángulo añaden información de profundidad. El mercado de sistemas de inspección por rayos X para PCB se está moviendo hacia mayores diferencias de capacidad entre los proveedores. Comet Yxlon mejoró su tomografía computarizada FF35 en 2026 con un tubo de nanofoco de 160 kV para la inspección avanzada de paquetes de semiconductores. Los proveedores con tecnología de fuente de microfoco y nanofoco pueden diferenciarse en el trabajo de empaquetado avanzado. Los proveedores centrados principalmente en el rendimiento y el precio del sistema pueden enfrentar más presión donde la tomografía computarizada 3D se convierte en un requisito estándar de licitación.
Por Aplicación de Inspección: El Empaquetado de Semiconductores Desplaza la Inspección Aguas Arriba
La inspección de juntas de soldadura e interconexión representó el 38,92% de los ingresos por aplicación de inspección en 2025. El segmento sigue siendo importante porque las juntas BGA, QFN y LGA no pueden verificarse únicamente con equipos ópticos. Los criterios IPC-A-610 para juntas ocultas pueden ser respaldados cada vez más con datos de inspección automatizada por rayos X. Se proyecta que la inspección de paquetes de semiconductores y dados crezca a una CAGR del 11,56% hasta 2031. Los paquetes avanzados utilizan interposers 2,5D, dados apilados 3D y módulos de chiplets que requieren inspección en las etapas de oblea y fijación de dados. ZEISS afirma que su sistema NLX admite laminografía por rayos X 3D en línea a nivel de oblea de 300 mm para vías a través del silicio, microbumps y dados apilados.[3]ZEISS SMT, "NLX: Laminografía por Rayos X 3D en Línea a Nivel de Oblea de 300 mm," ZEISS, zeiss.com.
El tamaño del mercado de sistemas de inspección por rayos X para PCB para aplicaciones de semiconductores está respaldado por necesidades de inspección que ocurren antes del ensamblaje final. La inspección de orificios pasantes, vías y estructuras internas sirve para trabajos aeroespaciales y de electrónica de potencia donde la geometría interna es importante. La detección de defectos estructurales y materiales extraños también respalda programas de calidad especializados. Las verificaciones de presencia y colocación de componentes pueden pasar de herramientas ópticas a sistemas de rayos X cuando el sombreado hace que la confirmación visual sea poco confiable. Nidec Advance Technology y Techno Horizon firmaron un acuerdo en marzo de 2026 para desarrollar un sistema para la inspección de taladrado posterior en PCB multicapa para servidores de IA. Este trabajo muestra cómo los diseños de ensamblaje específicos pueden crear nuevos usos de inspección.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Electrónica Automotriz Cambia los Patrones de Demanda
La electrónica de consumo representó el 36,47% de los ingresos de usuarios finales en 2025 debido a los grandes volúmenes de producción de teléfonos inteligentes, tabletas, dispositivos portátiles y dispositivos para el hogar conectado. Se proyecta que la electrónica automotriz se expanda a una CAGR del 11,83% hasta 2031. Los sistemas de tren de transmisión eléctrico y la integración de ADAS están impulsando esta demanda. Los compradores automotrices necesitan porcentajes de vacíos medidos frente a criterios de aceptación en lugar de un resultado visual simple. IPC-7095D comúnmente utiliza un límite del 25% para los vacíos en BGA en el contexto de aplicación citado. Este requisito favorece la tomografía computarizada 3D sobre la imagen 2D convencional en módulos de potencia complejos.
La electrónica de consumo siguió siendo el mayor contribuyente de ingresos de usuarios finales en 2025 debido a los grandes volúmenes de producción de teléfonos inteligentes, tabletas, dispositivos portátiles y dispositivos para el hogar conectado. La electrónica industrial y energética también son usos en crecimiento para convertidores de potencia, variadores de motor e inversores de energía renovable. El mercado de sistemas de inspección por rayos X para PCB también es relevante para la electrónica aeroespacial, de defensa y médica, que forman un grupo de clientes más pequeño pero de alto valor. Las necesidades de documentación de AS9100D e ISO 13485 hacen que los registros de inspección sean parte de una pista de auditoría para estas aplicaciones. Los proveedores de servicios de fabricación electrónica están invirtiendo en inspección como servicio para atender a clientes fabricantes de equipos originales que no pueden justificar su propio equipo. Este enfoque puede ampliar el acceso a la inspección por rayos X más allá de las instalaciones directas de fabricantes de equipos originales.
Análisis Geográfico
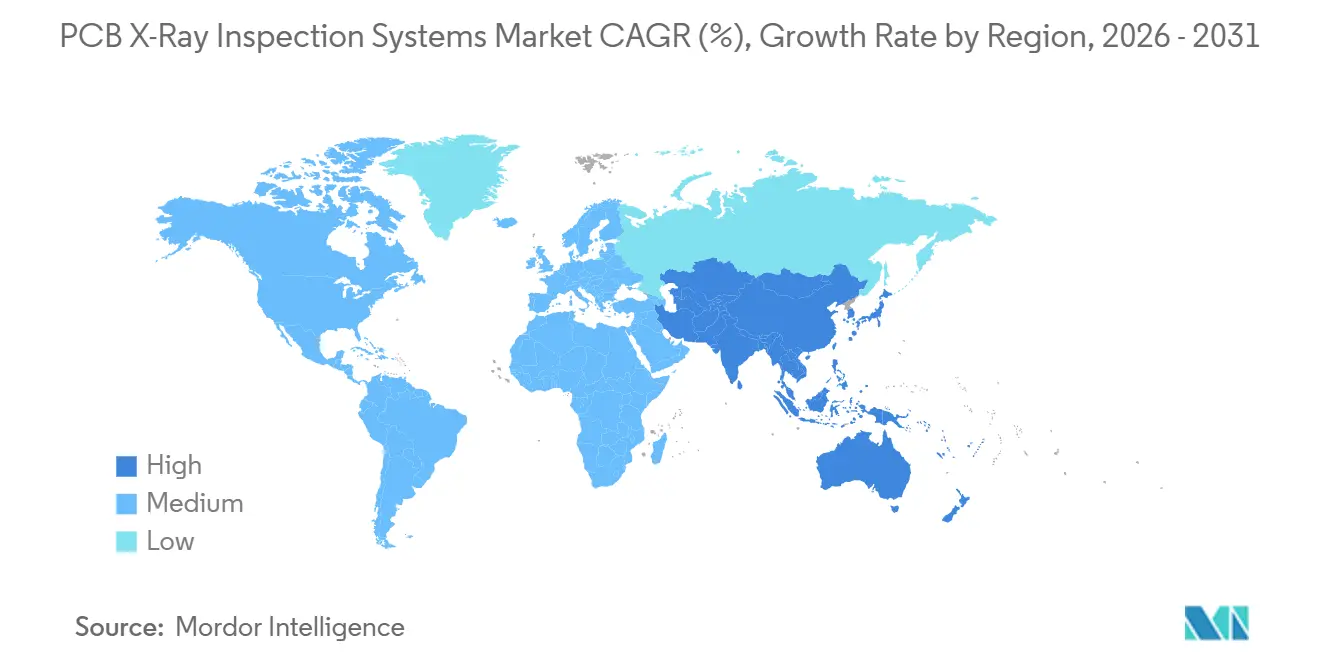
Asia-Pacífico representó el 48,63% de los ingresos de inspección automatizada por rayos X en 2025 y se proyecta que registre una CAGR del 12,12% hasta 2031. El mercado de sistemas de inspección por rayos X para PCB en la región combina una gran base de producción electrónica con actualizaciones continuas de equipos. China, Corea del Sur y Japón respaldan la demanda de empaquetado de semiconductores y electrónica automotriz. Vietnam, Tailandia y Malasia están entrando en un período de inversión a medida que la producción se desplaza desde las zonas de fabricación costeras de China. Los proveedores regionales pueden competir a través del soporte de aplicaciones locales y los precios. ViTrox, con sede en Penang, ilustra la presencia de proveedores de base local en este entorno.
La demanda de América del Norte en el mercado de sistemas de inspección por rayos X para PCB está cada vez más vinculada a los aceleradores de IA, los procesadores de computación de alto rendimiento, el empaquetado de memoria y la fabricación de celdas de batería. Estas aplicaciones pueden requerir inspección por tomografía computarizada en línea e inspección especializada de semiconductores. Nordson Test and Inspection inauguró un Centro de Excelencia en Phoenix en agosto de 2026 para proporcionar demostraciones y capacitación para sus plataformas de inspección. Viscom reportó 55,715 millones de EUR en pedidos recibidos en el primer semestre de 2026, equivalente a 61,3 millones de USD al tipo de cambio promedio reportado para el primer semestre de 2026, e identificó a América del Norte como una región de fuerte demanda. Europa está respaldada por fabricantes de vehículos y proveedores de nivel 1 en Alemania, Francia e Italia. ZEISS lanzó el OMNIA GC 220-180 en julio de 2025 para la inspección automatizada 2D de grandes piezas de fundición de aluminio automotriz.
América del Sur, Oriente Medio y África siguen siendo mercados de sistemas de inspección por rayos X para PCB en etapas más tempranas. El mercado de sistemas de inspección por rayos X para PCB en estas áreas está respaldado por requisitos distintos de automoción, industrialización y mantenimiento. Brasil tiene la oportunidad más clara de la región debido a la electrónica automotriz y los proveedores orientados a la exportación. Los Emiratos Árabes Unidos y Arabia Saudita están desarrollando capacidad electrónica a través de programas de industrialización. La base manufacturera de África sigue siendo limitada, por lo que el uso a corto plazo se centra en equipos importados para el mantenimiento de electrónica en minería, petróleo y gas, y telecomunicaciones. India está ganando atención a medida que la producción electrónica local se expande. Koh Young abrió una oficina de sucursal en Noida durante 2026, pero su actividad citada se refería a soluciones de inspección óptica en lugar de sistemas comerciales de inspección automatizada por rayos X.

Panorama Competitivo
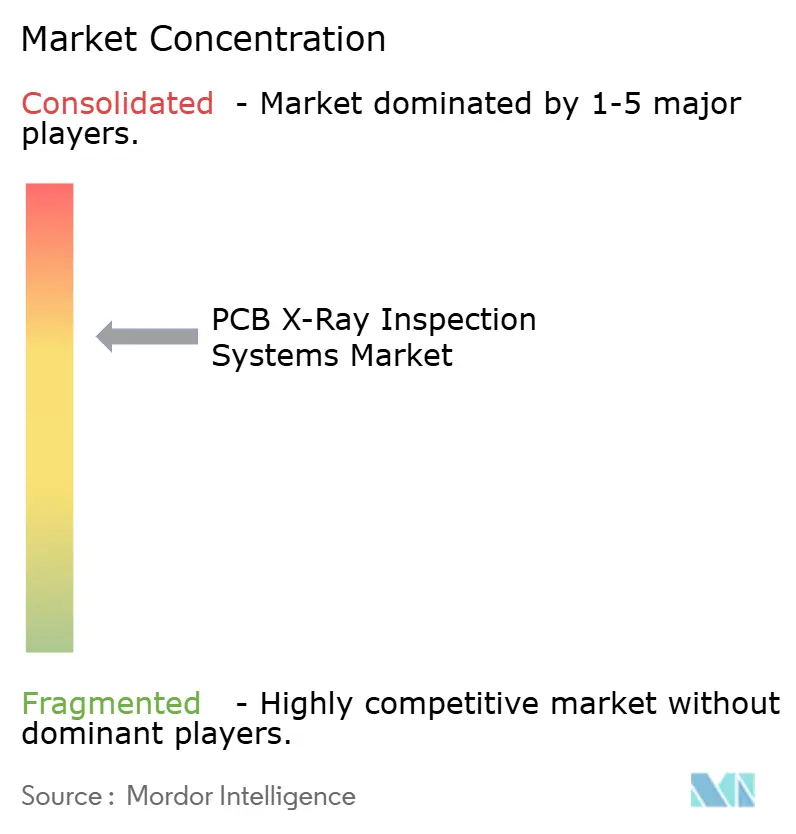
El mercado de sistemas de inspección por rayos X para PCB está moderadamente consolidado entre los grandes proveedores y fragmentado en el nivel intermedio. ViTrox Corporation Berhad, Nordson Corporation y Viscom SE juntos representaron el 27% de los ingresos globales en 2025. Los proveedores compiten en resolución, velocidad de tomografía computarizada, integración de software, cobertura de aplicaciones y presencia de servicio. Sus carteras pueden centrarse en la inspección SMT, el trabajo con semiconductores, o múltiples materiales y casos de uso. El trabajo reportado de OMRON en 2026 para integrar sistemas de tomografía computarizada 3D con software de NVIDIA muestra cómo los proveedores buscan añadir diferenciación basada en software. Una patente estadounidense para un método de rayos X de doble indicador asistido por IA también apunta a una mayor actividad de propiedad intelectual en el soporte de decisiones automatizado.[4]Oficina de Patentes y Marcas de los Estados Unidos, "Sistemas y Métodos para la Inspección Automatizada por Rayos X, Patente de EE. UU. 12298258," Oficina de Patentes y Marcas de los Estados Unidos, exa.ai.
El mercado de sistemas de inspección por rayos X para PCB tiene una oportunidad en sistemas modulares de menor costo para fabricantes medianos. Estos clientes pueden no poder asumir el costo del equipo de tomografía computarizada convencional. Lumafield presentó Mars en julio de 2026 como un sistema 2D y 2,5D con matriz conectado a la nube para la inspección de producción completa. Otra oportunidad es la inspección de dispositivos DRAM, HBM y lógica de nodo avanzado sensibles a los rayos X. Estos componentes pueden requerir diseños de fuente y detector de baja dosis porque los protocolos completos de tomografía computarizada pueden no ser adecuados. El acuerdo de desarrollo de Nidec Advance Technology y Techno Horizon aborda un requisito especializado para la inspección automatizada de taladrado posterior en PCB para servidores de IA.
La certificación de seguridad y el cumplimiento normativo pueden limitar la entrada de nuevos proveedores. Los requisitos de IEC 61010-1 y las normas nacionales de seguridad radiológica favorecen a los proveedores con capacidades de cumplimiento establecidas. Los proveedores más grandes también pueden ofrecer capacitación y soporte de aplicaciones locales junto con el equipo. Las instalaciones de Phoenix de Nordson son un ejemplo de inversión en demostración y capacitación de clientes. El vAI ProVision de Viscom es otro ejemplo, ya que reduce el trabajo de configuración de programas de inspección para sistemas 3D. Estos movimientos otorgan mayor valor al software, el soporte y el conocimiento de aplicaciones en el mercado de sistemas de inspección por rayos X para PCB.
Líderes de la Industria de Sistemas de Inspección por Rayos X para PCB
Viscom SE
Nordson Corporation
Comet Yxlon GmbH
Nikon Metrology, Inc.
Waygate Technologies GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Nordson Test and Inspection inauguró un Centro de Excelencia de construcción específica en Phoenix, Arizona, que alberga su cartera completa de inspección por rayos X automatizada, óptica y acústica junto con sensores de metrología de semiconductores WaferSense. Las instalaciones proporcionan a los clientes capacidad completa de demostración y capacitación antes del compromiso de capital, respaldando una evaluación previa a la compra informada en los mercados de inspección de semiconductores y SMT.
- Julio de 2026: Lumafield lanzó Mars, un sistema de rayos X en línea con matriz de alta velocidad que ofrece inspección de producción al 100% a velocidades de hasta 760 mm/s, disponible en configuraciones 2D y 2,5D con software Voyager conectado a la nube para decisiones automatizadas impulsadas por IA y monitoreo de procesos en tiempo real. El lanzamiento estuvo respaldado por el Informe de Costo de Calidad 2026 de Lumafield, que encontró que el 77% de los fabricantes aún dependía de la inspección visual manual.
- Marzo de 2026: Nidec Advance Technology y Techno Horizon firmaron un contrato de desarrollo conjunto para construir un sistema de inspección automatizada por rayos X para la inspección automatizada de taladrado posterior en PCB multicapa para servidores de IA y centros de datos, con el objetivo de lograr una velocidad de inspección total en producción en masa con juicio automatizado de aprobado/defecto para la medición de longitud de penetración.
- Marzo de 2026: Rayence amplió su plataforma de detectores de rayos X CMOS Flash Series para aplicaciones de inspección automatizada por rayos X de semiconductores y tomografía computarizada 3D, logrando un tamaño de píxel de 49,5 µm y hasta 70 fotogramas por segundo para respaldar la inspección en línea de chips de IA y HBM a escala, con acuerdos de suministro a largo plazo establecidos con fabricantes globales de sistemas de inspección automatizada por rayos X y tomografía computarizada de primer nivel.


Alcance del Informe Global del Mercado de Sistemas de Inspección por Rayos X para PCB
El mercado de sistemas de inspección por rayos X para PCB comprende equipos de imagen por rayos X automatizada y tomografía computarizada (TC) utilizados para detectar defectos internos, medir la precisión dimensional y verificar la calidad del ensamblaje en placas de circuito impreso (PCB) y ensamblajes electrónicos. Estos sistemas emplean imagen por rayos X 2D/3D, radiografía en tiempo real y análisis de imagen con tecnología de IA para identificar vacíos en juntas de soldadura, desalineación de componentes, grietas ocultas, delaminación y cortocircuitos bajo las capas superficiales sin pruebas destructivas, lo que permite a los fabricantes mantener las tasas de rendimiento, reducir los retrabajos y garantizar el cumplimiento de fiabilidad para PCB de interconexión de alta densidad (HDI), electrónica automotriz, sistemas aeroespaciales y dispositivos de consumo donde la integridad estructural interna es crítica para el rendimiento y la seguridad.
El Informe del Mercado de Sistemas de Inspección por Rayos X para PCB está Segmentado por Modo de Inspección (Inspección Automatizada por Rayos X en Línea, Inspección Automatizada por Rayos X Fuera de Línea, e Inspección por Rayos X Manual y de Sobremesa), Dimensión de Imagen (Inspección por Rayos X 2D, Inspección por Rayos X 2,5D, e Inspección por Tomografía Computarizada 3D), Aplicación de Inspección (Inspección de Juntas de Soldadura e Interconexión, Inspección de Orificios Pasantes, Vías y Estructuras Internas, Inspección de Paquetes de Semiconductores y Dados, Verificación de Presencia, Colocación y Verificación de Componentes, y Detección de Defectos Estructurales y Materiales Extraños), Industria de Usuario Final (Electrónica de Consumo, Electrónica Automotriz, Electrónica Industrial y Energética, Electrónica Aeroespacial y de Defensa, Electrónica Médica, Equipos de Telecomunicaciones y Redes, Proveedores de Servicios de Fabricación Electrónica, y Otras Industrias de Usuario Final), y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Inspección Automatizada por Rayos X en Línea |
| Inspección Automatizada por Rayos X Fuera de Línea |
| Inspección por Rayos X Manual y de Sobremesa |
| Inspección por Rayos X 2D |
| Inspección por Rayos X 2,5D |
| Inspección por Tomografía Computarizada 3D |
| Inspección de Juntas de Soldadura e Interconexión |
| Inspección de Orificios Pasantes, Vías y Estructuras Internas |
| Inspección de Paquetes de Semiconductores y Dados |
| Verificación de Presencia, Colocación y Verificación de Componentes |
| Detección de Defectos Estructurales y Materiales Extraños |
| Electrónica de Consumo |
| Electrónica Automotriz |
| Electrónica Industrial y Energética |
| Electrónica Aeroespacial y de Defensa |
| Electrónica Médica |
| Equipos de Telecomunicaciones y Redes |
| Proveedores de Servicios de Fabricación Electrónica |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Modo de Inspección | Inspección Automatizada por Rayos X en Línea | ||
| Inspección Automatizada por Rayos X Fuera de Línea | |||
| Inspección por Rayos X Manual y de Sobremesa | |||
| Por Dimensión de Imagen | Inspección por Rayos X 2D | ||
| Inspección por Rayos X 2,5D | |||
| Inspección por Tomografía Computarizada 3D | |||
| Por Aplicación de Inspección | Inspección de Juntas de Soldadura e Interconexión | ||
| Inspección de Orificios Pasantes, Vías y Estructuras Internas | |||
| Inspección de Paquetes de Semiconductores y Dados | |||
| Verificación de Presencia, Colocación y Verificación de Componentes | |||
| Detección de Defectos Estructurales y Materiales Extraños | |||
| Por Industria de Usuario Final | Electrónica de Consumo | ||
| Electrónica Automotriz | |||
| Electrónica Industrial y Energética | |||
| Electrónica Aeroespacial y de Defensa | |||
| Electrónica Médica | |||
| Equipos de Telecomunicaciones y Redes | |||
| Proveedores de Servicios de Fabricación Electrónica | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de inspección automatizada por rayos X?
El tamaño del mercado de sistemas de inspección por rayos X para PCB fue de 2,65 mil millones de USD en 2025 y de 2,86 mil millones de USD en 2026, y se prevé que alcance los 4,46 mil millones de USD en 2031, registrando una CAGR del 9,29% entre 2026 y 2031.
¿Qué está impulsando la adopción de la inspección automatizada por rayos X?
Los ensamblajes electrónicos más densos, las juntas de soldadura ocultas, los módulos de potencia para vehículos eléctricos y las líneas de fabricación conectadas están ampliando el uso de la inspección por rayos X.
¿Qué modo de inspección está creciendo más rápido?
Se proyecta que la inspección automatizada por rayos X fuera de línea crezca a una CAGR del 12,46% hasta 2031, respaldada por las necesidades de fabricación de alto mix y bajo volumen.
¿Por qué la tomografía computarizada 3D se está volviendo más importante para la inspección de electrónica?
La tomografía computarizada 3D puede medir vacíos e inspeccionar estructuras de dados apilados que son difíciles de evaluar con la imagen 2D convencional.
¿Qué aplicación de usuario final tiene las perspectivas de crecimiento más sólidas?
Se proyecta que la electrónica automotriz crezca a una CAGR del 11,83% hasta 2031, respaldada por la electrónica de potencia para vehículos eléctricos y los sistemas ADAS.
¿Qué región lidera la demanda de inspección automatizada por rayos X?
Asia-Pacífico representó el 48,63% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 12,12% hasta 2031.
Última actualización de la página el:



