
Marktgröße und Marktanteil im Bereich Pädiatrische Kardiologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
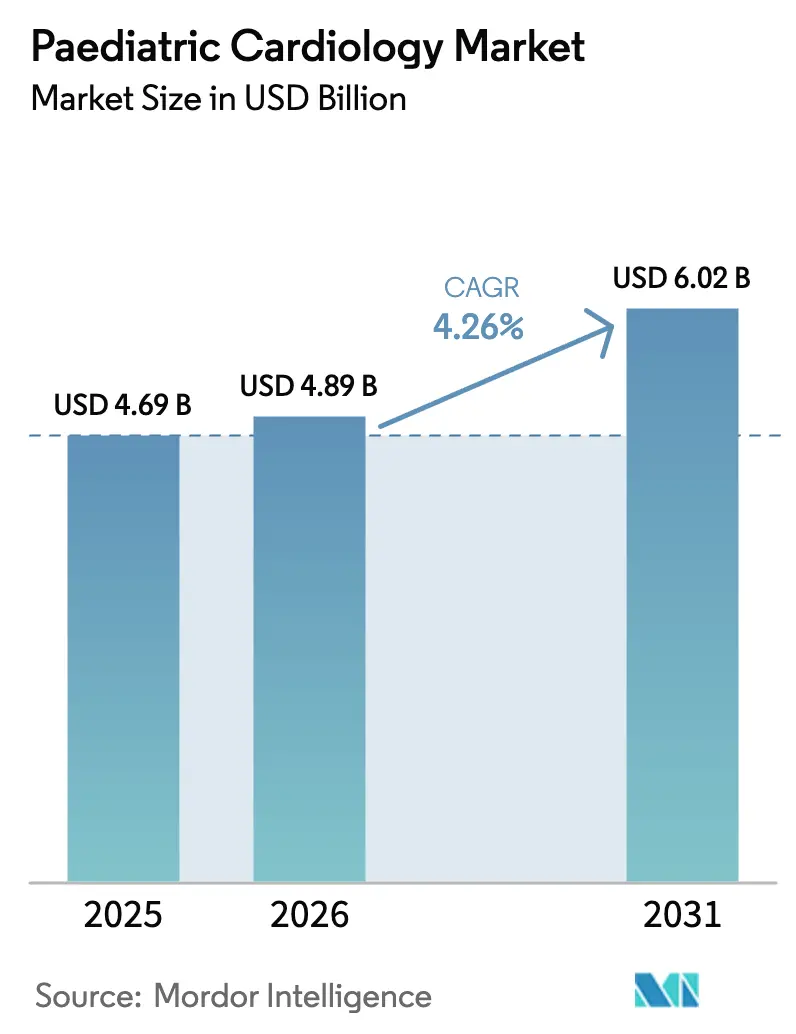
| Marktgröße (2026) | 4.89 Milliarden US-Dollar |
| Marktgröße (2031) | 6.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.26 % |
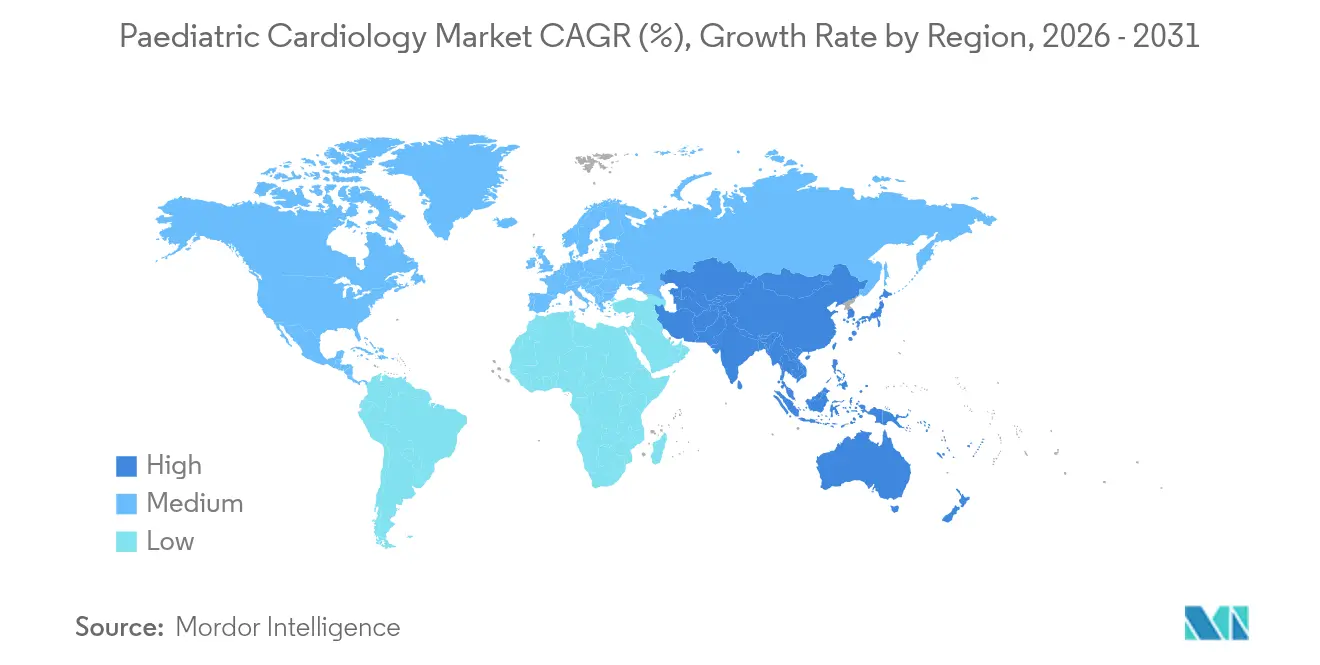
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
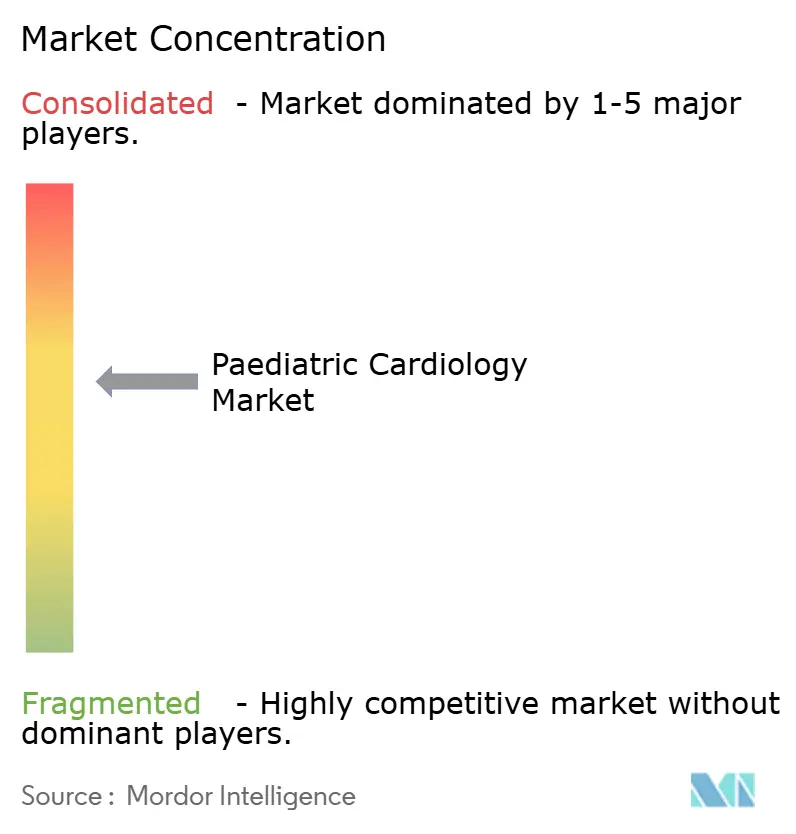
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Pädiatrische Kardiologie von Mordor Intelligence
Die Marktgröße für Pädiatrische Kardiologie wird voraussichtlich von USD 4,69 Milliarden im Jahr 2025 auf USD 4,89 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,26 % über den Zeitraum 2026–2031 USD 6,02 Milliarden erreichen. Diese gemessene Entwicklung verbirgt strukturelle Veränderungen, wie den Bedarf an Geräten, die mit dem Kind mitwachsen, den Aufstieg von Transkatheter-Therapien, die offene Operationen umgehen, sowie die zunehmende Abhängigkeit von Exzellenzzentren, die knappe Fachkenntnisse bündeln. Nordamerika dominiert den Umsatz aufgrund ausgereifter Erstattungssysteme und pädiatrischer Herzzentrumsmit hohem Patientenaufkommen, während der Asien-Pazifik-Raum am schnellsten wächst, da Gesundheitssysteme pädiatrische Katheterisierungslabore einrichten und Fachkapazitäten aufbauen. Regulatorische Veränderungen, exemplarisch durch die FDA-Entscheidung von 2024, die Nutzung der Impella-Herzpumpe bei Kindern mit einem Gewicht von ≥30 kg auszuweiten, beschleunigen den Marktzugang für miniaturisierte Geräte. Parallel dazu zeigt die rasche Miniaturisierung – veranschaulicht durch die Implantation des weltweit kleinsten Herzschrittmachers am NYU Langone im Februar 2025 – wie technische Fortschritte die klinischen Möglichkeiten neu definieren.
Wesentliche Erkenntnisse des Berichts
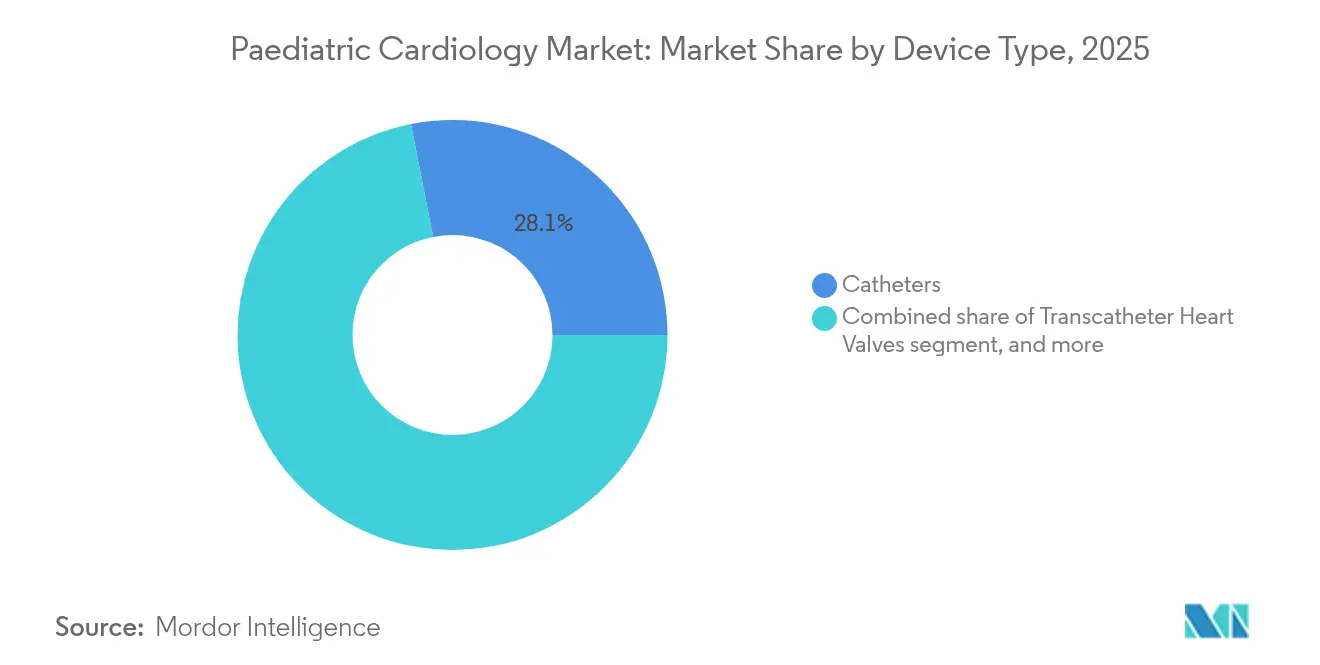
- Nach Gerätetyp entfielen im Jahr 2025 28,10 % des Marktanteils im Bereich Pädiatrische Kardiologie auf Katheter, während Transkatheter-Herzklappen bis 2031 die höchste CAGR von 6,47 % verzeichnen sollen.
- Nach chirurgischen Verfahren hielten interventionelle Verfahren im Jahr 2025 einen Umsatzanteil von 45,80 %, während Herzrhythmusmanagement-Verfahren im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,88 % wachsen werden.
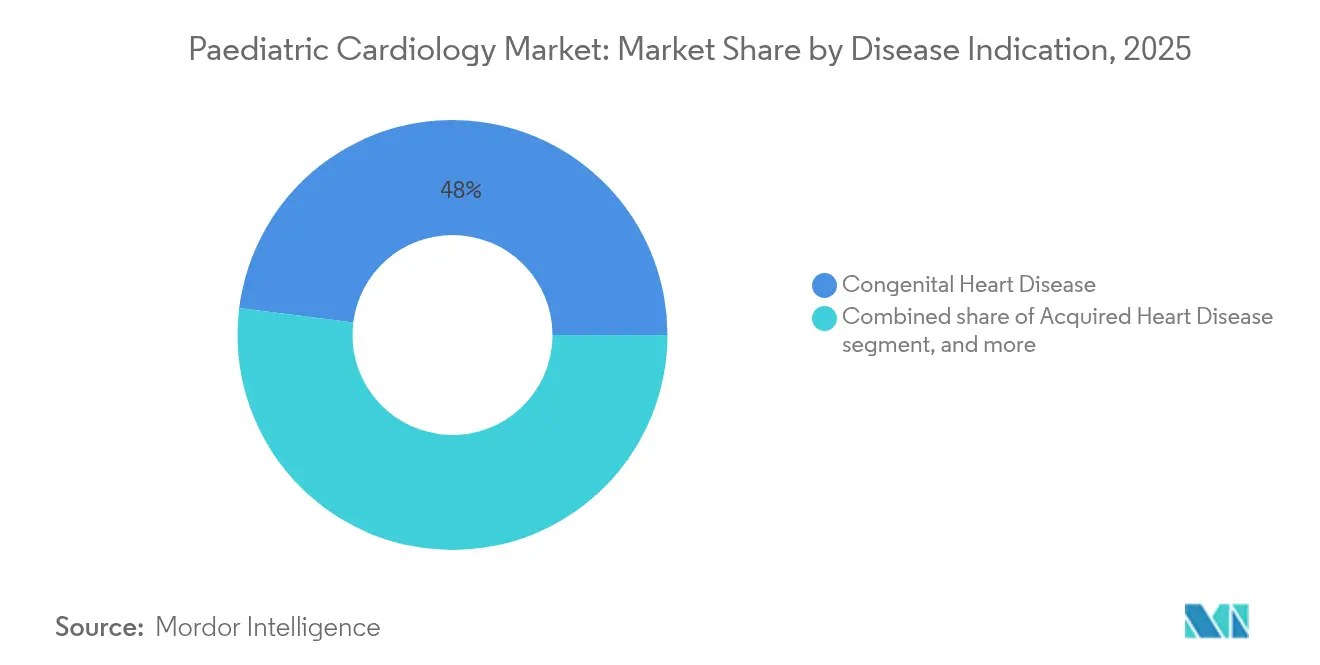
- Nach Krankheitsindikation entfielen im Jahr 2025 48,00 % des Marktanteils im Bereich Pädiatrische Kardiologie auf angeborene Herzerkrankungen, während Kardiomyopathien bis 2031 voraussichtlich mit einer CAGR von 7,74 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 71,00 % der Ausgaben auf Krankenhäuser; Fachkliniken sind in den nächsten fünf Jahren auf Kurs für eine CAGR von 7,54 %.
- Nach Geografie generierte Nordamerika im Jahr 2025 41,90 % des weltweiten Umsatzes, während der Asien-Pazifik-Raum das Wachstum mit einer CAGR von 5,35 % bis 2031 anführt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Belastung durch angeborene Herzerkrankungen weltweit | +1.2% | Global, mit stärkerem Einfluss in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Rasche technologische Fortschritte bei pädiatrischen Kardiologiegeräten | +0.8% | Nordamerika & EU als Kern, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung und günstige Erstattungsrichtlinien | +0.6% | Nordamerika & EU vorrangig | Mittelfristig (2–4 Jahre) |
| Ausbau spezialisierter pädiatrischer Kardiologiezentren | +0.5% | APAC als Kern, aufkommend in MEA | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz minimal-invasiver Transkatheter-Verfahren | +0.7% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende strategische Kooperationen und Brancheninvestitionen | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch angeborene Herzerkrankungen weltweit
In den Vereinigten Staaten werden jährlich etwa 40.000 Babys mit angeborenen Herzfehlern geboren, und 2,4 Millionen Amerikaner leben mit diesen Erkrankungen[1]. Weltweit ist 1 von 200–500 Personen von hypertropher Kardiomyopathie betroffen, was den Bedarf an lebenslanger Überwachung unterstreicht. Steigende Überlebensraten bedeuten, dass Kinder ins Erwachsenenalter übergehen und Geräteersatz benötigen, der mit dem wachsenden Körper kompatibel ist. Im April 2025 implantierten chinesische Chirurgen ein 45 g schweres, magnetisch gelagertes Kunstherz in einen 7-jährigen Jungen und demonstrierten damit, wie Innovationen auf die Größenbeschränkungen im pädiatrischen Bereich abzielen. Subsaharische afrikanische Länder wie Sudan und Simbabwe verfügen überhaupt nicht über pädiatrische Herzchirurgiekapazitäten, was langfristige Nachfrage nach mobilen Teams und öffentlich-privaten Projekten schafft, die das künftige Wachstum des Marktes für Pädiatrische Kardiologie fördern.
Rasche technologische Fortschritte bei pädiatrischen Kardiologiegeräten
Die Miniaturisierung schreitet voran – von Stents, die sich mit der Arterie des Kindes ausdehnen, bis hin zu bleilosen Herzschrittmachern, die klein genug für Säuglinge sind. Das Westchester Medical Center berichtete über Erfolge mit wachstumsangepassten Aortenstents, die Wiederholungseingriffe minimieren. Am Hospital for Sick Children in Toronto kann ein robotischer Mikroinjektor mehrere Therapien an schlagendem Herzgewebe testen und so die Arzneimittelentwicklung bei erblichen Arrhythmien beschleunigen. Im November 2024 erhielt die KI-Software von BrightHeart die FDA-Zulassung für die pränatale Erkennung angeborener Defekte und standardisiert damit das Fachwissen zentrenübergreifend. Insgesamt schärfen diese Durchbrüche die Wettbewerbsvorteile und setzen höhere Leistungsmaßstäbe im gesamten Markt für Pädiatrische Kardiologie.
Staatliche Förderung und günstige Erstattungsrichtlinien
Das NIH und die Children's Heart Foundation vergeben bis zu USD 150.000 pro Projekt für pädiatrische Herzforschung und finanzieren damit frühe Geräteideen. Medicaid-Reformen und Gesetze zur Gleichstellung privater Kostenträger in ausgewählten US-Bundesstaaten erkennen nun den höheren Ressourceneinsatz bei pädiatrischen Eingriffen an und verbessern die Einnahmestabilität der Leistungserbringer[2]. Im Jahr 2024 genehmigte die FDA eine erweiterbare pädiatrische Stentlinie, die mit dem Wachstum der Kinder aufgeweitet werden kann und so den Bedarf an seriellen Operationen reduziert. Solche politischen Signale geben Herstellern klarere Erstattungswege und fördern F&E-Investitionen in der pädiatrischen Kardiologiebranche.
Ausbau spezialisierter pädiatrischer Kardiologiezentren
Die Cleveland Clinic und Johns Hopkins haben 2025 die Stipendienpositionen für pädiatrische Kardiologen aufgestockt, um dem Fachkräftemangel entgegenzuwirken. Im Januar 2025 schloss sich das Rady Children's Hospital mit dem Children's HealthCare of California zusammen und bündelte Ressourcen unter dem neuen Rady Children's Health-System, um den chirurgischen Durchsatz zu verbessern. Chinas Fokus auf magnetisch gelagerte ventrikuläre Unterstützungssysteme für Kinder unterstreicht, wie aufstrebende Märkte direkt zu modernsten Lösungen übergehen. Konzentrierte Zentren akkumulieren Lernkurven, die den Verfahrenserfolg steigern und die Gerätenachfrage ankurbeln, was die langfristige Widerstandsfähigkeit des Marktes für Pädiatrische Kardiologie stärkt.
Analyse der Hemmnisswirkung*
| Analyse der Hemmnisswirkung | Ca. (%) Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für pädiatrische Kardiologieverfahren und -geräte | -0.9% | Global, stärker ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Zulassungsverfahren | -0.6% | Global, insbesondere Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu qualifizierten pädiatrischen Kardiologen in Entwicklungsregionen | -0.5% | APAC, MEA, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Störungen der Lieferkette und Erstattungsbeschränkungen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für pädiatrische Kardiologieverfahren und -geräte
Die Krankenhauskosten können bei identischen pädiatrischen Herzeingriffen um mehr als 300 % variieren, was den Zugang für nicht versicherte Familien einschränkt. Geräte müssen in mehreren Größen produziert und in Studien mit kleinen Kohorten erprobt werden, was die Stückkosten über die Äquivalente für Erwachsene hinaus treibt. Versorgungslücken beeinflussen die Ergebnisse; über Medicaid versicherte Kinder sind im Vergleich zu privat versicherten Kindern häufig mit Behandlungsverzögerungen konfrontiert. Die finanzielle Belastung erstreckt sich über ein Leben voller Nachsorge und Geräteersatz und prägt die Nachfragemuster im gesamten Markt für Pädiatrische Kardiologie.
Strenge regulatorische Zulassungsverfahren
Hersteller müssen Erwachsenenstudiendaten extrapolieren und gleichzeitig pädiatrische Studien durchführen, die schwer zu rekrutieren sind, was die FDA-Zeitpläne verlängert. Europas CE-Kennzeichnungsweg unterscheidet sich wesentlich, was doppelte Dossiers erzwingt und Kosten erhöht. Geräte wie die SAPIEN-3-Klappe oder der AMPLATZER-Okkluder benötigten jeweils multiregionale Evidenzpakete vor der pädiatrischen Anwendung[3]. Kleinere Innovatoren verfügen oft nicht über das Kapital für diesen regulatorischen Hindernislauf, was den Marktanteil bei großen etablierten Unternehmen konzentriert und das Gesamtwachstum des Marktes für Pädiatrische Kardiologie dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Transkatheter-Innovation treibt WachstumKatheter sicherten sich 28,10 % des Umsatzes im Jahr 2025 und bleiben in diagnostischen und therapeutischen Arbeitsabläufen unverzichtbar, was die Marktgröße für Pädiatrische Kardiologie bei Basisverbrauchsmaterialien untermauert. Transkatheter-Herzklappen verzeichnen jedoch eine CAGR von 6,47 % bis 2031 und unterstreichen damit eine Verlagerung hin zu minimal-invasiven Lösungen, die die Erholung verkürzen und den Krankenhausaufenthalt reduzieren. Der Edwards-JenaValve-Deal von 2024 erweiterte die Transkatheter-Optionen, die auf Hochrisikokinder zugeschnitten sind, und signalisiert einen intensivierten Wettbewerb bei wachstumsangepasster Ventiltechnologie.
Erweiterbare Stents, die sich mit dem arteriellen Wachstum vergrößern können, veranschaulichen eine Ingenieursleistung, die auf die pädiatrische Physiologie ausgerichtet ist, und W.L. Gores CARDIOFORM-Gerät erzielte in jüngsten Studien 100 % Verschlussraten bei Vorhofseptumdefekten. Okklusionsgeräte behalten stabile Nischen für Septumanomalien, während Einführungsschleusen in der French-Größe schrumpfen, um vaskuläres Trauma zu reduzieren. Da KI-gestützte Bildgebung die Platzierungsgenauigkeit verbessert, sind Transkatheter-Plattformen darauf ausgerichtet, den Markt für Pädiatrische Kardiologie neu zu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach chirurgischen Verfahren:
Interventionelle Dominanz beschleunigt sichInterventionelle Ansätze beanspruchten 45,80 % des Wertes im Jahr 2025 und positionieren sich damit als wirtschaftliches Rückgrat des Marktanteils im Bereich Pädiatrische Kardiologie. Das Herzrhythmusmanagement ist zwar kleiner, schreitet aber mit einer CAGR von 6,88 % am schnellsten voran, dank bleiloser Herzschrittmacher, die am NYU Langone bei Säuglingen demonstriert wurden. UC Davis lieferte bei Teenagern mit dem bleilosen Zweikammer-System, das im Alter von 13 Jahren wirksam war, einen weiteren Beweis.
Die offene Herzchirurgie verankert weiterhin die Versorgung bei komplexen Rekonstruktionen, doch die Entdeckung, dass Neugeborene eine erhöhte Regenerationsfähigkeit besitzen, veranlasst Kliniker, wo möglich, zu früheren, weniger invasiven Korrekturen. Bioabsorbierbare Gerüste, die sich beim Heilen des Herzens umbauen, befinden sich in frühen Studien und weisen auf hybride Wege hin, die chirurgische Prinzipien mit katheterbasierter Anwendung verbinden.
Nach Krankheitsindikation:
Kardiomyopathien führen das Wachstum anAngeborene Herzerkrankungen kontrollierten 48,00 % des Umsatzes im Jahr 2025 und verankerten die Marktgröße für Pädiatrische Kardiologie in den Kernvolumentherapien. Kardiomyopathien, angetrieben durch KI-gestützte Diagnostik wie das MAARS-Modell der Johns Hopkins mit 89 % Vorhersagegenauigkeit, steigen mit einer CAGR von 7,74 %. Eine frühere Diagnose vergrößert den Pool der für implantierbare Minigeräte und gengezielte Medikamente in Frage kommenden Patienten.
Das Management der pulmonalen Hypertonie entwickelt sich mit sensorbasierten Überwachungssystemen, die Edwards durch den Kauf von Endotronix übernommen hat, weiter und ermöglicht frühere Interventionen. Seltene Erkrankungen bleiben eine Nische, sind aber aufgrund hoher Gerätedurchschnittspreise und Programme für den Einsatz aus humanitären Gründen lukrativ und stärken das hochwertige Ende des Marktes für Pädiatrische Kardiologie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Fachkliniken gewinnen an DynamikKrankenhäuser generierten im Jahr 2025 71,00 % des Umsatzes aufgrund umfassender Intensivstationen und chirurgischer Einheiten. Dennoch entwickeln sich Fachkliniken mit einer CAGR von 7,54 % am schnellsten und spiegeln damit einen Trend hin zu fokussierten Zentren wider, die Erfahrung bündeln und Komplikationen pro Eingriff reduzieren. Das neue Rady Children's Health-Netzwerk bündelt zwei kalifornische Systeme, um Überweisungsströme zu erfassen und die Beschaffung zu rationalisieren.
Tele-Echokardiografie und Fernrhythmusüberwachung erweitern die Reichweite von Kliniken in ländliche Gebiete und leiten zusätzliche Patienten für elektive Katheterisierungen weiter. Ambulante Operationszentren rüsten nun Mini-Katheterisierungslabore für tagesklinische Septumdefektverschlüsse in sorgfältig ausgewählten Fällen aus und diversifizieren den Markt für Pädiatrische Kardiologie weiter.
Geografische Analyse
Markt für pädiatrische Kardiologie in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,90 % und spiegelt damit umfangreiche Verfahrenserfahrung, frühe Geräteeinführungen sowie Kostenträgermodelle wider, die komplexe pädiatrische Fälle erstatten (FDA.gov). Die auf Kinder ausgerichteten politischen Initiativen der FDA, darunter Breakthrough-Device-Designierungen für wachstumsorientierte Herzklappen, sichern den Vorsprung der Region. Kostendruck bei Versicherungen und Fachkräftemangel dämpfen das absolute Wachstum, fördern jedoch betriebliche Effizienzgewinne, die sich auf den gesamten Markt für pädiatrische Kardiologie auswirken.
Markt für pädiatrische Kardiologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum beschleunigt sich bis 2031 mit einer CAGR von 5,35 %, da Regierungen Mittel in tertiäre Kinderkrankenhäuser und Katheterisierungsausbildungen lenken. Meilensteine wie Chinas 45-Gramm-Kunstherz bei einem 7-jährigen Kind und Japans Erprobung von KI-gestützten pränatalen Scannern verdeutlichen den Sprung-Mentalität der Region. Kapazitätslücken bestehen weiterhin – mehrere ASEAN-Staaten verzeichnen im Durchschnitt weniger als einen pädiatrischen Herzchirurgen pro Million Kinder –, doch Joint Ventures mit Zentren aus den USA und der EU schließen die Qualifikationsdefizite.
Markt für pädiatrische Kardiologie in EMEA und Südamerika
Europa verzeichnet eine stetige Akzeptanz, unterstützt durch Universalversorgung und grenzüberschreitende Forschungskonsortien. Die standardisierten Ausbildungsmodule der Europäischen Gesellschaft für Kardiologie harmonisieren die Kompetenzen und erleichtern die Einführungsraten von Medizinprodukten. Unterdessen verzeichnen der Nahe Osten & Afrika sowie Südamerika ein frühphasiges Wachstum, das durch eine begrenzte Dichte an Herzkatheterlaboren eingeschränkt wird. Philanthropische Missionen und medizinischer Auslandstourismus gleichen lokale Defizite teilweise aus; jedoch verlängern lange Logistikketten die Lieferzeiten für Medizinprodukte und verlangsamen die Marktdurchdringung im Bereich der pädiatrischen Kardiologie, bis die inländische Infrastruktur ausgebaut ist.
Wettbewerbslandschaft
Die Marktführerschaft konzentriert sich auf Abbott Laboratories, Medtronic, Edwards Lifesciences und Boston Scientific, die jeweils Erwachsenentechnologieplattformen nutzen, die für die pädiatrische Anatomie umgestaltet wurden. Abbotts TriClip-Anpassung für angeborene Trikuspidalinsuffizienz zeigt die Breite der Pipeline. Edwards' USD 1,2 Milliarden schwerer Doppelkauf von JenaValve und Endotronix im Juli 2024 verknüpfte Klappen- und Sensortechnologien, um seinen Hochrisiko-Pädiatrieschirm zu erweitern.
Mittelständische Herausforderer konzentrieren sich auf Nischeninnovationen. BrightHearts FDA-zugelassene KI-Bildgebungssuite fügt sich in pränatale Arbeitsabläufe ein und dient als Einstiegspunkt für nachgelagerte interventionelle Geräteverkäufe. W.L. Gore nutzt Fluorpolymer-Expertise für wachstumsangepasste Okkluder, während Startups in Israel und Singapur absorbierbare Stentpolymere verfolgen. Die Zusammenarbeit zwischen NewYork-Presbyterian und Geräteherstellern zur Erprobung von Herzregenerationstherapien markiert einen dritten Vektor – Biologika, die eines Tages die Abhängigkeit von Implantaten reduzieren könnten.
Die Wettbewerbsintensität beruht auf geistigem Eigentum rund um Miniaturisierung und adaptive Größenanpassung. Unternehmen, die in der Navigation pädiatrischer Studienprotokolle versiert sind, genießen einen First-Mover-Vorteil, da nachfolgende Marktteilnehmer mit kleinen Studienpopulationen kämpfen. Da Erstattungsrahmen mit der pädiatrischen Komplexität Schritt halten, belohnt der Markt für Pädiatrische Kardiologie zunehmend Unternehmen mit gezielten Regulierungseinheiten und langfristigen Serviceprogrammen für Geräte, die im Säuglingsalter implantiert, aber bis ins Erwachsenenalter überwacht werden.
Marktführer im Bereich Pädiatrische Kardiologie
-
Abbott Laboratories
-
Medtronic Plc
-
Edwards Lifesciences
-
Boston Scientific Corp.
-
Terumo Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pädiatrische Kardiologie Unternehmen in diesem Bericht
- Abbott Laboratories
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Terumo Corp.
- W. L. Gore & Associates
- NuMed
- Cardinal Health
- Occlutech Holding AG
- BIOTRONIK
- CryoLife
- Lepu Medical
- Meril Life Sciences
- MicroPort CardioFlow
- Amplatzer Medical (Abbott)
- Lifetech Scientific
- Cook Group
- Edwards - PediaSat
Neueste Industrielle Entwicklungen in Markt für pädiatrische Kardiologie
- April 2025: Chirurgen des Union Hospital Wuhan implantierten einem 7-jährigen Jungen ein 45 g schweres, magnetisch gelagertes Kunstherz – das bislang kleinste derartige Gerät in der Pädiatrie.
- März 2025: Forscher des Baylor College of Medicine und des QIMR Berghofer entdeckten eine Kalziumkanalmanipulation, die die Kardiomyozytenproliferation auslöst – eine potenzielle Therapie bei pädiatrischer Herzinsuffizienz.
- Februar 2025: Northwestern Medicine stellte fest, dass neonatale Makrophagen Thromboxan A2 ausschütten, das die Herzregeneration nach Verletzungen ermöglicht, und informiert damit über den Zeitpunkt pädiatrischer Eingriffe.
- Januar 2025: Das Rady Children's Hospital fusionierte mit dem Children's HealthCare of California und gründete Rady Children's Health.
- Dezember 2024: Johnson & Johnson erhielt die FDA-Zulassung zur Ausweitung der Nutzung der Impella-Herzpumpe auf Kinder mit einem Gewicht von ≥30 kg.
- November 2024: Die KI-Software von BrightHeart erhielt die FDA-Zulassung für die pränatale Erkennung angeborener Herzfehler.
Berichtsumfang des globalen Marktes für Pädiatrische Kardiologie
Gemäß dem Forschungsumfang umfasst die pädiatrische Kardiologie die Zusammenarbeit pädiatrischer Kardiologen mit Säuglingsspezialisten, um Säuglingen und Kindern mit komplexen Herzerkrankungen eine ganzheitliche Versorgung zu bieten. Diese Kardiologen entwickeln umfassende Behandlungspläne, die vorwiegend diagnostische und chirurgische Methoden nutzen.
Der Markt für Pädiatrische Kardiologie wird nach Produkttyp, chirurgischen Verfahren, Krankheitsindikation, Endnutzer und Geografie kategorisiert. Zu den Produkttypen gehören Transkatheter-Herzklappen, Okklusionsgeräte, Atherektomiegeräte, Katheter, Stents, Einführungsschleusen und weitere. Chirurgische Verfahren umfassen interventionelle Verfahren, Herzrhythmusmanagement und weitere. Krankheitsindikationen umfassen angeborene Herzerkrankungen, erworbene Herzerkrankungen, Arrhythmien, Kardiomyopathien, offenes Foramen ovale (PFO), pulmonale Hypertonie und weitere. Endnutzer umfassen Krankenhäuser, Fachkliniken und andere Endnutzer. Geografisch erstreckt sich der Markt auf Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten & Afrika. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Transkatheter-Herzklappen |
| Okklusionsgeräte |
| Atherektomiegeräte |
| Katheter |
| Stents |
| Einführungsschleusen |
| Sonstige Gerätetypen |
| Interventionelle Verfahren |
| Herzrhythmusmanagement-Verfahren |
| Sonstige chirurgische Verfahren |
| Angeborene Herzerkrankung |
| Erworbene Herzerkrankung |
| Arrhythmien |
| Kardiomyopathien |
| Offenes Foramen ovale (PFO) |
| Pulmonale Hypertonie |
| Sonstige Krankheitsindikationen |
| Krankenhäuser |
| Fachkliniken |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Gerätetyp | Transkatheter-Herzklappen | |
| Okklusionsgeräte | ||
| Atherektomiegeräte | ||
| Katheter | ||
| Stents | ||
| Einführungsschleusen | ||
| Sonstige Gerätetypen | ||
| Nach chirurgischen Verfahren | Interventionelle Verfahren | |
| Herzrhythmusmanagement-Verfahren | ||
| Sonstige chirurgische Verfahren | ||
| Nach Krankheitsindikation | Angeborene Herzerkrankung | |
| Erworbene Herzerkrankung | ||
| Arrhythmien | ||
| Kardiomyopathien | ||
| Offenes Foramen ovale (PFO) | ||
| Pulmonale Hypertonie | ||
| Sonstige Krankheitsindikationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pädiatrische Kardiologie im Jahr 2026?
Die Marktgröße für Pädiatrische Kardiologie beläuft sich im Jahr 2026 auf USD 4,89 Milliarden.
Welches jährliche Wachstum wird bis 2031 erwartet?
Für den Sektor wird eine CAGR von 4,26 % prognostiziert, um bis 2031 USD 6,02 Milliarden zu erreichen.
Welche Region wächst im Bereich der pädiatrischen Herzversorgung am schnellsten?
Der Asien-Pazifik-Raum führt das Wachstum mit einer prognostizierten CAGR von 5,35 % an, bedingt durch steigende Infrastrukturinvestitionen und Fachkräfteausbildung.
Welches Gerätesegment wächst am schnellsten?
Transkatheter-Herzklappen verzeichnen die höchste Geräte-CAGR von 6,47 %, da minimal-invasive Verfahren an Bedeutung gewinnen.
Was ist der wichtigste klinische Nachfragetreiber?
Die anhaltende Belastung durch angeborene Herzerkrankungen – die allein in den Vereinigten Staaten jährlich 40.000 Neugeborene betreffen – verankert die langfristige Gerätenachfrage.
Warum gewinnen Fachkliniken Marktanteile?
Konzentriertes Fachwissen und Telemonitoringtechnologien ermöglichen es Fachkliniken, komplexe Eingriffe effizient durchzuführen, was eine CAGR von 7,54 % bei ihrem Umsatz antreibt.