
Marktgröße und Marktanteil für Gips und Schienung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.59 Milliarden US-Dollar |
| Marktgröße (2031) | 5.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.81 % |
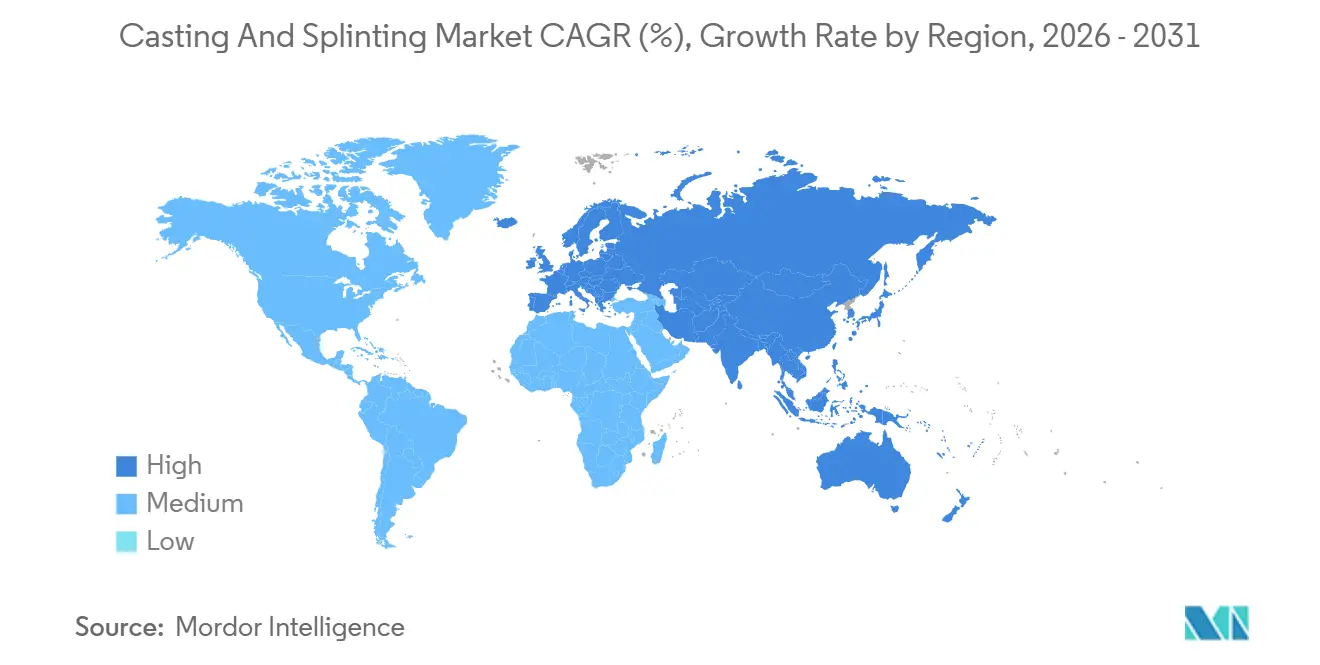
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gips und Schienung von Mordor Intelligence
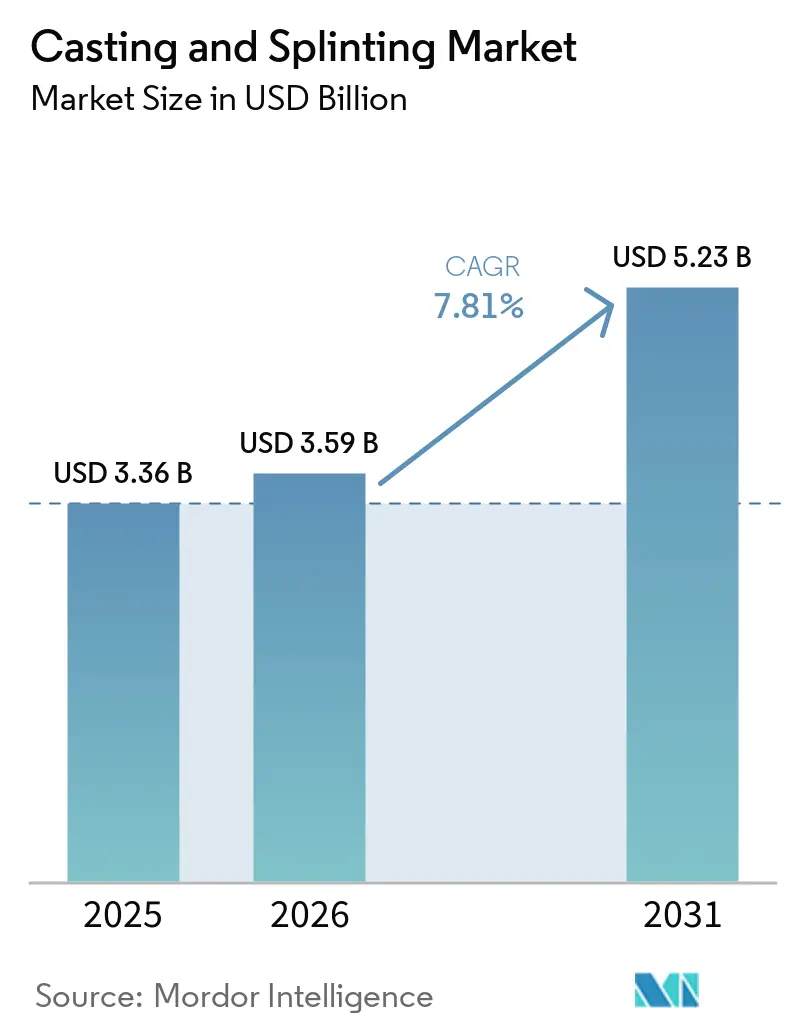
Die Marktgröße für Gips und Schienung wird für 2025 auf 3,36 Milliarden USD, für 2026 auf 3,59 Milliarden USD geschätzt und soll bis 2031 5,23 Milliarden USD erreichen, mit einer CAGR von 7,81 % von 2026 bis 2031.
Die Nachfragedynamik verstärkt sich, da altersbedingten Fragilitätsfrakturen, die Verlagerung in den ambulanten Bereich und Materialinnovationen eine konsistente Nutzung von Immobilisierungslösungen in akuten, postoperativen und rehabilitativen Umgebungen vorantreiben. Im Jahr 2026 priorisieren Anbieter leichte Kunststoffsysteme und thermoformbare Systeme, die die Entlassung am selben Tag vereinfachen und funktionelle Behandlungsprotokolle unterstützen. Fortschritte beim 3D-Scanning, additiv gefertigten Schienen und wasserfreundlichen Einlagen schaffen Premiumartikel, die die Volatilität der Inputkosten und den Preisdruck bei Standard-Artikeln ausgleichen. Anbieter konsolidieren den Workflow-Mehrwert durch digitale Bestellportale und Lagerautomatisierung, die Fehlbestände reduzieren und die Abrechnung verbessern. Regionale Entwicklungen divergieren, da Nordamerika von der Angleichung der ambulanten Vergütung profitiert, während der Asien-Pazifik-Raum aufgrund hoher städtischer Traumavolumina und eines breiteren Zugangs zur Frakturstabilisierung schneller wächst.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 45,64 %, während der Asien-Pazifik-Raum im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,31 % wachsen wird.
- Nach Produkttyp hielt Gipszubehör und -geräte im Jahr 2025 einen Anteil von 55,23 %, während Schienungszubehör und -geräte bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen werden.
- Nach Material entfielen auf Fiberglas oder synthetisches Polyurethan im Jahr 2025 45,15 % des Marktanteils, während Thermoplaste im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Anwendung erzielte das Frakturmanagement im Jahr 2025 58,56 % des Umsatzes, während Sportverletzungen voraussichtlich das schnellste Wachstum mit einer CAGR von 9,19 % bis 2031 verzeichnen werden.
- Nach Endnutzer repräsentierten orthopädische und Traumakliniken im Jahr 2025 45,90 % des Umsatzes, und dieses Segment wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 8,61 % erzielen.
- Nach Vertriebskanal entfielen auf die Direktlieferung an Anbieter im Jahr 2025 55,64 % des Marktanteils, während der E-Commerce bis 2031 voraussichtlich eine CAGR von 8,89 % erreichen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Altersbedingte Fragilitätsfrakturen stützen die Nachfrage | +2.1% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa und Japan; Beschleunigung in China mit alternder Bevölkerung | Langfristig (≥ 4 Jahre) |
| Zunehmende Trauma- und Straßenverkehrsverletzungen erhöhen die Frakturlast | +1.5% | Schwerpunkt Asien-Pazifik (Indien, Südostasien), Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Verlagerung zu ambulanten Einrichtungen, ambulanten Operationszentren und Notfallversorgungsabläufen | +1.8% | Nordamerika und EU, mit schrittweiser Einführung in städtischen Zentren des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Materialinnovation hin zu leichten Fiberglas- und thermoformbaren Systemen | +1.2% | Global, angeführt von Nordamerika und Westeuropa bei der Kommerzialisierung | Kurzfristig (≤ 2 Jahre) |
| Digitales/3D-Scanning und additive Fertigung ermöglichen individuelle Immobilisierung | +0.9% | Nordamerika, Westeuropa; Piloteinführung in Metropolkrankenhäusern des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wasserfreundliche, hygieneorientierte Einlagen verbessern die Therapietreue | +0.8% | Global, mit Premium-Akzeptanz in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Altersbedingte Fragilitätsfrakturen stützen die Nachfrage
Gesundheitssysteme reagieren auf anhaltende Zunahmen von Fragilitätsfrakturen, indem sie nicht-operative Behandlungspfade ausbauen, die eine konservative Versorgung stabiler Verletzungen bei älteren Erwachsenen betonen. Handgelenks- und Unterarmfrakturen bei Senioren werden häufig mit Gips und Schienung behandelt, wenn eine Operation nicht indiziert ist, was die wiederkehrende Nachfrage nach Immobilisierungsgeräten in ambulanten und rehabilitativen Umgebungen stärkt. Die Nachsorge nach Hüftfrakturen schafft einen nachgelagerten Bedarf an Schutzorthesen und Stiefeln während der Genesung, was die Nutzung von Immobilisierungsgeräten über das akute Ereignis hinaus verlängert. Europäische Kostenträger haben begonnen, Schnellspurfrakturkliniken zu standardisieren – ein Modell, das sich auf große asiatische Stadtzentren ausbreitet, wo geriatrische Kohorten wachsen. Die verstärkte Aufmerksamkeit für Präventions- und Versorgungspfade bei Fragilitätsereignissen unterstreicht die kontinuierliche Nutzung von Gips- und Schienungsprodukten in der integrierten muskuloskelettalen Versorgung. Die laufenden WHO-Leitlinien zur Prävention und Behandlung von Fragilitätsfrakturen prägen weiterhin Versorgungsmodelle und Ressourcenzuweisung in der orthopädischen Versorgung[1].
Verlagerung zu ambulanten Einrichtungen, ambulanten Operationszentren und Notfallversorgungsabläufen
Die Vereinigten Staaten zählten Anfang 2025 12.294 ambulante Operationszentren, wobei orthopädische Leistungen in mehr als einem Drittel der Standorte integriert waren, und ambulante Einrichtungen übernahmen zu diesem Zeitpunkt den Großteil der chirurgischen Eingriffe. Die Angleichung der Vergütungspolitik unterstützt diesen Wandel, da ambulante Operationszentren stetige Vergütungsaktualisierungen erhalten, die Abläufe mit Entlassung am selben Tag und optimierte Lieferketten begünstigen. Anbieter setzen zunehmend auf leichte, exothermarme synthetische Gipssysteme, die schnell aushärten und eine rasche Mobilisierung innerhalb enger Beobachtungsfenster unterstützen. Lagerstrategien bevorzugen vorverpackte Sets und dedizierte Artikel, die Bestellung, Lagerung und Kodierung vereinfachen, was den Mix hin zu margenstarken Produkten verschiebt. Die Digitalisierung von Arbeitsabläufen beschleunigt die Einführung weiter, da Plattformen wie MotionMD dabei helfen, spezifische Immobilisierungsartikel mit geeigneten Abrechnungscodes und der Dokumentation innerhalb der Behandlungsepisode zu verknüpfen.
Digitales/3D-Scanning und additive Fertigung ermöglichen individuelle Immobilisierung
Das 3D-Scanning am Behandlungsort mithilfe von Smartphone-Tiefenkameras und Handscannern erzeugt nun innerhalb von Minuten genaue Gliedmaßengeometrien, die Designwerkzeuge in druckbare Dateien für individuelle Orthesen umwandeln. Produktionsläufe auf Polymerdruckern liefern leichte, belüftete Konstrukte, die Hautkomplikationen reduzieren und den Komfort im Vergleich zu herkömmlichen vollumfänglichen Gipsen verbessern. Klinische Belege in der Pädiatrie haben in jüngsten Studien verbesserte Ausrichtung, niedrigere Schmerzwerte und bessere funktionelle Ergebnisse für 3D-gedruckte Schienen im Vergleich zu Gipskontrollen gezeigt. Diese Geräte ermöglichen auch abnehmbare, anpassbare Behandlungspfade, die mit Frühzeitig-Mobilisierungsprotokollen und den Hygienepräferenzen der Patienten übereinstimmen. Die Premiumpreisgestaltung für personalisierte Orthesen gewinnt bei Kostenträgern an Akzeptanz, da Reduzierungen bei Gipswechseln und komplikationsbedingten Wiedervorstellungen die höheren Stückkosten bei Betrachtung der gesamten Behandlungsepisode ausgleichen können.
Materialinnovation hin zu leichten Fiberglas- und thermoformbaren Systemen
Die Materialwissenschaft verbessert die mechanischen Eigenschaften bei geringerem Gewicht und unterstützt dünnwandigere Orthesen, die Steifigkeit beibehalten und im täglichen Gebrauch stoßfest sind. Langfaserthermoplaste werden mit antimikrobiellen Zusätzen und Biegeleistungen weiterentwickelt, die in bestimmten Anwendungen eine Substitution schwererer Verstärkungen ermöglichen. Europäische Formteilhersteller haben 2025 biobasierte Thermoplaste für nicht lasttragende Schienen erprobt, was mit den Nachhaltigkeitszielen von Krankenhäusern übereinstimmt, die in öffentlichen Beschaffungskriterien verankert sind. Gipsverbände auf Polyesterbasis mit schwach klebenden Harzen helfen, Staub beim Gipsentfernen zu reduzieren und verbessern so das Arbeitsumfeld für klinisches Personal. Insgesamt begünstigen diese Entwicklungen Materialien, die Geschwindigkeit, Hygiene und Komfort unterstützen und gleichzeitig die klinische Wirksamkeit über alle Immobilisierungsprotokolle hinweg aufrechterhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Exposition gegenüber Diisocyanaten in Polyurethanen | -0.9% | EU-Kernländer (Deutschland, Frankreich, Italien); Ausstrahlungseffekte auf das Vereinigte Königreich und EFTA-Länder | Kurzfristig (≤ 2 Jahre) |
| Komplikationen/Hautprobleme fördern den Wechsel zu funktionellen Orthesen | -0.6% | Global, mit höherer Inzidenz in feuchten Klimazonen (Südostasien, Golfstaaten) | Mittelfristig (2–4 Jahre) |
| Preisdruck und begrenzte Differenzierung bei Standard-Artikeln | -0.7% | Global, am stärksten bei preissensitiven öffentlichen Ausschreibungen (Indien, Brasilien, Osteuropa) | Langfristig (≥ 4 Jahre) |
| Polymer- und Logistikvolatilität beeinflussen die Inputkosten | -1.3% | Globale Lieferketten; akut in importabhängigen Märkten (Naher Osten, subsaharisches Afrika) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Exposition gegenüber Diisocyanaten in Polyurethanen
Neue EU-Expositionsgrenzwerte für monomere Diisocyanate bei der Polyurethanverarbeitung führen zu strengeren Kontrollen der Luftqualität am Arbeitsplatz und der Handhabungsverfahren, was Fertigungsreformulierungen und zusätzliche Schulungspflichten nach sich zieht. Einrichtungen müssen die Belüftung anpassen, eine kontinuierliche Überwachung einführen und die Mitarbeiterschulung in festgelegten Intervallen auffrischen, während die Grenzwerte vollständig in Kraft treten. Diese Anforderungen verursachen Kosten, die bei Verbrauchsmaterialien mit niedrigem Durchschnittspreis und hohem Volumen schwerer weiterzugeben sind, was den Margendruck auf Standard-Gipsverbände erhöht. Europäische Lieferanten beschleunigen die Entwicklung diisocyanatfreier Alternativen und wechseln zu wasserbasierten Dispersionen, während sie MDR-Zertifizierungen vorantreiben, um den Zugang zu regulierten Ausschreibungen zu sichern. Mitteilungen aus Branchenpublikationen haben die harmonisierten Expositionsschwellenwerte und Zeitpläne in der EU hervorgehoben, die nun Beschaffungs- und Produktdesignentscheidungen prägen.
Polymer- und Logistikvolatilität beeinflussen die Inputkosten
Die petrochemische Volatilität seit 2025 hat die Spotpreise für wichtige Rohstoffe erhöht, wobei periodische Anstiege bei Harz- und Glasfaserkosten die Einstandskosten für Gipsverbände und Schienungssysteme beeinflussen. Staatliche Eingriffe in einigen Ländern, einschließlich gezielter Subventionen zur Stabilisierung von Naphtha-Inputs, haben Herstellern geholfen, die Kostenweitergabe in Prioritätssektoren zu dämpfen. Veränderungen bei globalen Zöllen auf Medizinprodukte haben eine Neukalibrierung von Lieferwegen und Beschaffungsmixen erfordert, um Serviceniveaus aufrechtzuerhalten und gleichzeitig Cashflow-Zyklen und Lagerrisiken in Langstreckentransportrouten zu managen. Glasfaserpreisanstiege in Europa und Asien gegen Ende 2025 erhöhten die Materialkosten für Verbrauchsmaterialien auf Glasfaserbasis. Um die Rentabilität unter Volatilität zu schützen, nutzen führende Lieferanten indexierte Verträge, die an veröffentlichte Polymer- und Energiebenchmarks gekoppelt sind und periodische Preisanpassungen innerhalb definierter Bandbreiten ermöglichen, während das Risiko mit Gesundheitsdienstleistern geteilt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
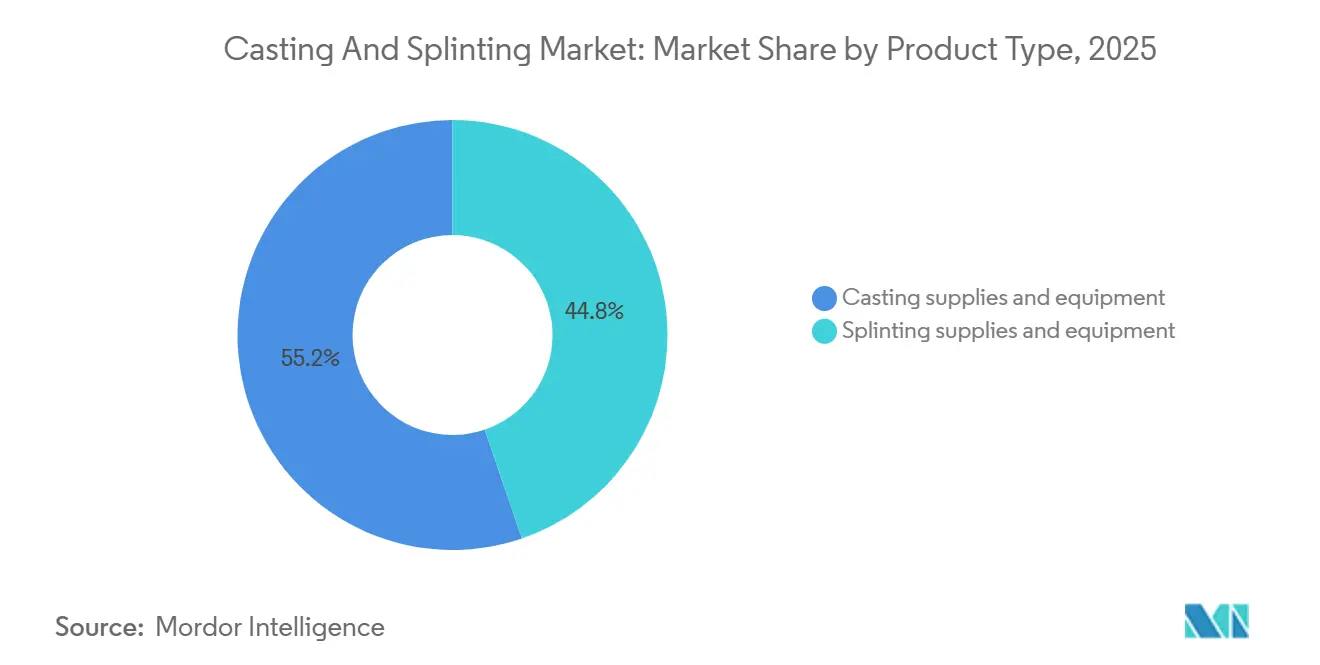
Abnehmbare Schienen gewinnen an Bedeutung, da sich funktionelle Protokolle verbreitenGipszubehör und -geräte hielten im Jahr 2025 55,23 % des Umsatzes, da Kliniker dort, wo die Stabilität es erlaubt, auf funktionelle Behandlung setzen. Krankenhäuser halten eine stetige Nutzung starrer Gipse für dislozierte Frakturen und die unmittelbare postoperative Stabilisierung aufrecht, was die installierte Basis an Gipswerkzeugen und Zubehör verankert. Schienung gewinnt an Bedeutung für ambulante Behandlungspfade, die Anpassbarkeit, Hygiene und eine schnellere Rückkehr zu leichten Aktivitäten erfordern. Kliniken legen auch Wert auf ergonomische Gipsschneider und Staubabsaugzubehör, um die Partikelexposition beim Entfernen zu reduzieren. Der Markt für Gips und Schienung verschiebt den Mix weiterhin hin zu vorverpackten Schienungssets und farbcodierten Materialien, die Arbeitsabläufe an Standorten mit hohem Volumen standardisieren.
Schienungszubehör und -geräte werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,56 % wachsen. Vorgefertigte Fiberglas- und Thermoplastschienen erzielen aufgrund der einfachen Anwendung und kürzerer Rüstzeiten in ambulanten und Notfallversorgungskliniken einen führenden Anteil im Schienungsbereich. Nachtschienen für häufige Überlastungsbeschwerden profitieren von Erstattungsrichtlinien, die die Heimanwendung und Fernbetreuung unterstützen. Biegsame Aluminiumschaumschienen behalten eine Rolle in Notfallmedizinkits, wo Einfachheit und Wiederverwendbarkeit wichtig sind. Der Markt für Gips und Schienung stimmt das Produktdesign mit Kodierungs- und Dokumentationswerkzeugen ab, die Anbietern helfen, eine angemessene Vergütung für jede Immobilisierungsepisode zu sichern. Da sich funktionelle Orthesierungsphilosophien verbreiten, bevorzugt der Produktmix im Markt für Gips und Schienung abnehmbare Systeme, die Schutz bieten und gleichzeitig überwachte Bewegung ermöglichen.
Nach Material:
Thermoplaste gewinnen durch klinische Umformbarkeit an BedeutungFiberglas oder synthetisches Polyurethan entfiel im Jahr 2025 auf 45,15 % des Umsatzes. Ein Artikel vom Januar 2024 in BMC Musculoskeletal Disorders hob einen bahnbrechenden biobasierten Polyestergips hervor. Dieser innovative Gips entspricht nicht nur der Stabilität herkömmlicher Fiberglasgipse, sondern steigert auch die Patientenzufriedenheit und ist dabei umweltfreundlicher und sicherer. In der Studie wurden 100 Patienten per Losverfahren (versiegelte Umschläge) einer von zwei Gruppen zugeteilt: der Gruppe mit biobasiertem Polyestergips (unter Verwendung von MEDlite Thermo Casting Tape von Taipei Smart Materials, Taipeh, Taiwan) oder der Fiberglasgipsgruppe (unter Verwendung von Scotchcast von 3M Health Care, Maplewood, Minnesota, USA). Jede Gruppe umfasste 50 Patienten. Herkömmliche synthetische Gipse enthalten häufig schädliche Bestandteile wie Isocyanate, die zu Hautproblemen wie Juckreiz, Rötungen und Trockenheit führen können. Dieser neuartige biobasierte Gips besteht aus einem neu entwickelten, ungiftigen und biologisch abbaubaren Copolymer. Dieses Copolymer mit dem Namen Poly(ethylensebacat-co-ethylenadipat) (PESA) wird aus der grünen Ressource Sebacinsäure synthetisiert und mit Ethylenglykol, Trimesinsäure, Aminocapronsäure und Adipinsäure copolymerisiert. Bemerkenswert ist, dass Tierstudien gezeigt haben, dass die Hautexposition gegenüber solchen chemischen Allergenen Asthmareaktionen auslösen kann.
Niedertemperaturthermoplaste sind das am schnellsten wachsende Material mit einer CAGR von 8,65 % für 2026–2031 aufgrund der Umformbarkeit am Behandlungsstuhl. Thermoplaste erweichen in Warmwasser- oder kontrollierten Wärmeumgebungen und ermöglichen es Klinikern, die Passform ohne vollständige Neuanwendung zu verfeinern. In Regionen mit Nachhaltigkeitsmandaten haben qualifizierte biobasierte Thermoplastformulierungen begonnen, in nicht lasttragenden Geräten zu erscheinen, unterstützt durch Formteilhersteller-Zertifizierungen und Krankenhausbeschaffungskriterien. Polyesterbasierte Verbände mit schwach klebenden Harzen betonen geringere Staubentwicklung beim Sägeentfernen und verbesserte Röntgentransparenz, was bei pädiatrischen Nachsorgeaufnahmen geschätzt wird. Der Markt für Gips und Schienung zeigt eine anhaltende Präferenz für Materialien, die Hautkomplikationen, Geruch und Mazeration reduzieren und gleichzeitig eine ausreichende Steifigkeit im täglichen Gebrauch aufrechterhalten.
Gips bleibt in budgetbeschränkten Umgebungen relevant, wo Anschaffungskosten und Versorgungseinfachheit die Produktauswahl bestimmen. Aluminiumschienen dienen spezialisierten Anwendungsfällen, die von Wiederverwendbarkeit und schneller Feldanwendung profitieren. Die Einführung von Thermoplasten gewinnt in Märkten an Dynamik, wo Vorschriften zu Diisocyanaten Alternativen fördern und wo Kliniken in kleine Heizgeräte investieren. Der Markt für Gips und Schienung berücksichtigt sowohl etablierte Fiberglasbänder als auch expandierende Thermoplastlinien, da Käufer die Kosten pro Rolle gegen Anpassbarkeit, Patientenkomfort und Klinikdurchsatz abwägen. Da Lieferanten Verbundwerkstoffe der nächsten Generation und antimikrobielle Zusätze einführen, diversifiziert sich die Materialauswahl weiter, was eine wettbewerbliche Differenzierung aufrechterhält[2].
Nach Anwendung:
Sportverletzungen übertreffen das Basiswachstum bei FrakturenDas Frakturmanagement erzielte im Jahr 2025 58,56 % des Umsatzes, wobei größere Gipse der unteren Extremitäten aufgrund längerer Immobilisierungsdauern höhere Umsätze pro Fall unterstützen. Akute Verstauchungen und Zerrungen halten einen bedeutenden Anteil, wobei Sprunggelenkverletzungen häufig mittels funktioneller Orthesen behandelt werden, um die Genesung zu beschleunigen und die Mobilität für tägliche Aktivitäten zu erhalten. Sportverletzungen werden voraussichtlich das schnellste Wachstum mit einer CAGR von 9,19 % für 2026–2031 verzeichnen, da die Teilnahme am organisierten Sport und Rückkehr-zum-Spiel-Protokolle die Nachfrage nach schützenden und anpassbaren Stützen stärken. Daten der US-amerikanischen Notaufnahmen über ein jüngeres Jahrzehnt zeigen eine erhebliche Last sportbedingter Verletzungen der oberen Extremitäten, was mit dem wachsenden Bedarf an abnehmbaren Schienen und Schutzausrüstung in der Rehabilitation übereinstimmt. Der Markt für Gips und Schienung unterstützt diesen Wandel mit Orthesendesigns, die die Ausrichtung aufrechterhalten und gleichzeitig schrittweise Steigerungen der kontrollierten Bewegung ermöglichen.
Die postoperative Immobilisierung folgt stetigen Wachstumstrends, da minimalinvasive Eingriffe voranschreiten und ambulante Behandlungspfade stationäre Aufenthalte verkürzen. Pädiatrische Populationen profitieren von Optionen, die Komfort und Therapietreue verbessern, einschließlich leichterer Materialien und hygienischer Einlagen, die das Baden ermöglichen. In Märkten mit formellen Sportprogrammen helfen Scharniergelenk- und verstellbare Designs, die Immobilisierung mit progressiven Rehabilitationszielen zu verbinden. Der Markt für Gips und Schienung verbindet weiterhin starre Stabilisierung für akute Phasen mit Übergangsgeräten, die eine frühe Funktion unter klinischer Anleitung ermöglichen. Belege, die weniger Hautprobleme und verbesserte funktionelle Werte mit fortschrittlichen Designs verknüpfen, werden die Einführung dort vertiefen, wo Kostenträger Ergebnisse honorieren.
Nach Endnutzer:
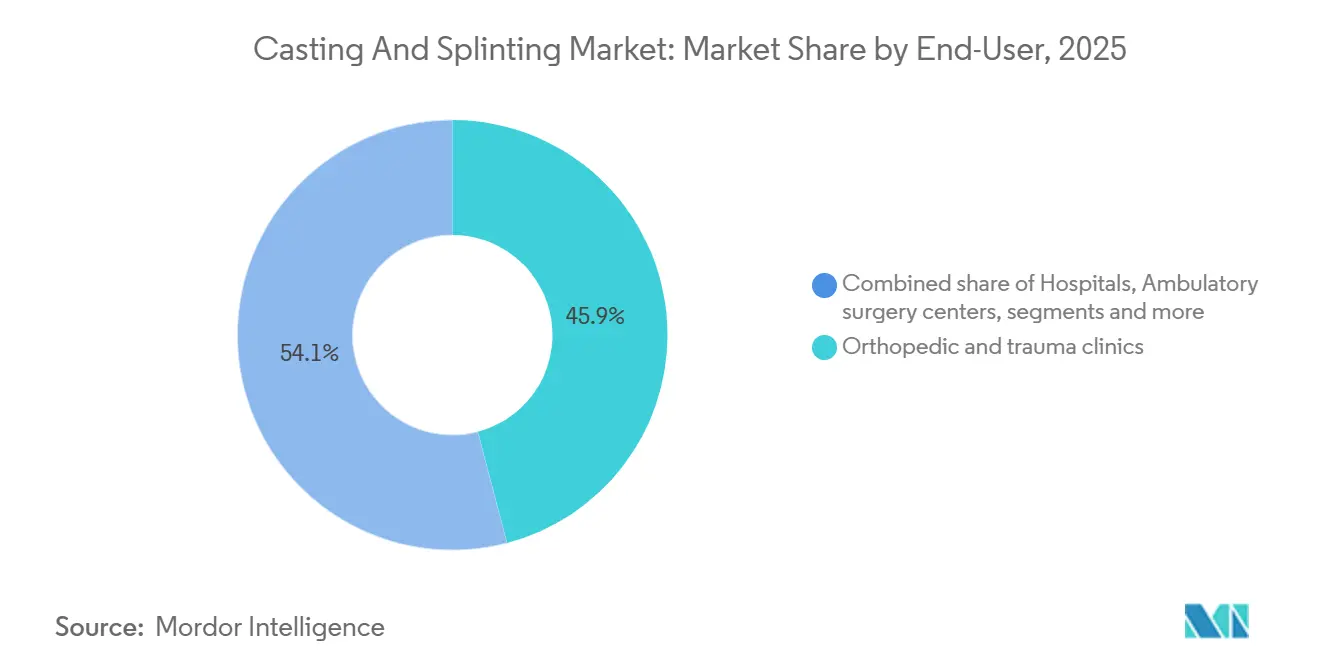
Orthopädische Kliniken profitieren von integrierten VersorgungsmodellenOrthopädische und Traumakliniken repräsentierten im Jahr 2025 45,90 % des Umsatzes und werden voraussichtlich bis 2031 mit einer CAGR von 8,61 % wachsen, gestützt durch integrierte Vor-Ort-Bildgebung, Gipsräume und schnellen Zugang zu Spezialisten. Krankenhäuser verarbeiten die Auswirkungen der ambulanten Migration, die viele Frakturbehandlungen mit geringerer Akuität in Kliniken, Notfallversorgungseinrichtungen oder ambulante Operationszentren verlagert. Ambulante Operationszentren erweitern weiterhin ihre Eingriffvolumina, was die Nachfrage nach postoperativen Schienungssets unterstützt, die einen schnellen Durchsatz und die Einhaltung von Infektionskontrollvorgaben ermöglichen. Rehabilitations- und Therapiekliniken setzen abnehmbare Stützen ein, um die Frühmobilisierung unter betreuten Versorgungsplänen zu unterstützen. Der Markt für Gips und Schienung passt Produktformen für Personaleffizienz, Patientenkomfort und konsistente Abrechnung an verschiedenen ambulanten Standorten an.
In der häuslichen Pflege stimmen pflegegerechte Designs mit einfachen Verschlüssen und Anleitungen mit Fernbetreuung und App-basierten Kontrollen überein. Kliniken übernehmen digitale Inventarwerkzeuge und Schulungsportale von Lieferanten, um Anwendungstechniken zu standardisieren und Abfall zu reduzieren. EU-MDR-Leitlinien zur Aufbereitung von Einwegprodukten lenken ausgewählte Pilotprogramme hin zu wiederverwendbaren Thermoplastschienen, wo eine Validierung machbar ist, obwohl eine breitere Einführung aufgrund von Haftungs- und Sterilisationsbeschränkungen begrenzt bleibt. Da Endnutzer Durchsatz und Therapietreue anstreben, betont der Markt für Gips und Schienung Geräte, die Anpassung und Nachsorge vereinfachen, ohne die Schutzfunktion zu beeinträchtigen. Schulungsangebote und Workflow-Beratung der Anbieter ergänzen das Angebot und helfen, die Produktdifferenzierung aufrechtzuerhalten.

Nach Vertriebskanal:
E-Commerce stört traditionelle HändleraufschlägeDirektlieferungskanäle an Anbieter entfielen im Jahr 2025 auf 55,64 %, was große Krankenhäuser und orthopädische Gruppen widerspiegelt, die Mengenverträge aushandeln und vom Anbieter verwaltete Lagerprogramme nutzen. Diese Standorte setzen häufig RFID-fähige Systeme und Analysen ein, um die Nachschubversorgung zu automatisieren und Artikel mit Eingriffskodierung und Vergütung abzustimmen. Händlernetzwerke bedienen weiterhin Regionen, in denen eine direkte Abdeckung unwirtschaftlich ist und wo die lokale regulatorische Navigation für Inlandsregistrierungen wertvoll ist. E-Commerce ist der am schnellsten wachsende Kanal mit einer erwarteten CAGR von 8,89 % für 2026–2031 aufgrund von 24/7-Bestellung, transparenten Vergleichen und integrierter Rechnungsstellung. Der Markt für Gips und Schienung profitiert auch von proprietären B2B-Portalen, die Größenwerkzeuge, klinische Videos und Abonnementrabatte bündeln, um die Kundenbindung zu verbessern.
Hybride Kanalmodelle ermöglichen es Lieferanten, in entwickelten Märkten Skaleneffekte zu erzielen, während sie sich in Ländern, die Importlizenzen und spezialisierte Zollabfertigung erfordern, auf lokale Partner stützen. Unternehmen mit breitem internationalem Fußabdruck veranschaulichen diesen Ansatz, indem sie Direktvertrieb und Kanalpartner über Kontinente hinweg ausbalancieren. Da Online-Plattformen mit umfassenden regulatorischen Dienstleistungen experimentieren, stehen traditionelle Händlerwertversprechen dort unter Druck, wo digitale Workflow-Unterstützung historische Lücken schließen kann. Der Markt für Gips und Schienung verteilt das Bestellvolumen weiterhin auf direkte, Händler- und Online-Kanäle, um Serviceniveaus nach Geografie und Kontotyp zu optimieren. Kanalinnovation bleibt ein Hebel zur Margenverbesserung und zur Glättung von Lieferschwankungen in Umgebungen mit hohem Umsatz.
Geografische Analyse
Nordamerika Casting- und Splinting-Markt
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 45,64 %, gestützt durch ambulante Versorgungsstrukturen, eine breite Durchdringung ambulanter Operationszentren (ASC) sowie die rasche Einführung hochwertiger Immobilisierungstechnologien, die eine Erstattung im Rahmen der wertorientierten Versorgung sichern. Die ambulante Infrastruktur der Region stützt sich auf 12.294 ASCs in den Vereinigten Staaten bis 2025 sowie einen hohen Anteil an Eingriffen außerhalb stationärer Einrichtungen, was die Frakturversorgung in Richtung tagesklinischer Stabilisierungsoptionen lenkt. Leistungserbringer setzen individuell angepasste, im 3D-Druckverfahren hergestellte Schienen und wasserbeständige Einlagersysteme ein, um den Tragekomfort und die Therapietreue bei pädiatrischen und erwachsenen Patienten zu verbessern. Der Fokus von Kliniken und ASCs auf kurze Behandlungszeiten fördert die Akzeptanz von Kunststoffmaterialien mit geringer Exotherme, die schnell aushärten und eine Entlassung innerhalb kurzer Beobachtungsfenster ermöglichen. Die regionale Konsolidierung unter Krankenhäusern hat einige Traumavolumina verlagert und gleichzeitig den Schwerpunkt auf Lagerautomatisierung und Kodiergenauigkeit zur Margensicherung verstärkt. Veränderungen im Verletzungsprofil des professionellen Sports im Jahr 2025 verdeutlichen, wie Sicherheitsrichtlinien den Fallmix beeinflussen können, wobei einige Verletzungen der unteren Extremitäten durch aktualisierte Regelwerke reduziert wurden. Der Casting- und Splinting-Markt in Nordamerika legt weiterhin Wert auf Versorgungssicherheit, Patientenkomfort und eine saubere Dokumentation entlang ambulanter Versorgungspfade.
Asien-Pazifik Casting- und Splinting-Markt
Für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2031 ein CAGR von 8,31 % prognostiziert, da die Urbanisierung die Traumainzidenz erhöht und Programme zur universellen Krankenversicherung den Zugang zur Stabilisierungsversorgung über tertiäre Zentren hinaus ausweiten. Chinas alternde Bevölkerung beschleunigt das Volumen fragilitätsbedingter Frakturen, während Indien und Südostasien den Zugang zur Frakturversorgung auf Bezirksebene durch erweiterte Finanzierung und Überweisungsnetzwerke verbessern. Pilotprojekte mit pädiatrischen, im 3D-Druckverfahren hergestellten Schienen in führenden japanischen Zentren haben günstige funktionelle Ergebnisse gezeigt, was das Interesse am Premiumsegment stärkt, wo klinische Akzeptanz mit den Vorteilen der Individualisierung übereinstimmt. Staatliche Unterstützung in ausgewählten Märkten zielt darauf ab, petrochemische Ausgangsstoffe zu stabilisieren und eine gleichmäßige Verfügbarkeit der für Casting-Tapes erforderlichen Harze zu gewährleisten. In ressourcenärmeren Umgebungen der weiteren Region behält Gips aufgrund seiner Kosten und Versorgungskontinuität eine Rolle, während die Akzeptanz von Fiberglas mit verbesserten Vertriebsstrukturen zunimmt. Der Casting- und Splinting-Markt balanciert die Produktportfolios im asiatisch-pazifischen Raum, um sowohl hochwertige Individualisierung als auch volumengetriebene Verbrauchsmaterialien abzubilden.
Europa Casting- und Splinting-Markt
Europa sieht sich mit einem doppelten Druck durch regulatorische Änderungen und Handelsreibungen konfrontiert, die die Materialauswahl und die Exportdynamik für Lieferanten beeinflussen. Neue EU-Grenzwerte für die Diisocyanat-Exposition erfordern Investitionen in die Compliance, katalysieren Harzreformulierungen und beeinflussen Ausschreibungsspezifikationen, die die Produktauswahl für Casting-Tapes prägen. Einfuhrzölle auf Medizinprodukte in einigen Exportmärkten seit 2025 haben Lieferanten dazu veranlasst, Logistikrouten anzupassen oder Produktionsstandorte neu auszurichten, um die Kostenbelastung zu mindern. In Frankreich stützen Erstattungsrichtlinien den Einsatz abnehmbarer Schienen bei häufigen Sprunggelenksverletzungen, die im Laufe eines Lebens auftreten, und erhalten so eine stetige Nachfrage nach funktionellen Lösungen. Spanien und Italien verlassen sich weiterhin auf öffentliche Ausschreibungsformulare, die die niedrigsten Stückkosten belohnen, was Gips neben leichteren Kunststoffmaterialien eine Rolle erhält. Europäische Lieferanten betonen MDR-Zertifizierungen und Nachhaltigkeitsnachweise als Differenzierungsmerkmale und erweitern gleichzeitig digitale Portale, um die Bestellung und Schulung für Krankenhäuser und Kliniken zu vereinfachen. Der Casting- und Splinting-Markt in Europa spiegelt eine Balance zwischen compliance-gesteuerter Produktentwicklung und einer stabilen Nutzung in volumenstarken Trauma- und orthopädischen Versorgungspfaden wider.
Wettbewerbslandschaft
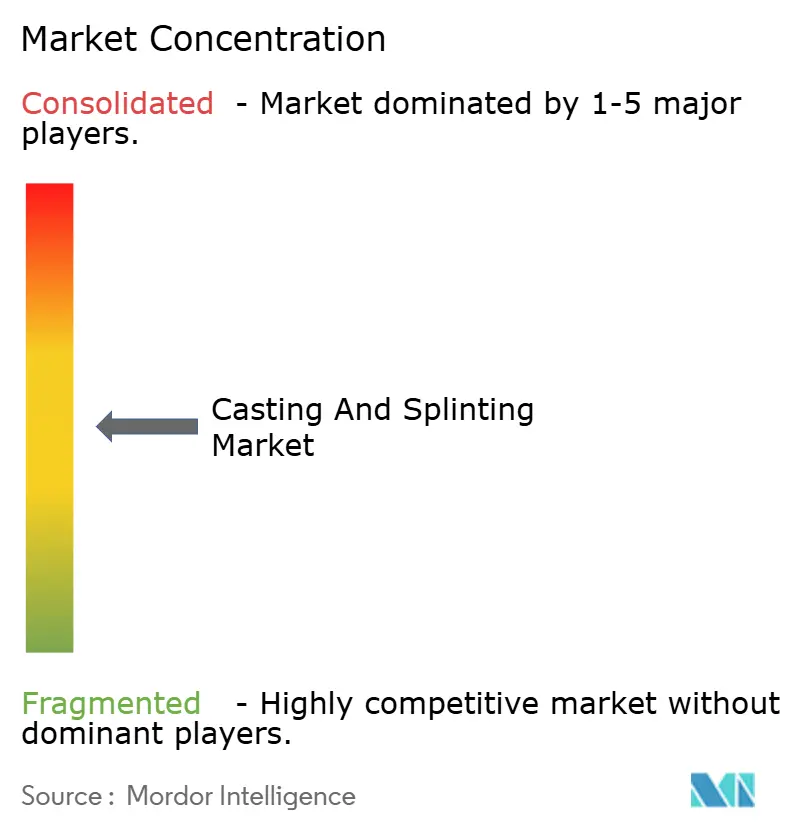
Der Markt für Gips und Schienung ist mäßig fragmentiert, mit einer Gruppe globaler Lieferanten, die von einer langen Reihe regionaler Verarbeiter und Eigenmarken unterstützt werden, die lokale Formulare und öffentliche Ausschreibungen bedienen. Produktportfolios umfassen Fiberglasgipsverbände, abnehmbare Thermoplastsysteme, Schutzorthesen und Zubehör, das Anwendung, Entfernung und Nachsorge unterstützt. Unternehmen stärken Wettbewerbspositionen durch die Integration von Kodierungs- und Abrechnungssoftware, die die Artikelnutzung mit der Vergütung verknüpft, die Anbieterökonomie verbessert und die Lieferantenauswahlkriterien stärkt. Workflow-Schulungen, Lagerprogramme und klinische Bildungsportale differenzieren das Anbieterangebot weiter. Der Markt für Gips und Schienung belohnt auch Lieferanten, die Verbrauchsmaterialien mit digitalen Portalen und zuverlässiger Logistik kombinieren, da Bestellkomfort und Produktverfügbarkeit bei Kaufentscheidungen in ambulanten Operationszentren und Kliniken stark gewichtet werden.
Enovis meldete im Jahr 2025 einen Umsatz von 1,14 Milliarden USD im Segment Prävention und Erholung und investierte weiterhin in die Margenausweitung durch höherwertige Orthesen und integrierte Softwareunterstützung für die Abrechnung in den USA und im Ausland. Essity brachte 2025 die Actimove Manus Air Handgelenkorthese auf den Markt, die auf schnellere Anwendung und wasserbeständige Leistung abzielt, und verzeichnete für das Jahr ein positives organisches Wachstum in seiner Abteilung für medizinische Lösungen. Lohmann & Rauscher sicherte MDR-Zertifizierungen für Kernportfolios und signalisierte einen Übergang zu diisocyanatfreien Formulierungen, um den sich entwickelnden EU-Regulierungserwartungen gerecht zu werden. Der Markt für Gips und Schienung verzeichnet weiterhin Lieferanteninvestitionen in Produktgeschwindigkeit, Hygiene und Anpassbarkeit, was mit den Einführungsmustern in der ambulanten und häuslichen Versorgung übereinstimmt.
Individualisierung und Digitalisierung bilden eine klare Innovationsachse, wobei Smartphone-basiertes Scanning, cloudbasierte Designwerkzeuge und additive Fertigungsabläufe patientenspezifische Orthesen an ausgewählten Standorten ermöglichen. Partner in der Design-bis-Druck-Kette haben skalierbare Werkzeuge und fabrikzertifizierte Abläufe eingesetzt, um orthopädische Netzwerke mit konsistenter Qualität zu versorgen. Materialwissenschaftliche Fortschritte bei Verbundwerkstoffen und Thermoplasten liefern die Steifigkeits-zu-Gewicht-Gewinne und Schlagfestigkeit, die für dünnwandigere Geräte benötigt werden, die Komfort und Therapietreue verbessern. Internationale Lieferanten mit hybriden Marktzugangswegen zeigen, wie direkte und Händlermodelle koexistieren können, wenn Unternehmen regulatorische Einreichungen und Zollanforderungen in verschiedenen Geografien adressieren. Der Markt für Gips und Schienung bleibt auf konsistente klinische Ergebnisse, saubere Dokumentation und Versorgungszuverlässigkeit fokussiert, da Einkaufsgruppen die Lieferantenleistung über die gesamte Behandlungsepisode hinweg bewerten.
Marktführer im Bereich Gips und Schienung
-
Enovis (DJO/Exos/Aircast/ProCare),
-
Essity (Delta-Cast/Ortho-Glass)
-
Solventum (Scotchcast, nach der Abspaltung von 3M)
-
Lohmann & Rauscher (Cellona/Cellacast)
-
Medline Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Casting- und Splinting-Markt Unternehmen in diesem Bericht
- Breg (FastForm)
- DeRoyal Industries
- Dynatronics/Bird & Cronin
- Enovis/DJO (Exos, Aircast, ProCare)
- Essity (Delta-Cast, Ortho-Glass)
- Henry Schein (ECA casting tape)
- Lohmann & Rauscher (Cellona, padding)
- Medline Industries
- Orfit Industries
- Performance Health (Rolyan)
- SAM Medical (SAM Splint)
- Solventum (3M Health Care, Scotchcast)
- Stryker (Cast removal systems)
- Tynor Orthotics
- United Ortho
Neueste Industrielle Entwicklungen in Casting- und Splinting-Markt
- April 2026: Xenia Materials brachte seine HM-Upgrade-Technologie auf den Markt und integrierte Hochmodul-Kohlenstofffasern in thermoplastische Verbundwerkstoffe, um 15%ige Steigerungen des Zugmoduls und der Biegefestigkeit sowie bis zu 20%ige Verbesserungen der Schlagfestigkeit zu erzielen, ohne die Materialdichte zu erhöhen. Die Technologie ist in der gesamten XECARB-Familie von Xenia verfügbar und kompatibel mit Polymermatrizen einschließlich PA66, PA6, PP, PPA und verschiedenen Polyamiden. Diese Innovation adressiert die Nachfrage nach dünnwandigeren Orthesen, die strukturelle Steifigkeit aufrechterhalten – entscheidend für die Verbesserung von Patientenkomfort und Therapietreue bei Langzeit-Immobilisierungsprotokollen (6–12 Wochen bei distalen Radiusfrakturen). Die Technologie zielt auf Luft- und Raumfahrt, Motorsport und anspruchsvolle Industrieanwendungen ab, wobei medizinische Orthesensegmente als strategische Wachstumsergänzung positioniert sind.
- September 2025: Lohmann & Rauscher stärkte seine europäische Marktpräsenz durch eine strategische Investition in das portugiesische Medizinproduktunternehmen ADA Group und schloss erfolgreich den Erwerb von 49 % der ADA-Group-Anteile mit strategischer Zusammenarbeit ab, die rückwirkend ab dem 1. Januar 2025 wirksam ist, nach Genehmigung durch die Fusionskontrolle. Dieser Schritt verbessert die Lieferfähigkeit und den geografischen Fußabdruck von Lohmann & Rauscher in Südeuropa und positioniert das Unternehmen, um die wachsende Nachfrage nach orthopädischen Verbrauchsmaterialien in iberischen und mediterranen Märkten zu nutzen, wo öffentliche Krankenhausausschreibungen zunehmend EU-ansässige Lieferanten bevorzugen, um Währungs- und Logistikrisiken zu mindern.
Berichtsumfang des globalen Markts für Gips und Schienung
Gemäß dem Berichtsumfang nutzen orthopädische Fachleute Gips- und Schienungstechniken, um Frakturen zu stabilisieren und verletzte Weichteile wie Bänder und Sehnen zu unterstützen, indem sie die Bewegung einschränken. Gipse bieten eine vollständig umschließende starre Stütze, während Schienen ein teilweise umwickelndes Gerät bieten, das häufig zunächst eingesetzt wird, um Schwellungen aufzunehmen. Der Markt für Gips und Schienung ist nach Produkttyp, Material, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert.
Nach Produkttyp ist der Markt in Gipszubehör und -geräte sowie Schienungszubehör und -geräte segmentiert. Gipszubehör und -geräte ist weiter in Gipsverbände, Gipsverbände aus Gips, Gipsschneider sowie Werkzeuge und Zubehör segmentiert. Schienungszubehör und -geräte ist in vorgefertigte Fiberglas-/Gipsschienen, Thermoplastplatten/-rollen, Aluminiumschaum und Nachtschienen segmentiert. Nach Material ist der Markt in Fiberglas/synthetisches Polyurethan, Gips, Thermoplast (Niedertemperatur), Polyestergewebe und Aluminium (Schienen) segmentiert.
Nach Anwendung ist der Markt in Frakturmanagement, akute Verstauchungen und Zerrungen, postoperative Immobilisierung, pädiatrische Frakturversorgung und Sportverletzungen segmentiert. Das Frakturmanagement ist weiter in obere Extremität und untere Extremität segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, orthopädische und Traumakliniken, ambulante Operationszentren, Rehabilitations-/Ergo-/Physiotherapiekliniken und häusliche Pflege segmentiert. Nach Vertriebskanal ist der Markt in Direktlieferung an Anbieter, Händler/Dealer und E-Commerce segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Gipszubehör und -geräte | Gipsverbände |
| Gipsverbände aus Gips | |
| Gipsschneider | |
| Werkzeuge und Zubehör | |
| Schienungszubehör und -geräte | Vorgefertigte Fiberglas-/Gipsschienen |
| Thermoplastplatten/-rollen | |
| Aluminiumschaum | |
| Nachtschienen |
| Fiberglas/synthetisches Polyurethan |
| Gips |
| Thermoplast (Niedertemperatur) |
| Polyestergewebe |
| Aluminium (Schienen) |
| Frakturmanagement | Obere Extremität |
| Untere Extremität | |
| Akute Verstauchungen und Zerrungen | |
| Postoperative Immobilisierung | |
| Pädiatrische Frakturversorgung | |
| Sportverletzungen |
| Krankenhäuser |
| Orthopädische und Traumakliniken |
| Ambulante Operationszentren |
| Rehabilitations-/Ergo-/Physiotherapiekliniken |
| Häusliche Pflege |
| Direktlieferung an Anbieter |
| Händler/Dealer |
| E-Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Gipszubehör und -geräte | Gipsverbände |
| Gipsverbände aus Gips | ||
| Gipsschneider | ||
| Werkzeuge und Zubehör | ||
| Schienungszubehör und -geräte | Vorgefertigte Fiberglas-/Gipsschienen | |
| Thermoplastplatten/-rollen | ||
| Aluminiumschaum | ||
| Nachtschienen | ||
| Nach Material | Fiberglas/synthetisches Polyurethan | |
| Gips | ||
| Thermoplast (Niedertemperatur) | ||
| Polyestergewebe | ||
| Aluminium (Schienen) | ||
| Nach Anwendung | Frakturmanagement | Obere Extremität |
| Untere Extremität | ||
| Akute Verstauchungen und Zerrungen | ||
| Postoperative Immobilisierung | ||
| Pädiatrische Frakturversorgung | ||
| Sportverletzungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Orthopädische und Traumakliniken | ||
| Ambulante Operationszentren | ||
| Rehabilitations-/Ergo-/Physiotherapiekliniken | ||
| Häusliche Pflege | ||
| Nach Vertriebskanal | Direktlieferung an Anbieter | |
| Händler/Dealer | ||
| E-Commerce | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gips und Schienung derzeit und wie ist der Wachstumsausblick?
Die Marktgröße für Gips und Schienung beträgt im Jahr 2026 3,59 Milliarden USD und wird bis 2031 voraussichtlich 5,23 Milliarden USD bei einer CAGR von 7,81 % erreichen.
Welche Region führt und welche wächst am schnellsten im Bereich Gips und Schienung?
Nordamerika führte im Jahr 2025 mit einem Anteil von 45,64 %, während der Asien-Pazifik-Raum im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,31 % wachsen wird.
Welche Produktsegmente führen und expandieren im Bereich Gips und Schienung?
Gipszubehör und -geräte führten im Jahr 2025 mit einem Anteil von 55,23 %, während Schienungszubehör und -geräte bis 2031 voraussichtlich eine CAGR von 8,56 % erzielen werden.
Wie entwickeln sich die Materialien im Bereich Gips und Schienung?
Fiberglas oder synthetisches Polyurethan hielt im Jahr 2025 einen Anteil von 45,15 %, während Niedertemperaturthermoplaste das am schnellsten wachsende Material mit einer CAGR von 8,65 % aufgrund von Umformbarkeit und Workflow-Eignung sind.
Welche Endnutzer und Kanäle prägen die Nachfrage im Bereich Gips und Schienung?
Orthopädische und Traumakliniken entfielen im Jahr 2025 auf 45,90 % des Umsatzes und werden voraussichtlich mit einer CAGR von 8,61 % wachsen, während E-Commerce der am schnellsten wachsende Kanal mit einer CAGR von 8,89 % ist.
Welche Innovationen verändern die Patienten- und Anbietererfahrung im Bereich Gips und Schienung?
Smartphone-basiertes 3D-Scanning, additiv gefertigte individuelle Schienen und wasserfreundliche Einlagen verbessern Komfort, Therapietreue und Entlassungsgeschwindigkeit, wobei klinische Studien bessere Ausrichtung und funktionelle Ergebnisse für 3D-gedruckte Lösungen berichten.