
Marktgröße und Marktanteile im gewerblichen Dachdeckermarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 47.64 Milliarden US-Dollar |
| Marktgröße (2032) | 65.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.53 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des gewerblichen Dachdeckermarkts von Mordor Intelligence
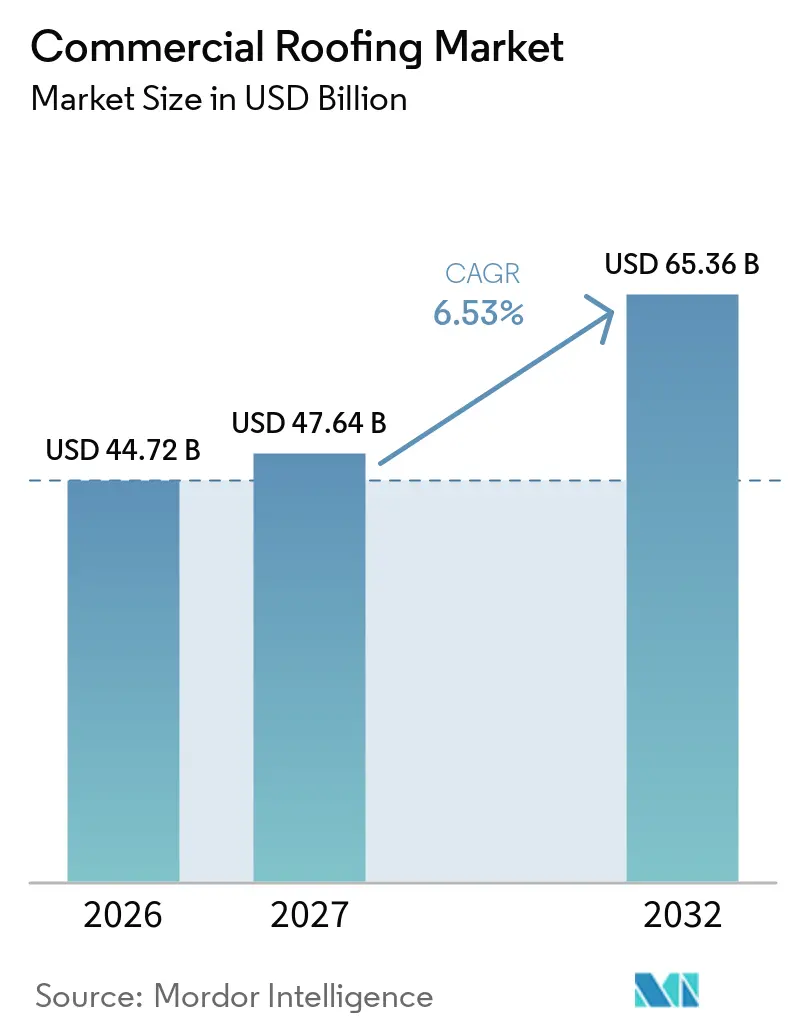
Die Marktgröße des gewerblichen Dachdeckermarkts soll von 44,72 Milliarden USD im Jahr 2026 auf 47,64 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 65,36 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,53 % über den Zeitraum 2027–2032 entspricht.
Der Ersatzbedarf verleiht dem gewerblichen Dachdeckermarkt eine stabilere Grundlage als vielen anderen Baukategorien, da Eigentümer belegte Objekte schützen und die Dachleistung aufrechterhalten müssen. Die Nachfrage nach Dachsanierungen wird durch Anforderungen von Versicherungen, Kreditgebern und Mietern gestützt, die auch bei schwächeren Finanzierungsbedingungen fortbestehen können. Das Wachstum bei Logistikeinrichtungen und Rechenzentren erhöht zudem den Bedarf an großen Flachdachsystemen. Energievorschriften und Anforderungen für Dach-Solaranlagen verlagern die Spezifikationen hin zu reflektierenden, langlebigen Dachanlagen. Diese Bedingungen begünstigen Anbieter, die vollständige Systeme, geschulte Installateure und zuverlässigen Produktsupport bereitstellen können.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Einlagenmembranen im Jahr 2026 einen Marktanteil von 47,12 % im gewerblichen Dachdeckermarkt, während andere Materialien bis 2032 mit einer CAGR von 7,14 % wachsen sollen.
- Nach Bautyp entfiel im Jahr 2026 ein Anteil von 65,00 % auf den Neubau, während Dachsanierungen und -ersatz bis 2032 mit einer CAGR von 7,55 % wachsen sollen.
- Nach Anwendung hielt die Industriekategorie im Jahr 2026 einen Anteil von 33,2 % und soll bis 2032 mit einer CAGR von 8,10 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,76 % im gewerblichen Dachdeckermarkt, während Asien-Pazifik bis 2032 mit einer CAGR von 7,69 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im gewerblichen Dachdeckermarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Rechenzentren und Logistikeinrichtungen | +1.4% | Nordamerika, Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Alternder gewerblicher Gebäudebestand und Dachsanierungszyklen | +1.2% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Energievorschriften, kühle Dächer und Gebäudeleistungsziele | +1.1% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Widerstandsfähigkeit gegenüber extremen Wetterereignissen und Versicherungsanforderungen | +0.9% | Nordamerika, Küstenmärkte in Asien-Pazifik, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung prädiktiver Dachinspektionen und vorbeugender Wartung | +0.7% | Global, angeführt von Nordamerika | Langfristig (≥ 4 Jahre) |
| Dach-Solaranlagen, Gründächer und Elektrifizierungsbereitschaft | +0.6% | Europa, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Rechenzentren und Logistikeinrichtungen
Rechenzentren und Logistikeinrichtungen erzeugen eine konzentrierte Neubaunachfrage für den gewerblichen Dachdeckermarkt. Ihre weitgespannten Gebäude verwenden typischerweise Flachdachkonstruktionen, die für Einlagenmembranen geeignet sind. Prologis erklärte, für 2026 Entwicklungsstarts im Wert von 4 Milliarden bis 5 Milliarden USD zu planen, wobei 40 % auf Rechenzentren entfallen. Zugehörige Hersteller und Strominfrastrukturanbieter benötigen möglicherweise auch nahegelegene Logistikflächen, was den Baueffekt über das Rechenzentrum selbst hinaus ausweitet. Diese Projekte begünstigen Materialien im gewerblichen Dachdeckermarkt, die große Dachflächen, mechanische Lasten und anspruchsvolle Garantieanforderungen erfüllen können. Die daraus resultierenden Spezifikationen können die Nachfrage nach thermoplastischen Polyolefin- und Polyvinylchlorid-Membransystemen im gewerblichen Dachdeckermarkt stärken.
Alternder gewerblicher Gebäudebestand und Dachsanierungszyklen
Die Nachfrage nach Dachsanierungen stützt den gewerblichen Dachdeckermarkt, da Ersatzarbeiten häufig notwendig und nicht optional sind. Eigentümer belegter Immobilien müssen die Abdichtung aufrechterhalten, Versicherungsanforderungen erfüllen und den Mieterbetrieb schützen. Carlisle erklärte, dass Dachsanierungen in seinen Ergebnissen für 2025 70 % seiner gewerblichen Dachdeckertätigkeit ausmachten, was dazu beitrug, die Nachfrage zu stabilisieren, während der Neubau nachließ[1]. Dachsanierungsprojekte können mehr Umsatz pro Quadratmeter generieren, da sie Abrissarbeiten, Entsorgung, Dämmverbesserungen und phasenweise Arbeiten rund um den laufenden Betrieb erfordern können. Wienerberger identifizierte Renovierungsaktivitäten in Frankreich und Deutschland ebenfalls als Stütze für die Dachleistung im Jahr 2025[2]. Dieser Ersatzzyklus gibt etablierten Anbietern einen Anreiz, langfristige Garantien, Auftragnehmerbeziehungen und nachrüstungsgeeignete Systeme zu priorisieren.
Energievorschriften, kühle Dächer und Gebäudeleistungsziele
Energieanforderungen machen reflektierende Dachsysteme zu einem immer wichtigeren Bestandteil des gewerblichen Dachdeckermarkts. Kaliforniens Energievorschrift Title 24 von 2025 trat am 1. Januar 2026 in Kraft und schreibt vor, dass qualifizierende neue Flachdächer für Nichtwohngebäude einen gealterten Solarreflexionsindex von 75 erfüllen müssen[3]. Diese Anforderungen begünstigen Dachanlagen im gewerblichen Dachdeckermarkt, die Reflexionsstandards erfüllen können, ohne die Abdichtungsleistung zu beeinträchtigen. Das Nationale Labor für erneuerbare Energien hat dokumentiert, dass Gebäudeleistungsstandards wiederkehrende Energieziele für bestehende Gebäude festlegen. Der Dachaustausch kann daher Teil einer umfassenderen Effizienzverbesserung werden. Europäische Anforderungen für solargeeignete Gebäude erhöhen zudem die Bedeutung von Dachanlagen, die Photovoltaikanlagen tragen können.
Widerstandsfähigkeit gegenüber extremen Wetterereignissen und Versicherungsanforderungen
Die Exposition gegenüber extremen Wetterereignissen schafft einen dringenderen Ersatzauslöser für Teile des gewerblichen Dachdeckermarkts. Schäden durch Wind und Hagel können dazu führen, dass Versicherer bei der Verlängerung strengere Dachbedingungen anwenden. Dies kann Ersatzentscheidungen vorziehen, die Eigentümer andernfalls aufschieben würden. Klassenbewertete Dachsysteme können dort wichtig werden, wo die Widerstandsfähigkeit gegen Aufprall die Deckungsbedingungen und das Immobilienrisikomanagement beeinflusst. Hersteller profitieren, wenn sie langlebige Materialien mit geprüften Systemkonfigurationen und zugelassenen Installateurnetzwerken kombinieren können. Dieser Treiber ist besonders relevant in Regionen, in denen Hagel, Wind oder schwere Stürme Teil der routinemäßigen gewerblichen Immobilienplanung sind.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Polymere, Bitumen, Metalle und Dämmstoffe | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Installateuren und Engpässe bei der Zertifizierung | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Dachabfälle, Entsorgung von Abrissmaterial und begrenzte Recyclingkapazitäten | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Betriebliche Störungen und Compliance-Risiken bei Projekten in belegten Gebäuden | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Polymere, Bitumen, Metalle und Dämmstoffe
Die Volatilität der Materialkosten bleibt eine kurzfristige Einschränkung für den gewerblichen Dachdeckermarkt. Polypropylen, Polyvinylchloridharz, Bitumen, Ethylen-Propylen-Dien-Monomer-Kautschuk, Metalle und Dämmstoffe können die Kosten für Membranen und Systeme beeinflussen. Die Volatilität ist für kleinere Auftragnehmer schwierig, die sich vor Beginn der Installation auf Festpreisarbeiten festlegen. Lieferantenqualifikationsanforderungen können auch die Vorlaufzeiten für Verstärkungsmaterialien während aktiver Bauperioden verlängern. Größere Hersteller können besser positioniert sein, um Risiken durch Skaleneffekte, Einkaufsdisziplin und breitere Produktportfolios zu managen. Diese Bedingungen können den Projektmargen Druck ausüben, ohne den grundlegenden Bedarf an Dacherneuerungen zu beseitigen.
Mangel an qualifizierten Installateuren und Engpässe bei der Zertifizierung
Die Verfügbarkeit von Installateuren schränkt ein, wie schnell der gewerbliche Dachdeckermarkt Nachfrage in abgeschlossene Projekte umwandeln kann. Das Bureau of Labor Statistics meldete im April 2026 eine Stellenöffnungsrate von 4,6 % für den US-amerikanischen Bausektor. Die gewerbliche Membraninstallation erfordert geschulte Teams, die Produkt-, Garantie- und Codeanforderungen erfüllen können. Die Arbeitskosten stiegen im Jahr 2025, was den Druck auf Projektbudgets und Auftragnehmerkapazitäten erhöhte. Zertifizierungsanforderungen können den Durchsatz verlangsamen, selbst wenn ein Auftragnehmer Personal aufgestockt hat. Hersteller mit Schulungsprogrammen und stabilen Auftragnehmernetzwerken sind besser positioniert, um diese Einschränkung zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Einlagensysteme definieren gewerbliche Spezifikationen
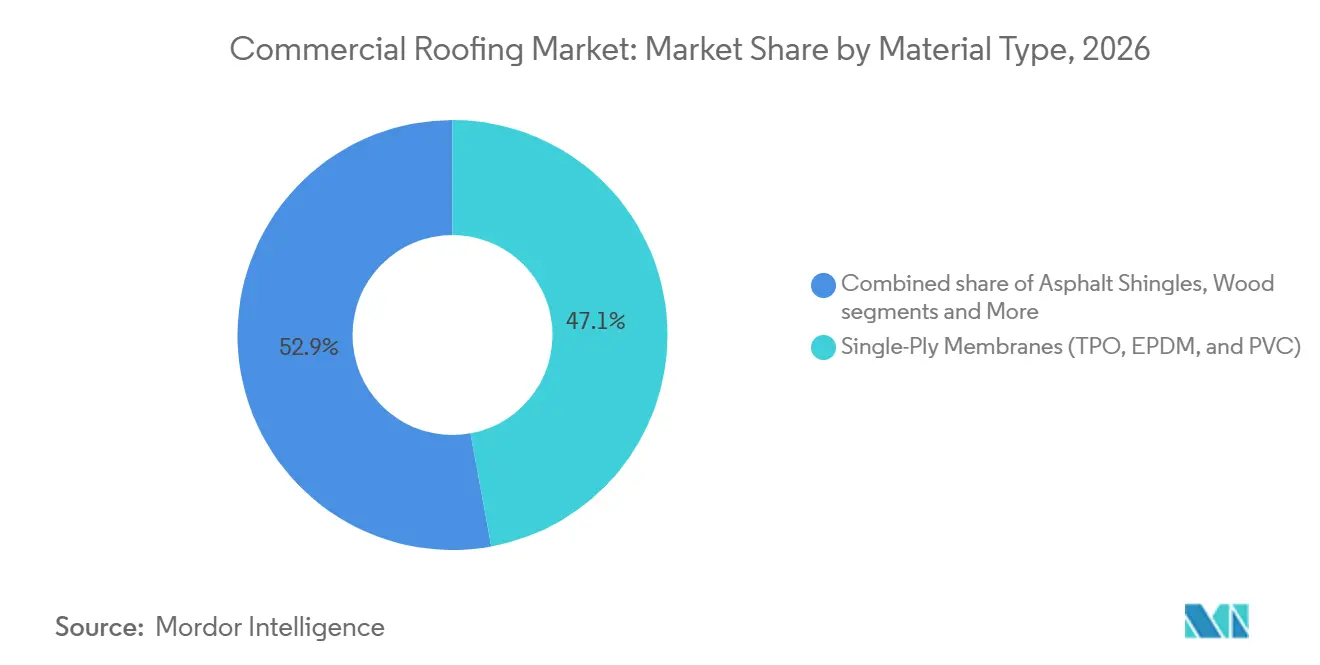
Einlagenmembranen hielten im Jahr 2026 einen Anteil von 47,12 % und waren damit die größte Materialkategorie. Thermoplastisches Polyolefin, Ethylen-Propylen-Dien-Monomer und Polyvinylchlorid sind in dieser Kategorie enthalten. Ihre Verwendung spiegelt den Bedarf an standardisierter Installation, Reflexionsleistung und Garantieunterstützung wider. Polyvinylchlorid soll bis 2032 mit einer CAGR von 7,14 % wachsen, der schnellsten Rate unter den Materialunterkategorien. Seine chemische Beständigkeit kann in industriellen Umgebungen mit HLK-Abgasen und prozessbedingter Exposition nützlich sein. Chinas GB-55030-Abdichtungsstandard unterstützt den Übergang zu leistungsstärkeren Membranspezifikationen. Thermoplastisches Polyolefin behält eine breite Akzeptanz bei Auftragnehmern, während Ethylen-Propylen-Dien-Monomer in kalten Klimazonen und Standorten mit Hagelexposition relevant bleibt.
Bituminöse und modifizierte Bitumensysteme behalten eine wichtige installierte Basis in Europa. Der deutsche Dachbahnenverband berichtete, dass der Anteil von Kunststoff- und Elastomermembranen auf Flachdächern im Jahr 2025 von 37 % auf 39 % gestiegen ist. Diese Entwicklung zeigt, wie reflektierende und leistungsstärkere Systeme allmählich Marktanteile von älteren Flachdachansätzen übernehmen. Metalldächer bleiben für weitgespannte Industrie- und Logistikgebäude relevant, da strukturelle Leistung, Recyclingfähigkeit und lange Lebensdauer höhere Anfangskosten rechtfertigen können. Asphaltschindeln, Tonziegel, Betonziegel und Holz dienen hauptsächlich steilgeneigten oder architektonischen gewerblichen Projekten. ISO-9001-Qualitätsmanagement und ENERGY-STAR-Zertifizierung für kühle Dächer werden von Planern häufig bei der Qualifizierung von Membranlieferanten verwendet.

Nach Bautyp: Dachsanierungsdynamik wächst gegenüber dem Vorsprung des Neubaus
Der Neubau machte im Jahr 2026 65,00 % der Marktgröße im gewerblichen Dachdeckermarkt aus, gestützt durch Industrie-, Logistik-, Rechenzentrum- und Mischnutzungsentwicklungen. Neue Projekte ermöglichen oft eine schnellere Installation, da der Zugang zur Baustelle weniger eingeschränkt ist. Dachsanierungen und -ersatz sollen bis 2032 mit einer CAGR von 7,55 % wachsen, schneller als der Neubau. Dies spiegelt alternde Dachsysteme und den Bedarf wider, Dämmung oder reflektierende Oberflächen beim Austausch zu verbessern. Ein saniertes Verteilzentrum kann Abrissarbeiten, Entsorgung, Dämmverbesserungen und phasenweise Arbeiten erfordern. Diese Anforderungen können den installierten Umsatz pro Quadratmeter erhöhen. Die Ergebnisse von Carlisle für 2025 identifizierten Dachsanierungen als den Hauptteil seiner gewerblichen Dachdeckertätigkeit.
Gebäudeleistungsstandards unterstützen Nachrüstungsarbeiten, indem sie Energieziele für bestehende gewerbliche Immobilien festlegen. Eine Dacherneuerung kann ein praktischer Weg sein, diese Anforderungen zu erfüllen, da sie Dämmungs- und Reflexionsflächenverbesserungen kombinieren kann. Sturmschäden und Versicherungsinspektionen können ebenfalls Ersatzbedarf außerhalb des normalen Kapitalplanungszyklus erzeugen. In Europa ermutigen Energieleistungsanforderungen Eigentümer, Dachverbesserungen bei Renovierungen in Betracht zu ziehen. Der Neubau wird für große Industrieprojekte wichtig bleiben, aber Dachsanierungen bieten eine stabilere Aktivitätsquelle, wenn die Entwicklung nachlässt. Diese Aufteilung bedeutet, dass die gewerbliche Dachdeckerbranche sowohl Neubau-Spezifikationen als auch Nachrüstungskapazitäten benötigt. Sie begünstigt auch Anbieter, die Projekte in belegten Gebäuden unterstützen können, ohne den Betrieb zu stören.
Nach Anwendung: Industrielle Nachfrage verändert die Auftragszusammensetzung
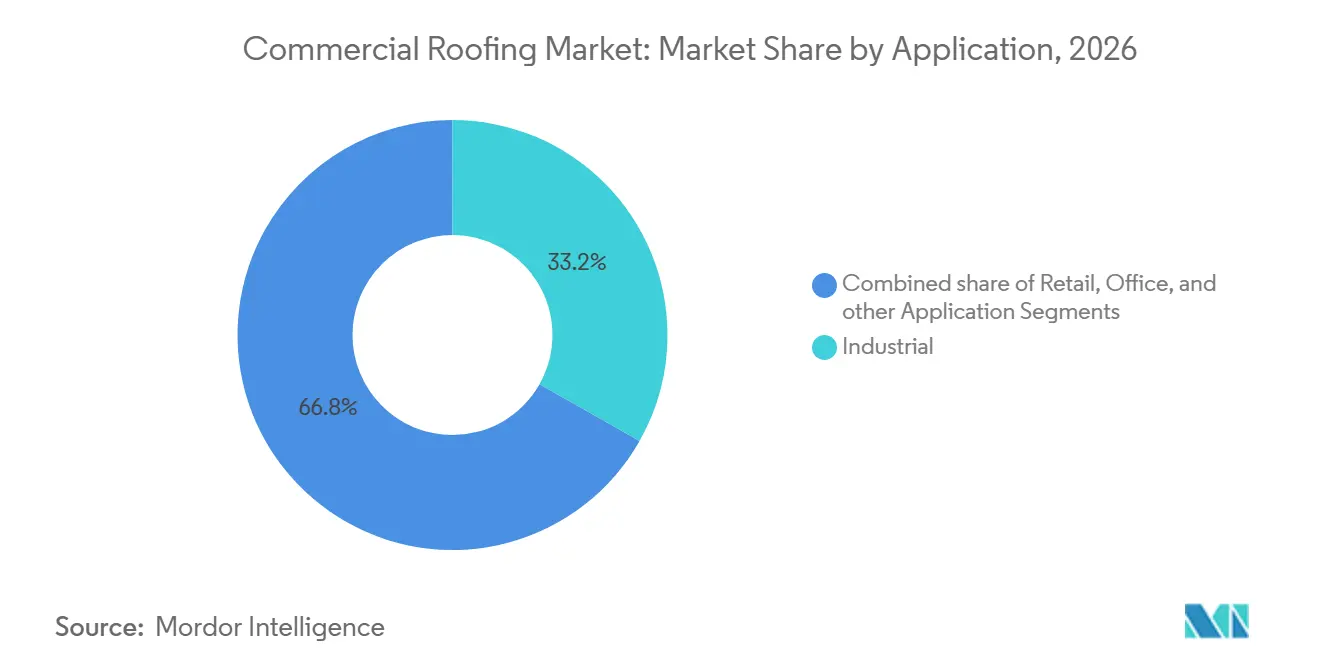
Die Industriekategorie hielt im Jahr 2026 einen Marktanteil von 33,2 % der Marktgröße im gewerblichen Dachdeckermarkt, und ihre führende Position spiegelt die Bandbreite industrieller Objekte wider, die laufende Dachwartung und -erneuerung erfordern. Industrielle Anwendungen sollen bis 2032 mit einer CAGR von 8,10 % wachsen. Lagerhäuser, Produktionsstätten und Rechenzentren benötigen häufig weitgespannte Flachdachsysteme. Diese Gebäude können auch schwerere mechanische und Strominfrastrukturlasten tragen, die technisch ausgelegte Anlagen erfordern. Der gewerbliche Dachdeckermarkt ist daher zunehmend mit Industriebaubudgets und technologiebezogenen Investitionen verknüpft. Produktleistung und Installationsgeschwindigkeit stehen bei diesen Projekten im Mittelpunkt.
Die Nachfrage aus Einzelhandel und Büro ist enger mit der Neupositionierung und Sanierung von Gebäuden verbunden. Einzelhandelszentren können Dacherneuerungen erfordern, wenn Eigentümer Grundrisse anpassen und ältere Immobilien verbessern. Die Büronachfrage kann aus der Modernisierung von Klasse-B- und Klasse-C-Flächen sowie Ausbauten in stärkeren städtischen Lagen entstehen. Sika führte 2025 das GRO-Vista-Modular-Tray-Begrünungsdachsystem für Projekte ein, die Regenwassermanagement und eine längere Dachlaufzeit erfordern. Das Produkt veranschaulicht die Rolle von Dachsystemen bei Büro- und Mischnutzungsrenovierungsentscheidungen. Die Industrienachfrage hat eine stärkere Wachstumsprämie, da mehr aktuelles Baukapital in Logistik, Produktion und Dateninfrastruktur gelenkt wird. Dieser Unterschied wird bestimmen, wo Anbieter Ressourcen für Auftragnehmerausbildung und Produktentwicklung einsetzen.
Geografische Analyse
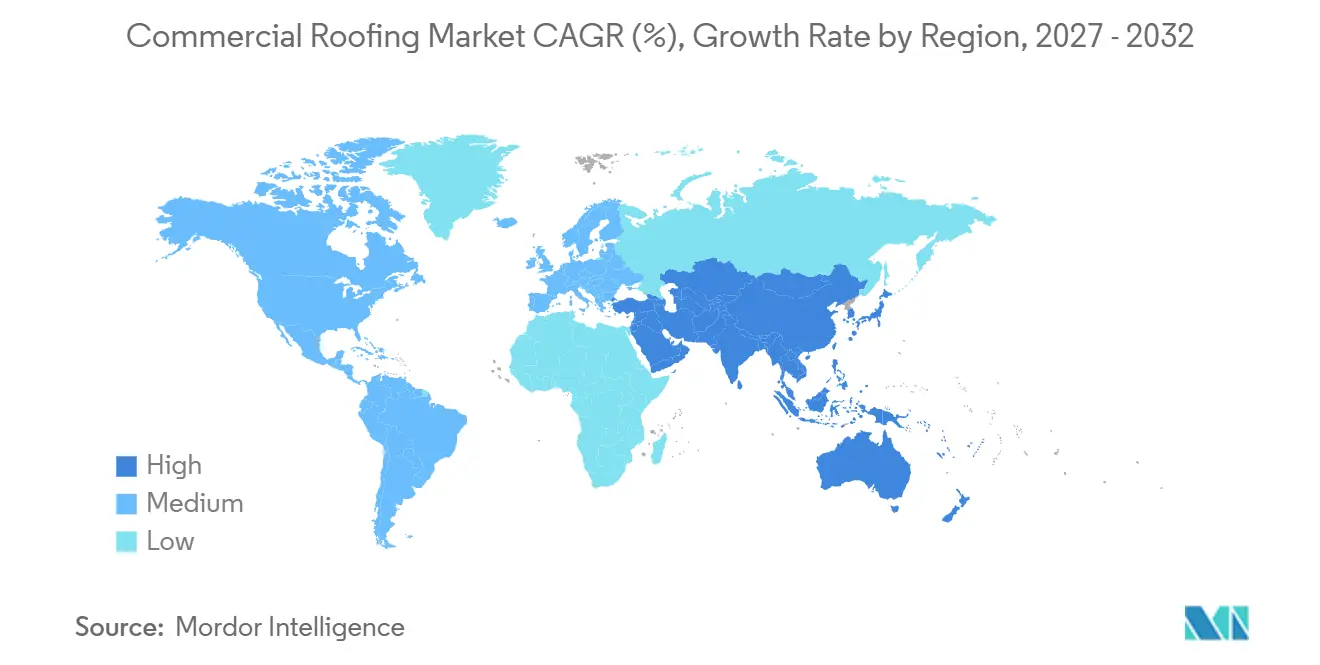
Nordamerika hielt im Jahr 2026 einen Anteil von 34,76 %, die größte regionale Position. Die Region verfügt über eine große Basis an alternden Flachdächern und ein gut entwickeltes Hersteller- und Auftragnehmernetzwerk. Zu den etablierten Herstellern gehören GAF Materials, Carlisle Companies, IKO Industries, Atlas Roofing, TAMKO Building Products und Duro-Last. Nationale Distribution und zertifizierte Auftragnehmerprogramme unterstützen konsistente Spezifikationen und Systemgarantien. Kaliforniens aktuelle Energievorschrift unterstützt eine stärkere Nutzung hochreflektierender Anlagen für qualifizierende Flachdächer von Nichtwohngebäuden. Versicherungsbedingter Ersatzbedarf fügt ebenfalls eine Aktivitätsquelle hinzu, die weniger von Immobilieninvestitionsbedingungen abhängig ist.
Asien-Pazifik soll bis 2032 eine CAGR von 7,69 % verzeichnen, die schnellste regionale Rate im gewerblichen Dachdeckermarkt. Indien wird durch industrielle Entwicklung, städtische Expansion und formalere Spezifikationen für gewerbliche Bauten gestützt. Solargebäudeanforderungen erhöhen den Wert von Abdichtungssystemen, die Photovoltaikanlagen tragen können. China bleibt ein großer regionaler Markt nach Volumen, wobei Industrie- und Logistikbau die Nachfrage nach Membransystemen aufrechterhalten. Der GB-55030-Standard unterstützt höhere Abdichtungsanforderungen im gewerblichen Bau. Japan und Südkorea haben renovierungsgetriebene Nachfrage, während Vietnam, Malaysia und Indonesien an ausländisch investierten Industriestandorten zunehmend technisch ausgelegte Spezifikationen sehen.
Europa, Südamerika sowie der Nahe Osten und Afrika weisen unterschiedliche Nachfragemuster im gewerblichen Dachdeckermarkt auf. Das Volumen der deutschen Dachbahnen fiel im Jahr 2025 um 5,3 % auf 132,4 Millionen m², obwohl Kunststoff- und Elastomermembranen positives Wachstum verzeichneten. Europäische Solar- und Energieanforderungen sollten weiterhin Flachdachsanierungen unterstützen. Brasilien und Chile führen die südamerikanische Nachfrage durch Logistik, Einzelhandel, Bergbauinfrastruktur und gewerbliche Immobilieninvestitionen an. Die Vereinigten Arabischen Emirate und Saudi-Arabien unterstützen Premium-Dachspezifikationen durch große Hotellerie- und Gewerbeprojekte. Nigeria und Südafrika bieten langfristige Chancen durch Einzelhandels-, Gesundheits- und institutionellen Bau.
Wettbewerbslandschaft
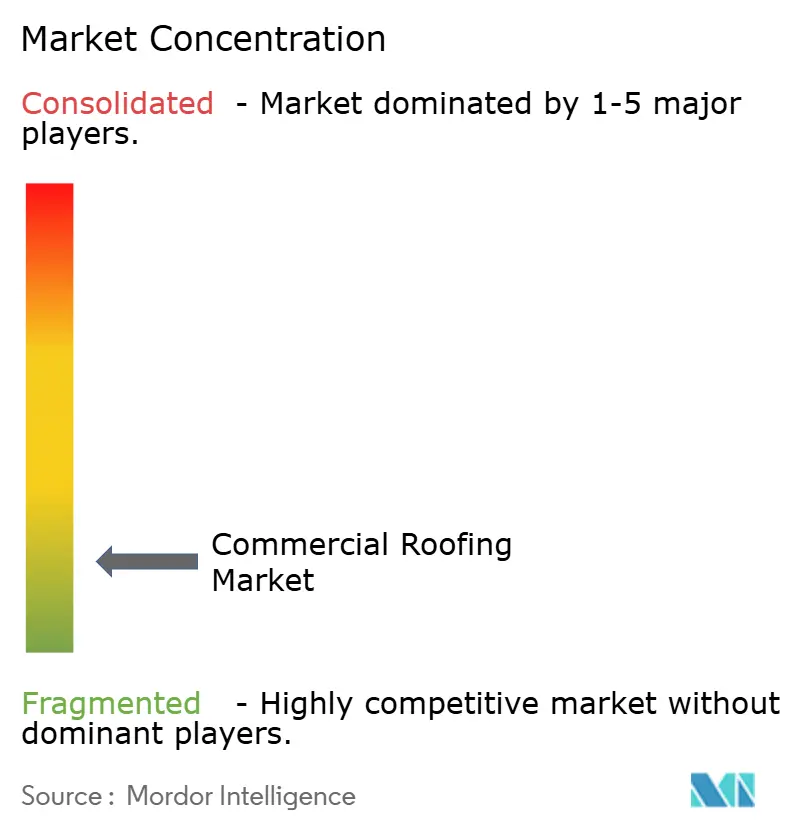
Der gewerbliche Dachdeckermarkt ist unter den Herstellern mäßig fragmentiert und unter den Auftragnehmern stärker fragmentiert. Der Wettbewerb konzentriert sich auf Produktleistung, Garantiestärke, Distributionsreichweite und die Tiefe der Auftragnehmerbeziehungen. Führende Anbieter verkaufen zunehmend integrierte Systeme, die Membran, Dämmung, Klebstoff, Befestigungsmittel und Entwässerung kombinieren. Dieser Ansatz kann die Installation vereinfachen und eine einheitliche Garantiestruktur für Eigentümer schaffen. Owens Corning meldete für sein Dachdeckergeschäft im Jahr 2025 eine bereinigte EBITDA-Marge von 32 %, was den Wert von Marke und Produktmix in der Kategorie zeigt. Die gewerbliche Dachdeckerbranche belohnt daher Anbieter, die Materialkompetenz mit zuverlässigem Außendienst kombinieren.
Kapazitätsinvestitionen bleiben eine wichtige Wettbewerbsreaktion im gewerblichen Dachdeckermarkt. IKO eröffnete im Juni 2026 seinen Clay-Hill-Produktionscampus in Florida, eine Investition von 240 Millionen USD über 3 Produktionslinien und ein 27.870 Quadratmeter großes Gelände. IKO erweiterte auch seine Metalldachkapazität durch sein Werk in Ennis, Texas, das im Juli 2025 eröffnet wurde. Wienerberger stärkte seine Position bei integrierten Dach-Photovoltaikanlagen, indem es 2025 seinen Anteil an GSEi in Frankreich erhöhte. Diese Schritte zeigen, dass Anbieter in Kapazitäten und angrenzende Dach-Energie-Angebote investieren, anstatt nur auf der Grundlage der Grundmaterialversorgung zu konkurrieren.
Technologie und Nachhaltigkeit schaffen weitere Unterschiede im gewerblichen Dachdeckermarkt. Zustandsüberwachungsplattformen können Herstellern helfen, ihre Rolle von der Installation auf die Wartungsplanung auszuweiten. Gecko Robotics und NAES führten 2025 StratoSight für große Dachbewertungen ein, was das wachsende Interesse an technologiegestützten Inspektionen zeigt. Die Integration von Dach-Photovoltaikanlagen, begrünte Systeme und Membranrecyclingprogramme sind weitere Wettbewerbsbereiche. ISO-9001-Qualitätspraktiken und ENERGY-STAR-Zertifizierung für kühle Dächer können als Qualifikationsanforderungen bei institutionellen und Unternehmensprojekten fungieren. Die Wettbewerbsstruktur bleibt dezentralisiert, aber Skalierung und integrierte Angebote können bei großen spezifikationsgeführten Verträgen einen Vorteil schaffen.
Marktführer in der gewerblichen Dachdeckerbranche
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: IKO Industries eröffnete 2 Fertigungsanlagen für Glasfaser und Glasmatten in Chester County, South Carolina, und schloss damit ein Investitionsprogramm von 500 Millionen USD in Nordamerika ab, das die vertikal integrierten Schindelproduktionskapazitäten des Unternehmens stärkt.
- Juni 2026: IKO Industries feierte die Eröffnung seines Clay-Hill-Produktionscampus in Clay County, Florida, eine Investition von 240 Millionen USD über 3 Produktionslinien und ein 27.870 Quadratmeter großes Gelände.
- Januar 2026: IKO Industries kündigte den bevorstehenden Start von 2 Produktionswerken in Chester, South Carolina, und seinem Clay-Hill-Campus in Florida an und schloss damit ein mehrjähriges Expansionsprogramm ab, das 500 Millionen USD an nordamerikanischen Fertigungsinvestitionen überstieg.
Berichtsumfang des globalen gewerblichen Dachdeckermarkts
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldächer |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einlagenmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Asphaltschindeln | |
| Ton- und Betonziegel | ||
| Metalldächer | ||
| Bituminöse Membranen / Modifizierte Bitumenmembranen | ||
| Einlagenmembranen (TPO, EPDM und PVC) | ||
| Holz | ||
| Sonstige | ||
| Nach Bautyp | Neubau | |
| Dachsanierung und -ersatz | ||
| Nach Anwendung | Einzelhandel | |
| Büro | ||
| Industrie | ||
| Sonstige | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage im gewerblichen Dachdeckermarkt bis 2032 an?
Ersatzbedarf, Energievorschriften, Rechenzentrumsbau, Logistikeinrichtungen und versicherungsbedingte Sanierungen stützen die Nachfrage bis 2032.
Welches gewerbliche Dachmaterial ist im Jahr 2026 das größte?
Einlagenmembranen sind die größte Materialgruppe mit einem Anteil von 47,12 % im Jahr 2026.
Welches gewerbliche Dachmaterial wächst am schnellsten?
Einlagenmembranen sollen bis 2032 mit einer CAGR von 7,14 % wachsen.
Wächst die Dachsanierung schneller als der gewerbliche Neubau?
Ja. Dachsanierungen und -ersatz sollen bis 2032 mit einer CAGR von 7,55 % wachsen, während der Neubau im Jahr 2026 der größte Bautyp blieb.
Welche Anwendung wächst für gewerbliche Dachsysteme am schnellsten?
Industrielle Anwendungen sollen bis 2032 mit einer CAGR von 8,10 % wachsen, gestützt durch Logistik-, Produktions- und Rechenzentrumsprojekte.
Welche Region wächst für gewerbliche Dachsysteme am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,69 % wachsen.