
Marktgröße und Marktanteile des europäischen Dachmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
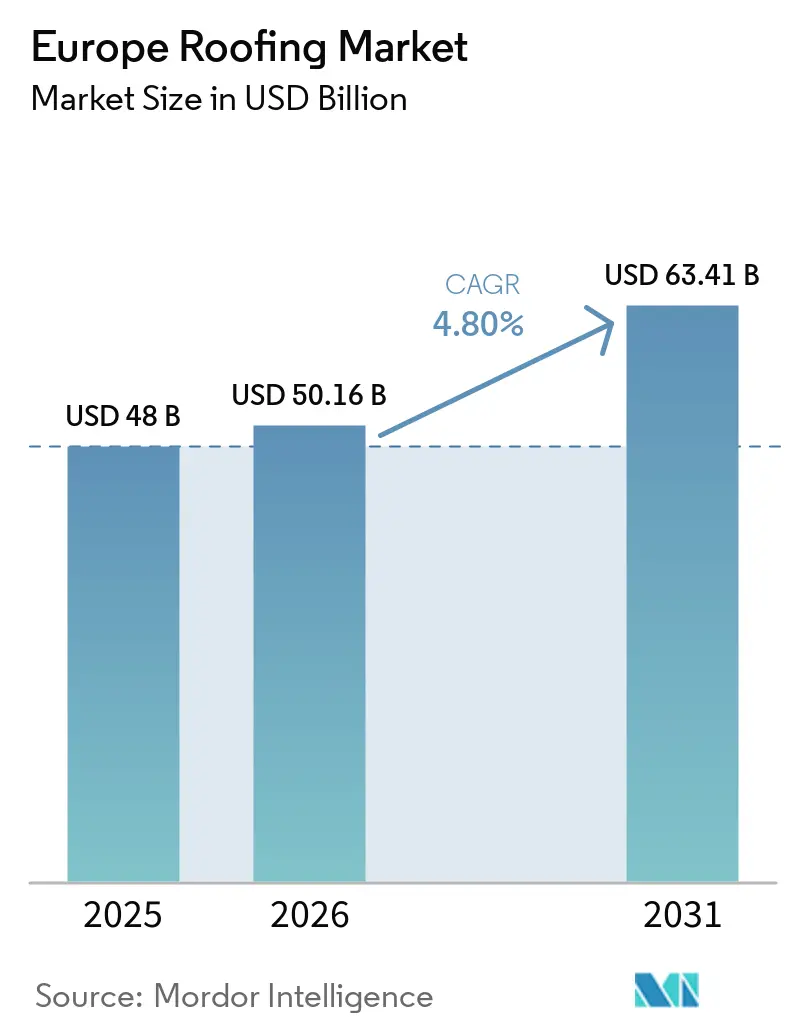
| Marktgröße im Basisjahr (2025) | 48 Milliarden US-Dollar |
| Marktgröße (2026) | 50.16 Milliarden US-Dollar |
| Marktgröße (2031) | 63.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Dachmarkts von Mordor Intelligence
Die Marktgröße des europäischen Dachmarkts wird voraussichtlich von 48 Milliarden USD im Jahr 2025 und 50,16 Milliarden USD im Jahr 2026 auf 63,41 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,80 % zwischen 2026 und 2031 entspricht. Der europäische Dachmarkt wird durch einen alternden Gebäudebestand gestützt, da 85 % der Gebäude in der Europäischen Union vor dem Jahr 2000 errichtet wurden und 75 % eine schlechte Energieeffizienz aufwiesen. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) erfordert eine nationale Umsetzung bis Mai 2026 und schafft eine langfristige Pipeline für Sanierungsarbeiten. Integrierte Anbieter erweitern ihr Angebot an Dach-, Dämm- und Solarlösungen, da Sanierungsprojekte diese Elemente zunehmend kombinieren. Schwankungen bei den Inputkosten, ein begrenztes Angebot an qualifizierten Dachdeckern und Produktkonformitätskosten können Projekte verzögern oder die Margen der Anbieter unter Druck setzen. Der europäische Dachmarkt verbindet daher eine stabile Ersatznachfrage mit einem Wandel hin zu Systemen, die die Energieeffizienz verbessern, Solarinstallationen unterstützen und sich entwickelnden Materialanforderungen gerecht werden.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Ton- und Betonziegel im Jahr 2025 einen Anteil von 36,2 % am europäischen Dachmarkt, während Metalldächer bis 2031 mit einer CAGR von 6,4 % wachsen sollen.
- Nach Bautyp entfielen im Jahr 2025 57,4 % der Marktgröße des europäischen Dachmarkts auf Dachsanierung und -erneuerung, während Neubauten bis 2031 mit einer CAGR von 6,0 % wachsen sollen.
- Nach Anwendung hielt die Wohngebäudedachdeckung im Jahr 2025 einen Anteil von 54,1 % am europäischen Dachmarkt, während Industriedächer bis 2031 mit einer CAGR von 6,1 % wachsen sollen.
- Nach Ländern hielt Deutschland im Jahr 2025 einen Anteil von 18,6 % an der Marktgröße des europäischen Dachmarkts, während Rumänien bis 2031 mit einer CAGR von 6,3 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Dachmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Sanierungswelle und EPBD-Nachrüstungsvorschriften für Niedrigstenergiegebäude | +1.4% | Europäische Union, konzentriert in Deutschland, Frankreich, Italien sowie Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Klimaziele zur Förderung von Kühldächern und Gründächern | +0.7% | Europäische Union, am stärksten in Deutschland, den Niederlanden und Frankreich | Langfristig (≥ 4 Jahre) |
| Hagel und Waldbrände als Treiber für schlagfeste Systeme | +0.5% | Südeuropa und der Balkan | Kurzfristig ( 2 Jahre) |
| Kreislaufwirtschaftsvorschriften zur Förderung recycelbarer Materialien | +0.4% | Europäische Union, mit fortgeschrittener Einführung in Nordeuropa | Mittelfristig (2–4 Jahre) |
| Denkmalschutzvorschriften zur Förderung von Ton- und Schiefer-Systemen | +0.3% | West- und Südeuropa | Langfristig (≥ 4 Jahre) |
| Konsolidierung von Dachdeckerunternehmen zur Erweiterung der Installationskapazität | +0.2% | Deutschland, die Niederlande und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Sanierungswelle und EPBD-Nachrüstungsvorschriften für Niedrigstenergiegebäude
Die überarbeitete EPBD ist ein zentraler Nachfragetreiber für den europäischen Dachmarkt, da sie Gebäudesanierungen mit nationalen Energiezielen verknüpft. Sie verpflichtet die Mitgliedstaaten, bis 2030 die 16 % der am schlechtesten abschneidenden Nichtwohngebäude zu sanieren und den primären Energieverbrauch von Wohngebäuden bis zum selben Jahr um 16 % zu senken[1]. Dachsanierungen und Gebäudehüllenarbeiten können Eigentümern helfen, diese Ziele zu erreichen, da das Dach ein wesentlicher Wärmeverlustpunkt ist. Die Mitgliedstaaten müssen bis Mai 2026 Sanierungspass-Systeme einführen, die Gebäudeeigentümern schrittweise Pläne bieten, die spätere Dachverbesserungen einschließen können. Die Kommission bewertete im Juli 2026 15 nationale Gebäudesanierungspläne, die Primärenergieeinsparungsziele von 24 % bis 73 % bis 2050 festlegen. Dies macht die Nachfrage weniger abhängig von kurzfristigen Wohnungsbaubeginnen und stärker mit geplanten Gebäudesanierungen verbunden.
Nationale Klimaneutralitätsziele beschleunigen die Einführung von Kühldächern und Gründächern
Klimaziele verändern die Dachanforderungen im gesamten europäischen Dachmarkt, insbesondere für öffentliche und größere Gewerbegebäude. Die EPBD erkennt Gründächer und Kühldächer als Maßnahmen an, die den Heiz- und Kühlbedarf reduzieren können. Biosolare Dächer kombinieren Begrünung mit Photovoltaikmodulen und können die Oberflächentemperatur der Module senken, was die Stromausbeute und die Systemlebensdauer unterstützt. Deutschland unterhält seit 1998 Förderprogramme und Anforderungen für Gründächer, während Kommunen in den Niederlanden, Österreich und der Schweiz vergleichbare Ansätze verfolgen. Die Richtlinie schreibt zudem Solarinstallationen auf neuen öffentlichen Nichtwohngebäuden ab 2026 und auf bestehenden Nichtwohngebäuden über 250 Quadratmeter ab 2030 vor. Wienerberger schloss im Juli 2025 den Erwerb des verbleibenden Anteils an GSE Intégration ab und integrierte damit In-Dach-Photovoltaiktechnologie in sein europäisches Dachangebot.
Zunehmende Häufigkeit von Hagelstürmen und Waldbränden in Süd- und Mitteleuropa treibt schlagfeste Systeme voran
Wetterbedingter Schaden steigert das Interesse an leistungsstärkeren Dachsystemen im europäischen Dachmarkt. Die Waldbrandsaison 2025 in Spanien verursachte Schäden von nahezu 5,4 Milliarden USD, während eine geringe Versicherungsabdeckung in Teilen Südeuropas dazu führte, dass ein erheblicher Anteil der Verluste unversichert blieb. Swiss Re berichtete, dass Waldbrände, schwere konvektive Stürme und Überschwemmungen im Jahr 2025 92 % der weltweiten versicherten Naturkatastrophenschäden in Höhe von 107 Milliarden USD ausmachten. Schwere Unwetter beschädigten im Jahr 2025 auch Dächer in Kroatien und anderen Balkanregionen. Diese Ereignisse können die Wiederaufbauanforderungen in Richtung Metalldächer und Ziegel mit besserer Windwiderstandsleistung beeinflussen. Saint-Gobain positioniert seine verstärkte ClimateFlex-Dachtechnologie für widerstandsfähige Dachanwendungen. Die daraus resultierende Nachfrage konzentriert sich auf exponierte Gebiete, kann jedoch auch bei gewöhnlichen Sanierungsprojekten eine Anforderung an die Widerstandsfähigkeit hinzufügen.
Kreislaufwirtschaftsvorschriften fördern recycelbare und biobasierte Dachmaterialien
Kreislaufwirtschaftsanforderungen erweitern die Leistungskriterien im europäischen Dachmarkt. Die Bauproduktenverordnung (CPR), EU 2024/3110, trat im Januar 2025 in Kraft und gilt schrittweise ab Januar 2026. Sie führt Nachhaltigkeitsinformationen und Kreislaufwirtschaftsanforderungen für in der Europäischen Union verkaufte Bauprodukte ein. Metallsysteme können davon profitieren, da Stahl- und Aluminiumdächer recycelten Inhalt enthalten können und am Ende ihrer Nutzungsdauer recycelbar sind. Das Ziel der Abfallrahmenrichtlinie, mindestens 70 % des nicht gefährlichen Bauabfalls zu verwerten, setzt Membranlieferanten unter Druck, Sammel- und Recyclingmaterialprogramme zu entwickeln. Umweltproduktdeklarationen (EPDs) werden zunehmend zu einer gängigen Ausschreibungsanforderung und erhöhen die von Lieferanten erwartete Dokumentation[3]. Diese Anforderungen begünstigen Unternehmen, die die Konformität über breite Produktportfolios hinweg verwalten können, während sie die Teilnahmekosten für kleinere Hersteller erhöhen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiepreisvolatilität erhöht Bitumen- und PVC-Inputkosten | -0.9% | Europa, mit der größten Margenbelastung in Mittel- und Nordeuropa | Mittelfristig (2–4 Jahre) |
| CE-Kennzeichnung, REACH- und Brandklassifizierungskonformitätskosten | -0.8% | Europäische Union, insbesondere kleinere Hersteller | Mittelfristig (2–4 Jahre) |
| Alternde Fachkräftebelegschaft im Handwerk | -0.5% | Westeuropa, insbesondere das Vereinigte Königreich, Schweden und Deutschland | Langfristig (≥ 4 Jahre) |
| Langsame Genehmigungsverfahren für historische und denkmalgeschützte Gebäude | -0.1% | West- und Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiepreisvolatilität erhöht Bitumen- und PVC-Inputkosten
Rohstoffvolatilität schafft ein unmittelbares Margenrisiko für Hersteller im europäischen Dachmarkt. Bitumenkosten sind an Rohöl und Raffinerieproduktion gebunden, während die Kosten für thermoplastisches Polyolefin (TPO) und Polyvinylchlorid (PVC) den Propylen- und Ethylenmärkten folgen. Veränderungen der Versorgungsbedingungen können Kaufentscheidungen für Membranproduzenten erschweren, die keine stabilen Kosten sichern können. Energiezuschläge auf Membranverträge können dann auf Auftragnehmer übergehen und Sanierungsbudgets weniger planbar machen. Bituminöse und modifizierte Bitumenmembranen sind besonders exponiert, da die Herstellung sowohl von Rohölpreisen als auch von Erdgaskosten abhängt. Diese Exponierung kann diskretionäre Sanierungsentscheidungen verzögern, wenn Projektbudgets überarbeitet werden müssen.
Strenge CE-Kennzeichnung, REACH- und Brandklassifizierungskonformitätskosten
Konformitätsanforderungen können Produkteinführungen verlangsamen und wiederkehrende Kosten im europäischen Dachmarkt verursachen. Die CPR und verwandte Brandschutzrahmen verpflichten Hersteller, Produktklassifizierungen, Leistungserklärungen und technische Dokumentation zu pflegen. Hersteller, die chemische Weichmacher oder Polymermodifikatoren verwenden, müssen zudem chemische Konformitätspflichten erfüllen. Die Belastung ist für kleine Unternehmen mit begrenzten Produktpaletten größer, da Test- und Dokumentationskosten nicht auf ein großes Portfolio verteilt werden können. Konformitätsanforderungen können daher Konsolidierung begünstigen, selbst wenn die Produktnachfrage stabil bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Ziegel führen, während Metalldächer am schnellsten wachsen
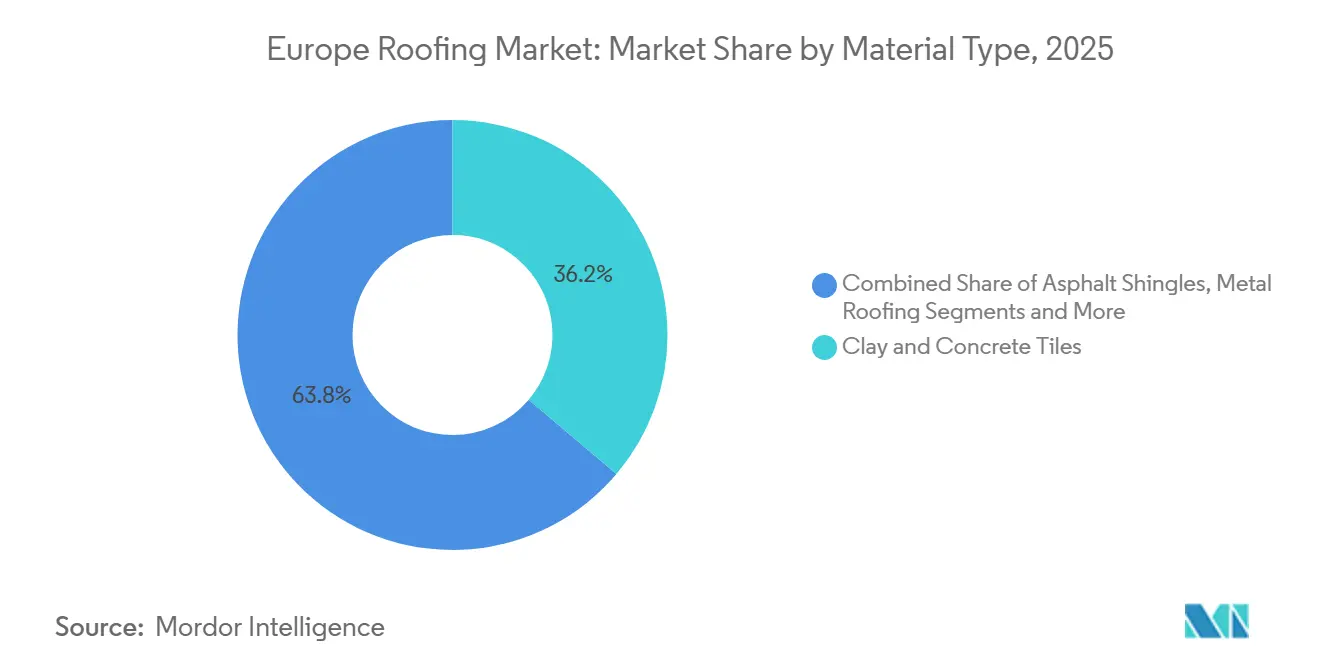
Ton- und Betonziegel machten im Jahr 2025 36,2 % des europäischen Dachmarkts aus und sind damit die größte Materialkategorie. Ihre Langlebigkeit, thermische Masse und Eignung für Denkmalschutzanforderungen stützen die Ersatznachfrage im großen Bestand geneigter Wohngebäudedächer in Frankreich, Italien und Spanien. Wienerberger schloss die Übernahme von Terreal im März 2024 ab und fügte damit 28 Produktionsstandorte und die Marke Creaton zu seinen Tonziegel- und Steildachoperationen hinzu. Bituminöse Membranen bleiben für flache Gewerbedächer wichtig, wo die Abdichtungsleistung die erste Anforderung bleibt.
Metalldächer sind das am schnellsten wachsende Material mit einer prognostizierten CAGR von 6,4 % von 2026 bis 2031. Das geringere Gewicht kann Metallsysteme für ältere Tragwerke nützlich machen, die schwerere Ersatzsysteme nicht ohne Weiteres tragen können. Stehfalz- und verdeckt befestigte Profile können auch die Photovoltaikmontage vereinfachen und die Installation beschleunigen, wenn Arbeitskräfte begrenzt sind. Einschichtige Systeme, einschließlich TPO, Ethylen-Propylen-Dien-Monomer (EPDM) und PVC-Membranen, gewinnen auf größeren Industriedächern an Bedeutung, da sie mit Entwässerungslayouts und Solarinstallationen kompatibel sind. Asphaltschindeln und Holz bedienen weiterhin engere Wohngebäudesanierungsbedarfe, bei denen Designpräferenzen oder Denkmalschutzvorschriften eine Rolle spielen. Die europäische Dachbranche bewegt sich hin zu Materialien, die Dachleistung mit Energie- und Solaranforderungen verbinden.


Nach Bautyp: Dachsanierung bildet die Basis, während Neubau expandiert
Dachsanierung und -erneuerung machten im Jahr 2025 57,4 % des europäischen Dachmarkts aus und bildeten die größte Basis nach Bautyp. Das Ausmaß spiegelt das Alter des regionalen Gebäudebestands und die üblichen Dachlebensdauern von 20 bis 40 Jahren wider. Sanierungsprojekte umfassen zunehmend Dämm- und Photovoltaikarbeiten anstelle eines gleichwertigen Dachaustausches, was den Projektwert erhöht und Anbieter unterstützt, die kompatible Systeme bereitstellen können. Wienerberger berichtete im Jahr 2026, dass sanierungsgetriebene Dachaktivitäten in Frankreich und Deutschland weiter an Bedeutung gewannen.
Neubauten sollen von 2026 bis 2031 mit einer CAGR von 6,0 % wachsen, dem schnellsten Tempo in dieser Aufteilung. Mittel- und Osteuropa trägt durch Wohnungsbau sowie Industrie-, Logistik- und öffentliche Entwicklungen zu dieser Nachfrage bei. Polen, die Tschechische Republik und Rumänien bleiben wichtige Standorte für diese Aktivitäten. Die westeuropäischen Wohnungsbaubeginne waren im Jahr 2025 schwächer, da die Haushaltskreditbedingungen die Nachfrage begrenzten. Öffentliche und gewerbliche Bauprogramme bieten einen gewissen Ausgleich, da ab 2028 Nullemissionsstandards für öffentliche Gebäude eingeführt werden. Die europäische Dachbranche ist für Stabilität auf Sanierungsarbeiten angewiesen, während Neubauten einen schneller wachsenden Nachfragebereich darstellen.
Nach Anwendung: Wohngebäudedächer führen, während Industrienachfrage zunimmt
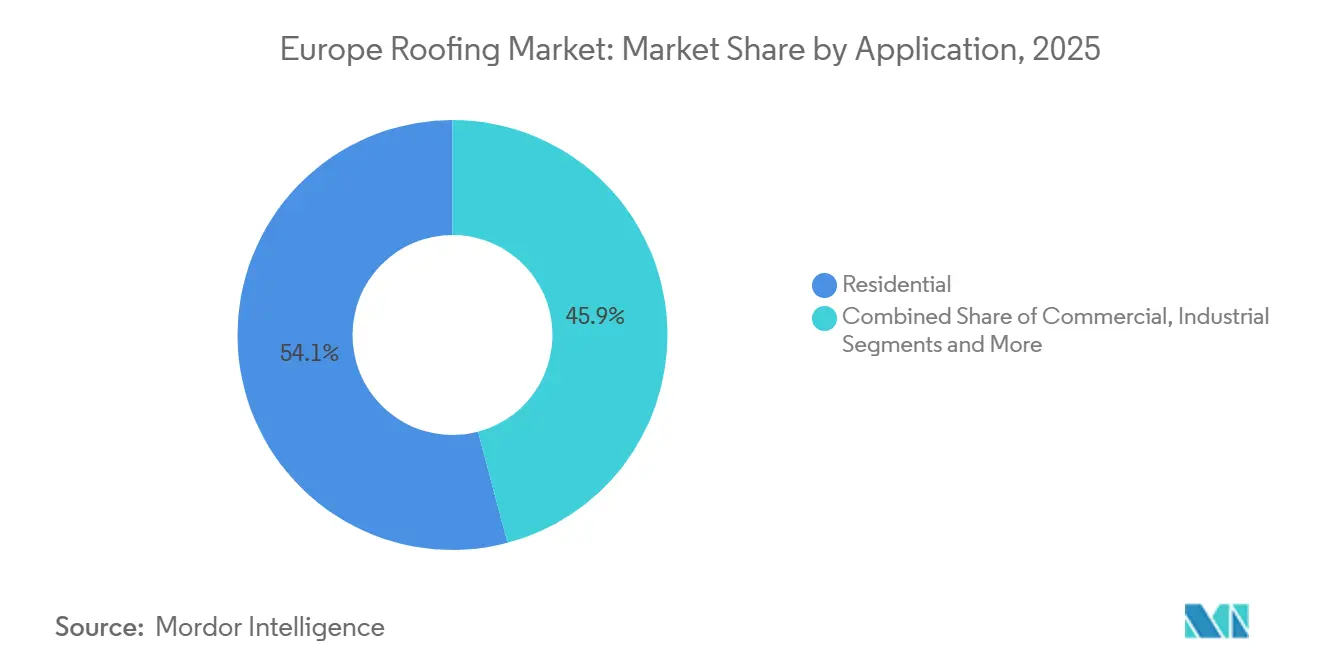
Wohngebäudeanwendungen hielten im Jahr 2025 54,1 % des europäischen Dachmarkts, den größten Anwendungsanteil. Die Kategorie wird durch den Umfang des europäischen Wohnungsbestands und die Bedeutung von Sanierungsprogrammen für Einfamilienhäuser und Niedriggeschossgebäude gestützt. Das Bundesförderprogramm für energieeffiziente Gebäude in Deutschland und das MaPrimeRénov'-Programm in Frankreich unterstützen dachbezogene Effizienzverbesserungen, während Gewerbegebäude, Einzelhandelsimmobilien und Hotels einen zweiten wichtigen Nachfragebereich bilden. Der Großteil der Wohngebäudeaktivitäten entfällt auf Sanierung und Erneuerung statt auf Neubau.
Industriedächer sollen von 2026 bis 2031 mit einer CAGR von 6,1 % wachsen, der schnellsten Rate unter den Anwendungen. Lagerhäuser, Produktionsstätten und energieintensive Anlagen erfordern ausgedehnte Dachflächen und benötigen häufig Dämm-, Entwässerungs- und solargeeignete Spezifikationen. Das Europäische Chips-Gesetz soll den Industriebau in Deutschland, Frankreich und Irland unterstützen[2]. Institutionelle Gebäude wie Schulen und Krankenhäuser profitieren ebenfalls vom EPBD-Programm für öffentliche Nichtwohngebäude. EPDM- und TPO-Membranen gewinnen für große Flachdächer an Aufmerksamkeit, da sie für großformatige Installationen und Dachsolar-Konfigurationen geeignet sind. Der europäische Dachmarkt ist sowohl kleineren Wohngebäudeprojekten als auch größeren Projekten mit komplexen technischen Anforderungen ausgesetzt.
Geografische Analyse
Deutschland hielt im Jahr 2025 18,6 % des europäischen Dachmarkts und ist damit der größte Ländermarkt. Das Gebäudeenergiegesetz und die EPBD-Umsetzungsfrist im Mai 2026 unterstützen Dachverbesserungen bei größeren Sanierungen. Der Anstieg der Erstjahres-Dachdecker-Auszubildenden um 10,8 % im Jahr 2025 verbessert die künftige Arbeitskräftebasis, obwohl die Nachfrage schneller gestiegen ist als die Kapazität der Belegschaft. Das Vereinigte Königreich bleibt ein bedeutender Markt aufgrund alternder Wohngebäude und des Bedarfs im sozialen Wohnungsbau. Die Dachdeckerbelegschaft sank von rund 50.000 Arbeitnehmern während der COVID-19-Periode auf 39.000 bis 40.000 Arbeitnehmer, was die Projektdurchführung einschränkt. Sika übernahm Cromar Building Products im März 2025 und stärkte damit seine Versorgung mit Flach- und Steildachsystemen im Vereinigten Königreich.
Frankreich und Italien bleiben wichtig für Ton- und Betonziegel, da Denkmalarchitektur und lokale Planungsvorschriften traditionelle Dachmaterialien unterstützen. Frankreichs Sanierungsanreize und der EPBD-Sanierungspass-Ansatz können schrittweise Dachsanierungen unterstützen. Italien kombiniert Dacherneuerung mit einigen seismischen Nachrüstungsarbeiten, was den Umfang bestimmter Projekte erhöht. Spaniens Waldbrandschäden im Jahr 2025 haben in exponierten Regionen die Aufmerksamkeit auf feuerbeständige Metalldächer und schlagfeste Ziegel gelenkt. Der europäische Dachmarkt in diesen Ländern wird durch Sanierungspolitik, lokale Bauvorschriften und Anforderungen an die Klimaresilienz geprägt.
Rumäniens prognostizierte CAGR von 6,3 % bis 2031 macht es zur am schnellsten wachsenden Geografie im europäischen Dachmarkt. Das Land gleicht seine Sanierungspolitik an die Standards der Europäischen Union an und modernisiert seinen unterinvestierten Gebäudebestand, während Polen, die Tschechische Republik, die baltischen Staaten und andere mitteleuropäische Länder die Nachfrage nach Metalldächern und einschichtigen Membranen stützen. Schweden veranschaulicht eine Kapazitätseinschränkung, da das Land über 3 Jahre 2.000 Dachdecker benötigt, aber nur 1.000 ausbildet. Diese Märkte bieten höhere Bautätigkeit, aber die Installationskapazität bleibt eine praktische Grenze für die realisierte Nachfrage.
Wettbewerbslandschaft
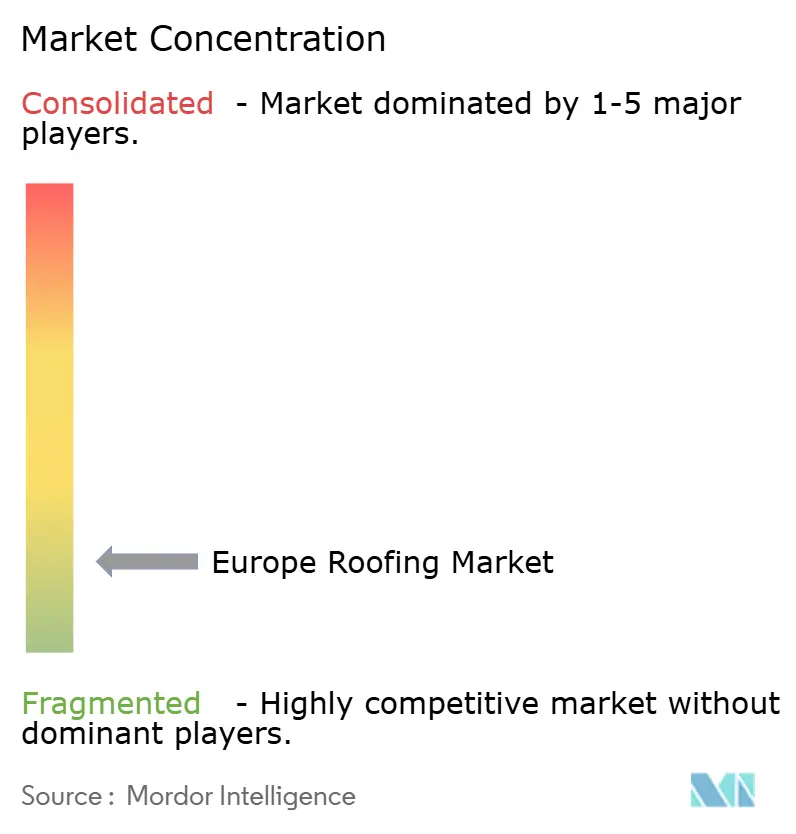
Der europäische Dachmarkt weist eine sich konsolidierende Gruppe integrierter Baustofflieferanten und eine fragmentierte Basis regionaler Hersteller, Auftragnehmer und Händler auf. Wienerberger hat durch die Transaktionen mit Terreal und GSE Intégration eine dedizierte europäische Dachplattform aufgebaut und berichtete für 2025 einen Umsatz von 1,3 Milliarden USD aus dieser Plattform. Die Strategie verknüpft Tonziegel, Sanierungssysteme und In-Dach-Photovoltaikprodukte. Sika nutzt seine Position im Bereich Bauchemie und seine erweiterte Vertriebsreichweite, um professionelle Installateure und Baustoffhändler anzusprechen.
Holcim vertreibt Dachlösungen über Marken der Building Solutions-Sparte, darunter Elevate und ZinCo, und kann Dachdeckung mit umfassenderen Gebäudehüllenanforderungen kombinieren. Holcim berichtete für 2025 eine wiederkehrende Marge vor Zinsen und Steuern von 18,3 %, obwohl sich diese Zahl auf die gesamte Gruppe und nicht nur auf den Dachbereich bezieht. Der europäische Dachmarkt bietet Raum für Anbieter, die Dachmembranen oder Ziegel mit Photovoltaikmontage und biosolarer Kompatibilität kombinieren. Wienerbergers GSE Intégration-Übernahme im Jahr 2025 ist ein klares Beispiel für diese strategische Ausrichtung. Saint-Gobain positioniert ebenfalls verstärkte Dachtechnologie für Anwendungen, die eine stärkere Wetterresilienz erfordern.
Die Herstellerkonzentration nimmt zu, während die Auftragnehmerseite über viele lokale Betreiber verteilt bleibt. Dies schafft ein Ausführungsrisiko, wenn nationale Sanierungsprogramme eine schnelle Installationskapazität erfordern. Private-Equity-Investoren verfolgen Plattformaufbaustrategien im Dach- und Fassadenbereich, darunter die 2024er Partnerschaft von Bencis Capital Partners mit Wessels Bouwgroep in den Niederlanden. TechnoNICOLs Veräußerung seiner italienischen und litauischen europäischen Aktivitäten im Jahr 2024, zusammen mit Sikas Cromar-Transaktion und Wienerbergers Terreal- und GSE Intégration-Käufen, zeigt, wie Übernahmen Produktpalette, Versorgungsabdeckung und Solarkapazität erweitern. Die verfügbaren Belege stützen eine fragmentierte Wettbewerbsstruktur statt einer Kontrolle durch eine kleine Gruppe von Anbietern.
Marktführer der europäischen Dachbranche
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Reuters berichtet, dass Frankreichs beispiellose Waldbrandsaison eine europaweite Neubewertung durch Versicherungen auslöst. Rund 220.000 Einwohner wurden in Frankreich evakuiert, während Waldbrände in Spanien und Griechenland wüteten, was die Nachfrage von Versicherern und Immobilieneigentümern nach feuerbeständigen Dachspezifikationen intensivierte und regulatorische Diskussionen über Gebäuderesilienzstandards beschleunigte.
- Mai 2026: Saint-Gobain unterzeichnete eine Vereinbarung zur Veräußerung des Fliesenvertriebsgeschäfts in den nordischen Ländern. Die Portfoliobereinigung nicht zum Kerngeschäft gehörender Vertriebsaktiva in nordischen Märkten spiegelt die Strategie der Gruppe wider, sich auf höherwertige Bauchemikalien und spezifikationsgeführte Dach- und Gipskartongeschäfte zu konzentrieren.
- Januar 2026: Bauder hat offiziell sein neues Produktionswerk in Drusenheim, Elsass, eröffnet. Nach einer Bauzeit von rund zweieinhalb Jahren ist Europas modernstes Produktionswerk für Dachsysteme nun vollständig in Betrieb. Als familiengeführtes Unternehmen in vierter Generation investierte Bauder rund 100 Millionen EUR in sein erstes Werk in Frankreich und bekräftigt damit seine nachhaltige Wachstumsstrategie und das langfristige Bekenntnis zu Europa als wichtigem Geschäftsstandort.


Berichtsumfang des europäischen Dachmarkts
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldächer |
| Bituminöse Membranen und modifizierte Bitumenmembranen |
| Einschichtige Membranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -erneuerung |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionelle Gebäude |
| Sonstige |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldächer | |
| Bituminöse Membranen und modifizierte Bitumenmembranen | |
| Einschichtige Membranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dachsanierung und -erneuerung | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Industrie | |
| Institutionelle Gebäude | |
| Sonstige | |
| Nach Ländern | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des europäischen Dachmarkts bis 2031?
Der europäische Dachmarkt soll von 2026 bis 2031 mit einer CAGR von 4,8 % wachsen und 63,41 Milliarden USD erreichen.
Welches Dachmaterial wächst in Europa am schnellsten?
Metalldächer sind die am schnellsten wachsende Materialkategorie mit einer prognostizierten CAGR von 6,4 % von 2026 bis 2031.
Was treibt die Nachfrage nach Dacherneuerungen in Europa an?
Alternde Gebäude, Energieeffizienzanforderungen gemäß der EPBD und die Notwendigkeit, Dachsanierungen mit Dämm- oder Solararbeiten zu kombinieren, sind wesentliche Faktoren.
Welcher Bautyp hat den größten Nachfrageanteil?
Dachsanierung und -erneuerung machten im Jahr 2025 57,4 % der Nachfrage aus, gestützt durch Europas älteren Gebäudebestand.
Welche Anwendung soll am schnellsten wachsen?
Industriedächer sollen bis 2031 mit einer CAGR von 6,1 % wachsen, unterstützt durch Logistik, Produktion und größere energieeffiziente Gebäude.
Welches Land soll bis 2031 am schnellsten wachsen?
Rumänien soll mit einer CAGR von 6,3 % wachsen, unterstützt durch Gebäudemodernisierung und Bautätigkeit.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
