
Marktgröße und Marktanteile für gewerbliche Dachdeckung in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 15.54 Milliarden US-Dollar |
| Marktgröße (2027) | 16.56 Milliarden US-Dollar |
| Marktgröße (2032) | 21.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
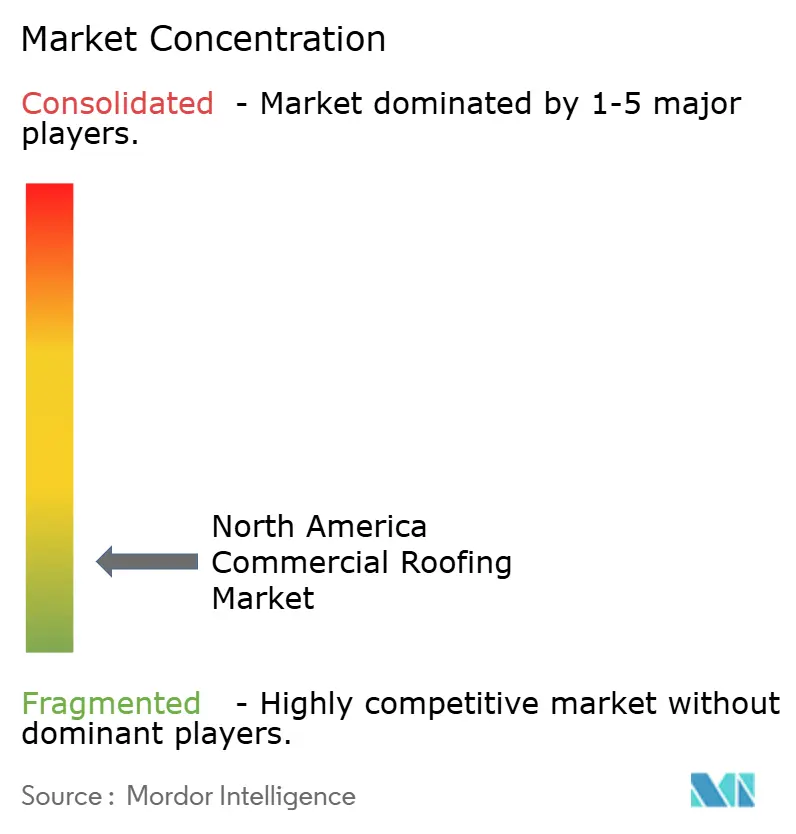
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Dachdeckung in Nordamerika von Mordor Intelligence
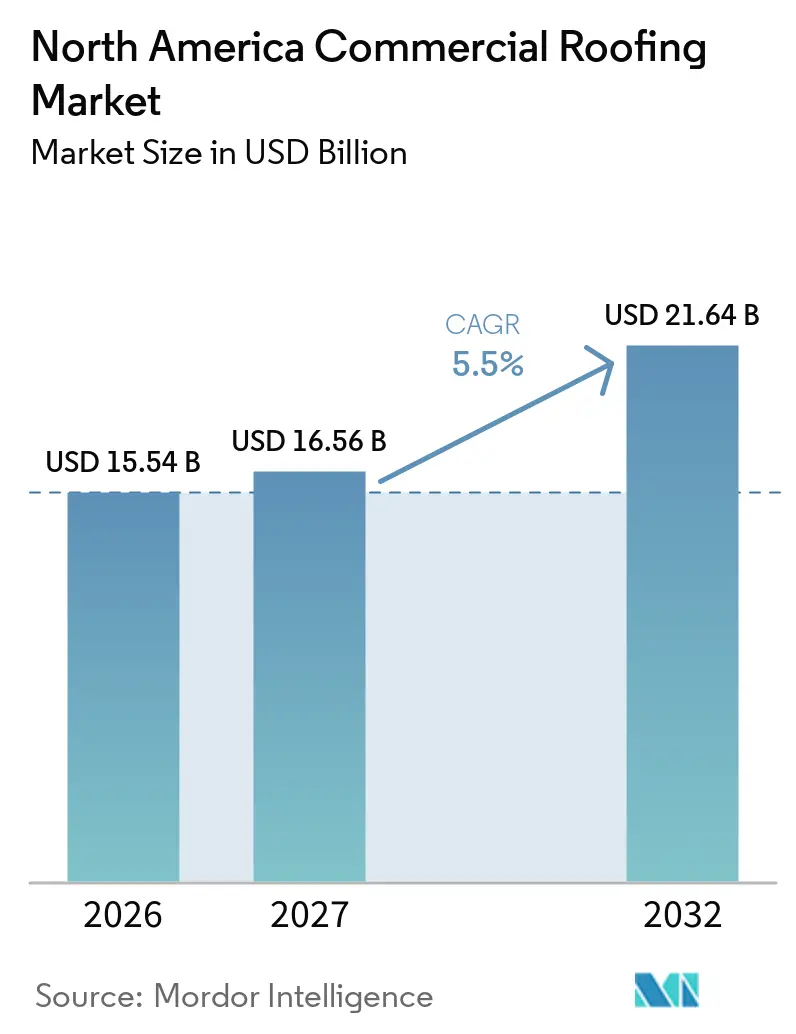
Die Marktgröße für gewerbliche Dachdeckung in Nordamerika wird für 2026 auf 15,54 Milliarden USD, für 2027 auf 16,56 Milliarden USD und bis 2032 auf 21,64 Milliarden USD prognostiziert, mit einem CAGR von 5,5 % von 2027 bis 2032.
Der Markt für gewerbliche Dachdeckung in Nordamerika wird durch einen alternden Bestand an Nichtwohngebäuden gestützt, der wiederkehrende Ersatzarbeiten erzeugt, selbst wenn der Neubau uneinheitlich verläuft. Carlisle berichtete, dass Neueindeckungen einen wesentlichen Anteil seiner gewerblichen Dachdeckungsaktivitäten ausmachten und dazu beitrugen, den Umsatz zu stützen, während der gewerbliche Neubau im Jahr 2025 schwach blieb. Hochwertige Dachspezifikationen für Logistikimmobilien, Rechenzentren, Gesundheitsstandorte und andere stark nachgefragte Gebäude können Projektwerte steigern, da Eigentümer stärkere Membranen, Dämmung, detaillierte Randsysteme und eine zuverlässige Koordination mit anderen Dacharbeiten verlangen. Lieferbeziehungen werden zunehmend strukturierter, da institutionelle Eigentümer eine verlässliche Produktverfügbarkeit über große Portfolios hinweg anstreben und eine klarere Planung für Reparatur- und Ersatzarbeiten wünschen. Der Markt für gewerbliche Dachdeckung in Nordamerika sieht sich zudem mit höheren Inputkosten, längerer Beschaffungsplanung und komplexeren Projektbedingungen in älteren Gebäuden konfrontiert, was die Vertragsterminierung und die Art der von Eigentümern genehmigten Arbeiten beeinflussen kann.
Wichtigste Erkenntnisse des Berichts
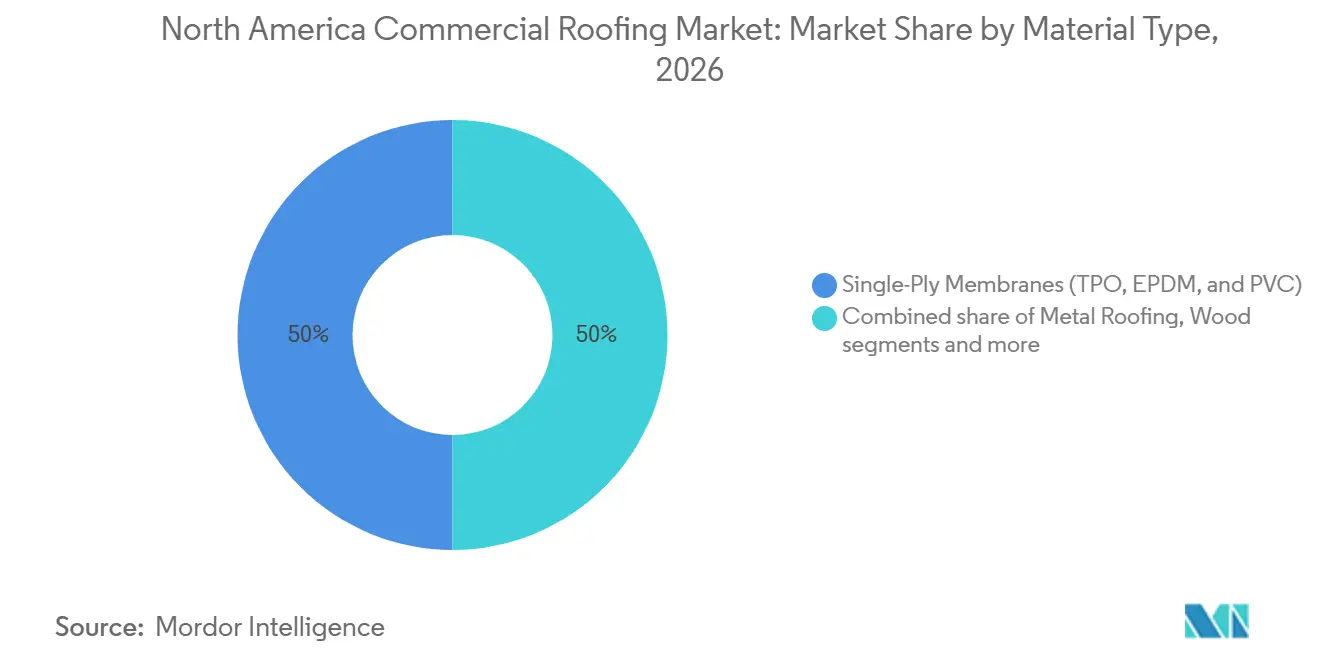
- Nach Materialtyp hielten Einschicht-Membranen im Jahr 2026 einen Marktanteil von 50,00 % am Markt für gewerbliche Dachdeckung in Nordamerika und werden voraussichtlich bis 2032 mit einem CAGR von 6,80 % wachsen.
- Nach Bautyp entfielen Neueindeckungen und Ersatzarbeiten im Jahr 2026 auf 72,00 % der Marktgröße für gewerbliche Dachdeckung in Nordamerika, während ein Wachstum mit einem CAGR von 6,33 % bis 2032 prognostiziert wird.
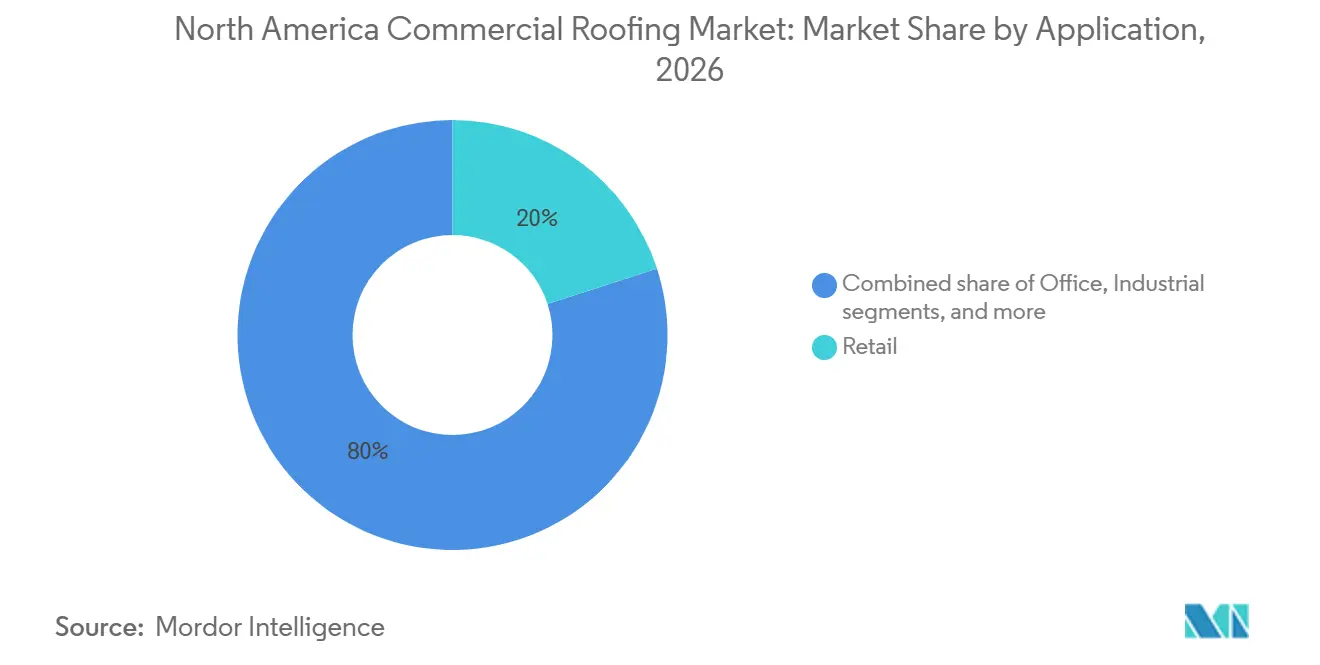
- Nach Anwendung hielt der Einzelhandel im Jahr 2026 einen Marktanteil von 20,00 % am Markt für gewerbliche Dachdeckung in Nordamerika, während für die übrigen Kategorien ein CAGR von 8,50 % bis 2032 prognostiziert wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 72,00 % an der Marktgröße für gewerbliche Dachdeckung in Nordamerika, während für Mexiko ein CAGR von 7,00 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für gewerbliche Dachdeckung in Nordamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Rechenzentrumsgeländen und redundante Dachspezifikationen | +1.1% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Widerstandsfähigkeit gegenüber Hagel, Wind, Waldbrand und Frost-Tau-Wechseln | +0.9% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Lagermodernisierung und Wachstum im Fulfillment-Bereich | +0.8% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Neueindeckungsprogramme im öffentlichen Sektor und im Gesundheitswesen | +0.7% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Aufrüstung solarfertiger gewerblicher Dächer | +0.5% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung des Großhandels und Ausbau des Auftragnehmernetzes | +0.4% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Rechenzentrumsgeländen und redundante Dachspezifikationen
Die Entwicklung von Rechenzentren erhöht den Bedarf an leistungsstarken Dachabdichtungssystemen im Markt für gewerbliche Dachdeckung in Nordamerika. Diese Einrichtungen sind kontinuierlich in Betrieb und können dichte Kühlanlagen auf dem Dach tragen, was Abdichtung, Entwässerung, sicheren Zugang und Dachhaltbarkeit für den täglichen Betrieb entscheidend macht. Eigentümer verlangen häufig dickere Membranen, konische Dämmung, detaillierte Randsysteme und zusätzliche Abdichtungsmaßnahmen, die über die üblichen gewerblichen Spezifikationen hinausgehen. Hochwertige Dachabdichtungssysteme sind auch dort erforderlich, wo ein Leck empfindliche Computertechnik oder Kühlsysteme beeinträchtigen könnte. Die Nachfrage erstreckt sich über sehr große Geländekomplexe hinaus auf regionale Colocation- und KI-Trainingseinrichtungen in wichtigen Technologiekorridoren der Vereinigten Staaten. Diese Arbeiten verschaffen Auftragnehmern mit technischem Planungswissen und Erfahrung rund um komplexe Dachausrüstungen eine stärkere Position bei hochwertigen Projekten.
Anforderungen an die Widerstandsfähigkeit gegenüber Hagel, Wind, Waldbrand und Frost-Tau-Wechseln
Starke Wettereinwirkungen erhöhen die Leistungsanforderungen an gewerbliche Dächer in verschiedenen Teilen Nordamerikas. Gebäudeeigentümer legen mehr Gewicht auf Windwiderstand, Hagelschutz, langlebige Deckplatten, sichere Randdetails und Materialsysteme, die wiederholten Frost-Tau-Wechseln standhalten. Diese Anforderungen können Ersatzprojekte aufwändiger machen, da der Eigentümer das Dachabdichtungssystem verbessern muss, anstatt nur die sichtbare Membran zu ersetzen. Der Effekt ist am stärksten im Süden, Mittleren Westen und in den waldbrandgefährdeten westlichen Gebieten der Vereinigten Staaten sowie in kanadischen Regionen, die Hagel und Kälte ausgesetzt sind. Versicherungsdokumentation und Baustandards können ebenfalls beeinflussen, wie das System ausgelegt wird und welche Unterlagen der Auftragnehmer vorlegen muss. Anforderungen an die Widerstandsfähigkeit unterstützen daher Spezifikationsverbesserungen neben dem normalen Ersatzzyklus.
Lagermodernisierung und Wachstum im Fulfillment-Bereich
Die Lagermodernisierung erzeugt weiterhin Nachfrage im Markt für gewerbliche Dachdeckung in Nordamerika, insbesondere dort, wo Eigentümer leistungsstarke Dachabdichtungssysteme für große Logistikgebäude benötigen, die lange Betriebszeiten haben und umfangreiche mechanische Dachausrüstungen tragen. Große Einrichtungen erfordern zuverlässige Abdichtung, Dämmung, Entwässerung, sicheren Zugang und ein Dachdesign, das gewartet werden kann, ohne den Lagerbetrieb zu unterbrechen. Diese Arbeiten sind wertvoll, da ein einzelnes Gebäude eine große Dachfläche, einen komplexen Installationsumfang und erhebliche Kosten durch Betriebsunterbrechungen aufweisen kann, wenn das Dach versagt. SRS Distribution schloss im November 2025 eine exklusive Vereinbarung mit Prologis, um gewerbliche Dachdeckungsprodukte in den Prologis-Einrichtungen in den Vereinigten Staaten zu liefern, was die wachsende Bedeutung der portfolioweiten Beschaffung verdeutlicht[1]. Die Vereinbarung kann die Lieferplanung für Gebäudeeigentümer und Auftragnehmer berechenbarer machen, insbesondere wenn ähnliche Einrichtungen gemeinsame Produkte, standardisierte Lieferprozesse und geplante Wartung benötigen. In Mexiko unterstützt die mit dem Nearshoring verbundene Industrieentwicklung die Nachfrage nach Membrandachinstallationen in Fertigungs- und Logistikstandorten, wo neue Gebäude hinzukommen, wenn Produktions- und Vertriebsnetze expandieren.
Neueindeckungsprogramme im öffentlichen Sektor und im Gesundheitswesen
Öffentliche Gebäude und Gesundheitsimmobilien schaffen eine beständigere Quelle für Dachdeckungsarbeiten, da die Instandhaltung nicht auf unbestimmte Zeit aufgeschoben werden kann, ohne das Betriebsrisiko für Patienten, Mitarbeiter, Schüler, öffentliche Dienste und die Ausrüstung im Gebäude zu erhöhen. Schulen, Krankenhäuser, Gerichtsgebäude, Verkehrsanlagen und andere institutionelle Gebäude erfordern eine geplante Dacherneuerung, wenn Systeme das Ende ihrer Nutzungsdauer erreichen und Reparaturen keine dauerhafte Lösung mehr bieten. Die Georgia State University veröffentlichte im Februar 2026 eine Ausschreibung zum Ersatz eines modifizierten Bitumendachs durch ein Einschicht-Polyvinylchlorid- oder PVC-System an ihrem Atlanta Commerce Building[2]. Solche Projekte bevorzugen Auftragnehmer, die in besetzten Einrichtungen arbeiten können und Sicherheitsanforderungen, formale Beschaffungsverfahren, Sicherheitsvorschriften und begrenzte Zugangszeiträume berücksichtigen. In Kanada unterstützt die Strategie für grüne Gebäude energieeffiziente Gebäudeaufrüstungen und schafft einen politischen Rahmen, der besser gedämmte und reflektierende Dachsysteme begünstigt[3]. Diese Programme helfen, die Neueindeckungsaktivität aufrechtzuerhalten, wenn private Baupläne weniger sicher sind, und geben Eigentümern einen Anreiz, ein Ersatzprojekt mit Gebäudehüllenverbesserungen zu verbinden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Altdeckensanierung, Asbestsanierung und Feuchtigkeitssanierung | -0.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Anforderungen an ortsübliche Löhne und gewerkschaftliche Arbeitsbedingungen | -0.6% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Fragmentierung der Bau- und Vorschriftencodes auf Bundes- und Provinzebene | -0.5% | Vereinigte Staaten, Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Versicherungsdokumentation und Haftungsrisiken | -0.4% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Altdeckensanierung, Asbestsanierung und Feuchtigkeitssanierung
Altdeckenzustände, Asbest und verborgene Feuchtigkeit können Neueindeckungsprojekte langsamer und teurer machen, da sich der ursprüngliche Umfang ändern kann, nachdem Auftragnehmer vorhandene Materialien entfernt haben. Ein Auftragnehmer kann mit einem Membranersatzumfang beginnen und feststellen, dass auch Deckenreparaturen, Abbrucharbeiten, Dämmungsersatz, Entwässerungskorrekturen oder zusätzliche Trocknungszeiten erforderlich sind. Die Mehrarbeit wirkt sich auf Budgets, Projektzeitpläne und die Fähigkeit der Eigentümer aus, geplante Aufrüstungen durchzuführen, insbesondere wenn ein Gebäude geöffnet bleiben muss und der Zugang eingeschränkt ist. Diese Bedingungen sind am schwierigsten in älteren Industrie-, Institutions- und Gewerbeimmobilien, wo Aufzeichnungen unvollständig sein können und mehrere Generationen von Dachsystemen unter der aktuellen Membran vorhanden sein können. Gut kapitalisierte Eigentümer können den erweiterten Umfang in der Regel bewältigen, während kleinere Eigentümer Arbeiten trotz des Alters ihres bestehenden Dachs und der zunehmenden Wahrscheinlichkeit künftiger Lecks aufschieben können. Dieses Muster kann die Nachfrage kurzfristig verzögern, während es den Bestand an Gebäuden erhöht, die später ersetzt werden müssen, und so einen Rückstau schafft, der schwieriger und kostspieliger zu bewältigen ist.
Anforderungen an ortsübliche Löhne und gewerkschaftliche Arbeitsbedingungen
Arbeitsanforderungen können Margen und Angebotsabgaben bei öffentlich finanzierten Dachdeckungsarbeiten einschränken, insbesondere wenn Projektzeitpläne, Lohnvorschriften und Sicherheitserwartungen festgelegt sind, bevor ein Auftragnehmer einen Preis einreicht. Auftragnehmer müssen bei der Kalkulation eines Projekts, das ein besetztes Gebäude oder einen sensiblen öffentlichen Dienst umfassen kann, lokale Lohnvorschriften, die Verfügbarkeit qualifizierter Arbeitskräfte, Sicherheitspraktiken, Schulungsbedarf und Terminverpflichtungen berücksichtigen. Der Nationale Verband der Dachdeckerunternehmen berichtete von einer anhaltenden Expansion seines Index für Flachdachprojektverträge im ersten Quartal 2026, was darauf hindeutet, dass Auftragnehmer aktive Arbeitsrückstände bewältigten. Eine starke Nachfrage kann die Planung qualifizierter Arbeitskräfte erschweren, insbesondere wenn öffentliche Arbeiten feste Beschaffungsanforderungen, enge Schließungszeiten und begrenzte Flexibilität bei wetterbedingten Verzögerungen haben. In Kanada können institutionelle Projekte einem ähnlichen Druck durch lokale Arbeitsbedingungen, formale Projektstandards und die Notwendigkeit der Koordination mit Gebäudenutzern ausgesetzt sein. Diese Einschränkungen können dazu führen, dass Auftragnehmer Projekte mit klareren Zeitplänen und Risikoprofilen bevorzugen, während Eigentümer möglicherweise mehr Zeit für Kostenschätzungen, Vergabeentscheidungen und Mobilisierung einplanen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Einschicht-Membranen führen Nachfrage und Wachstum an
Einschicht-Membranen hielten im Jahr 2026 einen Marktanteil von 50,00 % am Markt für gewerbliche Dachdeckung in Nordamerika und werden voraussichtlich bis 2032 mit einem CAGR von 6,80 % wachsen. Das Segment umfasst thermoplastische Polyolefin- oder TPO-, Ethylen-Propylen-Dien-Monomer- oder EPDM- und PVC-Systeme. Seine Größe spiegelt die breite Verwendung bei flachgeneigten Gewerbegebäuden wider, wo Eigentümer verschweißte Nähte, Reparierbarkeit, reflektierende Oberflächenoptionen und eine gleichmäßige Membranabdeckung über große Dachflächen schätzen. TPO wird häufig für reflektierende Anwendungen an warmen Standorten eingesetzt, während PVC dort verwendet wird, wo Eigentümer Beständigkeit gegenüber Chemikalien oder ein höherwertiges System benötigen. EPDM bleibt an kanadischen Standorten relevant, die anspruchsvollen Frost-Tau-Bedingungen ausgesetzt sind.
Die Marktgröße für gewerbliche Dachdeckung in Nordamerika für Einschicht-Systeme wird auch durch Ersatzarbeiten gestützt, die ältere Aufbau- oder modifizierte Bitumendächer ersetzen. Diese Substitution kann den Projektwert steigern, da die Installation häufig Dämmung, Deckplatten, Abdichtungen, Entwässerungsarbeiten, verbesserte Randdetails und ein garantiegestütztes Systemdesign umfasst. Metalldachdeckung bleibt für steilgeneigte Gewerbeimmobilien und Standorte, die starkem Wetter ausgesetzt sind, wichtig. Gleichzeitig bedienen bituminöse Membranen weiterhin den großen Bestand an flachgeneigten Gebäuden, einschließlich der etablierten Nutzung in Quebec. Asphaltschindeln, Beschichtungen und Sprühpolyurethanschaum bleiben in bestimmten gewerblichen Umgebungen relevant, insbesondere wenn Dachgeometrie, Gebäudeerscheinung oder Einschränkungen bei besetzten Einrichtungen die Systemwahl beeinflussen. Diese Alternativen stellen sicher, dass die Materialauswahl weiterhin an den Gebäudezustand, die Betriebsanforderungen, das Klima und den geplanten Wartungsansatz des Eigentümers gebunden bleibt.

Nach Bautyp: Neueindeckung und Ersatz liefern das Hauptvolumen
Neueindeckungen und Ersatzarbeiten entfielen im Jahr 2026 auf 72,00 % der Marktgröße für gewerbliche Dachdeckung in Nordamerika und werden voraussichtlich bis 2032 mit einem CAGR von 6,33 % wachsen. Dieser Bautyp wird durch Lebenszyklusanforderungen und nicht durch eine diskretionäre Erweiterung der Gebäudefläche angetrieben. Carlisle erklärte, dass die Neueindeckungsnachfrage sein gewerbliches Dachdeckungsgeschäft im Jahr 2025 gestützt habe, als der Neubau schwächere Bedingungen verzeichnete. Neueindeckungen ermöglichen es Eigentümern, Dämmung, Entwässerung, Abdichtung und Witterungsbeständigkeit zu verbessern und gleichzeitig eine alternde Membran zu ersetzen. Der anhaltende Index für Flachdachprojektverträge, der vom Nationalen Verband der Dachdeckerunternehmen gemeldet wird, unterstützt die Ansicht, dass die Vertragsaktivität aktiv bleibt.
Neubauten machten die verbleibenden 28 % des Marktes für gewerbliche Dachdeckung in Nordamerika im Jahr 2026 aus. Die Aktivität konzentriert sich auf Immobilien, die spezialisierte Dachsysteme benötigen, darunter Rechenzentren, industrielle Logistikeinrichtungen und Gesundheitsgebäude. Diese Projekte können einen hohen Wert pro Quadratmeter erzielen, da sie detaillierte Systeme und eine enge Koordination mit Dachausrüstungen, Gebäudetechnik, Standortsicherheit und dem Betriebsplan des Eigentümers erfordern. Der Standard-Büro- und Einzelhandelsbau bleibt weniger attraktiv, wo Leerstände die Kapitalausgaben begrenzen, aber Mexiko bildet durch neue Fertigungs- und Logistikstandorte im Zusammenhang mit Nearshoring eine Ausnahme. Die Mischung aus Ersatzarbeiten und selektivem hochwertigen Neubau gibt Auftragnehmern mehrere Wege, die Nachfrage aufrechtzuerhalten und dabei routinemäßige Servicearbeiten mit komplexerer Projektabwicklung zu verbinden.
Nach Anwendung: Einzelhandel führt das Volumen an, während andere am schnellsten wachsen
Der Einzelhandel hielt im Jahr 2026 einen Marktanteil von 20,00 % am Markt für gewerbliche Dachdeckung in Nordamerika und war damit die größte Anwendungskategorie. Einkaufszentren, Großflächenmärkte und andere große Einzelhandelsimmobilien verfügen über erhebliche bestehende Dachflächen, die regelmäßige Wartung, Reparatur und schließlich Ersatz erfordern. Ihre Dachsysteme sind häufig flachgeneigt und für Einschicht-Membranen oder modifizierte Bitumenprodukte geeignet. Die Kategorie bietet eine wiederkehrende Pipeline, da Eigentümer Mieter, Inventar, Kundenzugang und den normalen Handelsbetrieb schützen müssen. Einzelhandelseigentümer können auch reflektierende Membranen, bessere Dämmung und Entwässerungsreparaturen einbeziehen, wenn ein Dach das Ersatzalter erreicht.
Die Anwendungskategorie Sonstige wird voraussichtlich bis 2032 mit einem CAGR von 8,50 % wachsen, der schnellsten Rate unter den angegebenen Anwendungen. Sie umfasst Rechenzentren und Kühllagereinrichtungen, die hochwertige Systeme und eine sorgfältige Behandlung von Durchdringungen, Dachausrüstungen, Abdichtungsschichten und laufendem Wartungszugang erfordern. Industrieimmobilien unterstützen die Nachfrage auch durch Lagerbau und die mexikanische Fertigungsexpansion, während die Büroaktivität vergleichsweise schwächer ist, wo Leerstände Gebäudeinvestitionen reduzieren. Die stärksten Chancen verbinden eine große Dachfläche mit hohen Folgekosten bei Versagen, wie in Logistik-, Lebensmittel-, Kühllager- und digitalen Infrastruktureinrichtungen zu sehen ist. Dieses Muster schafft Nachfrage nach Auftragnehmern, die solide Installationspraxis mit sorgfältiger Koordination über mehrere Gewerke hinweg verbinden können.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 72,00 % am Markt für gewerbliche Dachdeckung in Nordamerika und waren damit das größte geografische Segment. Die Ersatznachfrage ist besonders wichtig in Gebieten, wo alternde Gewerbegebäude und häufige Wettereinwirkungen zusammentreffen. Der Südatlantik, die Golfküste und der Mittlere Westen bieten bemerkenswerte Aktivität, da sie breite gewerbliche Gebäudebestände und unterschiedliche Klimabedingungen aufweisen, einschließlich Sturmeinwirkungen, die eine geplante Erneuerung in eine dringende Reparaturentscheidung verwandeln können. Carlisle Construction Materials erzielte im Jahr 2025 einen Umsatz von 3.721,7 Millionen USD, und das Unternehmen verknüpfte seine gewerbliche Dachdeckungsleistung mit einer soliden Neueindeckungsnachfrage. Hochwertige Projekte in Logistik- und Rechenzentrumskorridoren erfordern auch Produkte und Installationskompetenz, die stärkere Vertragswerte unterstützen und qualifizierten Auftragnehmern einen Anreiz geben, in spezialisierte Arbeitskräfte, sicherere Installationsverfahren und eine enge Koordination mit Mechanik- und Elektrogewerken zu investieren.
Kanada stellt einen kleineren, aber wichtigen Teil des Marktes für gewerbliche Dachdeckung in Nordamerika dar. Die gewerblichen und institutionellen Neueindeckungsarbeiten werden durch Kälte, Frost-Tau-Wechsel und Anforderungen an die Gebäudehülleneffizienz geprägt, die die Materialauswahl und den Bedarf an zuverlässiger Dämmung beeinflussen. Die kanadische Strategie für grüne Gebäude unterstützt die Emissionsreduzierung in Gebäuden und fördert Aufrüstungen, die die Energieleistung verbessern. Dieses Umfeld unterstützt reflektierende Membranen, mehr Dämmung und Dachnachrüstungen, die die Gebäudeleistung verbessern können, ohne eine vollständige Gebäudesanierung zu erfordern, insbesondere wenn Eigentümer den Energieverbrauch senken und Störungen des normalen Gebäudebetriebs begrenzen möchten.
Für Mexiko wird bis 2032 ein CAGR von 7,00 % prognostiziert, die schnellste Wachstumsrate im Markt für gewerbliche Dachdeckung in Nordamerika. Nearshoring-bezogene Fertigungs- und Logistikbauten unterstützen die Nachfrage nach großen Membraninstallationen in nördlichen Industriekorridoren, wo neue Einrichtungen häufig ausgedehnte Dachflächen haben und ein konsistentes Wassermanagement benötigen. Gebäudeeigentümer an diesen Standorten können reflektierende Systeme schätzen, da die Kontrolle der Innentemperatur die Belastung von Kühlsystemen reduzieren und die Bedingungen für Ausrüstung und Mitarbeiter verbessern kann. Mexiko bietet auch einen Weg für neue Dachdeckungsarbeiten im Neubau, der den schwächeren Bürobau anderswo in der Region teilweise ausgleicht. Das Land bleibt für viele spezialisierte Membranprodukte mit nordamerikanischen Herstellern und Vertriebskanälen verbunden, sodass die grenzüberschreitende Lieferplanung wichtig bleibt, wenn Ausrüstung, Produktverfügbarkeit, Zölle, Frachtpläne und Projektzeitpläne eng miteinander verknüpft sind.
Wettbewerbslandschaft
Der Markt für gewerbliche Dachdeckung in Nordamerika ist auf der Auftragnehmerebene fragmentiert, während die Fertigungs- und Vertriebsebenen stärker konzentriert sind. Große Auftragnehmer konkurrieren über geografische Reichweite, technische Kompetenz, Servicekapazität, Sicherheitsleistung und ihre Fähigkeit, Arbeiten in besetzten Einrichtungen abzuschließen. Carlisle beschreibt seine gewerbliche Dachdeckungsplattform als bedeutenden Teilnehmer bei Einschicht-Systemen und berichtete für sein Segment Baumaterialien im Jahr 2025 einen Umsatz von 3.721,7 Millionen USD. Hersteller konkurrieren durch Membranleistung, Dämmsysteme, Zubehörportfolios, Garantien und Auftragnehmerbeziehungen. Der Markt umfasst auch unabhängige Dachdeckerunternehmen, die eng mit lokalen Gebäudeeigentümern, lokalen Vorschriften, Klimabedingungen und Notfallreparaturanforderungen verbunden sind.
Die Konsolidierung des Großhandels verändert, wie Produkte durch den Markt für gewerbliche Dachdeckung in Nordamerika fließen. SRS Distribution schloss im November 2025 eine Partnerschaft mit Prologis als exklusiver Großhändler für gewerbliche Dachdeckungsprodukte für die US-amerikanischen Einrichtungen des Vermieters. Diese Strategie stimmt die Produktversorgung mit den Anforderungen eines großen Logistikportfolios ab und bietet ein Modell für eine standardisiertere Beschaffung. QXO schloss im April 2025 die Übernahme von Beacon Building Products ab und unterstrich damit das Interesse an Skalierung im Dachdeckungsgroßhandel. Kingspan erhöhte im Juni 2025 seine geplante Investition in die US-amerikanische Dachdeckung auf 1 Milliarde USD und identifizierte neue Produktionsstandorte in Maryland und Oklahoma für 2026.
Auftragnehmerübernahmen zeigen auch, dass Unternehmen technische Spezialisierung und eine breitere regionale Abdeckung anstreben. Latite Roofing and Sheet Metal fusionierte im August 2025 mit Roof Management und ergänzte damit Fähigkeiten, die anspruchsvolle Dachdeckungsinstallationen umfassten. Tecta America übernahm im Januar 2025 Alpine Roofing, um seinen gewerblichen Dachdeckungs-Fußabdruck in Nevada und Nordkalifornien zu erweitern. Carlisles gemeldete unaufgeforderte Angebote für Owens Corning im Jahr 2026 würden, falls eine Transaktion zustande kommt, gewerbliche Einschicht-Stärke mit anderen Baumaterialkategorien verbinden.
Branchenführer im Bereich gewerbliche Dachdeckung in Nordamerika
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Roof Restoration Group schloss seine erste Partnerschaft mit Exterior Solutions Group, einem gewerblichen Dachdeckungsunternehmen aus Edmond, Oklahoma, das auf institutionellen Dachaustausch und -sanierung für K-12-Schulen und Kunden des öffentlichen Sektors spezialisiert ist. Die Plattform stellt Kapital, Beschaffung und nationale Vertriebsinfrastruktur bereit und bewahrt dabei lokale Marken und Führungsstrukturen.
- Oktober 2026: Polyglass trat mit Mapeplan PVC in den US-amerikanischen Markt für gewerbliche Einschicht-Dachdeckung ein, einem integrierten Flachdachsystem, das PVC-Membranen, Haftkleber, vorgefertigte Zubehörteile und Polyiso-Dämmung kombiniert. Das System unterstützt geklebte, mechanisch befestigte und induktionsgeschweißte Systeme mit hybrider Kompatibilität mit modifizierten Bitumensystemen.
- September 2026: Guaranteed Roof trat der EM Exteriors-Plattform von LB Capital bei und erhielt Zugang zu gemeinsamer Technologie, Beschaffung und Betriebsressourcen. Die Partnerschaft unterstützt die Expansion in mehrere Bundesstaaten von Georgia nach Tennessee, North Carolina und South Carolina, während die Marke und die lokale Führung von Guaranteed Roof erhalten bleiben.
Berichtsumfang für den Markt für gewerbliche Dachdeckung in Nordamerika
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldachdeckung |
| Bituminöse Membranen / Modifizierte Bitumenmembranen |
| Einschicht-Membranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Neueindeckung und Ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldachdeckung | |
| Bituminöse Membranen / Modifizierte Bitumenmembranen | |
| Einschicht-Membranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Neueindeckung und Ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Nach Ländern | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für gewerbliche Dachdeckung in Nordamerika im Jahr 2026?
Der Markt für gewerbliche Dachdeckung in Nordamerika wurde im Jahr 2026 auf 15,54 Milliarden USD bewertet und wird voraussichtlich bis 2032 21,64 Milliarden USD erreichen. Der Prognosezeitraum erstreckt sich von 2027 bis 2032 mit einem CAGR von 5,50 %. Dieser Ausblick spiegelt sowohl den breiten Neueindeckungsbedarf als auch selektive hochwertige Bauprojekte in Logistik-, Gesundheits-, Rechenzentrum- und institutionellen Immobilien wider.
Was treibt die Nachfrage nach gewerblichen Neueindeckungen in Nordamerika an?
Alternder Gebäudebestand, Aufrüstungen der Gebäudehülle, institutioneller Wartungsbedarf sowie spezialisierte Logistik- und Rechenzentrumsprojekte unterstützen Ersatzarbeiten. Neueindeckungen und Ersatzarbeiten machten im Jahr 2026 72,00 % der Nachfrage aus und geben dem Markt für gewerbliche Dachdeckung in Nordamerika eine Arbeitsbasis, die weniger vom Standard-Bürobau abhängig ist.
Welches gewerbliche Dachmaterial führt in Nordamerika?
Einschicht-Membranen führten im Jahr 2026 mit einem Anteil von 50,00 % und werden voraussichtlich bis 2032 mit einem CAGR von 6,80 % wachsen. TPO, EPDM und PVC sind die wichtigsten in diesem Bericht behandelten Einschicht-Systemtypen, und jeder erfüllt unterschiedliche Klima-, Dachnutzungs- und Spezifikationsanforderungen.
Warum wächst Mexiko schneller als andere nordamerikanische Länder?
Für Mexiko wird bis 2032 ein CAGR von 7,00 % prognostiziert, gestützt durch Fertigungs- und Logistikbauten im Zusammenhang mit Nearshoring. Große Industrieprojekte unterstützen die Nachfrage nach breiten Membrandachinstallationen.
Welche Anwendung verzeichnet das stärkste Prognosewachstum?
Die Kategorie Sonstige, die Rechenzentren und Kühllagereinrichtungen umfasst, wird voraussichtlich bis 2032 mit einem CAGR von 8,50 % wachsen. Diese Einrichtungen können eine detailliertere Abdichtung und Wartungszugang erfordern.
Wie konzentriert ist der Wettbewerb im Bereich gewerbliche Dachdeckung in Nordamerika?
Der Markt ist auf der Auftragnehmerebene fragmentiert, obwohl Fertigung und Vertrieb stärker konzentriert sind und große Plattformen durch Übernahmen und Partnerschaften expandieren. Der Wettbewerb hängt auch von der lokalen Servicereichweite und der technischen Kompetenz ab.