
Marktgröße und Marktanteil für alkoholfreien Wein
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.76 Milliarden US-Dollar |
| Marktgröße (2031) | 2.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alkoholfreien Wein von Mordor Intelligence
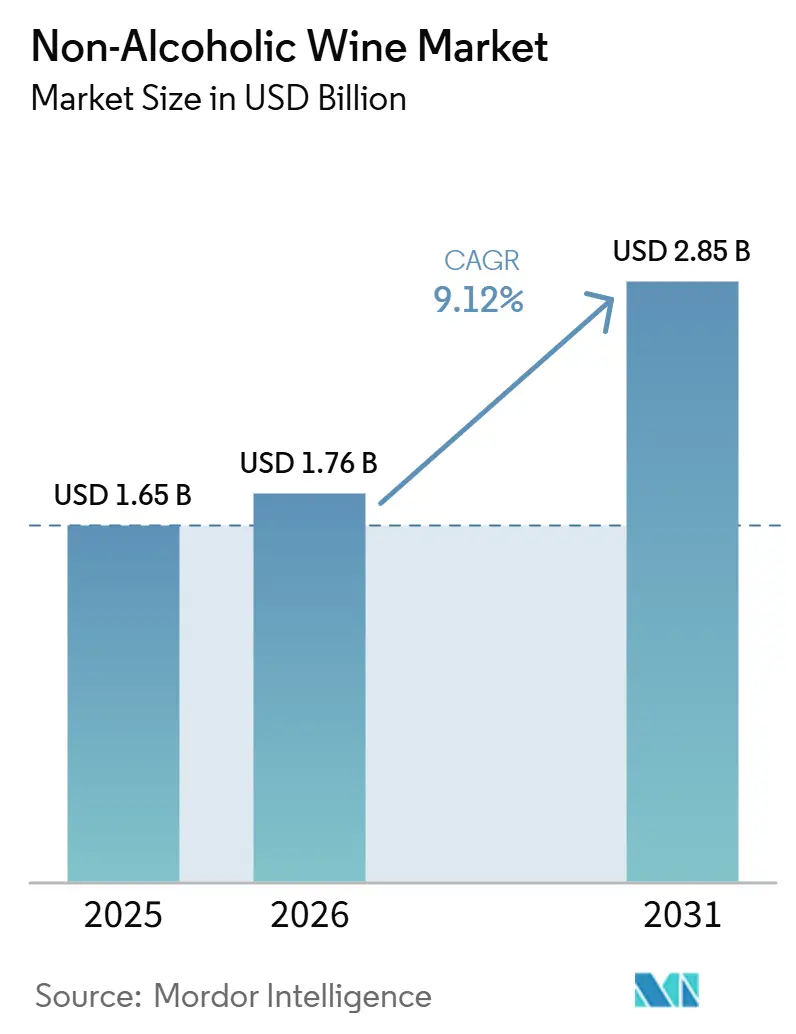
Die Größe des alkoholfreien Weinmarkts wird voraussichtlich von 1,65 Milliarden USD im Jahr 2025 und 1,76 Milliarden USD im Jahr 2026 auf 2,85 Milliarden USD bis 2031 anwachsen, was einer CAGR von 10,12 % zwischen 2026 und 2031 entspricht. Der alkoholfreie Weinmarkt profitiert vom bewussten Trinken, veränderten gesellschaftlichen Normen und einer breiteren Verfügbarkeit im Einzel- und Gastronomiebereich. Rückläufige konventionelle Weinmengen in den Vereinigten Staaten machen alkoholfreie Produkte für Hersteller relevanter, die neue Anlässe und jüngere Käufer erschließen müssen. Premium-Schaumweinprodukte helfen Verbrauchern, die Kategorie als geeignet für Feiern, Mahlzeiten und Geschenke zu betrachten, anstatt sie als Ersatz für Limonade zu sehen. Hersteller mit anerkannten Marken, zuverlässiger sensorischer Qualität und Zugang zur Einzelhandelsdistribution können Erstkäufe in wiederkehrende Nachfrage umwandeln. Auch Technologieinvestitionen sind wichtig, da eine verbesserte Aromaerhaltung Premium-Preisgestaltung unterstützen und die Qualitätslücke zu konventionellem Wein verringern kann.
Wichtigste Erkenntnisse des Berichts
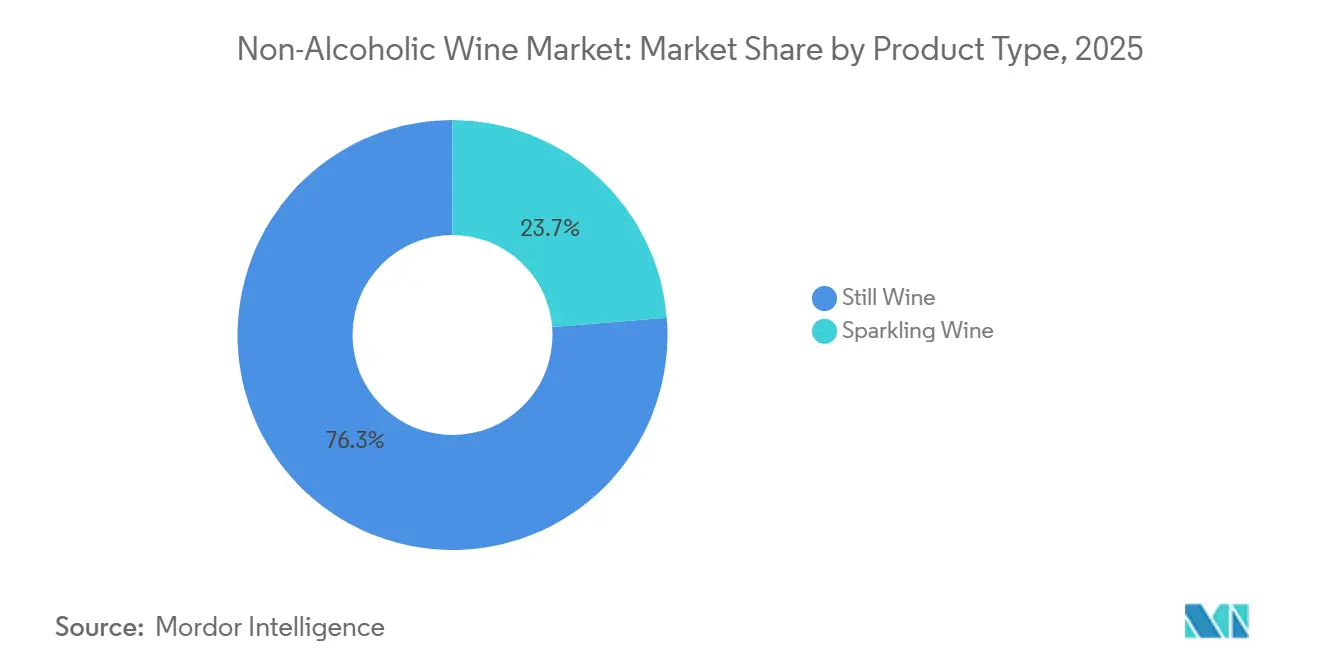
- Nach Produkttyp hielt Stillwein im Jahr 2025 einen Marktanteil von 76,28 % am alkoholfreien Weinmarkt, während Schaumwein bis 2031 mit einer CAGR von 11,72 % wachsen soll.
- Nach Verpackungstyp entfielen PET- und Glasflaschen im Jahr 2025 auf 45,32 % der Marktgröße des alkoholfreien Weinmarkts, während Dosen bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen werden.
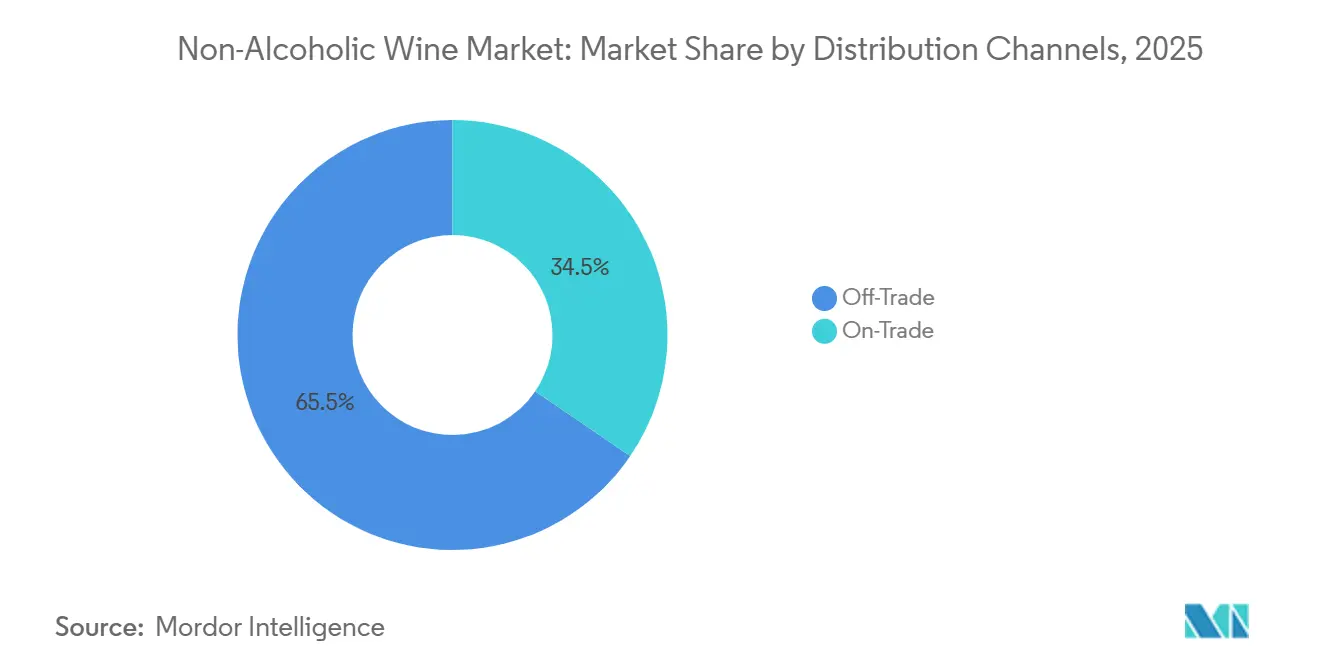
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2025 einen Marktanteil von 65,48 % am alkoholfreien Weinmarkt, während der Gastronomiebereich bis 2031 voraussichtlich mit einer CAGR von 11,85 % wachsen wird.
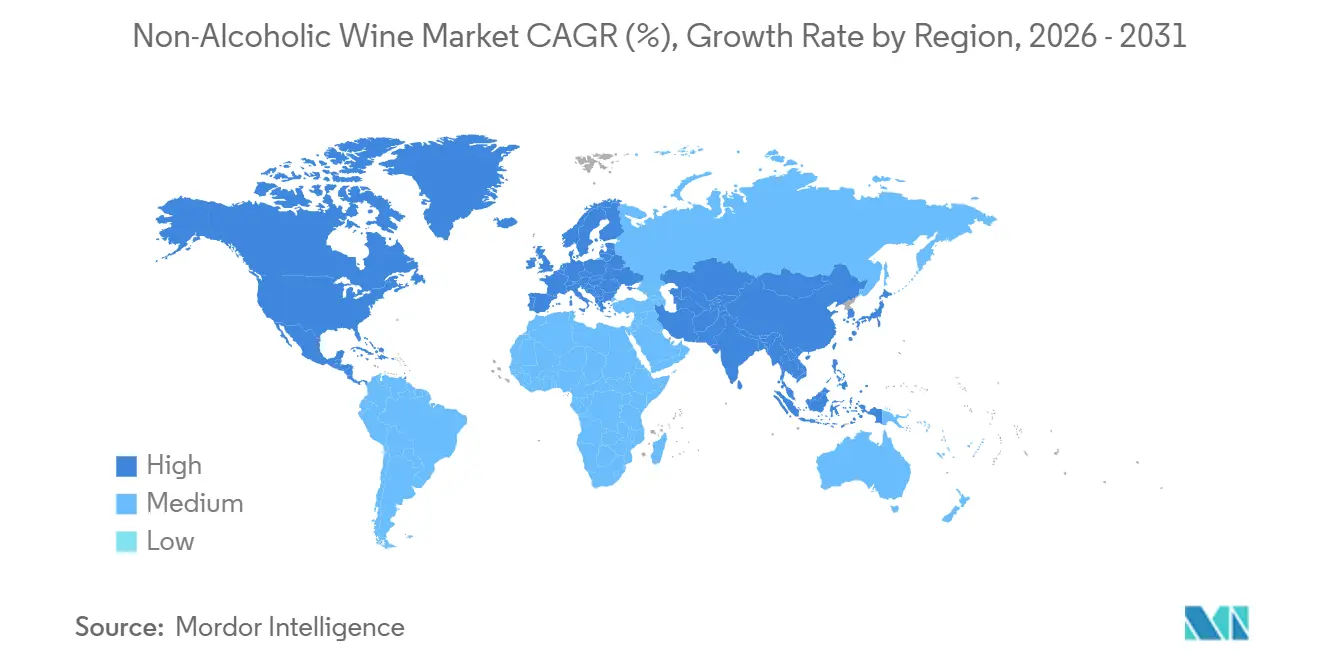
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 41,28 % am alkoholfreien Weinmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,05 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit der Sober-Curious-Bewegung | +2.1% | Global, mit den stärksten Signalen in Nordamerika und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Premium-alkoholfreien Getränken | +1.9% | Europa (Deutschland, Vereinigtes Königreich, Frankreich), Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Entalkoholisierungstechnologien | +1.6% | Global, technologische Führerschaft konzentriert in Europa und Australasien | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz alkoholfreier Getränke bei jüngeren Verbrauchern | +1.3% | Nordamerika, Westeuropa, Australien; Frühphase in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus dem Gaststätten- und Foodservice-Sektor | +1.1% | Nordamerika und EU, mit Ausstrahlungseffekten auf das Premium-Gaststättengewerbe in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für kalorienarme und funktionale Getränke | +0.8% | Global, am stärksten in gesundheitsbewussten städtischen Märkten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit der Sober-Curious-Bewegung
Die Sober-Curious-Bewegung hat sich von einer saisonalen Abstinenzpraxis zu einer ganzjährigen Verhaltensnorm entwickelt, angetrieben durch Wellnessprioritäten, soziale Akzeptanz und ein bewusstes Lifestyle-Management. Eine Circana-Umfrage aus dem Jahr 2025 ergab, dass 58 % der US-amerikanischen Verbraucher planten, in diesem Jahr ein alkoholfreies Getränk auszuprobieren, wobei die Generation Z (38 %) und Millennials (37 %) die stärkste erklärte Absicht zeigten[1]. Eine von Heineken in Auftrag gegebene Umfrage aus dem Jahr 2025 in fünf Ländern ergab, dass 81 % der Befragten es als akzeptabel ansahen, Alkohol ohne Erklärung abzulehnen. Diese Verschiebung spiegelt einen Wendepunkt bei sozialen Normen wider und beseitigt eine der hartnäckigsten weichen Barrieren der Kategorie, insbesondere in der Gastronomie und im betrieblichen Umfeld. Die Kategorienachfrage bewegt sich auch über die durch den Dry January ausgelösten Spitzen hinaus hin zu einem ganzjährigen Konsum. Anhaltendes Wachstum durch Dry-July- und Sober-October-Kampagnen glättet die saisonale Umsatzverteilung für Hersteller spürbar.
Steigende Nachfrage nach Premium-alkoholfreien Getränken
Premium-Positionierung hat die Mengenexpansion als wichtigsten Wachstumstreiber für alkoholfreien Wein überholt, wobei die Beteiligung von Luxusmarken die Verbrauchererwartungen hinsichtlich der Preisgestaltung neu gestaltet. Im Oktober 2024 erwarb LVMHs Moët Hennessy eine Minderheitsbeteiligung an French Bloom SAS und brachte damit die Glaubwürdigkeit eines Prestige-Hauses in die Kategorie ein, was die breitere Akzeptanz von alkoholfreiem Schaumwein in der gehobenen Gastronomie unterstützt. Der MICHELIN-Führer hebt in seiner Trendprognose für 2025 alkoholfreie Getränkebegleitungen als eine wichtige Entwicklung hervor, die die gehobene Gastronomie weltweit beeinflusst, und stärkt damit die Investitionsgrundlage für Hersteller, die oberhalb der Schwelle von 15 USD pro Flasche angesiedelt sind. Markenerbe spielt auch als Beschleuniger für Erstkäufe eine bedeutende Rolle. Laut einer im Juni 2026 zitierten Aussage des CEO von Freixenet Mionetto USA zeigen Verbraucher eine viel höhere Bereitschaft, alkoholfreie Optionen von Marken auszuprobieren, denen sie bereits vertrauen. Diese Dynamik verschafft etablierten Weinhäusern einen starken Wettbewerbsvorteil im Premium-Segment – einen Vorsprung, den native alkoholfreie Marken oft nicht haben. Infolgedessen können traditionsreiche Weinproduzenten im Premium-Segment für alkoholfreien Wein schneller einen bedeutenden Marktanteil aufbauen als es der typische Zeitrahmen für die Entwicklung einer Marke von Grund auf erfordern würde.
Fortschritte bei Entalkoholisierungstechnologien
Spinning-Cone-Column (SCC)- und membranbasierte Umkehrosmose-Technologien verringern die Geschmackslücke, die alkoholfreien Wein historisch als sensorischen Kompromiss positioniert hat. Im Jahr 2024 nahm Schloss Wachenheim AG eine zweite SCC-ausgestattete Entalkoholisierungsanlage an seinem Standort Trier in Betrieb und erhöhte damit seine gesamte Entalkoholisierungskapazität auf 30 Millionen Liter pro Jahr. Das Unternehmen erwartet, dass im Jahr 2026 rund 10 Millionen Liter freie Kapazität für die Produktion im Auftrag Dritter oder für den Eintritt in neue Märkte zur Verfügung stehen werden (Schloss Wachenheim AG Investorenpräsentation, 2025). Der proprietäre SCC-Einsatz von Giesen Group, der die Produktion seines 0%-Portfolios unterstützt, das 2025 voraussichtlich 1,5 Millionen Flaschen übersteigen wird, zeigt, dass technologische Führerschaft die Premium-Markenpositionierung in wettbewerbsintensiven Einzelhandelsmärkten stärken kann. Da die Ausrüstungskosten sinken und das Betriebswissen durch Lizenzierung und Entalkoholisierungsdienstleistungen im Auftrag Dritter in der gesamten Branche zunimmt, erhalten mittelgroße konventionelle Weinproduzenten einen praktischen Marktzugang. Mittelfristig wird diese Entwicklung voraussichtlich den Preiswettbewerb im Massen-Premium-Segment verstärken.
Wachsende Akzeptanz alkoholfreier Getränke bei jüngeren Verbrauchern
Eine strukturelle demografische Verschiebung – und kein zyklischer Trend – definiert die langfristige Nachfragekurve für alkoholfreien Wein neu. Daten des Wine Market Council aus dem Jahr 2025 zeigen, dass 24 % der Verbraucher der Generation Z und 21 % der Millennials im Vorjahr die Art oder Menge des konsumierten Alkohols geändert haben, um Stimmung, Schlaf oder Energie zu verbessern[2]. Im Juni 2026 berichtete Shanken News Daily, dass die Kategorie alkoholfreier Wein Verbraucher unter 40 Jahren anzieht, insbesondere solche im Alter von 20 bis 30 Jahren, die den Alkoholkonsum als Teil einer umfassenderen Lifestyle-Neuausrichtung mäßigen und nicht als Reaktion auf ein einzelnes Gesundheitsereignis oder einen Vorsatz. Eine kulturübergreifende Perspektive ergab sich auch aus einer im Januar 2026 in Spanien von La Vanguardia veröffentlichten Umfrage, die ergab, dass 3 von 4 spanischen Verbrauchern bereit waren, alkoholfreien Wein auszuprobieren, wobei junge Menschen und Frauen die aufgeschlossensten Segmente darstellten. Eine Studie der Universität León, veröffentlicht im British Food Journal, bestätigte, dass Gesundheitsmotivation, Jugend und Geschlecht die drei bedeutendsten Prädiktoren für die Akzeptanz von alkoholfreiem Wein in traditionellen Weinmärkten sind. Dieses Segmentierungsrahmenwerk hat direkte Auswirkungen auf gezielte Marketingstrategien und die Priorisierung von Lagereinheiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei Geschmacks- und Aromawahrnehmung | -1.4% | Global, am stärksten ausgeprägt in Frankreich, Spanien, Italien und anderen traditionellen Weinmärkten | Mittelfristig (2–4 Jahre) |
| Premium-Preisgestaltung im Vergleich zu konventionellen Erfrischungsgetränken | -1.0% | Preissensible Märkte: aufstrebende Asien-Pazifik-Märkte, Südamerika; betrifft auch preisbewusste Verbraucher weltweit | Kurzfristig (≤ 2 Jahre) |
| Verbraucherverbindung mit traditioneller Weinkultur | -0.8% | Südeuropa (Frankreich, Spanien, Italien); kulturell verankerte Weinmärkte | Langfristig (≥ 4 Jahre) |
| Kürzere Haltbarkeit und Lagerungsaspekte | -0.6% | Global, insbesondere für On-Trade-Betreiber und Exportlogistik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei Geschmacks- und Aromawahrnehmung
Verbleibende sensorische Defizite bleiben die hartnäckigste strukturelle Einschränkung der Kategorie. Hersteller verwenden weiterhin weit verbreitet thermische Entalkoholisierungsverfahren, da diese geringere Kapitalinvestitionen erfordern, aber diese Verfahren reduzieren aromatische flüchtige Verbindungen und stören das phenolische Gleichgewicht auf eine Weise, die erfahrene Verkoster konsistent erkennen. Dieser Geschmacksmangel wirkt sich in traditionellen Weinmärkten stärker aus. Ein von Moderato/Seeds veröffentlichtes Verbraucherbarometer, das im November 2025 in Vitisphere zitiert wurde, ergab, dass zwar jeder fünfte französische Verbraucher alkoholfreien Wein trinkt, ein erheblicher Anteil der verbleibenden 80 % jedoch eine Diskrepanz zu den Geschmackserwartungen als Barriere für einen Erstkauf angibt. Die Kapitalintensität von SCC- und membranbasierten Technologien benachteiligt kleinere Hersteller zusätzlich, da geringere Produktionsmengen ihre Kosten pro Liter erhöhen und ihre Fähigkeit einschränken, die Qualitätsverbesserungen zu finanzieren, die erforderlich sind, um den steigenden Verbrauchererwartungen gerecht zu werden. Infolgedessen wird der Markt zunehmend zweigeteilt, wobei Qualitäts- und Skalenvorteile sich immer stärker bei denselben gut kapitalisierten etablierten Akteuren konzentrieren.
Premium-Preisgestaltung im Vergleich zu konventionellen Erfrischungsgetränken
Alkoholfreie Weine stehen vor einer schwierigen Preisherausforderung. Sie kosten mehr als herkömmliche alkoholfreie Getränke, verfügen aber oft nicht über die konsistente Qualitätsdifferenzierung, die notwendig ist, um Aufschläge zu rechtfertigen, die mit Vollalkohol-Weinen aus ähnlichen Herkunftsregionen vergleichbar sind. Konventionelle Erfrischungsgetränke, Säfte und Mineralwasser, die zu 1–3 USD pro Portion erhältlich sind, bieten erschwingliche Alternativen für preissensible Verbraucher, die alkoholfreie Optionen hauptsächlich aus gesundheitlichen Gründen und nicht aus Prestigegründen wählen. Dieser Preisdruck ist in aufstrebenden Märkten in Asien-Pazifik und Südamerika am stärksten, wo die Premium-Konsumkultur, die das Wertversprechen von alkoholfreiem Wein unterstützt, noch weniger ausgereift ist. Hersteller, die Markenerbe anstelle von nachgewiesener sensorischer Qualität zur Unterstützung ihrer Preisgestaltung nutzen, sind einem größeren Risiko ausgesetzt, da das Kategorienbewusstsein zunimmt und Verbraucher zunehmend in der Lage sind, Produkte nach ihren Vorzügen zu bewerten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stillwein hält das Volumen, während Schaumwein Premium-Anlässe hinzufügtStillwein dominierte im Jahr 2025 mit 76,28 % die Marktgröße des alkoholfreien Weinmarkts, während Schaumwein bis 2031 voraussichtlich eine CAGR von 11,72 % verzeichnen wird. Stillweinprodukte bleiben die mengenmäßige Basis, da sie den alltäglichen Konsum, Mahlzeitenbegleitung und eine breite Palette an Rebsorten abdecken. Ihr vertrautes Format macht sie zu einem praktischen Einstiegspunkt für Verbraucher, die ihren Alkoholkonsum reduzieren, aber dennoch die gewohnten Weinsignale beibehalten möchten. Das Sortiment ermöglicht es Einzelhändlern zudem, mehrere Preisklassen und Geschmacksprofile anzubieten, ohne sich ausschließlich auf Feierlichkeitskäufe zu stützen.
Schaumwein wächst schneller, da sein Format zu Feiern, Aperitifs und gehobenen Speiseanlässen passt. Henkell Freixenet führte im April 2026 Freixenet Diamond 0,0 % ein und erweiterte Freixenet Solare Alkoholfrei im Mai 2026 auf 6 europäische Märkte. French Bloom erwarb im November 2025 ein 25 Hektar großes Weingut in Limoux, um alkoholfreien Schaumwein aus eigenen Weinbergen herzustellen. Diese Entwicklungen zeigen, dass der alkoholfreie Weinmarkt sowohl für breite Stillwein-Portfolios als auch für spezialisierte Schaumweinmarken Raum bietet.


Nach Verpackungstyp:
Flaschen erhalten Qualitätssignale, während Dosen den Zugang erweiternPET- und Glasflaschen entfielen im Jahr 2025 auf 45,32 % des Marktanteils des alkoholfreien Weinmarkts, unterstützt durch ihre enge Verbindung mit der konventionellen Weinpräsentation. Eine 750-ml-Flasche bleibt wichtig für den Gastronomiebereich, Geschenke, Fachgeschäfte und die gehobene Gastronomie. Glas bietet zudem eine vertraute Sichtbarkeit im Regal neben konventionellem Wein. Diese Eigenschaften machen Flaschen für Produkte relevant, bei denen Hersteller Qualität vor dem ersten Kauf kommunizieren müssen.
Dosen werden bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen, da sie sich für Einzelportionen und ungezwungene Anlässe eignen. Das Format reduziert die Notwendigkeit, eine ganze Flasche zu öffnen, und ist bei Outdoor-Veranstaltungen, Festivals und informellen Events einfacher zu handhaben. Giesen brachte im Juni 2025 seine 0 %-Spritz-Reihe in 750-ml-Flaschen auf den Markt und ergänzte das Sortiment im Sommer desselben Jahres um Slim-Can-4er-Packs. Tetra Paks und andere Formate bedienen weiterhin kleinere preisbewusste Nischen, haben jedoch die Wachstumsrolle von Dosen oder die Qualitätsrolle von Glasflaschen noch nicht erreicht.
Nach Vertriebskanal:
Off-Trade führt heute, während On-Trade Erstkäufe fördertDer Außer-Haus-Handel hielt im Jahr 2025 mit 65,48 % den größten Anteil an der Marktgröße des alkoholfreien Weinmarkts, wobei Supermärkte und Verbrauchermärkte den wichtigsten Entdeckungskanal bildeten. Lebensmittelgeschäfte bieten Verbrauchern eine einfache Möglichkeit, alkoholfreien Wein in den normalen Haushaltseinkauf zu integrieren. Facheinzelhändler können Orientierung bieten, wenn Käufer unsicher hinsichtlich Geschmack, Rebsorte oder Anlass sind. Der Online-Handel bietet zusätzliche Bequemlichkeit und ermöglicht es Verbrauchern, eine größere Auswahl zu vergleichen, als ein stationäres Geschäft möglicherweise führt.
Der Gastronomiebereich wird bis 2031 voraussichtlich mit einer CAGR von 11,85 % wachsen, da Restaurants und Bars umfassendere alkoholfreie Getränkekarten aufbauen. Unabhängige Restaurants nahmen im Januar 2026 im Jahresvergleich 47,00 % mehr alkoholfreie Getränke in ihre Speisekarten auf, und alkohol- oder promillearme Kategorien machten 32,70 % dieser Ergänzungen aus. Ein starker Restaurantservice kann es einfacher machen, ein unbekanntes Produkt auszuprobieren, da Speisebegleitung und Mitarbeiterberatung das Erlebnis unterstützen. Die alkoholfreie Weinbranche profitiert daher, wenn Gastronomiebetriebe alkoholfreie Optionen als Teil des vollständigen Getränkeprogramms behandeln und nicht als gelegentliche Sonderwünsche.

Geografische Analyse
Europäischer Markt für alkoholfreien Wein
Europa hielt im Jahr 2025 einen Marktanteil von 41,28 % am Markt für alkoholfreien Wein, gestützt durch technisches Know-how, ausgereifte Einzelhandelsnetzwerke und eine etablierte Weinkultur. Deutschland blieb ein Ankermarkt für die Herstellung und den Konsum von entalkoholisiertem Wein. Das Deutsche Weininstitut meldete für alkoholfreien Wein im Jahr 2025 ein Wachstum von 25,00 % sowohl beim Volumen als auch beim Umsatz, während die Haushaltskäufe gegenüber 2024 um 44,00 % zunahmen[3]. Dieselbe Untersuchung ergab, dass 65,00 % der kaufenden Haushalte mehr als einmal kauften, was auf eine wachsende Stammkundenbasis hindeutet. Die EU-Verordnung 2021/2117 erkennt entalkoholisierten und teilweise entalkoholisierten Wein an und schafft damit einen klareren Kennzeichnungsrahmen für den grenzüberschreitenden Handel.
Nordamerikanischer Markt für alkoholfreien Wein
Nordamerika ist der zweitgrößte regionale Markt, gestützt durch eine breite Einzelhandelsabdeckung, aktives Markenmarketing und eine gut entwickelte Mäßigungskultur. Das Volumen von alkoholfreiem Wein in den USA stieg im Mai 2026 im Jahresvergleich um 12,00 % und der Wert um 16,00 %, während das Volumen im Jahr 2025 laut den vorliegenden Forschungsdaten auf geschätzte 1,80 Millionen Kisten anstieg. Kanada trägt durch multikulturelle städtische Zentren und Gesundheitsbewusstsein zur Nachfrage bei. Mexiko bietet längerfristiges Potenzial, da der Konsum von Premium-Getränken in den großen Städten zunimmt.
Markt für alkoholfreien Wein in Asien-Pazifik und Nahost-Afrika
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 12,05 % von 2026 bis 2031. Gesundheitsbewusstsein, urbane Lebensstile und Alkoholmäßigung in mehreren Märkten unterstützen die Nachfrage nach Premium-Alternativen. China verfügt über eine große städtische Verbraucherbasis, die zunehmend offen für westlich geprägte Premium-Getränke ist, während Indien durch E-Commerce eine importgestützte Verfügbarkeit entwickelt. Der Nahe Osten und Afrika bleiben kleiner, bieten jedoch verlässliche Nachfrage in Märkten, in denen religiöse Ernährungsnormen alkoholfreie Produkte begünstigen. Der alkoholfreie Weinmarkt kann profitieren, wenn Hersteller Distribution und Preisgestaltung an lokale Kaufbedingungen anpassen, anstatt sich auf europäische Einzelhandelsmodelle zu verlassen.
Wettbewerbslandschaft
Marktkonzentration
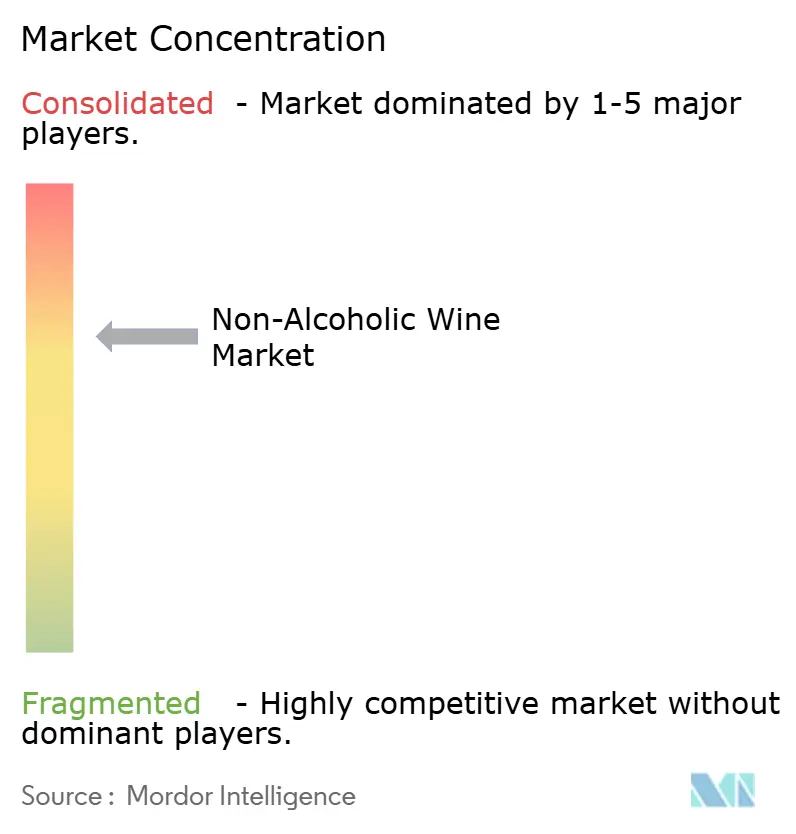
Der Markt für alkoholfreien Wein ist mäßig konsolidiert, da etablierte europäische Schaumweinproduzenten bedeutende Vorteile bei Verarbeitung, Vertrieb und Markenbekanntheit besitzen, während Spezialmarken weiterhin an Bedeutung gewinnen. Henkell Freixenet meldet eine Marktführerschaft bei alkoholfreiem Schaumwein in mehr als 30 Ländern und verzeichnete im Jahr 2024 ein Wachstum von 23,00 %. Das Unternehmen hat sich über Preissegmente hinweg mit Henkell 0.0%, Freixenet Cordon Negro 0.0% und Freixenet Diamond 0.0% ausgedehnt. Dieser Ansatz verbindet etablierte Markenbekanntheit mit einem Portfolio, das für Einstiegs-, Mainstream- und Premium-Anlässe konzipiert ist.
Schloss Wachenheim verfolgt eine kapazitätsorientierte Strategie. Seine zweite Entalkoholisierungsanlage verdoppelte die Jahreskapazität auf 30,00 Millionen Liter, was dem Unternehmen Produktionsflexibilität bei der Entwicklung der Nachfrage verschafft. Das Unternehmen meldete im Februar 2026 einen Umsatz von 261,20 Millionen EUR im ersten Halbjahr des Geschäftsjahres 2025/26, was 272,00 Millionen USD entspricht, und meldete im vorangegangenen Geschäftsjahr ein Wachstum von 44,00 % beim Umsatz mit alkoholfreiem Wein. Im Markt für alkoholfreien Wein kann diese Größenordnung sowohl Eigenmarken als auch die Produktion für Dritte unterstützen.
Offene Bereiche verbleiben bei Premium-Stillweinen jenseits bekannter Riesling- und Sauvignon-Blanc-Stile, beim Direktvertrieb in Asien-Pazifik sowie bei funktionalen Produkten. O'Neill Vintners & Distillers brachte im Januar 2026 FitVine Free mit Adaptogenen und Elektrolyten auf den Markt und schuf damit eine funktionale Positionierung im Bereich alkoholfreier Weine. French Bloom und Oddbird nutzen direktes Verbraucherengagement und eine unverwechselbare Markenpräsentation, um Bekanntheit aufzubauen, bevor sie in den breiteren Einzelhandel eingelistet werden. Compliance-Anforderungen in den Vereinigten Staaten und der EU belohnen auch Unternehmen, die Kennzeichnung und grenzüberschreitenden Vertrieb konsistent managen können.
Marktführer in der Branche für alkoholfreien Wein
-
Australian Vintage Limited
-
Schloss Wachenheim AG
-
Giesen Group Ltd
-
J. Lohr Vineyards and Wines
-
Familia Torres
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alkoholfreier Weinmarkt Unternehmen in diesem Bericht
- Schloss Wachenheim AG
- Australian Vintage Limited
- Giesen Group Ltd
- Familia Torres
- Henkell Freixenet
- Les Grands Chais de France
- Weingut Leitz KG
- Domaines Pierre Chavin
- J. Lohr Vineyards and Wines
- Thomson and Scott Ltd
- Carl Jung GmbH
- Oddbird International AB
- French Bloom SAS
- Surely Wines
- Grüvi
- Neobulles SA
- Bodega La Tautila
- Hill Incorporated
- TÖST Beverages, Inc.
- San Antonio Winery
Neueste Industrielle Entwicklungen in Alkoholfreier Weinmarkt
- Juni 2026: Aurora, eine Multi-Marken-Einzelhandelskette, führte Fine Eat ein, seine Eigenmarke für alkoholfreien Wein, um der steigenden Verbrauchernachfrage nach alkoholfreien Optionen gerecht zu werden. Die von der moldauischen Weinkellerei Imperial Vin produzierte Fine-Eat-Linie umfasst halbsüßen Cabernet-Sauvignon-Rotwein und Traminer-Weißwein. Die Weine durchlaufen vollständige Weinherstellungsprozesse, bevor der Alkohol entfernt wird, um ihren authentischen Geschmack und ihr Aroma zu bewahren.
- März 2026: Butter Wines expandierte in die Kategorie alkoholfreier Getränke mit der Einführung von ButterZero, einem neuen Portfolio aus Premium-Weinen mit entferntem Alkohol, die weniger als 0,5 % Alkohol enthalten. Das Sortiment umfasst Sparkling Rosé, Sauvignon Blanc, Chardonnay und Pinot Noir, die jeweils 65 Kalorien oder weniger pro Glas enthalten und glutenfrei sind.
- Januar 2026: Elton John kooperierte mit Benchmark Drinks, um Elton John Zero Blanc de Blancs zu lancieren, einen Premium-Schaumwein mit 0,0 % Alkohol, der aus 100 % Chardonnay-Trauben aus Norditalien hergestellt wird. Im Gegensatz zu konventionellen entalkoholisierten Weinen wird das Produkt mithilfe eines innovativen Fermentationsprozesses hergestellt, der weinähnlichen Geschmack und Textur entwickelt, ohne Alkohol zu erzeugen, und so sein Premium-Sensorikprofil bewahrt.
Berichtsumfang des globalen Marktes für alkoholfreien Wein
Segmentierungsübersicht
| Stillwein |
| Schaumwein |
| PET-/Glasflaschen |
| Dosen |
| Tetra Packs |
| Sonstige |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Vertriebskanäle | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Stillwein | |
| Schaumwein | ||
| Verpackungstyp | PET-/Glasflaschen | |
| Dosen | ||
| Tetra Packs | ||
| Sonstige | ||
| Vertriebskanäle | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Vertriebskanäle | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für alkoholfreien Wein bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 2,85 Milliarden USD erreichen, ausgehend von 1,76 Milliarden USD im Jahr 2026 bei einer CAGR von 10,12 %.
Welcher Produkttyp wächst im Bereich alkoholfreier Wein am schnellsten?
Schaumwein wird bis 2031 voraussichtlich mit einer CAGR von 11,72 % wachsen, unterstützt durch Premium-Feiern und den Einsatz in der Gastronomie.
Warum gewinnen Dosen für alkoholfreie Weinmarken an Bedeutung?
Dosen werden voraussichtlich mit einer CAGR von 11,55 % wachsen, da sie Einzelportions-Bequemlichkeit für ungezwungene und Outdoor-Anlässe bieten.
Welcher Vertriebskanal führt derzeit beim Kauf alkoholfreier Weine?
Der Außer-Haus-Handel hielt im Jahr 2025 einen Anteil von 65,48 % am Umsatz, während der Gastronomiebereich mit einer CAGR von 11,85 % schneller wachsen soll.