
Taille et Part du Marché du Vin Sans Alcool
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.76 Milliards de dollars |
| Taille du Marché (2031) | 2.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.12 % |
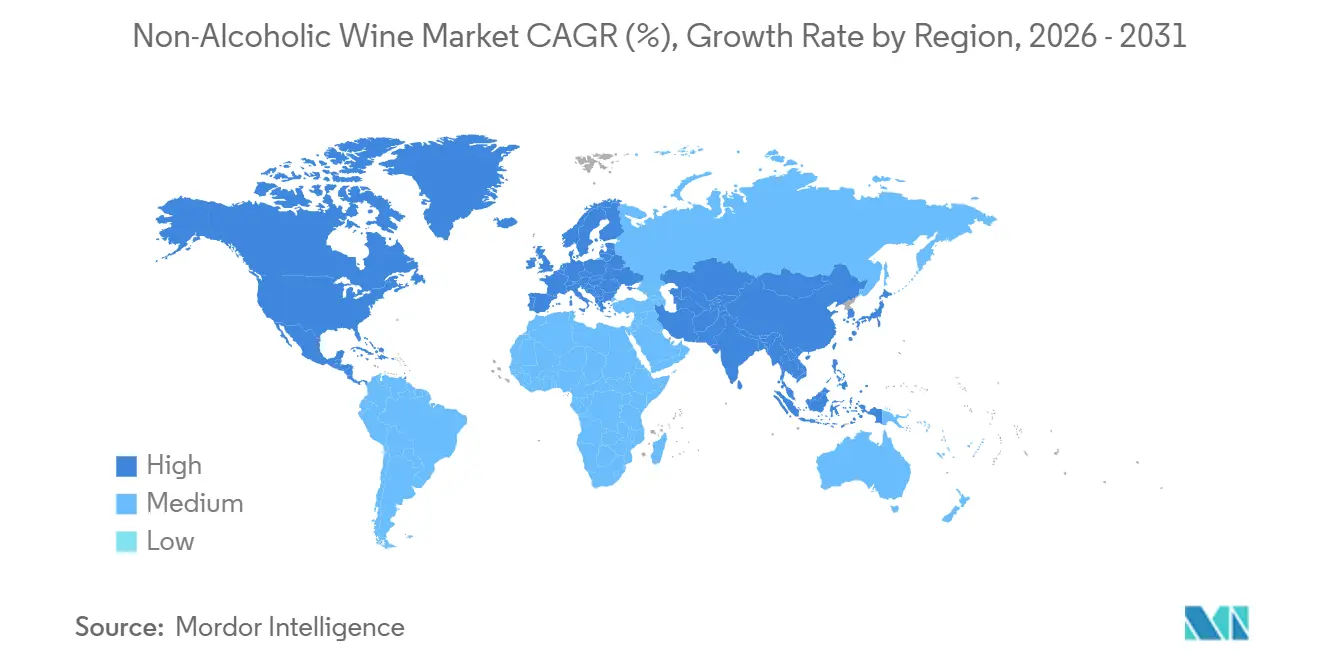
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Vin Sans Alcool par Mordor Intelligence
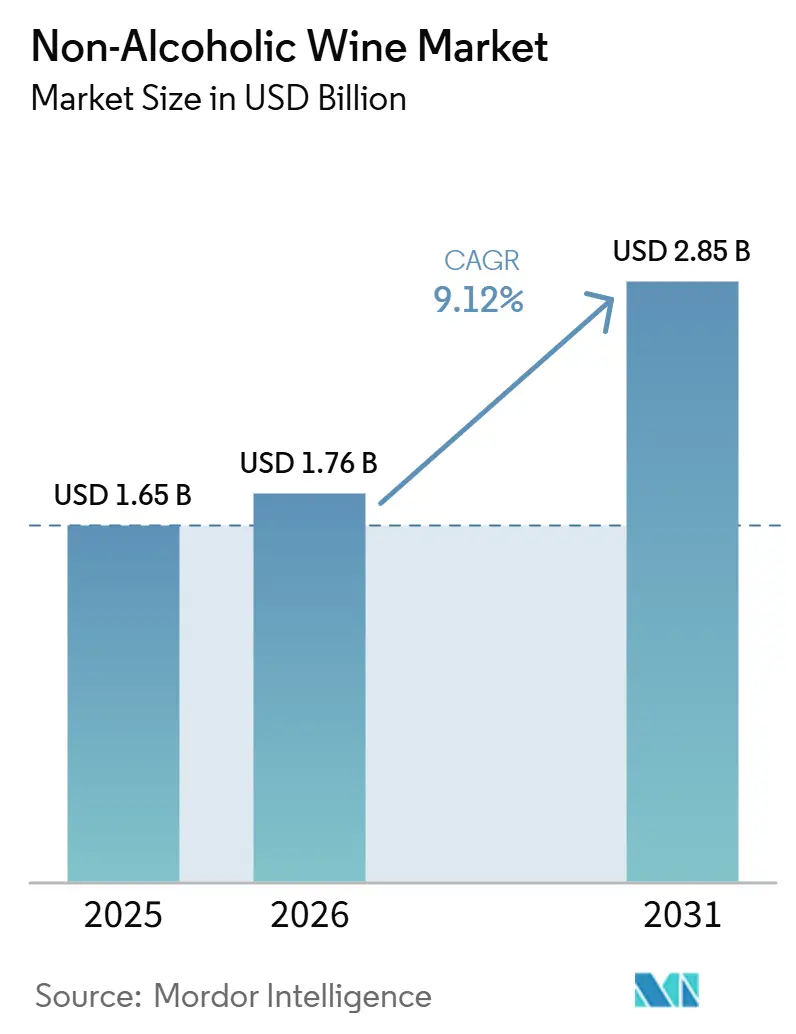
La taille du marché du vin sans alcool devrait s'étendre de 1,65 milliard USD en 2025 et 1,76 milliard USD en 2026 à 2,85 milliards USD d'ici 2031, enregistrant un TCAC de 10,12 % entre 2026 et 2031. Le marché du vin sans alcool bénéficie de la consommation responsable, de l'évolution des normes sociales et d'une disponibilité accrue dans les circuits de distribution et les établissements de restauration. La baisse des volumes de vin conventionnel aux États-Unis rend les produits sans alcool plus pertinents pour les producteurs qui cherchent de nouvelles occasions de consommation et à séduire des acheteurs plus jeunes. Les produits pétillants haut de gamme aident les consommateurs à percevoir la catégorie comme adaptée aux célébrations, aux repas et aux cadeaux, plutôt que comme un substitut aux sodas. Les producteurs disposant de marques reconnues, d'une qualité sensorielle fiable et d'un accès à la distribution en grande surface peuvent convertir les premiers achats en demande récurrente. L'investissement technologique est également important, car une meilleure rétention des arômes peut soutenir un positionnement tarifaire premium et réduire l'écart de qualité avec le vin conventionnel.
Principaux Enseignements du Rapport
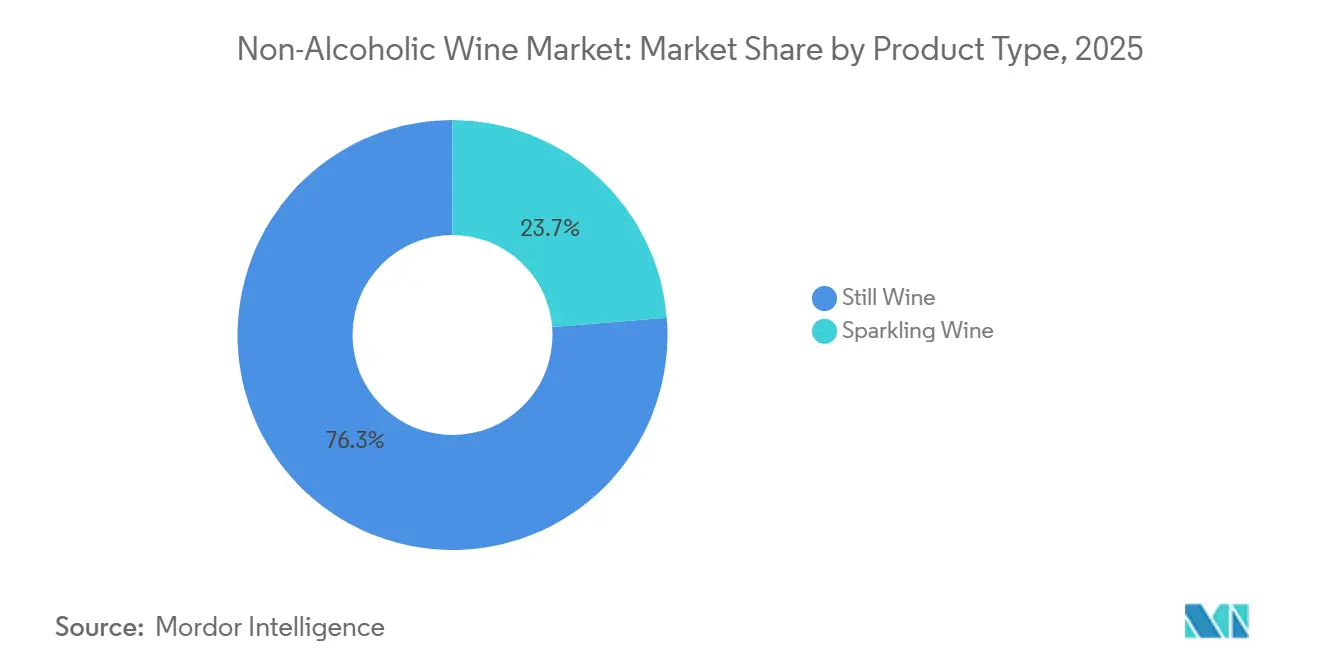
- Par type de produit, le vin tranquille détenait 76,28 % de la part de marché du vin sans alcool en 2025, tandis que le vin pétillant devrait croître à un TCAC de 11,72 % jusqu'en 2031.
- Par type d'emballage, les bouteilles en PET et en verre représentaient 45,32 % de la taille du marché du vin sans alcool en 2025, tandis que les canettes devraient croître à un TCAC de 11,55 % jusqu'en 2031.
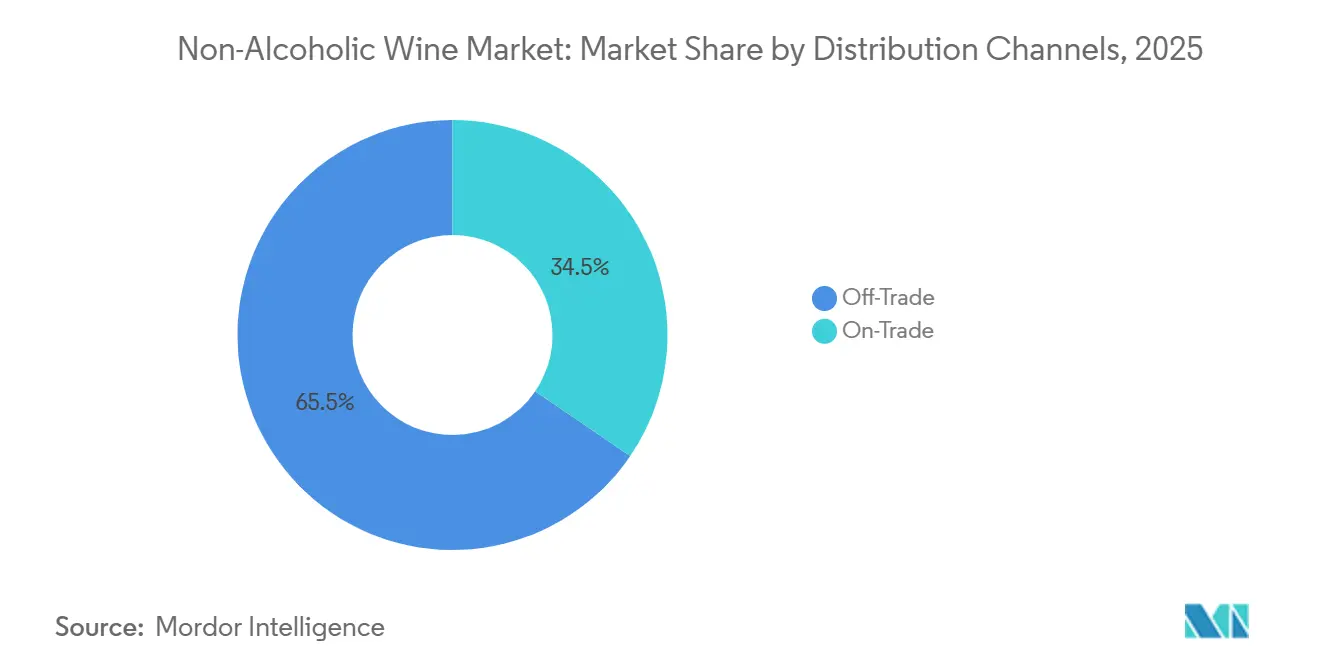
- Par circuit de distribution, le commerce hors établissement détenait 65,48 % de la part de marché du vin sans alcool en 2025, tandis que le commerce en établissement devrait se développer à un TCAC de 11,85 % jusqu'en 2031.
- Par zone géographique, l'Europe détenait 41,28 % de la part de marché du vin sans alcool en 2025, tandis que la région Asie-Pacifique devrait se développer à un TCAC de 12,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Popularité Croissante du Mouvement Sobre-Curieux | +2.1% | Mondial, avec les signaux les plus forts en Amérique du Nord et en Europe du Nord | Court terme (≤ 2 ans) |
| Demande Croissante de Boissons Sans Alcool Haut de Gamme | +1.9% | Europe (Allemagne, Royaume-Uni, France), Amérique du Nord | Moyen terme (2 à 4 ans) |
| Avancées dans les Technologies de Désalcoolisation | +1.6% | Mondial, leadership technologique concentré en Europe et en Australasie | Long terme (≥ 4 ans) |
| Acceptation Croissante des Boissons Sans Alcool chez les Jeunes Consommateurs | +1.3% | Amérique du Nord, Europe occidentale, Australie ; phase précoce en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande Croissante des Secteurs de l'Hôtellerie et de la Restauration | +1.1% | Amérique du Nord et Union Européenne, avec des retombées sur l'hôtellerie haut de gamme en Asie-Pacifique | Court terme (≤ 2 ans) |
| Préférence Croissante des Consommateurs pour les Boissons Peu Caloriques et Fonctionnelles | +0.8% | Mondial, plus forte dans les marchés urbains d'Asie-Pacifique soucieux de leur santé et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Popularité Croissante du Mouvement Sobre-Curieux
Le mouvement sobre-curieux est passé d'une pratique d'abstinence saisonnière à une norme comportementale tout au long de l'année, portée par les priorités liées au bien-être, l'acceptation sociale et la gestion discrétionnaire du mode de vie. L'enquête 2025 de Circana a révélé que 58 % des consommateurs américains prévoyaient d'essayer une boisson sans alcool cette année-là, la Génération Z (38 %) et les Millennials (37 %) affichant les intentions déclarées les plus fortes[1]. Une enquête 2025 commandée par Heineken dans cinq pays a révélé que 81 % des répondants considéraient comme acceptable de réduire sa consommation d'alcool sans avoir à s'en expliquer. Ce changement reflète un basculement des normes sociales et lève l'un des freins les plus persistants de la catégorie, notamment dans les établissements de restauration et les environnements professionnels. La demande de la catégorie dépasse également les pics liés au Dry January pour évoluer vers une consommation tout au long de l'année. La croissance soutenue lors des campagnes Dry July et Sober October lisse de manière significative la distribution saisonnière des revenus pour les producteurs.
Demande Croissante de Boissons Sans Alcool Haut de Gamme
Le positionnement haut de gamme a supplanté l'expansion des volumes comme principal moteur de croissance du vin sans alcool, la participation de marques de luxe reconfigurant les attentes des consommateurs en matière de prix. En octobre 2024, Moët Hennessy, filiale de LVMH, a acquis une participation minoritaire dans French Bloom SAS, apportant la crédibilité d'une maison de prestige à la catégorie et soutenant l'adoption plus large du vin pétillant sans alcool dans la gastronomie. Les prévisions de tendances 2025 du Guide MICHELIN mettent en avant les accords mets-boissons sans alcool comme un développement clé influençant la gastronomie mondiale, renforçant la thèse d'investissement pour les producteurs dont le prix dépasse le seuil de 15 USD par bouteille. L'héritage de marque joue également un rôle significatif en tant qu'accélérateur d'essai. Selon une déclaration de juin 2026 citée par le PDG de Freixenet Mionetto USA, les consommateurs montrent une bien plus grande disposition à essayer des options sans alcool de marques qu'ils connaissent déjà. Cette dynamique confère aux maisons vinicoles établies un fort avantage concurrentiel dans le segment haut de gamme, un atout dont les marques natives sans alcool manquent souvent. En conséquence, les producteurs vinicoles historiques peuvent construire une part significative dans le segment non alcoolisé haut de gamme plus rapidement que le calendrier habituel requis pour le développement d'une marque en création ex nihilo.
Avancées dans les Technologies de Désalcoolisation
Les technologies de colonne à cône rotatif (SCC) et d'osmose inverse à membrane réduisent l'écart de saveur qui a historiquement positionné le vin sans alcool comme un compromis sensoriel. En 2024, Schloss Wachenheim AG a mis en service une deuxième unité de désalcoolisation équipée d'une SCC sur son site de Trèves, portant sa capacité totale de désalcoolisation à 30 millions de litres par an. La société prévoit qu'environ 10 millions de litres de capacité disponible seront accessibles en 2026 pour la production pour compte de tiers ou l'entrée sur de nouveaux marchés (présentation aux investisseurs de Schloss Wachenheim AG, 2025). Le déploiement propriétaire de SCC par Giesen Group, qui soutient la production de son portefeuille 0 % dont le volume devrait dépasser 1,5 million de bouteilles en 2025, indique que le leadership technologique peut renforcer le positionnement de marque haut de gamme sur des marchés de détail concurrentiels. À mesure que les coûts des équipements baissent et que l'expertise opérationnelle se diffuse dans l'ensemble du secteur via les licences et les services de désalcoolisation à façon, les producteurs vinicoles conventionnels de taille intermédiaire disposent d'une voie d'accès au marché plus pratique. À moyen terme, cette évolution devrait intensifier la concurrence par les prix dans le segment masse-premium.
Acceptation Croissante des Boissons Sans Alcool chez les Jeunes Consommateurs
Un changement démographique structurel, plutôt qu'une tendance cyclique, redéfinit la courbe de demande à long terme pour le vin sans alcool. Les données 2025 du Wine Market Council indiquent que 24 % des consommateurs de la Génération Z et 21 % des Millennials ont modifié le type ou la quantité d'alcool consommé au cours de l'année précédente pour améliorer leur humeur, leur sommeil ou leur niveau d'énergie[2]. En juin 2026, Shanken News Daily a rapporté que la catégorie du vin sans alcool attire les consommateurs de moins de 40 ans, en particulier ceux âgés de 20 à 30 ans, qui modèrent leur consommation d'alcool dans le cadre d'un repositionnement plus large de leur mode de vie plutôt qu'en réponse à un événement de santé ou une résolution unique. Une perspective interculturelle a également émergé d'une enquête de janvier 2026 en Espagne publiée par La Vanguardia, qui a révélé que 3 Espagnols sur 4 étaient prêts à essayer le vin sans alcool, les jeunes et les femmes représentant les segments les plus réceptifs. Des recherches de l'Université de León, publiées dans le British Food Journal, ont confirmé que la motivation santé, la jeunesse et le genre sont les trois prédicteurs les plus significatifs de l'adoption du vin sans alcool dans les marchés vinicoles traditionnels. Ce cadre de segmentation a des implications directes pour les stratégies de marketing ciblé et la priorisation des références.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Défis liés à la Perception du Goût et des Arômes | -1.4% | Mondial, plus aigu en France, en Espagne, en Italie et dans les marchés traditionnels de consommation de vin | Moyen terme (2 à 4 ans) |
| Prix Élevé par Rapport aux Boissons Soft Conventionnelles | -1.0% | Marchés sensibles aux prix : Asie-Pacifique en développement, Amérique du Sud ; affecte également les consommateurs du segment entrée de gamme à l'échelle mondiale | Court terme (≤ 2 ans) |
| Association des Consommateurs avec la Culture Vinicole Traditionnelle | -0.8% | Europe du Sud (France, Espagne, Italie) ; marchés vinicoles culturellement ancrés | Long terme (≥ 4 ans) |
| Durée de Conservation Plus Courte et Contraintes de Stockage | -0.6% | Mondial, affectant particulièrement les opérateurs du circuit on-trade et la logistique d'exportation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Défis liés à la Perception du Goût et des Arômes
Les déficits sensoriels résiduels demeurent la contrainte structurelle la plus persistante de la catégorie. Les producteurs continuent de recourir largement aux méthodes de désalcoolisation thermique car elles nécessitent un investissement en capital plus faible, mais ces méthodes réduisent les composés aromatiques volatils et perturbent l'équilibre phénolique d'une manière que les dégustateurs expérimentés reconnaissent systématiquement. Ce déficit de saveur affecte plus sévèrement les marchés vinicoles traditionnels. Un baromètre consommateurs Moderato/Seeds, cité dans Vitisphere pour novembre 2025, a révélé que si un Français sur cinq consomme du vin sans alcool, une part significative des 80 % restants cite un décalage avec les attentes gustatives comme frein à l'essai. L'intensité capitalistique des technologies SCC et à membrane désavantage davantage les petits producteurs, car des volumes de production plus faibles augmentent leurs coûts au litre et limitent leur capacité à financer les améliorations qualitatives nécessaires pour répondre aux attentes croissantes des consommateurs. En conséquence, le marché se bipolarise de plus en plus, les avantages en termes de qualité et d'échelle se concentrant davantage parmi les mêmes acteurs établis bien capitalisés.
Prix Élevé par Rapport aux Boissons Soft Conventionnelles
Les vins sans alcool font face à un défi de positionnement tarifaire difficile. Ils coûtent plus cher que les boissons non alcoolisées grand public, mais manquent souvent de la différenciation qualitative constante nécessaire pour justifier des primes comparables aux vins à pleine teneur en alcool d'origines similaires. Les boissons soft conventionnelles, les jus et les eaux pétillantes, dont le prix est de 1 à 3 USD par portion, constituent des alternatives abordables pour les consommateurs sensibles aux prix qui choisissent des options sans alcool principalement pour des raisons de santé plutt que de prestige. Cette pression sur les prix est la plus forte dans les marchés en développement d'Asie-Pacifique et d'Amérique du Sud, où la culture de consommation haut de gamme qui soutient la proposition de valeur du vin sans alcool reste moins mature. Les producteurs qui s'appuient sur l'héritage de leur étiquette plutôt que sur une qualité sensorielle éprouvée pour soutenir leur tarification font face à un risque accru à mesure que la notoriété de la catégorie augmente et que les consommateurs deviennent plus capables d'évaluer les produits sur leurs mérites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Vin Tranquille Maintient les Volumes Tandis que le Vin Pétillant Crée des Occasions Haut de GammeLe vin tranquille représentait 76,28 % de la taille du marché du vin sans alcool en 2025, tandis que le vin pétillant devrait enregistrer un TCAC de 11,72 % jusqu'en 2031. Les produits tranquilles demeurent la base volumique, car ils couvrent la consommation quotidienne, les occasions de repas et une large gamme de cépages. Leur format familier en fait un point d'entrée pratique pour les consommateurs qui réduisent leur consommation d'alcool tout en souhaitant conserver les codes du vin conventionnel. La diversité de l'offre permet également aux détaillants de proposer plusieurs gammes de prix et profils aromatiques sans dépendre uniquement des achats festifs.
Le vin pétillant connaît une croissance plus rapide, car son format s'adapte aux célébrations, aux apéritifs et aux occasions de restauration haut de gamme. Henkell Freixenet a lancé le Freixenet Diamond 0,0 % en avril 2026 et a étendu le Freixenet Solare sans alcool à 6 marchés européens en mai 2026. French Bloom a acquis un domaine de 25 hectares à Limoux en novembre 2025 pour produire du vin pétillant sans alcool à partir de ses propres vignobles. Ces initiatives montrent que le marché du vin sans alcool offre de la place tant pour les larges portefeuilles de vins tranquilles que pour des marques de vins pétillants plus spécialisées.


Par Type d'Emballage :
Les Bouteilles Maintiennent les Signaux de Qualité Tandis que les Canettes Élargissent l'AccessibilitéLes bouteilles en PET et en verre représentaient 45,32 % de la part de marché du vin sans alcool en 2025, soutenues par leur association étroite avec la présentation du vin conventionnel. La bouteille de 750 ml reste importante pour la restauration, les cadeaux, les commerces spécialisés et le positionnement premium en établissement. Le verre offre également une visibilité en rayon familière aux côtés du vin conventionnel. Ces attributs rendent les bouteilles pertinentes pour les produits dont les producteurs doivent communiquer la qualité avant le premier achat.
Les canettes devraient croître à un TCAC de 11,55 % jusqu'en 2031, car elles conviennent aux portions individuelles et aux occasions informelles. Ce format réduit la nécessité d'ouvrir une bouteille entière et est plus pratique lors de rassemblements en plein air, de festivals et d'événements informels. Giesen a lancé sa gamme 0 % Spritz en bouteilles de 750 ml en juin 2025, puis a ajouté des packs de 4 canettes slim au cours de l'été suivant. Les emballages Tetra Pak et autres formats continuent de servir des niches de moindre valeur, mais ils n'ont pas encore atteint le rôle de croissance des canettes ni le rôle qualitatif des bouteilles en verre.
Par Canal de Distribution :
Le Circuit Off-Trade Domine Aujourd'hui Tandis que le Circuit On-Trade Développe l'EssaiLes circuits hors établissement détenaient 65,48 % de la taille du marché du vin sans alcool en 2025, les supermarchés et hypermarchés constituant le principal vecteur de découverte. Les épiceries offrent aux consommateurs un moyen simple d'intégrer le vin sans alcool à leurs achats ménagers habituels. Les détaillants spécialisés peuvent apporter des conseils aux acheteurs incertains quant au goût, au cépage ou à l'occasion de consommation. La vente en ligne ajoute de la commodité et permet aux consommateurs de comparer une sélection plus large que celle disponible en magasin physique.
La distribution en établissement devrait se développer à un TCAC de 11,85 % jusqu'en 2031, à mesure que les restaurants et les bars étoffent leurs cartes sans alcool. Les restaurants indpendants ont ajouté 47,00 % de boissons sans alcool supplémentaires à leurs menus d'une année sur l'autre en janvier 2026, et les catégories sans alcool ou à faible teneur en alcool représentaient 32,70 % de ces ajouts. Un service en restaurant de qualité peut faciliter l'essai d'un produit peu connu, car les accords mets-boissons et les conseils du personnel enrichissent l'expérience. Le secteur du vin sans alcool bénéficie donc de la démarche des établissements de restauration qui traitent les choix sans alcool comme faisant partie intégrante de leur offre de boissons, plutôt que comme une demande occasionnelle.

Analyse Géographique
Marché Européen du Vin Sans Alcool
L'Europe détenait 41,28% de la part de marché du vin sans alcool en 2025, soutenue par une expertise technique, des réseaux de distribution matures et une culture viticole établie. L'Allemagne est restée un marché pivot pour la production et la consommation de vin désalcoolisé. L'Institut Allemand du Vin a enregistré une croissance de 25,00% en volume et en chiffre d'affaires pour le vin sans alcool en 2025, tandis que les achats des ménages ont augmenté de 44,00% par rapport à 2024[3]. La même étude a révélé que 65,00% des ménages acheteurs avaient effectué plus d'un achat, ce qui indique une base croissante d'achats répétés. Le Règlement UE 2021/2117 reconnaît les vins désalcoolisés et partiellement désalcoolisés, offrant un cadre d'étiquetage plus clair pour les ventes transfrontalières.
Marché du Vin Sans Alcool en Amérique du Nord
L'Amérique du Nord est le deuxième marché régional en importance, soutenu par une large couverture de la distribution, un marketing de marque actif et une culture de la modération bien développée. Le volume de vin sans alcool aux États-Unis a progressé de 12,00% et la valeur de 16,00% en glissement annuel en mai 2026, tandis que le volume 2025 a atteint un estimé de 1,80 million de caisses selon les données fournies. Le Canada contribue à la demande grâce à ses centres urbains multiculturels et à la sensibilisation à la santé. Le Mexique offre un potentiel à plus long terme à mesure que la consommation de boissons premium se développe dans les grandes villes.
Marché du Vin Sans Alcool en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un TCAC de 12,05 % de 2026 à 2031. La sensibilisation à la santé, les modes de vie urbains et la modération de la consommation d'alcool dans plusieurs marchés soutiennent la demande d'alternatives haut de gamme. La Chine dispose d'une large base de consommateurs urbains de plus en plus ouverts aux boissons premium de style occidental, tandis que l'Inde développe une disponibilité portée par les importations via le commerce électronique. Le Moyen-Orient et l'Afrique restent des marchés plus modestes, mais offrent une demande fiable dans les marchés où les normes alimentaires religieuses favorisent les produits sans alcool. Le marché du vin sans alcool peut bénéficier de l'adaptation par les producteurs de leurs circuits de distribution et de leurs niveaux de prix aux conditions d'achat locales, plutôt que de s'appuyer sur les modèles de distribution européens.
Paysage Concurrentiel
Concentration du Marché
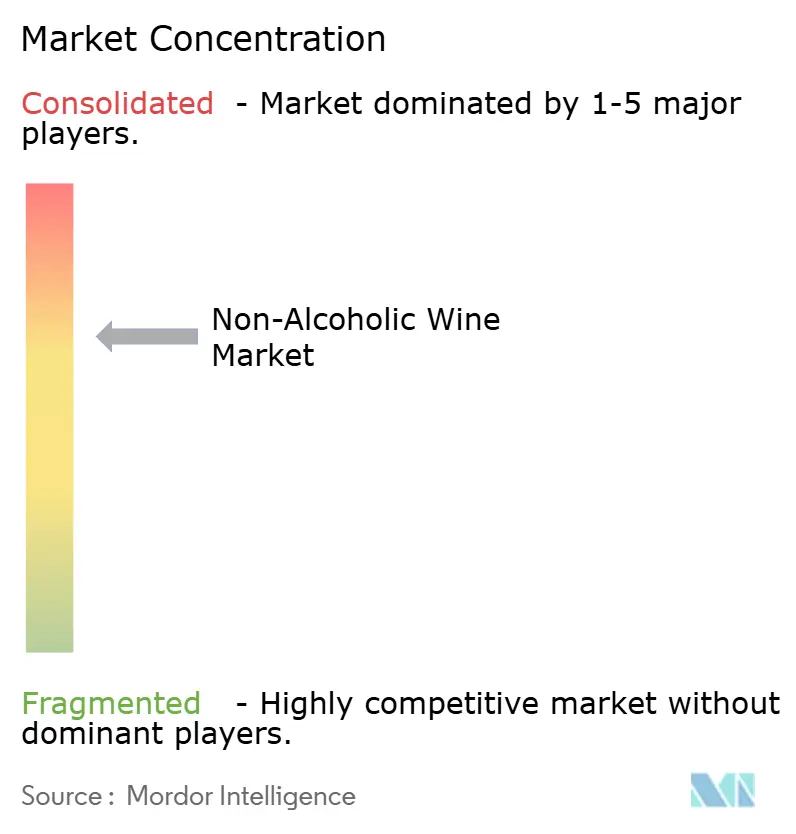
Le marché du vin sans alcool est modérément consolidé, car les producteurs européens établis de vins pétillants détiennent des avantages significatifs en matière de transformation, de distribution et de notoriété de marque, tandis que les marques spécialisées continuent de gagner du terrain. Henkell Freixenet revendique le leadership dans le vin pétillant sans alcool dans plus de 30 pays et a enregistré une croissance de 23,00 % en 2024. La société s'est développée sur plusieurs niveaux de prix avec Henkell 0.0%, Freixenet Cordon Negro 0.0% et Freixenet Diamond 0.0%. Cette approche associe une notoriété de marque établie à un portefeuille conçu pour les occasions d'entrée de gamme, grand public et haut de gamme.
Schloss Wachenheim suit une stratégie axée sur les capacités. Sa deuxième unité de désalcoolisation a doublé la capacité annuelle à 30,00 millions de litres, ce qui confère à la société une flexibilité de production à mesure que la demande se développe. La société a déclaré un chiffre d'affaires du premier semestre de l'exercice 2025/26 de 261,20 millions EUR, soit l'équivalent de 272,00 millions USD, en février 2026, et a rapporté une croissance de 44,00 % des ventes de vin sans alcool au cours de l'exercice précédent. Sur le marché du vin sans alcool, cette échelle peut soutenir à la fois des marques propres et la production pour compte de tiers.
Des opportunités demeurent dans les vins tranquilles haut de gamme au-delà des styles Riesling et Sauvignon Blanc familiers, la distribution directe en Asie-Pacifique et les produits fonctionnels. O'Neill Vintners & Distillers a lancé FitVine Free en janvier 2026 avec des adaptogènes et des électrolytes, créant un positionnement fonctionnel au sein du vin sans alcool. French Bloom et Oddbird utilisent l'engagement direct avec les consommateurs et une présentation de marque distinctive pour construire leur notoriété avant un référencement plus large en grande distribution. Les exigences de conformité aux États-Unis et dans l'Union Européenne récompensent également les entreprises capables de gérer l'étiquetage et la distribution transfrontalière de manière cohérente.
Leaders du Secteur du Vin Sans Alcool
-
Australian Vintage Limited
-
Schloss Wachenheim AG
-
Giesen Group Ltd
-
J. Lohr Vineyards and Wines
-
Familia Torres
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Vin Sans Alcool Entreprises couvertes dans ce rapport
- Schloss Wachenheim AG
- Australian Vintage Limited
- Giesen Group Ltd
- Familia Torres
- Henkell Freixenet
- Les Grands Chais de France
- Weingut Leitz KG
- Domaines Pierre Chavin
- J. Lohr Vineyards and Wines
- Thomson and Scott Ltd
- Carl Jung GmbH
- Oddbird International AB
- French Bloom SAS
- Surely Wines
- Grüvi
- Neobulles SA
- Bodega La Tautila
- Hill Incorporated
- TÖST Beverages, Inc.
- San Antonio Winery
Développements industriels récents dans Marché du Vin Sans Alcool
- Juin 2026 : Aurora, une chaîne de distribution multi-enseignes, a lancé Fine Eat, sa marque de distributeur de vin sans alcool, pour répondre à la demande croissante des consommateurs pour des options sans alcool. Produite par la cave moldave Imperial Vin, la gamme Fine Eat comprend un vin rouge Cabernet Sauvignon demi-doux et un vin blanc Traminer. Les vins passent par des processus de vinification complets avant la désalcoolisation afin de préserver leur goût et leur arôme authentiques.
- Mars 2026 : Butter Wines s'est développé dans la catégorie des boissons sans alcool avec le lancement de ButterZero, un nouveau portefeuille de vins premium désalcoolisés contenant moins de 0,5 % d'alcool en volume. La gamme comprend un Rosé Pétillant, un Sauvignon Blanc, un Chardonnay et un Pinot Noir, chacun offrant 65 calories ou moins par verre et étant sans gluten.
- Janvier 2026 : Elton John s'est associé à Benchmark Drinks pour lancer Elton John Zero Blanc de Blancs, un vin pétillant premium à 0,0 % d'alcool élaboré à partir de 100 % de raisins Chardonnay provenant du nord de l'Italie. Contrairement aux vins désalcoolisés conventionnels, le produit est fabriqué grâce à un procédé de fermentation innovant qui développe la saveur et la texture du vin sans générer d'alcool, préservant ainsi son profil sensoriel haut de gamme.
Périmètre du Rapport Mondial sur le Marché du Vin Sans Alcool
Aperçu de la segmentation
| Vin Tranquille |
| Vin Pétillant |
| Bouteilles PET/Verre |
| Canettes |
| Briques Tetra Pack |
| Autres |
| Circuit On-Trade | |
| Circuit Off-Trade | Supermarchés/Hypermarchés |
| Magasins Spécialisés | |
| Canaux de Vente en Ligne | |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de Produit | Vin Tranquille | |
| Vin Pétillant | ||
| Type d'Emballage | Bouteilles PET/Verre | |
| Canettes | ||
| Briques Tetra Pack | ||
| Autres | ||
| Canaux de Distribution | Circuit On-Trade | |
| Circuit Off-Trade | Supermarchés/Hypermarchés | |
| Magasins Spécialisés | ||
| Canaux de Vente en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché du vin sans alcool d'ici 2031 ?
La catégorie devrait atteindre 2,85 milliards USD d'ici 2031, en hausse par rapport à 1,76 milliard USD en 2026, à un TCAC de 10,12 %.
Quel type de produit connaît la croissance la plus rapide dans le vin sans alcool ?
Le vin pétillant devrait croître à un TCAC de 11,72 % jusqu'en 2031, soutenu par les célébrations haut de gamme et l'utilisation en restauration.
Pourquoi les canettes gagnent-elles en importance pour les marques de vin sans alcool ?
Les canettes devraient croître à un TCAC de 11,55 %, car elles offrent la commodité d'une portion individuelle pour les occasions informelles et en plein air.
Quel canal de vente domine actuellement les achats de vin sans alcool ?
Les circuits hors établissement détenaient 65,48 % des ventes en 2025, tandis que les circuits en établissement devraient croître plus rapidement à un TCAC de 11,85 %.