
Tamaño y Participación del Mercado de Vino Sin Alcohol
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.12 % |
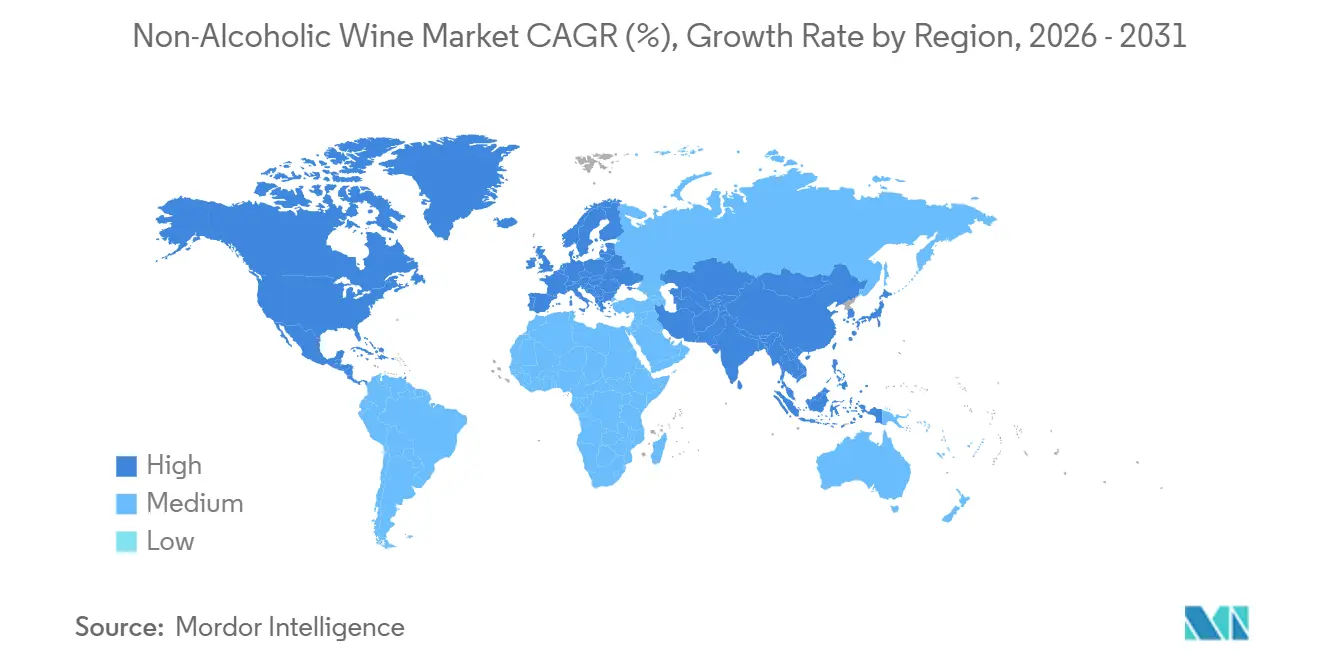
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vino Sin Alcohol por Mordor Intelligence
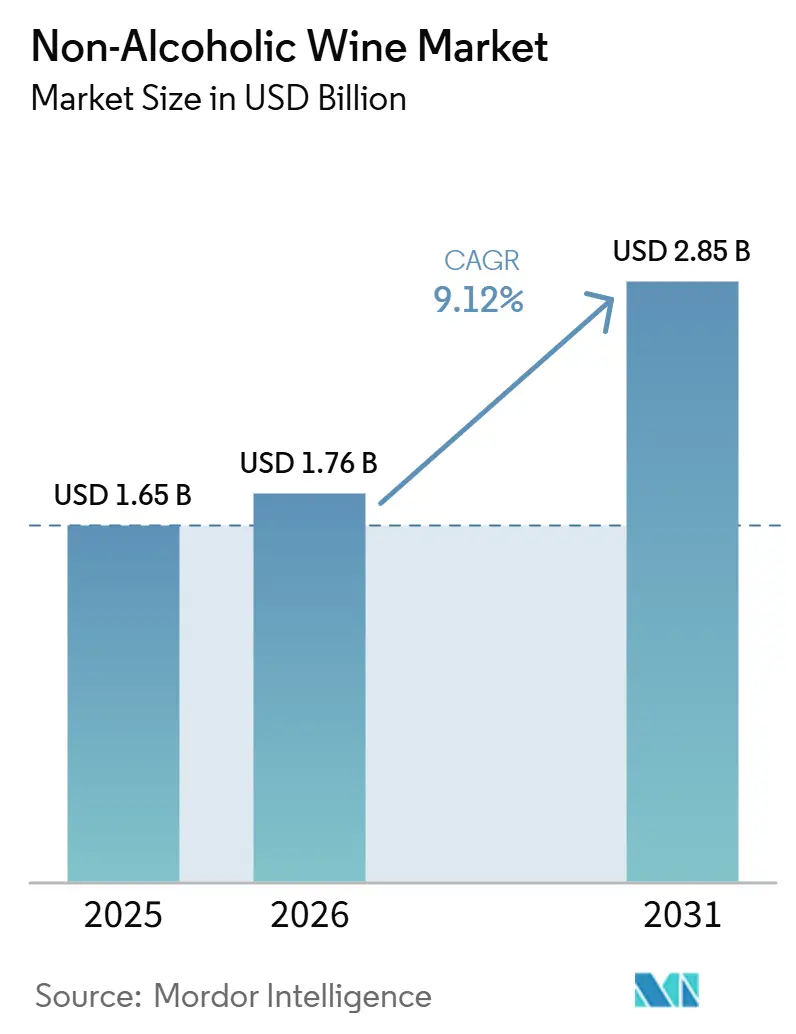
Se proyecta que el tamaño del mercado de vino sin alcohol se expanda desde 1,65 mil millones de USD en 2025 y 1,76 mil millones de USD en 2026 hasta 2,85 mil millones de USD en 2031, registrando una CAGR del 10,12% entre 2026 y 2031. El mercado de vino sin alcohol se beneficia del consumo consciente, el cambio en las normas sociales y una mayor disponibilidad en entornos minoristas y de hostelería. La caída de los volúmenes de vino convencional en los Estados Unidos hace que los productos sin alcohol sean más relevantes para los productores que necesitan nuevas ocasiones de consumo y compradores más jóvenes. Los productos espumosos premium están ayudando a los consumidores a percibir la categoría como adecuada para celebraciones, comidas y regalos, en lugar de como un sustituto de los refrescos. Los productores con marcas reconocidas, calidad sensorial fiable y acceso a la distribución minorista pueden convertir las primeras compras en demanda recurrente. La inversión en tecnología también es importante, ya que una mejor retención del sabor puede respaldar precios premium y reducir la brecha de calidad con el vino convencional.
Conclusiones Clave del Informe
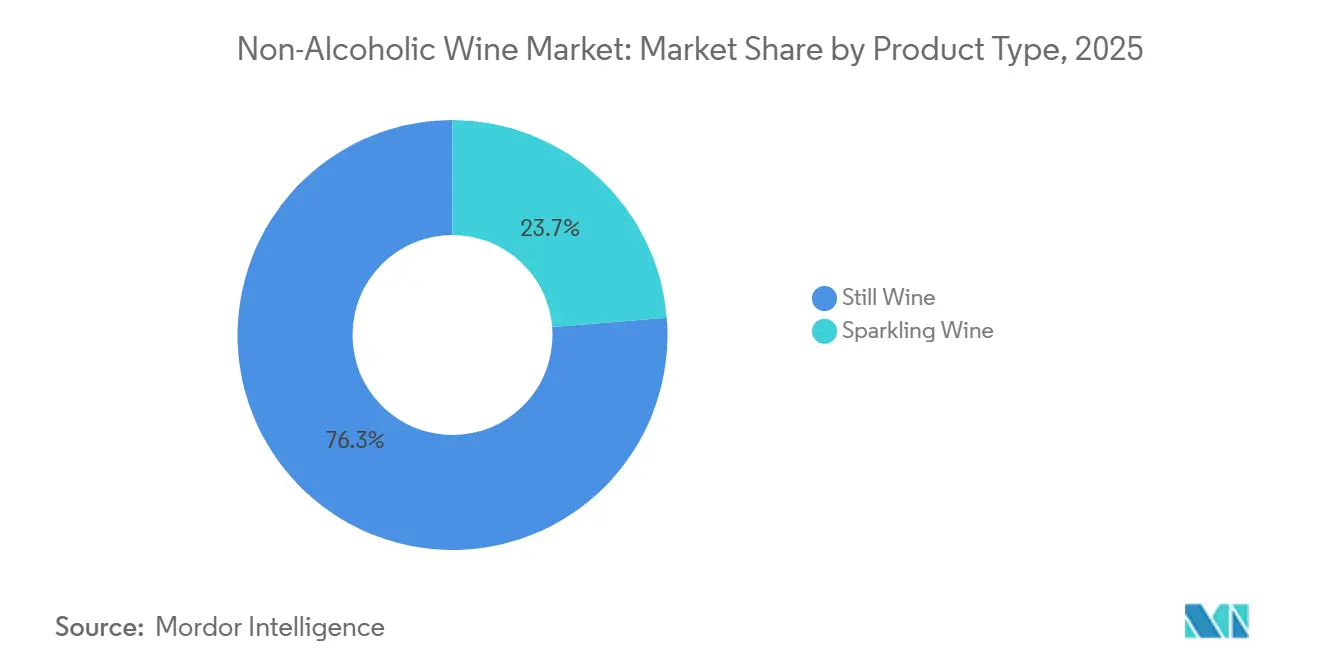
- Por tipo de producto, el vino tranquilo representó el 76,28% de la participación del mercado de vino sin alcohol en 2025, mientras que se prevé que el vino espumoso crezca a una CAGR del 11,72% hasta 2031.
- Por tipo de envase, las botellas de PET y vidrio representaron el 45,32% del tamaño del mercado de vino sin alcohol en 2025, mientras que se proyecta que las latas crezcan a una CAGR del 11,55% hasta 2031.
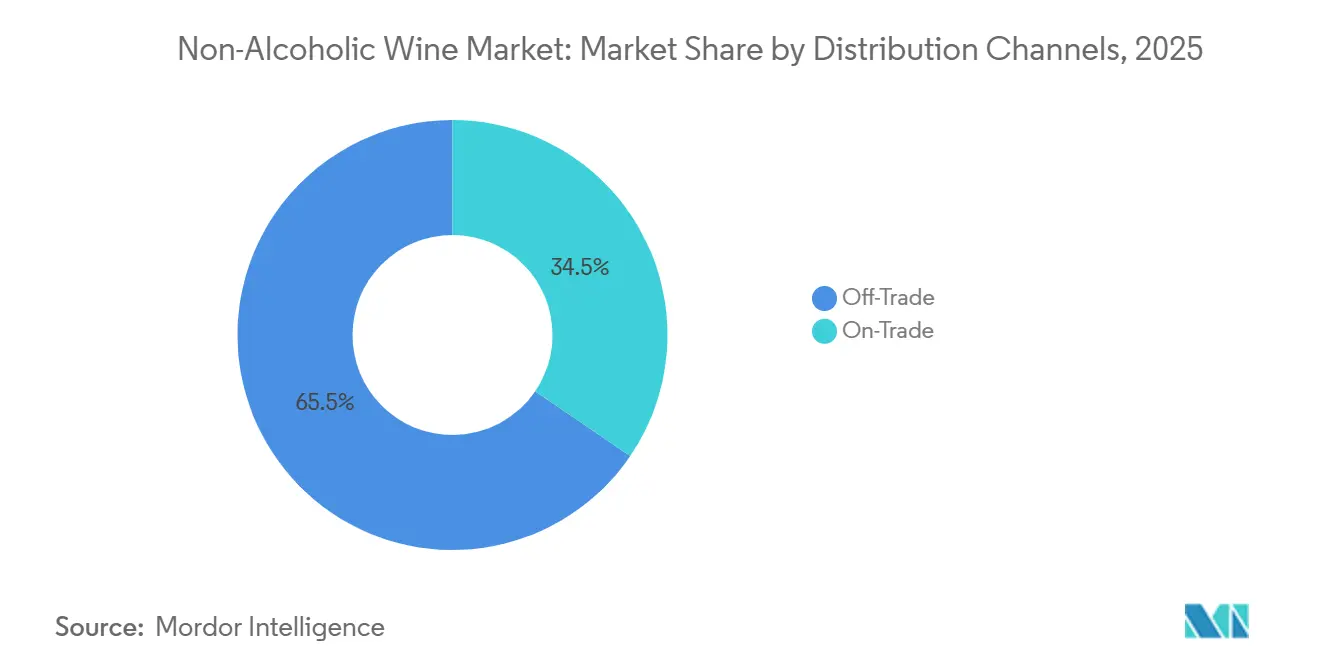
- Por canal de distribución, el canal fuera del establecimiento (off-trade) representó el 65,48% de la participación del mercado de vino sin alcohol en 2025, mientras que se prevé que el canal en el establecimiento (on-trade) se expanda a una CAGR del 11,85% hasta 2031.
- Por geografía, Europa representó el 41,28% de la participación del mercado de vino sin alcohol en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 12,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Popularidad del Movimiento de Sobriedad Consciente | +2.1% | Global, con señales más fuertes en América del Norte y el Norte de Europa | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Bebidas Premium Sin Alcohol | +1.9% | Europa (Alemania, Reino Unido, Francia), América del Norte | Mediano plazo (2–4 años) |
| Avances en Tecnologías de Desalcoholización | +1.6% | Global, liderazgo tecnológico concentrado en Europa y Australasia | Largo plazo (≥ 4 años) |
| Creciente Aceptación de las Bebidas Sin Alcohol entre los Consumidores Jóvenes | +1.3% | América del Norte, Europa Occidental, Australia; etapa inicial en APAC | Mediano plazo (2–4 años) |
| Aumento de la Demanda del Sector de Hostelería y Restauración | +1.1% | América del Norte y la UE, con expansión hacia la hostelería premium de APAC | Corto plazo (≤ 2 años) |
| Creciente Preferencia del Consumidor por Bebidas Bajas en Calorías y Funcionales | +0.8% | Global, más fuerte en los mercados urbanos de APAC con conciencia sanitaria y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad del Movimiento de Sobriedad Consciente
El movimiento de sobriedad consciente ha evolucionado de una práctica de abstinencia estacional a una norma de comportamiento durante todo el año, impulsada por prioridades de bienestar, aceptación social y gestión discrecional del estilo de vida. La encuesta de Circana de 2025 informó que el 58% de los consumidores estadounidenses planeaba probar una bebida sin alcohol ese año, con la Generación Z (38%) y los Millennials (37%) mostrando la mayor intención declarada[1]. Una encuesta de 2025 encargada por Heineken en cinco países encontró que el 81% de los encuestados consideraba aceptable reducir el consumo de alcohol sin necesidad de dar explicaciones. Este cambio refleja un punto de inflexión en las normas sociales y aborda una de las barreras más persistentes de la categoría, particularmente en entornos de consumo en el lugar y corporativos. La demanda de la categoría también está evolucionando más allá de los picos impulsados por el Enero Seco hacia un consumo durante todo el año. El crecimiento sostenido a través de las campañas de Julio Seco y Octubre Sobrio está suavizando materialmente la distribución estacional de ingresos para los productores.
Aumento de la Demanda de Bebidas Premium Sin Alcohol
El posicionamiento premium ha superado a la expansión de volumen como principal motor de crecimiento del vino sin alcohol, con la participación de marcas de lujo que está redefiniendo las expectativas de los consumidores en torno a los precios. En octubre de 2024, Moët Hennessy de LVMH adquirió una participación minoritaria en French Bloom SAS, aportando credibilidad de casa de prestigio a la categoría y respaldando la adopción más amplia del vino espumoso sin alcohol en la alta gastronomía. El pronóstico de tendencias 2025 de la Guía MICHELIN destaca los maridajes de bebidas sin alcohol como un desarrollo clave que influye en la alta gastronomía a nivel mundial, reforzando el argumento de inversión para los productores con precios superiores al umbral de 15 USD por botella. El patrimonio de marca también desempeña un papel significativo como acelerador de prueba. Según una declaración de junio de 2026 citada del director ejecutivo de Freixenet Mionetto USA, los consumidores muestran una disposición mucho mayor a probar opciones sin alcohol de marcas en las que ya confían. Esta dinámica otorga a las casas vitivinícolas establecidas una fuerte ventaja competitiva en el segmento premium, una ventaja de la que a menudo carecen las marcas nativas sin alcohol. Como resultado, los productores de vino tradicionales pueden construir una participación significativa en el segmento premium sin alcohol más rápido que el plazo típico requerido para el desarrollo de marcas desde cero.
Avances en Tecnologías de Desalcoholización
Las tecnologías de columna de cono giratorio (SCC) y ósmosis inversa basada en membranas están reduciendo la brecha de sabor que históricamente ha posicionado al vino sin alcohol como un compromiso sensorial. En 2024, Schloss Wachenheim AG puso en marcha una segunda planta de desalcoholización equipada con SCC en su sede de Trier, aumentando su capacidad total de desalcoholización a 30 millones de litros por año. La empresa espera que aproximadamente 10 millones de litros de capacidad libre estén disponibles en 2026 para producción de terceros o entrada en nuevos mercados (presentación para inversores de Schloss Wachenheim AG, 2025). El despliegue de SCC propio de Giesen Group, que respalda la producción de su cartera 0% proyectada para superar 1,5 millones de botellas en 2025, indica que el liderazgo tecnológico puede fortalecer el posicionamiento de marca premium en mercados minoristas competitivos. A medida que los costos de los equipos disminuyen y la experiencia operativa se expande en toda la industria a través de servicios de licencias y desalcoholización por contrato, los productores de vino convencional de tamaño mediano están obteniendo una ruta práctica al mercado. A mediano plazo, se espera que este desarrollo aumente la competencia de precios en el segmento masivo-premium.
Creciente Aceptación de las Bebidas Sin Alcohol entre los Consumidores Jóvenes
Un cambio demográfico estructural, más que una tendencia cíclica, está redefiniendo la curva de demanda a largo plazo del vino sin alcohol. Los datos del Wine Market Council de 2025 indican que el 24% de los consumidores de la Generación Z y el 21% de los Millennials cambiaron el tipo o la cantidad de alcohol que consumían en el año anterior para mejorar el estado de ánimo, el sueño o la energía[2]. En junio de 2026, Shanken News Daily informó que la categoría de vino sin alcohol está atrayendo a consumidores menores de 40 años, particularmente aquellos de entre 20 y 30 años, que están moderando el consumo de alcohol como parte de un reposicionamiento más amplio del estilo de vida en lugar de en respuesta a un único evento de salud o resolución. También surgió una perspectiva intercultural de una encuesta de enero de 2026 en España publicada por La Vanguardia, que encontró que 3 de cada 4 consumidores españoles estaban dispuestos a probar el vino sin alcohol, siendo los jóvenes y las mujeres los segmentos más receptivos. Una investigación de la Universidad de León, publicada en el British Food Journal, confirmó que la motivación por la salud, la juventud y el género son los tres predictores más significativos de la adopción del vino sin alcohol en los mercados vitivinícolas tradicionales. Este marco de segmentación tiene implicaciones directas para las estrategias de marketing dirigido y la priorización de referencias.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de Percepción del Sabor y el Aroma | -1.4% | Global, más agudo en Francia, España, Italia y mercados tradicionales de consumo de vino | Mediano plazo (2–4 años) |
| Precios Premium en Comparación con los Refrescos Convencionales | -1.0% | Mercados sensibles al precio: APAC en desarrollo, América del Sur; también afecta a los consumidores del segmento de valor a nivel global | Corto plazo (≤ 2 años) |
| Asociación del Consumidor con la Cultura Vitivinícola Tradicional | -0.8% | Europa del Sur (Francia, España, Italia); mercados vitivinícolas culturalmente arraigados | Largo plazo (≥ 4 años) |
| Menor Vida Útil y Consideraciones de Almacenamiento | -0.6% | Global, especialmente para operadores del canal horeca y logística de exportación | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Percepción del Sabor y el Aroma
Los déficits sensoriales residuales siguen siendo la restricción estructural más persistente de la categoría. Los productores continúan utilizando ampliamente métodos de desalcoholización térmica porque requieren una menor inversión de capital, pero estos métodos reducen los volátiles aromáticos y alteran el equilibrio fenólico de maneras que los catadores experimentados reconocen sistemáticamente. Esta deficiencia de sabor afecta más gravemente a los mercados vitivinícolas tradicionales. Un barómetro de consumidores de Moderato/Seeds, citado en Vitisphere para noviembre de 2025, encontró que, si bien uno de cada cinco consumidores franceses bebe vino sin alcohol, una parte significativa del 80% restante cita una discrepancia con las expectativas de sabor como barrera para la prueba. La intensidad de capital de las tecnologías SCC y basadas en membranas perjudica aún más a los productores más pequeños, ya que los menores volúmenes de producción aumentan sus costos por litro y limitan su capacidad para financiar las mejoras de calidad necesarias para satisfacer las crecientes expectativas de los consumidores. Como resultado, el mercado se está bifurcando cada vez más, con las ventajas de calidad y escala concentradas crecientemente entre los mismos actores establecidos con mayor capital.
Precios Premium en Comparación con los Refrescos Convencionales
Los vinos sin alcohol se enfrentan a un difícil desafío de precios. Cuestan más que las bebidas sin alcohol convencionales, pero a menudo carecen de la diferenciación de calidad consistente necesaria para justificar precios premium comparables a los vinos con graduación alcohólica completa de orígenes similares. Los refrescos convencionales, zumos y aguas con gas, con precios de entre 1 y 3 USD por ración, ofrecen alternativas asequibles para los consumidores sensibles al precio que eligen opciones sin alcohol principalmente por razones de salud en lugar de por prestigio. Esta presión sobre los precios es más fuerte en los mercados en desarrollo de APAC y América del Sur, donde la cultura de consumo premium que respalda la propuesta de valor del vino sin alcohol sigue siendo menos madura. Los productores que utilizan el patrimonio de la etiqueta en lugar de una calidad sensorial probada para respaldar sus precios enfrentan un mayor riesgo a medida que aumenta el conocimiento de la categoría y los consumidores se vuelven más capaces de evaluar los productos por sus méritos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Vino Tranquilo Mantiene el Volumen Mientras el Vino Espumoso Añade Ocasiones PremiumEl vino tranquilo representó el 76,28% del tamaño del mercado de vino sin alcohol en 2025, mientras que se prevé que el vino espumoso registre una CAGR del 11,72% hasta 2031. Los productos tranquilos siguen siendo la base de volumen porque cubren el consumo cotidiano, las ocasiones de comida y una amplia gama de variedades. Su formato familiar los convierte en un punto de entrada práctico para los consumidores que están reduciendo el consumo de alcohol pero que aún desean las señales propias del vino convencional. La variedad también permite a los minoristas ofrecer varios rangos de precios y perfiles de sabor sin depender únicamente de las compras para celebraciones.
El vino espumoso crece más rápido porque su formato se adapta a celebraciones, aperitivos y ocasiones de restauración premium. Henkell Freixenet introdujo el Freixenet Diamond 0.0% en abril de 2026 y amplió el Freixenet Solare Alcohol-Free a 6 mercados europeos en mayo de 2026. French Bloom adquirió una finca de 25 hectáreas en Limoux en noviembre de 2025 para elaborar vino espumoso sin alcohol a partir de sus propios viñedos. Estos movimientos demuestran que el mercado de vino sin alcohol tiene espacio tanto para amplias carteras de vino tranquilo como para marcas de espumoso más especializadas.


Por Tipo de Envase:
Las Botellas Mantienen las Señales de Calidad Mientras las Latas Amplían el AccesoLas botellas de PET y vidrio representaron el 45,32% de la participación del mercado de vino sin alcohol en 2025, respaldadas por su estrecha asociación con la presentación del vino convencional. Una botella de 750 ml sigue siendo importante para las comidas, los regalos, las tiendas especializadas y la colocación premium en el canal en el establecimiento. El vidrio también proporciona una visibilidad familiar en el lineal junto al vino convencional. Estos atributos hacen que las botellas sean relevantes para los productos en los que los productores necesitan comunicar calidad antes de la primera compra.
Se prevé que las latas crezcan a una CAGR del 11,55% hasta 2031, ya que se adaptan a consumos individuales y ocasiones informales. El formato reduce la necesidad de abrir una botella entera y es más fácil de usar en reuniones al aire libre, festivales y eventos informales. Giesen lanzó su gama 0% Spritz en botellas de 750 ml en junio de 2025 y añadió packs de 4 latas slim posteriormente ese mismo verano. Los envases Tetra Pak y otros formatos continúan sirviendo a nichos más pequeños orientados al valor, pero aún no han igualado el papel de crecimiento de las latas ni el papel de calidad de las botellas de vidrio.
Por Canal de Distribución:
El Canal Minorista Lidera Hoy Mientras el Canal Horeca Construye la PruebaLos canales fuera del establecimiento representaron el 65,48% del tamaño del mercado de vino sin alcohol en 2025, siendo los supermercados e hipermercados la principal vía de descubrimiento. Las tiendas de alimentación ofrecen a los consumidores una forma sencilla de añadir vino sin alcohol a su compra doméstica habitual. Los minoristas especializados pueden proporcionar orientación cuando los compradores tienen dudas sobre el sabor, la variedad de uva o la ocasión de consumo. El comercio electrónico añade comodidad y permite a los consumidores comparar una selección más amplia de la que puede ofrecer una tienda física.
Se prevé que la distribución en el canal en el establecimiento se expanda a una CAGR del 11,85% hasta 2031, a medida que restaurantes y bares desarrollen listas de bebidas sin alcohol más completas. Los restaurantes independientes añadieron un 47,00% más de bebidas sin alcohol a sus menús interanualmente en enero de 2026, y las categorías sin alcohol o de bajo contenido alcohólico representaron el 32,70% de esas incorporaciones. Un servicio de restauración sólido puede facilitar la prueba de un producto desconocido, ya que el maridaje con alimentos y el asesoramiento del personal enriquecen la experiencia. El sector del vino sin alcohol se beneficia, por tanto, cuando los establecimientos de hostelería tratan las opciones sin alcohol como parte del programa completo de bebidas, en lugar de como una solicitud ocasional.

Análisis Geográfico
Mercado de Vino Sin Alcohol en Europa
Europa representó el 41,28% de la cuota del mercado de vino sin alcohol en 2025, respaldada por experiencia técnica, redes de distribución minorista maduras y una arraigada cultura vitivinícola. Alemania se mantuvo como mercado ancla para la producción y el consumo de vino desalcoholizado. El Instituto Alemán del Vino reportó un crecimiento del 25,00% tanto en volumen como en ingresos para el vino sin alcohol en 2025, mientras que las compras en el hogar aumentaron un 44,00% respecto a 2024[3]. La misma investigación reveló que el 65,00% de los hogares compradores adquirió el producto más de una vez, lo que indica una base creciente de compras recurrentes. El Reglamento UE 2021/2117 reconoce el vino desalcoholizado y parcialmente desalcoholizado, proporcionando un marco de etiquetado más claro para las ventas transfronterizas.
Mercado de Vino Sin Alcohol en América del Norte
América del Norte es el segundo mercado regional más grande, respaldado por una amplia cobertura minorista, activas estrategias de marketing de marca y una cultura de moderación bien desarrollada. El volumen de vino sin alcohol en Estados Unidos aumentó un 12,00% y el valor creció un 16,00% interanual en mayo de 2026, mientras que el volumen de 2025 alcanzó un estimado de 1,80 millones de cajas según la investigación suministrada. Canadá suma demanda a través de centros urbanos multiculturales y la conciencia sobre la salud. México ofrece potencial a largo plazo a medida que el consumo de bebidas premium se expande en las principales ciudades.
Mercado de Vino Sin Alcohol en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 12,05% de 2026 a 2031. La conciencia sobre la salud, los estilos de vida urbanos y la moderación en el consumo de alcohol en varios mercados respaldan la demanda de alternativas premium. China cuenta con una gran base de consumidores urbanos cada vez ms abierta a las bebidas premium de estilo occidental, mientras que India está desarrollando disponibilidad a través de importaciones por comercio electrónico. Oriente Medio y África siguen siendo mercados más pequeños, pero ofrecen una demanda fiable en mercados donde las normas dietéticas religiosas favorecen los productos sin alcohol. El mercado de vino sin alcohol puede beneficiarse cuando los productores adaptan la distribución y los precios a las condiciones de compra locales, en lugar de depender de los modelos de distribución minorista europeos.
Panorama Competitivo
Concentración del Mercado
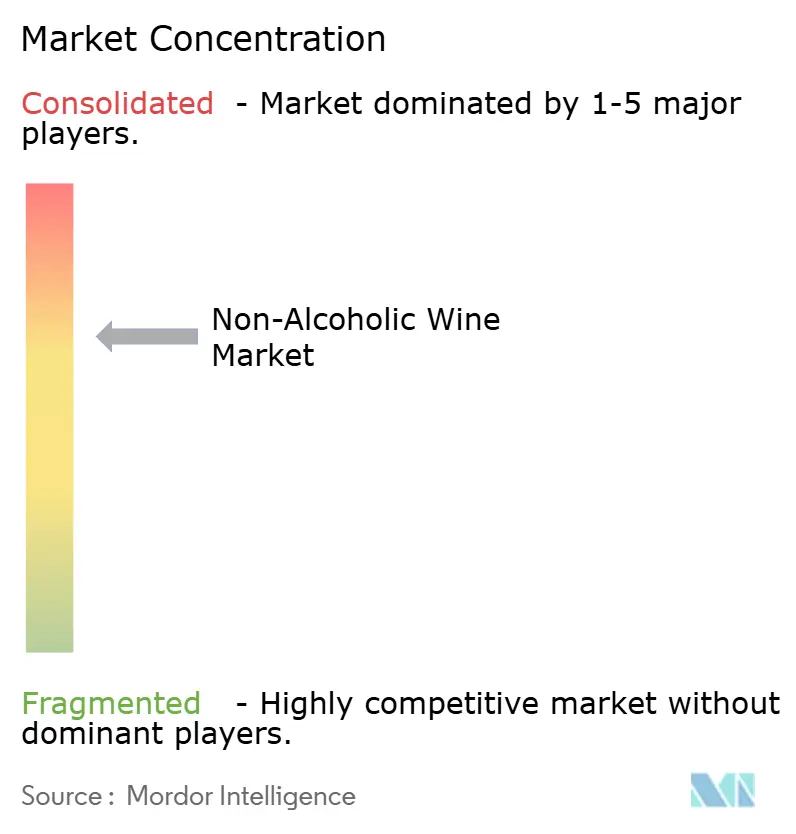
El mercado de vino sin alcohol está moderadamente consolidado porque los productores europeos de espumoso establecidos mantienen ventajas significativas en procesamiento, distribución y reconocimiento de marca, mientras que las marcas especializadas continúan ganando terreno. Henkell Freixenet reporta liderazgo en vino espumoso sin alcohol en más de 30 países y registró un crecimiento del 23,00% en 2024. La empresa se ha expandido en diferentes niveles de precio con Henkell 0.0%, Freixenet Cordon Negro 0.0% y Freixenet Diamond 0.0%. Este enfoque combina el reconocimiento de marca establecido con una cartera diseñada para ocasiones de entrada, convencionales y premium.
Schloss Wachenheim sigue una estrategia basada en la capacidad. Su segunda planta de desalcoholización duplicó la capacidad anual a 30,00 millones de litros, lo que otorga a la empresa flexibilidad de producción a medida que se desarrolla la demanda. La empresa reportó ingresos del primer semestre del ejercicio fiscal 2025/26 de 261,20 millones de EUR, equivalentes a 272,00 millones de USD, en febrero de 2026, y reportó un crecimiento del 44,00% en las ventas de vino sin alcohol en el ejercicio fiscal anterior. En el mercado de vino sin alcohol, esta escala puede respaldar tanto etiquetas propias como producción para terceros.
Quedan áreas abiertas en vinos tranquilos premium más allá de los estilos familiares de Riesling y Sauvignon Blanc, la distribución directa en Asia-Pacífico y los productos funcionales. O'Neill Vintners & Distillers lanzó FitVine Free en enero de 2026 con adaptógenos y electrolitos, creando un posicionamiento funcional dentro del vino sin alcohol. French Bloom y Oddbird están utilizando la participación directa del consumidor y una presentación de marca distintiva para construir notoriedad antes de una distribución minorista más amplia. Los requisitos de cumplimiento normativo en los Estados Unidos y la UE también recompensan a las empresas que pueden gestionar el etiquetado y la distribución transfronteriza de manera consistente.
Líderes de la Industria del Vino Sin Alcohol
-
Australian Vintage Limited
-
Schloss Wachenheim AG
-
Giesen Group Ltd
-
J. Lohr Vineyards and Wines
-
Familia Torres
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vino Sin Alcohol Empresas cubiertas en este informe
- Schloss Wachenheim AG
- Australian Vintage Limited
- Giesen Group Ltd
- Familia Torres
- Henkell Freixenet
- Les Grands Chais de France
- Weingut Leitz KG
- Domaines Pierre Chavin
- J. Lohr Vineyards and Wines
- Thomson and Scott Ltd
- Carl Jung GmbH
- Oddbird International AB
- French Bloom SAS
- Surely Wines
- Grüvi
- Neobulles SA
- Bodega La Tautila
- Hill Incorporated
- TÖST Beverages, Inc.
- San Antonio Winery
Desarrollos recientes de la industria en Mercado de Vino Sin Alcohol
- Junio de 2026: Aurora, una cadena minorista multimarca, lanzó Fine Eat, su marca propia de vino sin alcohol, para satisfacer la creciente demanda de los consumidores de opciones sin alcohol. Producida por la bodega moldava Imperial Vin, la línea Fine Eat incluye vino tinto semidulce de Cabernet Sauvignon y vino blanco de Traminer. Los vinos pasan por procesos completos de vinificación antes de la eliminación del alcohol para preservar su sabor y aroma auténticos.
- Marzo de 2026: Butter Wines se expandió hacia la categoría de bebidas sin alcohol con el lanzamiento de ButterZero, una nueva cartera de vinos premium con alcohol eliminado que contienen menos del 0,5% de graduación alcohólica. La gama incluye Rosado Espumoso, Sauvignon Blanc, Chardonnay y Pinot Noir, cada uno con 65 calorías o menos por copa y siendo sin gluten.
- Enero de 2026: Elton John se asoció con Benchmark Drinks para lanzar Elton John Zero Blanc de Blancs, un vino espumoso premium sin alcohol al 0,0% elaborado con uvas Chardonnay al 100% procedentes del norte de Italia. A diferencia de los vinos desalcoholizados convencionales, el producto se elabora mediante un innovador proceso de fermentación que desarrolla sabor y textura similares al vino sin generar alcohol, preservando su perfil sensorial premium.
Alcance del Informe Global del Mercado de Vino Sin Alcohol
Resumen de la segmentación
| Vino Tranquilo |
| Vino Espumoso |
| Botellas de PET/Vidrio |
| Latas |
| Tetra Packs |
| Otros |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas Especializadas | |
| Canales de Venta Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Vino Tranquilo | |
| Vino Espumoso | ||
| Tipo de Envase | Botellas de PET/Vidrio | |
| Latas | ||
| Tetra Packs | ||
| Otros | ||
| Canales de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de vino sin alcohol para 2031?
Se proyecta que la categoría alcance 2,85 mil millones de USD en 2031, partiendo de 1,76 mil millones de USD en 2026, a una CAGR del 10,12%.
¿Qué tipo de producto está creciendo más rápido en el vino sin alcohol?
Se prevé que el vino espumoso crezca a una CAGR del 11,72% hasta 2031, impulsado por las celebraciones premium y el uso en restauración.
¿Por qué las latas están ganando importancia para las marcas de vino sin alcohol?
Se prevé que las latas crezcan a una CAGR del 11,55% por ofrecer conveniencia en formato individual para ocasiones informales y al aire libre.
¿Qué canal de ventas lidera actualmente las compras de vino sin alcohol?
Los canales fuera del establecimiento representaron el 65,48% de las ventas en 2025, mientras que se prevé que los canales en el establecimiento crezcan más rápido, a una CAGR del 11,85%.