
ノンアルコールワイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
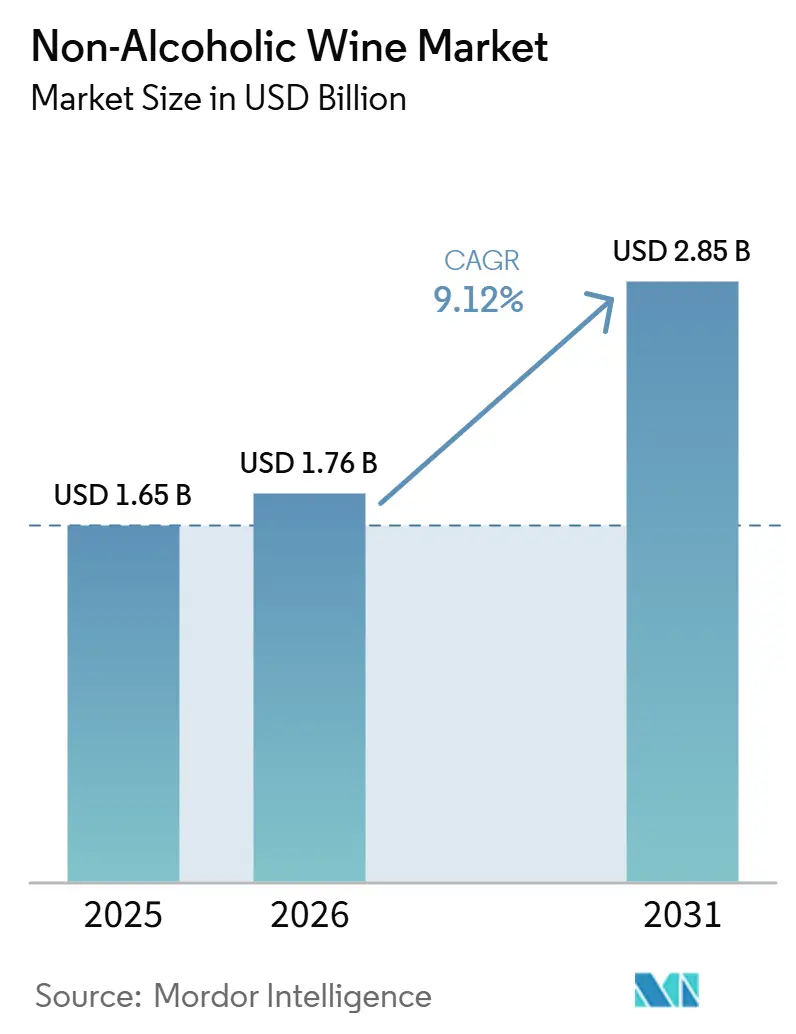
| 市場規模 (2026) | 1.76 十億米ドル |
| 市場規模 (2031) | 2.85 十億米ドル |
| 成長率 (2026 - 2031) | 10.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノンアルコールワイン市場分析
ノンアルコールワイン市場規模は、2025年の16.5億米ドル、2026年の17.6億米ドルから、2031年までに28.5億米ドルへと拡大する見込みあり、2026年から2031年にかけてCAGR 10.12%を記録すると予測されています。ノンアルコールワイン市場は、マインドフルドリンキングの普及、社会規範の変化、小売・ホスピタリティ分野における幅広い入手可能性の向上から恩恵を受けています。米国における従来型ワインの販売量の減少により、新たな飲用機会と若年層の購買者を必要とする生産者にとって、アルコールフリー製品の重要性が高まっています。プレミアムスパークリング製品は、消費者がこのカテゴリーをソーダの代替品としてではなく、お祝い、食事、ギフトに適したものとして認識するのを後押ししています。認知度の高いブランド、安定した官能品質、小売流通へのアクセスを持つ生産者は、初回購入をリピート需要へと転換することができます。風味保持の改善によりプレミアム価格設定を支援し、従来型ワインとの品質格差を縮小できることから、技術投資も重要な要素となっています。
主要レポートのポイント
- 製品タイプ別では、スティルワインが2025年のノンアルコールワイン市場シェアの76.28%を占め、スパークリングワインは2031年にかけてCAGR 11.72%で成長すると予測されています。
- 包装タイプ別では、PETボトルおよびガラスボトルが2025年のノンアルコールワイン市場規模の45.32%を占め、缶は2031年にかけてCAGR 11.55%で成長すると予測されています。
- 流通チャネル別では、オフトレードが2025年のノンアルコールワイン市場シェアの65.48%を占め、オントレードは2031年にかけてCAGR 11.85%で拡大すると予測されています。
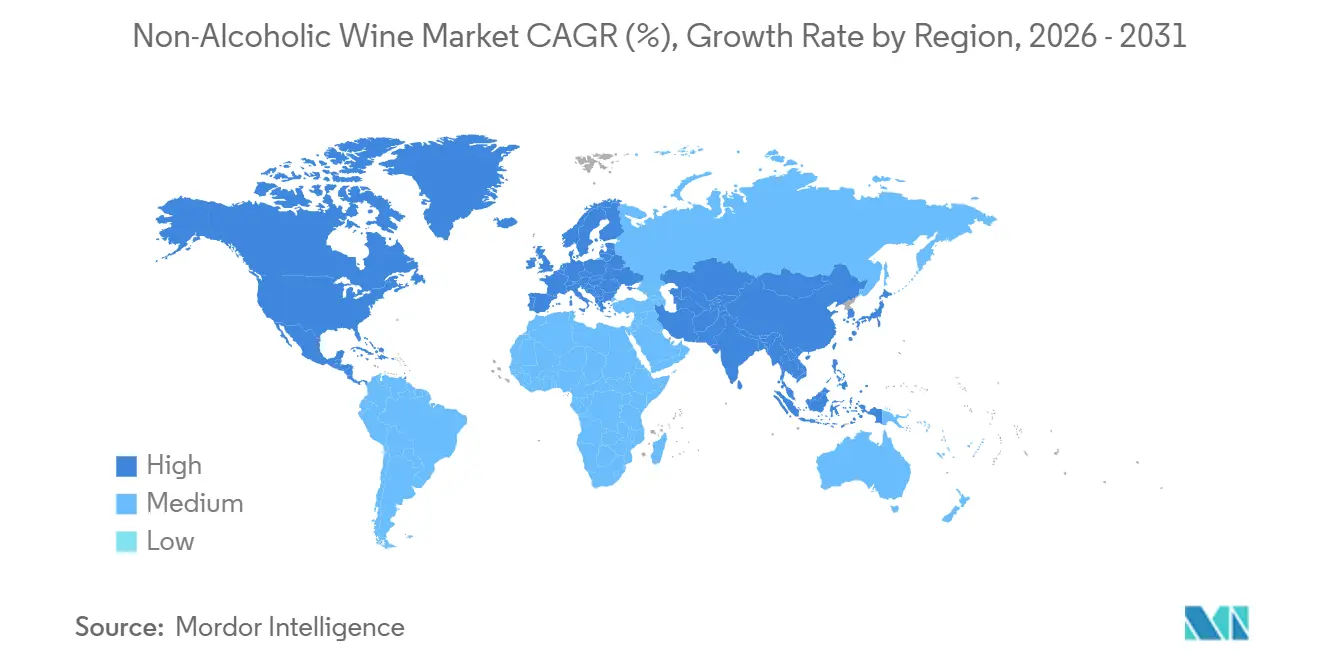
- 地域別では、欧州が2025年のノンアルコールワイン市場シェアの41.28%を占め、アジア太平洋地域は2031年にかけてCAGR 12.05%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーバーキュリアスムーブメントの人気上昇 | +2.1% | 北米および北欧で最も強いシグナルを示すグローバル市場 | 短期(2年以内) |
| プレミアムアルコールフリー飲料への需要増加 | +1.9% | 欧州(ドイツ、英国、フランス)、北米 | 中期(2〜4年) |
| 脱アルコール化技術の進 | +1.6% | グローバル、技術リーダーシップは欧州およびオーストラレーシアに集中 | 長期(4年以上) |
| 若年消費者におけるノンアルコール飲料の受容拡大 | +1.3% | 北米、西欧、オーストラリア;アジア太平洋では初期段階 | 中期(2〜4年) |
| ホスピタリティおよびフードサービスセクターからの需要増加 | +1.1% | 北米・EU、アジア太平洋プレミアムホスピタリティへの波及あり | 短期(2年以内) |
| 低カロリーおよび機能性飲料に対する消費者嗜好の高まり | +0.8% | グローバル、健康意識の高いアジア太平洋都市部市場および北米で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソーバーキュリアスムーブメントの人気上昇
ソーバーキュリアスムーブメントは、季節的な禁酒実践から通年の行動規範へと発展しており、ウェルネスの優先、社会的受容、および裁量的なライフスタイル管理によって推進されています。Circanaの2025年調査によると、米国の消費者の58%がその年にノンアルコール飲料を試す予定であり、Z世代(38%)とミレニアル世代(37%)が最も強い意向を示しました[1]。ハイネケンが委託した5カ国を対象とした2025年調査では、回答者の81%が説明なしにアルコールを控えることを受け入れられると回答しました。この変化は社会規範の転換点を反映しており、特にオンプレミスおよびコーポレート環境において、このカテゴリーの最も根強いソフトバリアの一つに対処するものです。カテゴリー需要もドライジャニュアリー主導のスパイクを超え、通年消費へと移行しています。ドライジュライおよびソーバーオクトーバーキャンペーンを通じた持続的な成長は、生産者の季節的な収益分布を実質的に平準化しています。
プレミアムアルコールフリー飲料への需要増加
プレミアムポジショニングは、ノンアルコールワインの主要成長ドライバーとして数量拡大を上回り、ラグジュアリーブランドの参入が価格に関する消費者の期待を再形成しています。2024年10月、LVMHのモエ・ヘネシーがFrench Bloom SASの少数株式を取得し、このカテゴリーにプレステージハウスの信頼性をもたらし、ファインダイニングにおけるアルコールフリースパークリングワインの幅広い普及を支援しました。ミシュランガイドの2025年トレンド予測は、ノンアルコール飲料のペアリングをグローバルなファインダイニングに影響を与える主要な発展として取り上げており、1本あたり15米ドルを超える価格帯の生産者への投資ケースを強化しています。ブランドの歴史も試飲促進剤として重要な役割を果たしています。2026年6月にFreixenet Mionetto USAのCEOから引用された声明によると、消費者はすでに信頼しているブランドのノンアルコールオプションを試す意欲が大幅に高いとのことです。このダイナミクスは、確立されたワインハウスにプレミアムセグメントで強い競争優位性を与えており、ネイティブのノンアルコールブランドにはしばしば欠けているエッジです。その結果、レガシーワイン生産者は、グリーンフィールドブランド開発に通常必要な期間よりも速く、プレミアムノンアルコール層で意味のあるシェアを構築することができます。
脱アルコール化技術の進歩
スピニングコーンカラム(SCC)および膜ベースの逆浸透技術は、歴史的にノンアルコールワインを官能的な妥協として位置づけてきた風味の格差を縮小しています。2024年、Schloss Wachenheim AGはトリアーの施設に2基目のSCC搭載脱アルコール化プラントを稼働させ、年間脱アルコール化能力を3,000万リットルに増加させました。同社は、2026年にサードパーティ生産または新市場参入向けに約1,000万リットルの空き容量が利用可能になると見込んでいます(Schloss Wachenheim AG投資家向けプレゼンテーション、2025年)。Giesen Groupの独自SCC導入は、2025年に150万本を超えると予測される0%ポートフォリオの生産を支援しており、技術的リーダーシップが競争の激しい小売市場においてプレミアムブランドポジショニングを強化できることを示しています。設備コストが低下し、ライセンスおよびコントラクト脱アルコール化サービスを通じて業界全体で運用ノウハウが拡大するにつれ、中規模の従来型ワイン生産者は市場参入の実践的なルートを獲得しています。中期的には、この発展によりマスプレミアムセグメントでの価格競争が激化すると予想されます。
若年消費者におけるノンアルコール飲料の受容拡大
循環的なトレンドではなく構造的な人口動態の変化が、ノンアルコールワインの長期的な需要曲線を再定義しています。ワインマーケットカウンシルの2025年データによると、Z世代消費者の24%とミレニアル世代の21%が、気分、睡眠、またはエネルギーを改善するために前年に消費するアルコールの種類または量を変えたと回答しています[2]。2026年6月、シャンケンニュースデイリーは、ノンアルコールワインカテゴリーが40歳未満の消費者、特に20〜30歳の層を引き付けており、彼らは単一の健康イベントや決意への対応としてではなく、より広いライフスタイルの再定位の一環としてアルコール消費を抑制していると報告しました。2026年1月にラ・バングアルディアが発表したスペインでの調査からは、スペインの消費者の4人に3人がノンアルコールワインを試す意欲があり、若者と女性が最も受容性の高いセグメントであることが示されました。英国食品ジャーナルに掲載されたレオン大学の研究は、健康動機、若さ、性別が伝統的なワイン市場におけるノンアルコールワイン採用の3つの最も重要な予測因子であることを確認しました。このセグメンテーションフレームワークは、ターゲットマーケティング戦略とSKU優先順位付けに直接的な影響を持ちます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 味と風味の知覚に関する課題 | -1.4% | グローバル、フランス、スペイン、イタリアなど伝統的なワイン飲用市場で最も深刻 | 中期(2〜4年) |
| 従来のソフトドリンクと比較したプレミアム価格設定 | -1.0% | 価格感応度の高い市場:アジア太平洋途上国、南米;グローバルなバリュー層消費者にも影響 | 短期(2年以内) |
| 伝統的なワイン文化との消費者の関連付け | -0.8% | 南欧(フランス、スペイン、イタリア);文化的に根付いたワイン市場 | 長期(4年以上) |
| 短い賞味期限と保管上の考慮事項 | -0.6% | グローバル、特にオントレード事業者と輸出物流に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
味と風味の知覚に関する課題
残存する官能的な欠陥は、このカテゴリーの最も根強い構造的制約であり続けています。生産者は資本投資が少なくて済むため、熱的脱アルコール化方法を引き続き広く使用していますが、これらの方法は芳香性揮発物を減少させ、経験豊富なテイスターが一貫して認識する方法でフェノール類のバランスを乱します。この風味の欠点は伝統的なワイン市場でより深刻に影響します。2025年11月のヴィティスフェールに引用されたモデラート/シーズ消費者バロメーターによると、フランスの消費者の5人に1人がノンアルコールワインを飲む一方、残りの80%の相当数が試飲への障壁として味の期待との不一致を挙げています。SCCおよび膜ベース技術の資本集約性は、生産量が少ないほど1リットルあたりのコストが増加し、高まる消費者の期待に応えるために必要な品質改善に資金を投じる能力が制限されるため、小規模生産者をさらに不利な立場に置きます。その結果、市場はより二極化しており、品質とスケールの優位性は同じ資本力のある既存企業にますます集中しています。
従来のソフトドリンクと比較したプレミアム価格設定
ノンアルコールワイン困難な価格設定の課題に直面しています。主流のノンアルコール飲料よりもコストが高いにもかかわらず、同様の産地のフルABVワインに匹敵するプレミアムを正当化するために必要な一貫した品質差別化がしばしば欠けています。1サービングあたり1〜3米ドルで価格設定された従来のソフトドリンク、ジュース、スパークリングウォーターは、主に名声よりも健康上の理由でノンアルコールオプションを選択する価格感応度の高い消費者に手頃な代替品を提供します。この価格圧力は、ノンアルコールワインの価値提案を支えるプレミアム消費文化がまだ成熟していないアジア太平洋および南米の途上国市場で最も強くなっています。実証された官能品質の代わりにラベルの歴史を使って価格を支える生産者は、カテゴリーの認知度が高まり、消費者がメリットに基づいて製品を評価する能力が向上するにつれて、より大きなリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
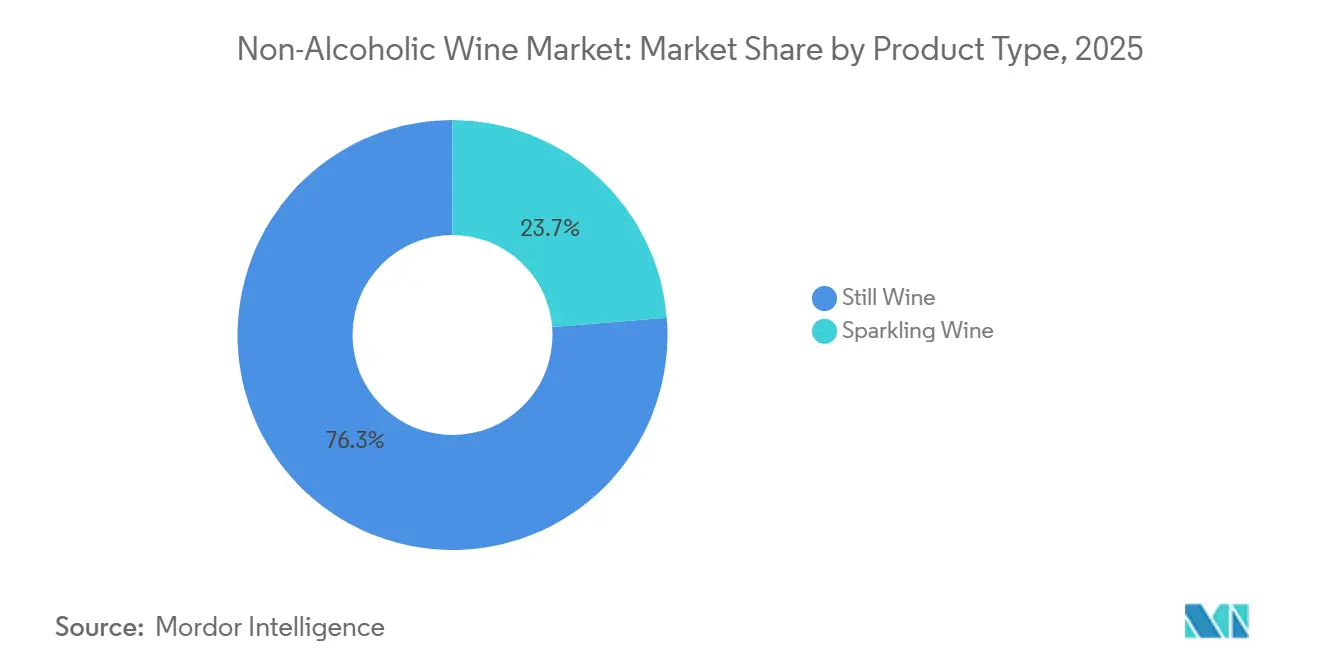
スティルワインが数量を維持しながらスパークリングワインがプレミアム機会を追加スティルワインは2025年のノンアルコールワイン市場規模の76.28%を占め、スパークリングワインは2031年にかけてCAGR 11.72%を記録すると予測されています。スティル製品は、日常的な飲用、食事の機会、幅広い品種をカバーしているため、引き続き販売量の基盤となっています。その馴染みのある形式は、アルコールを控えながらも従来型ワインの特性を求める消費者にとって、実用的な入口となっています。また、このラインナップにより、小売業者お祝いの購入のみに依存することなく、複数の価格帯と風味プロファイルを提供することができます。
スパークリングワインは、そのフォーマットがお祝い、食前酒、プレミアムダイニングの機会に適しているため、より速いペースで成長しています。Henkell Freixenetは2026年4月にFreixenet Diamond 0.0%を発売し、2026年5月にはFreixenet Solare アルコールフリーを欧州6市場に展開しました。French Bloomは2025年11月にリムーに25ヘクタールの農園を取得し、自社ブドウ畑からアルコールフリースパークリングワインを製造しています。これらの動きは、ノンアルコールワイン市場が幅広いスティルワインポートフォリオと、より特化したスパークリングブランドの双方に成長余地があることを示しています。


包装タイプ別:
ボトルが品質シグナルを維持しながら缶がアクセスを拡大PETボトルおよびガラスボトルは2025年のノンアルコールワイン市場シェアの45.32%を占め、従来型ワインのプレゼンテーションとの密接な関連性に支えられています。750 mlボトルは、ダイニング、ギフト、専門店、プレミアムオントレードの場において引き続き重要な役割を果たしています。ガラスはまた、従来型ワインの隣での棚上の視認性という点でも馴染みがあります。これらの特性により、生産者が初回購入前に品質を伝える必要がある製品において、ボトルは重要な役割を担っています。
缶は、個人向けの提供とカジュアルな機会に適しているため、2031年にかけてCAGR 11.55%で成長すると予測されています。このフォーマットはボトルを丸ごと開ける必要性を減らし、屋外の集まり、フェスティバル、インフォーマルなイベントでの使用が容易です。Giesenは2025年6月に0% Spritzシリーズを750 mlボトルで発売し、その夏の後半にスリム缶4パックを追加しました。テトラパックやその他のフォーマットは引き続き小規模な価格重視のニッチ市場に対応していますが、缶の成長における役割やガラスボトルの品質における役割にはまだ及んでいません。
流通チャネル別:
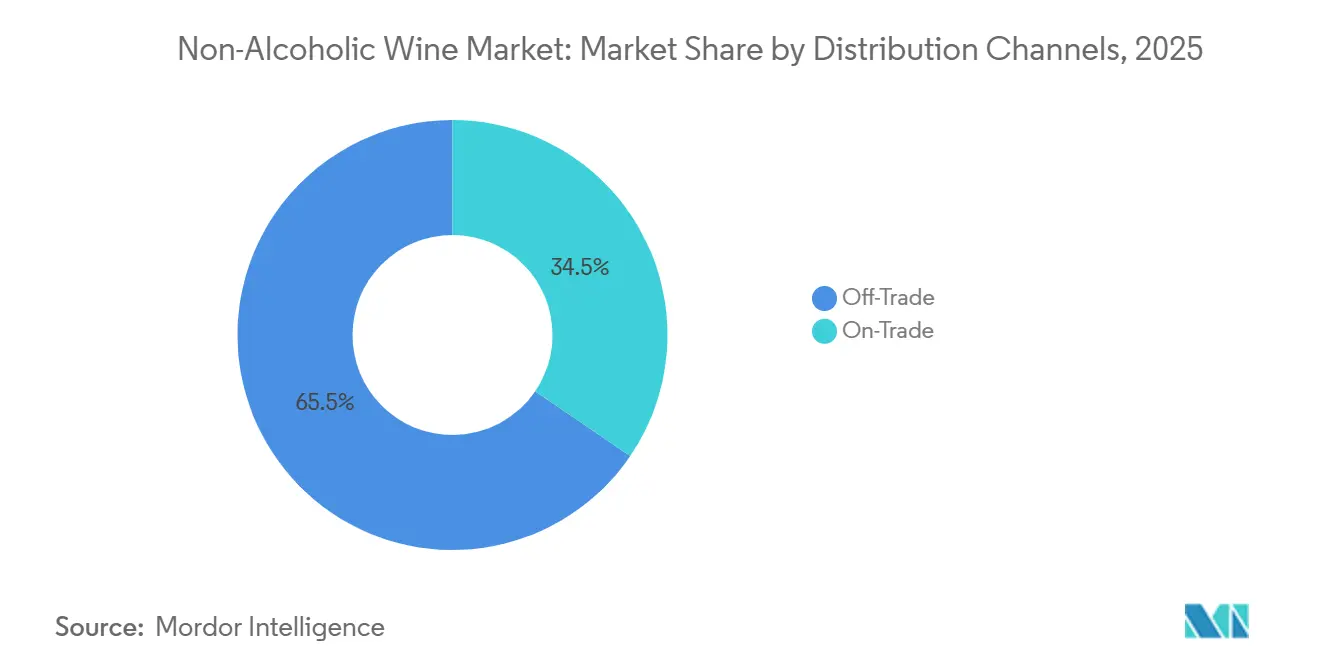
オフトレードが現在リードしながらオントレードが試飲機会を構築オフトレードチャネルは2025年のノンアルコールワイン市場規模の65.48%を占め、スーパーマーケットおよびハイパーマーケットが主要な発見経路を形成しています。食料品店は、消費者が通常の家庭用買い物にアルコールフリーワインを加える簡単な手段を提しています。専門小売業者は、購買者が味、ブドウ品種、または機会への適合性について不確かな場合にガイダンスを提供できます。オンライン小売は利便性を加え、消費者が実店舗よりも幅広い品揃えを比較することを可能にします。
オントレード流通は、レストランやバーがより充実したアルコールフリーリストを構築するにつれ、2031年にかけてCAGR 11.85%で拡大すると予測されています。独立系レストランは2026年1月に前年比47.00%多くのノンアルコール飲料をメニューに追加し、ゼロまたは低アルコールカテゴリーがそれらの追加の32.70%を占めました。レストランでのサービスが充実していると、フードペアリングやスタッフのアドバイスが体験をサポートするため、馴染みのない製品を試しやすくなります。したがって、ノンアルコールワイン業界は、ホスピタリティ施設がアルコールフリーの選択肢を臨時のリクエストとしてではなく、飲料プログラム全体の一部として扱う場合に恩恵を受けます。

地域分析
ヨーロッパ ノンアルコールワイン市場
ヨーロッパは2025年のノンアルコールワイン市場シェアの41.28%を占め、技術的専門知識、成熟した小売ネットワーク、および確立されたワイン文化に支えられています。ドイツは脱アルコール化ワインの生産・消費における中核市場であり続けました。ドイツワイン協会は2025年のノンアルコールワインの数量および売上高がともに25.00%成長したと報告し、家庭での購入は2024年比で44.00%増加しました[3]。同調査によると、購入世帯の65.00%が複数回購入しており、リピート購入基盤の拡大が示されています。EU規則2021/2117は脱アルコール化ワインおよび部分的脱アルコール化ワインを認定しており、越境販売に向けたより明確な表示枠組みを提供しています。
北米 ノンアルコールワイン市場
北米は第2位の地域市場であり、幅広い小売カバレッジ、積極的なブランドマーケティング、および成熟した節度文化に支えられています。米国のノンアルコールワインの数量は2026年5月に前年比12.00%増、金額は16.00%となり、2025年の数量は提供された調査において推定180 ミリオン ケースに達しました。カナダは多文化的な都市部と健康意識によって需要を加えています。メキシコは主要都市でのプレミアム飲料消費の拡大に伴い、長期的な成長ポテンシャルを提供しています。
アジア太平洋・中東アフリカ ノンアルコールワイン市場
アジア太平洋地域は、2026年から2031年にかけてCAGR 12.05%で最も成長の速い地域になると予測れています。健康意識の高まり、都市型ライフスタイル、複数の市場におけるアルコール節制が、プレミアム代替品への需要を支えています。中国は西洋スタイルのプレミアム飲料に対してますます開放的になっている大規模な都市消費者基盤を持ち、インドはeコマースを通じた輸入主導の入手可能性を発展させています。中東・アフリカは規模は小さいものの、宗教的な食事規範がアルコールフリー製品を好む市場において安定した需要を提供しています。ノンアルコールワイン市場は、生産者が欧州の小売モデルに依存するのではなく、現地の購買条件に合わせて流通と価格帯を適応させることで恩恵を受けることができます。
競合環境
市場集中度
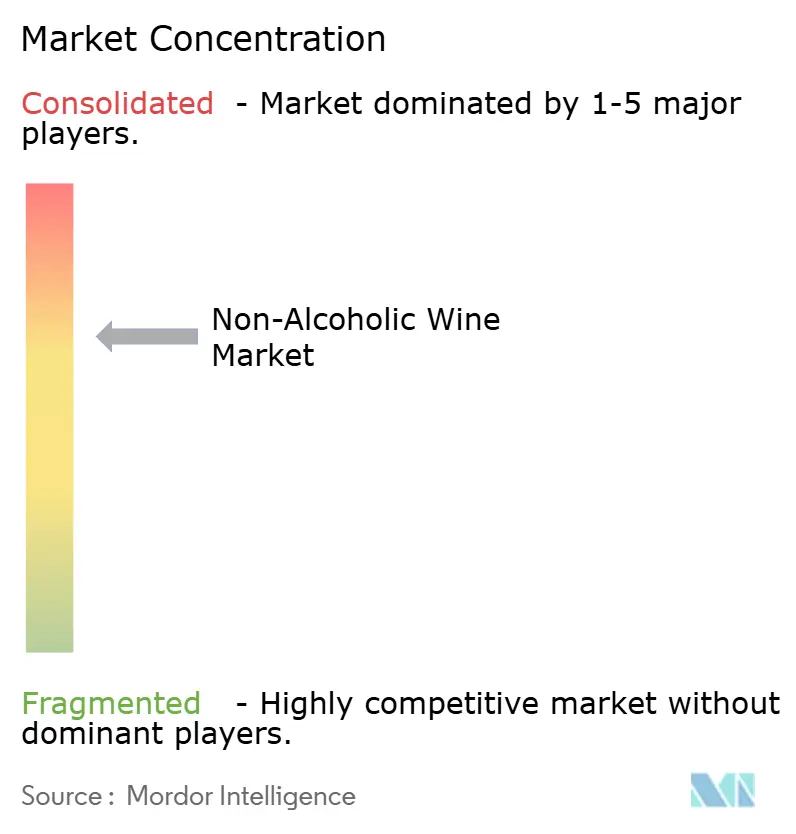
ノンアルコールワイン市場は、確立された欧州スパークリング生産者が加工、流通、ブランド認知において意味のある優位性を持ち、専門ブランドが引き続き勢いを増しているため、適度に集約されています。Henkell Freixenetは30カ国以上でノンアルコールスパークリングワインのリーダーシップを報告し、2024年に23.00%の成長を記録しました。同社はHenkell 0.0%、Freixenet Cordon Negro 0.0%、Freixenet Diamond 0.0%で価格帯を拡大しました。このアプローチは、確立されたブランド認知と、エントリーレベル、メインストリーム、プレミアムの機会向けに設計されたポートフォリオを組み合わせています。
Schloss Wachenheim AGは能力主導の戦略を採用しています。2基目の脱アルコール化プラントにより年間能力が3,000万リットルに倍増し、需要の発展に伴う生産の柔軟性が確保されています。同社は2026年2月に2025/26会計年度上半期の収益として2億6,120万ユーロ(2億7,200万米ドル相当)を報告し、前会計年度のノンアルコールワイン売上が44.00%成長したと報告しました。ノンアルコールワイン市場において、このスケールは自社ブランドとサードパーティ生産の両方を支援することができます。
馴染みのあるリーリングとソーヴィニヨン・ブランスタイルを超えたプレミアムスティルワイン、アジア太平洋での直接流通、機能性製品においてオープンな領域が残っています。O'Neill Vintners & Distillersは2026年1月にアダプトゲンと電解質を含むFitVine Freeを発売し、アルコールフリーワイン内に機能的なポジショニングを創出しました。French BloomとOddbirdは、より広い小売リスティングの前に認知度を構築するために、消費者との直接エンゲージメントと独自のブランドプレゼンテーションを活用しています。米国とEUのコンプライアンス要件も、ラベリングと国境を越えた流通を一貫して管理できる企業を優遇します。
ノンアルコールワイン産業リーダー
-
Australian Vintage Limited
-
Schloss Wachenheim AG
-
Giesen Group Ltd
-
J. Lohr Vineyards and Wines
-
Familia Torres
- 注:主要企業の掲載順は順位を示すものではありません。
ノンアルコールワイン市場 このレポートでカバーされる企業
- Schloss Wachenheim AG
- Australian Vintage Limited
- Giesen Group Ltd
- Familia Torres
- Henkell Freixenet
- Les Grands Chais de France
- Weingut Leitz KG
- Domaines Pierre Chavin
- J. Lohr Vineyards and Wines
- Thomson and Scott Ltd
- Carl Jung GmbH
- Oddbird International AB
- French Bloom SAS
- Surely Wines
- Grüvi
- Neobulles SA
- Bodega La Tautila
- Hill Incorporated
- TÖST Beverages, Inc.
- San Antonio Winery
最近の産業開発事情 ノンアルコールワイン市場
- 2026年6月:マルチブランド小売チェーンのAuroraは、アルコールフリーオプションへの高まる消費者需要に対応するため、ノンアルコールワインのプライベートブランドであるFine Eatを発売しました。モルドバのワイナリーImperial Vinが製造するFine Eatラインは、セミスイートのカベルネ・ソーヴィニヨン赤ワインとトラミネール白ワインを特徴としています。これらのワインは、本物の味と香りを保持するためにアルコール除去前に完全なワイン製造ロセスを経ています。
- 2026年3月:Butter Winesは、0.5%ABV未満のプレミアムアルコール除去ワインの新ポートフォリオであるButterZeroの発売により、アルコールフリー飲料カテゴリーに参入しました。このレンジには、スパークリングロゼ、ソーヴィニヨン・ブラン、シャルドネ、ピノ・ノワールが含まれており、それぞれ1杯あたり65カロリー以下でグルテンフリーです。
- 2026年1月:エルトン・ジョンはBenchmark Drinksと提携し、北イタリア産の100%シャルドネブドウから作られたプレミアム0.0%アルコールスパークリングワイン、Elton John Zero Blanc de Blancsを発売しました。従来の脱アルコール化ワインとは異なり、この製品はアルコールを生成せずにワインのような風味とテクスチャーを発展させる革新的な発酵プロセスを使用して製造されており、プレミアムな官能プロファイルを保持しています。
グローバルノンアルコールワイン市場レポートの範囲
セグメンテーション概要
| スティルワイン |
| スパークリングワイン |
| PET・ガラスボトル |
| 缶 |
| テトラパック |
| その他 |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| 専門店 | |
| オンライン小売チャネル | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | スティルワイン | |
| スパークリングワイン | ||
| 包装タイプ | PET・ガラスボトル | |
| 缶 | ||
| テトラパック | ||
| その他 | ||
| 流通チャネル | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| 専門店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのノンアルコールワイン市場の予測値は?
このカテゴリーは2026年の17.6億米ドルからCAGR 10.12%で成長し、2031年までに28.5億米ドルに達すると予測されています。
ノンアルコールワインで最も速く成長している製品タイプは何ですか?
スパークリングワインは、プレミアムなお祝いとフードサービスでの利用に支えられ、2031年にかけてCAGR 11.72%で成長すると予測されています。
アルコールフリーワインブランドにとって缶が重要性を増している理由は何ですか?
缶は、カジュアルおよびアウトドアの機会における個人向け提供の利便性を提供するため、CAGR 11.55%で成長すと予測されています。
現在アルコールフリーワインの購入をリードしている販売チャネルはどれですか?
オフトレードチャネルは2025年の販売の65.48%を占め、オントレードチャネルはCAGR 11.85%でより速く成長すると予測されています。