
Leichtbier-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 20.55 Milliarden US-Dollar |
| Marktgröße (2032) | 26.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
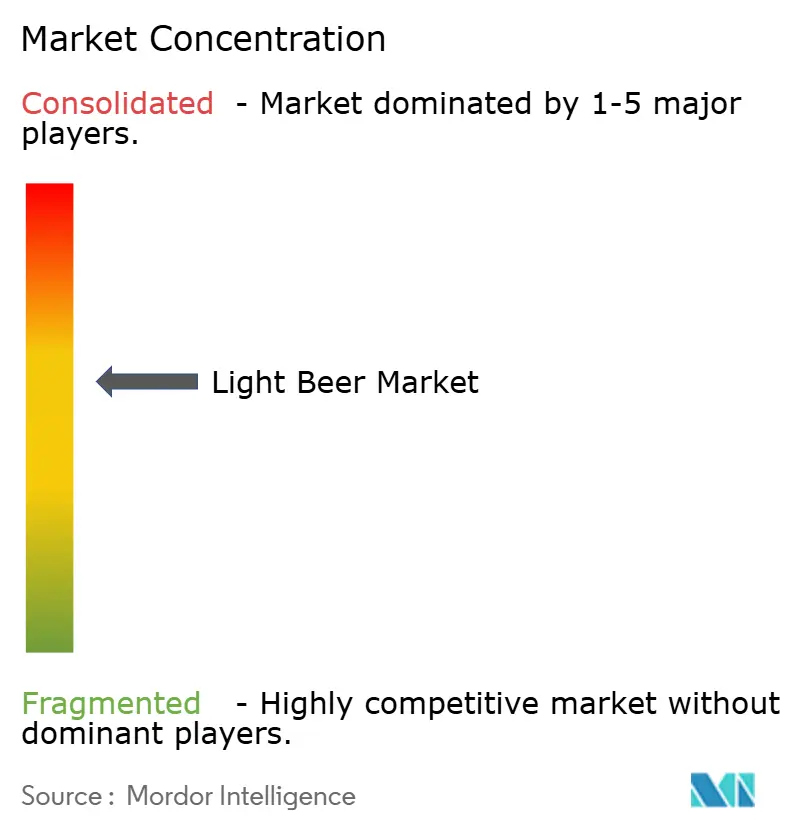
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Leichtbier-Marktanalyse von Mordor Intelligence
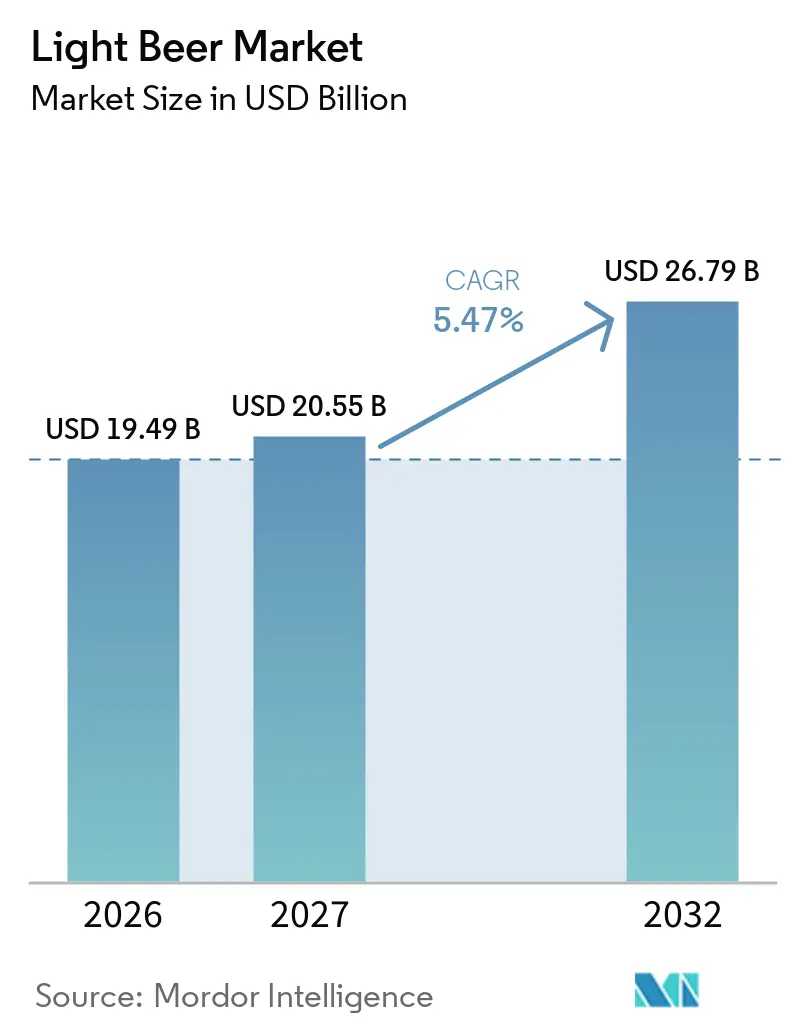
Die Marktgröße für Leichtbier wird voraussichtlich von 19,49 Milliarden USD im Jahr 2026 auf 20,55 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 26,79 Milliarden USD erreichen, was einem CAGR von 5,47 % über den Zeitraum 2027–2032 entspricht. Die Nachfrage verlagert sich hin zu Trinkanlässen, bei denen ein geringerer Kalorien- und Kohlenhydratgehalt neben dem vertrauten Biergeschmack eine Rolle spielt. Dieser Wandel geht über Verbraucher hinaus, die sich stark mit Fitness identifizieren, da Mäßigung und Ernährungsbewusstsein die Kaufentscheidungen eines breiteren Haushaltspublikums beeinflussen. Etablierte Brauereien können Portfoliobreite, Einzelhandelszugang und Produktentwicklung nutzen, um ihre Positionen zu sichern, während sich die Konsummuster verändern. Herausfordernde Marken können durch Zitrusaromen, eine klarere Kommunikation des Kohlenhydratgehalts und direkten digitalen Zugang Chancen finden, obwohl ihre Ressourcen begrenzter bleiben. Der Leichtbier-Markt wird zudem durch den Wettbewerb mit alkoholfreien Produkten, zunehmende Regulierung und Rohstoffkosten geprägt, was kleinere Produzenten stärker unter Druck setzen kann.
Wichtigste Erkenntnisse des Berichts
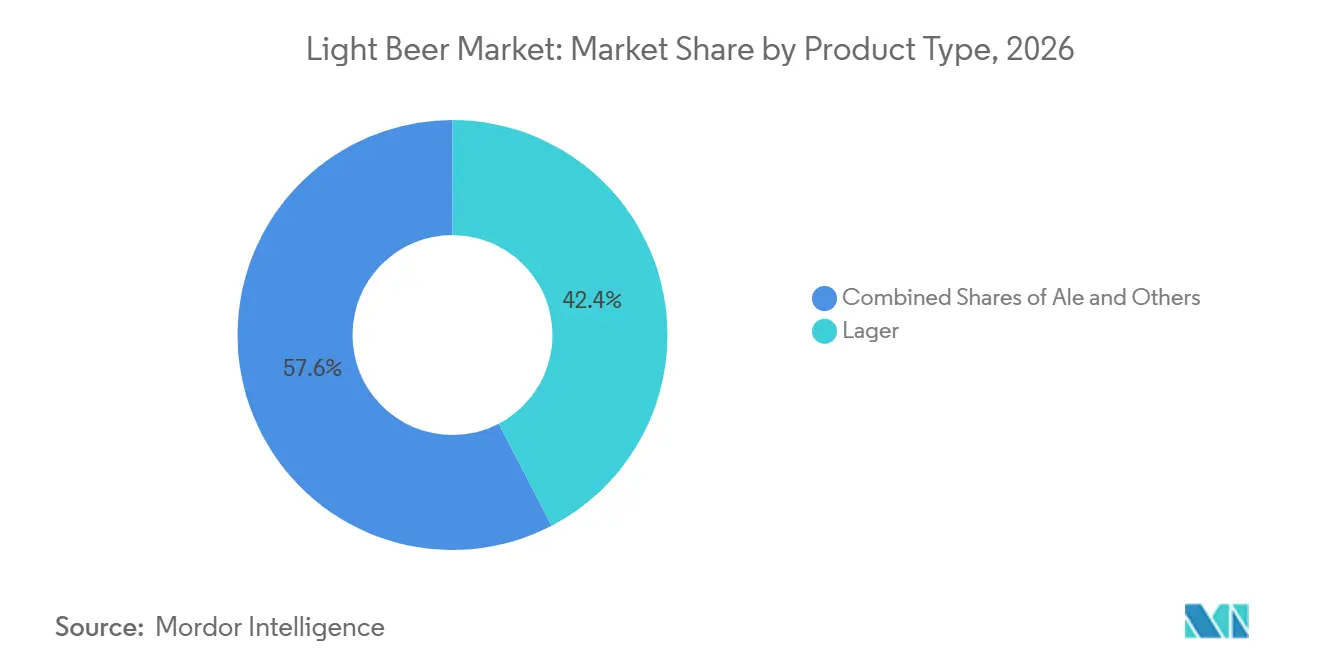
- Nach Produkttyp hielt Lager im Jahr 2026 einen Kategoriewertanteil von 42,36 %, während Ale bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen wird.
- Nach Geschmack hielt Regular im Jahr 2026 einen Kategoriewertanteil von 38,52 %, während Zitrusgeschmack bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen wird.
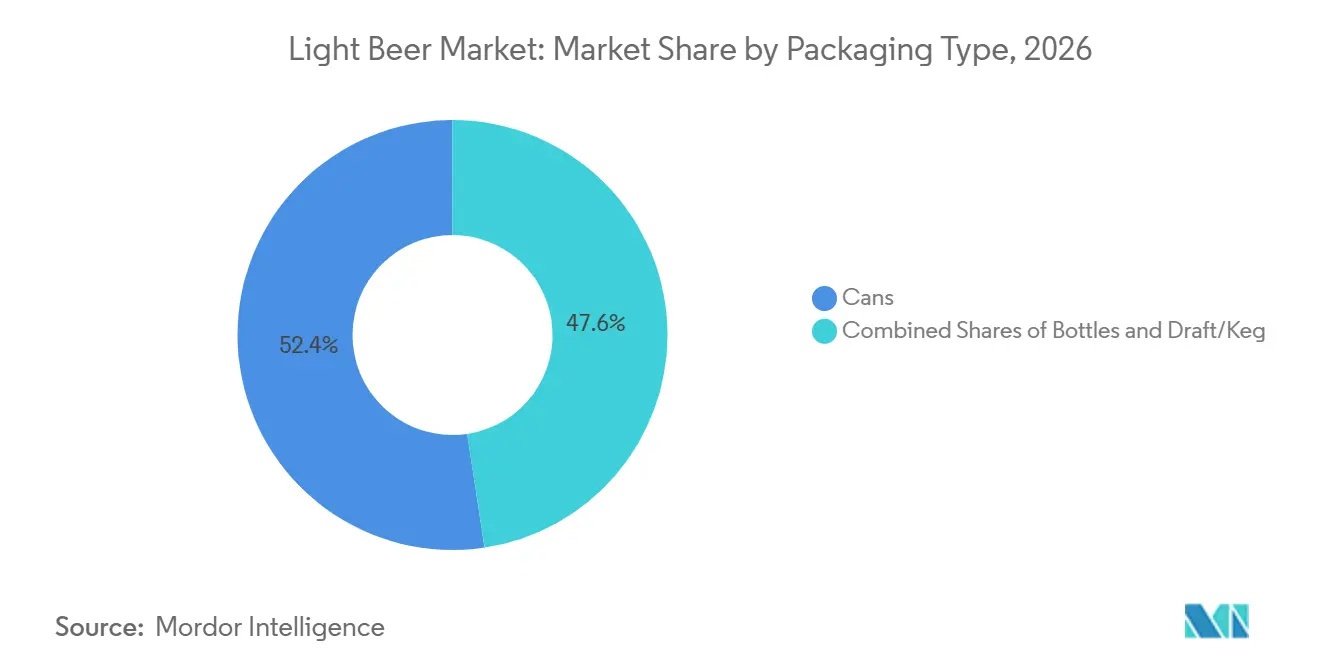
- Nach Verpackung hielten Dosen im Jahr 2026 einen Kategoriewertanteil von 52,37 %, während Flaschen bis 2032 voraussichtlich mit einem CAGR von 7,01 % wachsen werden.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2026 einen Kategoriewertanteil von 42,41 %, während der Online-Handel bis 2032 voraussichtlich mit einem CAGR von 6,42 % wachsen wird.
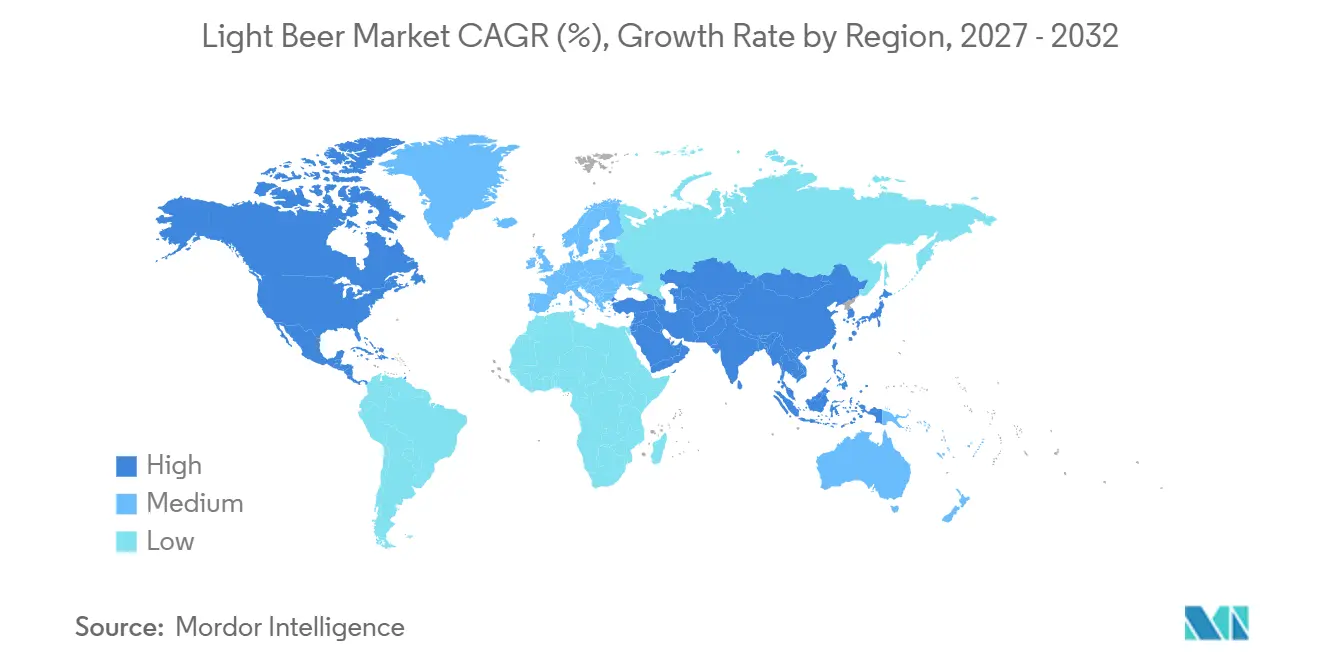
- Nach Geografie hielt Nordamerika im Jahr 2026 einen globalen Wertanteil von 42,41 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,57 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Verbraucherinteresse an kalorienärmeren alkoholischen Getränken | +1.8% | Global; am stärksten in Nordamerika, Westeuropa und städtischen Regionen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Ausweitung von Bieren mit Geschmacksvarianten | +1.0% | Global; am stärksten in Nordamerika, Westeuropa und Südkorea | Mittelfristig (2–4 Jahre) |
| Laufende Produktentwicklung durch führende Brauereiunternehmen | +0.8% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an Premium- und Spezialbieren | +0.7% | Nordamerika, Westeuropa, Japan, Australien | Langfristig (≥ 4 Jahre) |
| Breitere Produktverfügbarkeit durch modernen Einzelhandel und Online-Kanäle | +0.6% | Global; beschleunigt in China, Indien und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Verbraucherpräferenz für Bier mit reduziertem Kohlenhydratgehalt | +0.5% | Global; am stärksten in den Vereinigten Staaten, Australien und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Verbraucherinteresse an kalorienärmeren alkoholischen Getränken
Ausgaben für Gesundheit und Wohlbefinden begünstigen Leichtbier, da Verbraucher Alkoholentscheidungen zunehmend in ihre weiteren Alltagsroutinen einbeziehen. Eine italienische Verbraucherstudie aus dem Jahr 2025 ergab, dass 55 % von 527 Befragten eine höhere Kaufmotivation zeigten, nachdem sie über die gesundheitsfunktionellen Eigenschaften von Bier informiert wurden[1]. Dieses Ergebnis zeigt, dass Nährwertinformationen die Kaufabsicht beeinflussen können, wenn sie klar und relevant sind. Eine kalorienarme Positionierung gibt Brauereien die Möglichkeit, Mäßigung anzusprechen, ohne dass Verbraucher Bier vollständig aufgeben müssen. Der Leichtbier-Markt profitiert, wenn bekannte Marken diese Wahl unkompliziert statt einschränkend erscheinen lassen. Klare Anforderungen zur Angabe von Kalorien und Allergenen in den Vereinigten Staaten und der Europäischen Union können diese Kommunikation weiter stärken, wenn Unternehmen genaue Verpackungsinformationen bereitstellen.
Zunehmende Ausweitung von Bieren mit Geschmacksvarianten
Geschmacksinnovationen bieten Leichtbier einen Weg, Verbraucher anzusprechen, die Abwechslung suchen, ohne kalorienärmere Formate aufzugeben. Stone & Wood führte im August 2025 in Australien ein Citrus Radler ein und zeigte damit das anhaltende Interesse an leichteren, zitrusbetonten Formaten. Corona führte 2025 ebenfalls Sunbrew Citrus Cerveza mit Orangen- und Limettenschale ein, während Shiner Ruby Sunburst Tangerine Lager mit 85 Kalorien für die US-Sommersaison auf den Markt brachte. Diese Einführungen zeigen, dass große und regionale Brauereien Zitrus nutzen, um vertraute Lager-Anlässe aufzufrischen. Geschmackszusätze können die Erstnutzung steigern und Marken gleichzeitig eine bierbasierte Identität bewahren lassen.
Breitere Produktverfügbarkeit durch modernen Einzelhandel und Online-Kanäle
Digitaler Zugang verändert, wie Produzenten und Einzelhändler Verbraucher erreichen, insbesondere wenn Käufer einen bestimmten Geschmack oder eine bestimmte Verpackung suchen. AB InBev meldete im dritten Quartal 2025 einen BEES B2B-Bruttowarenwert von 13,30 Milliarden USD, ein Anstieg von 11 % gegenüber dem Vorjahr. Die Plattformen Zé Delivery und PerfectDraft verarbeiteten im selben Quartal mehr als 18 Millionen Online-Bestellungen und generierten 134 Millionen USD an Direktverbraucherumsatz. Diese Systeme geben großen Brauereien eine bessere Übersicht über Sortiment, Promotionen und lokale Nachfrage. Der Leichtbier-Markt kann Online-Verfügbarkeit nutzen, um den Zugang über die begrenzte Regalfläche stationärer Geschäfte hinaus zu erweitern. Fachgeschäfte bleiben wichtig, da kuratierte Sortimente Premium-, Import- und handwerklich orientierte Produkte unterstützen. Online-Bestellungen können jedoch deren exklusiven Zugang zu Nischenmarken und ausgewählten Verpackungsformaten einschränken.
Verbraucherpräferenz für Bier mit reduziertem Kohlenhydratgehalt
Die Positionierung mit reduziertem Kohlenhydratgehalt spricht Verbraucher an, die ihren Nährwertgehalt genau überwachen und detailliertere Informationen suchen, als ein allgemeines Leichtbier-Label bietet. Diese Verbrauchergruppe bewertet Getränkeentscheidungen zunehmend auf der Grundlage transparenter Nährwertangaben, insbesondere des Kohlenhydratgehalts, anstatt sich ausschließlich auf allgemeine Bezeichnungen wie „leicht” zu verlassen. Während der Preis ein wichtiger Gesichtspunkt bleibt, sind diese Verbraucher möglicherweise bereit, mehr zu zahlen, wenn Produkte klare, glaubwürdige und leicht verständliche Nährwertinformationen liefern. Die Angabe expliziter Kohlenhydratwerte kann dazu beitragen, Produkte von Bierformaten zu differenzieren, die nur den allgemeinen Leichtbier-Deskriptor verwenden, ohne spezifische Nährwertdetails bereitzustellen. Dieser Ansatz ermöglicht es Marken im Leichtbiermarkt, ihr Wertversprechen zu stärken, gesundheitsbewusste Verbraucher anzusprechen und potenziell eine Premiumpreisgestaltung zu unterstützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Wettbewerb durch konventionelles Bier und alternative alkoholische Getränke | -1.5% | Global; am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für Alkoholproduktion, -vertrieb und -werbung | -0.9% | Global; am stärksten in Nordeuropa, asiatisch-pazifischem Raum und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gesundheitsbezogene Bedenken und negative Einstellungen gegenüber Alkoholkonsum | -0.7% | Global; beschleunigt in Hocheinkommensmärkten | Langfristig (≥ 4 Jahre) |
| Schwankende Preise für Gerste, Hopfen und andere Brautzutaten | -0.5% | Global; ausgeprägte Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch konventionelles Bier und alternative alkoholische Getränke
Leichtbier steht im Wettbewerb mit konventionellem Bier, aromatisierten Malzgetränken, Hard Seltzers und alkoholfreiem Bier um überschneidende Anlässe. Jede Kategorie kann Verbraucher ansprechen, die Erfrischung, Geschmack, soziale Teilhabe oder eine kalorienärmere Wahl suchen. Der Wettbewerb beschränkt sich nicht auf einen einzigen Ersatz, da Verbraucher Formate je nach Anlass und Ort wechseln können. Alkoholfreies Bier ist besonders relevant für gesundheitsorientierte Anlässe geworden, die sonst kalorienärmeres Bier begünstigt hätten. Dies macht den Leichtbier-Markt davon abhängig, den Verbraucher zu halten, der Mäßigung wünscht, aber weiterhin ein alkoholisches Produkt bevorzugt. Marken, die mehrere verwandte Formate anbieten, können mehr Verbraucherausgaben über diese wechselnden Anlässe hinweg erhalten.
Strenge Vorschriften für Alkoholproduktion, -vertrieb und -werbung
Regulatorische Unterschiede können zu ungleichen Kosten für Produzenten führen, die in mehreren Märkten tätig sind. Lettlands geändertes Gesetz über den Umlauf alkoholischer Getränke trat am 1. August 2025 in Kraft und schränkt Preis- und Rabattwerbung ein und schreibt eine Mindestverzögerung von 6 Stunden für Online-Alkohollieferungen vor. Diese Regeln können die digitalen und werblichen Methoden aufstrebender Marken einschränken. Thailands Änderung des Alkoholgetränkekontrollgesetzes von 2025 verschärfte ebenfalls Marketing- und Werbebeschränkungen in einem wichtigen ASEAN-Biermarkt[2]. Nigerias Biervorschriften von 2025 verbieten gesundheitsbezogene Aussagen in der Werbung und schränken ein, wie Brauereien Produkteigenschaften kommunizieren können. Diese Maßnahmen können es schwieriger machen, sich auf kalorienbasierte und digital-first-Marketingstrategien zu verlassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stabilität bei Lager verdeckt steigende Nachfrage nach Craft AleLager hielt im Jahr 2026 einen Leichtbier-Marktanteil von 42,36 %, gestützt durch Verbrauchervertrautheit und eine langjährige Markeninfrastruktur. Seine führende Position bietet Produzenten, die routinemäßige Einzel- und Gastronomiegelegenheiten bedienen, eine stabile Basis. Das Segment bleibt wichtig, da es Verbrauchern ein wiedererkennbares Geschmacksprofil innerhalb einer mäßigungsorientierten Wahl bietet. Produzenten können etablierte Lagermarken nutzen, um klarere Kalorien-, Kohlenhydrat- und Verpackungsformatangebote einzuführen. Die Größe der Kategorie unterstützt auch eine breite Distribution über Lebensmitteleinzelhandel, Fachhandel, Gastronomie und digitale Kanäle.
Ale wird bis 2032 voraussichtlich mit einem CAGR von 6,53 % wachsen und ist damit der am schnellsten wachsende Produkttyp. Session Ale und Pale Ale Formate können mehr Geschmackskomplexität bieten und dabei das kalorienarme Angebot beibehalten, das die Kategorie unterstützt. Die Brewers Association meldete für Golden Ale in den US-amerikanischen Craft-Volumina im Jahr 2025 ein Wachstum von 1,60 %[3]. Diese Entwicklung zeigt das anhaltende Interesse an sessionfähigen Bierstilen unter Craft-Konsumenten. Ale kann Raum für ein hochwertigeres Produkterlebnis als Mainstream-Leichtlager schaffen. Es kann auch kleineren Brauereien einen klareren Weg zur Differenzierung bieten, ohne die Distributionsgröße der größten Unternehmen erreichen zu müssen. Die Chance hängt davon ab, das Geschmacksangebot für Verbraucher, die normalerweise Lager wählen, verständlich zu halten. Der Leichtbier-Markt könnte sehen, wie Ale durch selektive Premium-Anlässe gewinnt, anstatt die große Alltagsrolle des Lagers zu ersetzen. Die Produktentwicklung sollte daher eine enge Verbindung zwischen Geschmack, Kalorienpositionierung und erwartetem Trinkanlass aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Geschmack:
Gesundheitspositionierung verändert den Mix über Regular hinausRegular-Geschmack hielt im Jahr 2026 einen Kategoriewertanteil von 38,52 %, was die Markentreue gegenüber etablierten Marken und häufige Wiederholungskäufe widerspiegelt. Dieses Segment bleibt zentral, da viele Verbraucher weiterhin einen vertrauten Biergeschmack von einem leichteren Produkt erwarten. Regular-Produkte profitieren auch von etablierter Regalplatzierung und einer klaren Verbindung zu Mainstream-Biermarken. Ihre Position dürfte bei alltäglichen Einzelhandelskäufen, bei denen Verbraucher Einfachheit und Konsistenz schätzen, widerstandsfähig bleiben. Gleichzeitig steht Regular-Geschmack unter zunehmendem Druck, da Verbraucher Alternativen testen, die fruchtbetonte Erfrischung versprechen. Die Reaktion muss traditionelle Profile nicht aufgeben, da Kernkäufer das Segment weiterhin unterstützen. Brauereien können eine klare Differenzierung zwischen vertrautem Geschmack und hinzugefügtem Aroma nutzen, anstatt eines als Ersatz für das andere darzustellen.
Zitrusgeschmack-Leichtbier wird bis 2032 voraussichtlich mit einem CAGR von 6,78 % wachsen, dem schnellsten Tempo unter den Geschmackssegmenten. Tröegs überführte Sunshine Salt + Lime Lager im April 2025 von einer limitierten Sommerveröffentlichung in seine rotierende Once-a-Year-Serie. Diese Maßnahme zeigt, wie eine Brauerei ein Zitrusprodukt über eine einzelne saisonale Einführung hinaus erhalten kann. Zitrusgeschmack kann die Erstnutzung fördern, da er vertraut ist und zu Warm-Wetter-, Outdoor- und geselligen Anlässen passt. Fruchtgeschmack-Produkte, einschließlich Mango-, Beeren- und tropischer Profile, bedienen auch Anlässe, die zuvor mit Hard Seltzers verbunden waren. Die entscheidende Frage ist, ob der Geschmack das Bierangebot unterstützt, anstatt das Produkt von anderen aromatisierten alkoholischen Getränken ununterscheidbar zu machen. Produzenten können limitierte Auflagen nutzen, um die Nachfrage zu testen, bevor sie sich zu einer breiteren Distribution verpflichten.
Nach Verpackung:
Dosen führen, aber Flaschen gewinnen Premium-TerrainDosen hielten im Jahr 2026 einen Leichtbier-Marktgrößenanteil von 52,37 % und sind damit das größte Verpackungsformat. Ihre Führungsposition spiegelt Portabilität, Lieferketteneffizienz und eine klare Eignung für informelle und Outdoor-Anlässe wider. Dosen können auch für Marken nützlich sein, die Mehrpacks anbieten und convenience-orientierte Einkaufsanlässe bedienen möchten. Ihr geringes Gewicht kann die Handhabung über Einzel- und Lieferkanäle verbessern. Molson Coors schloss bis Ende 2025 ein Programm im Wert von 85,00 Millionen USD ab, um Kunststoff-Sixpack-Ringe durch recycelbare Alternativen bei seinen nordamerikanischen Marken zu ersetzen. Diese Investition unterstreicht die Rolle von Verpackungsentscheidungen bei der Marken- und Umweltpositionierung.
Flaschen werden bis 2032 voraussichtlich mit einem CAGR von 7,01 % wachsen und sind damit der am schnellsten wachsende Verpackungstyp. Premium-Import-Stil und Craft-Leichtbiere unterstützen dieses Wachstum, da Flaschen eine markantere Produktpräsentation unterstreichen können. Verallia France stellte im Januar 2025 seine Long Neck Ecova 185g-Flasche vor. Das Unternehmen gab an, dass die Flasche 16 % leichter als ihr Vorgänger ist und 12 Tonnen CO₂ pro Million Einheiten einspart. Diese Entwicklung zeigt, dass Glaslieferanten versuchen, den Umweltabstand zu Dosen zu verringern. Flaschen können Brauereien eine sichtbare Möglichkeit bieten, Premium-Qualität zu signalisieren, ohne die zugrunde liegende Flüssigkeit zu verändern. Fass- und Keg-Formate bleiben an den Gastronomiekonsum gebunden, aber ihr Umfang wird durch eine breitere Verlagerung hin zu Haushaltskäufen eingeschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Vertriebskanal:
Fachhandel verankert den Zugang zu Premium-LeichtbierFachgeschäfte hielten im Jahr 2026 einen Kategoriewertanteil von 42,41 %, ein ungewöhnlich hoher Anteil für eine Getränkekategorie. Ihre Bedeutung spiegelt die Rolle kuratierter Umgebungen für Premium-, Craft- und Importprodukte wider. Diese Geschäfte können Beratung, Produktentdeckung und Sortimente bieten, die neuen Leichtbiersorten helfen, sich abzuheben. Fachhändler können auch hhere Regalpreise unterstützen, wenn Verbraucher ein besonderes Geschmacks- oder Importangebot erkennen. Der Kanal ist besonders relevant, wo Premium-Positionierung eine wichtige Wertquelle ist. Er gibt kleineren Marken einen Weg zur Sichtbarkeit, ohne sofortige großflächige Lebensmittelverteilung zu erfordern. Gleichzeitig müssen Fachgeschäfte ihre Sortimente unverwechselbar halten, da sich die Online-Auswahl verbessert.
Der Online-Handel wird bis 2032 voraussichtlich mit einem CAGR von 6,42 % wachsen, der schnellsten Rate unter den Vertriebskanälen. Digitale Bestellungen unterstützen zielgerichtete Sortimente und können Verbrauchern helfen, bestimmte Geschmacksrichtungen, Verpackungsformate und Marken zu finden. AB InBev meldete, dass im Jahr 2025 mehr als 70 % seines globalen Verkaufsvolumens über digitale Bestellungen auf seiner BEES-Plattform abgewickelt wurden. Diese Größenordnung gibt dem Unternehmen erhebliche Kapazitäten im Auftragsmanagement und in der Händlerbetreuung. Supermärkte und Verbrauchermärkte werden weiterhin häufige Wiederholungskäufe erfassen, obwohl ihr Promotionsansatz den Markenpreis unter Druck setzen kann. Convenience-Stores und Gastronomiekonten werden eine wichtige Rolle für impuls- und anlassgetriebene Nachfrage behalten. Outlaw Light Beer gab 2025 Platzierungen bei Kroger, Walmart, Costco, Whole Foods, Total Wine, Circle K und Buc-ee's bekannt und zeigte damit, dass Herausforderermarken mehrere Kanäle gleichzeitig verfolgen können.
Geografische Analyse
Nordamerika Leichtbiermarkt
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,41 % am Leichtbiermarkt, gestützt durch einen reifen Bierkonsum und ein gut entwickeltes Premium-Leichtbierangebot. Die Region verfügt über eine starke Markenbekanntheit, einen breiten Einzelhandelszugang und einen etablierten Außer-Haus-Kanal. Premium-Plus-Leichtbiere sicherten sich im ersten Halbjahr 2025 einen Umsatzanteil von 41,60 % im Außer-Haus-Bereich und gewannen gegenüber dem Vorjahr 0,50 Prozentpunkte hinzu. Diese Position unterstreicht die Rolle von Premium-Leichtbierformaten in einem insgesamt stabilen Bierumfeld. Gesundheitliche Bedenken der Verbraucher können die Nachfrage weiterhin einschränken, da viele Käufer ihren regelmäßigen Alkoholkonsum überdenken. Die Region verbindet daher eine große bestehende Kundenbasis mit dem Bedarf an glaubwürdigen, auf Mäßigung ausgerichteten Innovationen.
Europa Leichtbiermarkt
Europa weist kurzfristig eher eingeschränkte Mengenbedingungen auf, dennoch bieten Premium- und Session-orientierte Formate noch Entwicklungspotenzial. Brewers of Europe berichtete, dass die EU-Bierproduktion von 367 Millionen Hektolitern im Jahr 2019 auf 345 Millionen Hektoliter im Jahr 2024 zurückgegangen ist. Dieser Hintergrund erhöht die Bedeutung von Wert, Produktmix und hochwertigen Anlässen für Brauer. Deutschland bleibt bedeutend, da es mehr als 22 % der EU-Bierproduktion ausmacht. Carlsberg und Heineken investieren in Premium- und Session-Formate in Mittel- und Osteuropa, wo das Wachstum voraussichtlich das Tempo der weiteren Region übertreffen wird. Die Marktchance hängt davon ab, Qualität und Relevanz aufrechtzuerhalten, während der Gesamtkonsum unter Druck bleibt.
Asien-Pazifik, Südamerika und Naher Osten und Afrika Leichtbiermarkt
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 6,57 % wachsen und ist damit die am schnellsten wachsende Region im Leichtbiermarkt. Wachstum der städtischen Einkommen, eine expandierende Mittelschicht und ein zunehmendes Gesundheitsbewusstsein stützen die Nachfrage nach Premium-Leichtbierprodukten. Heineken meldete für sein Premium-Leichtbierportfolio in Indien im ersten Halbjahr 2025 ein zweistelliges Umsatzwachstum, angeführt von Kingfisher Ultra und Heineken Silver. Carlsberg meldete im ersten Quartal 2025 einen indischen Marktanteil von 23 %. Südamerika bietet ebenfalls Wachstum, wobei das Segment für Leicht- und alkoholfreies Bier im Jahr 2025 um 10,40 % expandierte, unterstützt durch die brasilianische Produktionskapazität und den mexikanischen Exportimpuls. Der Nahe Osten und Afrika bleibt kleiner, obwohl Castle Lite aus Südafrika eine etablierte Position im Premium-Leichtbiersegment innehat.
Wettbewerbslandschaft
Der Leichtbiermarkt ist mäßig konzentriert, was auf eine moderate Konsolidierung rund um AB InBev, Molson Coors, Heineken und Carlsberg hindeutet. Diese Brauereien verfügen über etablierte Marken, Produktionsressourcen, Händlerbeziehungen und einen breiten Einzelhandelszugang. Ihre Größe kann ihnen helfen, Kategorieverschiebungen zu bewältigen und gleichzeitig in Verpackung, digitale Abläufe und Produktentwicklung zu investieren. Regionale Produzenten und unabhängige Herausforderer konkurrieren weiterhin durch unverwechselbare Geschmacksrichtungen und fokussierte lokale Distribution. Der Markt wird nicht von einem einzigen Unternehmen dominiert, da die Verbraucherpräferenz über Länder, Kanäle und Trinkanlässe hinweg fragmentiert bleibt. Diese Struktur schafft Raum für kleinere Marken, die eine klare Differenzierung bieten können. Sie bedeutet auch, dass führende Unternehmen ihre Relevanz kontinuierlich schützen müssen, anstatt sich nur auf traditionelle Markenbekanntheit zu verlassen.
AB InBev nutzt seine digitale Infrastruktur als strategischen Vorteil im Kanalmanagement. Das Unternehmen meldete im dritten Quartal 2025 einen BEES B2B-Bruttowarenwert von 13,30 Milliarden USD, während der Bruttowarenwert von Drittanbieterprodukten auf dem BEES Marketplace 935 Millionen USD erreichte. Dieser Ansatz kann die Transparenz über Bestellungen, Aktionen und lokale Sortimentsbedürfnisse verbessern. Die Strategie identifiziert auch Bier mit niedrigem und ohne Alkohol als Wachstumsbereich und erwartet jährliche Bruttoeinsparungen von 447,34 bis 559,17 Millionen USD. Diese Maßnahmen zeigen, wie große Unternehmen Portfolioprioritäten mit operativer Effizienz und digitaler Kompetenz verbinden. Solche Investitionen können Vorteile schaffen, die kleinere Unternehmen möglicherweise nur schwer konsistent erreichen können.
Molson Coors investierte 85 Millionen USD, um bis Ende 2025 Kunststoff-Sixpack-Ringe bei nordamerikanischen Marken durch recycelbare Alternativen zu ersetzen. Dieser Schritt zeigt, wie Verpackungsinvestitionen die Positionierung führender Leichtbiermarken unterstützen können. Die Präsenz von Carlsberg in Indien zeigt zudem den Wert einer konzentrierten regionalen Umsetzung in einem wachsenden Bierumfeld. Kleinere Unternehmen können durch Konzentration auf Zitrusgeschmacksrichtungen, lokale Präferenzen, Facheinzelhändler und direkte Verbraucherkommunikation – wo erlaubt – wettbewerbsfähig bleiben. Weißer Raum ist am deutlichsten im asiatisch-pazifischen Premium-Leichtbier sowie bei aromatisierten Leichtbieren in Lateinamerika sichtbar. Die Chance ist dort am stärksten, wo die Nachfrage schneller wächst als das aktuelle Markenangebot.
Führende Unternehmen im Leichtbier-Markt
-
Anheuser-Busch InBev SA/NV
-
Molson Coors Beverage Company
-
Heineken N.V.
-
Carlsberg A/S
-
Constellation Brands, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Leichtbiermarkt Unternehmen in diesem Bericht
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Molson Coors Beverage Company
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Constellation Brands, Inc.
- China Resources Beer (Holdings) Company Limited
- Kirin Holdings Company, Limited
- Diageo plc
- Tsingtao Brewery Co., Ltd.
- Beijing Yanjing Beer Group Corporation
- United Breweries Limited
- Grupo Modelo
- The Boston Beer Company, Inc.
- Pabst Brewing Company, LLC
- New Belgium Brewing Company, LLC
- Sierra Nevada Brewing Co.
- Royal Unibrew A/S
- San Miguel Brewery Inc.
- BrewDog plc
Neueste Industrielle Entwicklungen in Leichtbiermarkt
- März 2026: Tilray Brands, Inc. gab die Einführung von Pub Light unter seiner Marke Pub Beer bekannt. Das neue amerikanische Leichtlager enthält 99 Kalorien und 4 % Alkohol pro Volumen (ABV). Es wird aus 100 % Malz gebraut und ohne Zucker, Mais, Reis oder Füllstoffe hergestellt.
- April 2025: Pabst Brewing Company führte Pabst Light ein, ein neues Leichtlager, das landesweit in den Vereinigten Staaten vertrieben wird. Das Produkt enthält 96 Kalorien, 3,5 Gramm Kohlenhydrate und 4,2 % ABV pro 355-ml-Portion. Gebraut mit Premium-Hopfen und -Getreide, einschließlich El Dorado-Hopfen, liefert das Bier einen frischen und erfrischenden Geschmack.
- März 2025: Outlaw Light Beer gab eine Investitionspartnerschaft mit dem Country-Musik-Künstler Koe Wetzel bekannt. Die Zusammenarbeit zielt darauf ab, das Wachstum der Marke in den Vereinigten Staaten zu unterstützen, indem ihre Marketingaktivitäten mit der Country-Musikkultur und dem Fan-Engagement verbunden werden.
Umfang des globalen Leichtbier-Marktberichts
Der Leichtbier-Marktbericht ist nach Produkttyp, Geschmack, Verpackung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Lager, Ale und sonstiges Bier segmentiert. Nach Geschmack ist der Markt in Regular, Zitrusgeschmack, Fruchtgeschmack und sonstige Geschmacksrichtungen kategorisiert. Nach Verpackung ist der Markt in Flaschen, Dosen und Fassbier/Keg unterteilt. Nach Vertriebskanal ist der Markt in Supermärkte/Verbrauchermärkte, Fachgeschäfte, Online-Handelskanäle und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Lager |
| Ale |
| Sonstiges Bier |
| Regular |
| Zitrusgeschmack |
| Fruchtgeschmack |
| Sonstige Geschmacksrichtungen |
| Flaschen |
| Dosen |
| Fassbier/Keg |
| Supermärkte/Verbrauchermärkte |
| Fachgeschäfte |
| Online-Handelskanäle |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Lager | |
| Ale | ||
| Sonstiges Bier | ||
| Geschmack | Regular | |
| Zitrusgeschmack | ||
| Fruchtgeschmack | ||
| Sonstige Geschmacksrichtungen | ||
| Verpackung | Flaschen | |
| Dosen | ||
| Fassbier/Keg | ||
| Vertriebskanäle | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Handelskanäle | ||
| Sonstige Vertriebskanäle | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Leichtbier-Kategorie bis 2032 erreichen?
Die Leichtbier-Kategorie wird voraussichtlich bis 2032 einen Wert von 26,79 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,47 % wachsen.
Welcher Produkttyp wächst im Leichtbier-Segment am schnellsten?
Ale ist der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 6,53 % bis 2032.
Welcher Geschmack hat das stärkste prognostizierte Wachstum?
Zitrusgeschmack-Leichtbier hat die höchste prognostizierte Wachstumsrate mit einem CAGR von 6,78 % bis 2032.
Warum bleiben Dosen für Leichtbiermarken wichtig?
Dosen hielten im Jahr 2026 einen Wertanteil von 52,37 % und eignen sich für Portabilität, Mehrpacks, Einzelhandelseffizienz und informelle Trinkanlässe.