
Tamanho e Participação do Mercado Global de Sistemas de Monitoramento de Nervos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do Mercado (2026) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Sistemas de Monitoramento de Nervos por Mordor Intelligence
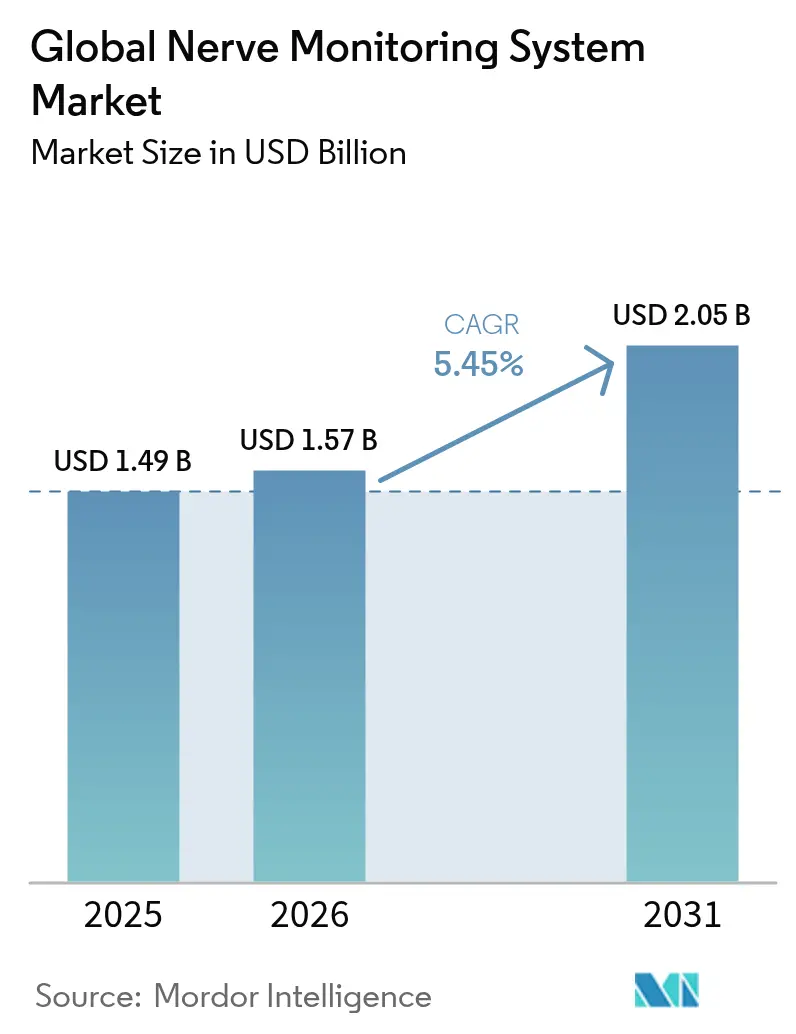
O tamanho do mercado de sistemas de monitoramento de nervos deverá crescer de USD 1,49 bilhão em 2025 para USD 1,57 bilhão em 2026, com previsão de atingir USD 2,05 bilhões até 2031, a um CAGR de 5,45% ao longo de 2026-2031. O aumento da complexidade cirúrgica, as regulamentações obrigatórias de segurança do paciente e a convergência da inteligência artificial com o monitoramento neurofisiológico em tempo real são centrais para essa expansão. Os hospitais estão incorporando o monitoramento intraoperatório de nervos em protocolos de cirurgia da coluna, neurocirurgia e ORL para melhorar os resultados e limitar a exposição à responsabilidade civil. Os fornecedores estão migrando para modelos de receita baseados em consumíveis que capitalizam eletrodos e sondas utilizados em cada procedimento. Simultaneamente, serviços de monitoramento remoto baseados em nuvem e análises assistidas por IA estão ampliando o acesso para instalações que não dispõem de neurofisiologistas em tempo integral. A consolidação entre sistemas de saúde está intensificando as negociações de preços, mas também desbloqueando grandes contratos agrupados para fornecedores capazes de oferecer soluções de ponta a ponta.
Principais Conclusões do Relatório
- Por categoria de produto, os monitores de nervos lideraram com 45,32% da participação do mercado de sistemas de monitoramento de nervos em 2025; eletrodos e sondas de estimulação nervosa estão projetados para expandir a um CAGR de 6,55% até 2031.
- Por tecnologia, a eletromiografia comandou 38,92% da participação do tamanho do mercado de sistemas de monitoramento de nervos em 2025 e está avançando a um CAGR de 6,95% até 2031.
- Por aplicação, a neurocirurgia representou 30,74% da participação do mercado de sistemas de monitoramento de nervos em 2025, enquanto a cirurgia da coluna está definida para crescer mais rapidamente, a um CAGR de 7,29% até 2031.
- Por usuário final, hospitais e centros cirúrgicos detiveram 64,41% do mercado de sistemas de monitoramento de nervos em 2025, enquanto os centros cirúrgicos ambulatoriais estão expandindo a um CAGR de 7,63% até 2031.
- Por geografia, a América do Norte manteve 41,38% da receita em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, a um CAGR de 8,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida adoção de EMG intraoperatório em cirurgia da coluna e neurocirurgia | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento de procedimentos de monitoramento de nervos em ORL com reembolso | +0.8% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento em ressecções oncológicas complexas que exigem monitoramento neurofisiológico intraoperatório (IONM) | +0.9% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Consolidação hospitalar impulsionando compras agrupadas de dispositivos | +0.7% | América do Norte principalmente, expandindo-se para a Europa | Médio prazo (2 a 4 anos) |
| Análise de qualidade de sinal em tempo real assistida por IA | +0.6% | Global, adoção antecipada em mercados orientados para tecnologia | Longo prazo (≥ 4 anos) |
| Crescimento de provedores de serviços de monitoramento intraoperatório de nervos (IONM) remoto baseado em nuvem | +0.5% | América do Norte e Europa, expansão dependente de regulamentação | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Adoção de EMG Intraoperatório em Cirurgia da Coluna e Neurocirurgia
A eletromiografia tornou-se padrão em procedimentos complexos da coluna e cranianos, impulsionada pelas diretrizes coreanas de 2020 que listam a EMG como essencial para a preservação das vias motoras e elevam a adoção acima de 85% nos casos de deformidade da coluna. Protocolos multimodais que combinam EMG com potenciais evocados somatossensoriais e motores reduziram as taxas de falso-negativo abaixo de 2%, o que reduz o risco de negligência médica para cirurgiões e instituições. As plataformas robóticas dependem cada vez mais dos dados de EMG para correção autônoma de trajetória, incorporando a tecnologia mais profundamente nos fluxos de trabalho cirúrgico. A demanda previsível por eletrodos e sondas estabiliza a receita de consumíveis e incentiva os fornecedores a aprimorar projetos de uso único. Estudos clínicos em andamento continuam a mostrar melhores resultados neurológicos quando a EMG é empregada, reforçando as decisões de compra dos hospitais e fortalecendo o mercado de sistemas de monitoramento de nervos.
Aumento de Procedimentos de Monitoramento de Nervos em ORL com Reembolso
Os códigos CPT aprimorados divulgados pela Academia Americana de Otolaringologia simplificaram o faturamento para neurofisiologia intraoperatória em cirurgias endócrinas e de vias aéreas. O monitoramento contínuo agora recebe pagamento mais elevado do que as abordagens intermitentes, permitindo que os provedores atualizem os equipamentos sem erodir as margens. Tubos endotraqueais especializados com eletrodos integrados reduzem o tempo de configuração e melhoram a estabilidade do sinal, ampliando a aceitação dos cirurgiões. Os procedimentos de tireoide que adotam o monitoramento contínuo demonstraram taxas mais baixas de lesão do nervo laríngeo recorrente, o que se traduz em economias de custo mensuráveis para as seguradoras. O impulso no reembolso está atraindo novos fornecedores para o segmento de ORL e intensificando a concorrência por consumíveis específicos de procedimento dentro do mercado de sistemas de monitoramento de nervos.
Crescimento em Ressecções Oncológicas Complexas que Exigem Monitoramento Neurofisiológico Intraoperatório
O monitoramento neurofisiológico intraoperatório pélvico reduziu a disfunção urinária pós-operatória de 19% para 8% no ensaio multicêntrico NEUROS. Protocolos baseados em evidências são agora obrigatórios pelos principais centros de oncologia para cânceres retais, prostáticos e de cabeça e pescoço. As ressecções de tumores do plexo braquial utilizando monitoramento multimodal preservaram a função neurológica em 94% dos casos em coortes de 36 pacientes. Essas métricas de sucesso justificam preços premium para monitores de alto canal e eletrodos descartáveis. A integração dos dados de monitoramento com a navegação intraoperatória e a imagem por fluorescência amplia a complexidade dos procedimentos e consolida o mercado de sistemas de monitoramento de nervos como pedra angular da cirurgia oncológica moderna.
Consolidação Hospitalar Impulsionando Compras Agrupadas de Dispositivos
As redes de entrega integrada negociam contratos plurianuais que cobrem sistemas de capital, eletrodos e acordos de serviço, criando compromissos de volume que favorecem fornecedores com portfólio completo. A plataforma de fluxo de trabalho da USMON gerencia mais de 3 milhões de registros de pacientes e USD 6 bilhões em sinistros anualmente, ilustrando a escala que as entidades consolidadas podem comandar. As compras agrupadas reduzem o preço unitário dos eletrodos, mas vinculam os fornecedores a relacionamentos exclusivos de longo prazo. Os fornecedores capazes de demonstrar ganhos de resultado e suporte à conformidade obtêm status de fornecedor preferencial, reforçando a competitividade do mercado de sistemas de monitoramento de nervos entre os maiores sistemas de saúde.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital e preço de eletrodos descartáveis | -0.9% | Global, particularmente grave em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de neurofisiologistas certificados | -1.1% | América do Norte e Europa principalmente | Médio prazo (2 a 4 anos) |
| Riscos de latência de sinal no monitoramento remoto | -0.4% | Global, concentrado em regiões que adotam a telemedicina | Médio prazo (2 a 4 anos) |
| Vulnerabilidades de cibersegurança em suítes de sala de operação conectadas | -0.6% | Global, com preocupação elevada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Preço de Eletrodos Descartáveis
Os consoles de monitoramento abrangentes variam de USD 150.000 a USD 300.000, um obstáculo que centros ambulatoriais menores e hospitais de mercados emergentes têm dificuldade em superar. Os eletrodos de uso único adicionam de USD 200 a 500 por cirurgia, pressionando as margens em ambientes sensíveis a custos. Embora as mudanças de codificação de 2024 tenham aumentado o reembolso para alguns procedimentos de neuromodulação, as lacunas persistem em muitas indicações[1]Fonte: ASRA Pain Medicine, "Mudanças na Codificação e Pagamento para Procedimentos de Neuromodulação em 2024," asra.com . Os modelos de locação e os contratos de pagamento por uso estão ganhando preferência entre os provedores com restrições orçamentárias, mas os custos iniciais permanecem como uma barreira primária de adoção que modera a expansão do mercado de sistemas de monitoramento de nervos, especialmente fora das economias de alta renda.
Escassez de Neurofisiologistas Certificados
Os programas de treinamento formam menos de 200 neurofisiologistas certificados anualmente na América do Norte, bem abaixo das projeções de demanda. Pesquisas mostram que 70% dos cirurgiões preferem supervisão por um neurologista ou neurofisiologista em vez de técnicos, mas as carências de pessoal levam as instalações a depender de pessoal menos qualificado. As universidades estão ampliando currículos de certificação e módulos on-line que prometem salários de USD 70.000 a 99.000 para os novos ingressantes. Ainda assim, os longos requisitos de aprendizado da especialidade atrasam a expansão da força de trabalho. As lacunas de pessoal restringem os volumes de procedimentos e desaceleram o mercado de sistemas de monitoramento de nervos em regiões onde soluções remotas ou suporte de decisão por IA ainda não estão totalmente implantados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Monitores Lideram Enquanto os Consumíveis AceleramO mercado de sistemas de monitoramento de nervos registrou 45,32% da receita proveniente de monitores de nervos em 2025, destacando seu papel como investimentos de capital fundamentais para os hospitais. No entanto, os eletrodos e sondas de estimulação nervosa estão crescendo a um CAGR de 6,55%, um sinal de que as vendas recorrentes de consumíveis contribuirão com uma parcela crescente dos pools de lucro gerais. Acessórios e outros consumíveis apresentam a velocidade mais rápida à medida que as políticas de uso único ajudam a eliminar os custos de esterilização e o risco de contaminação cruzada. O mix de produtos está evoluindo para um modelo de lâmina e barbeador que estabiliza o fluxo de caixa dos fornecedores e incentiva a inovação contínua no design de eletrodos.
As estratégias centradas em consumíveis também mitigam a exposição à responsabilidade associada a dispositivos de capital, destacada pelo recall de 2024 de um importante sistema de monitoramento vinculado a lesões de pacientes. Os eletrodos premium que oferecem maiores relações sinal-ruído e integram rastreamento por RFID comandam preços acima de USD 500 por caso, compensando as menores margens dos dispositivos. À medida que os sistemas de saúde centralizam as compras, os fornecedores que oferecem contratos de serviço flexíveis e reposição automática ganham vantagem. Esses desenvolvimentos reforçam a posição dos consumíveis como impulsionadores críticos de crescimento dentro do mercado de sistemas de monitoramento de nervos.


Por Tecnologia:
Domínio da EMG Impulsiona a InovaçãoA eletromiografia contribuiu com 38,92% da receita em 2025 e está expandindo a um CAGR de 6,95%, refletindo sua versatilidade nas aplicações de coluna, cranianas e de ORL. A compatibilidade da EMG com plataformas de IA acelera ainda mais sua adoção porque o aprendizado de máquina melhora a rejeição de artefatos e acelera os alertas. A eletroencefalografia e o monitoramento de potencial evocado permanecem essenciais nas craniotomias em vigília e nas correções complexas de escoliose, embora ocupem faixas de receita menores. A eletrocorticografia persiste como uma área de nicho utilizada principalmente em cirurgia de epilepsia, mas comanda preços premium devido à demanda altamente especializada.
A integração do monitoramento multimodal está crescendo entre os cirurgiões de coluna japoneses que combinam EMG, SSEPs e MEPs para aumentar a confiança cirúrgica. Os fornecedores agora posicionam seus consoles como plataformas abertas que aceitam múltiplas modalidades de sinal e software de terceiros, protegendo o investimento dos clientes para o futuro. As soluções de cirurgia robótica requerem ciclos de retroalimentação em nível de milissegundos, levando os provedores de tecnologia a aprimorar a latência e as capacidades de fusão de dados. Esses requisitos sustentam altos gastos em P&D e mantêm o mercado de sistemas de monitoramento de nervos em uma trajetória constante de melhoria técnica incremental.
Por Aplicação:
O Impulso da Cirurgia da Coluna Desafia a Liderança da NeurocirurgiaA neurocirurgia deteve 30,74% da receita em 2025, mas a cirurgia da coluna está encaminhada para a expansão mais rápida, a um CAGR de 7,29%, à medida que o envelhecimento da população aumenta a demanda por procedimentos de deformidade e fusão. As diretrizes padronizadas tornaram o monitoramento da coluna rotineiro, o que por sua vez eleva o volume de consumo de eletrodos. Os procedimentos de ORL se beneficiam de reembolso favorável, especialmente para operações de tireoide e paratireoide, onde o monitoramento contínuo previne a lesão do nervo laríngeo recorrente. As ressecções oncológicas na pelve e no plexo braquial continuam a estimular o uso de sistemas de alto canal que suportam o mapeamento funcional refinado.
A diversificação de aplicações distribui o risco de receita e cria múltiplos pontos de entrada para novos fornecedores especializados em acessórios específicos de procedimento. As cirurgias assistidas por robótica em campos de coluna, ortopedia e tecidos moles requerem integração de monitoramento plug-and-play, entrelaçando ainda mais o monitoramento com as plataformas cirúrgicas de próxima geração. À medida que cresce a evidência que vincula o monitoramento neurofisiológico intraoperatório à redução das taxas de complicação, os pagadores e os hospitais incorporam o monitoramento às métricas de qualidade, aumentando a demanda de base em cada vertical cirúrgico do mercado de sistemas de monitoramento de nervos.

Por Usuário Final:
Centros Ambulatoriais Desafiam a Dominância HospitalarOs hospitais e grandes centros cirúrgicos comandaram 64,41% da receita em 2025, graças à sua prontidão de infraestrutura e capacidade de gerenciar cirurgias complexas. Os centros cirúrgicos ambulatoriais estão expandindo a um CAGR de 7,63% à medida que os procedimentos ambulatoriais de coluna e ORL migram para ambientes de menor custo. As clínicas especializadas focadas em gestão da dor e cirurgia minimamente invasiva também estão adotando sistemas de monitoramento compactos que se adequam às salas específicas de procedimentos.
A supervisão de neurofisiologia remota nivela o campo de jogo ao dar às instalações menores acesso à interpretação especializada sem a necessidade de contratar pessoal em tempo integral. Os consoles portáteis projetados para configuração rápida e fluxos de trabalho em tela sensível ao toque atendem a equipes com treinamento técnico limitado. As organizações de compras em grupo estendem os padrões hospitalares aos locais ambulatoriais afiliados, impulsionando a uniformidade na escolha de equipamentos. Essas mudanças criam novos bolsões de demanda enquanto equilibram a base de clientes dentro do mercado de sistemas de monitoramento de nervos.
Análise Geográfica
Mercado de Sistema de Monitoramento de Nervos da América do Norte
A América do Norte reteve 41,38% da receita em 2025, impulsionada por um robusto sistema de reembolso e pela presença dos principais fabricantes de equipamentos. Os altos volumes cirúrgicos nas especialidades de coluna e otorrinolaringologia sustentam o consumo estável de eletrodos. O escrutínio regulatório sobre a cibersegurança em dispositivos de sala de cirurgia levou alguns hospitais a migrar para fornecedores domésticos, uma tendência que remodela a participação dos fornecedores. A escassez de mão de obra qualificada incentiva a rápida adoção de redes de monitoramento remoto e suporte de decisão por inteligência artificial, sustentando a renovação tecnológica no mercado de sistemas de monitoramento de nervos da região.
Mercado de Sistema de Monitoramento de Nervos da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 8,02% até 2031, o mais rápido globalmente, à medida que os países investem em infraestrutura cirúrgica e adotam protocolos procedimentais ocidentais. A Administração Nacional de Produtos Médicos da China simplificou as aprovações de dispositivos em 2024, facilitando a importação mais ágil de plataformas de monitoramento english.nmpa.gov.cn. O setor de dispositivos médicos da Índia, com previsão de atingir 50 bilhões de USD até 2030, permanece amplamente dependente de importações, oferecendo aos fornecedores multinacionais um espaço de crescimento substancial. O Japão demonstra uma adoção sofisticada de monitoramento multimodal, integrando análises de inteligência artificial e robótica em cirurgias de coluna de rotina.
Mercado de Sistema de Monitoramento de Nervos da Europa, América do Sul e Oriente Médio
A Europa apresenta expansão constante ancorada por regulamentações de segurança harmonizadas e iniciativas de assistência transfronteiriça. A consolidação hospitalar incentiva contratos de equipamentos agrupados, de forma semelhante à América do Norte. Enquanto isso, a América do Sul e o Oriente Médio registram uma adoção crescente, porém desigual, à medida que as restrições de custo persistem. O telemonitoramento mitiga as escassez locais de pessoal, permitindo que hospitais menores participem de procedimentos avançados. Cada uma dessas dinâmicas regionais contribui para o perfil de crescimento diversificado do mercado de sistemas de monitoramento de nervos em todo o mundo.


Panorama regulatório
Nos Estados Unidos, os dispositivos de monitoramento nervoso e de neurofisiologia intraoperatória relacionados são comumente regulados pela FDA como dispositivos de Classe II, frequentemente autorizados pela via 510(k) sob classificações diagnósticas neurológicas e de estimulação nervosa cirúrgica (por exemplo, 21 CFR 882.1870 e 21 CFR 874.1820, com códigos de produto associados usados para autorizações baseadas em predicados). Essa estrutura possibilita atualizações iterativas de consoles, estimuladores e recursos de monitoramento centrados em EMG, mantendo o foco em rotulagem, segurança elétrica, EMC e controles de software.
Na Europa, o acesso é regido pelo Regulamento (UE) 2017/745 (MDR), que eleva as exigências relativas à documentação técnica, à avaliação de conformidade e à vigilância pós-comercialização, apoiadas por Organismos Notificados e autoridades nacionais competentes. As normas internacionais permanecem centrais para a conformidade entre mercados, incluindo a IEC 80601-2-26:2019 e sua emenda AMD1:2024 para equipamentos relevantes de neuromonitoramento, além dos requisitos mais amplos da série IEC 60601 para segurança e desempenho de equipamentos eletromédicos.
Análise da cadeia de valor
A cadeia de valor começa com componentes eletrônicos e de sensores, como amplificadores, placas de circuito impresso, conectores e materiais de eletrodos que permitem a aquisição de alta fidelidade de sinais de EMG e relacionados. Em seguida, avança pelo design OEM, integração de sistemas, verificação/validação e documentação regulatória alinhada à série de segurança IEC 60601, às expectativas de ciclo de vida de software e às vias de aprovação regionais (FDA Classe II/510(k) e MDR da UE). A fabricação abrange tanto bens de capital (consoles, módulos de aquisição e estimuladores) quanto consumíveis de alta rotatividade (eletrodos, sondas e cabos), com o fluxo de consumíveis estruturalmente ligado aos volumes de procedimentos e às políticas de uso único.
No segmento a jusante, grandes fornecedores e especialistas vendem por meio de equipes diretas em hospitais ou centros terciários e de distribuidores que ampliam a cobertura para centros cirúrgicos ambulatoriais, enquanto parceiros de serviço estendem o alcance por meio de fluxos de trabalho de monitoramento remoto. Pontos recentes de pressão na cadeia de suprimentos incluem os prazos de qualificação de componentes e fornecedores sob o MDR, além da volatilidade de custos e logística associada à incerteza de tarifas e política comercial que surge em 2025, o que aumenta a importância do fornecimento duplo, da produção regionalizada e de programas previsíveis de reabastecimento de eletrodos e sondas.
Panorama Competitivo
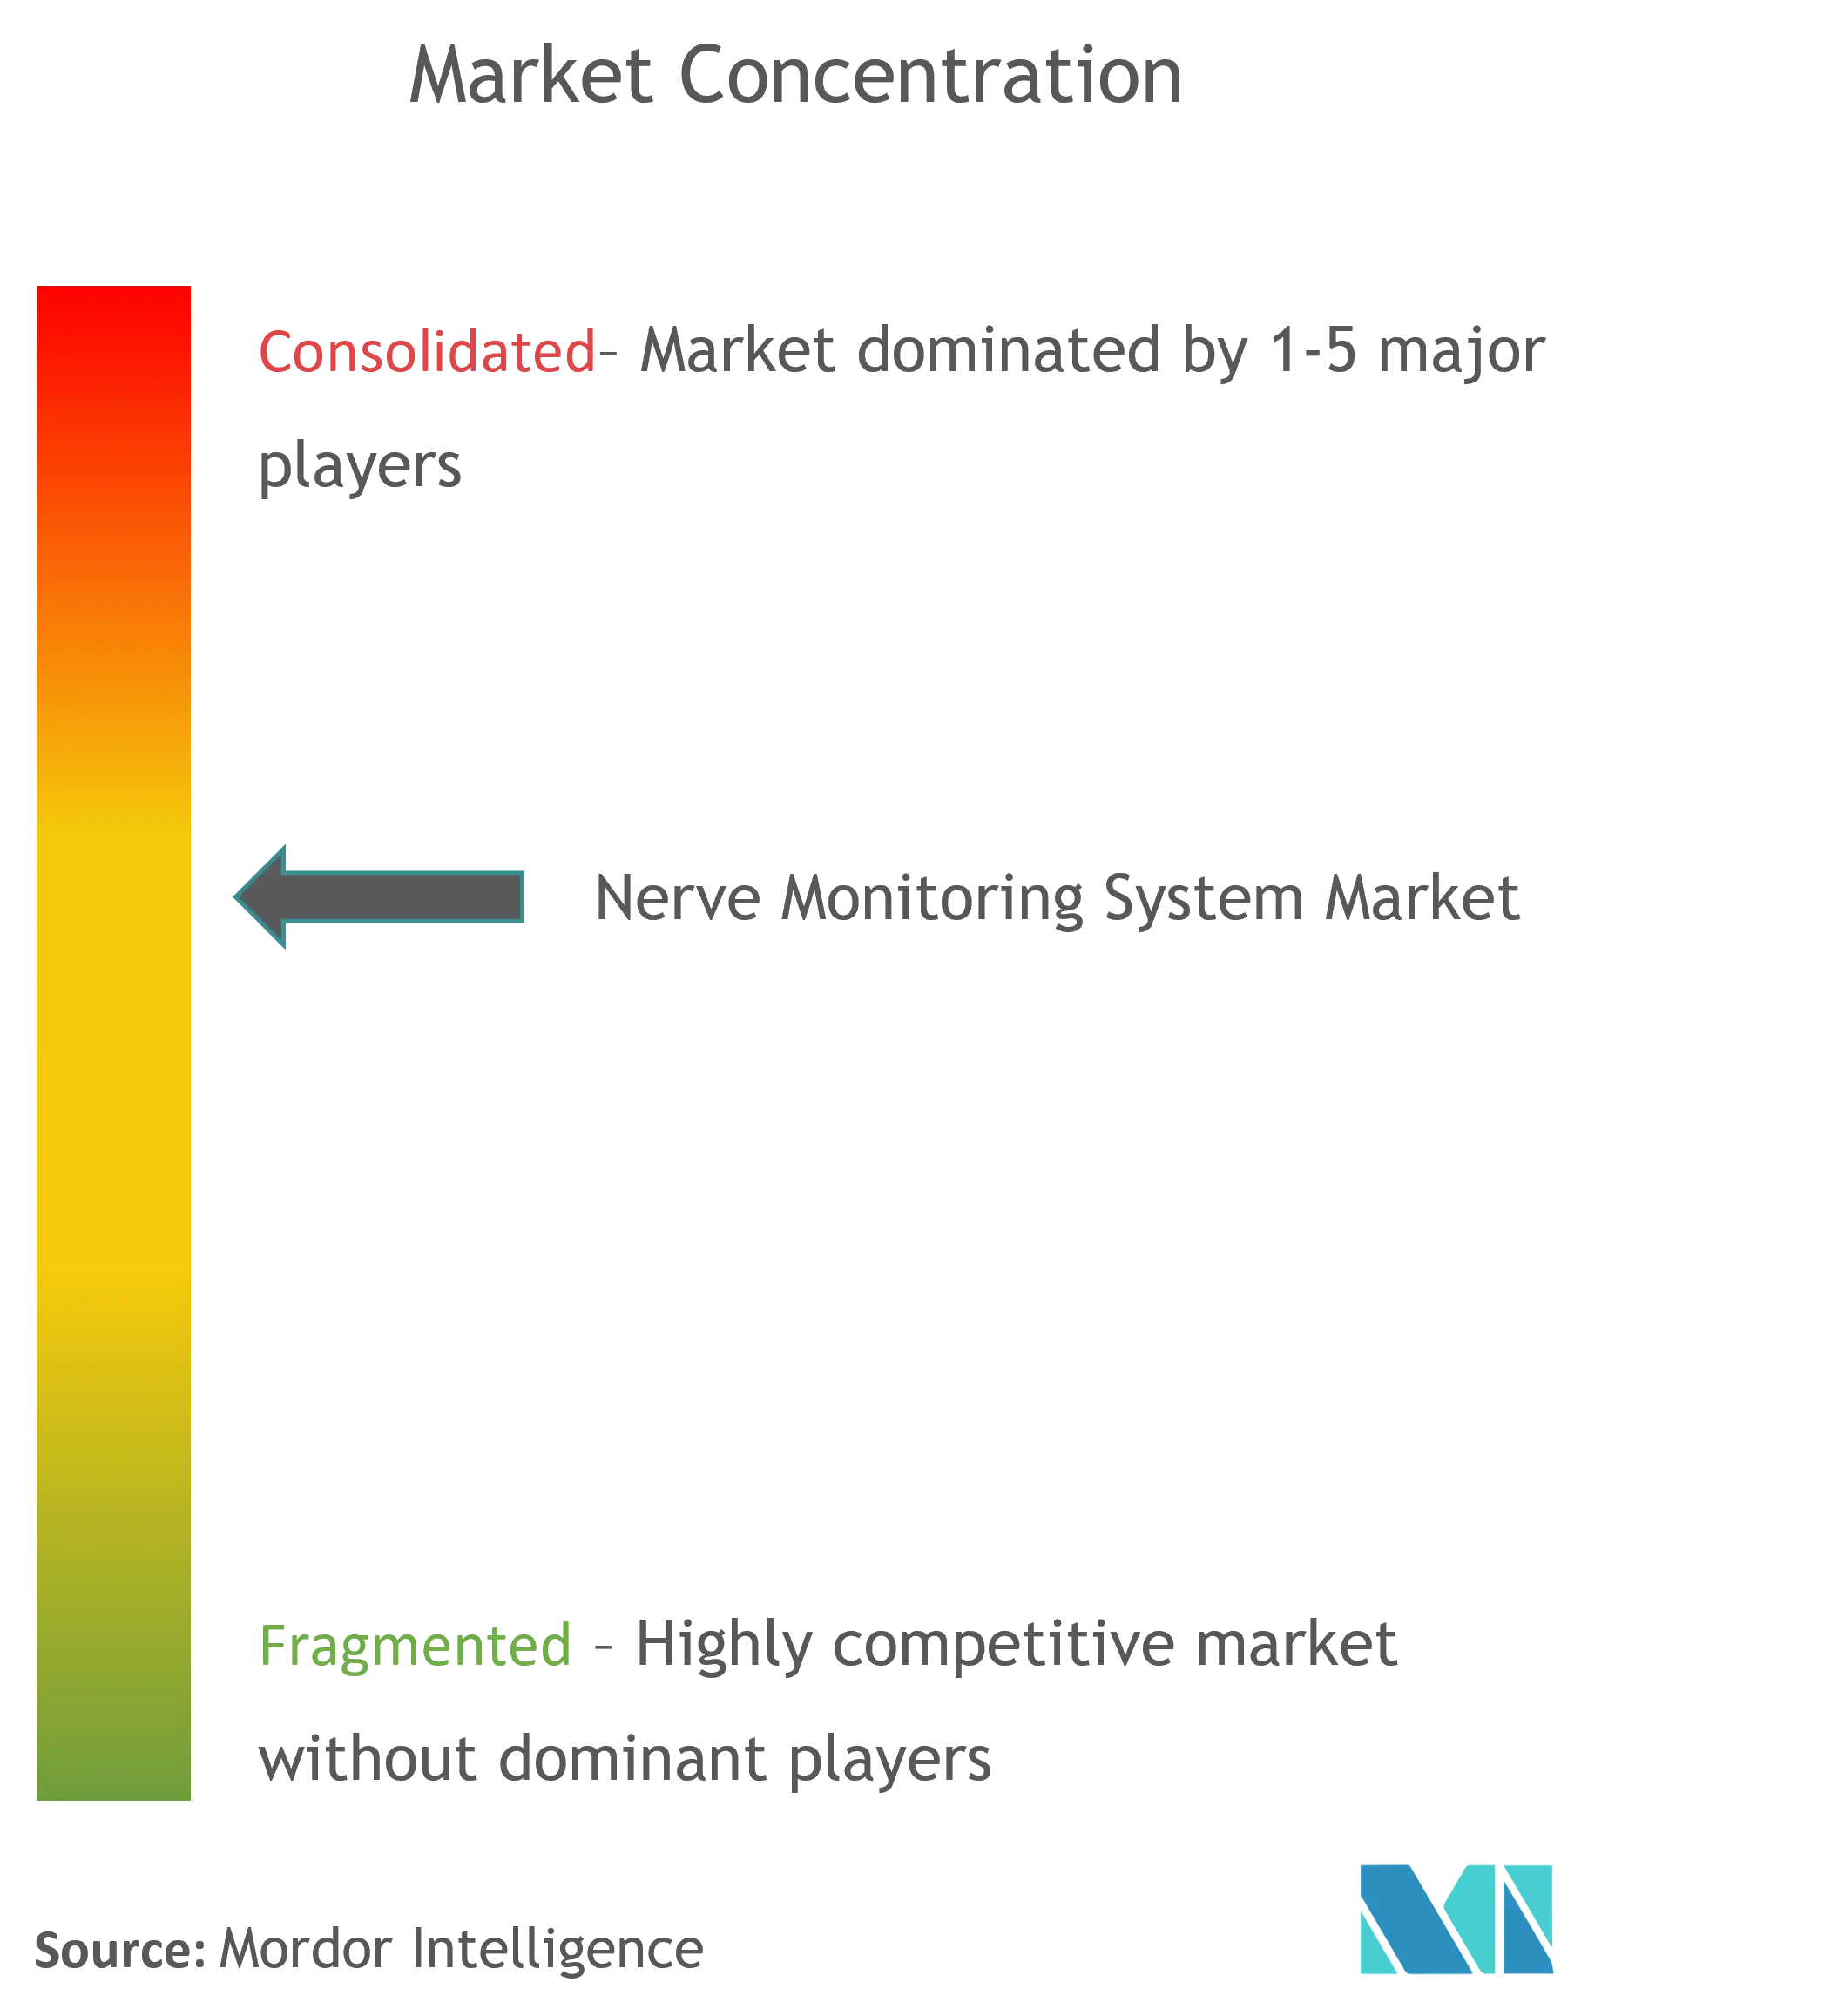
O mercado de sistemas de monitoramento de nervos é moderadamente concentrado, com os principais fabricantes aproveitando amplos portfólios de patentes, experiência regulatória e pipelines de evidências clínicas para proteger a participação. Empresas estabelecidas como Medtronic e Nihon Kohden combinam equipamentos com eletrodos proprietários e contratos de serviço de longo prazo que fidelizam os clientes. Os fornecedores de nível intermediário concorrem por meio da especialização, focando em aplicações de nicho como eletrodos intracranianos ou sistemas pediátricos de coluna. Os provedores de serviços que oferecem neurofisiologia remota já fazem parceria com fornecedores de hardware para entregar garantias de resultados agrupados, satisfazendo as demandas dos sistemas de saúde por responsabilidade e controle de custos.
As vantagens de escala estão impulsionando fusões e aquisições. A compra de USD 250 milhões da Nevro pela Globus Medical em fevereiro de 2025 ampliou seu portfólio de neuromodulação e ofereceu potencial de venda cruzada para clientes de monitoramento. A Nihon Kohden adquiriu participação majoritária na NeuroAdvanced para aprofundar seu portfólio de eletrodos e solidificar a distribuição na América do Norte[2]Fonte: Nihon Kohden Corporation, "Aviso sobre Aquisição da NeuroAdvanced," nihonkohden.com . Essas negociações refletem uma corrida para possuir consumíveis diferenciados e software avançado de análise de sinais, ambos críticos para sustentar as margens em um ambiente onde o hardware básico está cada vez mais comoditizado.
A liderança tecnológica agora depende da integração de algoritmos de IA, salvaguardas de cibersegurança e interoperabilidade com plataformas de cirurgia robótica. Os fornecedores incapazes de demonstrar ganhos mensuráveis de resultado correm o risco de exclusão de contratos por organizações de compras em grupo que buscam valor padronizado e orientado por dados. Por outro lado, as empresas que incorporam análises em nuvem e capacidades de serviço remoto se posicionam na vanguarda da evolução do mercado de sistemas de monitoramento de nervos em direção a uma prestação de cuidados de saúde conectada e baseada em resultados.
Líderes do Setor Global de Sistemas de Monitoramento de Nervos
Medtronic
NuVasive, Inc.
Nihon Kohden
Natus Medical
Checkpoint Surgical Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Sistema de Monitoramento de Nervos
- Medtronic
- NuVasive
- Nihon Kohden
- Natus Medical
- inomed Medizintechnik GmbH
- Dr Langer Medical GmbH
- Cadwell
- Magstim (Neurosign)
- Checkpoint Surgical
- Neurovision Medical Products
- Alpha Omega Engineering
- Impulse Monitoring Inc.
- Biotronic NeuroNetwork LLC
- Moberg ICU Solutions
- Synapse Biomedical
- Compumedics
- AxoGen Inc.
- Soterix Medical
- Brain Lab
- Medline Industries
- Zimmer Biomet (NeuroCare)

Oportunidades de mercado e perspectivas futuras
Uma lacuna primária de mercado é a expansão do acesso à neurofisiologia intraoperatória quando a disponibilidade de neurofisiologistas certificados limita o volume de casos, especialmente fora dos grandes centros acadêmicos. Fluxos de trabalho de monitoramento remoto e automação de qualidade de sinal orientada por software abordam essa restrição, além de se alinharem com hospitais que direcionam suas aquisições para acordos de serviço combinados e uso recorrente de consumíveis. Isso é consistente com o mix de mercado migrando para eletrodos e sondas orientados por procedimentos, que representam a maior parcela da demanda por produtos e vinculam o crescimento dos fornecedores a protocolos cirúrgicos padronizados em coluna, neurocirurgia e otorrinolaringologia.
A oportunidade tecnológica está centrada em plataformas definidas por software que reduzem o tempo de configuração, melhoram a rejeição de artefatos e fornecem alertas acionáveis no ponto de atendimento. Isso se reflete nas direções de software e análise adotadas por fornecedores emergentes focados em IA, incluindo a Nervio, que desenvolve sistemas que traduzem dados brutos de monitoramento em orientação em tempo real. No lado regulatório e de evidências, a diferenciação pode advir do alinhamento do desenvolvimento a normas internacionalmente reconhecidas (família IEC 60601 e expectativas de software relacionadas) e do apoio a evidências baseadas em protocolos em populações de alto risco, como coortes de mielopatia cervical degenerativa destacadas na literatura clínica recente, o que pode ressoar com sistemas de saúde que vinculam a adoção do monitoramento a métricas de qualidade e segurança.
Recent Industry Developments in Mercado Global de Sistema de Monitoramento de Nervos
- Maio de 2026: a Medtronic anunciou a intenção de adquirir a SPR Therapeutics, Inc., expandindo seu portfólio de estimulação nervosa periférica para dor crônica. A aquisição amplia o conjunto de ofertas focadas em nervos da Medtronic para ecossistemas de procedimentos e pode apoiar vendas cruzadas para contas hospitalares que compram tecnologias adjacentes de neuromonitoramento e neurocirúrgicas.
- Maio de 2026: a Cadwell lançou o sistema de neuromonitoramento intraoperatório (IONM) Cadwell Guardian nos Estados Unidos, combinando uma arquitetura baseada em pods com o software Cascade Surgical Studio 4.0. A ênfase na modularidade e no software de fluxo de trabalho visa uma configuração mais rápida da sala de cirurgia e reforça a transição da diferenciação baseada apenas em consoles para experiências integradas e atualizáveis de software e serviços.
- Fevereiro de 2025: a Globus Medical anunciou a aquisição da Nevro Corp por 250 milhões de USD, ampliando sua presença em neuromodulação. Embora neuromodulação e monitoramento intraoperatório sejam distintos, o negócio sinaliza uma consolidação contínua em categorias adjacentes de neurotecnologia que compartilham pontos de contato com cirurgiões e mecanismos de contratação de sistemas de saúde.


Mercado Global de Sistema de Monitoramento de Nervos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de sistemas de monitoramento nervoso abrange a receita obtida com equipamentos de neuromonitoramento intraoperatório e acessórios relacionados que ajudam os profissionais clínicos a detectar e proteger a função nervosa durante cirurgias, reportada em USD e consolidada nas principais regiões.
Exclusões do escopo: excluímos testes gerais de diagnóstico de neurologia realizados fora da sala de cirurgia, dispositivos de reabilitação e sistemas de imagem independentes que não realizam monitoramento nervoso.
Visão geral da segmentação
- Por Tipo de Produto
- Monitores de Nervos
- Eletrodos e Sondas de Estimulação Nervosa
- Acessórios e Consumíveis
- Por Tecnologia
- Eletromiografia (EMG)
- Eletroencefalografia (EEG)
- Potenciais Evocados (EP)
- Eletrocorticografia (ECoG)
- Por Aplicação
- Neurocirurgia
- Cirurgia da Coluna
- Cirurgia de ORL
- Cirurgias Cardiovasculares e Outras
- Por Usuário Final
- Hospitais e Centros Cirúrgicos
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um universo claro de áreas de procedimento em que o monitoramento nervoso é rotineiramente usado, vinculando-o em seguida a sinais de adoção de dispositivos e faixas de preços típicas dos sistemas. Recorremos a fontes públicas como as bases de dados de dispositivos da FDA dos EUA (autorizações e recolhimentos), os Centros de Serviços Medicare e Medicaid dos EUA (referências de procedimentos e reembolso), a OCDE e o Banco Mundial (gastos com saúde e indicadores macroeconômicos) e a OMS (contexto de força de trabalho e capacidade do sistema).
Para manter as premissas realistas, também revisamos orientações hospitalares e de associações publicadas em sites de associações, literatura clínica revisada por pares sobre utilização de neuromonitoramento e registros públicos de empresas e apresentações a investidores que discutem o mix de receita e o lançamento de produtos. Além disso, utilizamos assinaturas pagas de bancos de dados para dados financeiros e de inteligência corporativa, rastreamento de patentes e verificações de importação/exportação em nível de embarque, quando relevante, para validar sinais de oferta. Essas fontes documentais são ilustrativas, e muitos outros materiais públicos também foram consultados para coletar dados, validar premissas e esclarecer incertezas.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar a robustez do conjunto de demanda e da lógica de preços, conversando com uma combinação de cirurgiões, equipes de neurofisiologia, profissionais de compras biomédicas, distribuidores e líderes de produto e comerciais do lado dos fabricantes de dispositivos. Como os volumes cirúrgicos e os ambientes de reembolso variam por geografia, equilibramos as entradas entre as Américas, EMEA e APAC, de modo que as lacunas da pesquisa documental pudessem ser fechadas e as premissas finais triangulizadas com mais confiança.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 49% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% | EMEA: 31% |
| Players menores: 16% | Gerentes: 58% | Américas: 20% |
Dimensionamento e previsão de mercado
O modelo começa com uma construção top-down que reconstrói a demanda a partir dos volumes cirúrgicos em procedimentos centrais (como coluna, neurocirurgia e otorrinolaringologia), ajustada pela parcela de casos que normalmente utiliza monitoramento nervoso intraoperatório, e depois convertida em USD usando taxas de utilização e faixas de preço médio de venda. Uma vez formado esse conjunto de demanda, corroboramos os totais com verificações seletivas bottom-up, em que divulgações de receita de fornecedores, verificações de canais de distribuidores e ASP amostrado multiplicado por unidades estimadas foram usados para validar a direção e corrigir valores discrepantes.
As principais entradas incluíram volumes cirúrgicos anuais por grupo de procedimento, taxas de adoção de monitoramento por tipo de instalação, ciclos de substituição da base instalada, taxas de acoplamento de descartáveis e acessórios, e diferenças regionais de preços impulsionadas por licitações e reembolso. Onde a visibilidade direta de unidades era limitada, as lacunas foram tratadas usando faixas conservadoras obtidas em entrevistas, refinadas posteriormente com sinais observáveis, como lançamentos de produtos, aprovações regulatórias e mudanças nos orçamentos de capital hospitalar.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada sobre indicadores líderes consistentemente apontados por especialistas primários, incluindo tendências de recuperação de cirurgias eletivas, perspectivas de gastos de capital hospitalar, disponibilidade de pessoal clínico e o ritmo de atualizações tecnológicas (por exemplo, demanda por monitoramento multimodal). A previsão final foi revisada para garantir que as trajetórias implícitas de penetração e preços permanecessem plausíveis para cada região.
Validação de dados e ciclo de atualização
A validação foi realizada em múltiplas etapas para que saltos inusuais ou distorções regionais fossem detectados precocemente e depois revisitados com verificações adicionais. Comparamos os resultados do modelo com sinais independentes, como tendências de crescimento de procedimentos, mudanças em reembolso e diretrizes, e comentários de empresas sobre demanda e carteira de pedidos, sinalizando variações para revisão.
Antes da aprovação final, o trabalho passa por revisões de analistas, nas quais premissas, lógica matemática e economia unitária são verificadas novamente, e as notas das entrevistas são reexaminadas quando um número parece incorreto. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de sistemas de monitoramento nervoso segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para sistemas de monitoramento nervoso podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque os limites do que conta como receita não estão sempre alinhados. O momento da conversão de moeda, a forma como os preços são calculados em médias entre licitações e preços de tabela, e a rapidez com que as premissas são atualizadas após uma mudança nos volumes cirúrgicos também são fontes comuns de dispersão.
Nesta categoria, as maiores discrepâncias geralmente vêm do fato de os serviços e as taxas de monitoramento intraoperatório estarem ou não incluídos no mercado de dispositivos, de como as taxas de acoplamento de descartáveis são tratadas, e de o ano-base estar ancorado na atividade de procedimentos observada ou em um cenário prospectivo. Ao realizar verificações de variância sobre unidades implícitas por procedimento e ao atualizar o momento da conversão de moeda e as faixas de ASP durante os ciclos de revisão, o valor de 2025 da Mordor Intelligence é mantido mais próximo de sinais de demanda repetíveis, em vez de pontos de preço isolados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,49 bilhão de USD (2025) | |
| Revista Especializada A | 0,70 bilhão de USD (2024) | Utiliza uma visão mais restrita, apenas de dispositivos, que parece subestimar descartáveis e acessórios recorrentes, e provavelmente aplica um ASP global único, sem normalizar as dispersões regionais de preços impulsionadas por licitações. |
| Associação Setorial B | 2,30 bilhões de USD (2025) | Parece incluir receitas mais amplas de neuromonitoramento intraoperatório (incluindo componentes de serviço ou taxa) e utiliza uma curva de adoção otimista que eleva a taxa implícita de monitoramento por cirurgia elegível. |
Observando os três valores, a dispersão é explicada principalmente pelos limites de escopo e pela forma como preços e utilização são calculados em médias entre regiões e tipos de instalação. Nossa abordagem permanece rastreável à demanda orientada por procedimentos, a taxas de acoplamento realistas e a faixas de preço que são atualizadas e reverificadas quando novos sinais surgem, o que ajuda a manter a estimativa prática para fins de planejamento e benchmarking.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado Global de Sistemas de Monitoramento de Nervos?
O tamanho do Mercado Global de Sistemas de Monitoramento de Nervos deverá atingir USD 1,57 bilhão em 2026 e crescer a um CAGR de 5,45% para chegar a USD 2,05 bilhões até 2031.
Qual segmento de produto gera a maior receita?
Os monitores de nervos detêm 45,32% da receita, tornando-os a principal categoria de produto.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A expansão da infraestrutura cirúrgica, as vias regulatórias simplificadas e o aumento dos volumes de procedimentos impulsionam um CAGR de 8,02% na região.
Como as tecnologias de IA estão influenciando o monitoramento intraoperatório?
As plataformas de IA melhoram a análise de qualidade de sinal com mais de 95% de precisão, reduzem alertas falsos e permitem manutenção preditiva baseada em nuvem.
O que limita a adoção mais ampla dos sistemas de monitoramento de nervos?
Os altos custos de capital, os caros eletrodos descartáveis e a escassez de neurofisiologistas certificados permanecem como as principais barreiras.
Página atualizada pela última vez em:



