
Marktgröße und Marktanteil für vorgefertigte Gebäude in den VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 9.53 Milliarden US-Dollar |
| Marktgröße (2027) | 10.15 Milliarden US-Dollar |
| Marktgröße (2032) | 13.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.54 % |
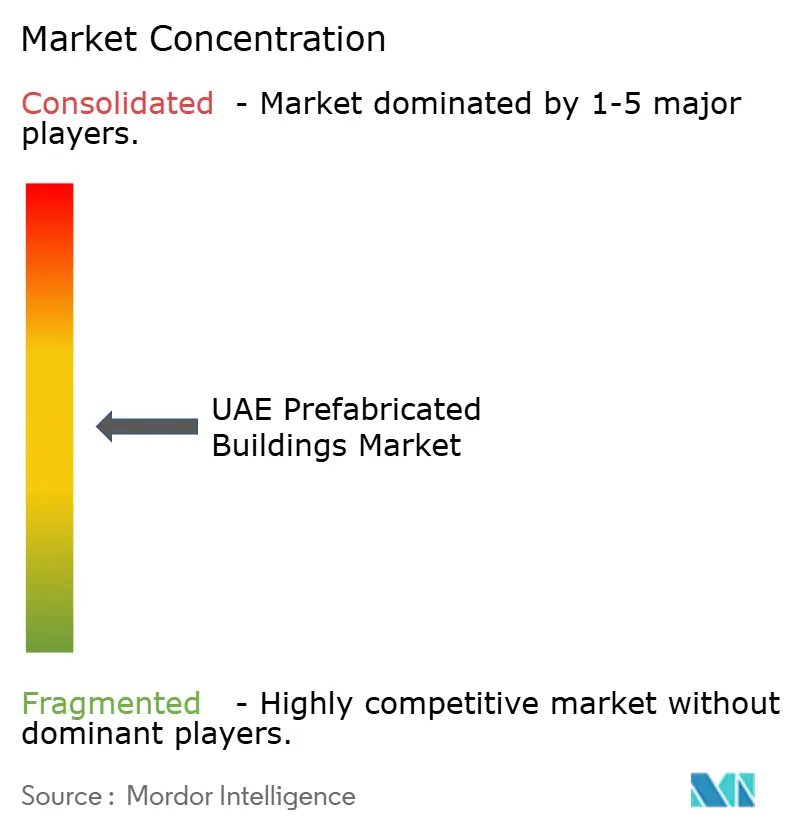
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vorgefertigte Gebäude in den VAE von Mordor Intelligence
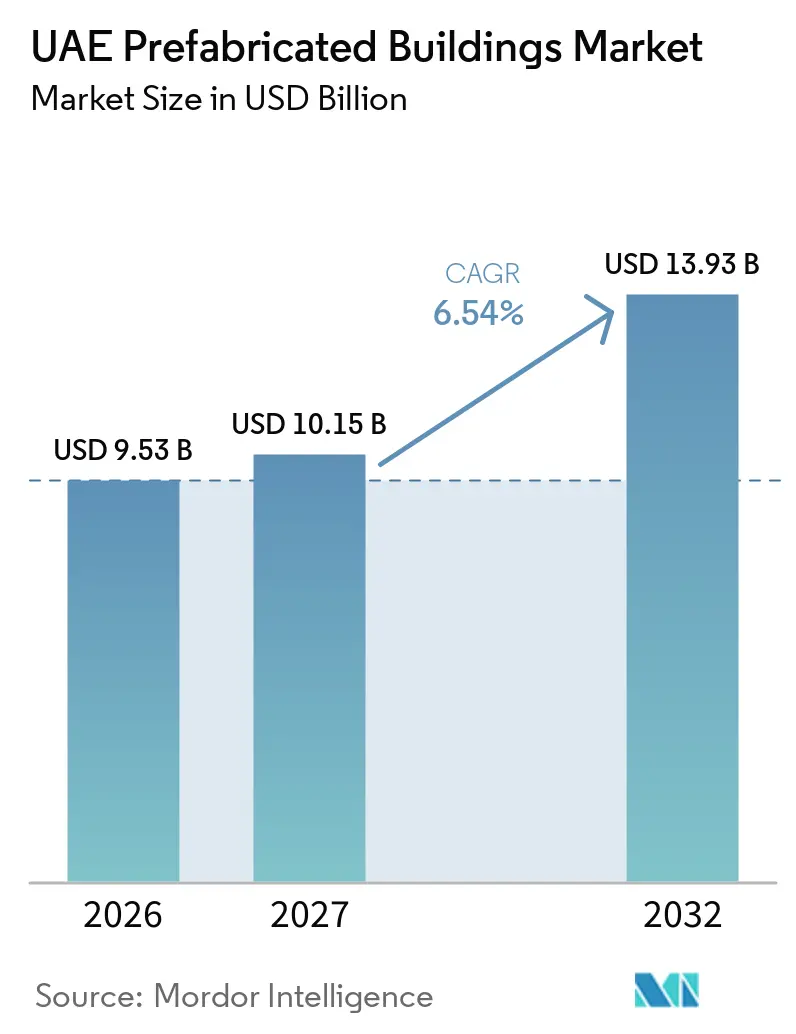
Die Marktgröße für vorgefertigte Gebäude in den VAE soll von 9,53 Milliarden USD im Jahr 2026 auf 10,15 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 13,93 Milliarden USD bei einem CAGR von 6,54 % über den Zeitraum 2027–2032 erreichen.
Die Nachfrage verlagert sich hin zu wiederholbaren, werkseitig gefertigten Systemen, da Projektentwickler kürzere Projektlaufzeiten und eine bessere Qualitätskontrolle anstreben. Anforderungen der öffentlichen Beschaffung, die lokale Fertigungspolitik und Nachhaltigkeitsvorschriften machen die Fertigung außerhalb der Baustelle für große Wohnbauprogramme zunehmend relevant. Rechenzentren, Industrie-, Gastgewerbe- und Wohnbau erzeugen unterschiedliche Nachfragemuster, bevorzugen jedoch allesamt Systeme, die schnell montiert werden können. Wettbewerbsvorteile hängen zunehmend von der Fertigungskapazität, den Zulassungsnachweisen und den direkten Beziehungen zu Projektentwicklern ab. Diese Faktoren verschaffen etablierten integrierten Anbietern eine stärkere Position als kleinen Fertigungsbetrieben, die sich auf temporäre Strukturen konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Material entfiel im Jahr 2026 ein Anteil von 40,4 % des Marktes für vorgefertigte Gebäude in den VAE auf Metall, während Holz bis 2032 voraussichtlich mit einem CAGR von 7,51 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 35,5 % des Marktes für vorgefertigte Gebäude in den VAE auf den Wohnbau, während andere Anwendungen bis 2032 voraussichtlich mit einem CAGR von 7,41 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2026 43,1 % der Marktgröße für vorgefertigte Gebäude in den VAE auf Modulgebäude, die bis 2032 voraussichtlich mit einem CAGR von 7,69 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 39,8 % der Marktgröße für vorgefertigte Gebäude in den VAE auf Dubai, während Sharjah bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Unterstützung für industrialisiertes Bauen | +1.8% | National, konzentriert in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Große Pipelines für Wohnbauprojekte | +1.5% | National, konzentriert in Dubai, Abu Dhabi und Sharjah | Mittelfristig (2–4 Jahre) |
| Druck zur Verkürzung von Bauzeiten | +1.2% | National | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und Abfallreduzierungsziele | +1.0% | National, konzentriert in Abu Dhabi und Dubai | Mittelfristig (2–4 Jahre) |
| Ausbau von Rechenzentren und Industrieanlagen | +0.8% | Abu Dhabi, Dubai und Ajman | Kurzfristig (≤ 2 Jahre) |
| Wachsende inländische Fertigungskapazitäten | +0.6% | National, mit frühen Zuwächsen in Abu Dhabi, Dubai und Sharjah | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Politik schafft strukturell bindende Nachfrage nach Fertigbau
Die Gemeinde Dubai hat die Modulzulassungen gegenüber früheren Rahmenbedingungen ausgeweitet und damit den Anwendungsbereich volumetrischer Systeme auf eine größere Bandbreite von Gebäuden ausgedehnt. Das Abu Dhabi Projects and Infrastructure Centre schreibt im Rahmen seines Mandats vom Mai 2026 den Einsatz vorgefertigter Komponenten bei bis zu 80 % der Wohnbauprojekte in Abu Dhabi vor. Diese Änderung macht das Bauen außerhalb der Baustelle zu einem festen Bestandteil der regulären Wohnbaubeschaffung und nicht mehr zu einer optionalen Projektwahl. Das Programm „Make it in the Emirates” identifizierte im Jahr 2025 mehr als 45,7 Milliarden USD an Lokalisierungsmöglichkeiten über einen Zeitraum von 10 Jahren und unterstützt damit Investitionen in die inländische Produktionskapazität[1]. Erwartungen an lokale Inhalte ermutigen Lieferanten zudem, langfristige Betriebskapazitäten in den VAE aufzubauen. Für den Markt für vorgefertigte Gebäude in den VAE geben diese Maßnahmen den Herstellern mehr Zuversicht, dass die Nachfrage über einzelne Demonstrationsprojekte hinaus anhalten kann.
Die Tiefe der Wohnbaupipeline verlagert Fertigbau von einer Projekttaktik zu einem Lieferstandard
Große Wohnbauprogramme verändern die Komponentenbeschaffung von kurzfristigen Projektaufträgen hin zu längerfristigen Fabrik- und Projektentwicklerbeziehungen. Sobha Modular Industries hatte im Jahr 2025 mehr als 32.000 Wohneinheiten in den VAE im Bau, unterstützt durch eine 2,7 Millionen Quadratfuß große Fabrik, die Badezimmerpods, Mechanik-, Elektro- und Sanitärsysteme sowie Trennwände produziert[2]. Dubai Holding Asset Management wählte AMANA Group für Lantana Hills, einen Vertrag über 185,2 Millionen USD unter Verwendung von 2.730 DuBox-Einheiten und 2.020 DuPod-Badezimmereinheiten. Das Projekt zielt auf eine 85-prozentige Fertigstellung außerhalb der Baustelle ab und veranschaulicht, wie die modulare Lieferung von Anfang an in den Projektplan integriert wird[3]. Dieses Modell gibt Projektentwicklern eine klarere Kontrolle über die Produktionsabfolge, bevor die Baustellenarbeiten beginnen. Dieser Ansatz erhöht die Qualifikationsschwelle für Lieferanten und stärkt die Chancen für Unternehmen mit zuverlässiger Fabrikkapazität.
Druck auf Bauzeiten beschleunigt die Einführung werkseitig fertiggestellter volumetrischer Systeme
Projektentwickler stehen unter Druck, große Projekte zu liefern, ohne sich ausschließlich auf die Kapazität konventioneller Baustellenarbeit zu verlassen. SIBS AB erklärte im Februar 2026, dass seine Modulsysteme die Projektlaufzeiten um 40 %, die Produktionskosten um bis zu 30 % und den Energieverbrauch um bis zu 50 % im Vergleich zum konventionellen Bauen reduzieren können. Hersteller entwickeln daher standardisiertere volumetrische Designs für wiederkehrende Bauanforderungen. Eagle Hills hat Pläne für 15- bis 30-stöckige Wohntürme mit werkseitig gefertigten Systemen angekündigt. Solche Projekte zeigen, wie ein abgeschlossenes Pilotprojekt zu einem wiederholbaren Liefermodell für den Markt für vorgefertigte Gebäude in den VAE werden kann. Der Effekt ist am deutlichsten dort, wo Zeitpläne kritisch sind und Designs vor Baubeginn standardisiert werden können.
Nachhaltigkeitskonformität schließt die Lücke zwischen Umweltzielen und der Beschaffung außerhalb der Baustelle
Das Bundesgesetzesdekret Nr. 11 von 2024 trat am 30. Mai 2025 in Kraft und schreibt jährliche Emissionsreduzierungspläne in verschiedenen Sektoren einschließlich des Bauwesens vor. Die VAE-Netto-Null-2050-Strategie identifiziert Gebäude als einen von 6 wichtigen Dekarbonisierungssektoren. Dubai Holding berichtet, dass der Ansatz von Lantana Hills den Materialabfall um bis zu 30 % reduzieren kann. Estidama und Al Sa'fat belohnen abfallarme und energieeffiziente Baupraktiken und unterstützen den Einsatz werkseitig kontrollierter Komponenten. Diese Systeme können auch die Materialverfolgung über wiederholte Einheiten hinweg konsistenter gestalten. Dieses regulatorische Umfeld bietet dem Markt für vorgefertigte Gebäude in den VAE einen praktischen Weg, Kosten-, Zeitplan- und Compliance-Prioritäten in Einklang zu bringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsanforderungen in der Fertigung | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Transport- und Hebeeinschränkungen für übergroße Module | -0.6% | National, konzentriert in dichten städtischen und abgelegenen Standorten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Designstandardisierung | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Komplexe technische Zertifizierung und Genehmigungen | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensität konzentriert Marktmacht bei integrierten Herstellern
Eine leistungsfähige Modulanlage benötigt Grundstücke, automatisierte Produktionslinien, Prüfkapazitäten und Qualitätszertifizierungen, bevor sie für Großprojekte konkurrieren kann. SafeTech eröffnete im Februar 2025 eine 2,2 Millionen Quadratfuß große Betonfertigteilfabrik mit einer Jahresproduktion von über 700.000 Kubikmetern. Das Projekt demonstriert das erforderliche Kapitalvolumen, um die große Wohnbau- und Infrastrukturnachfrage zu bedienen. Saif Bin Darwish erwarb im Oktober 2025 auch Gulf Precast und integrierte damit 6 Fabriken in Dubai und Abu Dhabi in seine Plattform. Die Investitionsanforderungen erschweren es kleineren Unternehmen, etablierte Kapazitäten schnell zu duplizieren. Kleine Lieferanten bleiben daher stärker auf Kabinen und temporäre Strukturen ausgerichtet, während große integrierte Anbieter um zertifizierte, wiederholbare Projekte im Markt für vorgefertigte Gebäude in den VAE konkurrieren.
Modulgröße und Logistikbeschränkungen schränken das Wertversprechen des Modulbaus geografisch ein
Volumetrische Module benötigen spezielle Transportgenehmigungen, geplante Lieferfenster und geeignete Hebeausrüstung. Stahlrahmen-Badezimmerpods und Versorgungskerne für höhere Gebäude können die Standardhandhabungsanforderungen überschreiten. Das Zentrum Dubais und das Innere Abu Dhabis schränken die Zugangsfenster ein, was Installationsprogramme verlängern und Krankosten erhöhen kann. LINQ Modular hat darauf hingewiesen, dass Transportkosten den Vorteil der Fertigung außerhalb der Baustelle an abgelegenen Standorten mehrere Stunden von Abu Dhabi entfernt abschwächen können. Planungsteams müssen diese Einschränkungen berücksichtigen, bevor sie Modulabmessungen und Lieferpläne festlegen. Das Wertversprechen ist daher am stärksten an Standorten mit Straßenzugang, Platz für Hebearbeiten und Designs, die wiederholte Modulgrößen ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
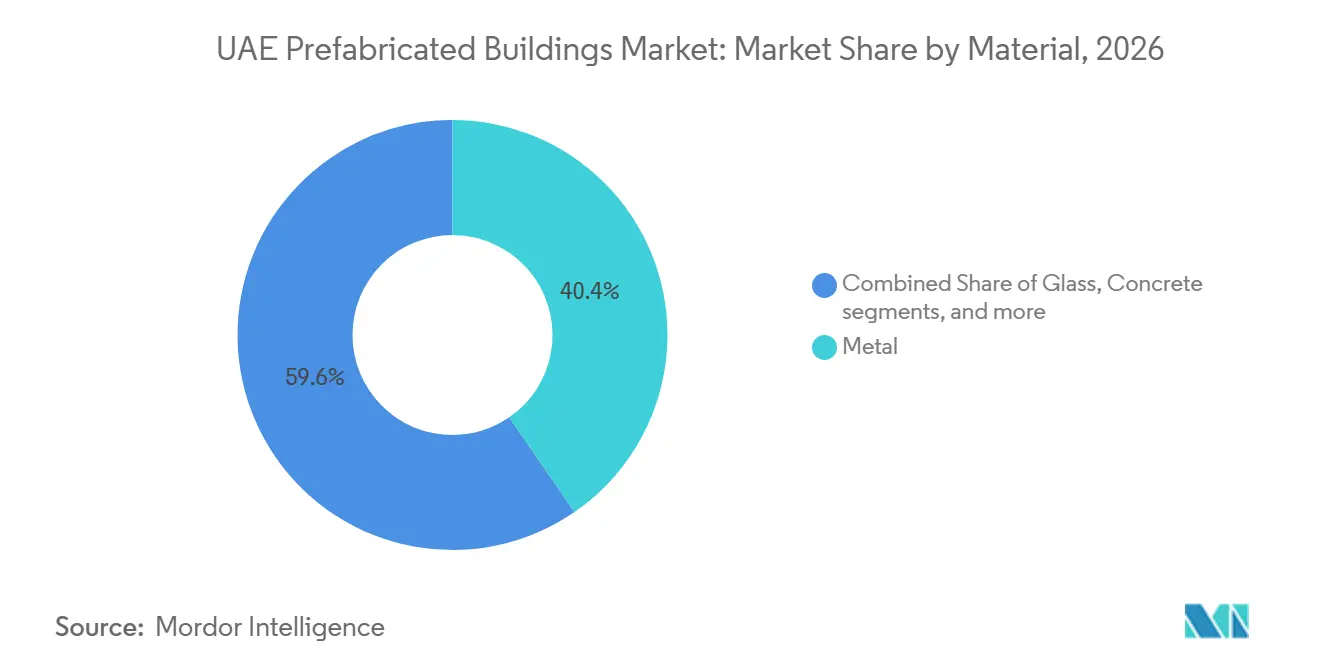
Metall sichert das Volumen, während Holz Innovationskapital anziehtMetall hielt im Jahr 2026 einen Anteil von 40,4 % am Markt für vorgefertigte Gebäude in den VAE und spiegelt damit seine etablierte Rolle in volumetrischen Modulen, vormontierten Gebäuden und Rechenzentrumsstrukturen wider. Stahl unterstützt große Spannweiten und Stapelungsanforderungen in Wohn- und Gastgewerbeprojekten und toleriert gleichzeitig eine präzise werkseitige Veredelung für serviceintensive Gebäude. Beton bleibt wichtig für Fundamente, Infrastruktur und große Betonfertigteilkomponenten. SafeTech trägt mit seiner neuen Anlage eine Jahresproduktion von über 700.000 Kubikmetern bei. Glas und andere Materialien werden weiterhin für Fassaden und spezialisierte Gebäudeelemente eingesetzt.
Holz ist die am schnellsten wachsende Materialkategorie mit einem prognostizierten CAGR von 7,51 % von 2027 bis 2032. DesertBoard verwendete im Februar 2026 3.000 Kubikmeter Palm Strand Board in Wohnprojekten der Select Group. Seine lokalen Platten bieten eine Alternative für Anwendungen, die biobasierte Materialien benötigen. Das Dubai Research, Development and Innovation Program unterstützt das Hy-PALM-Projekt, das hybride Brettsperrholzplatten für modulare Mittel- und Hochhäuser entwickelt. Die Arbeit zielt auf die Konformität mit EN 16351 und Eurocode 5 ab und gibt Holz eine breitere Rolle im Markt für vorgefertigte Gebäude in den VAE.

Nach Anwendung:
Wohnbau führt, während Sonstiges das schnellste Wachstum verzeichnetDer Wohnbau entfiel im Jahr 2026 auf 35,5 % der Marktgröße für vorgefertigte Gebäude in den VAE. Staatlich geförderte Wohnbauprogramme und Projekte privater Projektentwickler bilden eine breite Nachfragebasis. Modulare Badezimmereinheiten, Trennwände und Versorgungskomponenten können in großen Villa- und Reihenhaussiedlungen wiederholt eingesetzt werden. Gewerbliche Nutzungen umfassen Gastgewerbe-, Einzelhandels- und Bürogebäude, die schnellere Eröffnungen anstreben. Lantana Hills zeigt, wie Methoden außerhalb der Baustelle in erheblichem Wohnbaumaßstab angewendet werden können.
Sonstiges, einschließlich Industrie-, institutioneller, Infrastruktur- und Energieprojekte, soll bis 2032 mit einem CAGR von 7,41 % wachsen. Die Expansion von Freizonen, Rechenzentren für künstliche Intelligenz und spezialisierte Einrichtungen unterstützen dieses schnellere Tempo. PodTech fertigstellte im Oktober 2026 einen vorgefertigten Reinraum in Sharjah für einen Kunden aus dem VAE-Raumfahrtsektor. Sein PODULE-System kombinierte Luftaufbereitung, Gebäudemanagementsystem, Brandschutz und Versorgungseinrichtungen in einer werkseitig geprüften Anlage. Dieses Beispiel zeigt, wo standardisierte, zertifizierte Umgebungen einen größeren Mehrwert als vor Ort gebaute Alternativen bieten können, und erweitert den Markt für vorgefertigte Gebäude in den VAE über den Wohnungsbau hinaus.
Nach Produkttyp:
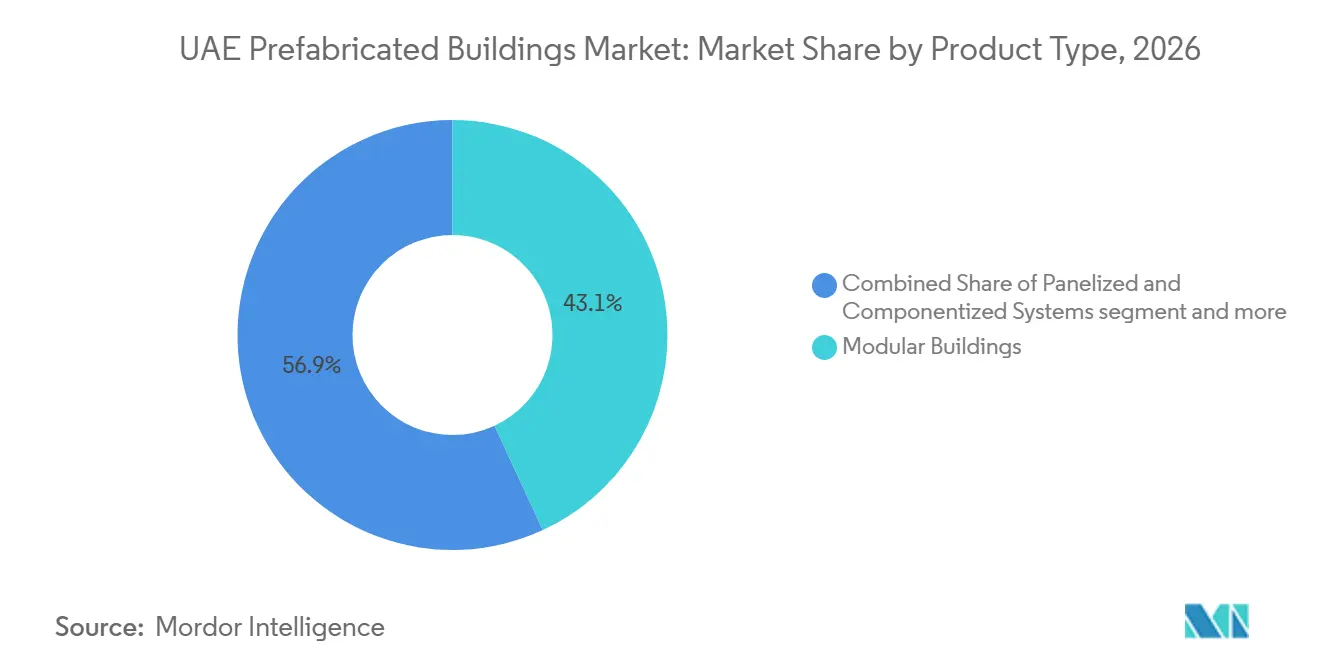
Modulgebäude führen und beschleunigen, während Paneelsysteme eine ergänzende Rolle einnehmenModulgebäude hielten im Jahr 2026 einen Anteil von 43,1 % am Markt für vorgefertigte Gebäude in den VAE. Sie verwenden werkseitig fertiggestellte Volumina, die strukturelle, Innen- und Versorgungselemente vor der Lieferung kombinieren können. LINQ Modular betreibt eine Produktionsstätte in Dubai mit 6 rund um die Uhr laufenden Linien. AMANA Group hat seine DuBox-Plattform in Lantana Hills eingesetzt. Projektentwickler können diesen Ansatz auf wiederholbare Wohn- und Gastgewerbelayouts anwenden.
Modulgebäude sind auch der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 7,69 % bis 2032. SIBS AB und LINQ Modular vereinbarten im Februar 2026, jährlich mindestens 1.500 Moduleinheiten in Wohn-, Gewerbe- und Gastgewerbeprojekten anzustreben. Paneelsysteme und Komponentensysteme bleiben wichtig, wo Standortbedingungen den Einsatz vollständiger volumetrischer Einheiten einschränken. Leichtstahlpaneele können werkseitige Präzision bieten und gleichzeitig eine größere Flexibilität bei der Montage ermöglichen. Andere Fertigbautypen, einschließlich tragbarer Kabinen, Bürocontainer und Reinräume, bedienen kürzere Zyklen und spezialisierte Anforderungen im Markt für vorgefertigte Gebäude in den VAE.
Geografische Analyse
Dubai entfiel im Jahr 2026 auf 39,8 % des Marktanteils für vorgefertigte Gebäude in den VAE. Wohnbau, Gastgewerbe und der Aufbau digitaler Infrastruktur unterstützen die Nachfrage des Emirats nach werkseitig gefertigten Systemen. Das Modulzulassungsumfeld des Emirats unterstützt den praktischen Einsatz volumetrischer Bauweise. Der Vertrag für Lantana Hills über 185,2 Millionen USD verwendet DuBox- und DuPod-Systeme und zielt auf eine 85-prozentige Fertigstellung außerhalb der Baustelle ab. LINQ Modular entwickelt standardisierte Reihenhauseinheiten für Dubai South und Al Furjan und zeigt damit das anhaltende Interesse an wiederholbaren Wohnsystemen.
Abu Dhabi ist das zweitgrößte Emirat für die Nachfrage nach vorgefertigten Gebäuden. Die Anforderung an vorgefertigte Komponenten für bis zu 80 % der Wohnbauprojekte ist ein direktes Beschaffungssignal. Die Anforderungen des Estidama Pearl Rating System begünstigen ebenfalls Ansätze, die Abfall reduzieren und die Ressourceneffizienz verbessern. Der Bau von Rechenzentren schafft eine separate Nachfragequelle für Strukturschalen und Mechanik-, Elektro- und Sanitärmodule. Diese Kombination unterstützt sowohl den Wohnungsbau als auch spezialisierte Infrastruktur im Markt für vorgefertigte Gebäude in den VAE.
Sharjah soll bis 2032 mit einem CAGR von 7,81 % wachsen, der schnellsten Rate unter den Emiraten. Die Prognose spiegelt den Wohnbaubedarf, die industrielle Expansion und einen sich entwickelnden Herstellercluster wider. Arada hat mehr als 8.200 Einheiten in Aljada fertiggestellt, während das Projekt Sakoon im Wert von 408,4 Millionen USD 859 Villen und Reihenhäuser mit einem Zieldatum im zweiten Quartal 2029 umfasst. Die Hamriyah Free Zone hilft Lieferanten, industrielle und temporäre Bauanforderungen zu bedienen.
Wettbewerbslandschaft
Der Markt für vorgefertigte Gebäude in den VAE umfasst eine Mischung aus etablierten integrierten Herstellern und kleineren spezialisierten Lieferanten. DuBox/AMANA, LINQ Modular und Sobha Modular Industries nutzen proprietäre Bausysteme, Fertigungskapazitäten und starke Projektentwicklerbeziehungen, um ihre Marktpositionen zu stärken. Kleinere Kabinen- und Portakabinanbieter bedienen ein stärker fragmentiertes Marktsegment. LINQ hält eine Modulbaulizenz der Gemeinde Dubai für Strukturen bis G+6 und verfügt über drei Zertifikate der Internationalen Organisation für Normung (ISO), die Qualitäts-, Umwelt- und Arbeitsschutzmanagement abdecken. Diese Nachweise können die Eignung von Lieferanten für große Entwicklungsprojekte verbessern.
Strategische Partnerschaften helfen Unternehmen, internationale Fertigungskompetenz mit lokaler Projektdurchführung und behördlichen Genehmigungen zu verbinden. Im Februar 2026 gründeten LINQ Modular und SIBS AB eine Zusammenarbeit mit dem Ziel, jährlich mindestens 1.500 Einheiten im gesamten Nahen Osten zu liefern. Der Lantana-Hills-Vertrag von AMANA unterstreicht seine Strategie, eine proprietäre Modulplattform mit großmaßstäblichen Entwicklungsprojekten zu kombinieren. Im Oktober 2025 erwarb Saif Bin Darwish Gulf Precast und integrierte damit sechs Fabriken in Dubai und Abu Dhabi sowie erweiterte seine Fertigungskapazitäten. Diese Entwicklungen unterstreichen die Bedeutung von Produktionsmaßstab und lokaler Ausführung im Markt für vorgefertigte Gebäude in den VAE.
Materialinnovation und spezialisierte Bausysteme bieten zusätzliche Differenzierungsmöglichkeiten. Hy-PALM entwickelt Palmholzplatten für modulare Mittel- und Hochhäuser. Lieferanten von Reinraumsystemen und Rechenzentrumskomponenten können auch Projekte anvisieren, bei denen Zertifizierung und integrierte Dienstleistungen wichtige Kaufentscheidungskriterien sind. Gleichzeitig bleibt der Fertigbau in Schulen des mittleren Marktsegments, Kliniken und leichten Industriegebäuden eine relativ unterentwickelte Chance, da die Beschaffungsanforderungen den Bau außerhalb der Baustelle in diesen Segmenten weniger stark fördern als im Wohnungsbau.
Marktführer in der Branche für vorgefertigte Gebäude in den VAE
-
DuBox/AMANA
-
LINQ Modular
-
ALEC Holdings
-
Sobha Modular Industries
-
Speed House
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vorgefertigte Gebäude in den VAE Unternehmen in diesem Bericht
- DuBox/AMANA
- LINQ Modular
- ALEC Holdings
- Sobha Modular Industries
- Speed House
- SafeTech
- China State Construction Engineering Corporation
- Emirates Building Systems
- Emirates Precast Construction LLC
- Emirates International Modular Construction LLC
- BKG Modular Systems LLC
- Accent
- AXON Tec Prefab Solutions
- Bait Al Jazeera Prefab House
- GREEN PREFAB
- Global Prefab General Contracting LLC
- Modest Company
- Al Masaood Bergum
- Trojan Holding LLC
- Mammut Building Systems FZC
Neueste Industrielle Entwicklungen in Markt für vorgefertigte Gebäude in den VAE
- Oktober 2026: PodTech fertigstellte eine vorgefertigte Reinraumanlage in Sharjah für einen Kunden aus dem VAE-Raumfahrtsektor unter Verwendung des PODULE-Systems mit eigenständiger Luftaufbereitung, Gebäudemanagementsystem, Brandschutz und Versorgungsverteilung. Werkseitige Vorabnahmetests verkürzten den Projektzeitplan um bis zu 50 % im Vergleich zur traditionellen Bauweise.
- Mai 2026: Dubai Holding Asset Management vergab an AMANA Group einen Vertrag über 185,2 Millionen USD für Lantana Hills, 390 Reihenhäuser in Al Barsha South, Dubai. Das Projekt setzt 2.730 DuBox-Moduleinheiten und 2.020 DuPod-Badezimmereinheiten mit 85 % Fertigung außerhalb der Baustelle, LEED-Silber-Vorzertifizierung und einem Lieferziel in der zweiten Jahreshälfte 2027 ein.
- Mai 2026: Hi-Tech Concrete Products, Teil von Trojan Holding, unterzeichnete einen Betriebsführungsvertrag mit Abu Dhabi International Pre-Cast Plant über Betonfertigteilanlagen in Al Ain mit einer Fläche von 179.878 Quadratmetern.
Berichtsumfang für den Markt für vorgefertigte Gebäude in den VAE
Segmentierungsübersicht
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialien |
| Wohnbau |
| Gewerbebau |
| Sonstiges, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie |
| Modulgebäude |
| Paneelsysteme und Komponentensysteme |
| Andere Fertigbautypen |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Rest der Vereinigten Arabischen Emirate |
| Nach Material | Beton |
| Glas | |
| Metall | |
| Holz | |
| Andere Materialien | |
| Nach Anwendung | Wohnbau |
| Gewerbebau | |
| Sonstiges, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie | |
| Nach Produkttyp | Modulgebäude |
| Paneelsysteme und Komponentensysteme | |
| Andere Fertigbautypen | |
| Nach Emirat | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Rest der Vereinigten Arabischen Emirate |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für vorgefertigte Gebäude in den VAE?
Der Markt für vorgefertigte Gebäude in den VAE soll von 2027 bis 2032 mit einem CAGR von 6,54 % wachsen. Dieser Ausblick spiegelt den breiteren Einsatz werkseitig gefertigter Systeme in Großprojekten wider.
Welches Material führt die Nachfrage nach vorgefertigten Gebäuden in den VAE an?
Metall führt mit einem Anteil von 40,4 % im Jahr 2026, unterstützt durch seinen Einsatz in Moduleinheiten, vormontierten Gebäuden und spezialisierten Strukturen. Holz ist die am schnellsten wachsende Materialkategorie mit einem CAGR von 7,51 %.
Welcher vorgefertigte Produkttyp wächst in den VAE am schnellsten?
Modulgebäude führen mit einem Anteil von 43,1 % im Jahr 2026 und haben den höchsten prognostizierten CAGR von 7,69 % bis 2032. Paneelsysteme bleiben relevant, wo vollständige Module unpraktisch sind.
Welche Anwendung hat den größten Anteil bei vorgefertigten Gebäuden in den VAE?
Wohnbauanwendungen halten im Jahr 2026 einen Anteil von 35,5 %, unterstützt durch große Wohnbauprogramme und von Projektentwicklern geführte Siedlungen. Sonstiges ist die am schnellsten wachsende Anwendungsgruppe mit einem CAGR von 7,41 %.
Welches Emirat hat die stärkste Nachfrage nach vorgefertigten Gebäuden?
Dubai führt mit einem Anteil von 39,8 % im Jahr 2026, während Sharjah bis 2032 voraussichtlich den schnellsten CAGR von 7,81 % verzeichnen wird. Abu Dhabi hat ebenfalls eine Beschaffungsanforderung für vorgefertigte Wohnbaukomponenten.
Was treibt den Einsatz von Modulbau in den VAE an?
Staatliche Beschaffungsanforderungen, Wohnbaulieferbedarf, schnellere Bauzeitpläne und abfallarme Baupraktiken sind wichtige Treiber. Lokale Fabrikkapazitäten und Genehmigungen prägen ebenfalls die Einführung.