
中東・アフリカ遠心ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
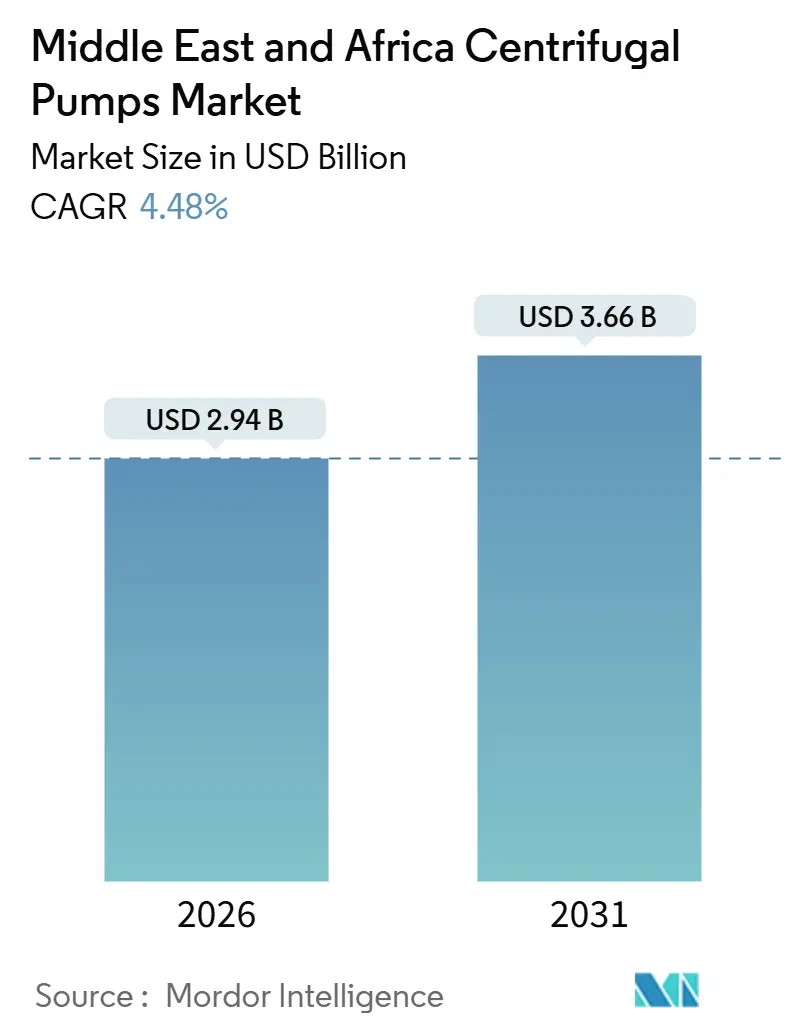
| 市場規模 (2026) | 2.94 十億米ドル |
| 市場規模 (2031) | 3.66 十億米ドル |
| Growth Rate (2026 - 2031) | 4.48 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ遠心ポンプ市場分析
中東・アフリカにおける遠心ポンプ市場規模は2026年に24億9,400万USDであり、予測期間中に4.48%のCAGRを記録し、2031年までに36億6,000万USDに達する見通しです。海水淡水化投資の急拡大、廃水再利用目標の設定、鉱物加工の拡張が相まって、当地域全体における高度設計ポンプの基礎需要を押し上げています。サウジアラビアおよびアラブ首長国連邦における政府の現地調達義務化は、納期サイクルを短縮し、地域内組立能力を持つベンダーへの購買志向を高めています。エネルギー効率要件およびライフサイクル炭素監査を含む持続可能性政策は、事業者が高性能油圧機器と可変速ドライブを採用するよう促しています。一方、ニッケル価格の変動および模倣スペアパーツは引き続き利益率と信頼性に圧力をかけており、エンドユーザーは堅固な品質保証プログラムを持つサプライヤーを選好する傾向を強めています。これらの相互作用する潮流が、商品サイクルにおける一時的な変動を経ながらも拡大を続ける堅調な遠心ポンプ市場を下支えしています。
主要レポートの要点
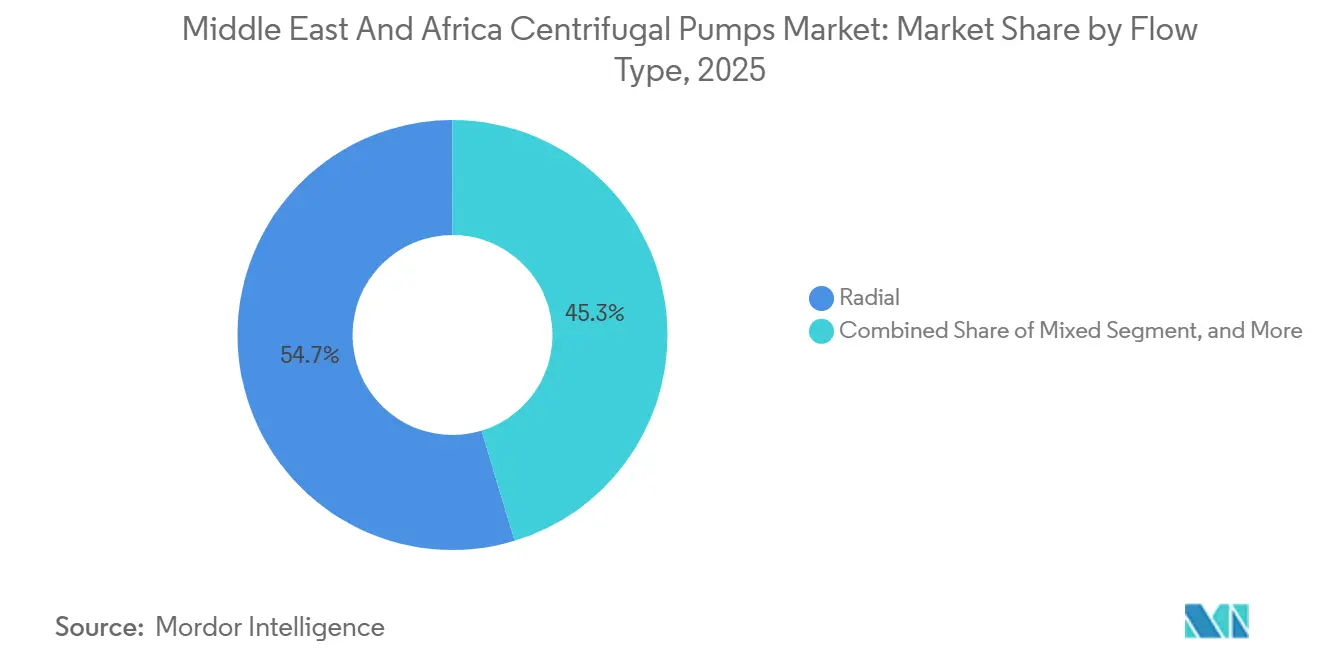
- 流量タイプ別では、ラジアル流設計が2025年の中東・アフリカ遠心ポンプ市場シェアの54.67%を占め、混流ユニットは2031年にかけてCAGR 5.07%で拡大しています。
- 段数別では、シングルステージポンプが2025年の中東・アフリカ遠心ポンプ市場シェアの62.31%を占め、マルチステージ構成は2031年にかけてCAGR 4.86%で成長すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年の中東・アフリカ遠心ポンプ市場シェアの39.78%を占めましたが、水・廃水処理用途の遠心ポンプ市場は急速なCAGR 10.13%で2031年に向けて拡大しています。
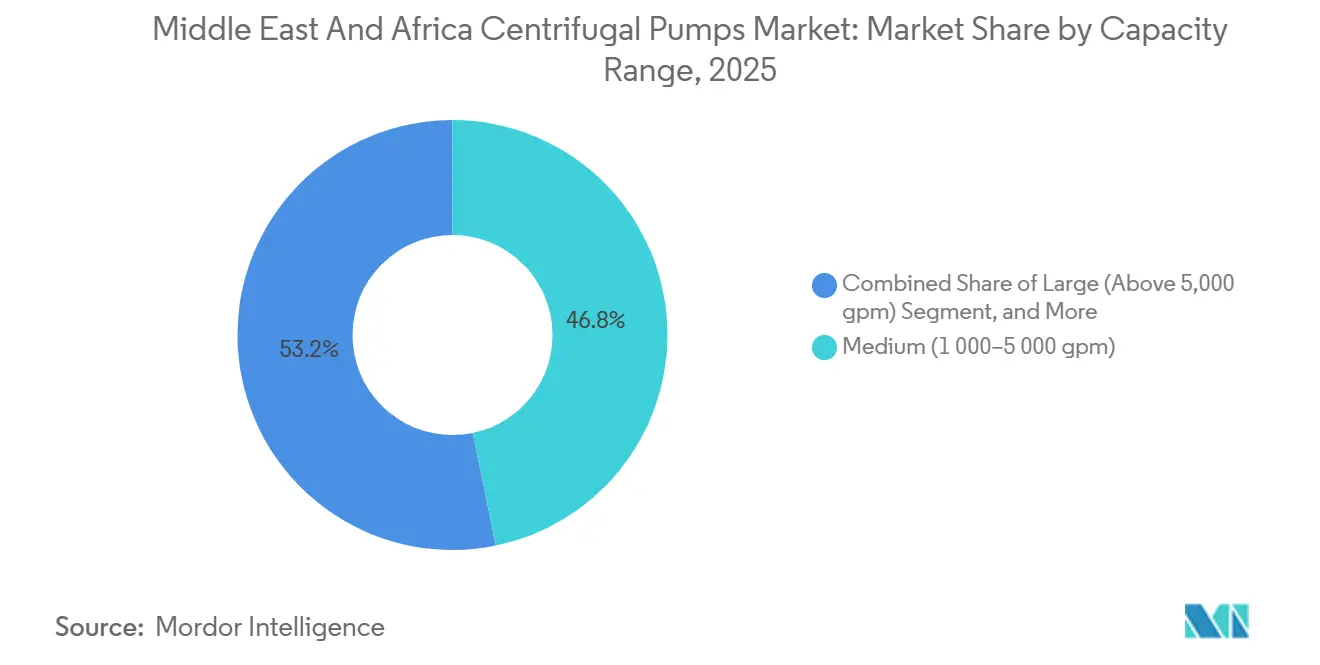
- 容量範囲別では、中容量ユニットが2025年の設置台数の46.77%を占め、5,000 GPM超の大容量モデルは遠心ポンプ市場全体でCAGR 5.21%で増加しています。
- 材料別では、ステンレス鋼が2025年の収益の47.89%でトップとなり、青銅はCAGR 5.27%で最も速い成長が見込まれ、遠心ポンプ市場における合金多様化の方向に再編が進んでいます。
- 地域別では、中東が2025年の価値の28.16%を創出し、アフリカは健全なCAGR 4.82%で前進し、2031年に向けて遠心ポンプ市場における役割を拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算 %) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な工業化と都市化の加速 | +0.9% | 中東中核地域、北アフリカへの波及 | 中期(2〜4年) |
| 都市廃水処理への投資拡大 | +1.1% | サウジアラビア、アラブ首長国連邦、クウェート、南アフリカ | 長期(4年以上) |
| 湾岸諸国における海水淡水化プロジェクトの拡大 | +1.3% | サウジアラビア、アラブ首長国連邦、オマーン、カタール | 中期(2〜4年) |
| アフリカ銅ベルトにおける採掘プロジェクトの加速 | +0.7% | コンゴ民主共和国、ザンビア、南アフリカ | 長期(4年以上) |
| 政府主導の石油・ガス生産能力増強 | +0.6% | サウジアラビア、アラブ首長国連邦、イラク、オマーン | 短期(2年以内) |
| ポンプ部品の現地製造インセンティブ | +0.4% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な工業化と都市化の加速
都市居住者はすでに湾岸協力会議(GCC)人口の89%を占めており、この高密度化により、地方自治体は年間推計12,000〜15,000ユニットの新たな飲料水・下水処理・消防設備資産の発注を余儀なくされています。[1]国連経済社会局、「世界都市化見通し」、un.org サウジアラビアのNEOMやエジプトの新行政首都などのメガプロジェクトは、海水淡水化ループおよび送水ループに3,000 GPM超の高効率遠心ポンプを組み込んでいます。地域冷房、深層地下排水、NFPA-20準拠の消防システムがさらなる需要層を加えています。設計者はエネルギー使用と塩化物を多く含む環境への対応のため、可変速ドライブおよび耐腐食性合金をますます採用しています。こうした都市建設プログラム全体が、ベースロードインフラおよび補助サービス双方にわたって中東・アフリカ遠心ポンプ市場を支える長期的な受注パイプラインを形成しています。
都市廃水処理への投資拡大
サウジアラビア国家水道会社(National Water Company)は、2030年までに廃水処理量を820万m³/日に引き上げることを目標として210億USDを投入しています。[2]国家水道会社、「廃水拡張戦略計画」、nwc.com.sa クウェートの24億USDスライビヤ(Sulaibiya)アップグレードおよび南アフリカの32億ZARハウテン改修工事は、より高い処理基準に向けた地域全体のシフトを浮き彫りにしています。現在のプロジェクトでは膜型バイオリアクターまたは逆浸透ポリッシュ処理が選好されており、いずれもステンレス鋼またはデュプレックス接液部を持つ低脈動・耐摩耗性遠心ポンプを必要とします。可変周波数ドライブが標準採用となり、ISO 50001要件を満たしながらエネルギー使用を20〜30%削減しています。公益事業者が70%の水再利用目標達成に向けて取り組むなか、中東・アフリカ遠心ポンプ市場は長期的な運営・保守契約へのエクスポージャーを獲得し、設置台数あたりのライフタイム収益を拡大させています。
湾岸諸国における海水淡水化プロジェクトの拡大
アラブ首長国連邦は2024年に9億900万IGDの逆浸透処理能力を稼働させ、その先頭に立つ2億GPDのタウィーラ(Taweelah)施設だけで150基以上の高圧マルチステージポンプを擁しています。サウジアラビアの18億USDヤンブー4期(Yanbu-4)プロジェクトおよびオマーンのサラーラ(Salalah)プロジェクトは規模において互いに匹敵し、いずれも82%超の効率とライフサイクル炭素開示を求めています。耐キャビテーション性能を改善した青銅またはデュプレックス代替品を提供するサプライヤーは大型の受注残を確保しています。精密油圧機器と組み合わせたエネルギー回収装置は、バイヤーをプレミアムインペラープロファイルと厳格な製造公差に誘導し、ユニット価値を倍増させています。したがって、海水淡水化は今世紀中盤にかけての遠心ポンプ市場における最も強力な構造的促進要因として位置づけられます。
アフリカ銅ベルトにおける採掘プロジェクトの加速
Ivanhoe Mines、Barrick Gold、Anglo Americanは、コンゴ民主共和国、ザンビア、南アフリカにおける選鉱処理量の拡大に数十億ドルを共同投資し、2024年から2028年の間に100基以上の高揚程スラリーポンプの追加需要を生み出しています。[3]Ivanhoe Mines、「カモア・カクラ(Kamoa-Kakula)フェーズ3拡張」、ivanhoemines.com 重量比15%超のシリカ負荷に耐えるためにハードアイアンおよびエラストマーライニングケーシングが必要とされており、平均販売価格の押し上げ要因となっています。400mを超える排水深度は、再起動サイクルにおけるキャビテーションを軽減するために青銅ボウルを備えたマルチステージ縦型タービンモデルを必要としています。銅が9,000 USD/tを超えて取引されるなか、調達予算は健全な水準を維持しており、中東・アフリカ遠心ポンプ市場への安定した資金流入を確保し、他の地域における景気循環的な軟化に対するバッファーとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算 %) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深井戸設置におけるキャビテーションおよびプライミング不良 | -0.5% | サウジアラビア、アラブ首長国連邦、オマーン(深層帯水層地域) | 短期(2年以内) |
| サワークルードとの化学的適合性の制限 | -0.4% | イラク、オマーン、サウジアラビア(サワーガス田) | 中期(2〜4年) |
| ステンレス鋼・合金原材料の価格変動 | -0.3% | 全世界、特に輸入依存市場 | 短期(2年以内) |
| 模倣スペアパーツのサプライチェーン問題の継続 | -0.2% | アフリカ、中東二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深井戸設置におけるキャビテーションおよびプライミング不良
サウジアラビアの化石帯水層地帯において300mを超える静揚程は低吸込圧力を生じさせ、半年以内にインペラーを侵食し効率を最大25%低下させる気泡を発生させます。アラブ首長国連邦のアルアイン(Al Ain)井戸における同様の問題では、1サイト当たり8,000〜12,000 USDの追加費用をかけた可変周波数ドライブと真空プライミングシステムを用いた改修が必要でした。横型消防用ポンプも、吸込管に空気溜まりが残留した場合に始動目標を達成できず、NFPA準拠を損なっています。自吸式設計と状態監視により故障率を半減させることはできますが、追加の資本支出が予算に制約のある事業者の採用を遅らせ、中東・アフリカ遠心ポンプ市場の勢いを削いでいます。
サワークルードとの化学的適合性の制限
イラクの超巨大油田における硫化水素濃度が3,000 ppmを超える場合、炭素鋼ケーシングは18か月以内に劣化し、316Lステンレス鋼のシャフトでさえ硫化物応力下で脆化します。サウジアラムコ(Saudi Aramco)はジャフラ(Jafurah)における全接液部にデュプレックスまたはニッケル基合金を義務付けており、ユニット価格が最大60%上昇しています。オマーンのカザーン(Khazzan)油田においてインコネル625(Inconel 625)オーバーレイを後付けすることでオーバーホール間隔が2倍になりましたが、ポンプ1基当たり25,000 USDのコストが加算されました。こうしたコスト増大は追加設備への予算余地を狭め、合金価格が緩和するか代替冶金技術が登場するまで、サワーサービス分野における遠心ポンプ市場の拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
流量タイプ別:
混流設計が流量と揚程を橋渡しラジアル流ポンプは2025年の中東・アフリカ遠心ポンプ市場の54.67%を占めました。これは、揚程が150フィートを超えることがほとんどない都市配水網およびHVAC冷却ループにおいて強固な需要を有しているためです。シンプルな油圧機構、幅広いサプライヤーベース、可変速ドライブとの互換性が調達の安心感を強化しています。一方、混流構成は採掘会社が20〜30%の固形分に耐えながら効率を損なわないハイブリッドインペラーでスラリー回路を改修するにつれ、2031年にかけてCAGR 5.07%を記録しています。コンゴ民主共和国のカモア・カクラ(Kamoa-Kakula)拡張プロジェクトはこの転換の典型例であり、テーリング排出に数十基の混流ユニットを指定しています。
この設計の低い正味正吸込ヘッド(NPSH)要件は、新設ポンプ場の掘削深度を削減し、アフリカの浅い水位環境において重要な利点となっています。Flowserveが2024年にリリースしたセミオープンインペラーは、さらにメンテナンス間隔を6か月に延長しています。ラジアルポンプは高圧海水淡水化において1,000 psiで80%超の効率を達成し引き続き優位性を保持し、軸流ユニットはエジプトのナイルデルタにおける洪水制御プロジェクトおよびサウジアラビアのナツメヤシ農場への灌漑(流量50,000 GPM超)に引き続き供されています。全体として、これらのパターンは混流技術が高収益ニッチを拡大しつつある、バランスの取れながらも進化を続ける中東・アフリカ遠心ポンプ市場を維持しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です


段数別:
マルチステージユニットが圧力需要の増加とともに台頭シングルステージ設計は2025年の遠心ポンプ市場の62.31%を占めました。そのシンプルさが建築設備および都市水道用途の大半を満たすためです。しかし、マルチステージモデルはサウジアラビアのジャフラ(Jafurah)油田による需要を受けCAGR 4.86%で拡大しており、同油田では18段バレルポンプが8,000 psiの水・ガス交互圧入(WAG)を実現しています。膜に1,200 psiで供給する海水淡水化の6〜8段ポンプも別の成長脈となっています。
SulzerのHiFluxディフューザーは段間損失を12%削減し、連続運転設置において2年未満での回収を実現しています。しかし、10段超のロータダイナミクスの複雑さはOEMに有限要素解析(FEM)検証とフィールドバランシングの提供を求めます。シングルステージポンプはNFPA-20消防システムで依然として優位にありますが、超高層ビルの高さの増加により、定格容量の150%において揚程を維持するツインステージスプリットケースユニットへの選好がシフトする可能性があります。現時点では、中東・アフリカ遠心ポンプ市場は成熟したシングルステージ出荷量とプレミアムなマルチステージ価値成長のバランスを保っています。
エンドユーザー産業別:
水処理セグメントが急速成長石油・ガスはポンプ、圧縮機、分離機をバンドルした高価値上流プロジェクトを背景に、2025年のシェア39.78%を維持しました。それにもかかわらず、水・廃水処理セグメントは湾岸諸国の70%再利用目標と建設中の500万m³/日超の海水淡水化容量に支えられ、顕著なCAGR 10.13%で成長しています。公益事業者は複数年にわたるサービス契約を締結し、アフターマーケット収益を確保しつつ総所有コストを20%低減しています。
採掘業が次の成長源となっており、銅ベルトは耐摩耗性スラリーポンプを求めています。一方、Coca-Cola Beverages Africaのナミビア新工場などの食品・飲料施設は、20〜30%のプレミアムを伴う衛生ポンプを採用しています。製薬と発電は、FDA認定エラストマーおよび高温冶金を要求する特殊用途を追加しています。建設排水は大型プロジェクトのタイムラインに合わせた循環的なピークをもたらす一方、レンタル収益モデルをも生み出し、中東・アフリカ遠心ポンプ市場のサービス面を拡大しています。
容量範囲別:
メガプロジェクトが大容量ユニットを選好1,000〜5,000 gpmの中容量ポンプは標準的なモーターサイジングと管理しやすい土木工事のおかげで、2025年設置台数の46.77%を占めました。5,000 gpmを超える大型モデルはアラブ首長国連邦タウィーラ(Taweelah)プラントの10,000 gpm海水取水口とザンビアの雨季鉱山排水に牽引されCAGR 5.21%で成長しています。1,000〜2,000 gpmのスキッドマウント型パッケージは試運転期間を8週間から3週間に短縮し、ペリアーバンプロジェクトの迅速化に対応しています。
小型・マイクロポンプはラボおよびサニテーションループの精密用途に充当され、電力使用量を30〜40%削減する永久磁石モーターを活用しています。大容量ポンプにおいては、振動絶縁および計算流体力学(CFD)モデリングがISO 10816限界内に収めるための重要課題となっています。XylemによるEvoquaの買収はこの高スループット領域での存在感を強化し、中東・アフリカ遠心ポンプ市場においてより大きなシェアを獲得する体制を整えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
材料別:
腐食環境での用途で青銅が再評価ステンレス鋼は食品・製薬・海水淡水化規格を満たし、信頼性の高い塩化物応力腐食割れ耐性を有することから、2025年の47.89%のシェアを維持しました。一方、青銅はアルミ青銅合金がリトロフィット海水淡水化トレインにおけるオーバーホール間隔を30%延長するとのデータに裏付けられ、CAGR 5.27%で最も速い上昇を見せる見通しです。2024年のサラーラ(Salalah)プロジェクトでは、25%高い購入価格に対してサービス期間を18か月から30か月に延長することでこの効果が実証されました。
ニッケルが16,000〜20,000 USD/tの間で変動したことにより、ステンレス鋼サプライヤーの利益率が200〜300ベーシスポイント圧縮され、バイヤーを実行可能な範囲でデュプレックスまたは青銅へ誘導しています。
地域分析
中東の遠心ポンプ市場
中東は2025年の収益の28.16%を生み出しており、サウジアラビアの1.2 トリリオン 米ドル規模のパブリック・インベストメント・ファンド・ポートフォリオおよびUAEの産業多角化ロードマップがその基盤となっている。サウジアラビアのT'AZEEZおよびUAEのNUSANEDといったローカライゼーション推進施策により、OEMメーカーはリヤドおよびドバイに組立拠点を設置し、リードタイムを16週間から8週間に短縮するとともに、地域の遠心ポンプ市場のレジリエンスを強化した。
アフリカの遠心ポンプ市場
アフリカは4.82%のCAGRで成長しており、Ivanhoe Minesが2028年までに生産量を倍増させる計画を持つ銅ベルト地帯の拡張が成長を牽引している。この拡張には新設コンセントレーター全体にわたる高揚程スラリーポンプが必要とされる。南アフリカのRand Waterはポンプステーションの改修に32億 ZARを充当し、ハウテン州の基幹インフラを近代化するとともに、アフターマーケット収益源を確保している。エジプトのスエズ運河経済区は2024年に21億 米ドルの外国直接投資を誘致し、複数のポンプメーカーが関税リスクをヘッジできる組立サイトを探索している。
中東・アフリカの遠心ポンプ市場
イラクのルマイラ酸性サービス操業やケニアの地熱開発といった地域内のニッチな需要が、高合金・高温対応バリアントへの特定需要を生み出している南アフリカの採掘憲章における70%の現地調達閾値を含む現地調達規制により、OEMメーカーは鋳造品および機械加工を現地で調達することを余儀なくされており、中東およびアフリカの遠心ポンプ市場における国内付加価値は時間とともに増大している。こうした全国規模の取り組みは、サプライチェーンをグローバルと地域を融合したハイブリッド構造へと着実に再編しつつある。
規制環境
中東・アフリカ全域における遠心ポンプの調達は、石油・ガス業界の技術規格に基づいており、API 610(ISO 13709に整合)が石油、石油化学、天然ガス関連サービスの主要な参照規格となっている。海湾地域では、Gulf Standardization Organizationが、GSO ISO 13709の採用などを通じて地域標準化を支援しており、国営石油会社やEPCが使用する輸入品および現地組立ポンプパッケージの双方に対するコンプライアンス要件の調和に寄与している。
購買主導の品質管理においては、IOGP Specification S-615(2025年12月版)が、上流・中流プロジェクトに導入される遠心ポンプの適合性評価レベル、検査範囲、文書化要件を定義するために、ますます活用されるようになっている。ADNOCの技術要件などの事業者仕様は、重要用途のポンプおよび関連パッケージにおけるトレーサビリティ、試験、文書化に関する要件をさらに厳格化している。
バリューチェーン分析
地域のバリューチェーンは、鋳造・金属材料(ステンレス、二相ステンレス、青銅、硬質鋳鉄)の投入から、機械加工・製造、流体設計、組立、試験、包装を経て、EPCおよび流通チャネルを通じてユーティリティ、石油・ガス事業者、鉱業会社、産業ユーザーへと至る。API 610および顧客固有の要件への適合は、調達段階における中心的なゲートであり、IOGP S-615型の適合性評価と文書パッケージがベンダー選定と第三者検査の範囲に影響を与える。
設置後は、ライフサイクルサービスおよびアフターマーケット供給(シール、ベアリング、インペラー、ウェアリング、スリーブ、耐食オーバーレイ)が大きな価値獲得の場となっている。地域密着型のサービス拠点や遠隔支援モデルがこの動きを支えている。例えば、ナイジェリアの主要ガスプロジェクトに関連するライフサイクル契約は、OEMがメンテナンス、修理、デジタル監視サービスをますますバンドル化し、バリューチェーンを一度限りの機器供給から長期的な支援へと移行させていることを示している。
競争環境
中東・アフリカ遠心ポンプ市場は中程度の集中度を示しています。グローバルOEMであるFlowserve、KSB、Sulzer、Grundfosは、API 610およびISO 9001の厳格なベンチマークを課すサウジアラムコ(Saudi Aramco)、ADNOC、公益事業者との数十年来のベンダー認定資格を活かしています。Flowserveのジャフラフプロジェクトへのポンプ400基納入は、こうした認定の粘着性を示しています。iktvaなどの現地化インセンティブは多国籍企業に地域での存在感を深めることを促し、組立工場への投資能力を持つ中堅企業は入札において優位性を得ています。
中国のチャレンジャーであるSanlian PumpおよびLeo Groupは価格を30〜40%下回り、アフリカの公共入札で最大15%のシェアを獲得していますが、故障間平均時間(MTBF)の短さとサービスネットワークの希薄さが広範な採用を抑制しています。技術が差別化の楔として台頭しており、GrundfosのIoT対応ポートフォリオはダウンタイムを25%削減し、2年以内の回収を確保しながら10〜15%のプレミアムを実現しています。品質格差は依然として存在しており、監査では設置ユニットの20〜25%にトレーサブルなミル証明書がなく、保証および保険適用に支障をきたしていることが判明しています。
戦略的な統合が競争構図を再編しています。Xylемの75億USDによるEvoqua買収は廃水処理領域を広げ、Pentairの並行する動きはプロセス水分野での専門知識を集約しました。EmersonのサウジアラビアへのSPARKプラントへの1億USD投資は、自動化大手の間でのさらなる現地化を示しています。総じて、競争は現地製造能力、デジタル差別化、ライフサイクルサービス能力の組み合わせにかかっています。
中東・アフリカ遠心ポンプ産業のリーダー企業
Baker Hughes Company
Flowserve Corporation
Schlumberger Limited
The Weir Group plc
Xylem Inc
- *免責事項:主要選手の並び順不同
中東およびアフリカの遠心ポンプ市場
- Baker Hughes Company
- Ebara Pumps Middle East FZE
- Flowserve Corporation
- KSB Middle East FZE
- Ruhrpumpen Group
- Schlumberger Limited
- Parker Hannifin Corp
- The Weir Group plc
- Dover Corporation
- Xylem Inc
- Sulzer Ltd
- Grundfos Gulf Distribution
- Kirloskar Brothers Ltd
- Torishima Pump Mfg Co Ltd
- Pentair plc
- Wilo Middle East FZE
- Atlas Copco AB
- SPX FLOW Inc
- Tsurumi Manufacturing Co Ltd
- Franklin Electric Co Inc

市場機会と将来展望
長期サービス契約は、分散した資産全体で稼働率、部品供給、デジタル診断を提供できる遠心ポンプOEMおよびサービス専業企業にとって、新たな余地を拡大している。明確な証左として、Baker Hughesが2026年6月にナイジェリアでライフサイクルサービスの受注(ANOH Gas Processing Plant)を確保し、同時にNLNG Train 7に関連する13年間のサービス契約も2026年6月に締結したことが挙げられる。両事例は、事業者が重要な回転機器および関連ポンプ設備に対して複数年にわたる支援にコミットしていることを反映している。
海湾地域およびアフリカにおける脱炭素関連のガスプロジェクトや炭素回収の開発も、厳格な仕様と品質保証を満たす必要のある高信頼性ポンプトレイン、シーリングシステム、エンジニアリングパッケージの余地を生み出している。2026年第1四半期に報告された、QatarEnergy LNG関連開発(炭素回収・輸送施設向け機器を含む)向けの契約は、APIグレードの製品能力と現地化、文書化の厳格さ、フィールドサービスの実行力を兼ね備えたサプライヤーへの需要が、中東・アフリカ全域で継続していることを示している。
Recent Industry Developments in 中東およびアフリカの遠心ポンプ市場
- 2026年6月:Baker Hughesは、ナイジェリアのANOH Gas Processing Plantに関して、ANOH Gas Processing Companyとの重要な長期サービス契約を受注し、ターボ機械およびポンプ関連インフラの機器メンテナンス、修理サービス、iCenterデジタルサービスを対象とした。この契約はナイジェリアのガス処理プロジェクトに関するライフサイクルサービスを拡大し、iCenterによるデジタル監視を組み込んでいる。この取り組みは、単発的な供給から、地域デジタル能力と地域支援ネットワークを備えた統合サービス契約へと移行している。
- 2026年5月:Weirは、アフリカの鉱業セクターにおける排水・スラリーポンプの導入基盤の拡大を継続し、西アフリカの金鉱プロジェクトにおけるポンプ運用のリスク低減を図るため、バリューチェーン的アプローチとデジタル監視を重視した。これはアフリカ鉱業向けポンプ導入、デジタル監視、バリューチェーン統合を支えるものである。この取り組みは、大規模市場セグメントにおける地域的な足場とサービス主導の差別化を強化する。
- 2026年4月:Sulzerは、サウジアラビア・リヤドの拡張された産業ハブを活用し、Aramcoとの間で遠心ポンプ、スペアパーツ、アフターマーケットサービスを世界的に供給する8年間の企業調達契約(CPA)を締結した。このAramco向けポンプ供給・アフターマーケット枠組みは、地域ハブの活用と長期調達を支えている。この取り組みは現地化を強化し、地域化の潮流に整合するものである。


中東およびアフリカの遠心ポンプ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、中東・アフリカ全域で販売・供給される遠心ポンプから得られる収益を対象とし、ユーティリティおよび産業施設において水や産業用流体を移送するために使用される一般的なポンプ構成を含む。
対象範囲の除外事項:本規模算定では、非遠心式ポンプ(容積式ポンプなど)を除外し、新規ポンプ供給とバンドルされていない限り、アフターマーケットサービスの大部分も除外している。
セグメンテーション概要
- 流量タイプ別
- 軸流
- ラジアル流
- 混流
- 段数別
- シングルステージ
- マルチステージ
- エンドユーザー産業別
- 石油・ガス
- 食品・飲料
- 水・廃水処理
- 製薬
- 電力
- 建設
- 金属・鉱業
- その他エンドユーザー産業
- 容量範囲別
- マイクロ(500 gpm未満)
- スモール(500〜1,000 gpm)
- ミディアム(1,000〜5,000 gpm)
- ラージ(5,000 gpm超)
- 材料別
- 鋳鉄
- ステンレス鋼
- 青銅
- その他材料
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他中東
- アフリカ
- 南アフリカ
- その他アフリカ
- 中東
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、地域全体でポンプ出荷量および更新サイクルを確実に動かす需要要因を特定するために活用された。国家統計局やエネルギー省、水道事業者・規制当局の刊行物、世界銀行、UN Comtradeの貿易データ、国際エネルギー機関(IEA)などの公開情報源を参照し、水、電力、上流・下流プロジェクトにおける投資サイクルの追跡に役立てた。
供給および価格の側面では、企業の年次報告書、投資家向け説明資料、製品カタログも確認し、典型的なポンプの負荷範囲、材料、発注パターンを把握した。有用な場合には、企業財務・インテリジェンスの有料サブスクリプション、ニュースおよび財務情報、特許データベース、出荷単位の輸出入データを用いて、主要プロジェクトの網羅性とタイミングを検証した。ここに列挙したデスクソースは例示的なものであり、データのギャップを明確化し前提を検証するために、他にも多くの公開文書が確認された。
一次インタビューおよび調査
一次調査では、上下水道、石油・ガス、電力、化学、鉱業といった分野からの需要シグナルを相互検証することに重点を置いた。これは、購買行動や更新のタイミングが最終用途によって異なるためである。インタビューおよび調査では、ポンプOEMおよび流通チャネルの視点、EPCおよびプロジェクト調達チーム、プラント運営者を対象とし、現在の入札動向、仕様の変化(効率性および材料)、ポンプクラス別の現実的なASPの動きに焦点を当てた質問を行った。本地域調査では、プロジェクト主導の急増がモデル化された総計に過度な影響を与えないよう、中東・アフリカの主要国間で回答のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:27% | 経営幹部(CXO):15% |
| ミドルティア:52% | 機能・部門責任者:28% |
| 中小規模企業:21% | マネージャー:57% |
市場規模算定と予測
規模算定は、インフラおよび産業活動指標を対象となるポンプ需要プールに変換し、その後、地域における遠心ポンプのシェアに分割するトップダウン方式から開始した。結果は、一般的なポンプクラス別の抽出ASPと単位数量の掛け合わせなど、選択的なボトムアップ的近似を用いて確認され、さらに大規模入札発表に関するチャネルチェックを行った上で、総計を調整した。
モデルに使用した入力データには、脱塩および上下水道の容量増強、主要な石油・ガスおよび製油所プロジェクトのタイムライン、発電の新設・改修活動、ポンプおよび主要部品の輸出入フロー、より高い揚程用途向けの多段ポンプ選定といった仕様の変化などが含まれる。価格の前提は、観測された見積範囲、材料構成の傾向、該当年に紐づく通貨換算のタイミングを用いることで、実用性を保った。
予測に関しては、市場が資本支出のタイミングやプロジェクトの遅延に対して敏感であることから、シナリオ分析を用いた。シナリオは、新規水プロジェクト、産業拡張、更新サイクルがどれほど速く受注に転換すると見込まれるかについて、一次調査の電話取材で得た合意的見解に基づいて設定され、その後、最終シリーズのための単一のベースケースに統合された。
データ検証と更新サイクル
モデル化された結果は、貿易パターン、大型プロジェクト受注のパイプライン、国別の水・エネルギー投資発表といった独立したシグナルとの差異検証を出発点として、複数の確認を通じて検証された。異常値が現れた場合には前提を再検討し、その変化が実際のもの(例えば入札の延期)であるか、モデル上の誤差であるかを確認するための追跡調査を実施した。
確定前には、セグメント総計、国別分割、成長率が整合的に一致するよう、複数段階のアナリストレビューを経る。本レポートは年次で更新され、大規模プロジェクトの承認、通貨の急変動、投入コストの急激な変動といった重大な出来事が発生した場合には、随時更新が行われる。提供直前には最終確認を行い、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの中東・アフリカ遠心ポンプ市場推定値と他の公表推定値との比較
中東・アフリカにおける遠心ポンプの公表市場規模は、同じ最終市場を描いているように見えても、大きく異なることがある。この差異の大半は、何を市場として数えるか、どの年を基準年とするか、価格をどのように換算し将来に持ち越すかによって生じる。
主な差異は、アフターマーケットサービスや広範なポンプカテゴリーが同一の総計に混入しているかどうかによるものであり、Mordor Intelligenceは同地域における遠心ポンプ収益のみを対象とし、非遠心式ポンプや単独のサービス収益はコアの価値系列から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.94 B (2026) | |
| 地域コンサルティング会社A | USD 1.16 B (2024) | より早い基準年を使用し、選定された最終用途を重視することで対象範囲を狭めることが多く、中東・アフリカ一部地域における水・産業プロジェクト主導の需要を過小評価する可能性がある。 |
| 業界誌B | USD 8.44 B (2022) | 遠心式のみではなく、より広範なポンプ分野を反映しているように見受けられ、より大きな総計は、通貨換算のタイミングの違いや、定義された範囲を超えた産業用ポンプカテゴリーの含有によっても影響を受けている可能性がある。 |
この表は、対象範囲の選択が差異の大部分を説明し、タイミングの選択が残りを説明することを示している。集計対象となる収益ラインを一貫させ、プロジェクト活動および貿易シグナルに対してストレステストを行うことで、最終的な数値は混在したカテゴリー総計ではなく、明確で再現可能な入力データに追跡可能な形で結びついている。


レポートで回答される主要な質問
2031年までに中東・アフリカの遠心ポンプ市場はどの程度の規模に達すると予測されていますか?
同市場は2026年から2031年にかけてCAGR 4.48%を反映し、2031年までに36億6,000万USDに達すると予測されています。
2031年にかけて最も急速に成長しているエンドユーザーセグメントはどれですか?
水・廃水処理用途は、湾岸諸国が70%再利用目標を推進するなか、年間CAGR 10.13%で拡大しています。
海水淡水化プラントにおいて青銅合金が注目される理由は何ですか?
アルミ青銅は優れたキャビテーション耐性を示し、オーバーホール間隔を約30%延長することで、初期購入価格が高くてもライフタイムコストを低減します。
湾岸地域の現地調達義務化はポンプ調達にどのような影響を与えますか?
サウジアラビアのT'AZEEZやアラブ首長国連邦のNUSANEDなどのプログラムは、現地でポンプを組み立てるベンダーに入札優位性を与え、リードタイムを短縮し国内付加価値を高めています。
ポンプの信頼性を向上させている技術トレンドは何ですか?
IoTセンサー、クラウドベース分析(クラウドベース・アナリティクス)、可変速ドライブが合わさることで計画外のダウンタイムを約25%削減し、エネルギー効率を向上させています。
最も高い成長を見せている容量範囲はどれですか?
5,000 gpm超の大容量ユニットが、超大型海水淡水化設備と深坑採掘の需要に牽引されCAGR 5.21%で増加しています。
最終更新日:



