
Marktgröße und Marktanteile für verwaltete Campus-Netzwerkdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 32.98 Milliarden US-Dollar |
| Marktgröße (2032) | 46.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Campus-Netzwerkdienste von Mordor Intelligence
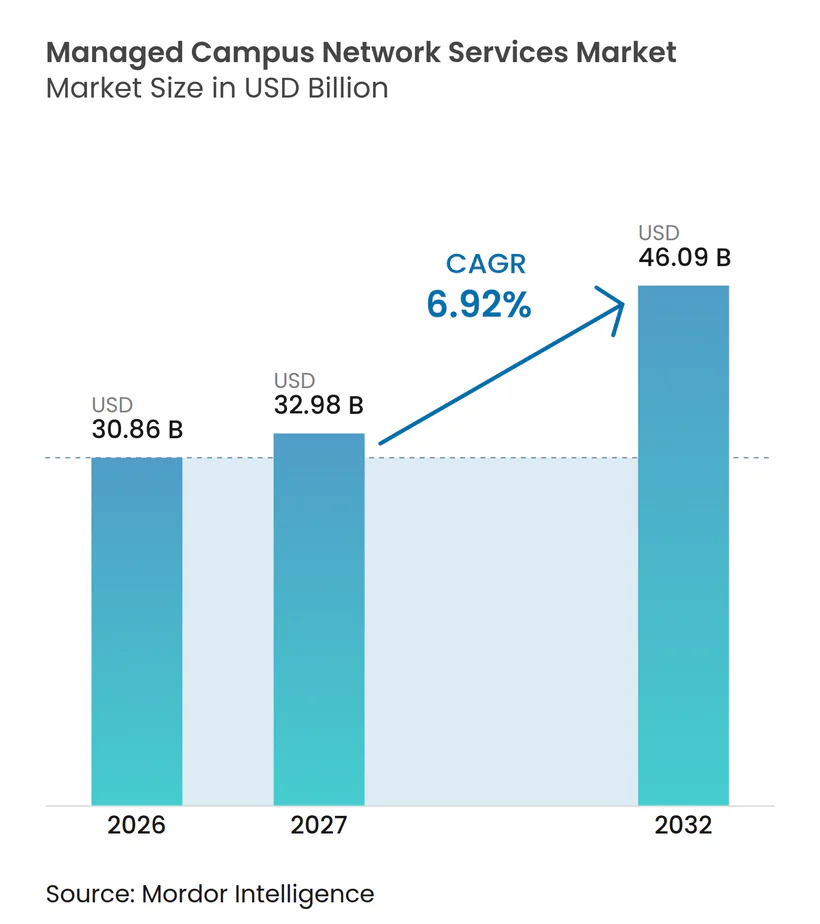
Die Marktgröße für verwaltete Campus-Netzwerkdienste wurde im Jahr 2026 auf 30,86 Milliarden USD geschätzt und soll von 32,98 Milliarden USD im Jahr 2027 auf 46,09 Milliarden USD bis 2032 wachsen, was einer CAGR von 6,92 % während des Prognosezeitraums (2027–2032) entspricht. Die Nachfrage verlagert sich vom eigenständigen Betrieb einzelner LAN-, WLAN- und Edge-Umgebungen hin zur Nutzung von Anbietern, die diese Umgebungen als fortlaufenden Dienst verwalten. Die Netzwerkmodernisierung ist eng mit KI-, IoT- und Cloud-Bereitstellungen verknüpft, was den Wert zuverlässiger Konnektivität und zentralisierter Betriebsabläufe erhöht. Cisco berichtete im Juni 2025, dass 97 % der befragten leitenden IT- und Unternehmensverantwortlichen ein modernisiertes Netzwerk als entscheidend für KI-, IoT- und Cloud-Rollouts betrachteten, während 91 % planten, den Netzwerkanteil ihrer IT-Budgets zu erhöhen. Anbieter reagieren mit verwalteten Sicherheitsdiensten, AIOps und Abonnementoptionen, die den Bedarf der Kunden reduzieren, separate Technologie- und Betriebsteams zusammenzustellen. Der Markt für verwaltete Campus-Netzwerkdienste profitiert daher von einer Beschaffungsverlagerung hin zu kontinuierlicher Leistung, Transparenz und Compliance-Unterstützung.
Wichtigste Erkenntnisse des Berichts
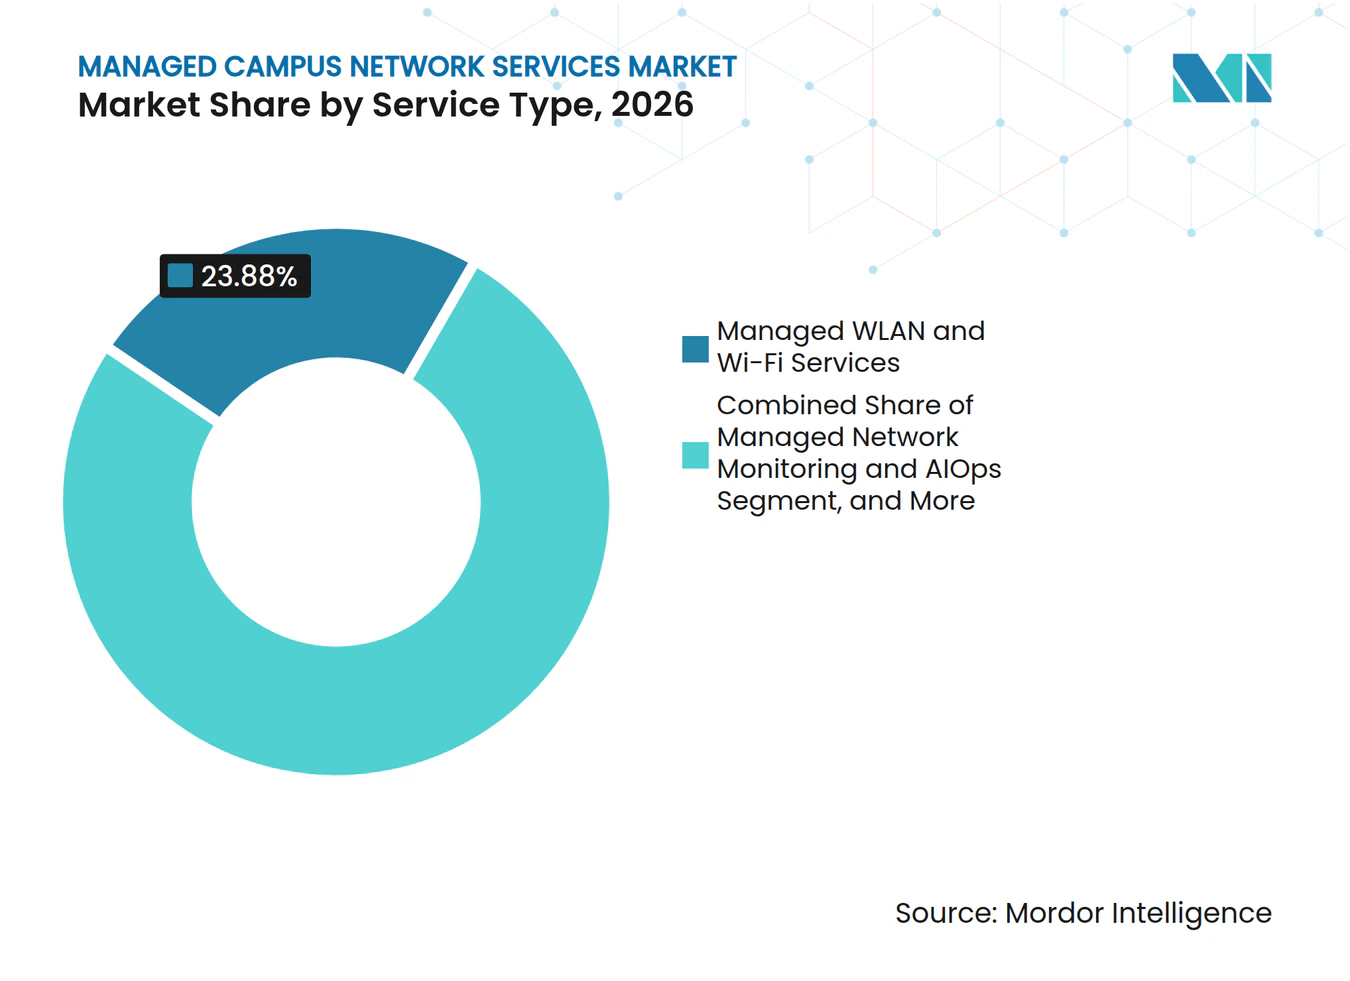
- Nach Dienstleistungstyp hielten verwaltete WLAN- und Wi-Fi-Dienste im Jahr 2026 einen Marktanteil von 23,88 % am Markt für verwaltete Campus-Netzwerkdienste, während verwaltete private 5G-Campus-Dienste bis 2032 voraussichtlich mit einer CAGR von 7,26 % wachsen werden.
- Nach Geschäftsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 44,66 %, während Netzwerk als Service bis 2032 voraussichtlich mit einer CAGR von 7,21 % wachsen wird.
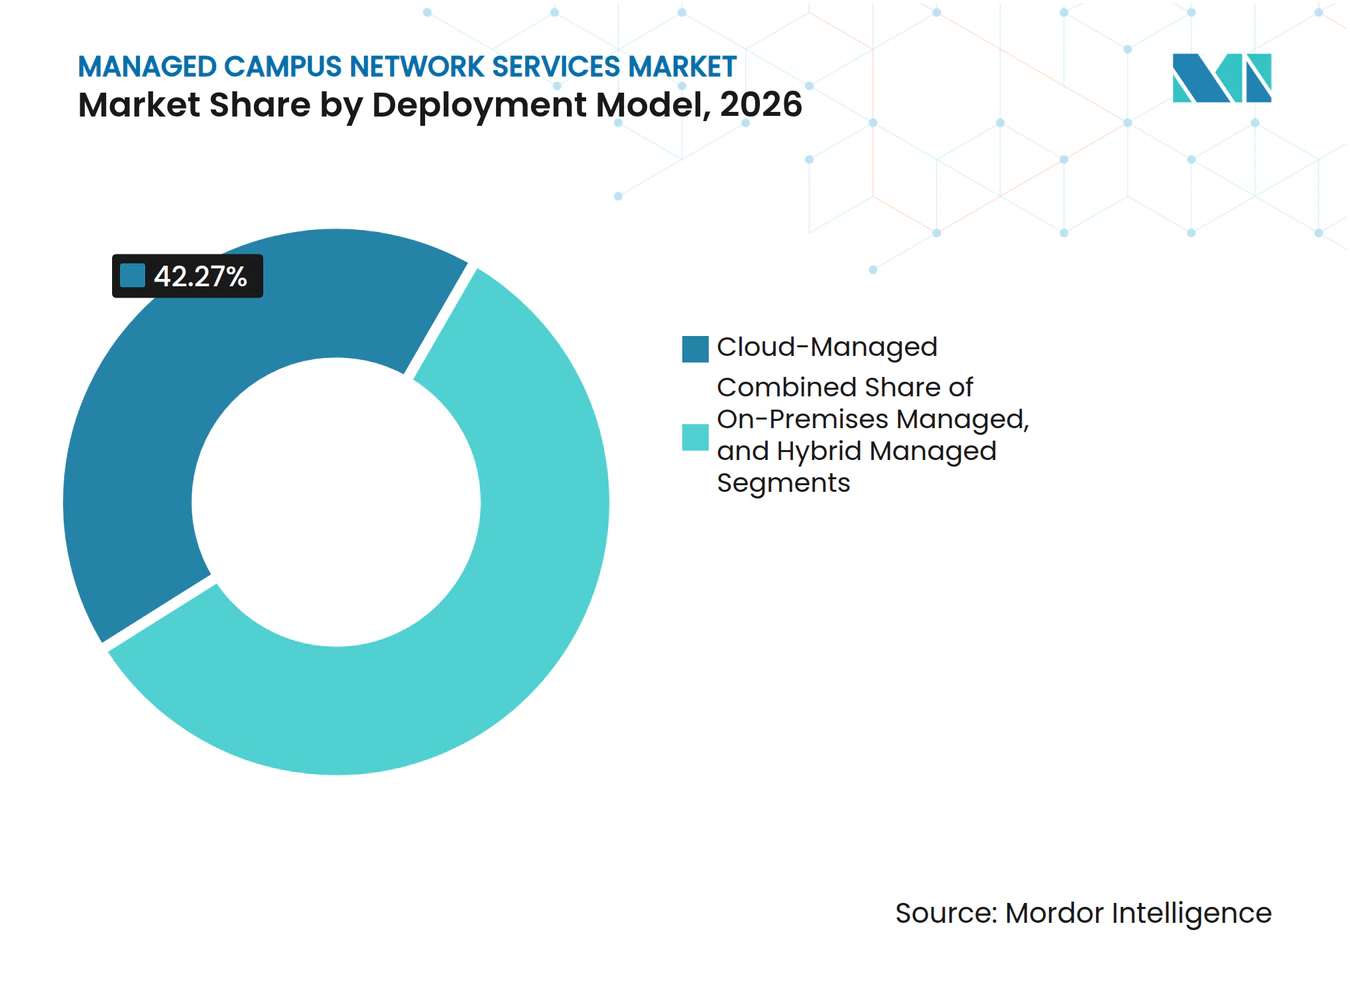
- Nach Bereitstellungsmodell hielten Cloud-verwaltete Bereitstellungen im Jahr 2026 einen Marktanteil von 42,27 % am Markt für verwaltete Campus-Netzwerkdienste und sollen bis 2032 mit einer CAGR von 7,57 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 74,33 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen werden.
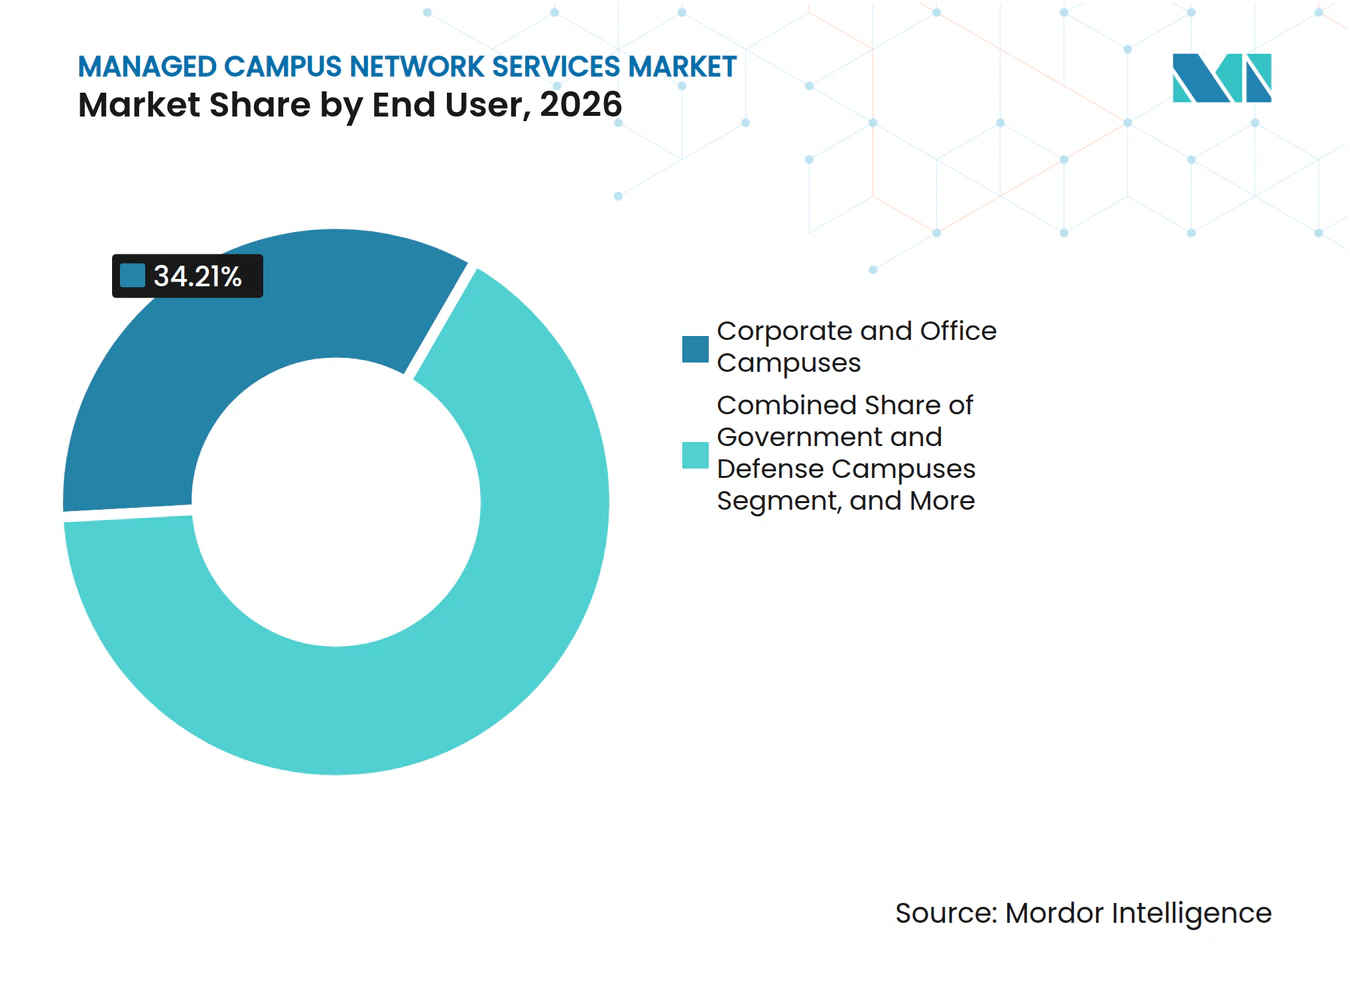
- Nach Endnutzer hielten Unternehmens- und Bürocampus im Jahr 2026 einen Umsatzanteil von 34,21 %, während Fertigungs- und Industriecampus bis 2032 voraussichtlich mit einer CAGR von 7,39 % wachsen werden.
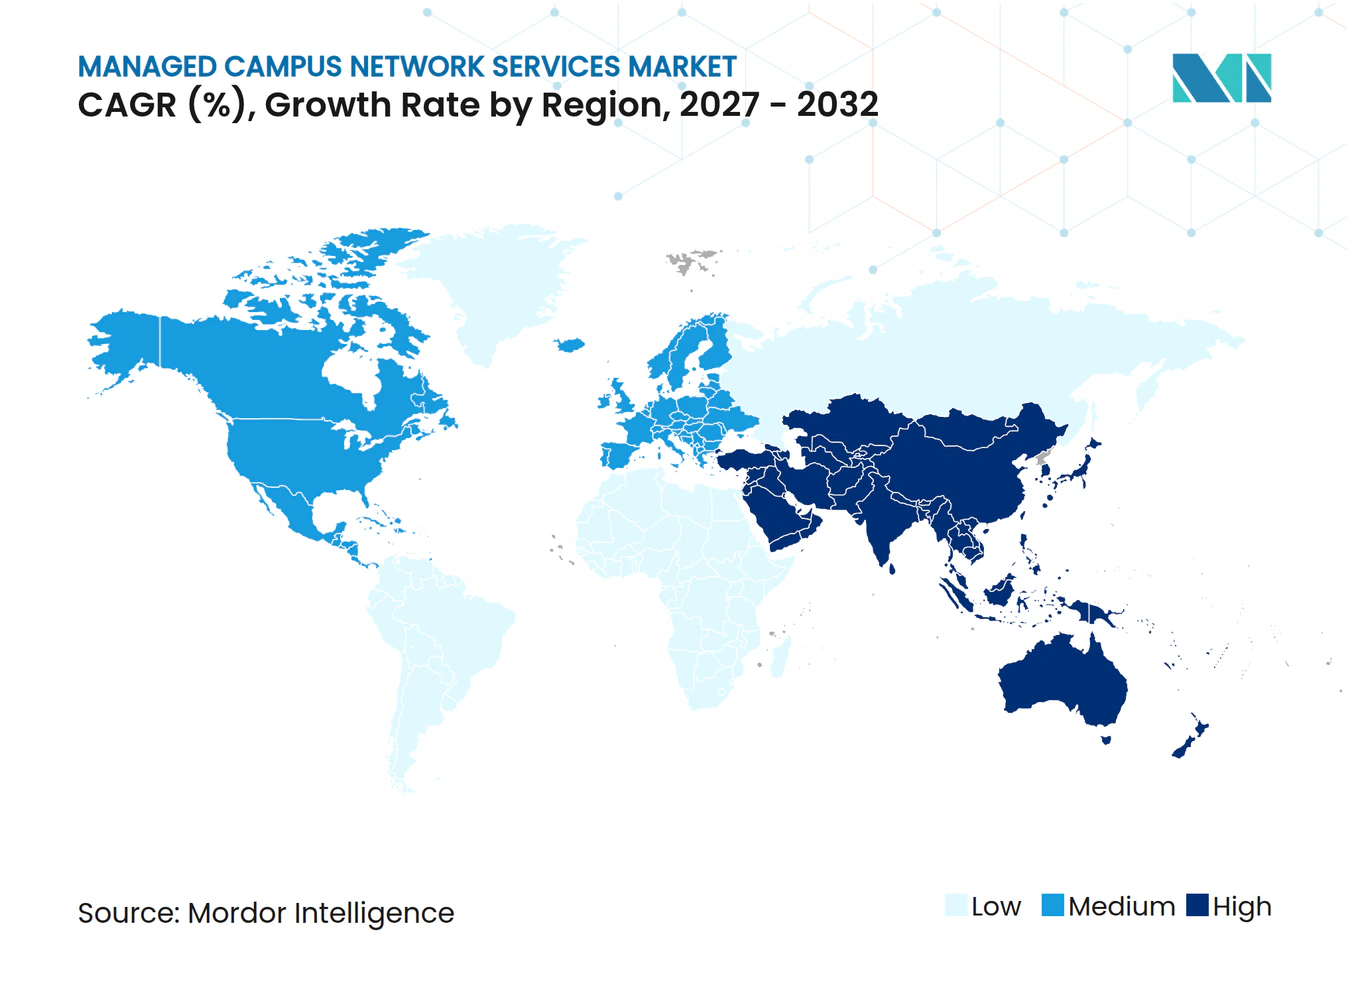
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,77 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,46 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Campus-Netzwerkdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an hybrides Arbeiten und verteilte Nutzererfahrung | +2.1% | Global, mit stärkster Einführung in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Cloud- und SaaS-Datenverkehrs in Campus-Netzwerken | +1.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cybersicherheit, Zero-Trust und Compliance | +1.4% | Global, mit dem höchsten regulatorischen Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften im Netzwerkbetrieb | +0.9% | Global, mit dem akutesten Druck in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Netzwerkautomatisierung und prädiktiver Betrieb | +0.8% | Global, mit dem asiatisch-pazifischen Raum und Nordamerika als führenden Regionen bei der Einführung | Mittelfristig (2–4 Jahre) |
| Einführung abonnementbasierter Campus-Netzwerkdienste als Service | +0.7% | Nordamerika und Europa, mit Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an hybrides Arbeiten und verteilte Nutzererfahrung
Hybrides Arbeiten verändert, was der Markt für verwaltete Campus-Netzwerkdienste bereitstellen muss und wer ihn betreiben muss. Wenn Mitarbeiter zwischen Büros, Heimarbeitsplätzen und Kundenstandorten wechseln, muss die Netzwerkleistung auf der Anwendungsschicht bewertet werden und nicht nur an Zugangsswitches oder WLAN-Controllern. Dies begünstigt Anbieter, die die Nutzererfahrung standortübergreifend überwachen und den Betrieb rund um die Uhr aufrechterhalten können. Der Markt für verwaltete Campus-Netzwerkdienste wird durch die Notwendigkeit gestützt, Campus-Netzwerke mit WAN-Leistung und Anwendungstransparenz zu verbinden. Cisco stellte fest, dass die Netzwerkmodernisierung für Organisationen, die Cloud-, KI- und IoT-Programme verfolgen, von zentraler Bedeutung ist, was die Nutzererfahrung zu einem umfassenderen betrieblichen Anliegen macht.[1] Organisationen mit vielen Standorten können verwaltete Dienste nutzen, um einen einheitlicheren Erfahrungsstandard anzuwenden, ohne große interne Überwachungsteams aufzubauen.
Wachstum des Cloud- und SaaS-Datenverkehrs in Campus-Netzwerken
Cloud-Anwendungen und SaaS-Plattformen erzeugen Datenverkehrsmuster, die den Markt für verwaltete Campus-Netzwerkdienste neu gestalten. Cisco und Foundry berichteten im Juni 2025, dass der KI-gesteuerte Datenverkehr in Campus- und Zweigstellennetzwerken in den vorangegangenen 12 Monaten um 34 % gestiegen war, und die Befragten erwarteten im darauffolgenden Jahr einen weiteren Anstieg von 96 %. Der Datenverkehr für Zusammenarbeit, Unternehmenssoftware und Cloud-Plattformen geht häufig über das Campus-Backbone hinaus, sodass die lokale Überwachung allein möglicherweise nicht die Nutzererfahrung widerspiegelt. Verwaltete Anbieter können SD-WAN, Cloud-Telemetrie und AIOps kombinieren, um Probleme auf diesen Pfaden zu identifizieren. Wi-Fi-7-Upgrades und Switch-Erneuerungen erhöhen auch den Bedarf an Lebenszyklusplanung, Konfiguration und laufendem Support. Diese Datenverkehrsveränderung verschafft dem Markt für verwaltete Campus-Netzwerkdienste eine kontinuierliche Nachfragebasis anstelle einer einmaligen Geräteerneuerungsmöglichkeit.
Anforderungen an Cybersicherheit, Zero-Trust und Compliance
Campus-Netzwerke sind eine wichtige Angriffsfläche im Markt für verwaltete Campus-Netzwerkdienste, was Sicherheitsdienste zu einem Teil der umfassenderen Auslagerungsentscheidung macht. Cisco berichtete, dass 73 % der befragten Organisationen bereits mit Kapazitätsgrenzen bei Campus- und Zweigstellennetzwerken konfrontiert waren oder diese innerhalb von 24 Monaten erwarteten, was teilweise mit Sicherheitsinspektion und Richtliniendurchsetzung zusammenhängt. Zero-Trust-Segmentierung erfordert Geräteauthentifizierung, Richtlinientrennung und häufige Aktualisierungen, wenn sich Geräteinventare ändern. Kyndryl führte im Februar 2025 End-to-End-SASE-Dienste mit Palo Alto Networks ein und kombinierte Zero-Trust-Zugang, SD-WAN und rund um die Uhr verwaltete Sicherheitsfunktionen. NIS2-Anforderungen in Europa und FIPS-140-2-Anforderungen für einige US-Regierungsbereitstellungen erhöhen den Beschaffungswert für Anbieter, die konforme Betriebsabläufe dokumentieren können. Sicherheits- und Compliance-Anforderungen erweitern daher verwaltete Verträge über die grundlegende Netzwerkverfügbarkeit hinaus.
Mangel an spezialisierten Fachkräften im Netzwerkbetrieb
Der Mangel an Fachkräften im Netzwerkbetrieb erhöht die Attraktivität externer Betriebsmodelle im Markt für verwaltete Campus-Netzwerkdienste. Expereo berichtete im September 2025, dass 39 % der globalen Organisationen Schwierigkeiten hatten, Netzwerkfachkräfte zu finden oder zu halten, während 45 % planten, sich stärker auf externe Anbieter zu verlassen, um diese Lücke zu schließen.[2] Die erforderlichen Fähigkeiten gehen heute über Routing und Switching hinaus und umfassen Cloud-natives Design, AIOps-Tools sowie die Integration von OT und IT. Interne Teams können es schwierig finden, diese Kompetenzen an jedem Campus-Standort und in jeder Technologiegeneration aufrechtzuerhalten. Anbieter, die KI-gestützte Netzwerkbetriebszentren einsetzen, können routinemäßige Incident-Triage und vorausschauende Wartung automatisieren, während Spezialisten komplexere Probleme lösen. Diese Arbeitskräftebeschränkung stützt den Markt für verwaltete Campus-Netzwerkdienste in Organisationen, die Zugang zu knappen Fähigkeiten benötigen, ohne permanente technische Teams zu erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-Infrastruktur und der Brownfield-Integration | -0.5% | Global, ausgeprägter in reifen Volkswirtschaften einschließlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränität und Abhängigkeit von Drittanbietern im Betrieb | -0.4% | Europa und asiatisch-pazifischer Raum, mit zunehmender Relevanz in Nordamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken in Multi-Vendor-Umgebungen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Unklare Servicegrenzen und unerwartete Gebührenerhöhungen | -0.2% | Global, mit der größten Auswirkung auf kleine und mittelständische Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-Infrastruktur und der Brownfield-Integration
Brownfield-Campus-Umgebungen können das Onboarding verwalteter Dienste im Markt für verwaltete Campus-Netzwerkdienste verlangsamen, da sie mehrere Generationen von Switching-, WLAN- und Sicherheitsgeräten enthalten. Legacy-OT-Systeme, proprietäre VLAN-Einstellungen und fehlende Dokumentation können eine erweiterte Bestandsaufnahme erfordern, bevor ein Anbieter die Betriebsverantwortung übernehmen kann. Ciena stellte 2025 fest, dass Betreiber möglicherweise nicht alle Geräte lokalisieren können, die Leitungen in einer Legacy-Umgebung bereitstellen, und dass die Aufrechterhaltung der Dienstkontinuität technische und finanzielle Risiken birgt. Diese Bedingungen können den Umfang erweitern, die SLA-Exposition erhöhen und die Umsatzrealisierung bei Verträgen verzögern, die zunächst standardisiert erscheinen. Phasenweise Migrationen mit Cloud-Überwachung und KI-gesteuerter Bestandsaufnahme können den Bedarf an einem vollständigen Austausch vor Beginn des Servicebetriebs reduzieren. Co-verwaltete Modelle bleiben relevant, wo Fertigungs- und Regierungscampus einen schrittweisen Übergang vom internen Betrieb benötigen.
Datensouveränität und Abhängigkeit von Drittanbietern im Betrieb
Datensouveränitätsregeln können einheitliche globale Netzwerkverwaltungsplattformen im Markt für verwaltete Campus-Netzwerkdienste einschränken, insbesondere in Europa und Teilen des asiatisch-pazifischen Raums. In einer anderen Jurisdiktion verarbeitete Telemetrie kann regulatorische und vertragliche Bedenken für Kunden aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen, der Verteidigung und dem öffentlichen Sektor aufwerfen. HPE führte im April 2025 dedizierte virtuelle Private-Cloud-Optionen für Kunden sowie Bereitstellungsoptionen ohne Netzwerkverbindung vor Ort für HPE Aruba Networking Central ein, einschließlich FIPS-140-2-zertifizierter Hardware für Regierungsanforderungen.[3] Diese Optionen zeigen, dass Anbieter ihre Betriebsabläufe, Datenhaltung und Sicherheitskontrollen an lokale Anforderungen anpassen müssen. Kunden bleiben auch vorsichtig, wenn Dritte operativen Zugang zu sensiblen Umgebungen erhalten. Diese Reibung beendet nicht die Nachfrage nach externer Verwaltung, erhöht jedoch die Vertragskomplexität und unterstützt hybride und souveräne Bereitstellungsmodelle.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Privates 5G treibt das Wachstum, während Wi-Fi das Volumen verankert
Verwaltete WLAN- und Wi-Fi-Dienste hielten im Jahr 2026 einen Anteil von 23,88 % an der Marktgröße für verwaltete Campus-Netzwerkdienste, gestützt durch die breite installierte Basis von WLAN-Zugangspunkten in Unternehmens-, Bildungs- und Gesundheitscampus. Das Segment bleibt wichtig, da jeder neue Wi-Fi-Standard Planungs-, Spektrumkoordinierungs-, Geräteverwaltungs- und Sicherheitsanforderungen hinzufügt. Wi-Fi 7 macht Multi-Link-Betrieb, 6-GHz-Koordinierung und eine dichtere Zugangspunktbereitstellung für Unternehmensnetzwerkteams relevanter. Die Vereinbarung von Cisco mit der Georgetown University im Januar 2026 umfasste eine umfangreiche Wi-Fi-7-Bereitstellung in Klassenzimmern, Wohnheimen, Stadien und mehreren Campus. Solche Bereitstellungen erfordern laufende Konfiguration und Leistungsüberwachung und unterstützen wiederkehrende Verwaltungsanforderungen, wenn Kunden zu neueren WLAN-Standards wechseln.
Verwaltete private 5G-Campus-Dienste sollen bis 2032 mit einer CAGR von 7,26 % wachsen und sind damit der am schnellsten wachsende Dienstleistungstyp. Die Nachfrage ist am stärksten in Fertigungs-, Logistik- und Regierungsstandorten, die niedrige Latenz, SIM-basierte Authentifizierung und dedizierte WLAN-Abdeckung benötigen. Ein Papier aus dem Jahr 2025 vom FIR an der RWTH Aachen University identifizierte vorausschauende Wartung und autonome Systeme als wichtige private 5G-Anwendungsfälle in Produktionsumgebungen.[4] GlobalLogic und Ericsson installierten im September 2025 ein privates 5G-Netzwerk in Hitachi Rails 307.000 Quadratfuß großer digitaler Fabrik in Hagerstown zur Unterstützung von Automatisierung, Arbeitssicherheit und industriellen Anwendungen. Verwaltete LAN-Dienste, verwaltete Netzwerksicherheitsdienste, verwaltete SD-Branch- und SD-WAN-Dienste, verwaltete Netzwerküberwachung und AIOps sowie verwaltete Netzwerklebenszyklus- und Professional-Services machen die verbleibende Nachfrage aus, während Sicherheit und AIOps an Bedeutung gewinnen, wo Kunden ein einheitliches Betriebsmodell für Konnektivität, Richtlinienkontrolle und Incident-Response wünschen.



Nach Geschäftsmodell: Vollständig verwaltete Dienste dominieren, während Netzwerk als Service strukturellen Schwung gewinnt
Vollständig verwaltete Dienste machten im Jahr 2026 einen Marktanteil von 44,66 % am Markt für verwaltete Campus-Netzwerkdienste aus. Dieses Modell überträgt den Großteil der täglichen Verantwortung auf den Anbieter und eignet sich für Organisationen mit komplexen Standorten, begrenztem internem Personal oder strengen Serviceerwartungen. Große Organisationen können es nutzen, um den Betrieb über viele Campus hinweg unter einem gemeinsamen Satz von Serviceniveaus zu konsolidieren. Der Ansatz kann auch Netzwerk-, Sicherheits- und Lebenszyklusaufgaben koordinieren, die sonst separate Teams erfordern würden. NTT DATA und Cisco schlossen im August 2025 eine Partnerschaft, um Beratungs-, softwaredefinierte Infrastruktur-, Einführungs- und End-to-End-verwaltete Netzwerkdienste für Organisationen anzubieten, die Legacy-Architekturen für KI-Workloads modernisieren.
Netzwerk als Service soll bis 2032 mit einer CAGR von 7,21 % wachsen. Das Modell verlagert Kunden von großen Vorabinvestitionen in Netzwerke hin zu wiederkehrenden Betriebsausgaben, was Upgrades einfacher planbar macht. Abonnementvereinbarungen können Hardware, Software, Betrieb und Lebenszyklusunterstützung unter einem einzigen kommerziellen Vertrag bündeln. Diese Struktur ist für Kunden relevant, die Standorte hinzufügen oder Geräte erneuern möchten, ohne jedes Mal ein separates Projekt aushandeln zu müssen. Co-verwaltete Dienste und Modelle mit ausschließlicher Überwachung und Benachrichtigung bleiben für Kunden relevant, die die Kontrolle behalten, aber externe Expertise oder Beobachtbarkeit benötigen, insbesondere in Brownfield-Umgebungen, wo eine vollständige Auslagerung noch nicht praktikabel ist.
Nach Bereitstellungsmodell: Cloud-verwaltet führt sowohl bei Marktanteil als auch beim Wachstum
Cloud-verwaltete Bereitstellungen machten im Jahr 2026 einen Umsatzanteil von 42,27 % aus und sollen bis 2032 mit einer CAGR von 7,57 % wachsen, was dieses Segment zum größten und am schnellsten wachsenden Bereitstellungssegment macht. Cloud-Plattformen ermöglichen es Anbietern im Markt für verwaltete Campus-Netzwerkdienste, zentralisierte Transparenz, Software-Updates, Zero-Touch-Bereitstellung und automatisierte Fehlerbehebung über verteilte Standorte hinweg bereitzustellen. Cisco führte im November 2025 Cloud-verwaltete Fabrics und einheitliche Branch-Funktionen ein, um eine automatisierte und sichere Bereitstellung in verteilten Unternehmensumgebungen zu unterstützen. HPE erweiterte im Juni 2026 sein KI-natives Netzwerkportfolio über Edge-, Campus-, Rechenzentrum- und KI-Fabrikumgebungen hinweg. Diese Entwicklungen unterstützen Cloud-verwaltete Betriebsabläufe, bei denen Kunden kontinuierliche Sicherheits- und Leistungsüberwachung benötigen.
Vor-Ort-verwaltete und hybrid-verwaltete Bereitstellungen bleiben für luftgespaltene Umgebungen und regulierte Organisationen relevant. Einige Nutzer aus dem Bereich Regierung, Finanzdienstleistungen und Gesundheitswesen benötigen Netzwerktelemetrie und Kontrollebenen, die innerhalb definierter technischer und rechtlicher Grenzen verbleiben. Die Ergänzungen von HPE im April 2025 umfassten Cloud-SaaS-, virtuelle Private-Cloud-, Vor-Ort- und Netzwerk-als-Service-Bereitstellungsoptionen für Kunden. Hybridmodelle kombinieren Cloud-basierte Überwachung und AIOps mit lokalen Kontrollen und unterstützen eine schrittweise Migration, während eine Organisation Compliance-Anforderungen erfüllt oder ältere Infrastruktur ersetzt. Diese Alternativen erhalten eine Rolle für Anbieter, die den Betrieb anpassen, anstatt einen einzigen Public-Cloud-Ansatz zu erfordern.

Nach Unternehmensgröße: Großunternehmen setzen den Maßstab, KMU treiben die Marge
Großunternehmen hielten im Jahr 2026 einen Umsatzanteil von 74,33 %, was ihren Mehrstandort-Fußabdruck, längere Vertragslaufzeiten und höhere Servicekomplexität widerspiegelt. Ein Vertrag, der viele Campus abdeckt, verschafft einem Anbieter einen höheren Umsatz pro Kunde als eine Sammlung von Einzelstandort-Engagements. Große Organisationen benötigen auch eine konsistente Richtlinien-, Sicherheits- und Nutzererfahrungsverwaltung über Regionen hinweg. Ihr Umfang kann das interne Netzwerkmanagement kostspielig machen, wenn jeder Standort aktuelle Expertise und kontinuierliche Überwachung erfordert. Der Markt für verwaltete Campus-Netzwerkdienste bedient diese Organisationen mit standardisierten Betriebsabläufen und ermöglicht gleichzeitig die Berücksichtigung lokaler Bedingungen, während KI-, Cloud- und Sicherheitsprogramme diese Nachfrage verstärken.
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 7,18 % wachsen. Abonnementbasiertes Netzwerk als Service kann die Kapitalbarriere reduzieren, die kleineren Organisationen den Zugang zu fortschrittlichen Netzwerkfähigkeiten bisher erschwert hat. Anbieter können diese Gruppe mit modularen Stufen, transparenter Preisgestaltung und niedrigeren Mindestbindungen ansprechen. Diese Kunden können eine grundlegende interne Aufsicht behalten und gleichzeitig einen externen Anbieter für Überwachung, Sicherheit oder WLAN-Betrieb nutzen. Klare Servicegrenzen und vereinfachtes kommerzielles Onboarding können Anbietern helfen, diese schneller wachsende Kundengruppe zu bedienen, ohne ein unverändertes Großunternehmens-Liefermodell anzuwenden.
Nach Endnutzer: Unternehmens-Campus verankern das Volumen, Fertigung treibt neue Nachfrage
Unternehmens- und Bürocampus machten im Jahr 2026 einen Umsatzanteil von 34,21 % aus und sind damit das größte Endnutzersegment. Hauptsitze und Regionalbüros bleiben zentrale Standorte für IT-Investitionen von Unternehmen, auch wenn Mitarbeiter hybride Arbeitsregelungen nutzen. Hybrides Arbeiten fügt der grundlegenden Konnektivität Anforderungen an das Erfahrungsmanagement hinzu, anstatt den Bedarf an Campus-Diensten zu reduzieren. Büros benötigen zuverlässigen WLAN-Zugang, Durchsetzung von Sicherheitsrichtlinien, Anwendungstransparenz und Integration mit WAN- und Cloud-Diensten. Verwaltete Anbieter können diese Fähigkeiten durch wiederkehrenden Betrieb und Lebenszyklusunterstützung bereitstellen, was Unternehmensstandorte zu einer stabilen Nachfragebasis im gesamten Markt für verwaltete Campus-Netzwerkdienste macht.
Fertigungs- und Industriecampus sollen bis 2032 mit einer CAGR von 7,39 % wachsen. Industrieanlagen haben besondere Anforderungen an autonome mobile Roboter, OT-Geräte, Echtzeit-Prozesskontrolle und sichere Gerätekonnektivität. Privates 5G kann dedizierte Abdeckung und SIM-basierte Authentifizierung bereitstellen, wo Wi-Fi allein die betrieblichen Anforderungen nicht erfüllt. Siemens erweiterte seine private 5G-Infrastruktur im April 2026 auf die Vereinigten Staaten und 7 weitere Länder und brachte sein Angebot auf 15 Länder in Europa und Amerika.[5] Hochschul- und Forschungseinrichtungen, Gesundheitswesen, Regierung und Verteidigung sowie Einzelhandels- und Verteilungscampus benötigen ebenfalls maßgeschneiderte Modelle auf Basis von Sicherheit, Compliance und Betrieb, während Einzelhandelsstandorte verwaltetes WLAN für Lagerautomatisierung, mobile Zahlungen und Verlustpräventionsanalysen nutzen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 37,77 % an der Marktgröße für verwaltete Campus-Netzwerkdienste. Die Region profitiert von großen Unternehmenshauptsitzen, etablierten Managed-Service-Anbietern sowie der frühen Einführung von Cloud-verwaltetem Networking und Zero-Trust-Frameworks. AT&T, Verizon, Cisco und Kyndryl sind aktiv in der träger- und technologiegeführten Bereitstellung tätig. Cisco berichtete im Juni 2025, dass 71 % der befragten US-amerikanischen Unternehmens-IT-Leiter angaben, ihre Rechenzentren könnten die aktuellen KI-Anforderungen noch nicht erfüllen. Diese Lücke unterstützt Campus-Upgrades, die Nutzer, Anwendungen und KI-fähige Kernumgebungen verbinden, während Kanada und Mexiko durch multinationale Operationen und inländische Investitionen in digitale Infrastruktur zur Nachfrage beitragen.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 7,46 % wachsen und damit die schnellste regionale Wachstumsrate im Markt für verwaltete Campus-Netzwerkdienste aufweisen. Indien, Südkorea und Australien sind wichtige Wachstumszentren neben China und Japan, mit Investitionen in Fertigung, Finanzdienstleistungen und Hochschulbildung. Im Mai 2025 unterzeichnete Vodafone Idea eine Managed-Services-Vereinbarung mit HPE zur Bereitstellung von Aruba Networking WLAN-, Switching- und Sicherheitslösungen für Unternehmenskunden in Indien. Die Dienste werden über das Netzwerkbetriebszentrum von Vi verwaltet und nutzen KI- und maschinelle Lernanalysen. Regionale Betreiber und Anbieter reagieren auf die stark wachsenden Unternehmens-Campus-Anforderungen in der gesamten Region.
Europa hat eine bedeutende Nachfrage, da Datenschutz- und Sicherheitsanforderungen verwaltete Verträge mit Compliance-Fähigkeiten unterstützen. Deutschland verfügt über ein entwickeltes verwaltetes Netzwerk-Ökosystem, während Industrienutzer private WLAN-Lösungen für Logistik und Produktion einführen. Deutsche Telekom und Ericsson schlossen im Juli 2026 ein privates 5G-Campus-Netzwerk am Container Terminal Altenwerder in Hamburg ab, das automatisierte Containerlogistik auf einem dedizierten Netzwerk unterstützt.[6] Südamerika wird von Brasilien und Argentinien angeführt, während Regierungsdigitalisierung, Smart Cities, Luftfahrtinfrastruktur und der im April 2026 eingeführte Flughafen-Campus-Netzwerkdienst von SITA die Nachfrage im Nahen Osten und Afrika unterstützen.
Wettbewerbslandschaft
Marktkonzentration
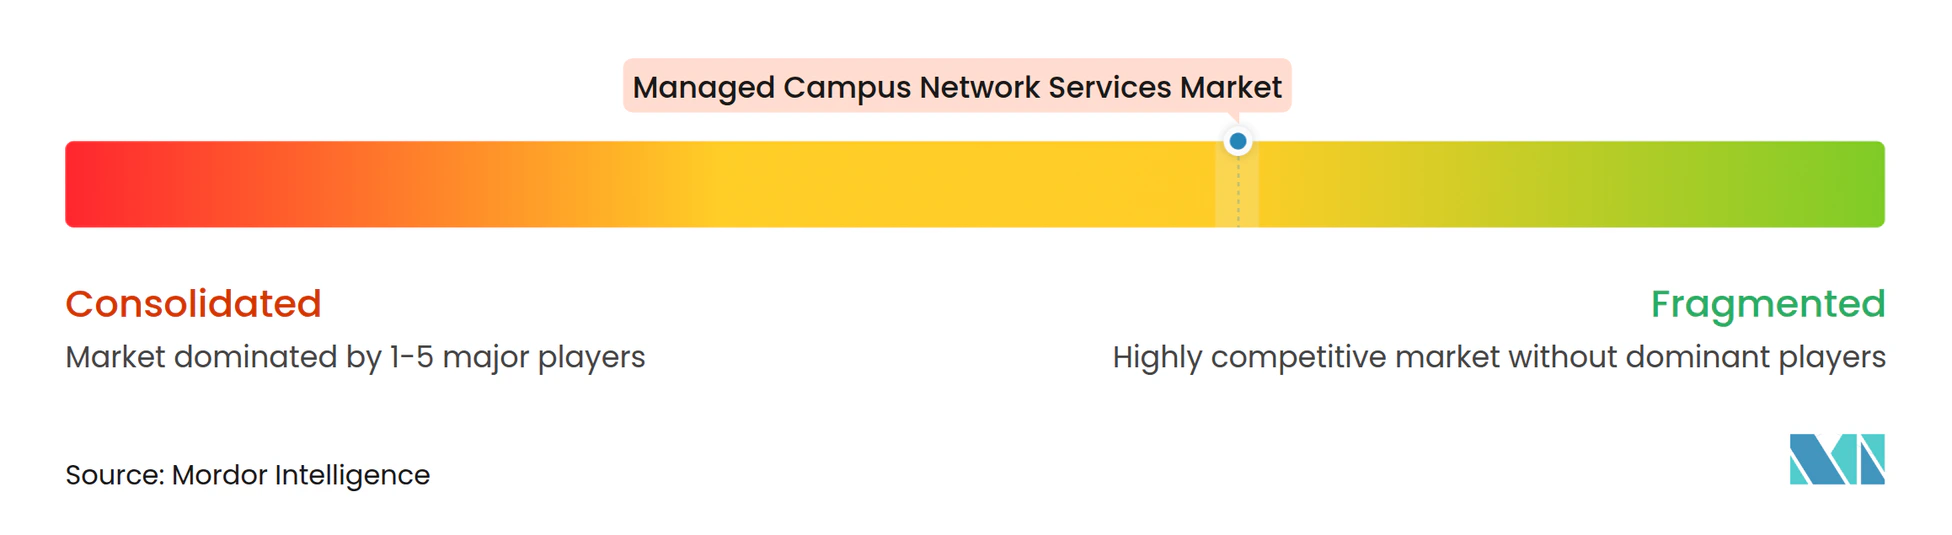
Der Markt für verwaltete Campus-Netzwerkdienste ist mäßig fragmentiert, wobei Telekommunikationsanbieter, Systemintegratoren und Netzwerkgerätehersteller mit überlappenden Serviceportfolios konkurrieren. Zu den im Markt für verwaltete Campus-Netzwerkdienste aktiven Telekommunikationsanbietern zählen AT&T, Verizon, BT, Orange und Vodafone, während zu den technologiegeführten Anbietern Accenture, TCS, Wipro, HCL Technologies, Kyndryl, NTT DATA, IBM und Fujitsu gehören. Cisco, HPE, Extreme Networks, Juniper Networks, Nokia, Ericsson und Huawei bieten verwaltete Angebote an, die mit ihren Netzwerkplattformen verknüpft sind. Der Wettbewerb wird durch Servicebreite, Sicherheitsintegration, Cloud-Betrieb und Multi-Vendor-Verwaltungsfähigkeit geprägt.
Anbieter erweitern ihre Abdeckung vom WAN in den Campus-Betrieb und nutzen Cloud-Plattformen, um Kunden mit ihren Diensten verbunden zu halten. Cisco führte im November 2025 Cloud-verwaltete Fabrics und den AgenticOps-Ansatz ein, der auf die Automatisierung domänenübergreifender Netzwerk- und Sicherheits-Workflows abzielt. HPE berichtete im Dezember 2025 über KI-native Fortschritte für selbstfahrende Netzwerkoperationen in Unternehmens- und Campus-Umgebungen. Diese Schritte sollen den Betrieb stärker automatisieren und die Plattformintegration stärken.
Luftfahrt, industrielle OT- und IT-Konvergenz sowie souveräne Dienste schaffen Möglichkeiten, wo konventionelle verwaltete Modelle nicht immer den Kundenanforderungen entsprechen. Der flughafenorientierte Dienst von SITA adressiert eine spezialisierte Transportumgebung, während private 5G-Anbieter Industriestandorte ansprechen, die dedizierte WLAN-Konnektivität benötigen. Nile, Meter und Join Digital nutzen Campus-Netzwerk-als-Service-Modelle, die wiederkehrende Bereitstellung mit softwaregeführtem Betrieb kombinieren. Nile führte im Januar 2025 seine KI-gestützte Nile-Nav-Anwendung ein, um Campus-Bereitstellungszeiträume durch automatisiertes Lebenszyklusmanagement zu verkürzen. Compliance-Dokumentation und Unterstützung für Datenhaltungsanforderungen können die Anbieterauswahl beeinflussen, und das Fehlen kombinierter Anteile unterstützt eine fragmentierte statt konzentrierte Charakterisierung.
Marktführer im Bereich verwaltete Campus-Netzwerkdienste
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
NTT DATA Corporation
-
AT&T Inc.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Cisco schloss eine mehrjährige Partnerschaft mit Notre Dame Athletics zur Modernisierung des campusweiten Netzwerks der University of Notre Dame ab und installierte nahezu 1.000 neue Catalyst-9300x-Switches auf dem Campus in South Bend mit Catalyst Center für Zero-Touch-Bereitstellung und Cisco ThousandEyes für End-to-End-Transparenz der digitalen Nutzererfahrung.
- Juli 2026: Deutsche Telekom und Ericsson schlossen die Bereitstellung eines leistungsstarken privaten 5G-Campus-Netzwerks am Container Terminal Altenwerder der HHLA in Hamburg ab, das mehr als 1 Quadratkilometer abdeckt und Echtzeit-Konnektivität für automatisierte Containerlogistik bietet und als dediziertes privates 5G-Netzwerk unabhängig vom öffentlichen Mobilfunknetz betrieben wird.
- Juli 2026: GTT Communications erweiterte seine Partnerschaft mit HPE um verwaltete SASE- und LAN/WLAN-Dienste und kombinierte GTT Secure Connect mit HPE Aruba Central und HPE Networking Security Service Edge, wodurch verwaltete Dienste vom WAN in Campus- und lokale Netzwerkumgebungen für Unternehmenskunden ausgeweitet wurden.
- Juni 2026: HPE kündigte erweiterte selbstfahrende Netzwerke über Edge-, Campus-, Rechenzentrum- und KI-Fabrikumgebungen hinweg an und trieb seine agentische Unternehmensstrategie mit autonomem Networking voran, das HPE Aruba Networking und HPE Juniper Networking für selbstfahrende Betriebsabläufe zur Maximierung von Leistung und Skalierung für KI-Workloads integriert.
- April 2026: SITA führte SITA Campus Network auf Basis von HPE Aruba Networking ein, einen vollständig verwalteten kabelgebundenen und WLAN-Netzwerkdienst für Flughäfen und Verkehrsknotenpunkte in mehr als 145 Ländern, der KI-gesteuerte Überwachung und Cloud-basiertes Management nutzt, um Ausfallzeiten zu reduzieren und den Bedarf an Netzwerkexpertise vor Ort zu eliminieren.
- April 2026: Siemens erweiterte seine private 5G-Infrastruktur auf die Vereinigten Staaten und 7 weitere Länder und brachte die Lösung auf insgesamt 15 Länder in Europa und Amerika, wobei eine US-spezifische CBRS-Band-Funkeinheit es Herstellern ermöglicht, Siemens privates 5G eigenständig auf ihrem eigenen Gelände einzusetzen.
Globaler Berichtsumfang für den Markt für verwaltete Campus-Netzwerkdienste
Der Markt für verwaltete Campus-Netzwerkdienste umfasst ausgelagerte Dienste zur Verwaltung, Überwachung, Absicherung und Optimierung der Campus-Netzwerkinfrastruktur von Unternehmen, einschließlich kabelgebundenem LAN, WLAN, SD-WAN und privaten 5G-Netzwerken. Diese Dienste umfassen Netzwerkbetrieb, Leistungsüberwachung, Sicherheitsverwaltung, Automatisierung und Lebenszyklusunterstützung, die über vollständig verwaltete, co-verwaltete oder abonnementbasierte Modelle bereitgestellt werden, um eine zuverlässige Konnektivität über die Campus-Standorte einer Organisation hinweg sicherzustellen.
Der Marktbericht für verwaltete Campus-Netzwerkdienste ist segmentiert nach Dienstleistungstyp (verwaltete LAN-Dienste, verwaltete WLAN- und Wi-Fi-Dienste, verwaltete Netzwerksicherheitsdienste, verwaltete Netzwerküberwachung und AIOps, verwaltete SD-Branch- und SD-WAN-Dienste, verwaltete private 5G-Campus-Dienste sowie verwaltete Netzwerklebenszyklus- und Professional-Services), Geschäftsmodell (vollständig verwaltete Dienste, co-verwaltete Dienste, Netzwerk als Service sowie ausschließliche Überwachung und Benachrichtigung), Bereitstellungsmodell (Cloud-verwaltet, Vor-Ort-verwaltet und Hybrid-verwaltet), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzer (Unternehmens- und Bürocampus, Hochschul- und Forschungscampus, Gesundheitscampus, Regierungs- und Verteidigungscampus, Fertigungs- und Industriecampus, Einzelhandels- und Verteilungscampus sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Verwaltete LAN-Dienste |
| Verwaltete WLAN- und Wi-Fi-Dienste |
| Verwaltete Netzwerksicherheitsdienste |
| Verwaltete Netzwerküberwachung und AIOps |
| Verwaltete SD-Branch- und SD-WAN-Dienste |
| Verwaltete private 5G-Campus-Dienste |
| Verwaltete Netzwerklebenszyklus- und Professional-Services |
| Vollständig verwaltete Dienste |
| Co-verwaltete Dienste |
| Netzwerk als Service |
| Ausschließliche Überwachung und Benachrichtigung |
| Cloud-verwaltet |
| Vor-Ort-verwaltet |
| Hybrid-verwaltet |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Unternehmens- und Bürocampus |
| Hochschul- und Forschungscampus |
| Gesundheitscampus |
| Regierungs- und Verteidigungscampus |
| Fertigungs- und Industriecampus |
| Einzelhandels- und Verteilungscampus |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | Kanada |
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
| Nach Dienstleistungstyp | Verwaltete LAN-Dienste | ||
| Verwaltete WLAN- und Wi-Fi-Dienste | |||
| Verwaltete Netzwerksicherheitsdienste | |||
| Verwaltete Netzwerküberwachung und AIOps | |||
| Verwaltete SD-Branch- und SD-WAN-Dienste | |||
| Verwaltete private 5G-Campus-Dienste | |||
| Verwaltete Netzwerklebenszyklus- und Professional-Services | |||
| Nach Geschäftsmodell | Vollständig verwaltete Dienste | ||
| Co-verwaltete Dienste | |||
| Netzwerk als Service | |||
| Ausschließliche Überwachung und Benachrichtigung | |||
| Nach Bereitstellungsmodell | Cloud-verwaltet | ||
| Vor-Ort-verwaltet | |||
| Hybrid-verwaltet | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittelständische Unternehmen | |||
| Nach Endnutzer | Unternehmens- und Bürocampus | ||
| Hochschul- und Forschungscampus | |||
| Gesundheitscampus | |||
| Regierungs- und Verteidigungscampus | |||
| Fertigungs- und Industriecampus | |||
| Einzelhandels- und Verteilungscampus | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | Kanada |
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Saudi-Arabien | ||
| Vereinigte Arabische Emirate | |||
| Südafrika | |||
| Ägypten | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Campus-Netzwerkdienste?
Die Marktgröße für verwaltete Campus-Netzwerkdienste wurde im Jahr 2026 auf 30,86 Milliarden USD geschätzt und soll von 32,98 Milliarden USD im Jahr 2027 auf 46,09 Milliarden USD bis 2032 wachsen, was einer CAGR von 6,92 % während des Prognosezeitraums (2027–2032) entspricht. Die Prognose spiegelt auch die Nachfrage nach zentralisierter Transparenz, Cloud-verbundenem Betrieb sowie Unterstützung für WLAN-, LAN-, Edge- und Sicherheitsumgebungen über verteilte Standorte hinweg wider. Organisationen nutzen diese Dienste dort, wo interne Teams zusätzliche Betriebskapazität, spezialisierte Fähigkeiten oder einen definierten Weg zur Modernisierung älterer Infrastruktur benötigen.
Welcher Dienstleistungstyp hat den größten Anteil bei verwalteten Campus-Netzwerkdiensten?
Verwaltete WLAN- und Wi-Fi-Dienste halten im Jahr 2026 mit 23,88 % den größten Anteil nach Dienstleistungstyp. WLAN-Upgrades erfordern laufende Konfiguration, Spektrumkoordinierung, Geräteverwaltung und Sicherheitsunterstützung.
Was treibt die Einführung von privatem 5G auf Campus-Geländen?
Fertigungs-, Logistik- und Regierungsstandorte nutzen privates 5G für Konnektivität mit niedriger Latenz, SIM-basierte Authentifizierung und dedizierte WLAN-Abdeckung. Es unterstützt auch Automatisierung, OT-Geräte und Echtzeit-Prozesskontrolle.
Warum nutzen Unternehmen vollständig verwaltete Campus-Netzwerkdienste?
Vollständig verwaltete Dienste halten einen Umsatzanteil von 44,66 %, weil Kunden Anbieter nutzen, um Multi-Standort-Komplexität, Fachkräftemangel und laufende Betriebsanforderungen zu bewältigen. Das Modell hilft auch dabei, Netzwerk-, Sicherheits- und Lebenszyklusarbeiten zu konsolidieren.
Welche Region wächst am schnellsten bei verwalteten Campus-Netzwerkdiensten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 7,46 % wachsen, angeführt von Investitionen in Indien, Südkorea und Australien. Die Nachfrage erstreckt sich auf Fertigungs-, Finanzdienstleistungs- und Hochschulcampus.
Wie verändern Cloud-verwaltete Bereitstellungen das Campus-Networking?
Cloud-verwaltete Bereitstellungen halten einen Umsatzanteil von 42,27 % und sollen mit einer CAGR von 7,57 % wachsen, da sie zentralisierte Transparenz, Updates und automatisierten Betrieb unterstützen. Hybride und Vor-Ort-Optionen bleiben für regulierte und luftgespaltene Umgebungen wichtig, wo Kunden lokale Kontrolle, Datenhaltung und spezialisierte Sicherheitsregelungen benötigen.