
Marktgröße und Marktanteil für Managed PaaS Operations Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.27 Milliarden US-Dollar |
| Marktgröße (2032) | 31.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed PaaS Operations Services von Mordor Intelligence
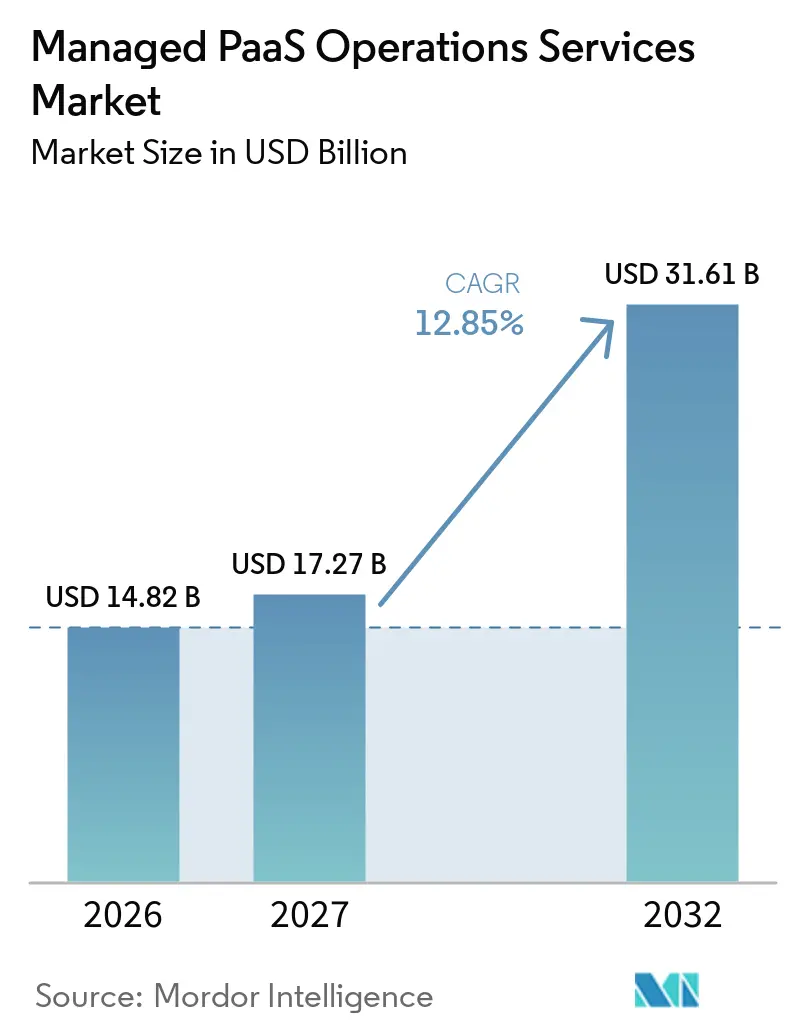
Die Marktgröße für Managed PaaS Operations Services wird voraussichtlich von 14,82 Milliarden USD im Jahr 2026 und 17,27 Milliarden USD im Jahr 2027 auf 31,61 Milliarden USD bis 2032 anwachsen, was einer CAGR von 12,85 % zwischen 2027 und 2032 entspricht. Unternehmen wechseln von isolierten Cloud-Programmen zu Umgebungen, die öffentliche, private und Edge-Umgebungen kombinieren, was den Bedarf an verwaltetem Betriebssupport erhöht. Der Markt für Managed PaaS Operations Services profitiert davon, dass Käufer konsistente Governance, Beobachtbarkeit und Fehlerbehebung über mehrere Plattformumgebungen hinweg anstreben. Eine schnellere Anwendungsbereitstellung steigert auch den Wert von Plattform-Engineering und Day-2-Betrieb für interne Entwicklerplattformen. Compliance-, Datenhaltungs- und Resilienzanforderungen machen Anbieterzertifizierungen und Prüfungsunterstützung bei Beschaffungsentscheidungen immer wichtiger. KI-gestützte Fehlerbehebung kann den manuellen Betriebsaufwand reduzieren, während der Mangel an Cloud-Fachkräften die externe Dienstleistungserbringung sowohl für Großunternehmen als auch für kleinere Unternehmen attraktiver macht.
Wichtigste Erkenntnisse des Berichts
- Nach Diensttyp hielt Plattform-Engineering und DevOps-Betrieb im Jahr 2026 einen Marktanteil von 30,47 % am Markt für Managed PaaS Operations Services und wird voraussichtlich bis 2032 mit einer CAGR von 14,57 % wachsen.
- Nach Plattformschicht entfielen auf Container- und Orchestrierungsplattformen im Jahr 2026 33,57 % des Marktes für Managed PaaS Operations Services, während Daten-, Analyse- und KI/ML-Plattformen voraussichtlich bis 2032 mit einer CAGR von 15,42 % wachsen werden.
- Nach Bereitstellungsmodell hielt Public-Cloud-basiertes PaaS im Jahr 2026 einen Anteil von 61,53 % am Markt für Managed PaaS Operations Services, während Private und Hybrid Cloud PaaS voraussichtlich bis 2032 mit einer CAGR von 15,25 % wachsen werden.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 72,67 % des Marktes für Managed PaaS Operations Services, während KMU voraussichtlich bis 2032 mit einer CAGR von 16,13 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Marktanteil von 26,87 %, während IT und Telekommunikation voraussichtlich bis 2032 mit einer CAGR von 15,35 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,41 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 15,89 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed PaaS Operations Services
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität des hybriden und Multi-Cloud-Betriebs | +2.8% | Global, mit konzentrierter Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Anforderungen an Cybersicherheit, Compliance und Resilienz | +2.2% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach schnelleren Anwendungsveröffentlichungszyklen | +1.9% | Global, mit höchster Dynamik in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fehlerbehebung steigert die Produktivität des verwalteten Betriebs | +1.8% | Global, mit Nordamerika als führendem Anwender, gefolgt von Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anhaltender Mangel an Cloud-Fachkräften und Site-Reliability-Engineering-Experten | +1.6% | Global, mit akutem Bedarf in Japan und aufstrebenden Märkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| PaaS-Umgebungsausbreitung schafft Nachfrage nach plattformübergreifender Governance | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität des hybriden und Multi-Cloud-Betriebs
Unternehmen, die in mehreren Cloud-Umgebungen tätig sind, sehen sich mit Governance- und Betriebsanforderungen konfrontiert, die interne Teams häufig nicht bewältigen können. HashiCorp berichtete, dass 97 % der Organisationen mehrere Tools zur Verwaltung von Cloud-Umgebungen einsetzen, mit durchschnittlich 5 Tools pro Unternehmen. Diese Tool-Ausbreitung kann die Kosten erhöhen, eine fragmentierte Transparenz erzeugen und die konsistente Anwendung von Sicherheitskontrollen erschweren. Der Markt für Managed PaaS Operations Services profitiert, wenn Anbieter Beobachtbarkeit, Governance und Fehlerbehebung in einem einzigen Betriebsmodell vereinen. Multi-Cloud-Umgebungen erfordern zudem Fachwissen über verschiedene Dienste, Identitätsmodelle und Bereitstellungsprozesse. Dies stärkt die Argumentation für vertraglich vereinbarte Betriebsleistungen anstelle des Hinzufügens weiterer interner Tools und Mitarbeiter.
Wachsende Anforderungen an Cybersicherheit, Compliance und Resilienz
Compliance-Anforderungen verändern die Cloud-Beschaffung, insbesondere bei Finanzdienstleistungen und Workloads des öffentlichen Sektors. DORA wurde am 17. Januar 2025 anwendbar, und sein Rahmenwerk verpflichtet Finanzunternehmen zur Steuerung von Informations- und Kommunikationstechnologierisiken, einschließlich Drittparteirisiken. Die ESMA hat 2025 überarbeitete Cloud-Auslagerungsleitlinien finalisiert, die die Notwendigkeit einer Governance über Cloud-Dienstleister verstärken. Der Markt für Managed PaaS Operations Services profitiert von der Nachfrage nach Anbietern, die Prüfpfade, sichere Konfigurationen und Verfahren zur Reaktion auf Vorfälle unterstützen können. Zertifizierungen wie ISO/IEC 27001, SOC 2 und FedRAMP können die Lieferantenauswahl beeinflussen, da sie dokumentierte Kontrollen bereitstellen. Die Anforderungen erstrecken sich auch über BFSI hinaus auf das Gesundheitswesen, die öffentliche Verwaltung und datenintensive Branchen.
Unternehmensnachfrage nach schnelleren Anwendungsveröffentlichungszyklen
Interne Entwicklerplattformen werden immer zentraler für die Art und Weise, wie Unternehmen Anwendungen veröffentlichen und pflegen. Google Cloud stellte fest, dass 55 % der befragten Organisationen Plattform-Engineering eingeführt hatten, während 85 % der Anwender angaben, dass Entwickler auf die Plattform angewiesen sind, um erfolgreich zu sein. Dieselbe Studie ergab, dass 90 % der Anwender planten, die Reichweite ihrer Plattform zu erweitern. Verwaltete Anbieter können diese Plattformen nach der Implementierung betreiben und dabei Verfügbarkeit, Bereitstellungs-Pipelines, Updates und Vorfallsmanagement abdecken. Dieses Servicemodell hilft Unternehmensteams, sich stärker auf die Produktentwicklung zu konzentrieren. Der Markt für Managed PaaS Operations Services bietet daher Chancen, wo Anbieter eine bessere Veröffentlichungszuverlässigkeit zusammen mit Dienstverfügbarkeit nachweisen können.
KI-gestützte Fehlerbehebung steigert die Produktivität des verwalteten Betriebs
KI-gestützte Betriebstools verändern die Erkennung, Diagnose und Behebung von Vorfällen in Cloud-Umgebungen. Eine Fachzeitschriftenstudie aus dem Jahr 2025 berichtete von einer 72-prozentigen Reduzierung der mittleren Lösungszeit für Vorfälle, die mit LLM-gestütztem AIOps bearbeitet wurden, sowie einer 58-prozentigen Reduzierung beim 95. Perzentil. STRATUS, vorgestellt auf der NeurIPS 2025, berichtete über eine höhere Erfolgsquote bei der Fehlerbehebung als frühere SRE-Agenten in Benchmark-Suiten. Kyndryl startete im April 2026 Agentic Service Management mit strukturierten Bewertungen und Implementierungsplänen für autonome Servicebetriebsabläufe.[1] Eine höhere Automatisierung kann ergebnisbasierte Verträge unterstützen und den manuellen Aufwand bei wiederkehrenden Vorfällen reduzieren. Der Markt für Managed PaaS Operations Services kann für kleinere Kunden zugänglicher werden, die keine großen internen SRE-Teams finanzieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensicherheit, Datensouveränität und Kontrollverlust | -1.4% | Europa, nationale Cloud-Märkte im asiatisch-pazifischen Raum und der nordamerikanische Bundessektor | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und Portabilitätsbeschränkungen | -1.2% | Global, mit stärksten Auswirkungen in Unternehmen, die proprietäre Hyperscaler-PaaS-Dienste nutzen | Langfristig (≥ 4 Jahre) |
| PaaS-spezifisches Betriebswissen konzentriert sich in Hyperscaler-Ökosystemen | -0.9% | Global, mit höchster Exposition in aufstrebenden Märkten mit geringerer Zertifizierungsdichte | Mittelfristig (2–4 Jahre) |
| Versteckte Verbrauchsvariabilität schwächt die Vorhersehbarkeit der Vertragsmarge | -0.7% | Global, mit akuter Exposition in serverlosen und ereignisgesteuerten PaaS-Architekturen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensicherheit, Datensouveränität und Kontrollverlust
Die operative Kontrolle durch Dritte kann mit nationalen Anforderungen an Datenhaltung und Datensouveränität in Konflikt geraten. DORA legt klaren Schwerpunkt auf das IKT-Drittparteirisiko, was die Kundenaufsicht über Cloud-Vereinbarungen wichtiger macht. Die überarbeiteten Leitlinien der ESMA stärken auch die Erwartungen an die Governance der Cloud-Auslagerung. Käufer aus dem Verteidigungs-, Regierungs- und Finanzdienstleistungsbereich können Garantien hinsichtlich Datenspeicherort, Verschlüsselungsschlüsselverwaltung und Ausstiegsrechten verlangen. Diese Anforderungen können Verkaufszyklen verlängern und die Kosten für die Erfüllung regulierter Verträge erhöhen. Der Markt für Managed PaaS Operations Services stößt bei sensiblen Workloads an Grenzen, bis Anbieter diese Kontrollen in jeder erforderlichen Jurisdiktion erfüllen können.
Anbieterabhängigkeit und Portabilitätsbeschränkungen
Proprietäre APIs, verwaltete Laufzeitumgebungen und native Datendienste können die Plattformmigration erschweren. Der Portabilitätsleitfaden der Cloud Security Alliance stellt fest, dass Interoperabilität und Portabilität zentrale Cloud-Governance-Anliegen bleiben.[2] Unternehmen können bei Betriebsverträgen vorsichtig sein, die die Abhängigkeit von einer einzigen Hyperscaler-Umgebung vertiefen. Diese Vorsicht ist größer, wenn ein Anbieter nur in einem Plattform-Ökosystem Expertise besitzt. Beschaffungsteams können stärkere Ausstiegsklauseln, portable Architekturen und Dokumentation verlangen, bevor sie einen Vertrag vergeben. Diese Bedingungen können Entscheidungen im Markt für Managed PaaS Operations Services verzögern und die Geschwindigkeit der Neuvertragsbildung begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diensttyp: Plattform-Engineering führt, AIOps unterstützt den breiteren Betrieb
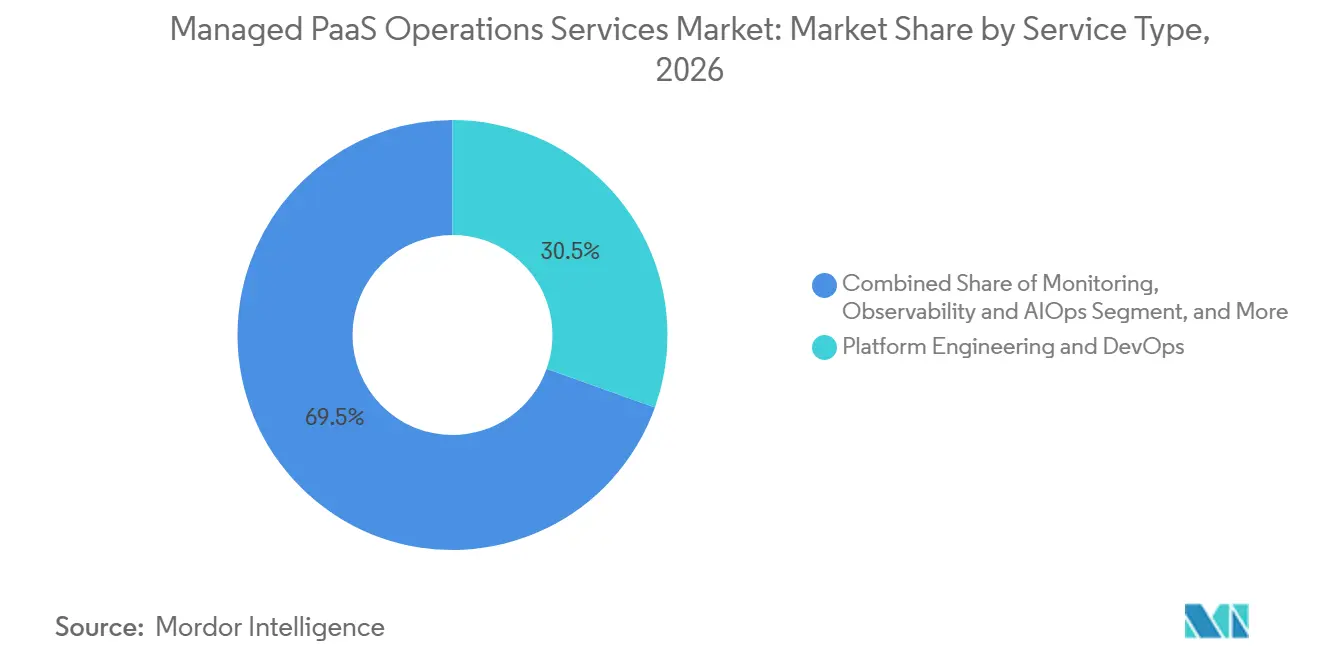
Plattform-Engineering und DevOps-Betrieb hielten im Jahr 2026 einen Marktanteil von 30,47 % und werden voraussichtlich bis 2032 mit einer CAGR von 14,57 % wachsen. Das Ergebnis spiegelt die Bedeutung interner Entwicklerplattformen und kontinuierlicher Bereitstellungsprozesse im Cloud-Betrieb von Unternehmen wider. Google Cloud berichtete, dass Entwickler bei 85 % der einführenden Organisationen auf ihre internen Plattformen angewiesen sind. Verwaltete Anbieter werden daher gebeten, die Plattformzuverlässigkeit nach der anfänglichen Implementierungsphase zu übernehmen. Diese breite Betriebsrolle macht den Markt für Managed PaaS Operations Services zu einem zentralen Element vieler Unternehmens-Outsourcing-Programme.
Überwachung, Beobachtbarkeit und AIOps ist eine angrenzende Kategorie, die von der breiteren Nutzung automatisierter Ursachenanalyse und Fehlerbehebung profitiert. Die LLM-gestützte AIOps-Studie aus dem Jahr 2025 dokumentierte kürzere Vorfallslösungszeiten in der getesteten Umgebung. Sicherheits-, Compliance- und Governance-Betrieb gewinnt in regulierten Konten an Relevanz, die Nachweise über die Kontrollleistung benötigen. FinOps und Modernisierungsbetrieb sind ebenfalls wichtig, wo Kunden eine bessere Transparenz über den Cloud-Verbrauch und die Legacy-Modernisierung benötigen. Der Markt für Managed PaaS Operations Services wird auch durch Vorfalls- und Ereignismanagement unterstützt, das automatisierte Triage einsetzt, um manuelle Eskalationen zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattformschicht: Container halten das Volumen, KI/ML erweitert die Nachfrage
Container- und Orchestrierungsplattformen entfielen im Jahr 2026 auf 33,57 % des Marktes. Kubernetes-basierte Betriebsmodelle sind in Cloud-nativen, hybriden und regulierten Umgebungen wichtig geworden. Die Verwaltung von Multi-Cluster-Umgebungen erfordert Kenntnisse in Sicherheit, Netzwerk, Skalierung, Richtlinien und Workload-Wiederherstellung. Anbieter mit Betriebserfahrung in Container-Plattformen können Day-2-Aufgaben übernehmen, die DevOps-Teams von Kunden möglicherweise nicht intern verwalten möchten. Dies hält den Markt für Managed PaaS Operations Services an eine wichtige Quelle der Container-Dienstleistungsnachfrage gebunden.
Daten-, Analyse- und KI/ML-Plattformen werden voraussichtlich bis 2032 mit einer CAGR von 15,42 % wachsen. KI-Workloads erfordern verwaltete Unterstützung für Modelltraining, Inferenz-Endpunkte, Datenpipelines, Zugriffskontrollen und Governance. Der Markt für Managed PaaS Operations Services wird auch durch die Unternehmensnachfrage nach zuverlässigen Datenumgebungen unterstützt, die teamübergreifend und anwendungsübergreifend funktionieren. Integrations-, API- und Ereignisnachrichtenplattformen benötigen konsistente Governance, da Unternehmen Systeme in hybriden Umgebungen verbinden. Andere PaaS-Plattformen, einschließlich Low-Code- und branchenspezifischer Systeme, bieten kleinere Chancen im Gesundheitswesen und in der Fertigung.
Nach Bereitstellungsmodell: Public Cloud hält das Volumen, hybride Modelle schreiten voran
Public-Cloud-basiertes PaaS entfiel im Jahr 2026 auf 61,53 % des Marktes. Hyperscaler setzen weiterhin den Preis-Leistungs-Maßstab für Unternehmensplattformdienste. Verwaltete Anbieter unterstützen diese Umgebungen durch Überwachung, Konfiguration, Reaktion auf Vorfälle, Sicherheitsbetrieb und Kostenüberwachung. Die Public Cloud bleibt der übliche Ausgangspunkt für neue Cloud-native Workloads. Dies gibt Dienstleistern eine breite installierte Basis für Betriebsverträge.
Private und Hybrid Cloud PaaS wird voraussichtlich bis 2032 mit einer CAGR von 15,25 % wachsen. Regulatorische, Latenz- und Souveränitätsanforderungen veranlassen Unternehmen, einige Workloads in unternehmenskontrollierten Umgebungen zu behalten. Rackspace startete im August 2026 Rackspace Cloud als vollständig verwaltete mandantenfähige Plattform, die auf VMware Cloud Foundation 9.1 aufgebaut ist.[3] VMware gab an, dass 93 % der Organisationen in den nächsten 3 Jahren eine Mischung aus Public und Private Cloud beibehalten wollen. Edge und verteiltes Cloud PaaS sind kleiner, aber relevant in der Fertigung, Telekommunikation und Logistik, wo latenzempfindliche Anwendungen lokale Verarbeitung benötigen.
Nach Unternehmensgröße: Großunternehmen verankern den Umsatz, KMU fügen Dynamik hinzu
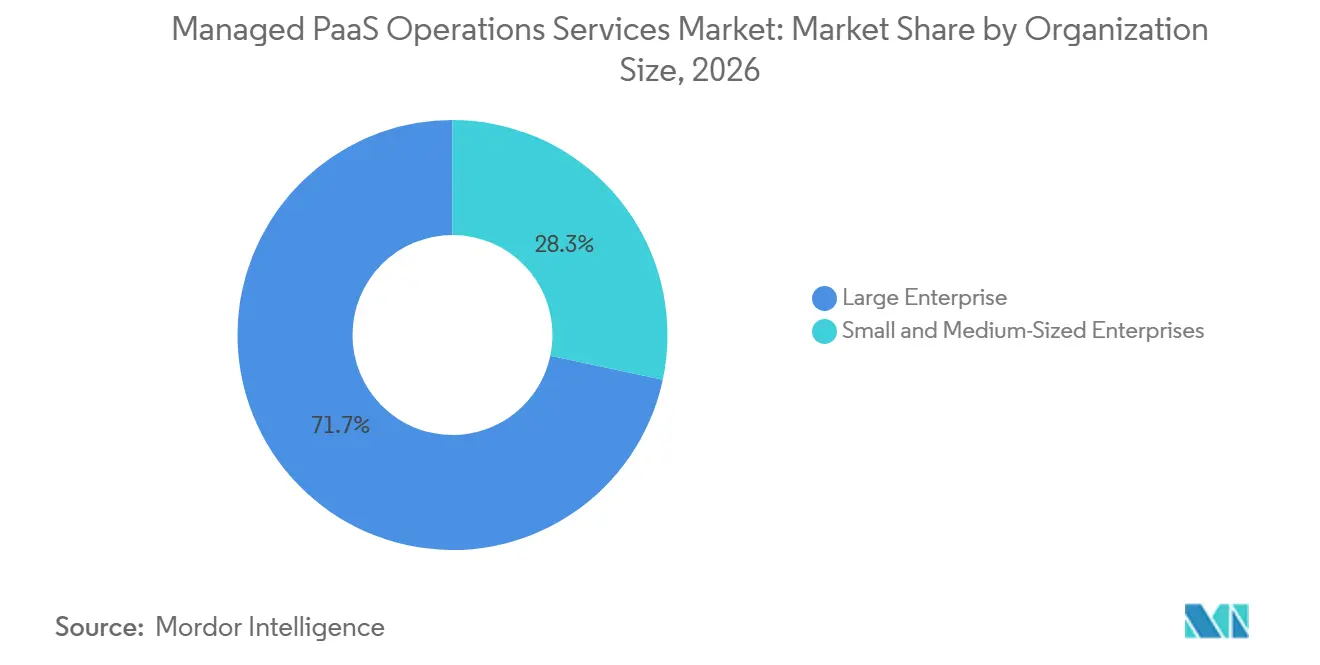
Großunternehmen hielten im Jahr 2026 72,67 % des Marktes. Diese Organisationen betreiben in der Regel komplexe, Multi-Cloud-PaaS-Umgebungen, die die stärkste Nachfrage nach verwaltetem Betrieb erzeugen. Ihre Umgebungen erfordern häufig eine Kombination aus Plattform-Engineering, Sicherheit, Beobachtbarkeit, Compliance und FinOps-Diensten. Ihre Verträge können mehr als eine Plattformschicht oder ein Bereitstellungsmodell abdecken. Dies hält den Markt für Managed PaaS Operations Services für den Anbieterumsatz und langfristige Kontostrategien wichtig.
KMU werden voraussichtlich bis 2032 mit einer CAGR von 16,13 % wachsen. Verbrauchsbasierte Servicepreisgestaltung kann die Mindestengagements reduzieren, die den Zugang zu verwalteten Betriebsleistungen historisch eingeschränkt haben. Der Markt für Managed PaaS Operations Services kann kleinere Organisationen erreichen, wenn Anbieter Überwachung, Sicherheit und Fehlerbehebung in zugängliche Serviceangebote bündeln. Die begrenzte Verfügbarkeit von Cloud-Infrastruktur- und SRE-Kenntnissen macht ausgelagerten Betrieb zu einer praktischen Alternative zur internen Einstellung. Die KMU-Nachfrage unterstützt auch die Nutzung von KI/ML- und serverlosen Plattformen, bei denen externes Fachwissen den Aufwand für spezialisierte Einstellungen reduzieren kann.
Nach Endnutzerbranche: BFSI führt, IT und Telekommunikation expandiert schnell
BFSI hielt im Jahr 2026 26,87 % des Marktes. Finanzinstitute verwalten Plattformumgebungen unter strenger Kontrolle hinsichtlich operativer Resilienz, Cybersicherheit, Datenkontrolle und Drittparteirisiko. Die IKT-Risikoanforderungen von DORA schaffen einen direkten Bedarf an dokumentierter Governance von Cloud-Dienstvereinbarungen. Diese Anforderungen können Anbieter bevorzugen, die Prüfnachweise, sicheres Konfigurationsmanagement und definierte Vorfallsverfahren unterstützen. Dies macht BFSI zu einem hochwertigen Segment für gebündelte verwaltete PaaS-Betriebsleistungen.
IT und Telekommunikation wird voraussichtlich bis 2032 mit einer CAGR von 15,35 % wachsen. Telekommunikationsanbieter modernisieren Servicebereitstellungsplattformen und benötigen kontinuierlichen Betrieb in hybriden und Multi-Anbieter-Umgebungen. Infosys gab 2025 ein Gemeinschaftsunternehmen mit Telstra bekannt, um KI-gestützte Cloud- und digitale Lösungen für australische Unternehmen bereitzustellen. Workloads der öffentlichen Verwaltung und des öffentlichen Sektors schaffen Chancen in souveränen Cloud-Umgebungen mit erhöhten Compliance-Anforderungen. Der Markt für Managed PaaS Operations Services unterstützt Kunden aus dem Einzelhandel, Konsumgütern, der Fertigung und der Automobilindustrie, die Bestands-, Personalisierungs-, industrielle IoT- und Edge-Cloud-Workloads nutzen.
Geografische Analyse
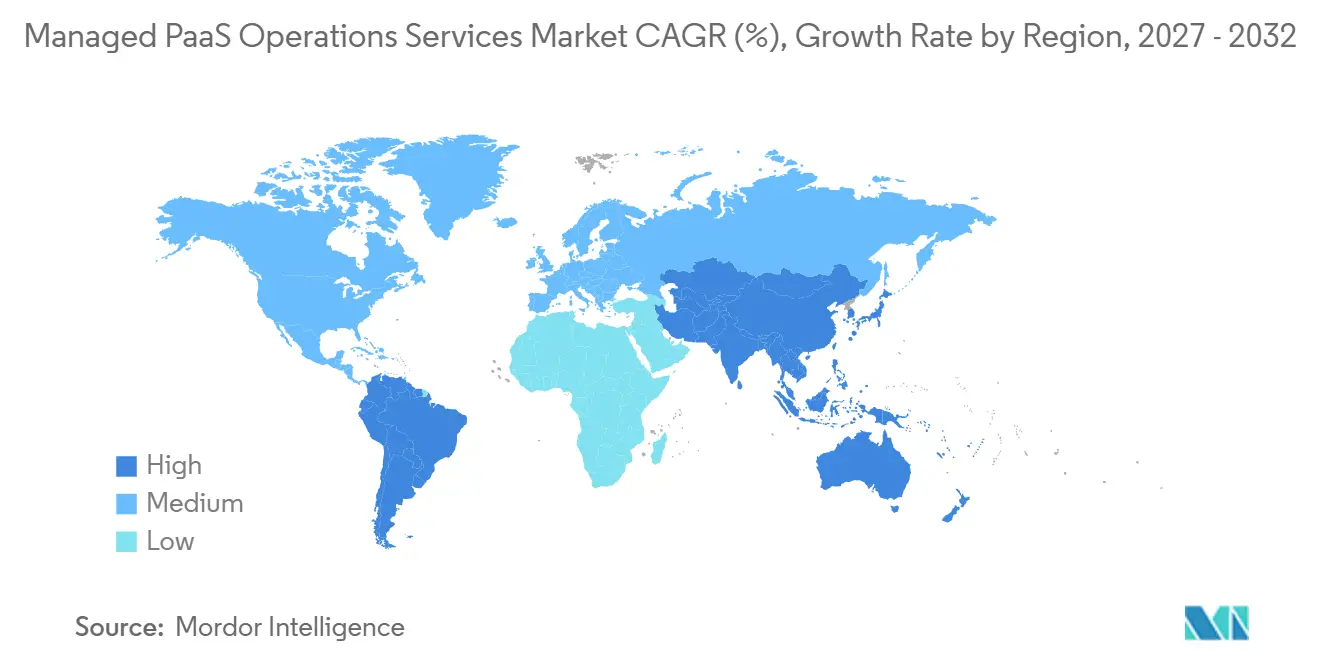
Nordamerika hielt im Jahr 2026 36,41 % des Marktes. Die Region kombiniert eine ausgereifte Unternehmens-Cloud-Akzeptanz mit einer dichten Konzentration von Hyperscaler-Infrastruktur und Ökosystempartnern. Bundesanforderungen wie FedRAMP und HIPAA schaffen eine strukturierte Nachfrage nach sicherem Betrieb. Die Vereinigten Staaten verfügen über viele Großunternehmen mit komplexen PaaS-Umgebungen, die laufende Verwaltung erfordern. Der Markt für Managed PaaS Operations Services zieht auch regionale Nachfrage aus dem kanadischen Finanzsektor und der durch Nearshoring getriebenen Fertigungs- und Logistikaktivität Mexikos.
Europa bleibt eine eigenständige Betriebsumgebung, da Souveränitäts- und Resilienzanforderungen häufig Kaufentscheidungen leiten. DORA gilt für Finanzunternehmen in der gesamten Europäischen Union und lenkt die Aufmerksamkeit stärker auf das IKT-Drittparteirisiko. Die überarbeiteten Cloud-Auslagerungsleitlinien der ESMA verstärken die Notwendigkeit der Lieferantenaufsicht und dokumentierten Governance. Deutschland, das Vereinigte Königreich und Frankreich bleiben wichtige Unternehmensausgabenzentren. Der Markt für Managed PaaS Operations Services in Europa wird durch prüfungsbereite Dienste und lokale Betriebskapazitäten in regulierten Sektoren unterstützt.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,89 % wachsen. Indiens globale Kompetenzzentren, Chinas inländische Cloud-Plattformen sowie die Akzeptanz von Finanzdienstleistungen und Telekommunikation in Südostasien unterstützen die regionale Nachfrage. Japans Fachkräftemangel erhöht den Bedarf, den Plattformbetrieb auszulagern, wobei die Linux Foundation berichtete, dass 70 % oder mehr der befragten Organisationen in den Bereichen DevOps, CI/CD und Site-Reliability-Engineering unterbesetzt waren.[4] Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika, Ägypten, Nigeria und Brasilien bieten weitere aufstrebende Chancen für verwaltete Cloud-Betriebsleistungen.
Wettbewerbslandschaft
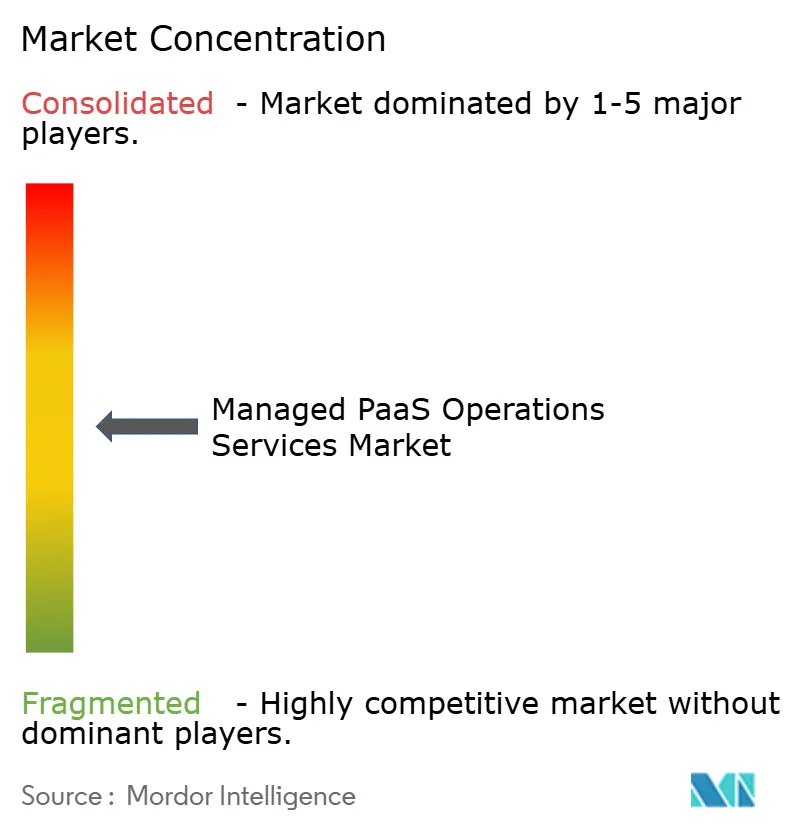
Der Markt für Managed PaaS Operations Services ist mäßig fragmentiert unter großen Systemintegratoren, während Spezialanbieter durch fokussierte Engineering-Fähigkeiten konkurrieren. IBM Corporation, Accenture plc, Capgemini SE, Kyndryl Inc. und NTT DATA Corporation konkurrieren mit breiten Hyperscaler-Allianzen und proprietären Betriebstools. Mirantis Inc., Caylent Inc., Nordcloud Oy und Bespin Global Inc. konkurrieren durch Tiefe in ausgewählten Cloud-nativen Plattformen. Anbieter differenzieren sich häufig durch Plattform-Engineering, Beobachtbarkeit, Sicherheit, Automatisierung, plattformübergreifende Governance und vertikale Fähigkeiten. Hyperscaler-Co-Sell-Programme bleiben wichtig, da sie verwaltete Dienstleister mit Cloud-Kunden verbinden, die Betriebsunterstützung benötigen.
KI-gestützter Betrieb wird zu einem wichtigen Wettbewerbsbereich. Kyndryl startete im April 2026 Agentic Service Management, um Unternehmen beim Übergang vom traditionellen IT-Betrieb zu autonomeren Workflows zu unterstützen. Das Unternehmen gab an, dass Kyndryl Bridge monatlich fast 200 Millionen Automatisierungen über mehr als 8.000 zertifizierte Playbooks ausführt. Accenture erweiterte im April 2025 seine Google-Cloud-Partnerschaft um Fähigkeiten in agentischer KI, Netzwerk und Mainframe-Modernisierung. Rackspace führte im August 2025 eine Cloud-Management-Plattform mit vollständiger Stack-Beobachtbarkeit und einem verbrauchsbasierten Modell ein.
Chancen bestehen weiterhin in plattformübergreifendem FinOps, souveränem Cloud-Betrieb und verbrauchsbasierten Angeboten für KMU. Die FinOps Foundation berichtete, dass 19 % der Befragten im Jahr 2025 einen fortgeschrittenen FinOps-Reifegrad erreicht hatten. Kyndryl stimmte im November 2025 der Übernahme von Solvinity zu und erweiterte damit seine sicheren verwalteten Cloud-Fähigkeiten für regulierte europäische Workloads. Die resultierende Struktur unterstützt eine moderate Konzentration unter großen Anbietern, während Raum für Spezialisten mit klaren Plattform- oder regionalen Stärken bleibt.
Marktführer für Managed PaaS Operations Services
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Rackspace Technology, Inc.
-
Kyndryl Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Rackspace Technology startete Rackspace Cloud, eine vollständig verwaltete, mandantenfähige Cloud-Plattform, die auf VMware Cloud Foundation 9.1 aufgebaut ist und zunächst in Dallas verfügbar ist, mit geplanter Erweiterung nach North Virginia und Chicago. Die Plattform bietet Unternehmen Kubernetes- und containerisierte Anwendungsfähigkeiten in einer VMware-kontrollierten Umgebung und ist eine der ersten kommerziell verfügbaren mandantenfähigen Plattformen auf VCF 9.1, wodurch Rackspace als Broadcom Advantage Partner für VCF-basierte verwaltete Cloud-Dienste positioniert wird.
- April 2026: Kyndryl Inc. startete Agentic Service Management, das ein Reifegradmodell, strukturierte Bewertungen und Implementierungspläne kombiniert, um Unternehmen beim Übergang vom traditionellen IT-Servicebetrieb zu autonomen, intelligenten Workflows zu unterstützen. Der Dienst ist auf ISO-42001-Governance-Rahmenwerke für KI-native Umgebungen ausgerichtet und baut auf Kyndryl Bridge auf, das monatlich fast 200 Millionen Automatisierungen über mehr als 8.000 zertifizierte Playbooks ausführt.
- November 2025: Kyndryl stimmte der Übernahme von Solvinity zu, einem niederländischen Anbieter sicherer verwalteter Cloud-Plattformen und -Dienste. Die Transaktion erweiterte Kyndryls souveräne und hybride Cloud-Fähigkeiten durch die Kombination seiner Beratungs- und verwalteten Dienste mit Solvinitys sicherheitsorientierten Angeboten, die speziell auf compliance-getriebene, sensible Workloads im europäischen Markt abzielen.
- Oktober 2025: Cognizant Technology Solutions Corporation vertiefte seine strategische Partnerschaft mit Google Cloud, um die Unternehmenseinführung von agentischer KI zu beschleunigen. Cognizant verpflichtete sich zur unternehmensweiten Einführung von Gemini Enterprise, investierte in die Qualifizierung von 20.000 Mitarbeitern in Google Cloud Centers of Excellence und stimmte die Initiative mit seinen Neuro-KI- und Agent-Foundry-Plattformen ab, um KI-gestützte Betriebs-, Risiko- und Compliance-Lösungen bereitzustellen.
Berichtsumfang des globalen Marktes für Managed PaaS Operations Services
Managed PaaS Operations Services beziehen sich auf die vollständige Auslagerung von Plattform-Engineering, Sicherheits-Compliance, Überwachung und Finanzoperationen über verschiedene Bereitstellungsmodelle wie öffentliche, private und Edge-Clouds. Diese Dienste ermöglichen es Unternehmen, ihre serverlosen, containerisierten Daten- und Integrationsplattformschichten zu optimieren, zu sichern und zu skalieren, ohne die Last des täglichen administrativen Managements zu tragen.
Der Bericht über den Markt für Managed PaaS Operations Services ist segmentiert nach Angebotsdiensttyp (Plattform-Engineering und DevOps-Betrieb, Überwachung, Beobachtbarkeit und AIOps, Sicherheits-, Compliance- und Governance-Betrieb, FinOps und Modernisierungsbetrieb, Vorfalls- und Ereignismanagement sowie verwaltete Datenbank- und Datendienste), Plattformschicht (Anwendungs- und Serverless-PaaS-Plattformen, Container- und Orchestrierungsplattformen, Daten-, Analyse- und KI/ML-Plattformen, Integrations-, API- und Ereignisnachrichtenplattformen sowie andere PaaS-Plattformen), Bereitstellungsmodell (Public-Cloud-basiertes PaaS, Private und Hybrid Cloud PaaS sowie Edge und verteiltes Cloud PaaS), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, öffentliche Verwaltung und öffentlicher Sektor, Einzelhandel und Konsumgüter, Fertigung und Automobilindustrie sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattform-Engineering und DevOps-Betrieb |
| Überwachung, Beobachtbarkeit und AIOps |
| Sicherheits-, Compliance- und Governance-Betrieb |
| FinOps und Modernisierungsbetrieb |
| Vorfalls- und Ereignismanagement |
| Verwaltete Datenbank- und Datendienste |
| Anwendungs- und Serverless-PaaS-Plattformen |
| Container- und Orchestrierungsplattformen |
| Daten-, Analyse- und KI/ML-Plattformen |
| Integrations-, API- und Ereignisnachrichtenplattformen |
| Andere PaaS-Plattformen |
| Public-Cloud-basiertes PaaS |
| Private und Hybrid Cloud PaaS |
| Edge und verteiltes Cloud PaaS |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Öffentliche Verwaltung und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Fertigung und Automobilindustrie |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Diensttyp | Plattform-Engineering und DevOps-Betrieb | |
| Überwachung, Beobachtbarkeit und AIOps | ||
| Sicherheits-, Compliance- und Governance-Betrieb | ||
| FinOps und Modernisierungsbetrieb | ||
| Vorfalls- und Ereignismanagement | ||
| Verwaltete Datenbank- und Datendienste | ||
| Nach Plattformschicht | Anwendungs- und Serverless-PaaS-Plattformen | |
| Container- und Orchestrierungsplattformen | ||
| Daten-, Analyse- und KI/ML-Plattformen | ||
| Integrations-, API- und Ereignisnachrichtenplattformen | ||
| Andere PaaS-Plattformen | ||
| Nach Bereitstellungsmodell | Public-Cloud-basiertes PaaS | |
| Private und Hybrid Cloud PaaS | ||
| Edge und verteiltes Cloud PaaS | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Öffentliche Verwaltung und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung und Automobilindustrie | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed PaaS Operations Services?
Der Markt für Managed PaaS Operations Services wird voraussichtlich von 14,82 Milliarden USD im Jahr 2026 und 17,27 Milliarden USD im Jahr 2027 auf 31,61 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,85 %.
Welche Dienste sind in Managed PaaS Operations enthalten?
Zu den wichtigsten Diensten gehören Plattform-Engineering und DevOps, Beobachtbarkeit und AIOps, Sicherheits- und Compliance-Betrieb, FinOps, Modernisierung, Vorfallsmanagement und verwaltete Datenbankdienste. Anbieter betreiben diese Funktionen in öffentlichen, privaten, hybriden und verteilten Umgebungen. Diese Abdeckung gibt Kunden ein definiertes Betriebsmodell für komplexe Cloud-Workloads.
Welches Bereitstellungsmodell hat die größte Basis für Managed PaaS Operations?
Public-Cloud-basiertes PaaS hielt im Jahr 2026 61,053 % des Marktes, während Private und Hybrid Cloud PaaS mit einer CAGR von 15,25 % bis 2032 das am schnellsten wachsende Bereitstellungsmodell ist. Diese Mischung spiegelt den Bedarf an Skalierung, Kontrolle und Plattformkontinuität wider.
Welche Organisationen treiben die Einführung von Managed PaaS Operations voran?
Großunternehmen hielten im Jahr 2026 72,67 % des Marktes, aber KMU werden voraussichtlich mit einer CAGR von 16,13 % wachsen, da verbrauchsbasierte Preisgestaltung den Zugang zu verwalteten Diensten verbessert. Das Modell kann den Bedarf reduzieren, spezialisierte Cloud-Betriebsteams aufzubauen.
Warum nutzen Finanzinstitute Managed PaaS Operations?
BFSI hielt im Jahr 2026 26,87 % des Marktes, da Cloud-Betrieb hohe Anforderungen an Resilienz, Compliance, Sicherheit und Drittparteirisikomanagement erfüllen muss. Diese Anforderungen sind wichtig, wenn Plattformen sensible Daten und Kundendienste unterstützen.
Welche Region expandiert am schnellsten für Managed PaaS Operations?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,89 % wachsen, unterstützt durch Cloud-Akzeptanz, digitale Programme und Nachfrage nach spezialisierten Betriebsfachkräften. Diese Nachfrage wird durch die Unternehmens-Cloud-Akzeptanz und den Mangel an spezialisierten Betriebsmitarbeitern verstärkt.