
Marktgröße und Marktanteil für verwaltete digitale Poststellen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
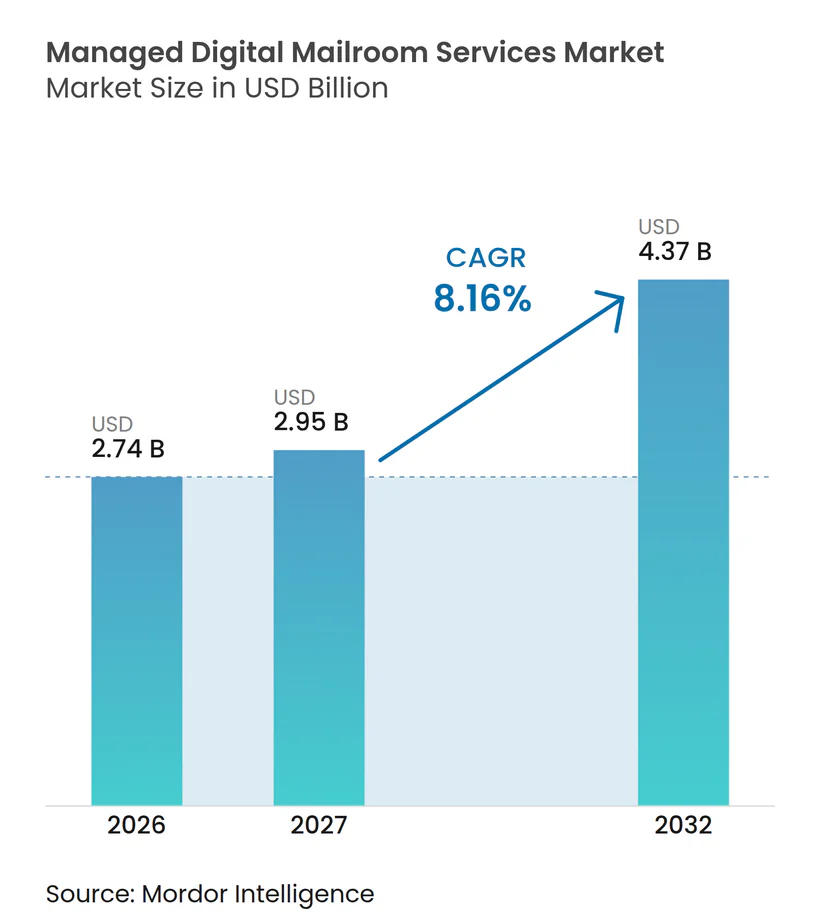
| Marktgröße (2027) | 2.95 Milliarden US-Dollar |
| Marktgröße (2032) | 4.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete digitale Poststellen von Mordor Intelligence
Die Marktgröße für verwaltete digitale Poststellen wird voraussichtlich von 2,74 Milliarden USD im Jahr 2026 auf 4,37 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 8,16 % verzeichnen. Unternehmenskunden behandeln eingehende Korrespondenz zunehmend als strukturierte Information und nicht mehr als eine logistische Aufgabe im Backoffice. Dieser Wandel begünstigt Anbieter, die physisch-digitale Konvertierung, KI-gestützte Weiterleitung und die Integration in Unternehmenssysteme innerhalb eines kontrollierten Verwahrungsprozesses kombinieren. Iron Mountain berichtete, dass seine intern eingesetzte Digital-Mail-Lösung im Jahr 2026 die Bearbeitungszykluszeit für Dokumente um 60 % und die Servicekosten um 25 % reduzierte, was messbare betriebliche Ergebnisse in Beschaffungsgesprächen wichtiger gemacht hat. Der Markt für verwaltete digitale Poststellen profitiert auch dann, wenn Organisationen Fernzugriff auf zeitkritische Dokumente und stärkere Prüfungskontrollen benötigen. Cybersicherheitsrisiken, Anforderungen an den Datenspeicherort und die schwierige Integration in bestehende Geschäftssysteme bleiben wichtige Hindernisse für die Akzeptanz.
Wichtigste Erkenntnisse des Berichts
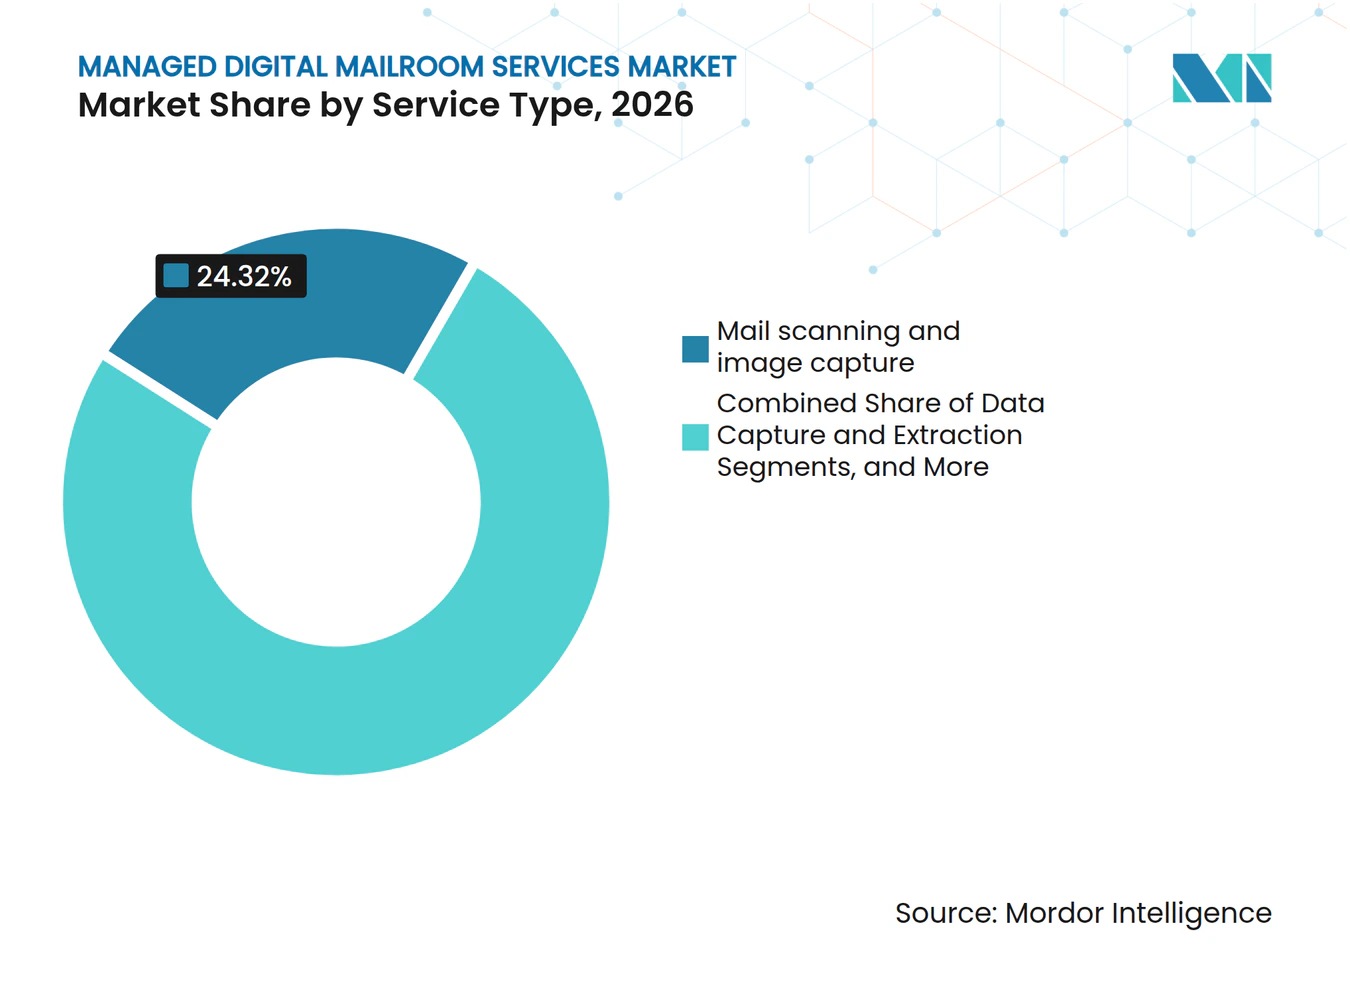
- Nach Servicetyp hielt Post-Scanning und Bilderfassung im Jahr 2026 einen Anteil von 24,32 % am Markt für verwaltete digitale Poststellen, während Datenerfassung und -extraktion bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Servicebereitstellungsmodell hielt der ausgelagerte verwaltete Dienst außerhalb des Unternehmens im Jahr 2026 einen Anteil von 46,21 % am Markt für verwaltete digitale Poststellen, während der hybride gemeinsam verwaltete Dienst bis 2032 voraussichtlich mit einer CAGR von 9,33 % wachsen wird.
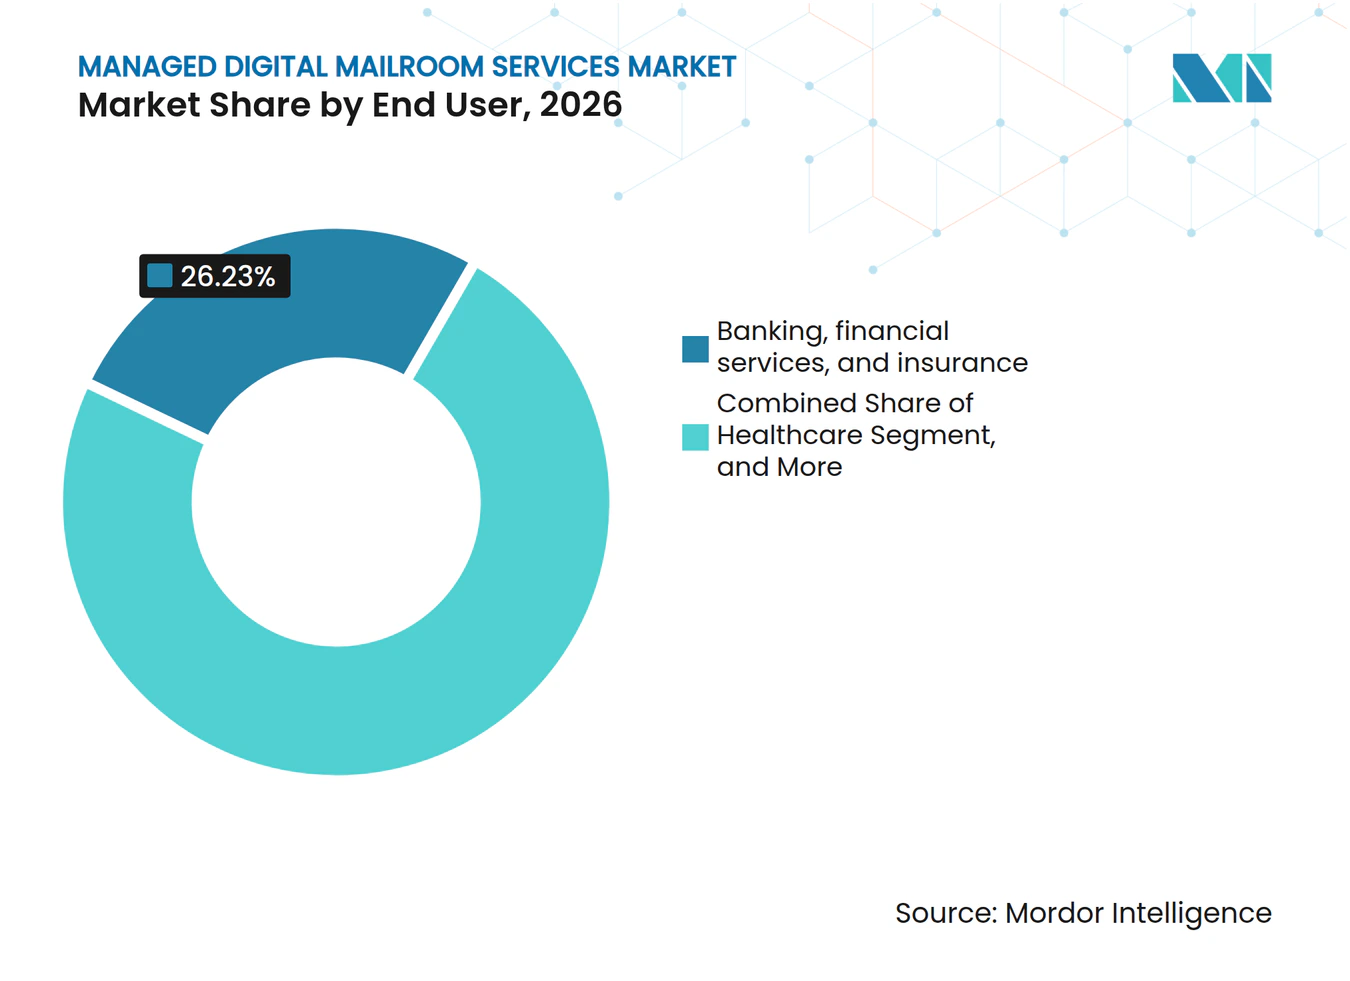
- Nach Endnutzer hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 26,23 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 9,42 % wachsen wird.
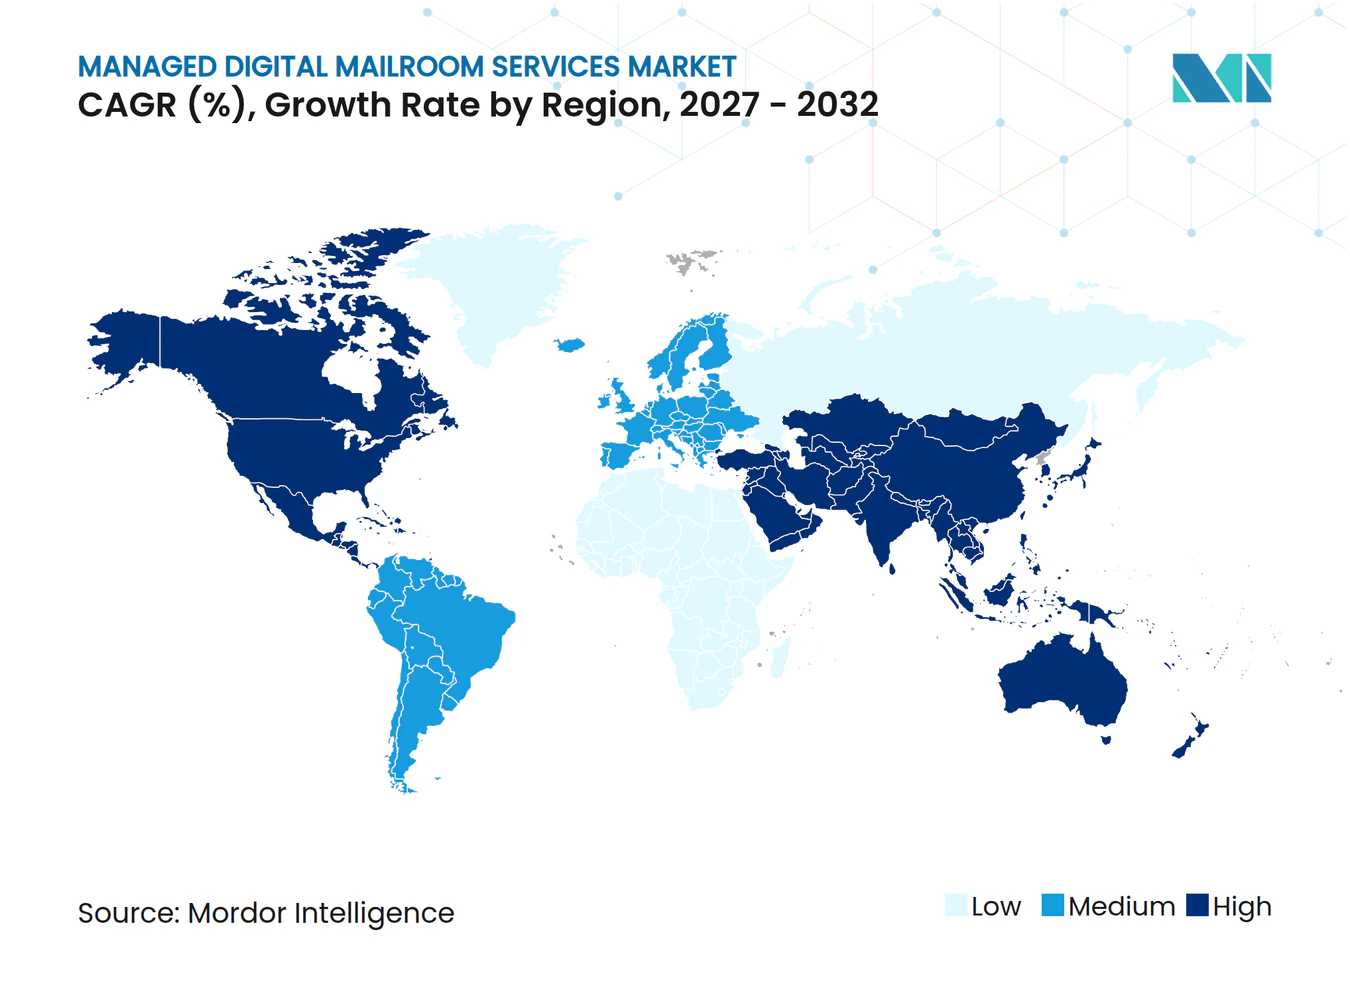
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,21 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte intelligente Dokumentenverarbeitung und -weiterleitung | +2.1% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hybride Arbeit und Fernzugriff auf Post | +1.8% | Global, mit hoher Konzentration in Nordamerika, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Kürzere Dokumentenzykluszeiten und geringere Servicekosten | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Auslagerung in regulierten Dokumentenvorgängen | +1.1% | Nordamerika und Europa, mit wachsender Dynamik im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an prüfbare Aufzeichnungen und Datenschutz | +0.9% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf das Vereinigte Königreich und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Physisch-digitale Nachhaltigkeit und Raumoptimierung | +0.5% | Global, am stärksten in Westeuropa sowie Australien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte intelligente Dokumentenverarbeitung verändert die Wirtschaftlichkeit der vollautomatischen Weiterleitung
Generative KI und große Sprachmodelle erweitern die Dokumentenverarbeitung über die optische Zeichenerkennung und grundlegende Klassifizierung hinaus. Diese Werkzeuge können unstrukturierte, mehrsprachige und gemischtformatige Korrespondenz mit geringerer Abhängigkeit von vordefinierten Vorlagen verarbeiten. Der Markt für verwaltete digitale Poststellen profitiert von dieser Fähigkeit, da schwierige Korrespondenz in umfassendere Automatisierungsabläufe eingebunden werden kann, einschließlich rechtlicher Ansprüche und Einreichungen in mehreren Rechtsordnungen, die zuvor eine stärkere manuelle Prüfung erforderten. Baloise nutzte Liberty IDP, um die Quote der vollautomatischen Verarbeitung eingehender Kommunikation bis 2025 von 15 % auf 65 % zu steigern – in einem Eingangsbereich, der täglich 11.000 Dokumente verarbeitet.[1] Dieses Ergebnis reduzierte den täglichen manuellen Eingriffsbedarf bei der Dokumentenverarbeitung. Anbieter gehen daher von der arbeitsbasierten Preisgestaltung zu Verträgen über, die an Datenqualität, Verarbeitungsergebnisse und die Geschwindigkeit nachgelagerter Arbeitsabläufe geknüpft sind.
Hybride Arbeit schafft strukturelle Nachfrage nach Fernzugriff auf Post
Hybride Arbeit hat physische Postrückstände zu einem anhaltenden betrieblichen Problem für Organisationen mit zeitkritischer rechtlicher, finanzieller und Compliance-Korrespondenz gemacht. Iron Mountain berichtete, dass 79 % der US-amerikanischen Mitarbeiter hybrid oder remote arbeiten, was dazu führen kann, dass verteilte Teams keinen Zugriff auf Dokumente haben, die an ein zentrales Büro geliefert werden.[2] Der Markt für verwaltete digitale Poststellen profitiert, wenn Organisationen die digitale Eingangsverarbeitung als primären Zugriffskanal und nicht als sekundären Unterstützungsprozess nutzen, insbesondere wenn Dokumente eine zeitnahe Prüfung durch Mitarbeiter an verschiedenen Standorten erfordern. Diese Veränderung kann den Umfang von verwalteten Servicevereinbarungen erweitern, da Scanning, Weiterleitung, Zugriffskontrollen und Benutzerakzeptanz zusammenwirken müssen. DocSolid brachte im Januar 2025 Airmail2 Cloud für hybride Arbeitsumgebungen auf den Markt und veröffentlichte später eine mobile Anwendung für sicheren täglichen Postzugriff. Organisationen, die digitale Poststellenprogramme verschoben haben, verkürzen ihre Implementierungspläne, um diese Zugriffslücke zu schließen.
Kürzere Dokumentenzykluszeiten und geringere Servicekosten stärken die Rentabilitätsnachweise für Unternehmen
Der Wertnachweis für ausgelagerte digitale Poststellen ist greifbarer, wenn Betreiber Betriebsergebnisse veröffentlichen. Iron Mountain berichtete von einer 60-prozentigen Reduzierung der Dokumentenverarbeitungszykluszeit, einer 25-prozentigen Reduzierung der Servicekosten, einer 40-prozentigen Verbesserung der Vollständigkeit des Prüfpfads und einer jährlichen Kostenvermeidung von 750.000 USD aus seiner internen Bereitstellung im Jahr 2026. Conduent gibt an, dass seine Dokumentenverarbeitungsdienste durchschnittliche Kosteneinsparungen von 30 % erzielen und jährlich 14 Milliarden Dokumente indexieren und klassifizieren.[3] Zykluszeiten sind besonders wichtig, wenn Antwortfristen vertraglich oder regulatorisch vorgeschrieben sind. Der Markt für verwaltete digitale Poststellen kann auch davon profitieren, dass digitalisierte Postdaten Volumenspitzen, Absendermuster und Ausnahmeraten sichtbar machen, die manuelle Prozesse nicht ohne Weiteres aufzeigen. Diese sichtbaren Muster unterstützen die Nachfrage nach Analyse- und Berichtsdiensten im Rahmen größerer Betriebsvereinbarungen.
Auslagerung in regulierten Dokumentenvorgängen erweitert den Serviceumfang
Der Markt für verwaltete digitale Poststellen profitiert davon, dass regulierte Sektoren Poststellenaktivitäten auslagern, bei denen Compliance-Anforderungen und spezialisierte Verarbeitungskenntnisse eine hohe interne Belastung darstellen. Iron Mountain erhielt im Mai 2025 einen Überbrückungsvertrag des US-amerikanischen Internal Revenue Service im Wert von 142 Millionen USD für Scan- und Digitalisierungsdienstleistungen, der bis zu 50 Millionen Poststücke jährlich abdeckte. Der Vertrag umfasste Steuererklärungen, Korrespondenz, Überweisungen, Indexierung, Scanning und optische Zeichenerkennung. Die International Legal Technology Association berichtete, dass 88 % der befragten Anwaltskanzleien im Jahr 2025 überwiegend cloudbasierte Dokumentenverwaltungsumgebungen betrieben. Die digitale Eingangsverarbeitung ist in diesen Umgebungen relevanter, da sie den ersten Eingang mit der nachgelagerten Aufzeichnungsverwaltung verknüpft. Das Gesundheitswesen unterstützt die Nachfrage ebenfalls, da Kostenträgervergütungen, Vorabgenehmigungen und Patientenkommunikation weiterhin eine kontrollierte Handhabung erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und grenzüberschreitendes Datenverwaltungsrisiko | -1.3% | Global, höchste Auswirkung in der Europäischen Union und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-ERP-, CRM- und Content-Systemen | -1.0% | Global, am akutesten in großen Unternehmen und dem öffentlichen Sektor | Mittelfristig (2–4 Jahre) |
| Implementierungs- und Change-Management-Kosten für kleinere Käufer | -0.7% | Global, mit höchster Sensitivität in kleinen und mittelständischen Unternehmensmärkten | Kurzfristig (≤ 2 Jahre) |
| Bedarf an manueller Prüfung bei minderwertigen und unstrukturierten Dokumenten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und grenzüberschreitendes Datenverwaltungsrisiko schränkt die externe Aggregation ein
Die zentralisierte externe Verarbeitung kann ein attraktives Ziel für Cyberangriffe darstellen, da sie sensible Korrespondenz in eine gemeinsame Betriebsumgebung bringt. Der Markt für verwaltete digitale Poststellen erfordert von Anbietern die Aufrechterhaltung von Verschlüsselung, rollenbasierten Zugriffskontrollen, unveränderlichen Prüfpfaden, SOC 2 Typ II-Attestierung und ISO 27001-Zertifizierung, sofern Kunden dies verlangen. Grenzüberschreitende Datenregeln erhöhen die Komplexität für Betreiber, die regulierte Kunden in mehreren Rechtsordnungen bedienen und nachweisen müssen, wo Informationen empfangen, verarbeitet, gespeichert und abgerufen werden. DSGVO-Übertragungsbeschränkungen, der Digital Operational Resilience Act der Europäischen Union und US-amerikanische staatliche Datenschutzvorschriften können eine geografisch verteilte Verarbeitung anstelle einer Volumenbündelung erfordern. Kunden aus dem Finanzdienstleistungs- und Gesundheitsbereich bleiben für Fehler durch Drittverarbeiter im Rahmen ihrer eigenen Compliance-Verantwortung haftbar. Dies macht den Markt für verwaltete digitale Poststellen abhängig von nachweisbaren Verwahrungsverfahren und klaren Datenverarbeitungskontrollen bei der Anbieterauswahl.
Komplexität der Integration von Legacy-ERP-, CRM- und Content-Systemen verlangsamt die Akzeptanz in großen Unternehmen
Digitale Poststellenplattformen können schwierig mit bestehenden Unternehmenssystemen zu verbinden sein, insbesondere mit angepassten lokalen ERP- und CRM-Umgebungen. Organisationen mit Systemen, die durch Fusionen und Übernahmen erworben wurden, können mehrere Datenmodelle und Normalisierungsanforderungen aufweisen. Extrahierte Details wie Gegenparteinamen, Rechnungsnummern und Fallreferenzen erfordern häufig benutzerdefinierte Middleware, bevor sie in empfangende Systeme eingehen können. Diese zusätzliche Arbeit kann Bereitstellungspläne verlängern und die Gesamtbetriebskosten für Käufer im Markt für verwaltete digitale Poststellen erhöhen, die über komplexe Legacy-Anwendungsumgebungen verfügen. Bestehende Content-Management-Plattformen können auch Taxonomien verwenden, die nicht mit dem Metadatenschema eines neuen Anbieters übereinstimmen, was Klassifizierungszuordnungs- und Migrationsarbeiten erfordert, bevor der Betrieb beginnen kann. Banken, Versicherer und Behörden sind am häufigsten mit diesem Problem konfrontiert, da sie häufig komplexe Legacy-Umgebungen betreiben und gleichzeitig hochwertige Käufer darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Datenextraktion und KI-Automatisierung erweitern den Service-StackPost-Scanning und Bilderfassung hielten im Jahr 2026 einen Anteil von 24,32 % am Markt für verwaltete digitale Poststellen, da dieser Bereich die Eingangsschicht für nachgelagerte Dienste bildet. Scanning allein hat jedoch weniger kommerziellen Wert, wenn Kunden Extraktion, Klassifizierung und Weiterleitung im Rahmen derselben Vereinbarung erhalten können. Datenerfassung und -extraktion wird bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen. Dieser Dienst erzeugt strukturierte, systemfertige Informationen anstelle von Bilddateien, die eine manuelle Neueingabe erfordern. Dieser Unterschied unterstützt Organisationen, die Daten in ERP-, Schadensverwaltungs- und Kundenbeziehungssysteme übertragen müssen.
Dokumentensortierung und -klassifizierung werden nützlicher, da maschinelle Lernmodelle auf branchenspezifische Dokumententypen trainiert werden. Workflow-Automatisierung und Unternehmensintegration entwickeln sich ebenfalls von diskreten Implementierungsprojekten zu laufenden Servicevereinbarungen. Kunden benötigen Weiterleitungsregeln, die sich mit ihren Anwendungsumgebungen und internen Arbeitsabläufen ändern. Digitale Archivierung und Aktenentsorgung fügen dem Markt für verwaltete digitale Poststellen ein Compliance-Element hinzu. Diese Dienste sind relevant für Broker-Dealer, die den WORM-Speicheranforderungen gemäß SEC-Regel 17a-4 unterliegen, sowie für Organisationen, die SOX-Aufbewahrungspflichten von sieben Jahren verwalten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicebereitstellungsmodell:
Hybridkonfiguration gewinnt an Relevanz, da sich Risikoprofile unterscheidenDer ausgelagerte verwaltete Dienst außerhalb des Unternehmens hielt im Jahr 2026 einen Anteil von 46,21 % am Markt für verwaltete digitale Poststellen. Sichere Drittanbietereinrichtungen können hohe Postvolumen mit Skalierung bei Scanning, Indexierung und Dokumentenvernichtung verarbeiten. Dieses Modell eignet sich für standardisierte Korrespondenz, die nicht am Kundenstandort verbleiben muss. Der hybride gemeinsam verwaltete Dienst wird bis 2032 voraussichtlich mit einer CAGR von 9,33 % wachsen. Dieses Modell spiegelt einen anderen Risikoansatz wider, bei dem Unternehmen hochvolumige und weniger sensible Post auslagern, während sie die Kontrolle über ausgewählte sensible Kategorien behalten.
Rechtliche Hinweise, regulatorische Korrespondenz und Kommunikation der Geschäftsführung sind Beispiele für Post, die Unternehmen möglicherweise lieber intern verarbeiten. Der Markt für verwaltete digitale Poststellen benötigt daher Bereitstellungsmodelle, die unterschiedliche Sensitivitätsstufen innerhalb einer Kundenumgebung berücksichtigen können. Der ausgelagerte verwaltete Dienst vor Ort bleibt für Behörden und Rüstungsunternehmen relevant, bei denen Post das Gelände nicht verlassen darf. Anbieter mit cloudnativen Konfigurationen können vor Ort, außerhalb des Unternehmens und hybride Vereinbarungen unter einer einzigen Vereinbarung unterstützen. Diese Flexibilität reduziert die Notwendigkeit, mehrere Anbieter zu verwalten, wenn sich Sicherheits-, Compliance- oder Volumenanforderungen ändern.
Nach Endnutzer:
BFSI verankert den Umsatz, während das Gesundheitswesen aufgrund von Compliance-Anforderungen wächstBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Anteil von 26,23 % am Markt für verwaltete digitale Poststellen. Der Sektor empfängt weiterhin Kreditdokumente, Versicherungsansprüche, Kundenkommunikation und regulatorische Einreichungen über physische Kanäle. Finanzinstitute benötigen außerdem eine nachvollziehbare Handhabung, bei der Servicefristen und regulatorische Anforderungen gelten. Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 9,42 % wachsen. Das Segment verarbeitet anhaltende Papierströme, die Kostenträgervergütungen, Vorabgenehmigungen und Patientenkommunikation umfassen, die HIPAA-konforme Kontrollen erfordern.
Behörden und Einrichtungen des öffentlichen Sektors schaffen eine weitere erhebliche Chance, da große Programme eine wiederholbare und prüfbare Dokumentenverarbeitung benötigen. Der im Jahr 2025 vergebene Vertrag des US-amerikanischen Internal Revenue Service zeigt das Ausmaß der potenziellen Auslagerung für die staatliche Posteingangsverarbeitung. Rechts- und Beratungsdienstleistungen steigern ebenfalls die Nachfrage nach kontrollierter Eingangsverarbeitung, da cloudbasiertes Dokumentenmanagement immer verbreiteter wird. Die Umfrage der International Legal Technology Association ergab, dass 88 % der Befragten im Jahr 2025 überwiegend cloudbasierte Dokumentenverwaltungsumgebungen betrieben. Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen, Bildung, gemeinnützige Organisationen und Verbände tragen durch transaktionale Korrespondenz in unterschiedlichen Volumenniveaus bei.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 38,21 % am Markt für verwaltete digitale Poststellen, unterstützt durch die Unternehmensnachfrage in den Bereichen Banken, Finanzdienstleistungen, Versicherungen, Gesundheitswesen und Bundesaufträge. Die Vereinigten Staaten repräsentieren den größten Teil des regionalen Umsatzes, da Käufer häufig integrierte Technologie- und verwaltete Servicevereinbarungen anstreben. HIPAA, SOX, GLBA und staatliche Datenschutzgesetze schaffen explizite Handhabungs- und Prüfungsanforderungen. Iron Mountain begann im Juni 2025 mit der Arbeit an einem Digitalisierungsvertrag des US-amerikanischen Finanzministeriums nach der Vergabe im April 2025, und der Vertrag des Internal Revenue Service fügt einen weiteren Referenzpunkt für die groß angelegte Digitalisierung von Bundespost hinzu. Kanada und Mexiko bieten zusätzliche Nachfrage durch regulierte Sektoren und Digitalisierungsarbeiten im öffentlichen Sektor.
Europa ist der zweitgrößte regionale Beitragszahler zum Markt für verwaltete digitale Poststellen, wobei Deutschland, das Vereinigte Königreich und Frankreich die wichtigsten Umsatzbeiträger sind. Die DSGVO hat die prüfbare Dokumentenhandhabung zu einer regulären Beschaffungsanforderung gemacht, was spezialisierte verwaltete Serviceangebote unterstützt. NHS England berichtete im April 2025 von einer Reduzierung der Kohlenstoffemissionen pro Terminbrief um 97,8 % für seinen digitalen Ansatz im Vergleich zur Papierkommunikation. Ricoh UK begann im Januar 2026 einen 4-jährigen Druck- und Postdienstleistungsvertrag mit dem Londoner Stadtbezirk Camden im Wert von 4,8 Millionen GBP, der als 5,9 Millionen USD gemeldet wurde. Das Rahmenwerk für digitale Dokumentenlösungen des Vereinigten Königreichs, das bis März 2027 läuft, bietet einen strukturierten Weg für die Beschaffung im öffentlichen Sektor.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen und ist damit die am schnellsten wachsende Region. Indien, China, Japan, Südkorea und Südostasien steigern die Nachfrage nach cloudbasierten und mehrsprachigen Dokumentenverarbeitungsdiensten, unterstützt durch Mandate für elektronische Aufzeichnungen und E-Governance-Initiativen. Multinationale Unternehmen benötigen außerdem Unterstützung für jurisdiktionsspezifische Datenspeicherortanforderungen in der gesamten Region. Südamerika bleibt ein kleinerer Beitragszahler, wobei Brasilien und Kolumbien die Akzeptanz anführen, während der Nahe Osten und Afrika Märkte in einem früheren Stadium sind, die durch die Nachfrage in den Vereinigten Arabischen Emiraten, Saudi-Arabien, Nigeria, Ägypten und Südafrika unterstützt werden.
Wettbewerbslandschaft
Marktkonzentration
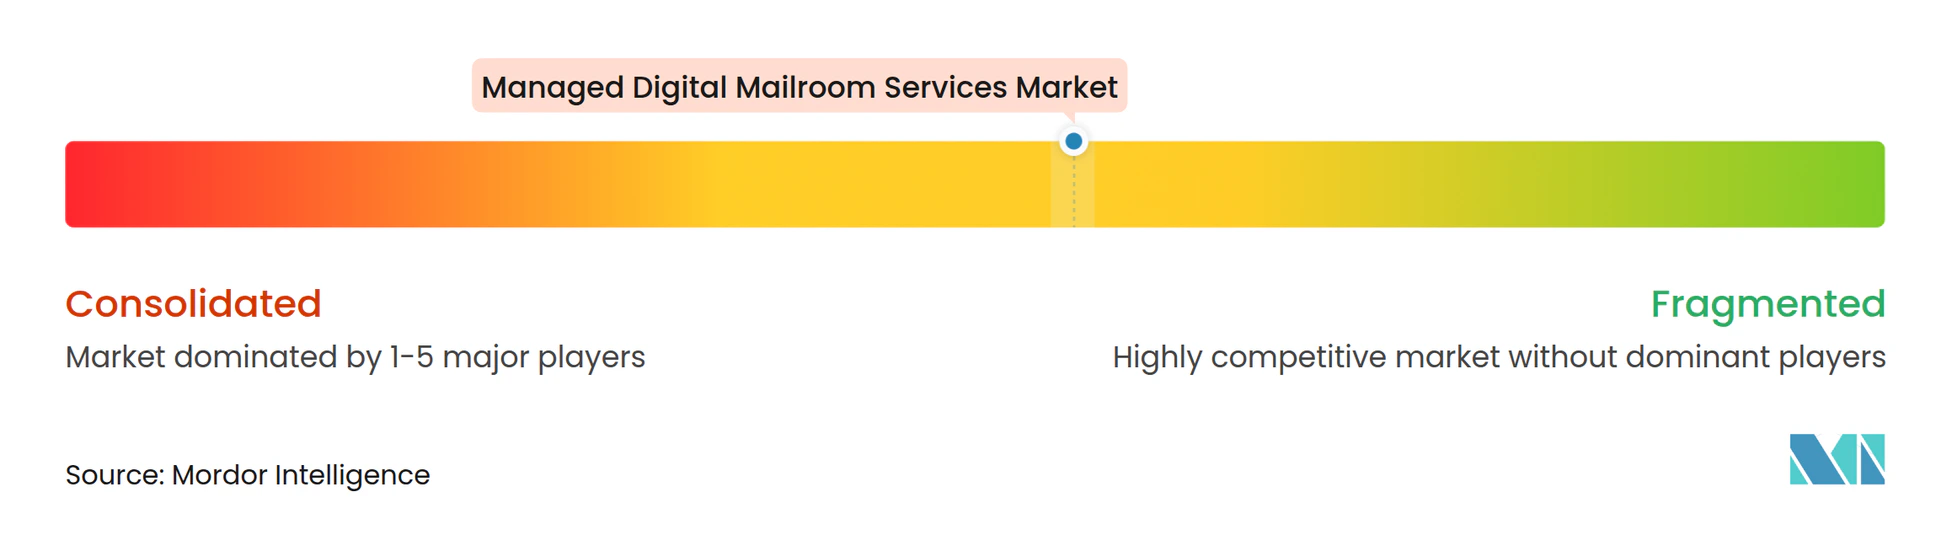
Der Markt für verwaltete digitale Poststellen ist mäßig konzentriert unter Informationsmanagementspezialisten mit erheblicher Unternehmens- und Regierungsvertragskompetenz. Diese Anbieter profitieren von Verarbeitungskapazitäten, Compliance-Zertifizierungen und der Fähigkeit zur Integration in bestehende Unternehmenssysteme. Der Wettbewerb unterhalb dieser Gruppe bleibt fragmentiert unter regionalen Anbietern und vertikalen Spezialisten. Diese Unternehmen konkurrieren über Preis, Bearbeitungszeiten und Workflow-Vorlagen, die für bestimmte Branchen konzipiert sind. Das wichtigste Wettbewerbsmuster ist die Erweiterung des Service-Stacks über Scanning und Zustellung hinaus durch KI-gestützte intelligente Dokumentenverarbeitung, Analyse-Dashboards und Programmierschnittstellen.
Ricoh wurde in der im Jahr 2026 zitierten weltweiten Bewertung von Poststellenlösungen und -diensten als führendes Unternehmen genannt. Ricoh führte die Anerkennung auf seine cloudnative Intelligent Business Platform und die physisch-digitale Bereitstellungsarchitektur für lokale, externe und hybride Modelle zurück. Iron Mountain hat seine interne Digital-Mail-Bereitstellung genutzt, um Ergebnisse bei Zykluszeiten, Kosten und Prüfpfaden zu demonstrieren. DocSolid führte im Januar 2025 Airmail2 Cloud für Rechtsorganisationen ein, die Papier-Scanning in hybriden Arbeitsumgebungen verwalten. Diese Beispiele zeigen, dass Anbieter im Markt für verwaltete digitale Poststellen durch kontrollierten Zugriff, Workflow-Tiefe und messbare Prozessergebnisse konkurrieren.
Chancen in unerschlossenen Bereichen bestehen bei mittelgroßen Unternehmen, denen die Ressourcen zur Bewertung integrierter Plattformen fehlen, sowie in Gebieten mit begrenzter verwalteter Serviceinfrastruktur, einschließlich Südostasien und den Golfstaaten. MetaSource, DATAMARK und XBP Global konkurrieren in den Bereichen Gesundheitswesen, Regierung und Dokumentenverarbeitung durch Workflow-Anpassung und schnellere Implementierungen. Anbieter von Enterprise-Content-Management- und intelligenter Dokumentenverarbeitungssoftware bieten ebenfalls verwaltete Serviceschichten rund um ihre Technologie an, was die Grenze zwischen Software-Abonnements und ausgelagerten Poststellenoperationen verwischt. Der Markt für verwaltete digitale Poststellen wird Anbieter bevorzugen, die starke vollautomatische Automatisierungsraten nachweisen können und eine dokumentenbasierte oder wertbasierte Preisgestaltung verwenden, anstatt nur über Arbeit und Einrichtungen zu konkurrieren.
Branchenführer im Markt für verwaltete digitale Poststellen
-
Iron Mountain Incorporated
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
Conduent Incorporated
-
DATAMARK, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete digitale Poststellen Unternehmen in diesem Bericht
- Iron Mountain Incorporated
- Xerox Corporation
- Ricoh Company, Ltd.
- Conduent Incorporated
- DATAMARK, Inc.
- OPEX Corporation
- Pitney Bowes Inc.
- Canon Inc.
- SPS Holding AG
- Quadient, Inc.
- XBP Global Holdings, Inc.
- Restore plc
- Kodak Alaris Inc.
- MetaSource, LLC
- Exela Technologies, Inc.
- Konica Minolta, Inc.
- Swiss Post Solutions AG
- Williams Lea Limited
- Epiq Systems, Inc.
- Kofax, Inc.
- ABBYY USA Software House, Inc.
- DocuWare GmbH
- Hyland Software, Inc.
- ibml, Inc.
- Canon Solutions America, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete digitale Poststellen
- Oktober 2026: Pitney Bowes Inc. brachte die SendPro CX-Serie auf den Markt, eine Sendeplattform der nächsten Generation für mittlere Postvolumen, die schnellere Verarbeitungsgeschwindigkeiten, eine vereinfachte Benutzererfahrung und Integration mit der Shipping 360-Plattform für standortübergreifende Transparenz bietet. Die Markteinführung erweitert die Investitionen von Pitney Bowes in die Innovation von Kernpostprodukten nach der vorläufigen IL4-Genehmigung im April 2026 für die SendPro 360-Plattform für Anwendungen des US-amerikanischen Verteidigungsministeriums, was auf den Vorstoß in regulierte staatliche Postumgebungen hinweist.
- Juli 2026: Ricoh USA, Inc. wurde als führendes Unternehmen in der IDC MarketScape: Worldwide Mailroom Solutions and Services 2026 Vendor Assessment ausgezeichnet, dem ersten IDC MarketScape für diese Kategorie. Die Anerkennung hob Ricoh's einheitliche physisch-digitale Bereitstellungsarchitektur, seine cloudnative Intelligent Business Platform und seine verwaltete Poststellenabdeckung in 200 Ländern mit 1,4 Millionen Kunden hervor.
- März 2026: Iron Mountain veröffentlichte eine Fallstudie, die den internen Einsatz von KI-gestützter digitaler Post in seiner Global Business Services-Organisation dokumentiert und eine 60-prozentige Reduzierung der Dokumentenzykluszeit, eine 25-prozentige Reduzierung der Servicekosten, eine 40-prozentige Verbesserung der Vollständigkeit des Prüfpfads und eine jährliche Kostenvermeidung von 750.000 USD in 2 hochvolumigen nordamerikanischen Postzentren berichtet.
- Januar 2026: Ricoh UK Ltd begann einen 4-jährigen Druck- und Postdienstleistungsvertrag mit dem Londoner Stadtbezirk Camden im Wert von 4,8 Millionen GBP (5,9 Millionen USD), einschließlich Hybridpost, technischem Druck und eingehendem Post-Scanning für Wohnungs-, Einnahmen- und Parkdienstleistungen.
Globaler Berichtsumfang für den Markt für verwaltete digitale Poststellen
Der Markt für verwaltete digitale Poststellen umfasst ausgelagerte und technologiegestützte Dienste, die eingehende physische und elektronische Geschäftskorrespondenz im Auftrag von Organisationen digitalisieren, erfassen, klassifizieren, verarbeiten, weiterleiten, speichern und verwalten.
Der Marktbericht für verwaltete digitale Poststellen ist segmentiert nach Servicetyp (Post-Scanning und Bilderfassung, Dokumentensortierung und -klassifizierung, Datenerfassung und -extraktion, Workflow-Automatisierung und Unternehmensintegration, digitale Archivierung und Aktenentsorgung sowie ausgehende Post und interne Weiterleitung), Servicebereitstellungsmodell (ausgelagerter verwalteter Dienst außerhalb des Unternehmens, ausgelagerter verwalteter Dienst vor Ort und hybrider gemeinsam verwalteter Dienst), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen, Regierung und öffentlicher Sektor, Rechts- und Beratungsdienstleistungen, Einzelhandel und E-Commerce, Transport und Logistik, Energie und Versorgungsunternehmen sowie sonstige Endnutzer) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Südostasien, Australien und Rest des asiatisch-pazifischen Raums], Naher Osten [Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Israel und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Post-Scanning und Bilderfassung |
| Dokumentensortierung und -klassifizierung |
| Datenerfassung und -extraktion |
| Workflow-Automatisierung und Unternehmensintegration |
| Digitale Archivierung und Aktenentsorgung |
| Ausgehende Post und interne Weiterleitung |
| Ausgelagerter verwalteter Dienst außerhalb des Unternehmens |
| Ausgelagerter verwalteter Dienst vor Ort |
| Hybrider gemeinsam verwalteter Dienst |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen |
| Regierung und öffentlicher Sektor |
| Rechts- und Beratungsdienstleistungen |
| Einzelhandel und E-Commerce |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Südostasien | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Servicetyp | Post-Scanning und Bilderfassung | |
| Dokumentensortierung und -klassifizierung | ||
| Datenerfassung und -extraktion | ||
| Workflow-Automatisierung und Unternehmensintegration | ||
| Digitale Archivierung und Aktenentsorgung | ||
| Ausgehende Post und interne Weiterleitung | ||
| Nach Servicebereitstellungsmodell | Ausgelagerter verwalteter Dienst außerhalb des Unternehmens | |
| Ausgelagerter verwalteter Dienst vor Ort | ||
| Hybrider gemeinsam verwalteter Dienst | ||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen | ||
| Regierung und öffentlicher Sektor | ||
| Rechts- und Beratungsdienstleistungen | ||
| Einzelhandel und E-Commerce | ||
| Transport und Logistik | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor für verwaltete digitale Poststellen?
Der Sektor für verwaltete digitale Poststellen wird im Jahr 2026 auf 2,74 Milliarden USD geschätzt und wird voraussichtlich bis 2032 4,37 Milliarden USD erreichen, mit einer CAGR von 8,16 % von 2027 bis 2032. Die Nachfrage wird durch Unternehmensanforderungen an integrierte Dokumenteneingangsverarbeitung, Workflow-Weiterleitung, sichere Zugriffskontrollen und prüfbares Aufzeichnungsmanagement angetrieben.
Welcher Servicetyp hat den höchsten Anteil bei verwalteten digitalen Poststellen?
Post-Scanning und Bilderfassung hält mit 24,32 % im Jahr 2026 den größten Marktanteil und dient als grundlegender Eingangsverarbeitungsprozess, der nachgelagerte Dokumentenextraktion, -klassifizierung, -weiterleitung, -speicherung und Aufzeichnungsverwaltungsaktivitäten ermöglicht.
Welches Bereitstellungsmodell wächst am schnellsten?
Der hybride gemeinsam verwaltete Dienst wird voraussichtlich mit der schnellsten Rate wachsen, mit einer CAGR von 9,33 % bis 2032, da Organisationen zunehmend die interne Überwachung sensibler Prozesse mit der ausgelagerten Handhabung routinemäßiger Dokumentenvolumen kombinieren.
Welche Endnutzer erzeugen die stärkste Nachfrage nach diesen Diensten?
Banken, Finanzdienstleistungen und Versicherungen (BFSI) führen den Markt mit einem Anteil von 26,23 % im Jahr 2026 an, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 9,42 % wachsen wird. Beide Sektoren sind stark auf die sichere Verarbeitung hoher Volumina sensibler und compliance-intensiver Dokumente angewiesen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich das höchste Wachstum verzeichnen, mit einer CAGR von 9,63 % bis 2032, unterstützt durch groß angelegte digitale Transformationsinitiativen, steigende Nachfrage nach mehrsprachiger Dokumentenverarbeitung, Akzeptanz cloudbasierter Dienste und sich entwickelnde Datenspeicherortvorschriften.
Was schränkt die Akzeptanz von verwalteten digitalen Poststellendiensten ein?
Zu den wichtigsten Akzeptanzhindernissen gehören Cybersicherheits- und grenzüberschreitende Datenverwaltungsrisiken, Komplexitäten bei der Integration von Legacy-ERP-, CRM- und Content-Management-Systemen, Anforderungen an menschliche Prüfung bei minderwertigen oder unstrukturierten Dokumenten sowie Implementierungs- und organisatorische Change-Management-Kosten, insbesondere für große Unternehmen, die an mehreren Standorten und Geschäftsbereichen tätig sind.