
Marktgröße und Marktanteil für verwaltete API-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.17 Milliarden US-Dollar |
| Marktgröße (2032) | 8.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete API-Betriebsdienste von Mordor Intelligence
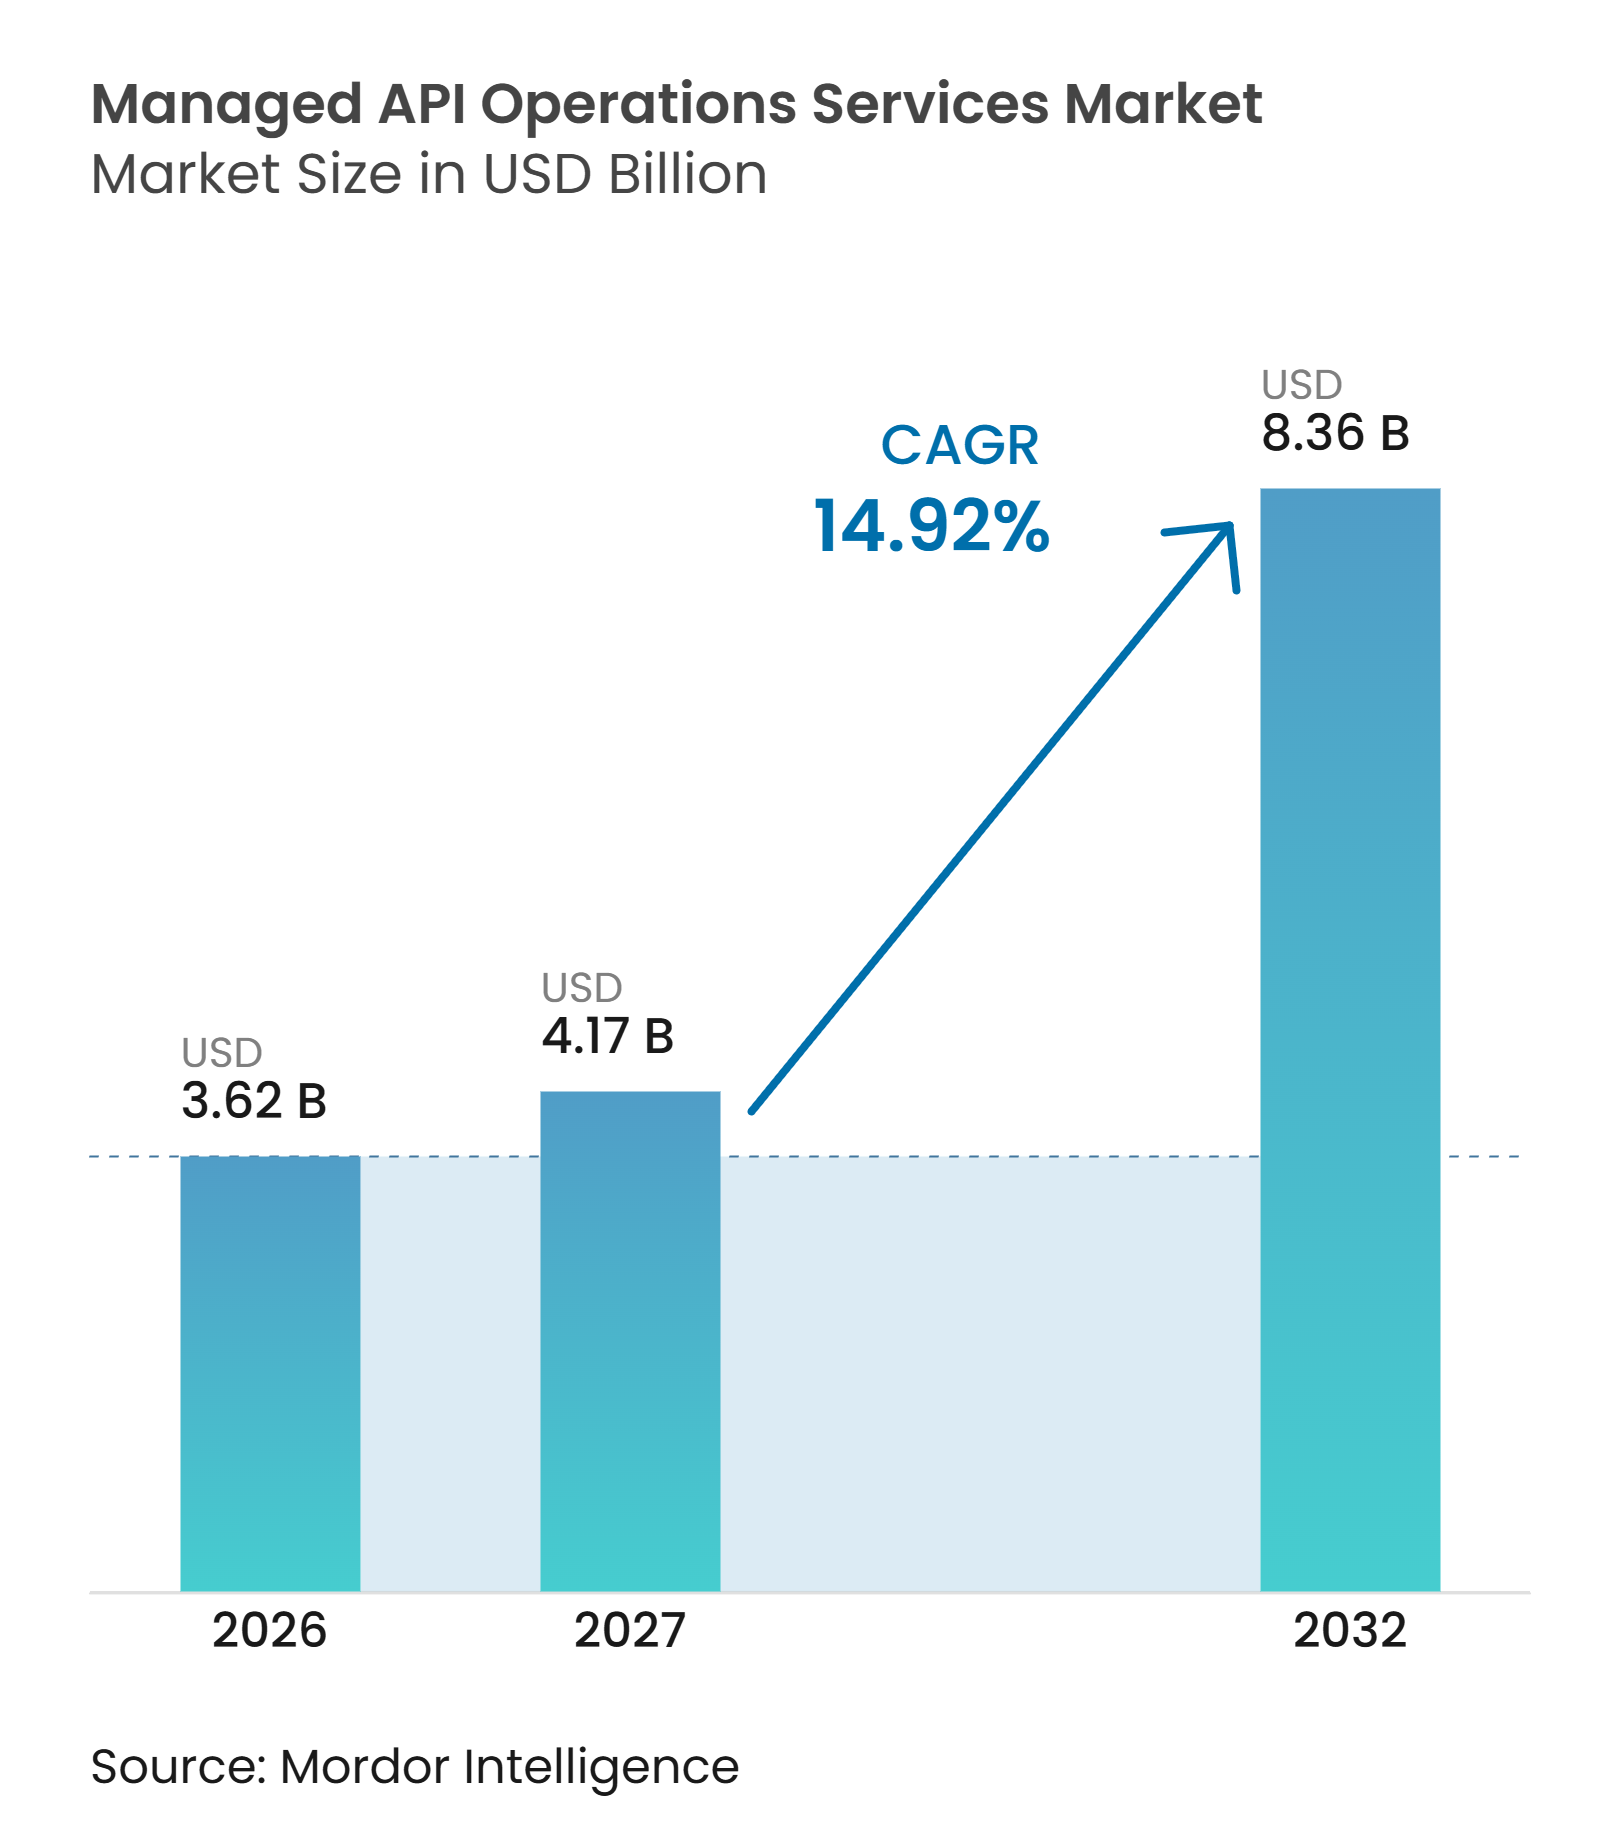
Die Marktgröße für verwaltete API-Betriebsdienste soll von 3,62 Milliarden USD im Jahr 2026 und 4,16 Milliarden USD im Jahr 2027 auf 8,36 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,92 % zwischen 2027 und 2032. APIs sind zu umsatztragenden Systemen geworden, und ihre Verfügbarkeit, Sicherheit und Leistung wirken sich nun auf den Geschäftsbetrieb aus, nicht nur auf die Softwarebereitstellung. KI-Agenten, Partnerverbindungen und hybride Cloud-Umgebungen erhöhen die Anzahl der API-Interaktionen, die einer Überwachung bedürfen. Dies macht Dienstleister, die Gateways betreiben, Richtlinien durchsetzen und auf Vorfälle reagieren können, für Unternehmen mit komplexen Technologielandschaften relevanter. Die Nachfrage begünstigt auch Anbieter, die regionale Datenschutzvorschriften verwalten können, ohne Kunden zu zwingen, separate Steuerungssysteme zu betreiben. Der Markt für verwaltete API-Betriebsdienste entwickelt sich daher in Richtung langfristiger Serviceverträge, die auf Verantwortlichkeit, Resilienz und operativer Kontrolle basieren.
Wichtigste Erkenntnisse des Berichts
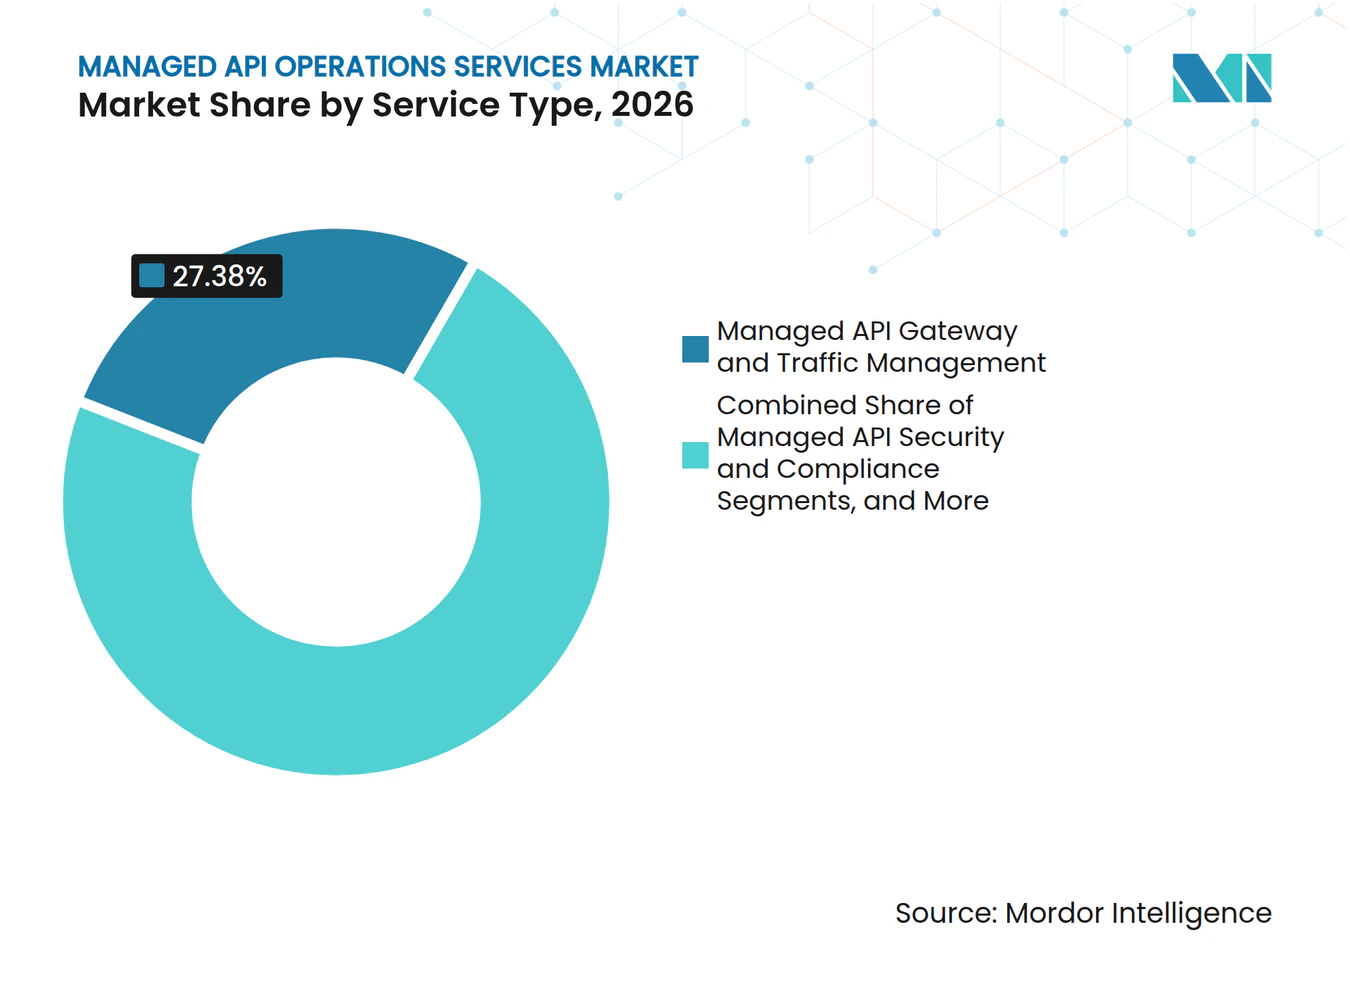
- Nach Servicetyp hielt das verwaltete API-Gateway und Datenverkehrsmanagement im Jahr 2026 einen Anteil von 27,38 % am Markt für verwaltete API-Betriebsdienste, während verwaltete API-Sicherheit und Compliance bis 2032 voraussichtlich mit einer CAGR von 15,27 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Umsatzanteil von 58,43 % auf die Cloud-basierte Bereitstellung, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,39 % wachsen wird.
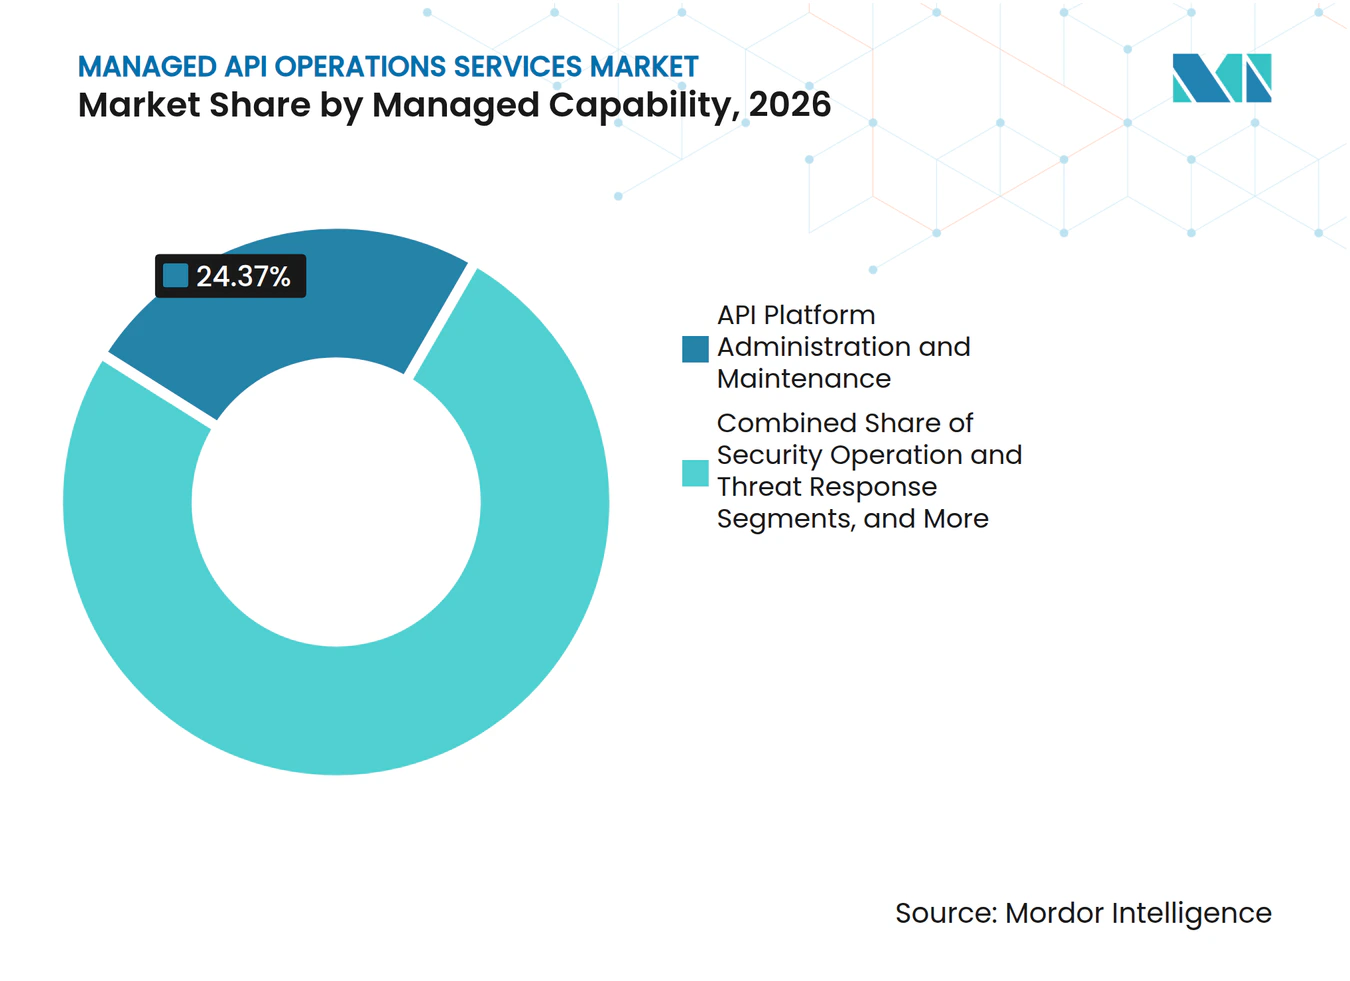
- Nach verwalteter Fähigkeit hielt die API-Plattformadministration und -wartung im Jahr 2026 einen Umsatzanteil von 24,37 %, während Sicherheitsbetrieb und Bedrohungsabwehr bis 2032 voraussichtlich mit einer CAGR von 15,63 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2026 71,84 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 15,42 % wachsen werden.
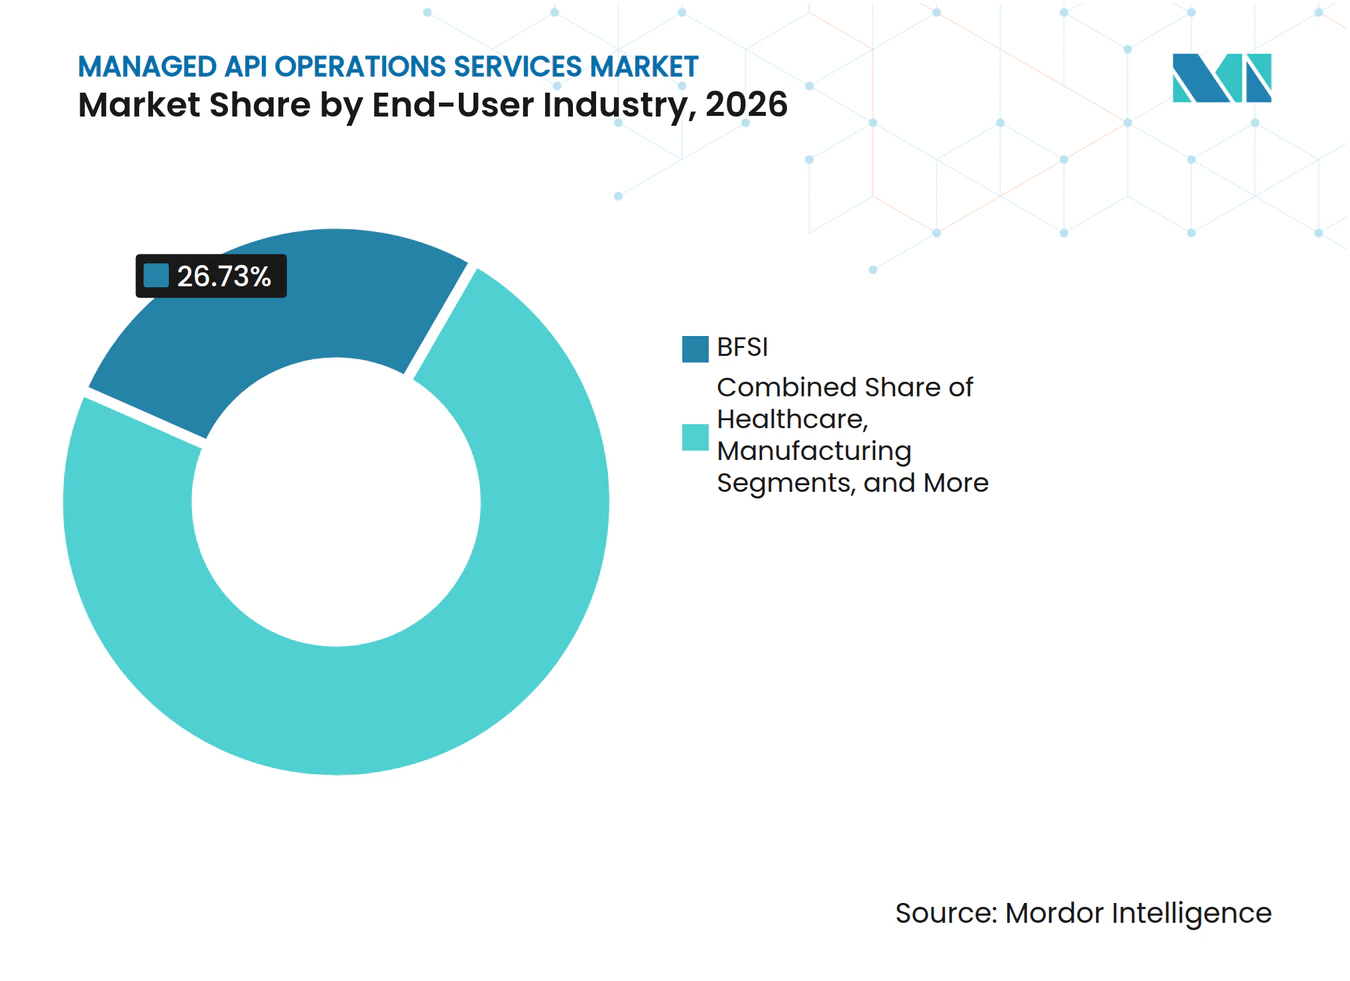
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 26,73 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen wird.
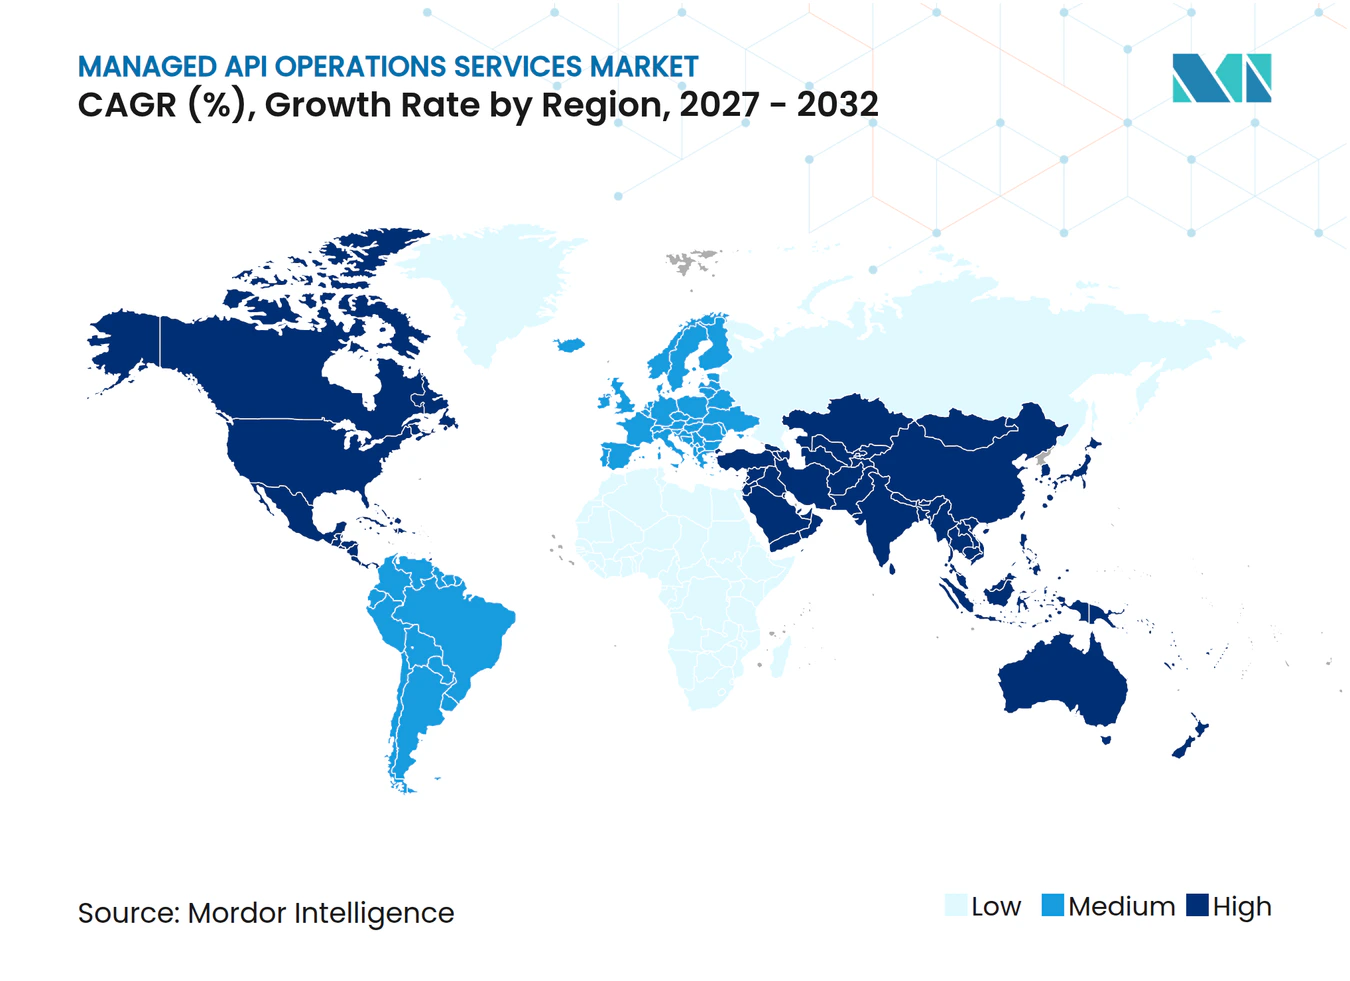
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,47 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,08 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Bedeutung von APIs in digitalen Produkten und umsatzgenerierenden Workflows | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Microservices-, ereignisgesteuerten und hybriden Architekturen | +2.8% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Ausstrahlungseffekten auf Südamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verantwortlichkeit für API-Sicherheit und Compliance | +2.5% | Nordamerika und Europa, mit wachsender Relevanz im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach 24/7-Zuverlässigkeit und schnellerer Vorfallbehebung | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-Agenten und API-Exposition über das Model Context Protocol | +1.6% | Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für API-Betrieb und Plattform-Engineering in Unternehmen | +1.2% | Global, am stärksten ausgeprägt in Südasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Bedeutung von APIs in digitalen Produkten und umsatzgenerierenden Workflows
Die API-Monetarisierung hat sich von einer spezialisierten Praxis im Bereich Finanztechnologie zu einem breiteren unternehmensweiten Umsatzansatz entwickelt. Postman berichtete, dass 64,5 % der Organisationen Umsätze über APIs generieren, während 83,2 % in irgendeiner Form einen API-First-Ansatz verfolgen. API-Ausfälle, Konfigurationsfehler und langsamere Antwortzeiten können nun Kundentransaktionen oder Partnerdienste unterbrechen.[1] Dies verändert die Rolle des Marktes für verwaltete API-Betriebsdienste, da Betriebsteams aufgefordert werden, kommerzielle Workflows zu schützen. Ein Gateway-Richtlinienfehler kann einen Umsatzstrom unterbrechen, ohne dass eine Änderung am Anwendungscode vorgenommen wird. Anbieter mit vertraglichen Serviceverpflichtungen können daher Organisationen ansprechen, die eine klare Verantwortung für die operative Leistung wünschen.
Ausweitung von Microservices-, ereignisgesteuerten und hybriden Architekturen
Microservices, ereignisgesteuerte Systeme und hybride Architekturen schaffen mehr Endpunkte, die Lebenszyklussteuerung und Sicherheitsrichtlinien erfordern. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass die Kombination von Microservices, ereignisgesteuerter Architektur und API-Gateways die Skalierbarkeit und verteilte Governance verbessern kann, gleichzeitig aber auch die betrieblichen Anforderungen erhöht. Google Cloud führte 2025 Eventarc Advanced mit zentralisierter Beobachtbarkeit und nachrichtenbasierter Zugangskontrolle für Umgebungen mit mehreren Quellen ein.[2] Kong führte außerdem ein Event-Gateway ein, das bekannte API-Steuerungsmechanismen auf Ereignisströme ausweitet. Diese Entwicklungen rücken API- und Ereignisbetrieb näher zusammen. Der Markt für verwaltete API-Betriebsdienste profitiert, wenn Unternehmen eine einheitliche Governance über private Infrastruktur und öffentliche Cloud-Dienste hinweg benötigen.
Zunehmende Verantwortlichkeit für API-Sicherheit und Compliance
Sicherheitsanforderungen erhöhen den Standard für den API-Betrieb in Finanzdienstleistungen, dem Gesundheitswesen und öffentlichen Diensten. PCI DSS v4.0.1 trat im Januar 2025 in Kraft und schreibt Kontrollen wie Verschlüsselung, Zugangsverwaltung und Netzwerksegmentierung für zahlungsverarbeitende APIs vor. Die Nationale Sicherheitsbehörde der USA identifizierte Lücken bei der Zugangskontrolle, unsichere Kontextserialisierung, Probleme im Token-Lebenszyklus und unvollständige Prüfprotokolle als Risiken bei Bereitstellungen des Model Context Protocol.[3] Diese Risiken machen eine kontinuierliche Richtliniendurchsetzung und Beweissicherung für verwaltete Anbieter wichtiger. Der Markt für verwaltete API-Betriebsdienste wird von Käufern gestützt, die prüfungsfähige Aufzeichnungen statt informeller Betriebszusicherungen benötigen. Anbieter müssen außerdem Sicherheitsanforderungen über verschiedene Regionen und Branchenvorschriften hinweg verwalten.
Nachfrage nach 24/7-Zuverlässigkeit und schnellerer Vorfallbehebung
Zahlungsabwicklung, Gesundheitsdatenaustausch und Logistikkoordination sind auf APIs angewiesen, die rund um die Uhr verfügbar bleiben. Interne Teams verfügen häufig nicht über ausreichend Personal für eine Vollzeit-Vorfallüberwachung und -reaktion. Akamai führte im September 2025 seinen verwalteten Dienst für API-Leistung mit 24/7-Synthetiktests, fachkundiger Vorfallvalidierung und automatisierten Konformitätsprüfungen ein. Der Dienst ist auf Resilienz und regulatorische Benchmarks ausgelegt, darunter DORA, NIS2, MAS TRM und SEC SCI. Der Markt für verwaltete API-Betriebsdienste profitiert von Unternehmen, die Endpunktunterbrechungen als Problem der Geschäftskontinuität betrachten. Anbieter, die zuverlässige Reaktionsprozesse nachweisen können, sind bei regulierten Kunden besser positioniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fragmentierte Multi-Gateway- und Legacy-API-Landschaften | -2.0% | Global, am stärksten ausgeprägt in BFSI und dem öffentlichen Sektor | Mittelfristig (2–4 Jahre) |
| Inflation der Beobachtbarkeitsdaten und unvorhersehbare Nutzungskosten | -1.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Bedenken der Kunden hinsichtlich Datensouveränität und operativer Kontrolle durch Dritte | -1.4% | Europa, asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Lücken bei API-Eigentümerschaft, Dokumentation und Governance | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Multi-Gateway- und Legacy-API-Landschaften
Viele Unternehmen betreiben aufgrund von Cloud-Migrationen, Übernahmen, dezentralem Einkauf und Multi-Cloud-Programmen mehr als 1 Gateway. Jedes Gateway kann ein anderes Identitätsmodell, eine andere Richtliniensprache und ein anderes Beobachtbarkeitsformat verwenden. Dies erschwert es dem Markt für verwaltete API-Betriebsdienste, einheitliche Service-Level-Verpflichtungen zu erfüllen. WSO2 gibt an, dass Legacy-Integrationsplattformen bis zu 70 % eines IT-Budgets durch Wartung verbrauchen können. Geschäftskritische Abhängigkeiten machen Kunden jedoch vorsichtig beim Ersetzen bestehender Systeme. Das Problem ist besonders relevant für BFSI- und Behördenorganisationen, bei denen eine Migration eine behördliche Genehmigung und die Koordination mit vielen abhängigen Systemen erfordern kann.
Inflation der Beobachtbarkeitsdaten und unvorhersehbare Nutzungskosten
Verteilte Systeme erzeugen große Telemetriemengen, oft schneller als Unternehmen die damit verbundenen Überwachungskosten einplanen können. Grafana Labs stellte fest, dass 37 % der Organisationen die Kosten für Beobachtbarkeit als zu hoch betrachteten, während 29 % angaben, diese Kosten seien schwer zu budgetieren. Kostendruck kann die Akzeptanz verlangsamen, da Kunden erwarten, dass Beobachtbarkeit in einem Servicevertrag enthalten ist. Gleichzeitig kann eine volumenbasierte Datenaufnahme die Margen der Anbieter schwächen, wenn der API-Datenverkehr unerwartet ansteigt. Der Markt für verwaltete API-Betriebsdienste benötigt Anbieter, die Signale mit geringem Wert herausfiltern und Informationen aufbewahren, die Sicherheit und Servicequalität unterstützen. Besseres Sampling und Pipeline-Management können Festpreisdienste rentabler machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Gateway-Management sichert Umsatz, während Sicherheitsdienste an Fahrt gewinnenDas verwaltete API-Gateway und Datenverkehrsmanagement hielt im Jahr 2026 einen Marktanteil von 27,38 % am Markt für verwaltete API-Betriebsdienste. Dieser Dienst ist ein praktischer Ausgangspunkt, da Datenverkehr geroutet und Richtlinien angewendet werden müssen, bevor andere Betriebsarbeiten abgeschlossen werden können. Er umfasst Gateway-Verfügbarkeit, Konfiguration und Richtliniendurchsetzung in API-Umgebungen. Verwaltetes API-Monitoring, Beobachtbarkeit und Analysen werden ebenfalls häufig erworben, da Unternehmen Hilfe bei der Verwaltung großer Datenmengen und der Identifizierung aussagekräftiger Betriebssignale benötigen. Verwaltete API-Lebenszyklus-, Entwicklerportal- und Dokumentationsdienste adressieren die Herausforderung, Entwicklern beim Auffinden und Wiederverwenden vorhandener APIs zu helfen. Anbieter verwalteter API-Betriebsdienste unterstützen auch Beratung, Migration und Optimierung, wenn Kunden Multi-Gateway-Landschaften konsolidieren möchten. Zuverlässigkeitstechnik und Vorfallreaktion entwickeln sich zu eigenständigen vertraglichen Angeboten statt zu einer Erweiterung gelegentlicher DevOps-Unterstützung.
Verwaltete API-Sicherheit und Compliance soll bis 2032 mit einer CAGR von 15,27 % wachsen. KI-Agenten-Bereitstellungen schaffen neue Einstiegspunkte und machen eine kontinuierliche Richtliniendurchsetzung wichtiger. Die Leitlinien der Nationalen Sicherheitsbehörde der USA zu Model Context Protocol-Risiken unterstützen den Bedarf an Kontrollen über Agentenzugang, Kontextverarbeitung, Token-Nutzung und Prüfaufzeichnungen. Kong kündigte im Oktober 2025 die Unterstützung für MCP in Konnect an, einschließlich eines Enterprise-Gateways und eines MCP-fähigen Entwicklerportals. Diese Ausrichtung rückt Sicherheitsbetrieb näher an den Kern der API-Servicebereitstellung. Käufer erwarten zunehmend die Überwachung nicht autorisierter Tool-Aufrufe, ungewöhnlichen Agentenverhaltens und Token-Missbrauchs. Die Branche der verwalteten API-Betriebsdienste legt daher größeren Wert auf Anbieter, die Sicherheitsmonitoring mit dem täglichen Gateway-Betrieb kombinieren können.



Nach Bereitstellungsmodell:
Cloud-Dominanz trifft auf hybride DynamikDie Cloud-basierte Bereitstellung entfiel im Jahr 2026 auf 58,43 % des Umsatzes. Unternehmen nutzen Cloud-Bereitstellung, da sie die Bereitstellung vereinfachen und sich eng in Cloud-Identitäts-, Abrechnungs- und Anwendungsumgebungen integrieren lässt. Cloud-native Anbieter im Markt für verwaltete API-Betriebsdienste können API-Dienste auch in der Nähe der von ihnen unterstützten Workloads platzieren. Kong gab an, dass seine Dedicated Cloud Gateways AWS, Microsoft Azure und Google Cloud Platform mit einem SLA von 99,95 % in mehr als 25 Regionen unterstützen. Die Verfügbarkeit im Marketplace kann die Beschaffung erleichtern, wenn Unternehmen bestehende Cloud-Verpflichtungen für verwaltete Konnektivität nutzen möchten. Die On-Premises-Bereitstellung bleibt relevant, wo die Konnektivität zur öffentlichen Cloud eingeschränkt ist. Dies umfasst luftgespaltene Behörden-, Verteidigungs- und Finanzverrechnungsumgebungen.
Die hybride Bereitstellung soll von 2027 bis 2032 mit einer CAGR von 15,39 % wachsen. Organisationen benötigen dieses Modell, wenn APIs private Rechenzentren und mehrere öffentliche Cloud-Mandanten umspannen. Anforderungen an den Datenstandort und bestehende Infrastruktur machen einen vollständigen Wechsel zu einer einzigen Umgebung für viele Käufer unpraktisch. Gravitee führte 2025 Multi-Provider-Gateway-Bereitstellungsfunktionen ein, die geografisches Sharding für Anforderungen an den Datenstandort unterstützen. WSO2 unterstützt auch die föderierte Verwaltung über eigene Gateways und Drittanbieter-Gateways unter 1 Steuerungsebene. Diese Produkte zeigen, warum hybrides Management in regulierten Sektoren zu einer Standardanforderung wird. Der Markt für verwaltete API-Betriebsdienste begünstigt Anbieter, die eine gemeinsame Governance anwenden können, ohne Kunden zu zwingen, bestehende Plattformen aufzugeben.
Nach verwalteter Fähigkeit:
Plattformadministration führt, während Sicherheitsbetrieb an Bedeutung gewinntAPI-Plattformadministration und -wartung hielt im Jahr 2026 einen Umsatzanteil von 24,37 %. Die Fähigkeit umfasst Gateway-Bereitstellung, Richtlinienentwicklung, Patching und Versions-Governance. Sie wird häufig genutzt, da jede Betriebsumgebung eine routinemäßige Administration erfordert, bevor erweiterte Dienste wirksam sein können. Leistungs-, Verfügbarkeits- und Kapazitätsbetrieb folgen eng, da API-abhängige Umsatzflüsse die Kosten von Ausfallzeiten erhöhen. Governance, Compliance und Prüfnachweise werden auch für Organisationen wichtiger, die nachweisen müssen, wie API-Kontrollen angewendet wurden. Release-, Versions- und Abkündigungsarbeiten werden häufig mit Entwicklererfahrung und API-Produktbetrieb gebündelt. Verwaltetes Testen, Konformität und Qualitätssicherung entwickeln sich ebenfalls, da Unternehmen eine kontinuierliche Validierung gegenüber sich weiterentwickelnden API-Spezifikationen anstreben.
Sicherheitsbetrieb und Bedrohungsabwehr sollen bis 2032 mit einer CAGR von 15,63 % wachsen. KI-Agenten, die APIs über MCP nutzen, schaffen Risiken, die herkömmliche Perimeter-Kontrollen nicht vollständig adressieren. Die Nationale Sicherheitsbehörde der USA hat erklärt, dass unsichere Kontextserialisierung und schwache Prüfpraktiken MCP-Bereitstellungen gefährden können. Boomi fügte seiner API-Plattform im September 2025 MCP-Unterstützung, Apigee-Föderierung und OpenTelemetry-Integration hinzu. Diese Produktausrichtung erhöht den funktionalen Standard für Anbieter, die verwalteten Sicherheitsbetrieb anbieten. Kunden suchen nach kontinuierlicher Erkennung von nicht autorisiertem Zugriff, exponierten Endpunkten und abnormalem Anwendungsverhalten. Sicherheitsbetrieb kann daher ein Differenzierungsmerkmal für die Branche der verwalteten API-Betriebsdienste sein.

Nach Unternehmensgröße:
Großunternehmen treiben das Volumen, KMU beschleunigenGroßunternehmen entfielen im Jahr 2026 auf 71,84 % des Umsatzes. Ihre API-Umgebungen umfassen häufig mehrere Geschäftsbereiche, Partnerkanäle und Cloud-Plattformen. Dieser Umfang schafft Betriebsanforderungen, die den Markt für verwaltete API-Betriebsdienste für Großunternehmen relevant halten. Große Verträge beinhalten häufig auch anspruchsvolle Sicherheits-, Prüf- und Verfügbarkeitsanforderungen. Der Druck ist besonders in BFSI und dem Gesundheitswesen spürbar, wo Anbieter über mehrere Rechtsordnungen hinweg tätig sein müssen. Standardisierte Plattformpraktiken können den Aufwand für interne Ingenieure reduzieren. Diese Merkmale halten Großunternehmen im Mittelpunkt des Marktes für verwaltete API-Betriebsdienste.
Kleine und mittlere Unternehmen sollen von 2027 bis 2032 mit einer CAGR von 15,42 % wachsen. Cloud-native Bereitstellung und nutzungsbasierte Preisgestaltung senken die anfängliche Verpflichtung für kleinere Käufer. Diese Organisationen benötigen häufig vorhersehbares Onboarding, klare Service-Level und einfache Betriebsberichte. Sie benötigen möglicherweise nicht die gleiche regulatorische Tiefe wie eine Großbank, benötigen aber dennoch sichere und zuverlässige API-Verbindungen. Standardisierte Runbooks und gebündelte Service-Stufen können Anbietern helfen, diese Gruppe effizient zu bedienen. Der Markt für verwaltete API-Betriebsdienste kann sich ausweiten, da SaaS-Bereitstellung den Bedarf an spezialisiertem internem Personal reduziert. Dies verlagert den Wettbewerb auch in Richtung Transparenz, Geschwindigkeit und klare Preisgestaltung.
Nach Endnutzerbranche:
BFSI sichert Umsatz, während das Gesundheitswesen an Fahrt gewinntBFSI hielt im Jahr 2026 einen Umsatzanteil von 26,73 %. Banken und Versicherer nutzen APIs für Open Banking, Zahlungsabwicklung, Modernisierung von Kernsystemen und die Abwicklung zwischen Institutionen. Sie müssen Kontrollen unter Rahmenwerken verwalten, darunter PCI DSS v4.0.1, PSD2-Kundenauthentifizierung und DORA. Diese Anforderungen erfordern sichere Konfiguration, Echtzeit-Monitoring und nachweisbare Aufzeichnungen. Verwaltete Dienste können wiederkehrende Unterstützung bieten, wenn einer Organisation ein dediziertes API-Sicherheitsteam fehlt. Banken nutzen APIs auch als Produkte für fintech-Partner und Unternehmenskunden. Dieser Anwendungsfall hält die Nachfrage im Markt für verwaltete API-Betriebsdienste aufrecht.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 15,68 % wachsen. FHIR-Interoperabilitätsanforderungen schaffen Arbeit für Krankenhausnetzwerke, Kostenträger und digitale Gesundheitsplattformen, die konforme APIs benötigen. Rhapsody führte im Oktober 2025 Guardian ein, um FHIR-APIs, HL7-Schnittstellen, MCP und benutzerdefinierte APIs über 1 Plattform zu verwalten. Die französische Behörde für digitale Gesundheit veröffentlichte ihre Doktrin 2025, die das API-Vertrauensrahmenwerk Pro Santé Connectée bekräftigte. Gesundheitsorganisationen benötigen Authentifizierung, Ratenbegrenzung, Prüfprotokolle und Transparenz über eine vielfältige Gruppe klinischer Systeme. Dies gibt spezialisierten Anbietern die Möglichkeit, Dienste anzubieten, die auf sektorspezifische Anforderungen zugeschnitten sind. Der Markt für verwaltete API-Betriebsdienste wird gestärkt, wo Interoperabilitätsprogramme API-Governance zu einem routinemäßigen Betriebsbedarf machen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,47 % am Markt für verwaltete API-Betriebsdienste. Die Region weist hohe Unternehmensausgaben für APIs und eine konzentrierte Gruppe von Plattformanbietern auf. Die Zero-Trust-Architekturanforderungen der US-Bundesbehörden haben den Einsatz von API-Gateways in Behördenumgebungen erhöht. Kanadas Arbeit zur API-Standardisierung im Finanzdienstleistungsbereich unterstützt auch den Bedarf an Open-Banking-Management. Akamai führte im September 2025 einen verwalteten API-Leistungsdienst in der Region ein. Kong kündigte im Oktober 2025 MCP-Unterstützung an, was die aktive Entwicklung KI-bezogener API-Kontrollen in der Region widerspiegelt.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 16,08 % wachsen. Telekommunikationsanbieter, die an der GSMA Open Gateway-Initiative teilnehmen, stellen Netzwerkfähigkeiten über APIs bereit, die professionelles Management erfordern. Programme für öffentliche digitale Infrastruktur in Indien, Indonesien und Vietnam erhöhen ebenfalls den Bedarf an standardisierten API-Betriebsabläufen. Das Wachstum der Cloud-Kapazität und die Expansion von fintech unterstützen eine breitere Basis API-intensiver Organisationen. China, Südkorea und Japan nutzen API-Management in Halbleiter-Lieferketten, Automobilplattformen und Smart-City-Systemen. Australien treibt Cloud-native Betriebsabläufe durch seine föderale Arbeit zur digitalen Identität voran. Diese Faktoren schaffen Chancen im Markt für verwaltete API-Betriebsdienste für Anbieter, die lokale Datenschutzvorschriften und grenzüberschreitende Plattformanforderungen unterstützen können.
Europa bleibt ein reifes Nachfragezentrum, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. DORA-Anforderungen unterstützen die Beschaffung verwalteter Dienste bei europäischen Finanzinstituten. Frankreichs digitale Gesundheitsdoktrin 2025 bekräftigte auch ein Vertrauensrahmenwerk für vernetzte Gesundheits-APIs. Südamerika entwickelt sich durch Brasiliens fintech-Ökosystem und die Pix-Zahlungs-API-Infrastruktur. Der Nahe Osten, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, investiert im Rahmen von Programmen zur wirtschaftlichen Diversifizierung in API-Management. Anforderungen an souveräne Cloud und Datenstandort unterstützen hybride Servicemodelle in dieser Region. Afrika, angeführt von Nigeria, Südafrika und Ägypten, bleibt eine längerfristige Chance für den Markt für verwaltete API-Betriebsdienste, da mobiles fintech und die Kommerzialisierung von Telekommunikations-APIs zunehmen.
Wettbewerbslandschaft
Marktkonzentration
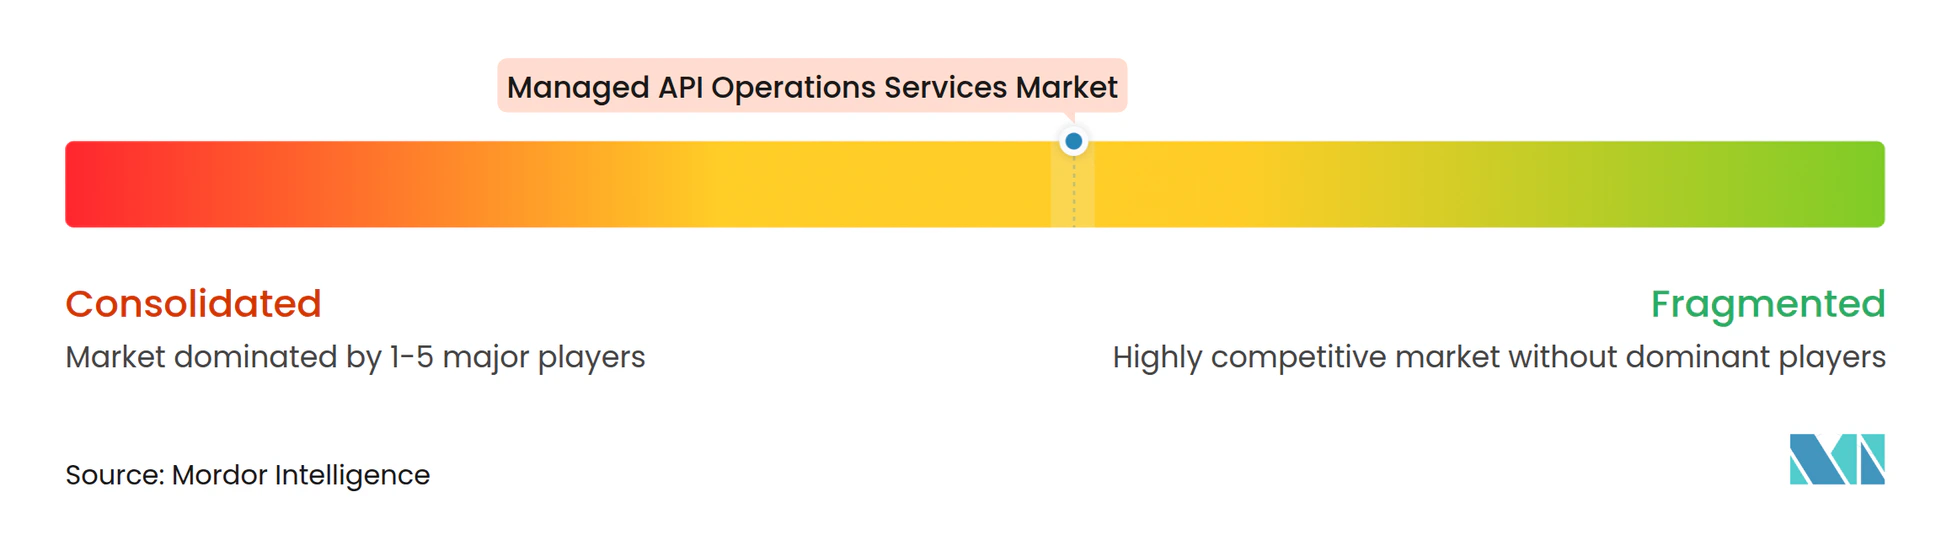
Der Markt für verwaltete API-Betriebsdienste ist mäßig fragmentiert, wobei kein einzelner Anbieter in jedem Servicetyp, Bereitstellungsmodell und jeder Region führend ist. Google, Microsoft und Amazon Web Services konkurrieren über Cloud-native Gateways, die mit ihren Abrechnungs- und Identitätsumgebungen verknüpft sind. Kong, WSO2 und Tyk Technologies differenzieren sich durch Flexibilität über Umgebungen hinweg und Open-Source-Ansätze. IBM betreibt IBM API Connect und webMethods nach Abschluss der webMethods-Übernahme im Jahr 2024. Tata Consultancy Services konkurriert durch Lebenszyklusabdeckung, regulatorisches Wissen und Lieferkapazität. Torry Harris Business Solutions und Sensedia konzentrieren sich auf regulierte Sektoren, in denen branchenspezifisches Compliance-Wissen Premiumverträge unterstützen kann. Käufer interessieren sich zunehmend für Tools, die APIs über mehr als 1 Gateway hinweg entdecken und verwalten.
Der Wettbewerb entwickelt sich in Richtung KI-Agenten-Governance, Verwaltung von Beobachtbarkeitskosten und Multi-Cloud-Föderierung. Persistent Systems und Kong kündigten im Mai 2026 eine strategische Partnerschaft an, um eine Unternehmensarchitektur für die Verwaltung von APIs, Daten und KI-Systemen in hybriden und Multi-Cloud-Umgebungen zu entwickeln. Boomi fügte in seiner Version vom September 2025 Apigee X-Föderierung und OpenTelemetry-Unterstützung hinzu. Kongs MCP-Funktionalität und Boomis Steuerungsebenen-Funktionen zeigen, wie Anbieter API-Management auf KI-Betrieb ausweiten. Dies reagiert auf die von der Nationalen Sicherheitsbehörde der USA identifizierten Sicherheits- und Governance-Herausforderungen. Anbieter, die traditionelles API-Lebenszyklusmanagement mit KI-Agenten-Kontrollen verbinden, können einen breiteren Satz von Unternehmensanforderungen adressieren.
Compliance-Nachweise und resiliente Bereitstellung sind ebenfalls wichtige Wettbewerbsinstrumente. Kong meldete im Juni 2025 SOC 2 Typ II-Konformität für Dedicated Cloud Gateways auf Google Cloud Platform. Das Unternehmen machte sein Portfolio anschließend im Juni 2026 gleichzeitig über AWS, Microsoft Azure und Google Cloud Marketplaces verfügbar. Akamais verwaltetes API-Leistungsangebot kombiniert Tests, fachkundige Validierung und Konformitätsmonitoring. Diese Schritte zeigen, dass führende Anbieter bei Beschaffungseinfachheit, Sicherheitszusicherung und verwalteter Zuverlässigkeit konkurrieren. Der Markt für verwaltete API-Betriebsdienste bleibt offen für Spezialisten, die glaubwürdige Unterstützung in regulierten Branchen bieten können. Größe ist wichtig, aber Kunden benötigen auch Anbieter, die in komplexen bestehenden Umgebungen arbeiten können.
Marktführer in der Branche der verwalteten API-Betriebsdienste
-
Google LLC
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
IBM Corporation
-
Salesforce, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete API-Betriebsdienste Unternehmen in diesem Bericht
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Salesforce, Inc.
- IBM Corporation
- Axway Inc.
- Broadcom Inc.
- Boomi, Inc.
- Kong Inc.
- WSO2, Inc.
- Akamai Technologies, Inc.
- SAP SE
- Oracle Corporation
- TIBCO Software Inc.
- Torry Harris Business Solutions
- Sensedia Inc.
- Postman, Inc.
- Tyk Technologies Limited
- Gravitee Limited
- Prolifics, Inc.
- Tata Consultancy Services Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete API-Betriebsdienste
- Juni 2026: Kong stellte sein gesamtes Produktportfolio, einschließlich Kong Konnect, gleichzeitig über AWS Marketplace, Microsoft Azure Marketplace und Google Cloud Marketplace zur Verfügung, vereinfachte die Unternehmensbeschaffung und ermöglichte es Kunden, bestehende Cloud-Ausgabenverpflichtungen – AWS EDP, Microsoft MACC und Google Cloud CUD – für verwaltete API-Konnektivitätsinfrastruktur zu nutzen.
- Juni 2026: Die Nationale Sicherheitsbehörde der USA veröffentlichte „Model Context Protocol (MCP): Sicherheitsdesignüberlegungen für KI-gesteuerte Automatisierung” Version 1.0, Mai 2026, und identifizierte formell Lücken bei der Zugangskontrolle, unsichere Kontextserialisierung, Token-Lebenszyklus-Schwachstellen und fehlende Prüfprotokolle als ausnutzbare Risiken in unternehmensweiten MCP-Bereitstellungen, und etablierte damit eine staatliche Sicherheitsbasis für KI-gesteuerte API-Governance.
- Mai 2026: Persistent Systems und Kong kündigten eine strategische Partnerschaft an, um eine neue Unternehmensarchitektur für die Verwaltung von APIs, Daten und KI-Systemen in hybriden und Multi-Cloud-Umgebungen zu definieren. Die Vereinbarung positioniert Persistent als globalen Systemintegrationspartner von Kong für MCP-basierte Architekturbereitstellungen und die Modernisierung von Legacy-API-Landschaften.
- November 2025: Microsoft Azure API Management führte eine native Service Bus-Integrationsrichtlinie ein, die REST-zu-Ereignis-Brückenarchitekturen mit verwalteter Identitätsauthentifizierung, unternehmensgerechter Ratenbegrenzung, Kontingenten und Autorisierungskontrollen ermöglicht, und erweiterte damit den verwalteten Betriebsumfang von Azure APIM auf ereignisgesteuerte Workloads ohne separate Messaging-Infrastruktur.
Globaler Berichtsumfang für den Markt für verwaltete API-Betriebsdienste
Der Markt für verwaltete API-Betriebsdienste umfasst Dienste, die Organisationen bei der Bereitstellung, Überwachung, Sicherung, Wartung und Optimierung von Anwendungsprogrammierschnittstellen (APIs) unterstützen. Verwaltete API-Betriebsdienste beinhalten die Auslagerung von API-Lebenszyklusmanagement-Aktivitäten an spezialisierte Dienstleister, wodurch Organisationen API-Leistung, Zuverlässigkeit, Sicherheit und Skalierbarkeit verbessern können.
Der Markt für verwaltete API-Betriebsdienste ist segmentiert nach Servicetyp (verwaltetes API-Gateway und Datenverkehrsmanagement, verwaltete API-Sicherheit und Compliance, verwaltetes API-Monitoring, Beobachtbarkeit und Analysen, verwalteter API-Lebenszyklus, Entwicklerportal und Dokumentation, verwaltete API-Zuverlässigkeitstechnik und Vorfallreaktion sowie API-Betriebsberatung, Migration und Optimierung), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), verwalteter Fähigkeit (API-Plattformadministration und -wartung, Sicherheitsbetrieb und Bedrohungsabwehr, Leistungs-, Verfügbarkeits- und Kapazitätsbetrieb, Governance, Compliance und Prüfnachweise, Release-, Versions- und Abkündigungsbetrieb, Entwicklererfahrung und API-Produktbetrieb sowie verwaltetes Testen, Konformität und Qualitätssicherung), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Behörden und Verteidigung sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltetes API-Gateway und Datenverkehrsmanagement |
| Verwaltete API-Sicherheit und Compliance |
| Verwaltetes API-Monitoring, Beobachtbarkeit und Analysen |
| Verwalteter API-Lebenszyklus, Entwicklerportal und Dokumentation |
| Verwaltete API-Zuverlässigkeitstechnik und Vorfallreaktion |
| API-Betriebsberatung, Migration und Optimierung |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| API-Plattformadministration und -wartung |
| Sicherheitsbetrieb und Bedrohungsabwehr |
| Leistungs-, Verfügbarkeits- und Kapazitätsbetrieb |
| Governance, Compliance und Prüfnachweise |
| Release-, Versions- und Abkündigungsbetrieb |
| Entwicklererfahrung und API-Produktbetrieb |
| Verwaltetes Testen, Konformität und Qualitätssicherung |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Behörden und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltetes API-Gateway und Datenverkehrsmanagement | |
| Verwaltete API-Sicherheit und Compliance | ||
| Verwaltetes API-Monitoring, Beobachtbarkeit und Analysen | ||
| Verwalteter API-Lebenszyklus, Entwicklerportal und Dokumentation | ||
| Verwaltete API-Zuverlässigkeitstechnik und Vorfallreaktion | ||
| API-Betriebsberatung, Migration und Optimierung | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach verwalteter Fähigkeit | API-Plattformadministration und -wartung | |
| Sicherheitsbetrieb und Bedrohungsabwehr | ||
| Leistungs-, Verfügbarkeits- und Kapazitätsbetrieb | ||
| Governance, Compliance und Prüfnachweise | ||
| Release-, Versions- und Abkündigungsbetrieb | ||
| Entwicklererfahrung und API-Produktbetrieb | ||
| Verwaltetes Testen, Konformität und Qualitätssicherung | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Behörden und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete API-Betriebsdienste?
Die Marktgröße für verwaltete API-Betriebsdienste soll von 3,62 Milliarden USD im Jahr 2026 und 4,16 Milliarden USD im Jahr 2027 auf 8,36 Milliarden USD bis 2032 steigen, mit einer CAGR von 14,92 %.
Was treibt die Nachfrage nach verwalteten API-Betriebsdiensten an?
API-gesteuerte Umsatz-Workflows, strengere Sicherheitsanforderungen, hybride Architekturen und der Bedarf an 24/7-Vorfallreaktion erhöhen die Nachfrage.
Welcher Servicetyp führt bei verwalteten API-Betriebsdiensten?
Das verwaltete API-Gateway und Datenverkehrsmanagement führte mit 27,38 % des Umsatzes im Jahr 2026, da Gateway-Betrieb Routing und Richtliniendurchsetzung unterstützt.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung soll bis 2032 mit einer CAGR von 15,39 % wachsen, da Organisationen APIs über private Infrastruktur und öffentliche Cloud-Umgebungen hinweg verwalten.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 15,68 % wachsen, da Interoperabilitäts- und FHIR-Anforderungen den Bedarf an konformem API-Management erhöhen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 16,08 % wachsen, unterstützt durch digitale öffentliche Infrastruktur, fintech-Wachstum und Telekommunikations-API-Aktivitäten.