
Marktgröße und Marktanteil für maschinelle Bildverarbeitungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.11 Milliarden US-Dollar |
| Marktgröße (2031) | 7.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für maschinelle Bildverarbeitungssoftware von Mordor Intelligence
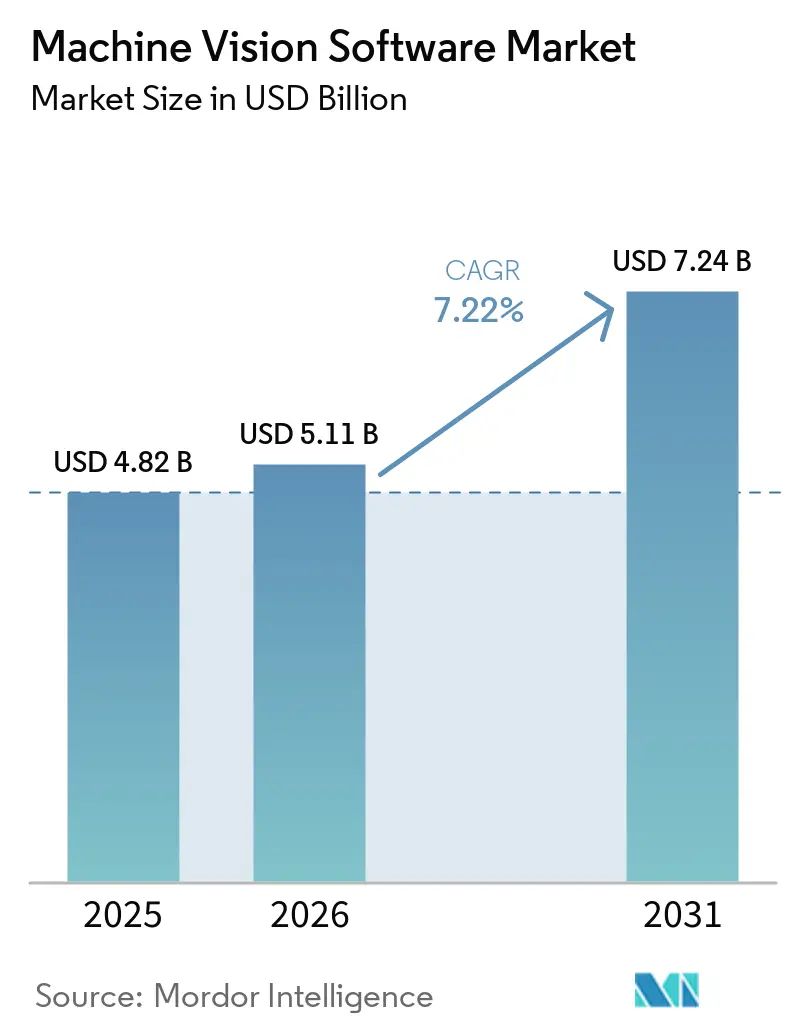
Die Marktgröße für maschinelle Bildverarbeitungssoftware wurde im Jahr 2025 auf 4,82 Milliarden USD geschätzt und soll von 5,11 Milliarden USD im Jahr 2026 auf 7,24 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,22 % während des Prognosezeitraums (2026–2031). Der Markt für maschinelle Bildverarbeitungssoftware profitiert davon, dass Hersteller stichprobenbasierte Prüfungen durch eine 100-prozentige Inline-Inspektion ersetzen. Automobil-, Elektronik-, Logistik- und Prozesshersteller setzen KI-basierte Werkzeuge ein, wo Produktvariationen und kleine Defekte regelbasierte Methoden einschränken. Die kommerzielle Chance hängt zunehmend davon ab, Inspektionsdaten mit Produktionssystemen zu verbinden, damit Bediener reagieren können, während eine Linie läuft. Anbieter konkurrieren auch bei Bereitstellungsgeschwindigkeit, Modell-Governance und Integrationsunterstützung, anstatt allein bei der Bildanalyseleistung. Diese Bedingungen erweitern den Markt für maschinelle Bildverarbeitungssoftware auf kleinere Hersteller, denen es bisher an ausreichenden Fehlerbildern oder Fachpersonal für den Einsatz von KI-Inspektion mangelte.
Wichtigste Erkenntnisse des Berichts
- Nach Softwaretyp hielt Visionsinspektions- und Qualitätssicherungssoftware im Jahr 2025 einen Marktanteil von 33,21 % am Markt für maschinelle Bildverarbeitungssoftware, während KI- und Deep-Learning-Bildverarbeitungssoftware bis 2031 voraussichtlich mit einer CAGR von 8,63 % wachsen wird.
- Nach Bereitstellungsmodell hielt On-Premises- und Edge-Software im Jahr 2025 einen Umsatzanteil von 72,34 %, während Cloud-basierte Software bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Umsatzanteil von 34,78 % auf Qualitätsinspektion und Fehlererkennung, während Roboterführung und Bin-Picking bis 2031 voraussichtlich mit einer CAGR von 7,76 % wachsen werden.
- Nach Branchenvertikale hielt Automobil und Mobilität im Jahr 2025 einen Umsatzanteil von 23,78 %, während EV- und Batterieherstellung bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 34,88 % am Markt für maschinelle Bildverarbeitungssoftware auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 8,71 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für maschinelle Bildverarbeitungssoftware
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Fehler-Fertigung und automatisierte Inspektion | +2.0% | Global, mit konzentrierter Intensität in fortgeschrittenen Fertigungsclustern des asiatisch-pazifischen Raums und europäischen Automobil-OEMs | Kurzfristig (≤ 2 Jahre) |
| KI- und Deep-Learning-Einführung in Bildverarbeitungs-Workflows | +1.7% | Global, am stärksten in Nordamerika für die Technologieentwicklung und im asiatisch-pazifischen Raum für den Bereitstellungsumfang | Mittelfristig (2–4 Jahre) |
| Bildverarbeitungsgesteuerte Robotik und Smart-Factory-Einsatz | +1.3% | Nordamerika und Europa, mit rascher Expansion im asiatisch-pazifischen Raum in der EV-Montage und Elektronik | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und steigende Inspektionskosten | +0.9% | Nordamerika und die EU, mit aufkommendem Effekt in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeitsanforderungen in der Lebensmittel-, Pharma- und Elektronikindustrie | +0.6% | Nordamerika und die EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika im Rahmen der GS1- und DSCSA-Angleichung | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare Bildverarbeitungsmodelle und synthetische Fehlerdaten für die Kleinserienfertigung | +0.3% | Global, mit frühen Gewinnen in der europäischen Luft- und Raumfahrt sowie nordamerikanischen Medizingeräte-Clustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Fehler-Fertigung und automatisierte Inspektion
Der Übergang von Stichprobenprüfungen zur umfassenden Inline-Inspektion bleibt ein zentraler Nachfragetreiber im Markt für maschinelle Bildverarbeitungssoftware. OEM-Verträge setzen zunehmend extrem niedrige Fehlergrenzen, die manuelle Inspektion nicht konsistent erfüllen kann. Deep-Learning-Modelle erzielten in kontrollierten Umgebungen eine sehr hohe Erkennungsgenauigkeit, obwohl die meisten dokumentierten Implementierungen in einer aktuellen Überprüfung auf der Prototyp- oder Pilotphase verblieben. Dies bietet eine erhebliche Rollout-Chance für Anbieter, die in der Lage sind, die Bereitstellung über mehrere Werke hinweg zu unterstützen. Qualitätsanforderungen in der Automobil- und Medizingerätebranche begünstigen auch Inspektionssysteme, die wiederholbare und überprüfbare Aufzeichnungen liefern. Der Wert der Software steigt, wenn Inspektionsergebnisse Korrekturmaßnahmen über Manufacturing-Execution-Systeme auslösen, anstatt als eigenständige Qualitätsaufzeichnung zu verbleiben.
KI- und Deep-Learning-Einführung in Bildverarbeitungs-Workflows
Deep Learning verändert den Markt für maschinelle Bildverarbeitungssoftware, da etablierte Anbieter neuronale Netzwerkfähigkeiten hinzufügen müssen, während KI-native Anbieter in etablierte Inspektionsanwendungen eintreten. Die Einführung ist am stärksten in der Automobil-, Elektronik- und Logistikbranche, wo enge Toleranzen und Produktvariationen die Wirksamkeit fester Inspektionsregeln einschränken. Eine im März 2026 veröffentlichte Cognex-Umfrage ergab, dass 57 % der Befragten bereits KI in Bildverarbeitungsoperationen einsetzten und 30 % eine kurzfristige Bereitstellung planten. MVTec veröffentlichte HALCON 26.05 im Mai 2026 mit verbesserter KI- und regelbasierter Leistung, multimodaler visueller Eingabeaufforderung und Werkzeugen zur Reduzierung der Anforderungen an Trainingsbilder. Plattformen, die es Nicht-Spezialisten ermöglichen, Modelle zu erstellen und zu pflegen, können dem begrenzten Angebot an Integrationsfachkräften für Bildverarbeitungs-KI begegnen. Diese Betonung der Benutzerfreundlichkeit kann die Einführung über Anwendungen hinaus ausweiten, die historisch gesehen spezialisierte Ingenieurteams erforderten.
Bildverarbeitungsgesteuerte Robotik und Smart-Factory-Einsatz
Bildverarbeitungsgesteuerte Robotik schafft zusätzliche Nachfrage, da Bin-Picking, Montageleitung und kollaborative Roboterarbeit von Software abhängen, die Position und Ausrichtung in Echtzeit interpretiert. Der Markt für maschinelle Bildverarbeitungssoftware profitiert daher, wenn Fabriken flexible Roboterzellen in Montage-, Logistik- und Kommissionieroperationen integrieren. Eine A3-Mitgliederumfrage aus dem Jahr 2026 ergab, dass 86 % der Arbeitgeber KI, maschinelle Bildverarbeitung und kollaborative Robotik als Schlüsselwerkzeuge für die Unternehmenstransformation identifizierten. Dieselbe Studie identifizierte KI-Bildverarbeitung als die führende Automatisierungspriorität für 41 % der Hersteller. Simulation-First-Workflows ermöglichen es Teams, robotische Bildverarbeitungszellen in digitalen Zwillingsumgebungen zu testen, bevor die Inbetriebnahme vor Ort erfolgt. Low-Code-Plattformen und wiederverwendbare Modelle können die Zeit reduzieren, die erforderlich ist, um ein Bildverarbeitungssystem an ein neues Produkt oder ein neues Linienlayout anzupassen.
Arbeitskräftemangel und steigende Inspektionskosten
Arbeitskräftemangel macht automatisierte Inspektion zu einer praktischen Anforderung für die Aufrechterhaltung der Produktionskapazität. Der zitierte Ausblick für 2026 berichtete von 425.000 unbesetzten Fertigungsstellen in den Vereinigten Staaten.[1]Association for Advancing Automation, "2026 Smart Factory Outlook," IIoT World, iiot-world.com. KI-basierte Inline-Inspektion kann dieselben Entscheidungskriterien während einer gesamten Schicht anwenden und vermeidet so die Ermüdungseffekte, die mit repetitiver manueller Überprüfung verbunden sind. Dies verlagert Qualitätsmitarbeiter hin zu Ursachenanalyse, Fehlerüberprüfung und Prozessverbesserung. Diese Aufgaben schaffen einen zusätzlichen Bedarf an Software, die Fehler über Linien und Werke hinweg aufzeichnet, verfolgt und analysiert. Der Markt für maschinelle Bildverarbeitungssoftware kann daher sowohl vom anfänglichen Automatisierungskauf als auch von der damit verbundenen Nachfrage nach Datenverwaltungsfunktionen profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für integrierte Bildverarbeitungszellen | -0.8% | Global, mit verstärktem Effekt bei kostensensiblen Tier-2-Lieferanten im asiatisch-pazifischen Raum sowie KMU in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von Altsystemen und Komplexität der Inbetriebnahme | -0.5% | Global, am akutesten in reifen Industrieländern mit installierter SPS- und SCADA-Infrastruktur, einschließlich Deutschland, Japan und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Mangel an Integrationsfachkräften für Bildverarbeitungs-KI | -0.4% | Global, am akutesten in Nordamerika und Europa, und von 47 % der Fertigungsunternehmen als größtes Hindernis genannt | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Daten-Governance-Risiken in vernetzten Bildverarbeitungssystemen | -0.3% | Nordamerika und die EU im Rahmen von NIS2 und ISA/IEC 62443, sowie der asiatisch-pazifische Raum unter aufkommenden Datensouveränitätsmandaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für integrierte Bildverarbeitungszellen
Die Gesamtkosten einer integrierten Bildverarbeitungszelle sind ein wesentliches Hemmnis für den Markt für maschinelle Bildverarbeitungssoftware, insbesondere für mittelgroße Hersteller. Integrationsdienstleistungen für Mehrlinien-Bereitstellungen können 15.000 bis 45.000 USD kosten, bevor KI-Modelltraining, Bedienertraining und spätere Nachschulungskosten einbezogen werden. Hardwareabschreibung und Integrationsarbeit machten 52 % der Bereitstellungskosten im ersten Jahr im zitierten Benchmark aus. Die Kosten verlagern sich später in Richtung Software, Support und wiederkehrende Betriebsausgaben, was im Widerspruch zu Beschaffungsplänen stehen kann, die auf einem einmaligen Gerätekauf basieren. Cognex stellte OneVision im Mai 2026 allgemein verfügbar und berichtete von Kostensenkungen von bis zu 50 % bei der Skalierung von Bereitstellungen. Zentralisiertes Modellmanagement kann einige Kostenprobleme beheben, erfordert aber auch, dass Käufer langfristige Abonnement- und Plattformabhängigkeiten bewerten.
Integration von Altsystemen und Komplexität der Inbetriebnahme
Brownfield-Anlagen verwenden häufig SPS, SCADA-Systeme und Manufacturing-Execution-Systeme von mehreren Anbietern und über mehrere Technologiegenerationen hinweg. Ein Bildverarbeitungssystem muss sich mit diesen Systemen verbinden, ohne die Produktion zu unterbrechen, was Zeit und Kosten der Inbetriebnahme erhöht. In regulierten Pharma- und Medizingeräteumgebungen fügen formale Änderungskontrollen und Validierungsaufzeichnungen weiteren Zeitaufwand für Softwareänderungen hinzu. MVTecs MERLIC-26.03-Version vom März 2026 fügte Audit-Trail-Funktionen und ISO/IEC-konforme 2D-Code-Verifizierung hinzu, was zeigt, wie diese Anforderungen das Produktdesign prägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp: Inspektionssoftware führt, während KI-Werkzeuge expandieren
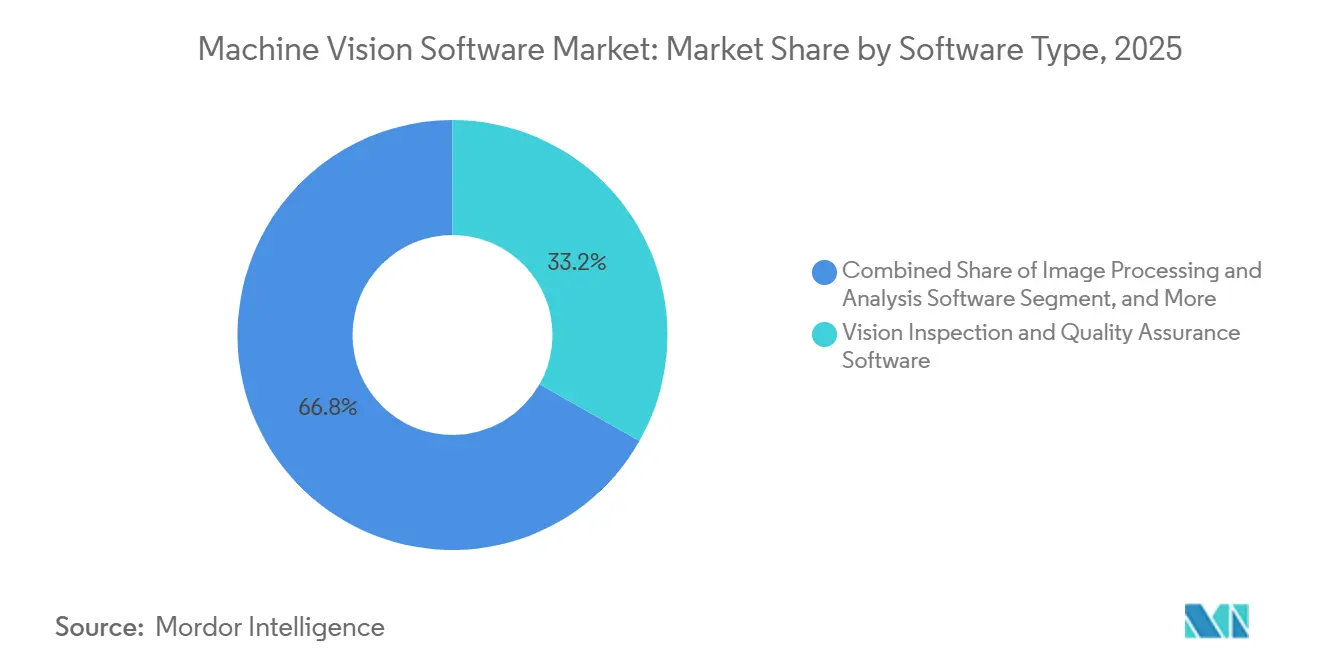
Visionsinspektions- und Qualitätssicherungssoftware machte im Jahr 2025 33,21 % des Marktanteils für maschinelle Bildverarbeitungssoftware aus. Ihre etablierte Position spiegelt den langfristigen Einsatz bei der Fehlererkennung in der Automobil-, Unterhaltungselektronik- und Lebensmittelverpackungsbranche wider. Die Marktgröße für maschinelle Bildverarbeitungssoftware für KI- und Deep-Learning-Bildverarbeitungssoftware soll bis 2031 mit einer CAGR von 8,63 % wachsen. Dieses Wachstum ist mit den Schwierigkeiten verbunden, die regelbasierte Werkzeuge haben, wenn Produkte kosmetische Variationen, neue Fehlermuster oder komplexe Oberflächen aufweisen. Hersteller mit geringem Volumen und hoher Variantenvielfalt in der Luft- und Raumfahrt, Spezialchemie und Medizingerätebranche können Modelle zunehmend auf synthetischen Fehlerdaten trainieren, anstatt auf umfangreichen Bibliotheken realer Fehlerbilder.
Visionsentwicklungs- und Programmiersoftware bleibt wichtig für Integratoren und interne Ingenieurteams, die maßgeschneiderte Anwendungen entwickeln. Bildverarbeitungs- und Analysesoftware bleibt ebenfalls eine Kerninfrastruktur für Anwendungen, die spezialisierte Messung oder Klassifizierung erfordern. HALCON 26.05 fügte Geschwindigkeitsverbesserungen für KI- und regelbasierte Methoden, Unterstützung für multimodale Sprachmodelle und verbesserte Objekterkennungsgenerierung hinzu. Kalibrierungs-, Konfigurations- und Systemverwaltungswerkzeuge wachsen tendenziell mit der installierten Basis von Bildverarbeitungssystemen. Anbieter bündeln diese Funktionen zunehmend in Abonnements, anstatt separate Lizenzen zu verkaufen. Dieser Ansatz kann den Softwareumsatz pro Kunde steigern und gleichzeitig die Kosten bei hardwareorientierten Kaufentscheidungen weniger sichtbar machen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell: Edge-Ausführung bleibt unverzichtbar, während Cloud-Management wächst
On-Premises- und Edge-Software hielt im Jahr 2025 72,34 % des Umsatzes. Diese Position spiegelt die Notwendigkeit wider, dass Produktionslinien, die mit 200 oder mehr Einheiten pro Minute laufen, Inferenzergebnisse in unter 10 ms erhalten müssen. Cloud-basierte Software soll bis 2031 mit einer CAGR von 7,89 % wachsen. Der Markt für maschinelle Bildverarbeitungssoftware nutzt Cloud-Systeme hauptsächlich für zentralisiertes Modelltraining, Versionskontrolle, standortübergreifende Governance und aggregierte Analysen. Die Cloud-Nutzung beseitigt nicht die Anforderung an lokale Ausführung, wenn eine Inspektionsentscheidung Ausschussgeräte steuert. Dies macht hybride Architekturen relevant für Hersteller, die sowohl schnelle Linienentscheidungen als auch koordiniertes Modellmanagement benötigen.
Cognex führte OneVision im Mai 2026 als Cloud-to-Edge-Umgebung ein. Es unterstützt zentralisiertes Training und Governance, während die lokale Inspektion während der Produktion ohne Cloud-Konnektivität fortgesetzt werden kann. Die Architektur kann Latenz, Bandbreite und Fabrikbodenexposition begrenzen, indem routinemäßige Inspektion am Edge verbleibt. Hybride Bereitstellung ist besonders relevant für Unternehmen, die mehr als 100 Inspektionspunkte betreiben. In diesen Umgebungen können Edge-Geräte die meisten Bildrahmen lokal filtern, während Cloud-Werkzeuge markierte Fälle und Nachschulung verwalten. Der Markt für maschinelle Bildverarbeitungssoftware entwickelt sich daher als kombiniertes Modell aus lokaler Ausführung und zentralisierter Governance, anstatt als einfacher Übergang von On-Premises-Systemen zur Cloud.
Nach Anwendung: Qualitätsinspektion führt, während Roboterführung an Dynamik gewinnt
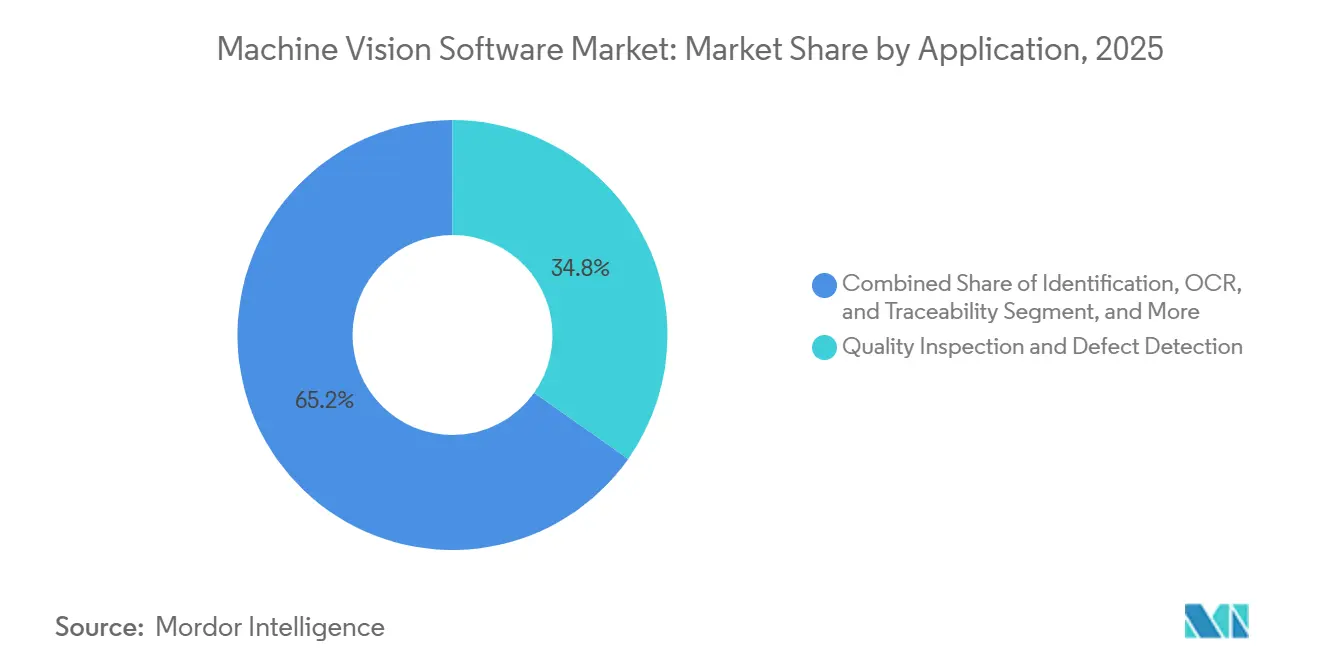
Qualitätsinspektion und Fehlererkennung hielten im Jahr 2025 34,78 % des Umsatzes. Der Markt für maschinelle Bildverarbeitungssoftware nutzt diese Anwendung, weil Hersteller nicht konforme Artikel vor der Montage oder Verpackung identifizieren müssen, wenn die Kosten des Problems steigen. Roboterführung und Bin-Picking sollen bis 2031 mit einer CAGR von 7,76 % wachsen. Kollaborative Roboter nutzen Bildverarbeitung, um Variationen in der Werkstückposition zu handhaben, die feste Teach-Pendant-Programmierung nicht effizient bewältigen kann. Mess- und Metrologie-Anwendungen bewegen sich ebenfalls in Richtung Inline-Systeme ohne Kontakt. Diese Systeme können Daten für die statistische Prozesskontrolle liefern, ohne die Verzögerung, die mit Offline-Messräumen verbunden ist.
Identifikations-, OCR- und Rückverfolgbarkeitswerkzeuge spielen eine wichtige Rolle in der Pharma- und Elektronikindustrie. Das US-amerikanische Drug Supply Chain Security Act erfordert interoperable elektronische Rückverfolgung für verschreibungspflichtige Arzneimittelprodukte, während der Rahmen serialisierte Produktverifizierungsanforderungen unterstützt.[2]U.S. Food and Drug Administration, "Drug Supply Chain Security Act," U.S. Food and Drug Administration, fda.gov. Der Markt für maschinelle Bildverarbeitungssoftware kann 2D-Codes mit Liniengeschwindigkeit verifizieren und Aufzeichnungen generieren, die Prüfungsanforderungen erfüllen. Montageverifizierung und Prozessüberwachung erzeugen eine stetige Nachfrage in der Automobil- und Elektronikindustrie. Mehr elektronischer Inhalt in Fahrzeugen und mehr Leiterplattenlagen erhöhen die Anzahl der Inspektionspunkte pro Einheit. Breitere Anwendungsbibliotheken können daher Plattformen begünstigen, die mehrere Aufgaben unterstützen, gegenüber Anbietern, die sich auf einen einzigen Anwendungsfall konzentrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale: Automobil bleibt größte Vertikale, während EV-Batterieproduktion beschleunigt
Automobil und Mobilität hielten im Jahr 2025 23,78 % des Umsatzes. Der Sektor setzt seit Jahrzehnten automatisierte Inspektion in Karosserie-, Antriebsstrang- und Montageprozessen ein. EV- und Batterieherstellung soll bis 2031 mit einer CAGR von 8,16 % wachsen. Der Markt für maschinelle Bildverarbeitungssoftware unterstützt Zell-, Modul- und Packproduzenten, die Inline-Inspektion benötigen, um Beschichtungshohlräume, Schweißanomalien und Dichtungsmitteldefekte zu erkennen. Eine Studie aus dem Jahr 2025 berichtete, dass ein auf YOLOv8 basierendes System eine Erkennungsgenauigkeit von 98,5 % und eine Fehlalarmrate unter 0,1 % bei einer Batterieelektrodenliniengeschwindigkeit von 30 m/min erzielte. Dieselbe Studie berichtete von einer 67-prozentigen Reduzierung der Defekte und einer 81-prozentigen Reduzierung der gesamten Qualitätskontrollkosten im Vergleich zu traditionellen Ansätzen.
Elektronik und Halbleiter erfordern hohe Präzision für Wafer-Merkmale und Leiterplatten-Lötstellen. Diese Präzision unterstützt Premium-Lizenzierung und wiederkehrende Modellpflegearbeiten. Pharmazeutika und Medizingeräte erfordern validierte Inspektionsaufzeichnungen, die für Prüfungen aufbewahrt werden können. Lebensmittel, Getränke und Verpackung fügen diversifizierte Nachfrage nach Inspektion und Rückverfolgbarkeit hinzu. Luft- und Raumfahrt sowie Verteidigung haben ein geringeres Produktionsvolumen, aber besonders anspruchsvolle Inspektionsanforderungen. KI-Bildverarbeitung wird in der EV-Batterieassemblierung eingesetzt, um Qualitätsentscheidungen mit Produktionsgeschwindigkeit zu unterstützen.
Geografische Analyse
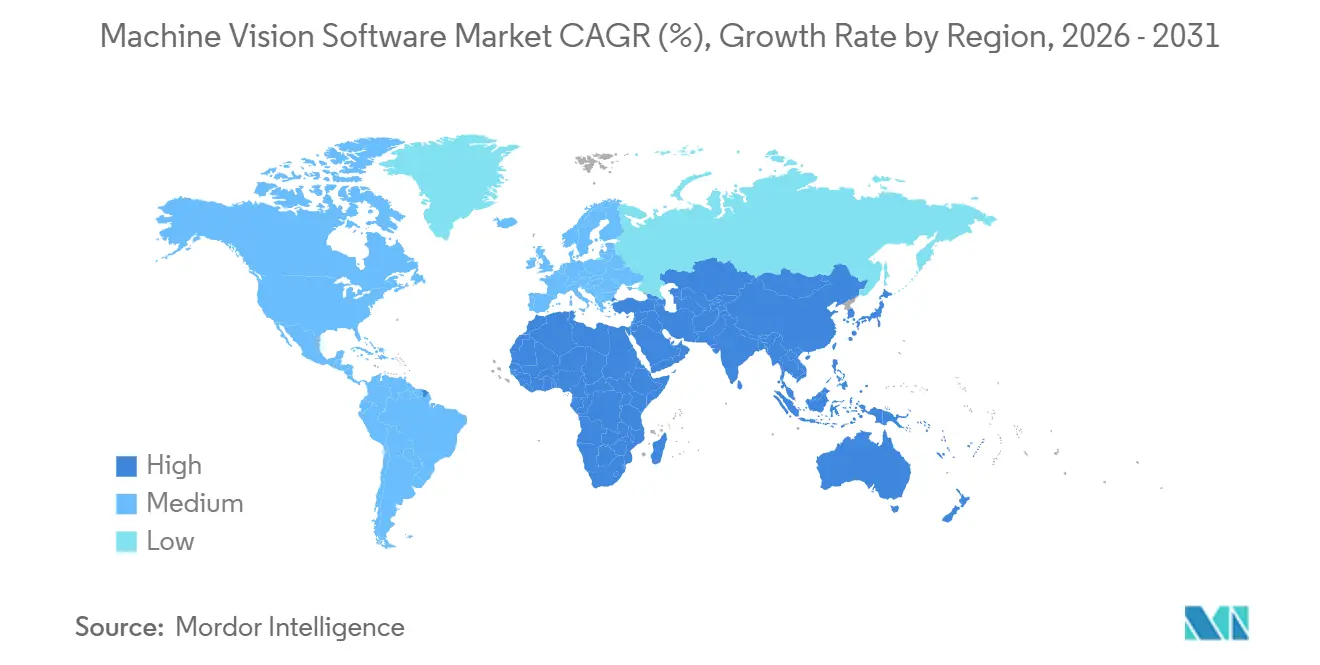
Der asiatisch-pazifische Raum machte im Jahr 2025 34,88 % des Umsatzes aus und soll bis 2031 mit einer CAGR von 8,71 % wachsen. Der Markt für maschinelle Bildverarbeitungssoftware in der Region verbindet eine große Fertigungsbasis mit umfangreichen Investitionen in Batteriewerke, Halbleiterfertigung und Elektronikmontage. China treibt eine anhaltende Beschaffungsnachfrage durch Erweiterungen der Batterie-Gigafactory- und Halbleiterkapazität an. Japan hat eine besondere Marktstruktur, da Keyence die Softwarelizenzierung in Systemverträge für die Halbleiter-Backend-Inspektion integriert. Indien baut Elektronikindustrie-Kapazitäten durch Production-Linked-Incentive-Programme auf, da globale OEMs die Produktion im Land ausbauen.
Nordamerika war im Jahr 2025 die zweitgrößte Region. Der Markt für maschinelle Bildverarbeitungssoftware wird durch Automobilmontage, Luft- und Raumfahrt, Medizingeräteproduktion und fortgeschrittene Halbleiterfertigung unterstützt. Die Region legt größeren Wert auf KI-native Entwicklungsplattformen, Cloud-to-Edge-Modellmanagement und pharmazeutische Rückverfolgbarkeit. Diese Anwendungen können höhere Softwarelizenzwerte und mehr wiederkehrende Abonnementeinnahmen erzielen als hardwarezentrierte Bereitstellungen. Mexiko wird zu einem wichtigen Beschaffungsstandort, da nordamerikanische OEMs die Fahrzeugproduktion nearshoren und gemeinsame Qualitätsstandards in ihren Fertigungsnetzwerken anwenden.
Europa wird durch Deutschlands dichte Basis an Automobil-OEMs und Tier-1-Lieferanten geprägt. BMWs Gen6-Batterieproduktionslinie im Werk Woodruff, die 2026 in Betrieb genommen wurde, nutzt KI-gestützte Inline-Inspektion für Schweißnähte und 100-prozentige End-of-Line-Batterieinspektion.[3]Automotive Powertrain Technology International "BMW Details Gen6 Battery Production Process at Plant Woodruff," automotivepowertraintechnologyinternational.com. Das Vereinigte Königreich, Frankreich, Italien und Spanien unterstützen die Nachfrage aus der Automobil-, Luft- und Raumfahrt-, Lebensmittelverpackungs- und Pharmaindustrie. Europäische Käufer bewerten zunehmend Cybersicherheit, Audit-Trails und On-Premises-Optionen für vernetzte Inspektionssysteme. Der Nahe Osten und Südamerika bleiben kleinere Märkte, obwohl Greenfield-Investitionen in Saudi-Arabien und den VAE sowie Automobil- und Lebensmittelverarbeitungsnachfrage in Brasilien neue Bereitstellungen unterstützen.

Wettbewerbslandschaft
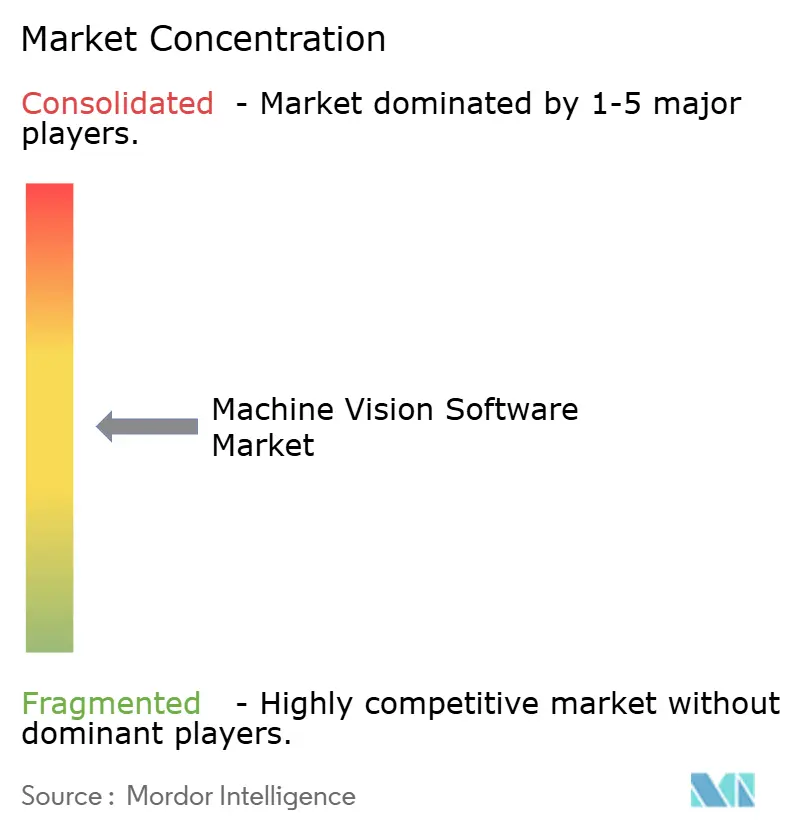
Der Markt für maschinelle Bildverarbeitungssoftware hat eine mäßig konzentrierte Struktur. Cognex, Keyence und MVTec haben starke Positionen durch Anwendungsbibliotheken, Integratorbeziehungen und langjährig etablierte Computer-Vision-Fähigkeiten. KI-native Anbieter reduzieren jedoch einige Barrieren, die einst die Preisgestaltung etablierter Anbieter schützten. Landing AI bietet Low-Code-Deep-Learning-Werkzeuge für Hersteller mit begrenzten Bildverarbeitungs-Ingenieurressourcen an. NVIDIA stellt die Metropolis-KI-Rechenschicht bereit, die von Drittanbieter-Softwareanbietern genutzt wird. Siemens positioniert Bildverarbeitungsfunktionen innerhalb eines umfassenderen industriellen KI-Systems, was Bildverarbeitungsausgaben in breitere Fertigungssoftwarebudgets einbettet.
Etablierte Anbieter erweitern ihre Plattformen, anstatt etablierte Produkte zu ersetzen. Cognex stellte OneVision im Mai 2026 allgemein verfügbar und kombiniert Cloud-Modellmanagement mit lokaler Edge-Inspektion. SICK startete im August 2026 KI-gestützte 3D-Qualitätsinspektion für seine Nova-Plattform.[4]SICK AG, "Where Height Meets Intelligence," SICK, sick.com. MVTec erweiterte HALCON 26.05 mit multimodaler Sprachmodellunterstützung und Werkzeugen, die die Anzahl der erforderlichen Trainingsbilder reduzieren. Diese Schritte konzentrieren sich darauf, den Integrationsaufwand zu reduzieren und KI-Funktionen über mehrere Anlagen hinweg nutzbar zu machen.
Lebensmittel und Getränke, Industriemaschinen und Greenfield-Anlagen in aufstrebenden Märkten bleiben Bereiche, in denen die Einführung ausgeweitet werden kann. Synthetische Fehlerdaten, komprimierte Edge-Modelle und Vision-Language-Schnittstellen werden zu wichtigen Bereichen der technischen Entwicklung. Anbieter, die die Modellentwicklung durch Low-Code-Werkzeuge, vortrainierte Modelle oder Simulation-First-Workflows erleichtern, können mehr Kunden erreichen. Schnellere Bereitstellung kann entscheidend sein, wo Multi-Site-Rollouts historisch gesehen Monate gedauert haben. Cognex berichtete, dass OneVision dazu beitrug, die Skalierungskosten um bis zu 50 % zu senken und Multi-Site-Bereitstellungszeiträume von Monaten auf Tage zu komprimieren.
Marktführer in der Branche für maschinelle Bildverarbeitungssoftware
-
Cognex Corporation
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
Omron Corporation
-
Basler AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: SICK AG startete KI-gestützte 3D-Qualitätsinspektionsfähigkeiten für seine Nova-Bildverarbeitungsplattform und kombinierte dabei Deep-Learning-Neuronale Netze mit hochpräziser 3D-Höhendatenanalyse. Die Nova-KI-Software ermöglicht beispielbasiertes Modelltraining direkt auf dem Gerät mit einer Anomalie-Heatmap-Schnittstelle, die auf EV-Batteriemontage-Verifizierung, Automobil-Reifeninspektion, Elektronik-Oberflächeninspektion und Verpackungsverformungserkennung abzielt und die 3D-Bildverarbeitung über traditionelle regelbasierte Grenzen hinaus erweitert, ohne zusätzliche Hardware zu benötigen.
- Mai 2026: Cognex Corporation gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner Cloud-to-Edge-KI-Bildverarbeitungsentwicklungsumgebung, nach einer Beta-Phase im Juni 2025 mit mehr als 100 Fertigungskunden. Essity validierte eine Inspektionsanwendung in unter 1 Tag, die zuvor mehr als 1 Jahr Iteration erforderte, und Schneider Electric berichtete von verdoppelter Ausbeute und drastisch reduzierten Fehlablehnungen durch zentralisierten KI-Modell-Einsatz über globale Produktionsstandorte hinweg.
- Mai 2026: MVTec Software GmbH veröffentlichte HALCON 26.05 mit erheblichen Geschwindigkeitsverbesserungen für KI- und regelbasierte Bildverarbeitungsmethoden, erweiterter multimodaler LLM-Unterstützung mit visueller Eingabeaufforderung für seinen KI-Entwicklungsassistenten, einer neuen Objekterkennungsgenerierung, die weniger Trainingsbilder benötigt, und automatisierter Konturoptimierung für formbasiertes Matching.
- April 2026: Cognex brachte den In-Sight-6900-Vision-Controller auf den Markt, der von NVIDIA-Jetson-Technologie angetrieben wird und eine leistungsstarke KI-Verarbeitung am Edge für anspruchsvolle industrielle Arbeitslasten ohne externe PCs oder verteilte Architekturen ermöglicht. Das modulare Design ermöglicht es Herstellern, Kameras, Optiken und Beleuchtung unabhängig von der KI-Rechenplattform zu konfigurieren.


Globaler Berichtsumfang für den Markt für maschinelle Bildverarbeitungssoftware
Der Markt für maschinelle Bildverarbeitungssoftware umfasst Softwarelösungen, die Maschinen in die Lage versetzen, visuelle Daten von Kameras und Bildgebungssystemen zu erfassen, zu verarbeiten und zu analysieren. Diese Lösungen unterstützen automatisierte Inspektion, Qualitätskontrolle, Messung und Führung in industriellen Anwendungen. Maschinelle Bildverarbeitungssoftware verwendet Algorithmen, künstliche Intelligenz und Deep Learning, um Genauigkeit, Effizienz und betriebliche Automatisierung zu verbessern.
Der Marktbericht für maschinelle Bildverarbeitungssoftware ist segmentiert nach Softwaretyp (Visionsentwicklungs- und Programmiersoftware, Bildverarbeitungs- und Analysesoftware, KI/Deep-Learning-Bildverarbeitungssoftware, Visionsinspektions- und Qualitätssicherungssoftware und andere Softwaretypen), Bereitstellungsmodell (On-Premises/Edge-Software, Cloud-basierte Software und hybride Software), Anwendung (Qualitätsinspektion und Fehlererkennung, Messung und Metrologie, Roboterführung und Bin-Picking, Identifikation, OCR und Rückverfolgbarkeit, Montageverifizierung und Prozessüberwachung), Branchenvertikale (Automobil und Mobilität, Elektronik und Halbleiter, Industriemaschinen und -ausrüstung, EV- und Batterieherstellung, Pharmazeutika und Medizingeräte, Lebensmittel, Getränke und Verpackung, Luft- und Raumfahrt sowie Verteidigung und andere Branchenvertikalen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Visionsentwicklungs- und Programmiersoftware |
| Bildverarbeitungs- und Analysesoftware |
| KI / Deep-Learning-Bildverarbeitungssoftware |
| Visionsinspektions- und Qualitätssicherungssoftware |
| Andere Softwaretypen |
| On-Premises / Edge-Software |
| Cloud-basierte Software |
| Hybride Software |
| Qualitätsinspektion und Fehlererkennung |
| Messung und Metrologie |
| Roboterführung und Bin-Picking |
| Identifikation, OCR und Rückverfolgbarkeit |
| Montageverifizierung |
| Prozessüberwachung |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Industriemaschinen und -ausrüstung |
| EV- und Batterieherstellung |
| Pharmazeutika und Medizingeräte |
| Lebensmittel, Getränke und Verpackung |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Softwaretyp | Visionsentwicklungs- und Programmiersoftware | |
| Bildverarbeitungs- und Analysesoftware | ||
| KI / Deep-Learning-Bildverarbeitungssoftware | ||
| Visionsinspektions- und Qualitätssicherungssoftware | ||
| Andere Softwaretypen | ||
| Nach Bereitstellungsmodell | On-Premises / Edge-Software | |
| Cloud-basierte Software | ||
| Hybride Software | ||
| Nach Anwendung | Qualitätsinspektion und Fehlererkennung | |
| Messung und Metrologie | ||
| Roboterführung und Bin-Picking | ||
| Identifikation, OCR und Rückverfolgbarkeit | ||
| Montageverifizierung | ||
| Prozessüberwachung | ||
| Nach Branchenvertikale | Automobil und Mobilität | |
| Elektronik und Halbleiter | ||
| Industriemaschinen und -ausrüstung | ||
| EV- und Batterieherstellung | ||
| Pharmazeutika und Medizingeräte | ||
| Lebensmittel, Getränke und Verpackung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für maschinelle Bildverarbeitungssoftware?
Die Marktgröße für maschinelle Bildverarbeitungssoftware beträgt im Jahr 2026 5,11 Milliarden USD und soll bis 2031 bei einer CAGR von 7,22 % 7,24 Milliarden USD erreichen.
Was treibt die Nachfrage nach maschineller Bildverarbeitungssoftware an?
Hersteller setzen auf 100-prozentige Inline-Inspektion, KI-basierte Fehlererkennung, bildverarbeitungsgesteuerte Robotik und Software, die Qualitätsdaten mit Produktionsmaßnahmen verknüpft.
Welches Bereitstellungsmodell für maschinelle Bildverarbeitungssoftware wächst am schnellsten?
Cloud-basierte Software soll bis 2031 mit einer CAGR von 7,89 % wachsen, hauptsächlich für Modelltraining, Governance und standortübergreifende Analysen.
Welche Anwendung wächst am schnellsten?
Roboterführung und Bin-Picking sollen bis 2031 mit einer CAGR von 7,76 % wachsen, da kollaborative Roboter räumliche Echtzeit-Führung benötigen.
Welche Branchenvertikale wächst am schnellsten für maschinelle Bildverarbeitungssoftware?
EV- und Batterieherstellung soll bis 2031 mit einer CAGR von 8,16 % wachsen, da Batteriewerke eine umfassende Inline-Fehlerinspektion benötigen.
Seite zuletzt aktualisiert am:



