
マシンジョンソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.11 十億米ドル |
| 市場規模 (2031) | 7.24 十億米ドル |
| Growth Rate (2026 - 2031) | 7.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンビジョンソフトウェア市場分析
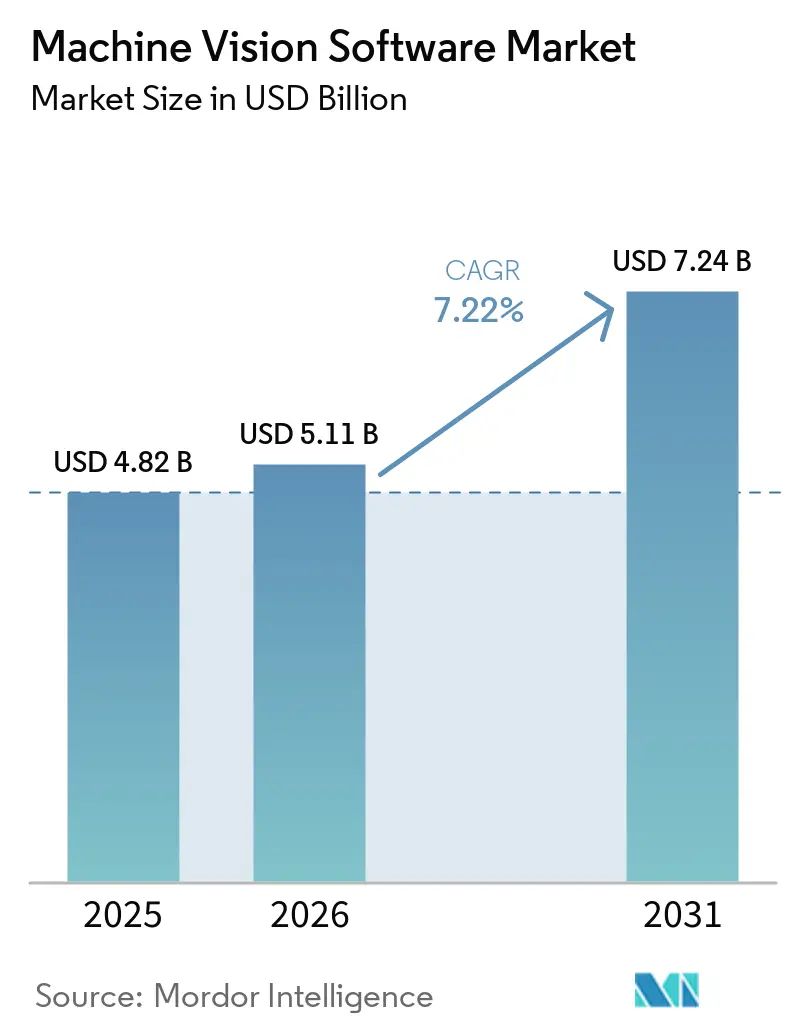
マシンビジョンソフトウェア市場規模は2025年に48.2億米ドル(4.82 ビリオン 米ドル)と評価され、2026年の5.11 ビリオン 米ドルから2031年には7.24 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.22%です。マシンビジョンソフトウェア市場は、製造業者がサンプルベースの検査を100%インライン検査に置き換えることで恩恵を受けています。自動車、電子機器、物流、プロセス製造業者は、製品のばらつきや微小な欠陥がルールベースの手法を制限する領域でAIベースのツールを活用しています。商業的な機会は、ラインが稼働中にオペレーターが対応できるよう、検査データを生産システムに接続することにますます依存しています。ベンダーは、画像分析性能だけでく、デプロイメント速度、モデルガバナンス、インテグレーションサポートでも競争しています。こうした状況により、マシンビジョンソフトウェア市場は、以前はAI検査を導入するための欠陥画像や専門スタッフが不足していた中小規模の製造業者にまで拡大しています。
レポートの主要ポイント
- ソフトウェアタイプ別では、ビジョン検査・品質保証ソフトウェアが2025年のマシンビジョンソフトウェア市場シェアの33.21%を占め、AI・ディープラーニングビジョンソフトウェアは2031年までCAGR 8.63%で拡大する見込みです。
- デプロイメントモデル別では、オンプレミス・エッジソフトウェアが2025年に72.34%の収益シェアを占め、クラウドベースソフトウェアは2031年までCAGR 7.89%で成長する見込みです。
- アプリケーション別では、品質検査・欠陥検出が2025年に34.78%の収益シェアを占め、ロボットガイダンス・ビンピッキングは2031年までCAGR 7.76%で成長する見込みです。
- 産業垂直別では、自動車・モビリティが2025年に23.78%の収益シェアを占め、EV・バッテリー製造は2031年までCAGR 8.16%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のマシンビジョンソフトウェア市場の34.88%を占め、2031年までCAGR 8.71%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルマシンビジョンソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造と自動検査 | +2.0% | アジア太平洋地域の先進製造クラスターおよびヨーロッパの自動車OEMに集中した強度を持つグローバル | 短期(2年以内) |
| ビジョンワークフローにおけるAI・ディープラーニングの採用 | +1.7% | 技術開発では北米が最も強く、デプロイメント規模ではアジア太平洋地域が最も強いグローバル | 中期(2〜4年) |
| ビジョンガイドロボティクスとスマートファクトリーの展開 | +1.3% | 北米とヨーロッパ、EVアセンブリと電子機器においてアジア太平洋地域が急速に拡大 | 中期(2〜4年) |
| 労働力不足と検査コストの上昇 | +0.9% | 北米とEU、日本と韓国でも新興の影響が見られる | 短期(2年以内) |
| 食品・医薬品・電子機器生産におけるトレーサリティ要件 | +0.6% | 北米とEU、GS1およびDSCSAの整合のもとアジア太平洋地域と中東・アフリカへの波及 | 中期(2〜4年) |
| 少量生産向けの再利用可能なビジョンモデルと合成欠陥データ | +0.3% | グローバル、ヨーロッパの航空宇宙および北米の医療機器クラスターで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造と自動検査
サンプル検査から包括的なインライン検査への移行は、マシンビジョンソフトウェア市場における需要の中心的なドライバーであり続けています。OEMの契約では、手動検査では一貫して達成できない非常に低い欠陥限界が設定されることが増えています。ディープラーニングモデルは制御された環境で非常に高い検出精度を達成しましたが、最近のレビューではほとんどの文書化された実装がプロトタイプまたはパイロット段階にとどまっていました。これは、複数の工場にわたるデプロイメントをサポートできるサプライヤーにとって大きなロールアウトの機会を提示しています。自動車および医療機器の品質要件も、反復可能で検証可能な記録を提供する検査システムを支持しています。査結果が独立した品質記録にとどまらず、製造実行システムを通じて是正措置を引き起こす場合、ソフトウェアの価値は高まります。
ビジョンワークフローにおけるAI・ディープラーニングの採用
ディープラーニングはマシンビジョンソフトウェア市場を変革しており、レガシーサプライヤーはニューラルネットワーク機能を追加しなければならない一方、AIネイティブのサプライヤーは確立された検査アプリケーションに参入しています。採用は、厳しい公差と製品のばらつきが固定検査ルールの有効性を制限する自動車、電子機器、物流において最も強くなっています。2026年3月に発表されたCognexの調査では、回答者の57%がすでにマシンビジョン業務でAIを使用しており、30%が近い将来のデプロイメントを計画していることが明らかになりました。MVTecは2026年5月にHALCON 26.05をリリースし、AIとルールベースのパフォーマンスの改善、マルチモーダルビジュアルプロンプティング、トレーニング画像要件を削減するツールを追加しました。非専門家がモデルを構築・維持できるプラットフォームは、ビョンAIインテグレーション人材の限られた供給に対応できます。このユーザビリティへの重点は、歴史的に専門エンジニアリングチームを必要としてきたアプリケーションを超えて採用を拡大できます。
ビジョンガイドロボティクスとスマートファクトリーの展開
ビジョンガイドロボティクスは、ビンピッキング、アセンブリガイダンス、協働ロボット作業がリアルタイムで位置と方向を解釈するソフトウェアに依存しているため、需要を追加します。したがって、マシンビジョンソフトウェア市場は、工場がアセンブリ、物流、キッティング業務に柔軟なロボットセルを追加する際に恩恵を受けます。2026年のA3メンバー調査では、雇用主の86%がAI、マシンビジョン、協働ロボティクスをビジネス変革の主要ツールとして特定しました。同調査では、製造業者の41%にとってAIビジョンが主要な自動化優先事項として特定されました。シミュレーションファーストのワークフローにより、チームはサイトコミッショニング前にデジタルツイン環境でロボットビジョンセルをテストできます。ローコードプラトフォームと再利用可能なモデルにより、ビジョンシステムを新製品やラインレイアウトに適応させるために必要な時間を短縮できます。
労働力不足と検査コストの上昇
労働力不足により、自動検査は生産能力を維持するための実際的な要件となっています。引用された2026年の見通しでは、米国で42万5,000件の製造業の未充足ポジションが報告されています。[1]Association for Advancing Automation、「2026 Smart Factory Outlook」、IIoT World、iiot-world.com。 AIベースのインライン検査は、シフト全体を通じて同じ判断基準を適用でき、反復的な手動レビューに関連する疲労の影響を回避できます。これにより、品質担当者は根本原因分析、欠陥レビュー、プロセス改善に集中できます。これらのタスクは、ライン・工場全体で欠陥を記録・追跡・分析するソフトウェアへの追加的な需要を生み出します。したがって、マシンビジョンソフトウェア市場、初期の自動化購入とデータ管理機能に関連する需要の両方から恩恵を受けることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合ビジョンセルの高い総所有コスト | -0.8% | グローバル、コスト敏感なアジア太平洋地域のティア2サプライヤーおよびヨーロッパと北米のSMEで増幅された影響 | 短期(2年以内) |
| レガシーシステムのインテグレーションとコミッショニングの複雑さ | -0.5% | グローバル、ドイツ、日本、米国を含むPLCおよびSCADAインフラが設置された成熟した産業経済で最も深刻 | 中期(2〜4年) |
| ビジョンAIインテグレーション専門家の不足 | -0.4% | グローバル、北米とヨーロッパで最も深刻であり、製造企業の47%が最大の障壁として挙げている | 中期(2〜4年) |
| 接続されたビジョンシステムにおけるサイバーセキュリティとデータガバナンスのリスク | -0.3% | NIS2およびISA/IEC 62443フレームワークのもとでの北米とEU、およびデータ主権規制が新興のアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
統合ビジョンセルの高い総所有コスト
統合ビジョンセの総コストは、特に中規模製造業者にとってマシンビジョンソフトウェア市場の重大な制約です。マルチライン展開のインテグレーションサービスは、AIモデルトレーニング、オペレータートレーニング、その後の再トレーニングコストを含める前に、1万5,000米ドルから4万5,000米ドルのコストがかかる場合があります。ハードウェアの償却とインテグレーション労働は、引用されたベンチマークにおける初年度デプロイメントコストの52%を占めていました。コストはその後、ソフトウェア、サポート、定期的な運用費用にシフトし、一回限りの設備購入を中心とした調達計画と相反する可能性があります。Cognexは2026年5月にOneVisionを一般提供し、スケーリングデプロイメントのコストを最大50%削減したと報告しました。集中型モデル管理はコストの問題に対処できますが、購入者が長期的なサブスクリプションとプラットフォームへの依存性を評価することも必要です。
レガシーシステムのインテグレーションとコミッショニングの複雑さ
ブラウンフィールド施設では、複数のサプライヤーおよび複数技術世代にわたるPLC、SCADAシステム、製造実行システムが使用されていることが多くあります。ビジョンシステムは生産を中断することなくこれらのシステムに接続する必要があり、コミッショニングの時間とコストが増加します。規制された医薬品および医療機器の環境では、正式な変更管理とバリデーション記録がソフトウェア変更にさらなる時間を追加します。MVTecのMERLIC 26.03リリース(2026年3月)では監査証跡機能とISO/IEC準拠の2Dコード検証が追加され、これらのニーズが製品設計をどのように形成しているかを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:AIツールが拡大する中で検査ソフトウェアがリード
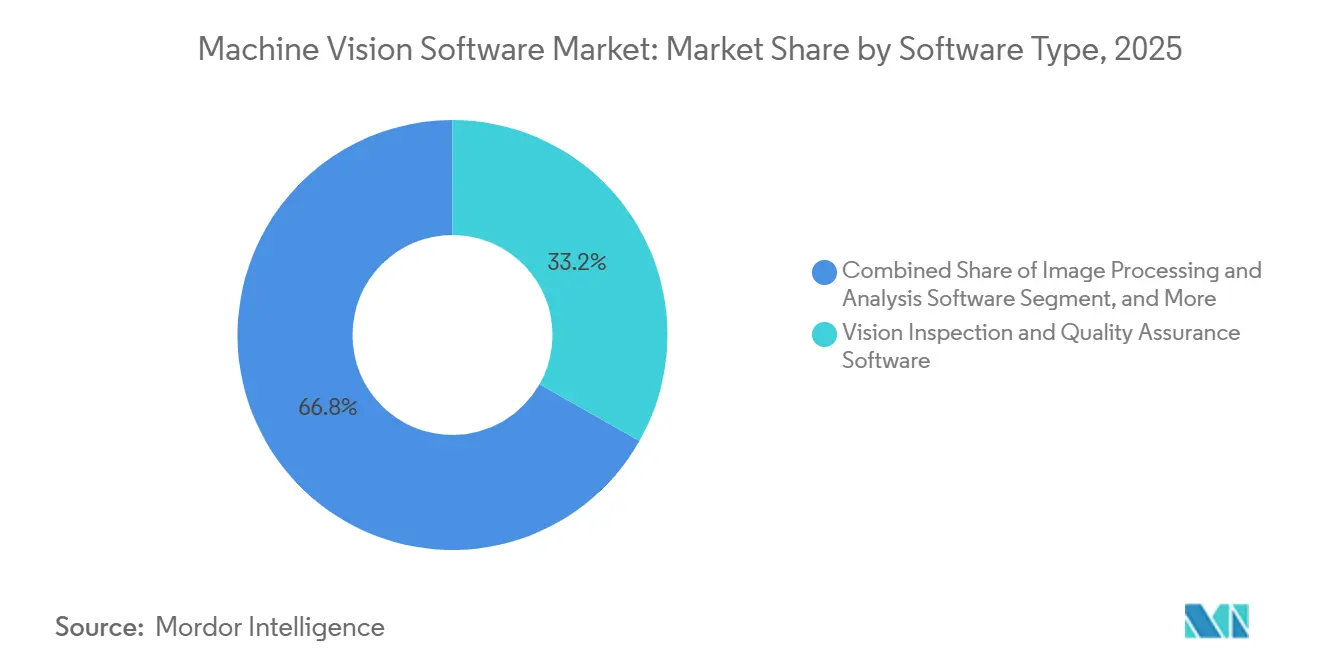
ビジョン検査・品質保証ソフトウェアは2025年のマシンビジョンソフトウェア市場シェアの33.21%を占めました。その確立した地位は、自動車、民生用電子機器、食品包装ラインにわたる欠陥検出における長期的な使用を反映しています。AI・ディープラーニングビジョンソフトウェアのマシンビジョンソフトウェア市場規模は、2031年までCAGR 8.63%で成長する見込みです。この成は、製品に外観上のばらつき、新しい欠陥パターン、または複雑な表面がある場合にルールベースのツールが直面する困難に関連しています。航空宇宙、特殊化学品、医療機器の少量・高混合生産者は、実際の欠陥画像の広範なライブラリではなく、合成欠陥データでモデルをトレーニングできるようになっています。
ビジョン開発・プログラミングソフトウェアは、カスタマイズされたアプリケーションを構築するインテグレーターおよび社内エンジニアリングチームにとって引き続き重要です。画像処理・分析ソフトウェアも、特殊な測定や分類を必要とするアプリケーションのコアインフラとして残っています。HALCON 26.05は、AIとルールベースの手法の速度改善、マルチモーダル言語モデルのサポート、改善されたオブジェクト検出生成を追加しました。キャリブレーション、設定、システム管理ツールは、ビジョンシステムのインストールベースとともに成長する傾向があります。サプライヤーはこれらの機能を個別ライセンスで販売するのではなく、サブスクリプションにバンドルするようになています。このアプローチは、ハードウェア主導の購買決定においてコストを見えにくくしながら、顧客あたりのソフトウェア収益を高めることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメントモデル別:クラウド管理が成長する中でエッジ実行が不可欠であり続ける
オンプレミス・エッジソフトウェアは2025年に収益の72.34%を占めました。この地位は、毎分200ユニット以上で稼働する生産ラインが10ミリ秒未満で推論結果を受け取る必要性を反映しています。クラウドベースソフトウェアは2031年までCAGR 7.89%で進展する見込みです。マシンビジョンソフトウェア市場では、クラウドシステムは主に集中型モデルトレーニング、バージョン管理、クロスサイトガバナンス、集約分析に使用されます。検査判断が排除機器を制御する場合、クラウドの使用はローカル実行の要件を排除しません。これにより、迅速なライン判断と調整されたモデル管理の両方を必要とする製造業者にとって、ハイブリッドアーキテクチャが関連性を持ちます。
Cognexは2026年5月にOneVisionをクラウドからエッジへの環境として導入しました。集中型トレーニングとガバナンスをサポートしながら、生産中にクラウド接続なしでローカル検査を継続できます。このアーキテクチャは、ルーティン検査をエッジに保持することで、レイテンシ、帯域幅、工場フロアへの露出を制限できます。ハイブリッドデプロイメントは、100以上の検査ポイントを運用する企業に特に関連しています。そのような環境では、エッジデバイスがほとんどの画像フレームをローカルでフィルタリングしながら、クラウドツールがフグ付きケースと再トレーニングを管理できます。したがって、マシンビジョンソフトウェア市場は、オンプレミスシステムからクラウドへの単純な移行ではなく、ローカル実行と集中型ガバナンスを組み合わせたモデルとして発展しています。
アプリケーション別:品質検査がリードしロボットガイダンスが勢いを増す
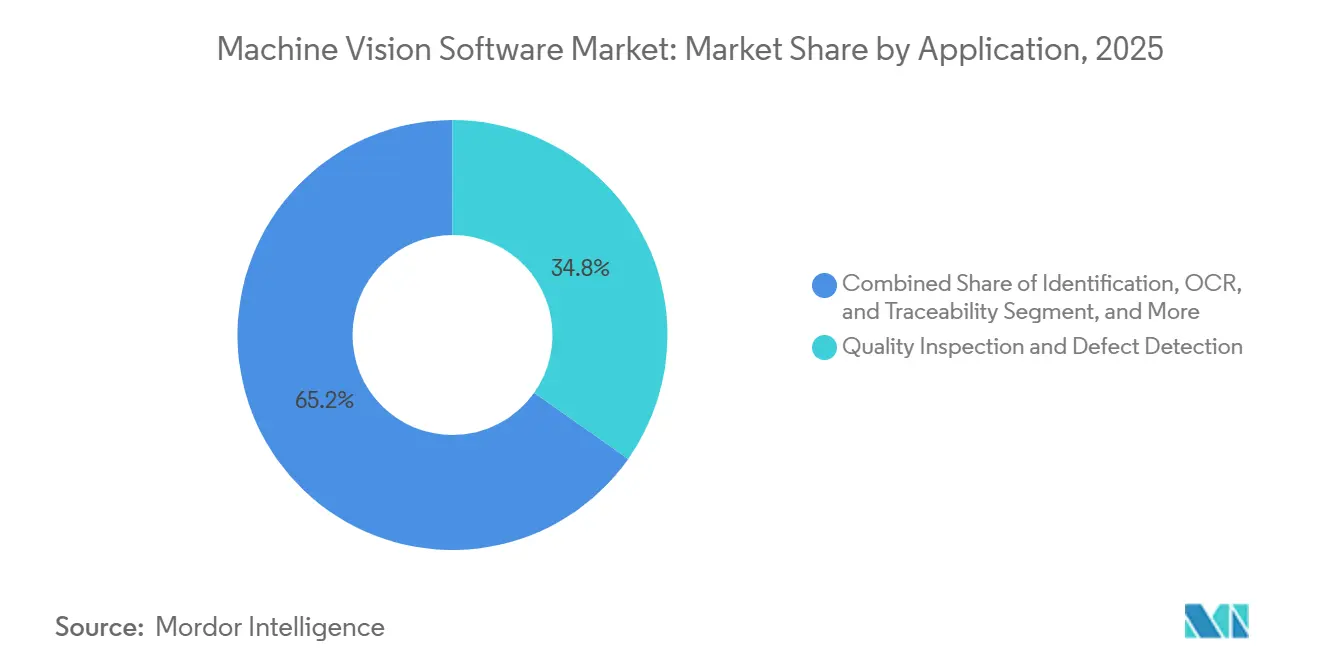
品質検査・欠陥検出は2025年に収益の34.78%を占めました。マシンビジョンソフトウェア市場がこのアプリケーションを使用するのは、製造業者がアセンブリや包装の前に不適合品を特定する必要があり、その時点で問題のコストが増加するためです。ロボットガイダンス・ビンピッキングは2031年までCAGR 7.76%で成長する見込みです。協働ロボットはビジョンを使用して、固定ティーチペンダントプログラミングでは効率的に管理できないワークピース位置のばらつきを処理します。測定・メトロロジーアプリケーションもインライン・非接触システムへと移行しています。これらのシステムは、オフライン測定室に関連する遅延なしに統計的プロセス管理のデータを提供できます。
識別、OCR、トレーサビリティツールは医薬品および電子機器生産において重要な役割を果たしています。米国の医薬品サプライチェーンセキュリティ法(Drug Supply Chain Security Act)は処方薬製品の相互運用可能な電子追跡を要求しており、このフレームワークはシリアル化された製品検証要件をサポートしています。[2]米国食品医薬品局、「Drug Supply Chain Security Act」、米国食品医薬品局、fda.gov。 マシンビジョンソフトウェア市場はライン速度で2Dコードを検証し、監査要件を満たす記録を生成できます。アセンブリ検証とプロセスモニタリングは自動車および電子機器製造において安定した需要を生み出しています。車両内の電子コンテンツの増加とPCB層数の増加により、各ユニットの検査ポイント数が増加しています。したがって、より広いアプリケーションライブラリは、単一のユースケースに特化したサプライヤーよりも複数のタスクをサートするプラットフォームを有利にする可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
産業垂直別:自動車が最大を維持しEVバッテリー生産が加速
自動車・モビリティは2025年に収益の23.78%を占めました。このセクターは、ボディ、パワートレイン、アセンブリプロセス全体で数十年にわたって自動検査を使用してきました。EV・バッテリー製造は2031年までCAGR 8.16%で拡大する見込みです。マシンビジョンソフトウェア市場は、コーティングボイド、溶接異常、シーラント欠陥を検出するためにインライン検査を必要とするセル、モジュール、パックメーカーをサポートしています。2025年の研究では、YOLOv8ベースのシステムが30m/minのバッテリー電極ラインスピードで98.5%の検出精度と0.1%未満の誤警報率を達成したと報告されています。同研究では、従来のアプローチと比較して欠陥が67%削減され、品質管理コストの合計が81%削減されたと報告されています。
電子機器・半導体は、ウェーハフィーチャーとPCBはんだ接合部に高精度を必要とします。この精度はプレミアムライセンスと定期的なモデルメンテナンス作業をサポートします。医薬品・医療機器は、監査のために保持できる検証済み検査記録を必要とします。食品・飲料・包装は検査とトレーサビリティに多様化した需要を追加します。航空宇宙・防衛は産量が少ないですが、特に要求の厳しい検査要件があります。AIビジョンはEVバッテリーアセンブリで生産速度での品質判断をサポートするために使用されています。
地域分析
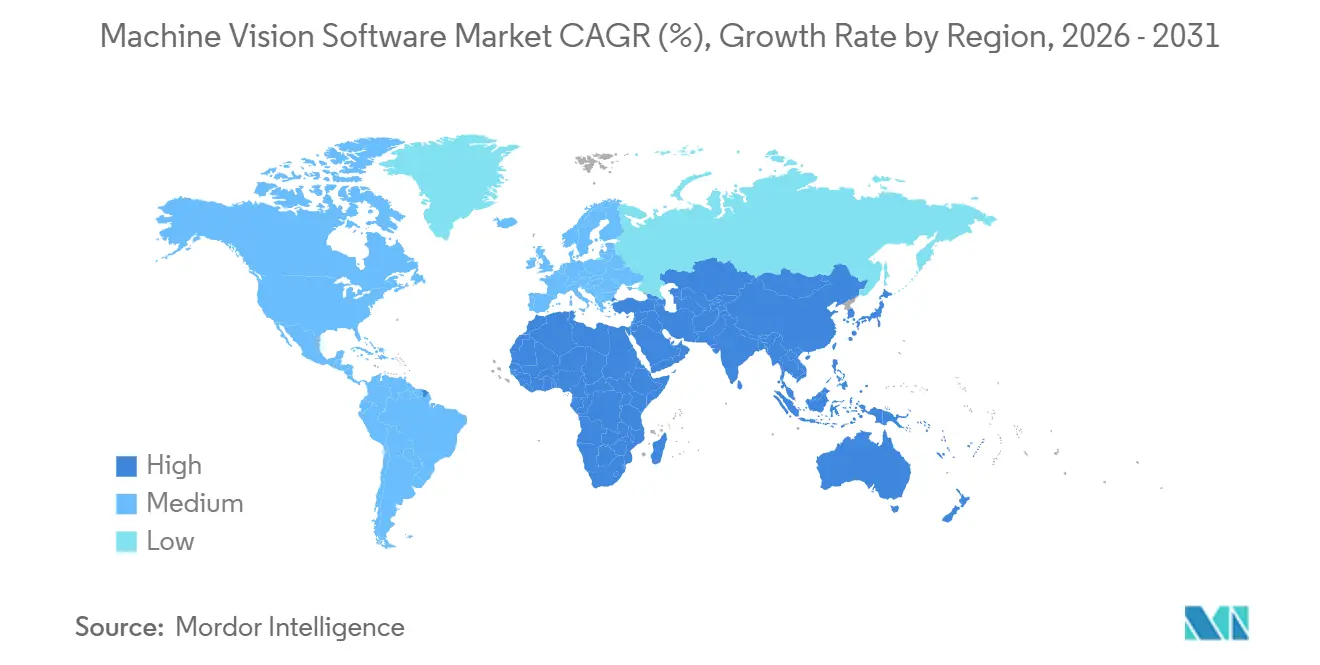
アジア太平洋地域は2025年に収益の34.88%を占め、2031年までCAGR 8.71%で成長する見込みです。この地域のマシンビジョンソフトウェア市場は、大規模な製造基盤とバッテリー工場、半導体製造、電子機器アセンブリへの大規模な投資を組み合わせています。中国はバッテリーギガファクトリーと半導体能力の追加を通じて持続的な調達需要を牽引しています。日本は独特の市場構造を持っており、Keyenceが半導体バックエンド検査においてシステム契約にソフトウェアライセンスを統合しています。インドは、グローバルOEMが同国での生産を追加する中、生産連動インセンティブ(Production Linked Incentive)プログラムを通じて電子機器製造能力を構築しています。
北米は2025年に第2位の地域でした。マシンビジョンソフトウェア市場は、自動車アセンブリ、航空宇宙、医療機器生産、先進半導体製造によってサポートされてます。この地域は、AIネイティブ開発プラットフォーム、クラウドからエッジへのモデル管理、医薬品トレーサビリティにより大きな重点を置いています。これらのアプリケーションは、ハードウェア中心のデプロイメントよりも高いソフトウェアライセンス価値とより多くの定期的なサブスクリプション収益を生み出す可能性があります。北米のOEMが車両生産をニアショアリングし、製造ネットワーク全体で共通の品質基準を適用するにつれて、メキシコは重要な調達拠点となっています。
ヨーロッパはドイツの密な自動車OEMおよびティア1サプライヤーベースによって形成されています。2026年に稼働したPlant WoodruffにおけるBMWのGen6バッテリー生産ラインは、溶接シームのAI支援インライン検査と100%のエンドオブラインバッテリー検査を使用しています。[3]Automotive Powertrain Technology International「BMW Details Gen6 Battery Production Process at Plant Woodruff」、automotivepowertraintechnologyinternational.com。 英国、フランス、イタリア、スペインは自動車、航空宇宙、食品包装、医薬品生産からの需要をサポートしています。ヨーロッパの購入者は、接続された検査システムのサイバーセキュリティ、監査証跡、オンプレミスオプションをますます評価しています。中東と南米は依然として小規模な市場ですが、サウジアラビアとUAEのグリーンフィールド投資、ブラジルの自動車および食品加工需要が新たなデプロイメントをサポートしています。

競合環境
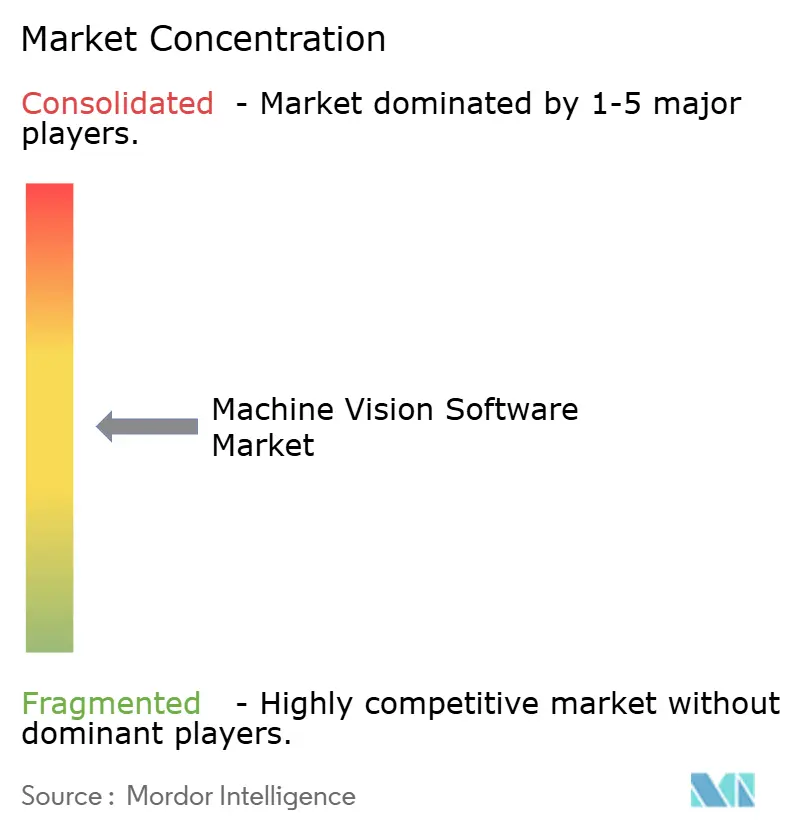
マシンビジョンソフトウェア市場は適度に集中した構造を持っていま。Cognex、Keyence、MVTecは、アプリケーションライブラリ、インテグレーターとの関係、長年確立されたコンピュータビジョン能力を通じて強固な地位を持っています。しかし、AIネイティブのサプライヤーは、かつて既存企業の価格設定を保護していた一部の障壁を低下させています。Landing AIは、ビジョンエンジニアリングリソースが限られた製造業者向けにローコードのディープラーニングツールを提供しています。NVIDIAはサードパーティのソフトウェアプロバイダーが使用するMetropolis AIコンピュートレイヤーを提供しています。Siemensはより広範な産業AIシステム内にビジョン機能を位置づけており、ビジョン支出をより広い製造ソフトウェア予算内に組み込んでいます。
既存のサプライヤーは確立された製品を置き換えるのではなく、プラットフォームを拡張しています。Cognexは2026年5月にOneVisionを一般提供し、クラウドモデル管理とローカルエッジ検査を組み合わせました。SICKは2026年8月にNovaプラットフォーム向けにAI搭載3D品質検査を開始しました。[4]SICK AG、「Where Height Meets Intelligence」、SICK、sick.com。 MVTecはHALCON 26.05をマルチモーダル言語モデルサポートと必要なトレーニング画像数を削減するツールで拡張しました。これらの動きは、インテグレーション作業を削減し、AI機能を複数の施設で使用可能にすることに焦点を当てています。
食品・飲料、産業機械、新興市場のグリーンフィールド工場は、採用が拡大できる領域として残っています。合成欠陥データ、圧縮エッジモデル、ビジョン言語インターフェースは技術開発の重要な領域となっています。ローコードツール、事前トレーニング済みモデル、またはシミュレーションファーストのワークフローを通じてモデル開発を容易にするサプライヤーは、より多くの顧客にリーチできる可能性があります。マルチサイトのロールアウトが歴史的に数ヶ月かかってきた場合、より迅速なデプロイメントが決定的となる可能性があります。Cognexは、OneVisionがスケーリングコストを最大50%削減し、マルチサイトデロイメントのタイムラインを数ヶ月から数日に短縮したと報告しました。
マシンビジョンソフトウェア業界リーダー
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
Omron Corporation
Basler AG
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:SICK AGは、Novaマシンビジョンプラットフォーム向けにAI搭載3D品質検査機能を開始し、ディープラーニングニューラルネットワークと高精度3D高さデータ分析を組み合わせました。Nova AIソフトウェアは、デバイスで直接サンプルベースのモデルトレーニングを可能にし、EVバッテリーアセンブリ検証、自動車タイヤ検査、電子機器表面検査、パッケージ変形検出をターゲットとした異常ヒートマップインターフェースを備え、追加ハードウェアを必要とせずに従来のルールベースの限界を超えて3Dマシンビジョンを拡張します。
- 2026年5月:Cognex Corporationは、2025年6月に100社以上の製造顧客とのベータ版に続き、クラウドからエッジへのAIビジョン開発環境であるOneVisionの一般提供を発表しました。Essityは以前1年以上の反復を必要としていた検査アプリケーションを1日未満で検証し、Schneider Electricはグローバル生産サイト全体での集中型AIモデルデプロイメントにより、歩留まりが2倍になり誤拒否が大幅に削減されたと報告しました。
- 2026年5月:MVTec Software GmbHはHALCON 26.05をリリースし、AIとルールベースのビジョン手法の両方に対する大幅な速度改善、AI開発アシスタントのビジュアルプロンプティングによる拡張マルチモーダルLLMサポート、より少ないトレーニング画像を必要とする新しいオブジェクト検出生成、状ベースマッチングの自動輪郭最適化を導入しました。
- 2026年4月:CognexはNVIDIA Jetsonテクノロジーを搭載したIn-Sight 6900ビジョンコントローラーを発売し、外部PCや分散アーキテクチャなしに要求の厳しい産業ワークロードのエッジでの高容量AI処理を可能にしました。モジュラー設計により、製造業者はAIコンピュートプラットフォームとは独立してカメラ、光学系、照明を設定できます。


グローバルマシンビジョンソフトウェア市場レポートの範囲
マシンビジョンソフトウェア市場は、機械がカメラおよびイメージングシステムから視覚データをキャプチャ、処理、分析できるようにするソフトウェアソリューションで構成されています。これらのソリューションは、産業用途全体にわたる自動検査、品質管理、測定、ガイダンスをサポートします。マシンビジョンソフトウェアは、アルゴリズム、人工知能、ディープラーニングを使用して精度、効率、運用自動化を向上させます。
マシンビジョンソフトウェア市場レポートは、ソフトウェアタイプ(ビジョン開発・プログラミングソフトウェア、画像処理・分析ソフトウェア、AI・ディープラーニングビジョンソフトウェア、ビジョン検査・品質保証ソフトウェア、その他のソフトウェアタイプ)、デプロイメントモデル(オンプレミス・エッジソフトウェア、クラウドベースソフトウェア、ハイブリッドソフトウェア)、アプリケーション(品質検査・欠陥検出、測定・メトロロジー、ロボットガイダンス・ビンピッキング、識別・OCR・トレーサビリティ、アセンブリ検証、プロセスモニタリング)、産業垂直(自動車・モビリティ、電子機器・半導体、産業機械・設備、EV・バッテリー製造、医薬品・医療機器、食品・飲料・包装、航空宇宙・防衛、その他の産業垂直)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ビジョン開発・プログラミングソフトウェア |
| 画像処理・分析ソフトウェア |
| AI・ディープラーニングビジョンソフトウェア |
| ビジョン検査・品質保証ソフトウェア |
| その他のソフトウェアタイプ |
| オンプレミス・エッジソフトウェア |
| クラウドベースソフトウェア |
| ハイブリッドソフトウェア |
| 品質検査・欠陥検出 |
| 測定・メトロロジー |
| ロボットガイダンス・ビンピッキング |
| 識別・OCR・トレーサビリティ |
| アセンブリ検証 |
| プロセスモニタリング |
| 自動車・モビリティ |
| 電子機器・半導体 |
| 産機械・設備 |
| EV・バッテリー製造 |
| 医薬品・医療機器 |
| 食品・飲料・包装 |
| 航空宇宙・防衛 |
| その他の産業垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| ソフトウェアタイプ別 | ビジョン開発・プログラミングソフトウェア | |
| 画像処理・分析ソフトウェア | ||
| AI・ディープラーニングビジョンソフトウェア | ||
| ビジョン検査・品質保証ソフトウェア | ||
| その他のソフトウェアタイプ | ||
| デプロイメントモデル別 | オンプレミス・エッジソフトウェア | |
| クラウドベースソフトウェア | ||
| ハイブリッドソフトウェア | ||
| アプリケーション別 | 品質検査・欠陥検出 | |
| 測定・メトロロジー | ||
| ロボットガイダンス・ビンピッキング | ||
| 識別・OCR・トレーサビリティ | ||
| アセンブリ検証 | ||
| プロセスモニタリング | ||
| 産業垂直別 | 自動車・モビリティ | |
| 電子機器・半導体 | ||
| 産機械・設備 | ||
| EV・バッテリー製造 | ||
| 医薬品・医療機器 | ||
| 食品・飲料・包装 | ||
| 航空宇宙・防衛 | ||
| その他の産業垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
マシンビジョンソフトウェア市場の規模はどのくらいですか?
マシンビジョンソフトウェア市場規模は2026年に5.11 ビリオン 米ドルであり、CAGRで7.22%成長し、2031年までに7.24 ビリオン 米ドルに達する見込みです。
マシンビジョンソフトウェアの需要を牽引しているものは何ですか?
製造業者は100%インライン検査、AIベースの欠陥検出、ビジョンガイドロボティクス、品質データを生産アクションに結びつけるソフトウェアを採用しています。
最も急速に成長しているマシンビジョンソフトウェアのデプロイメントモデルはどれですか?
クラウドベースソフトウェアは、主にモデルトレーニング、ガバナンス、クロスサイト分析のために、2031年までCAGR 7.89%で成長する見込みです。
最も急速に成長しているアプリケーションはどれですか?
ロボットガイダンス・ビンピッキングは、協働ロボットがリアルタイム空間ガイダンスを必要とするため、2031年までCAGR 7.76%で成長する見込みです。
マシンビジョンソフトウェアで最も急速に成長している垂直市場はどれですか?
EV・バッテリー製造は、バッテリー工場が高カバレッジのインライン欠陥検査を必要とするため、2031年までCAGR 8.16%で拡大する見込みです。
最終更新日:



