
Taille et part du marché des logiciels de vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.11 Milliards de dollars |
| Taille du Marché (2031) | 7.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de vision industrielle par Mordor Intelligence
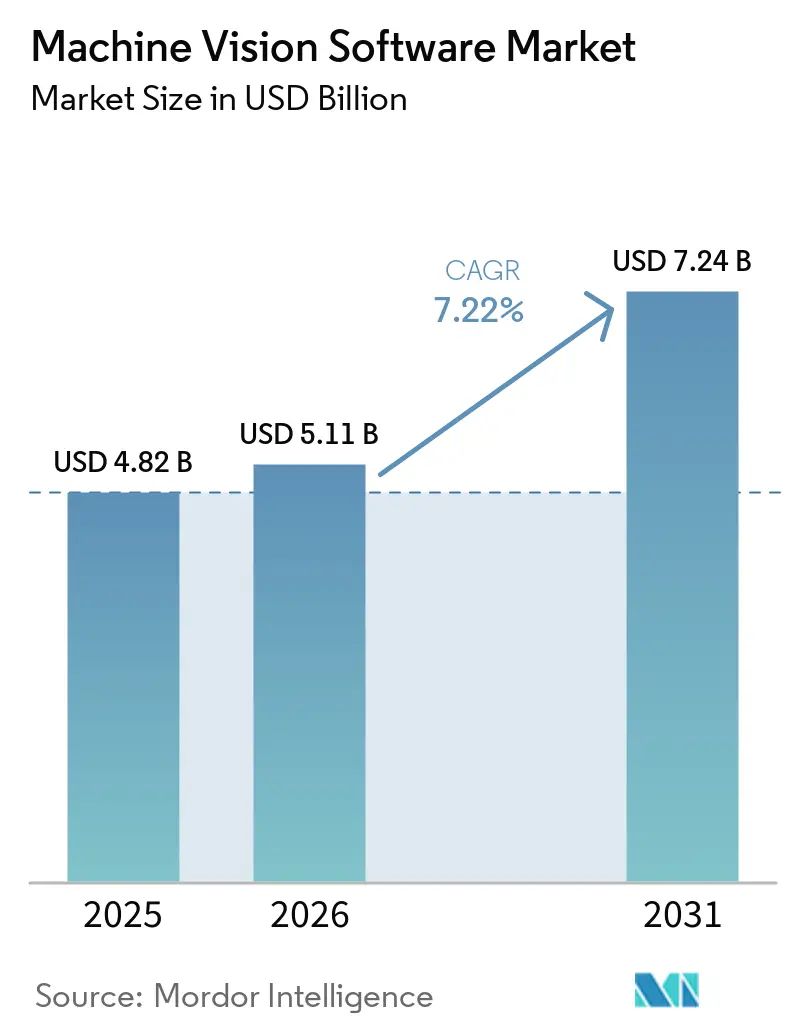
La taille du marché des logiciels de vision industrielle était évaluée à 4,82 milliards USD en 2025 et devrait croître de 5,11 milliards USD en 2026 pour atteindre 7,24 milliards USD d'ici 2031, à un CAGR de 7,22 % durant la période de prévision (2026-2031). Le marché des logiciels de vision industrielle bénéficie du remplacement par les fabricants des contrôles par échantillonnage par une inspection en ligne à 100 %. Les secteurs automobile, électronique, logistique et de la fabrication de process appliquent des outils basés sur l'IA là où la variation des produits et les petits défauts limitent les méthodes basées sur des règles. L'opportunité commerciale dépend de plus en plus de la connexion des données d'inspection aux systèmes de production afin que les opérateurs puissent réagir pendant qu'une ligne est en fonctionnement. Les fournisseurs se font également concurrence sur la rapidité de déploiement, la gouvernance des modèles et le support d'intégration, plutôt que sur les seules performances d'analyse d'images. Ces conditions étendent le marché des logiciels de vision industrielle aux fabricants de plus petite taille qui manquaient auparavant d'images de défauts suffisantes ou de personnel spécialisé pour déployer l'inspection par IA.
Principaux enseignements du rapport
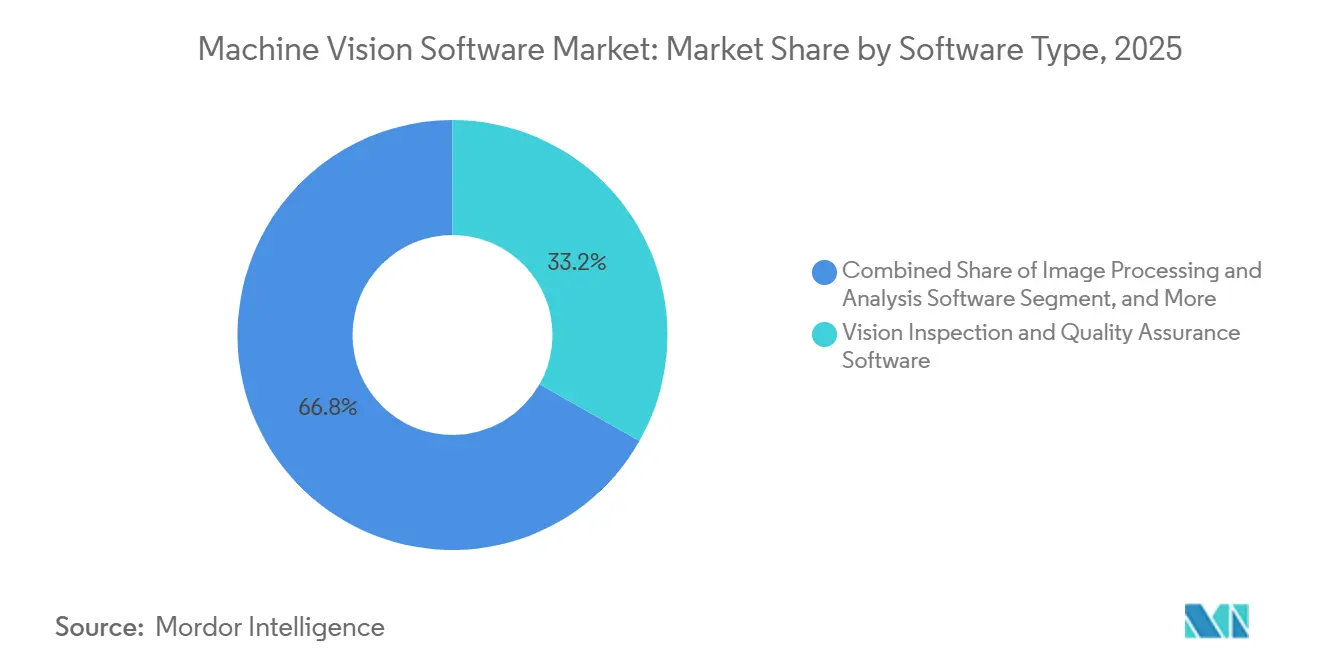
- Par type de logiciel, les logiciels d'inspection visuelle et d'assurance qualité détenaient 33,21 % de la part du marché des logiciels de vision industrielle en 2025, tandis que les logiciels de vision IA et d'apprentissage profond devraient se développer à un CAGR de 8,63 % jusqu'en 2031.
- Par modèle de déploiement, les logiciels sur site et en périphérie détenaient 72,34 % de la part des revenus en 2025, tandis que les logiciels en nuage devraient croître à un CAGR de 7,89 % jusqu'en 2031.
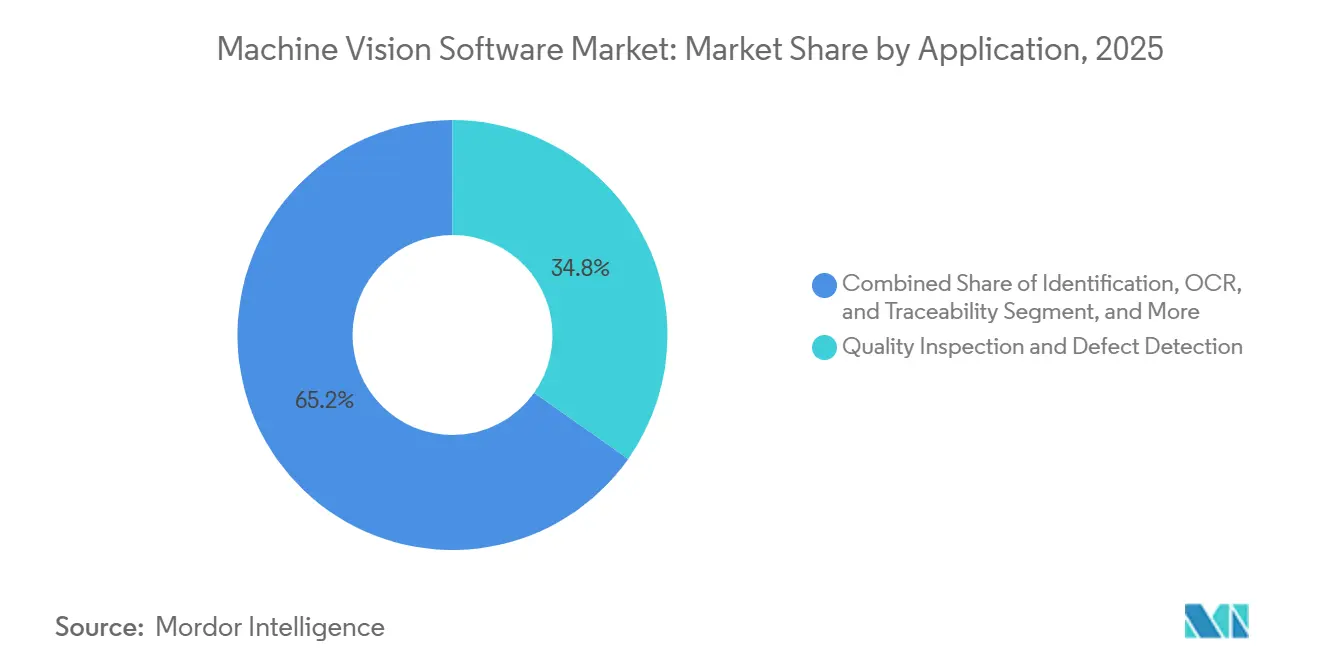
- Par application, l'inspection qualité et la détection de défauts représentaient 34,78 % de la part des revenus en 2025, tandis que le guidage robotique et le prélèvement en vrac devraient croître à un CAGR de 7,76 % jusqu'en 2031.
- Par secteur industriel, l'automobile et la mobilité détenaient 23,78 % de la part des revenus en 2025, tandis que la fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 8,16 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 34,88 % du marché des logiciels de vision industrielle en 2025 et devrait croître à un CAGR de 8,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des logiciels de vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication zéro défaut et inspection automatisée | +2.0% | Mondial, avec une intensité concentrée dans les clusters de fabrication avancée d'Asie-Pacifique et les équipementiers automobiles européens | Court terme (≤ 2 ans) |
| Adoption de l'IA et de l'apprentissage profond dans les flux de travail de vision | +1.7% | Mondial, plus fort en Amérique du Nord pour le développement technologique et en Asie-Pacifique pour l'échelle de déploiement | Moyen terme (2-4 ans) |
| Robotique guidée par vision et déploiement d'usines intelligentes | +1.3% | Amérique du Nord et Europe, avec une expansion rapide en Asie-Pacifique dans l'assemblage de véhicules électriques et l'électronique | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre et hausse des coûts d'inspection | +0.9% | Amérique du Nord et Union européenne, avec un effet émergent au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Exigences de traçabilité dans la production alimentaire, pharmaceutique et électronique | +0.6% | Amérique du Nord et Union européenne, avec des retombées en Asie-Pacifique et au Moyen-Orient et en Afrique dans le cadre de l'alignement GS1 et DSCSA | Moyen terme (2-4 ans) |
| Modèles de vision réutilisables et données de défauts synthétiques pour la production en faible volume | +0.3% | Mondial, avec des gains précoces dans l'aérospatiale européenne et les clusters de dispositifs médicaux nord-américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication zéro défaut et inspection automatisée
Le passage des contrôles par échantillonnage à une inspection en ligne complète reste un moteur central de la demande sur le marché des logiciels de vision industrielle. Les contrats des équipementiers fixent de plus en plus des limites de défauts extrêmement basses que l'inspection manuelle ne peut pas satisfaire de manière constante. Les modèles d'apprentissage profond ont atteint une très haute précision de détection dans des environnements contrôlés, bien que la plupart des implémentations documentées soient restées au stade prototype ou pilote lors d'une récente revue. Cela représente une opportunité de déploiement substantielle pour les fournisseurs capables de soutenir le déploiement sur plusieurs usines. Les exigences de qualité dans les secteurs automobile et des dispositifs médicaux favorisent également les systèmes d'inspection qui fournissent des enregistrements répétables et vérifiables. La valeur du logiciel augmente lorsque les résultats d'inspection déclenchent des actions correctives via les systèmes d'exécution de la fabrication plutôt que de rester un enregistrement qualité autonome.
Adoption de l'IA et de l'apprentissage profond dans les flux de travail de vision
L'apprentissage profond transforme le marché des logiciels de vision industrielle, car les fournisseurs historiques doivent ajouter des capacités de réseaux de neurones tandis que les fournisseurs natifs de l'IA pénètrent les applications d'inspection établies. L'adoption est la plus forte dans les secteurs automobile, électronique et logistique, où les tolérances serrées et la variation des produits limitent l'efficacité des règles d'inspection fixes. Une enquête de Cognex publiée en mars 2026 a révélé que 57 % des répondants utilisaient déjà l'IA dans les opérations de vision industrielle et que 30 % prévoyaient un déploiement à court terme. MVTec a publié HALCON 26.05 en mai 2026 avec des performances améliorées pour l'IA et les méthodes basées sur des règles, une invite visuelle multimodale et des outils pour réduire les besoins en images d'entraînement. Les plateformes permettant à des non-spécialistes de créer et de maintenir des modèles peuvent répondre à la pénurie de talents en intégration vision-IA. Cet accent sur la facilité d'utilisation peut élargir l'adoption au-delà des applications qui ont historiquement nécessité des équipes d'ingénierie spécialisées.
Robotique guidée par vision et déploiement d'usines intelligentes
La robotique guidée par vision génère une demande supplémentaire car le prélèvement en vrac, le guidage d'assemblage et le travail des robots collaboratifs dépendent de logiciels qui interprètent la position et l'orientation en temps réel. Le marché des logiciels de vision industrielle bénéficie donc de l'ajout par les usines de cellules robotiques flexibles pour les opérations d'assemblage, de logistique et de préparation de commandes. Une enquête auprès des membres de l'A3 en 2026 a révélé que 86 % des employeurs identifiaient l'IA, la vision industrielle et la robotique collaborative comme des outils clés pour la transformation des entreprises. La même recherche a identifié la vision par IA comme la principale priorité d'automatisation pour 41 % des fabricants. Les flux de travail axés sur la simulation permettent aux équipes de tester des cellules de vision robotique dans des environnements de jumeau numérique avant la mise en service sur site. Les plateformes à faible code et les modèles réutilisables peuvent réduire le temps nécessaire pour adapter un système de vision à un nouveau produit ou à une nouvelle configuration de ligne.
Pénurie de main-d'œuvre et hausse des coûts d'inspection
Les pénuries de main-d'œuvre font de l'inspection automatisée une exigence pratique pour maintenir la capacité de production. Les perspectives 2026 citées font état de 425 000 postes de fabrication non pourvus aux États-Unis.[1]Association for Advancing Automation, "2026 Smart Factory Outlook," IIoT World, iiot-world.com. L'inspection en ligne basée sur l'IA peut appliquer les mêmes critères de décision tout au long d'un poste, évitant les effets de fatigue associés à la révision manuelle répétitive. Cela oriente les travailleurs qualité vers l'analyse des causes profondes, la revue des défauts et l'amélioration des processus. Ces tâches créent un besoin supplémentaire de logiciels qui enregistrent, tracent et analysent les défauts sur les lignes et dans les usines. Le marché des logiciels de vision industrielle peut donc bénéficier à la fois de l'achat initial d'automatisation et de la demande connexe pour les fonctions de gestion des données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé pour les cellules de vision intégrées | -0.8% | Mondial, avec un effet amplifié chez les fournisseurs de rang 2 d'Asie-Pacifique sensibles aux coûts et les PME en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité de l'intégration des systèmes existants et de la mise en service | -0.5% | Mondial, plus aigu dans les économies industrielles matures dotées d'une infrastructure PLC et SCADA installée, notamment en Allemagne, au Japon et aux États-Unis | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en intégration vision-IA | -0.4% | Mondial, plus aigu en Amérique du Nord et en Europe, cité comme principal obstacle par 47 % des entreprises manufacturières | Moyen terme (2-4 ans) |
| Exposition à la cybersécurité et à la gouvernance des données dans les systèmes de vision connectés | -0.3% | Amérique du Nord et Union européenne dans le cadre des réglementations NIS2 et ISA/IEC 62443, et Asie-Pacifique sous les mandats émergents de souveraineté des données | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les cellules de vision intégrées
Le coût total d'une cellule de vision intégrée constitue un frein important pour le marché des logiciels de vision industrielle, en particulier pour les fabricants de taille moyenne. Les services d'intégration pour les déploiements multi-lignes peuvent coûter entre 15 000 et 45 000 USD avant que les coûts d'entraînement des modèles IA, de formation des opérateurs et de réentraînement ultérieur ne soient inclus. L'amortissement du matériel et la main-d'œuvre d'intégration représentaient 52 % du coût de déploiement de la première année dans le benchmark cité. Les coûts se déplacent ensuite vers les logiciels, le support et les dépenses d'exploitation récurrentes, ce qui peut entrer en conflit avec les plans d'approvisionnement centrés sur un achat d'équipement unique. Cognex a rendu OneVision généralement disponible en mai 2026 et a signalé des réductions de coûts allant jusqu'à 50 % pour les déploiements à grande échelle. La gestion centralisée des modèles peut résoudre certains problèmes de coûts, mais elle oblige également les acheteurs à évaluer les dépendances à long terme envers les abonnements et les plateformes.
Complexité de l'intégration des systèmes existants et de la mise en service
Les installations de type brownfield utilisent souvent des automates programmables, des systèmes SCADA et des systèmes d'exécution de la fabrication provenant de plusieurs fournisseurs et couvrant plusieurs générations technologiques. Un système de vision doit se connecter à ces systèmes sans perturber la production, ce qui augmente le temps et le coût de la mise en service. Dans les environnements pharmaceutiques et de dispositifs médicaux réglementés, les contrôles de changement formels et les dossiers de validation ajoutent un délai supplémentaire aux modifications logicielles. La version MERLIC 26.03 de MVTec publiée en mars 2026 a ajouté des fonctions de piste d'audit et une vérification de code 2D conforme à la norme ISO/IEC, démontrant comment ces besoins façonnent la conception des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de logiciel : les logiciels d'inspection sont en tête tandis que les outils IA se développent
Les logiciels d'inspection visuelle et d'assurance qualité représentaient 33,21 % de la part du marché des logiciels de vision industrielle en 2025. Leur position établie reflète une utilisation à long terme dans la détection de défauts dans les lignes automobiles, d'électronique grand public et d'emballage alimentaire. La taille du marché des logiciels de vision industrielle pour les logiciels de vision IA et d'apprentissage profond devrait croître à un CAGR de 8,63 % jusqu'en 2031. Cette croissance est liée aux difficultés que rencontrent les outils basés sur des règles lorsque les produits présentent des variations cosmétiques, de nouveaux schémas de défauts ou des surfaces complexes. Les producteurs à faible volume et à forte diversité dans l'aérospatiale, les produits chimiques de spécialité et les dispositifs médicaux peuvent de plus en plus entraîner des modèles sur des données de défauts synthétiques plutôt que sur de vastes bibliothèques d'images de défauts réels.
Les logiciels de développement et de programmation de vision restent importants pour les intégrateurs et les équipes d'ingénierie internes qui créent des applications personnalisées. Les logiciels de traitement et d'analyse d'images constituent également une infrastructure de base pour les applications nécessitant des mesures ou des classifications spécialisées. HALCON 26.05 a ajouté des améliorations de vitesse pour les méthodes IA et basées sur des règles, la prise en charge des modèles de langage multimodaux et une génération améliorée de la détection d'objets. Les outils d'étalonnage, de configuration et de gestion des systèmes ont tendance à croître avec la base installée de systèmes de vision. Les fournisseurs regroupent de plus en plus ces fonctions dans des abonnements au lieu de vendre des licences séparées. Cette approche peut augmenter les revenus logiciels par client tout en rendant les coûts moins visibles dans les décisions d'achat axées sur le matériel.


Par modèle de déploiement : l'exécution en périphérie reste essentielle tandis que la gestion en nuage se développe
Les logiciels sur site et en périphérie détenaient 72,34 % des revenus en 2025. Cette position reflète le besoin des lignes de production fonctionnant à 200 unités ou plus par minute de recevoir des résultats d'inférence en moins de 10 ms. Les logiciels en nuage devraient progresser à un CAGR de 7,89 % jusqu'en 2031. Le marché des logiciels de vision industrielle utilise les systèmes en nuage principalement pour l'entraînement centralisé des modèles, le contrôle des versions, la gouvernance multi-sites et les analyses agrégées. L'utilisation du nuage n'élimine pas l'exigence d'exécution locale lorsqu'une décision d'inspection contrôle l'équipement de rejet. Cela rend les architectures hybrides pertinentes pour les fabricants qui nécessitent à la fois des décisions rapides en ligne et une gestion coordonnée des modèles.
Cognex a introduit OneVision comme environnement du nuage vers la périphérie en mai 2026. Il prend en charge l'entraînement et la gouvernance centralisés tout en permettant à l'inspection locale de se poursuivre sans connectivité au nuage pendant la production. L'architecture peut limiter la latence, la bande passante et l'exposition au niveau de l'atelier en maintenant l'inspection de routine en périphérie. Le déploiement hybride est particulièrement pertinent pour les entreprises exploitant plus de 100 points d'inspection. Dans ces contextes, les dispositifs en périphérie peuvent filtrer la plupart des images localement tandis que les outils en nuage gèrent les cas signalés et le réentraînement. Le marché des logiciels de vision industrielle se développe donc selon un modèle combinant exécution locale et gouvernance centralisée plutôt qu'un simple passage des systèmes sur site vers le nuage.
Par application : l'inspection qualité est en tête tandis que le guidage robotique prend de l'élan
L'inspection qualité et la détection de défauts détenaient 34,78 % des revenus en 2025. Le marché des logiciels de vision industrielle utilise cette application car les fabricants doivent identifier les articles non conformes avant l'assemblage ou l'emballage, lorsque le coût du problème augmente. Le guidage robotique et le prélèvement en vrac devraient croître à un CAGR de 7,76 % jusqu'en 2031. Les robots collaboratifs utilisent la vision pour gérer les variations de position des pièces que la programmation fixe par apprentissage ne peut pas gérer efficacement. Les applications de mesure et de métrologie évoluent également vers des systèmes en ligne sans contact. Ces systèmes peuvent fournir des données pour le contrôle statistique des processus sans le délai associé aux salles de mesure hors ligne.
Les outils d'identification, de reconnaissance optique de caractères et de traçabilité jouent un rôle important dans la production pharmaceutique et électronique. La loi américaine sur la sécurité de la chaîne d'approvisionnement en médicaments exige une traçabilité électronique interopérable pour les médicaments sur ordonnance, tandis que le cadre prend en charge les exigences de vérification des produits sérialisés.[2]U.S. Food and Drug Administration, "Drug Supply Chain Security Act," U.S. Food and Drug Administration, fda.gov. Le marché des logiciels de vision industrielle peut vérifier les codes 2D à la vitesse de la ligne et générer des enregistrements répondant aux exigences d'audit. La vérification d'assemblage et la surveillance des processus génèrent une demande régulière dans la fabrication automobile et électronique. Un contenu électronique plus important dans les véhicules et davantage de couches de circuits imprimés augmentent le nombre de points d'inspection sur chaque unité. Des bibliothèques d'applications plus larges peuvent donc favoriser les plateformes prenant en charge plusieurs tâches par rapport aux fournisseurs axés sur un seul cas d'utilisation.
Par secteur industriel : l'automobile reste le plus grand secteur tandis que la production de batteries pour véhicules électriques s'accélère
L'automobile et la mobilité détenaient 23,78 % des revenus en 2025. Le secteur utilise l'inspection automatisée depuis des décennies dans les processus de carrosserie, de groupe motopropulseur et d'assemblage. La fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 8,16 % jusqu'en 2031. Le marché des logiciels de vision industrielle soutient les producteurs de cellules, de modules et de packs qui ont besoin d'une inspection en ligne pour détecter les vides de revêtement, les anomalies de soudure et les défauts d'étanchéité. Une étude de 2025 a rapporté qu'un système basé sur YOLOv8 a atteint une précision de détection de 98,5 % et un taux de fausses alarmes inférieur à 0,1 % à une vitesse de ligne d'électrode de batterie de 30 m/min. La même étude a rapporté une réduction de 67 % des défauts et une réduction de 81 % des coûts totaux de contrôle qualité par rapport aux approches traditionnelles.
L'électronique et les semi-conducteurs nécessitent une haute précision pour les caractéristiques des plaquettes et les joints de soudure des circuits imprimés. Cette précision soutient des licences premium et des travaux récurrents de maintenance des modèles. Les produits pharmaceutiques et les dispositifs médicaux nécessitent des enregistrements d'inspection validés pouvant être conservés pour les audits. L'alimentation, les boissons et l'emballage ajoutent une demande diversifiée pour l'inspection et la traçabilité. L'aérospatiale et la défense ont un volume de production plus faible mais des exigences d'inspection particulièrement exigeantes. La vision par IA est utilisée dans l'assemblage de batteries pour vhicules électriques pour soutenir les décisions qualité à la vitesse de production.
Analyse géographique
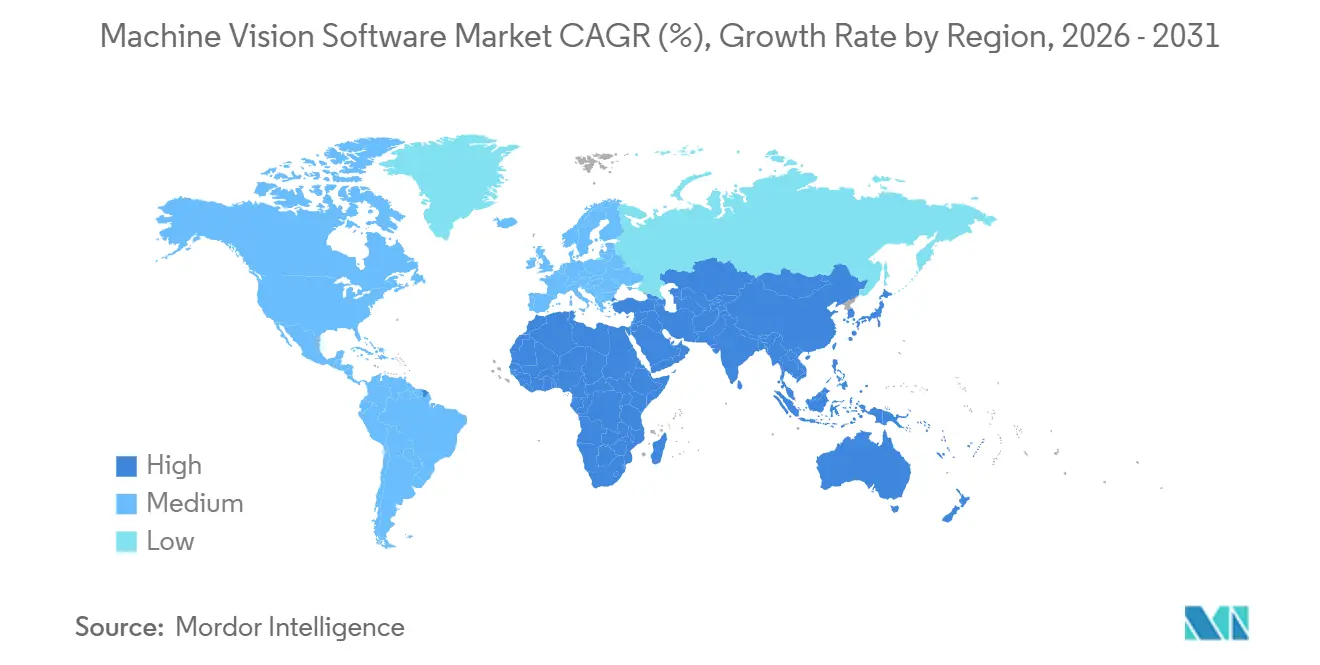
L'Asie-Pacifique représentait 34,88 % des revenus en 2025 et devrait croître à un CAGR de 8,71 % jusqu'en 2031. Le marché des logiciels de vision industrielle dans la région combine une grande base manufacturière avec des investissements importants dans les usines de batteries, la fabrication de semi-conducteurs et l'assemblage électronique. La Chine stimule une demande d'approvisionnement soutenue grâce aux ajouts de capacité dans les gigafactories de batteries et les semi-conducteurs. Le Japon a une structure de marché distincte car Keyence intègre les licences logicielles dans les contrats de systèmes pour l'inspection en aval des semi-conducteurs. L'Inde développe sa capacité de fabrication électronique grâce aux programmes d'incitation liés à la production, alors que les équipementiers mondiaux ajoutent de la production dans le pays.
L'Amérique du Nord était la deuxième région en importance en 2025. Le marché des logiciels de vision industrielle est soutenu par l'assemblage automobile, l'aérospatiale, la production de dispositifs médicaux et la fabrication avancée de semi-conducteurs. La région met davantage l'accent sur les plateformes de développement natives de l'IA, la gestion des modèles du nuage vers la périphérie et la traçabilité pharmaceutique. Ces applications peuvent produire des valeurs de licences logicielles plus élevées et des revenus d'abonnement récurrents plus importants que les déploiements centrés sur le matériel. Le Mexique devient un lieu d'approvisionnement important alors que les équipementiers nord-américains rapprochent la production de véhicules et appliquent des normes de qualité communes à leurs réseaux de fabrication.
L'Europe est façonnée par la dense base d'équipementiers automobiles et de fournisseurs de rang 1 en Allemagne. La ligne de production de batteries Gen6 de BMW à l'usine Woodruff, mise en service en 2026, utilise l'inspection en ligne assistée par IA pour les cordons de soudure et une inspection à 100 % des batteries en fin de ligne.[3]Automotive Powertrain Technology International "BMW Details Gen6 Battery Production Process at Plant Woodruff," automotivepowertraintechnologyinternational.com. Le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande provenant de la production automobile, aérospatiale, d'emballage alimentaire et pharmaceutique. Les acheteurs européens évaluent de plus en plus la cybersécurité, les pistes d'audit et les options sur site pour les systèmes d'inspection connectés. Le Moyen-Orient et l'Amérique du Sud restent des marchés plus petits, bien que les investissements greenfield en Arabie saoudite et aux Émirats arabes unis et la demande automobile et de transformation alimentaire au Brésil soutiennent de nouveaux déploiements.

Paysage concurrentiel
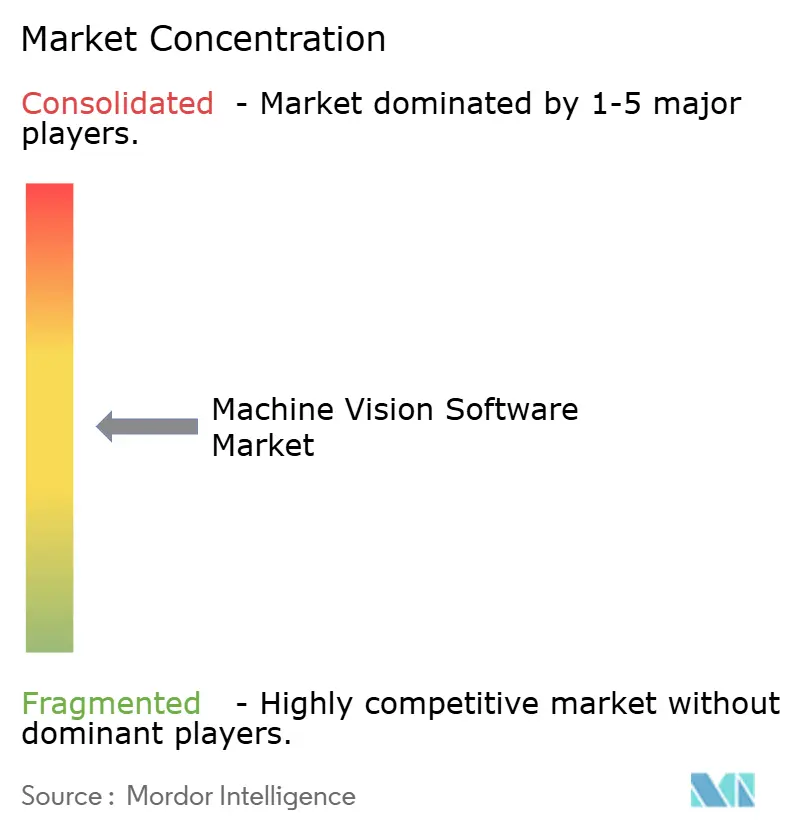
Le marché des logiciels de vision industrielle présente une structure modérément concentrée. Cognex, Keyence et MVTec occupent des positions solides grâce à leurs bibliothèques d'applications, leurs relations avec les intégrateurs et leurs capacités de vision par ordinateur établies de longue date. Cependant, les fournisseurs natifs de l'IA réduisent certaines barrières qui protégeaient autrefois la tarification des acteurs en place. Landing AI propose des outils d'apprentissage profond à faible code pour les fabricants disposant de ressources limitées en ingénierie de vision. NVIDIA fournit la couche de calcul IA Metropolis utilisée par des fournisseurs de logiciels tiers. Siemens positionne les fonctions de vision au sein d'un système d'IA industrielle plus large, ce qui intègre les dépenses de vision dans des budgets logiciels de fabrication plus étendus.
Les fournisseurs en place étendent leurs plateformes plutôt que de remplacer les produits établis. Cognex a rendu OneVision généralement disponible en mai 2026, combinant la gestion des modèles en nuage avec l'inspection en périphérie locale. SICK a lancé l'inspection qualité 3D alimentée par l'IA pour sa plateforme Nova en août 2026.[4]SICK AG, "Where Height Meets Intelligence," SICK, sick.com. MVTec a étendu HALCON 26.05 avec la prise en charge des modèles de langage multimodaux et des outils réduisant le nombre d'images d'entraînement requises. Ces évolutions visent à réduire l'effort d'intégration et à rendre les fonctions IA utilisables dans plusieurs installations.
L'alimentation et les boissons, les machines industrielles et les usines greenfield dans les marchés émergents restent des domaines où l'adoption peut s'élargir. Les données de défauts synthétiques, les modèles en périphérie compressés et les interfaces vision-langage deviennent des domaines importants de développement technique. Les fournisseurs qui facilitent le développement de modèles grâce à des outils à faible code, des modèles pré-entraînés ou des flux de travail axés sur la simulation peuvent atteindre davantage de clients. Un déploiement plus rapide peut être décisif là où les déploiements multi-sites ont historiquement pris des mois. Cognex a rapporté qu'OneVision a contribué à réduire les coûts de mise à l'échelle jusqu'à 50 % et a comprimé les délais de déploiement multi-sites de plusieurs mois à quelques jours.
Leaders du secteur des logiciels de vision industrielle
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
Omron Corporation
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : SICK AG a lancé des capacités d'inspection qualité 3D alimentées par l'IA pour sa plateforme de vision industrielle Nova, combinant des réseaux de neurones d'apprentissage profond avec une analyse de données de hauteur 3D haute précision. Le logiciel Nova AI permet un entraînement de modèles basé sur des exemples directement sur l'appareil, avec une interface de carte thermique d'anomalies ciblant la vérification d'assemblage de batteries pour véhicules électriques, l'inspection de pneumatiques automobiles, l'inspection de surfaces électroniques et la détection de déformation d'emballages, étendant la vision industrielle 3D au-delà des limites traditionnelles basées sur des règles sans nécessiter de matériel supplémentaire.
- Mai 2026 : Cognex Corporation a annoncé la disponibilité générale d'OneVision, son environnement de développement de vision IA du nuage vers la périphérie, à la suite d'une version bêta en juin 2025 avec plus de 100 clients manufacturiers. Essity a validé une application d'inspection en moins d'1 jour, ce qui nécessitait auparavant plus d'1 an d'itération, et Schneider Electric a rapporté un doublement du rendement et une réduction spectaculaire des rejets erronés grâce au déploiement centralisé de modèles IA sur les sites de production mondiaux.
- Mai 2026 : MVTec Software GmbH a publié HALCON 26.05, introduisant des améliorations significatives de vitesse pour les méthodes de vision IA et basées sur des règles, une prise en charge étendue des grands modèles de langage multimodaux avec des invites visuelles pour son assistant de développement IA, une nouvelle génération de détection d'objets nécessitant moins d'images d'entraînement, et une optimisation automatisée des contours pour la correspondance basée sur la forme.
- Avril 2026 : Cognex a lancé le contrôleur de vision In-Sight 6900, alimenté par la technologie NVIDIA Jetson, permettant un traitement IA haute capacité en périphérie pour les charges de travail industrielles exigeantes sans PC externes ni architectures distribuées. La conception modulaire permet aux fabricants de configurer les caméras, l'optique et l'éclairage indépendamment de la plateforme de calcul IA.


Périmètre du rapport mondial sur le marché des logiciels de vision industrielle
Le marché des logiciels de vision industrielle comprend des solutions logicielles permettant aux machines de capturer, traiter et analyser des données visuelles provenant de caméras et de systèmes d'imagerie. Ces solutions soutiennent l'inspection automatisée, le contrôle qualité, la mesure et le guidage dans les applications industrielles. Les logiciels de vision industrielle utilisent des algorithmes, l'intelligence artificielle et l'apprentissage profond pour améliorer la précision, l'efficacité et l'automatisation opérationnelle.
Le rapport sur le marché des logiciels de vision industrielle est segmenté par type de logiciel (logiciels de développement et de programmation de vision, logiciels de traitement et d'analyse d'images, logiciels de vision IA/apprentissage profond, logiciels d'inspection visuelle et d'assurance qualité, et autres types de logiciels), modèle de déploiement (logiciels sur site/en périphérie, logiciels en nuage et logiciels hybrides), application (inspection qualité et détection de défauts, mesure et métrologie, guidage robotique et prélèvement en vrac, identification, reconnaissance optique de caractères et traçabilité, vérification d'assemblage et surveillance des processus), secteur industriel (automobile et mobilité, électronique et semi-conducteurs, machines et équipements industriels, fabrication de véhicules électriques et de batteries, produits pharmaceutiques et dispositifs médicaux, alimentation, boissons et emballage, aérospatiale et défense, et autres secteurs industriels), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels de développement et de programmation de vision |
| Logiciels de traitement et d'analyse d'images |
| Logiciels de vision IA / apprentissage profond |
| Logiciels d'inspection visuelle et d'assurance qualité |
| Autres types de logiciels |
| Logiciels sur site / en périphérie |
| Logiciels en nuage |
| Logiciels hybrides |
| Inspection qualité et détection de défauts |
| Mesure et métrologie |
| Guidage robotique et prélèvement en vrac |
| Identification, reconnaissance optique de caractères et traçabilité |
| Vérification d'assemblage |
| Surveillance des processus |
| Automobile et mobilité |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Fabrication de véhicules électriques et de batteries |
| Produits pharmaceutiques et dispositifs médicaux |
| Alimentation, boissons et emballage |
| Aérospatiale et défense |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de logiciel | Logiciels de développement et de programmation de vision | |
| Logiciels de traitement et d'analyse d'images | ||
| Logiciels de vision IA / apprentissage profond | ||
| Logiciels d'inspection visuelle et d'assurance qualité | ||
| Autres types de logiciels | ||
| Par modèle de déploiement | Logiciels sur site / en périphérie | |
| Logiciels en nuage | ||
| Logiciels hybrides | ||
| Par application | Inspection qualité et détection de défauts | |
| Mesure et métrologie | ||
| Guidage robotique et prélèvement en vrac | ||
| Identification, reconnaissance optique de caractères et traçabilité | ||
| Vérification d'assemblage | ||
| Surveillance des processus | ||
| Par secteur industriel | Automobile et mobilité | |
| Électronique et semi-conducteurs | ||
| Machines et équipements industriels | ||
| Fabrication de véhicules électriques et de batteries | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Alimentation, boissons et emballage | ||
| Aérospatiale et défense | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de vision industrielle ?
La taille du marché des logiciels de vision industrielle est de 5,11 milliards USD en 2026 et devrait atteindre 7,24 milliards USD d'ici 2031 à un CAGR de 7,22 %.
Qu'est-ce qui stimule la demande de logiciels de vision industrielle ?
Les fabricants adoptent l'inspection en ligne à 100 %, la détection de défauts basée sur l'IA, la robotique guidée par vision et des logiciels qui relient les données qualité aux actions de production.
Quel modèle de déploiement de logiciels de vision industrielle connaît la croissance la plus rapide ?
Les logiciels en nuage devraient croître à un CAGR de 7,89 % jusqu'en 2031, principalement pour l'entraînement des modèles, la gouvernance et les analyses multi-sites.
Quelle application connaît la croissance la plus rapide ?
Le guidage robotique et le prélèvement en vrac devraient croître à un CAGR de 7,76 % jusqu'en 2031, car les robots collaboratifs nécessitent un guidage spatial en temps réel.
Quel secteur industriel connaît la croissance la plus rapide pour les logiciels de vision industrielle ?
La fabrication de véhicules électriques et de batteries devrait se développer à un CAGR de 8,16 % jusqu'en 2031, car les usines de batteries nécessitent une inspection de défauts en ligne à haute couverture.
Dernière mise à jour de la page le:



