
Marktgröße und Marktanteile des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.67 Milliarden US-Dollar |
| Marktgröße (2027) | 2.87 Milliarden US-Dollar |
| Marktgröße (2032) | 3.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.00 % |
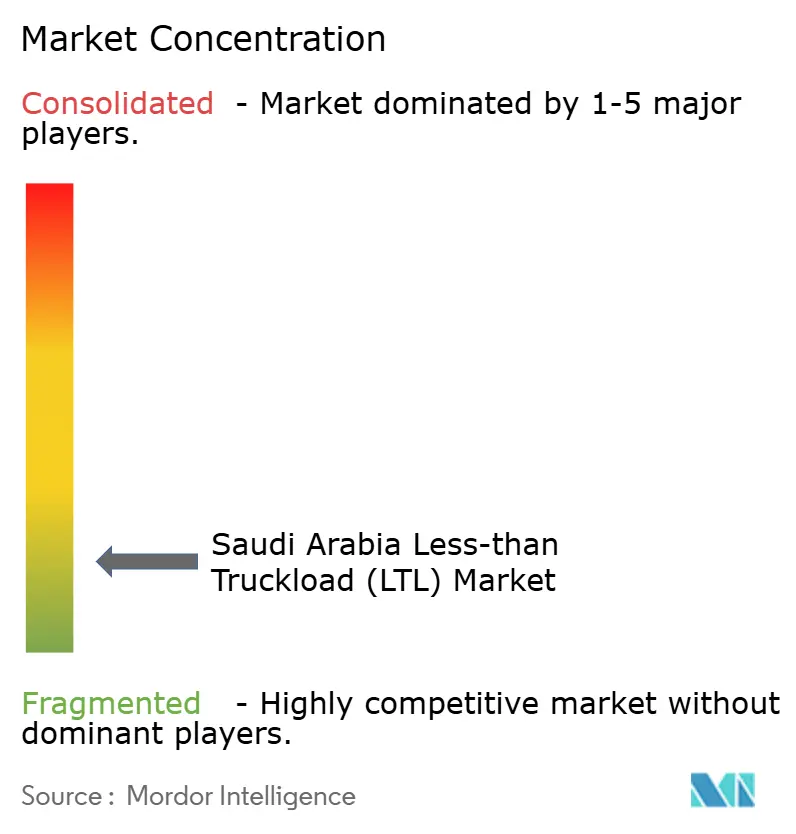
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien von Mordor Intelligence
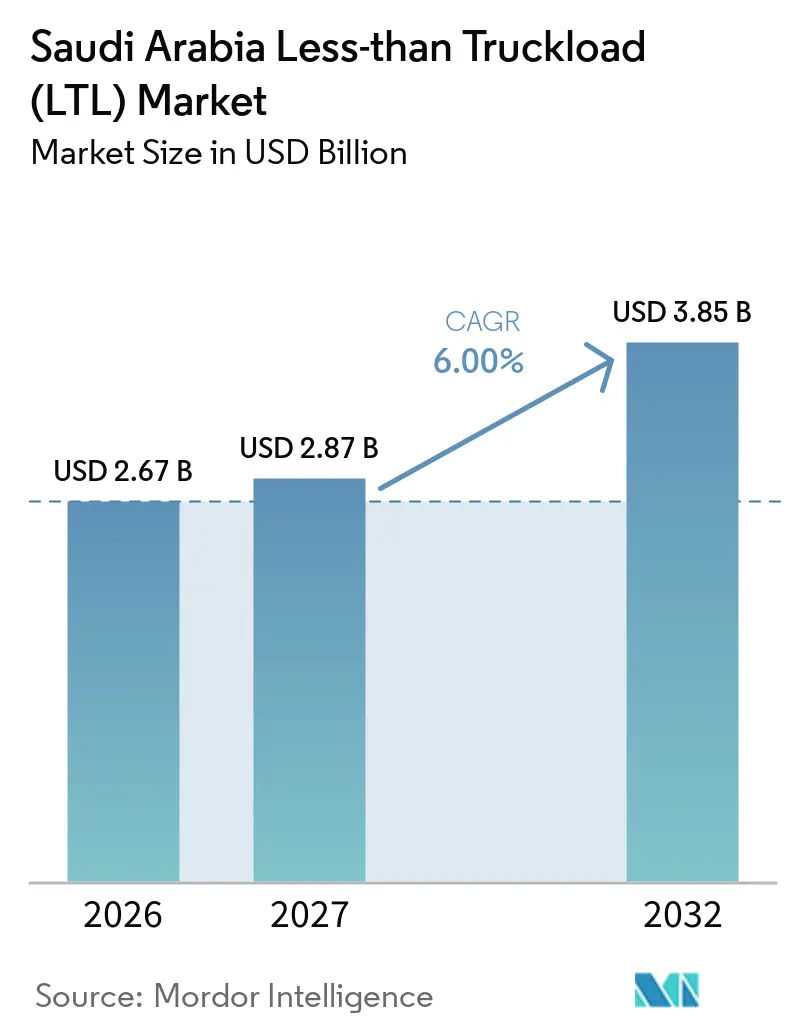
Die Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien wird im Jahr 2026 auf 2,67 Milliarden USD geschätzt. Es wird erwartet, dass er von 2,87 Milliarden USD im Jahr 2027 auf 3,85 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,00 % während des Prognosezeitraums (2027–2032).
Das Wachstum wird durch häufige Kleinsendungen aus dem E-Commerce, Investitionen in die Frachtinfrastruktur im Rahmen der Vision 2030 und die Diversifizierung der Nicht-Öl-Wirtschaft unterstützt. Das verarbeitende Gewerbe ohne Ölraffination trug 2025 zu aktuellen Preisen 11,1 % zum BIP Saudi-Arabiens bei, während Groß- und Einzelhandel, Restaurants und Hotels 12,3 % ausmachten. Diese Aktivitäten unterstützen die Nachfrage nach regelmäßiger Distribution und konsolidierten Frachtbewegungen. Der Straßentransport bleibt wichtig für die Verbindung von Produktionsstandorten, Häfen, Distributionszentren und Endkunden. Infrastrukturentwicklung und digitale Planung können die Fahrzeugauslastung und Lieferkoordination verbessern, obwohl Fahrerverfügbarkeit, Compliance-Kosten und geringe Frachtdichte auf einigen Strecken operative Einschränkungen darstellen. Spediteure mit zuverlässiger nationaler Abdeckung, effizienter Konsolidierung und spezialisierten Umschlagkapazitäten sind gut positioniert, um wettbewerbsfähig zu sein, wenn sich die Nachfrage entwickelt.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort entfallen im Jahr 2026 62,35 % der Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien auf Inlandssendungen, während internationale Sendungen bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen werden.
- Nach Temperaturkontrolle entfallen im Jahr 2026 88,46 % des Marktanteils des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien auf Trockenfracht, während Kühlfracht bis 2032 voraussichtlich einen CAGR von 6,98 % verzeichnen wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 41,28 % des Marktanteils des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien auf den Groß- und Einzelhandel, während das verarbeitende Gewerbe bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen wird.
- Nach Region entfällt auf die Zentralregion, bestehend aus Riad, Al-Qassim und Hail, im Jahr 2026 ein Anteil von 36,96 % an der Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien. Für die Südregion, bestehend aus Asir, Jazan und Najran, wird bis 2032 ein CAGR von 8,39 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Less-than-Truckload (LTL)-Markt Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierung des E-Commerce erhöht die Häufigkeit von LTL-Sendungen | +1.4% | National, mit Konzentration in Riad, Dschidda und Dammam | Kurzfristig (≤ 2 Jahre) |
| Vision-2030-Projekte erweitern die LTL-Frachtanfrage | +1.2% | National, mit frühen Gewinnen in den Zentral- und Westregionen | Langfristig (≥ 4 Jahre) |
| Wachstum in Fertigung und Einzelhandel erhöht die Konsolidierungsnachfrage | +1.0% | Zentral (Riad) und Östlich (Dammam/Jubail-Industriezonen) | Mittelfristig (2–4 Jahre) |
| Digitale Frachtabstimmung verbessert die LTL-Anlagenauslastung | +0.9% | National, mit plattformgeführter Einführung in den Hubs Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Temperaturempfindliche Distribution erweitert die spezialisierte LTL-Nachfrage | +0.6% | National; kritisch am Hafeneingang Dschidda und in zentralen Kühllagerclustern | Mittelfristig (2–4 Jahre) |
| Micro-Hub-Netzwerke stärken die Effizienz des geplanten Fernverkehrs | +0.5% | National; konzentriert in städtischen Frachtkorridoren, die Riad, Dschidda und Dammam verbinden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung des E-Commerce erhöht die Häufigkeit von LTL-Sendungen
Der LTL-Markt in Saudi-Arabien profitiert vom Volumen und der Vielfalt der durch E-Commerce und Einzelhandelsverteilung generierten Sendungen. Die Allgemeine Transportbehörde meldete im vierten Quartal 2025 mehr als 57 Millionen Paketsendungen und Postpakete, was den Umfang der Aktivitäten im weiteren Liefersektor widerspiegelt[1]. Größere Sendungen, die nicht wirtschaftlich als vollständige Truckloads transportiert werden können, können mit Sendungen anderer Unternehmen konsolidiert werden, was die Nachfrage nach geplanten LTL-Diensten unterstützt. Spediteure, die Distributionszentren, Einzelhandelsgeschäfte und regionale Lieferpunkte verbinden, können diese Nachfrage durch gemeinsam genutzte Trailerkapazität bedienen. Zuverlässige Abholpläne, Sendungstransparenz und vorhersehbare Lieferfenster sind wichtige Differenzierungsmerkmale, da Versender ein Gleichgewicht zwischen Servicequalität und Transportkosten anstreben.
Vision-2030-Projekte erweitern die LTL-Frachtanfrage
Die Infrastruktur- und Diversifizierungsinitiativen der Vision 2030 unterstützen die Entwicklung von Frachtnetzwerken in ganz Saudi-Arabien. Die Erweiterung von Logistikzonen und Investitionen in Industrie- und Transportinfrastruktur können neue Ursprünge, Ziele und Konsolidierungsmöglichkeiten für LTL-Betreiber schaffen. Im November 2025 kündigte DHL Supply Chain eine Investition von 130 Millionen EUR (152,92 Millionen USD) in einen regionalen Logistik- und Distributionshub in der Sonderwirtschaftszone für integrierte Logistik in Riad an. Die geplante Anlage umfasst 78.000 m² Grundfläche und beinhaltet 53.000 m² Lagerfläche mit einer 26-jährigen Pachtvereinbarung. Die Entwicklung soll Branchen wie Technologie, Einzel- und Konsumgüter, Automobil, Energie und E-Commerce bedienen. Solche Einrichtungen können die Nachfrage nach Distributionsdienstleistungen zwischen Logistikhubs und Geschäftskunden steigern, sobald sie in Betrieb gehen.
Wachstum in Fertigung und Einzelhandel erhöht die Konsolidierungsnachfrage
Fertigung und Einzelhandelsverteilung erzeugen wiederkehrende Frachtbewegungen zwischen Lieferanten, Produktionsstandorten, Distributionszentren und Endkunden. GASTAT berichtete, dass das verarbeitende Gewerbe ohne Ölraffination 2025 zu aktuellen Preisen 11,1 % zum BIP Saudi-Arabiens beitrug, während Groß- und Einzelhandel, Restaurants und Hotels 12,3 % beisteuerten. Diese Sektoren erfordern die Bewegung von Komponenten, Fertigprodukten, Konsumgütern und Nachschubsendungen für Geschäfte. Viele Sendungen füllen keinen vollständigen LKW, was eine Konsolidierung nützlich macht, wenn Lieferpläne und Handhabungsanforderungen kompatibel sind. Da Hersteller und Einzelhändler Kunden in mehreren Städten bedienen, können LTL-Spediteure Sendungen über etablierte Frachtkorridore kombinieren. Effiziente Terminaloperationen und zuverlässige Lieferpläne bleiben wichtig für die Kostenkontrolle und die Erfüllung von Kundenanforderungen.
Digitale Frachtabstimmung, spezialisierte Distribution und Micro-Hub-Netzwerke
Digitale Frachtabstimmung kann LTL-Betreibern helfen, Sendungen verschiedener Kunden zu koordinieren, die Fahrzeugauslastung zu verbessern und Abholungs- und Lieferpläne zu planen. Diese Systeme sind am effektivsten, wenn Spediteure über zuverlässige Sendungsdaten, ausreichende Streckendichte und operative Prozesse verfügen, die die Konsolidierung unterstützen. Spezialisierte Distribution kann auch Möglichkeiten in Sektoren schaffen, die zusätzliche Handhabung erfordern, einschließlich Pharmazeutika, Gesundheitsprodukte und temperaturempfindliche Güter. Im Oktober 2025 eröffnete AJEX Logistics Services ein 3.000 m² großes GMP-GxP-konformes Logistikdepot in Riad zur Unterstützung der Life-Sciences-Distribution. Städtische Konsolidierungspunkte und Partnernetzwerke können Spediteuren helfen, wichtige Frachtdrehkreuze mit Sekundärstädten zu verbinden, sofern die Sendungsdichte die Betriebskosten dieser Einrichtungen trägt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und Saudisierung begrenzen die Kapazitätsverfügbarkeit | -0.8% | National; akut in den Zentral- und Ostregionen in Spitzenzeiten | Kurzfristig (≤ 2 Jahre) |
| Niedrige Sendungsdichte schwächt die Wirtschaftlichkeit peripherer Strecken | -0.5% | Nördliche Grenzregionen (Al-Jouf, Arar) und Südliche Grenzregionen (Najran) | Langfristig (≥ 4 Jahre) |
| Diesel- und Compliance-Kosten erhöhen LTL-Ausgaben | -0.4% | National; größte Belastung für kleinere Spediteure und grenzüberschreitende Strecken | Mittelfristig (2–4 Jahre) |
| Fragmentierte Transparenz verringert die Netzwerkeffizienz kleiner Spediteure | -0.3% | National, unverhältnismäßige Auswirkung auf Spediteure außerhalb des Riad–Dschidda–Dammam-Dreiecks | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel, Saudisierung und Compliance-Kosten begrenzen die Kapazität
Arbeitsverfügbarkeit, Ausbildungsanforderungen und regulatorische Compliance können die Kapazität im LTL-Markt Saudi-Arabiens einschränken. Betreiber müssen qualifizierte Fahrer vorhalten und geltende Beschäftigungs-, Fahrzeug- und Transportanforderungen erfüllen, während sie wettbewerbsfähige Servicekosten aufrechterhalten. Im November 2025 berichtete der Fonds für Personalentwicklung, dass seine Partnerschaften mit dem Transport- und Logistiksektor zwischen 2020 und dem ersten Halbjahr 2025 die Beschäftigung von 74.000 saudi-arabischen Staatsangehörigen unterstützt hatten[2]. Die Programme umfassten mehr als 500 Millionen SAR (133,23 Millionen USD) an Unterstützung und beinhalteten beschäftigungsgebundene Ausbildungsinitiativen. Kleinere Spediteure verfügen möglicherweise über weniger Kapazität als große Betreiber, um Rekrutierungs-, Ausbildungs- und Flottenkonformitätskosten zu absorbieren. Effiziente Streckenplanung und Personalentwicklung können dazu beitragen, diesen Druck zu mindern, obwohl die Auswirkungen je nach Betreiber und Standort variieren werden.
Strecken mit geringer Dichte und fragmentierte Transparenz bei kleinen Spediteuren
Geringe Sendungsdichte kann die Wirtschaftlichkeit geplanter LTL-Dienste außerhalb der wichtigsten Handels- und Industriezentren schwächen. Spediteure, die Strecken durch dünn besiedelte Gebiete betreiben, haben möglicherweise weniger Möglichkeiten, Sendungen zu kombinieren, was die Kosten pro Sendung erhöhen oder längere Lieferfenster erfordern kann. Diese Herausforderung kann auf Strecken, die kleinere Märkte in den Nord- und Südregionen bedienen, ausgeprägter sein, obwohl die Bedingungen je nach Korridor und Kundenbasis variieren. Fragmentierte Kapazitäten bei kleineren Betreibern können es für Versender auch schwieriger machen, die Serviceverfügbarkeit zu vergleichen und Sendungen über verschiedene Spediteure zu koordinieren. Digitale Buchung, Partnernetzwerke und gemeinsame Konsolidierungspunkte können den Zugang zu Kapazitäten verbessern, aber ihre Wirksamkeit hängt von zuverlässigen Informationen, einheitlichen Servicestandards und ausreichenden Sendungsvolumina ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandsnetzwerke sichern Umsatz, grenzüberschreitende Strecken gewinnen an Dynamik
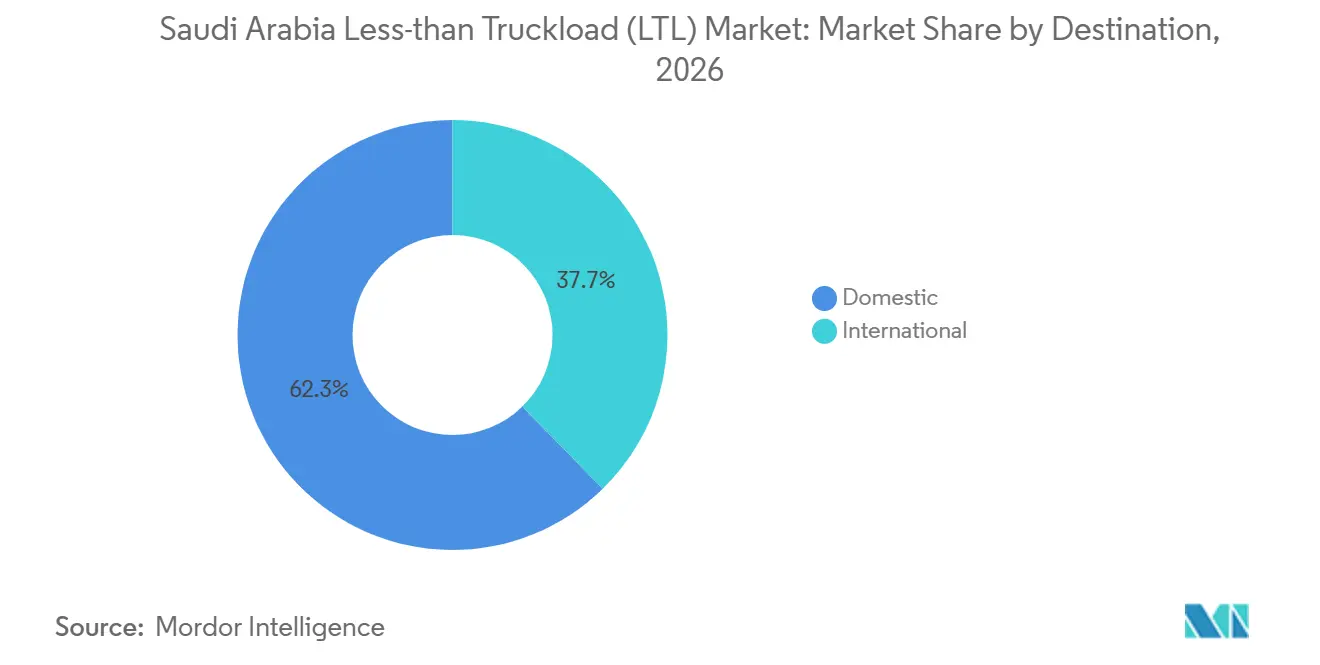
Inlandssendungen machen im Jahr 2026 62,35 % der Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien aus. Die Nachfrage wird durch die Verteilung von Konsumgütern, die Auffüllung von Einzelhandelsbeständen und Fertigungslieferketten unterstützt, die Sendungen zwischen Produktionsanlagen, Lagern und Endkunden bewegen. Riad, Dschidda und Dammam sind wichtige Handels- und Logistikzentren, während Sekundärstädte Verbindungen zum Hauptfrachtnetz benötigen. Konsolidierung ermöglicht es Spediteuren, kleinere Sendungen auf kompatiblen Strecken zu kombinieren, wodurch der Bedarf einzelner Versender, vollständige Truckloads zu buchen, reduziert wird. Zuverlässige Dokumentation, Abholplanung und Cross-Dock-Koordination können effiziente Inlandsdienste unterstützen. Betreiber, die eine nationale Abdeckung anstreben, müssen die hohe Sendungsdichte der Hauptkorridore mit den Betriebskosten für die Bedienung weniger dichter Standorte in Einklang bringen.
Internationale Sendungen werden bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen. Die grenzüberschreitende Nachfrage kann durch regionalen Handel, Unternehmenslieferketten und Sendungen unterstützt werden, die zwischen Saudi-Arabien und benachbarten Märkten bewegt werden. Sendungen, die über Landgrenzen transportiert werden, können eine Koordination von Zolldokumentation, Fahrzeugkonformität und Lieferplänen über verschiedene Rechtsgebiete hinweg erfordern. Diese Anforderungen können Betreiber mit etablierten grenzüberschreitenden Prozessen und zuverlässigen Partnernetzwerken begünstigen. Der Wachstumsausblick legt jedoch nicht fest, dass Kapazitätsengpässe oder erhöhte Frachtpreise für alle internationalen Strecken gelten. LTL-Anbieter, die kompatible Sendungen konsolidieren und Grenzformalitäten effizient abwickeln können, sind möglicherweise gut positioniert, um zusätzliche Nachfrage zu erfassen, wenn sich der regionale Handel entwickelt.

Nach Temperaturkontrolle: Trockenfracht dominiert, Kühlfracht ergänzt spezialisierte Kapazität
Trockenfracht macht im Jahr 2026 88,46 % des Marktanteils des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien aus. Konsumgüter bei Umgebungstemperatur, Einzelhandelswaren, verpackte Produkte und viele Industrielieferungen können mit Standardausrüstung transportiert werden, was Spediteuren eine breite Basis potenzieller Sendungen bietet. Trockenfrachtnetzwerke können kompatible Sendungen auf etablierten Strecken konsolidieren, ohne die zusätzlichen Ausrüstungs- und Überwachungsanforderungen, die mit temperaturgesteuertem Transport verbunden sind. Die Betriebseffizienz hängt jedoch weiterhin von Sendungsdichte, Handhabungsanforderungen, Fahrzeugauslastung und zuverlässigen Lieferplänen ab. Der Wettbewerb in dieser Kategorie kann Druck auf die Margen ausüben, was Streckenplanung und Terminalproduktivität für die Spediteurleistung wichtig macht.
Kühlfracht wird bis 2032 voraussichtlich einen CAGR von 6,98 % verzeichnen. Lebensmittelverteilung, pharmazeutische Logistik und andere temperaturempfindliche Lieferketten können spezialisierte Fahrzeuge, Überwachungssysteme und Handhabungsverfahren erfordern. Im Oktober 2025 eröffnete AJEX ein 3.000 m² großes GMP-GxP-konformes Depot in Riad und erweiterte damit die spezialisierte Life-Sciences-Logistikkapazität[3]. Die Einrichtung umfasst separate temperaturkontrollierte Kammern und ist für die Handhabung regulierter Produkte ausgelegt. Kühlfrachtbetreiber müssen Ausrüstungskosten, Temperaturkontrolle, produktspezifische Anforderungen und das Risiko des Betriebs von Fahrzeugen ohne kompatible Rückfrachten verwalten.
Nach Endverbraucherbranche: Groß- und Einzelhandel führt, Fertigung wächst schneller
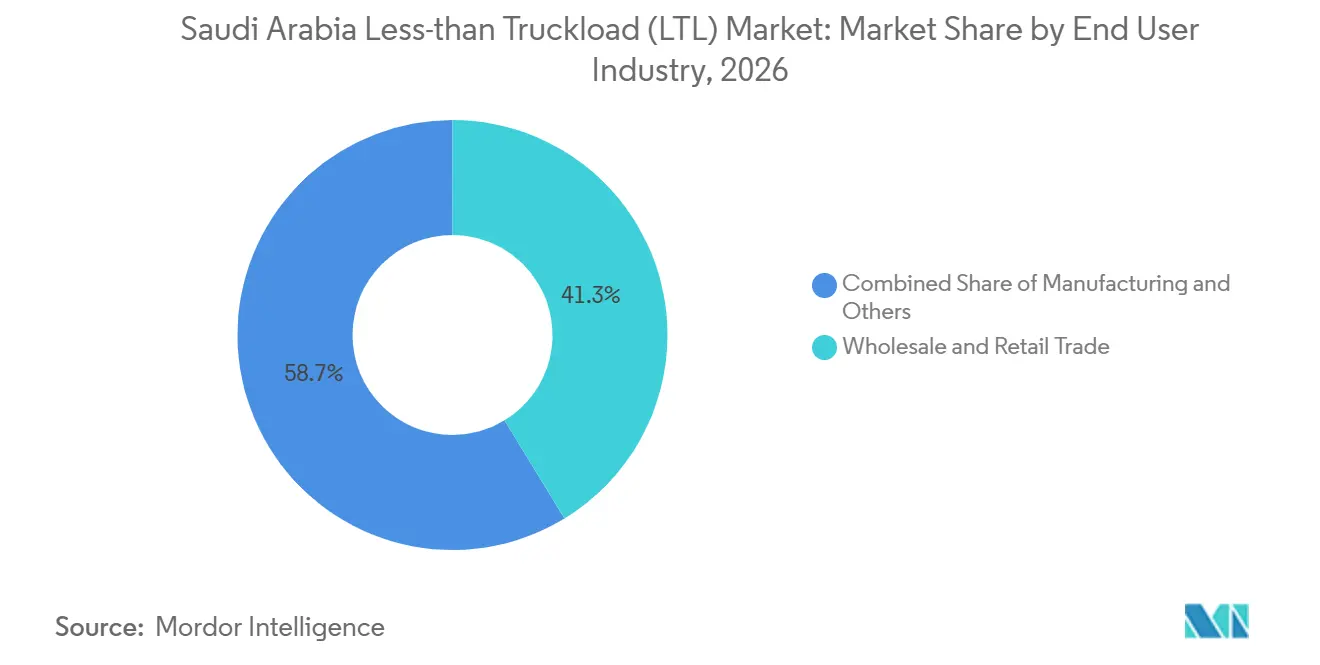
Der Groß- und Einzelhandel macht im Jahr 2026 41,28 % der Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien aus und ist damit das größte Endverbrauchersegment. Einzelhändler, Großhändler und Distributionszentren erzeugen wiederkehrende Bewegungen von Konsumgütern und Nachschubsendungen für Geschäfte. Diese Ströme umfassen oft mehrere Ziele und Sendungsgrößen, die für die Konsolidierung geeignet sind. Der breitere Sektor bietet eine wichtige wirtschaftliche Basis für die Distributionsnachfrage, obwohl sein BIP-Beitrag kein direktes Maß für LTL-Frachtvolumina ist. Lieferzuverlässigkeit, Handhabungsgenauigkeit und Termintreue bleiben wichtig für Einzelhändler, die die Lagerverfügbarkeit an mehreren Standorten verwalten.
Das verarbeitende Gewerbe wird bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen. Fertigungslieferketten können eingehende Bewegungen von Komponenten und Materialien sowie ausgehende Sendungen von Fertigprodukten erzeugen. Diese Sendungen können eine Kombination aus lokaler Distribution, Intercity-Transport und Verbindungen zwischen Industriezonen und wichtigen Handelszentren erfordern. Industriezentren wie Jubail und Yanbu sind aufgrund ihrer Industrie- und Hafenaktivitäten für das weitere Frachtnetz relevant. LTL-Spediteure können Hersteller durch geplante Abholungen, konsolidierte ausgehende Distribution, Sendungstransparenz und auf die Produkte des Kunden zugeschnittene Handhabungsdienstleistungen bedienen.
Geografische Analyse
Die Zentralregion macht im Jahr 2026 36,96 % der Marktgröße des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien aus. Sie bleibt ein wichtiger Konsolidierungspunkt für Fracht, die zwischen wichtigen Handels- und Industriezentren bewegt wird. Riad verbindet nationale Distributionsnetzwerke mit Einzelhandels-, Fertigungs- und Logistikkunden. Im November 2025 unterzeichnete DHL Supply Chain eine 26-jährige Landpachtvereinbarung in der Sonderwirtschaftszone für integrierte Logistik in Riad für einen geplanten regionalen Logistik- und Distributionshub im Wert von 130 Millionen EUR (152,92 Millionen USD)[4]. Das Projekt ist darauf ausgelegt, 53.000 m² Lagerfläche auf einem 78.000 m² großen Gelände bereitzustellen und Sektoren wie Einzelhandel, Technologie, Automobil, Energie und E-Commerce zu bedienen. Die Ostregion ergänzt dieses Netzwerk durch Industrie- und hafenbezogene Frachtaktivitäten rund um Dammam und Jubail. Die Bewegung von Sendungen zwischen den Zentral- und Ostmärkten schafft Möglichkeiten für LTL-Betreiber, die kompatible Fracht konsolidieren und zuverlässige Pläne einhalten können.
Die Westregion unterstützt Frachtströme im Zusammenhang mit dem Seehafen Dschidda, der Einzelhandelsverteilung und Serviceanforderungen im Zusammenhang mit Mekka und Medina. Hafenbezogene Ladung kann Weitertransporte zu Lagern, Distributionszentren und Kunden im gesamten Königreich erzeugen, einschließlich Sendungen, die keine vollständige Truckload erfordern. Die Region bedient auch Lebensmittel-, Getränke-, Pharma- und Gastgewerbelieferketten. NEOM und andere Entwicklungen im weiteren Nordwesten können zusätzliche Logistiknachfrage erzeugen, wenn die Projekte voranschreiten. Die Auswirkung auf LTL-Volumina hängt jedoch von der tatsächlichen Aktivität und den daraus resultierenden Frachtanforderungen ab. Spediteure, die die Westregion bedienen, müssen Hafenabholungen, städtische Lieferungen und Intercity-Transport koordinieren und dabei Variationen in Sendungsgröße und Lieferfenstern der Kunden berücksichtigen.
Für die Südregion wird bis 2032 ein CAGR von 8,39 % prognostiziert. Landwirtschaftliche Distribution, industrielle Entwicklung rund um Jazan und regionaler Handel können die Nachfrage nach Frachtdienstleistungen unterstützen. Die Ostregion profitiert weiterhin von industriellen und nachgelagerten Distributionsanforderungen, während die Nordregion eine stärker verstreute Kundenbasis und potenziell geringere Frachtdichte auf einigen Strecken aufweist. Diese Unterschiede begünstigen regionsspezifische Betriebsmodelle gegenüber einem einheitlichen nationalen Ansatz. Gemeinsame Kapazitäten, Partnernetzwerke und digitale Sendungskoordination können dazu beitragen, die Serviceabdeckung zu erweitern, sofern das Volumen und der Zeitpunkt der Sendungen wirtschaftlich tragfähige Pläne unterstützen.
Wettbewerbslandschaft
Der LTL-Markt in Saudi-Arabien ist fragmentiert und umfasst internationale Logistikgruppen, regionale Betreiber und inländische Transportanbieter. Der Wettbewerb hängt von geografischer Abdeckung, Terminal- und Lagerzugang, grenzüberschreitenden Kapazitäten, Servicezuverlässigkeit und der Fähigkeit ab, kompatible Sendungen zu konsolidieren. Größere internationale Betreiber können auf breitere Logistiknetzwerke und integrierte Dienstleistungen zurückgreifen, während inländische Anbieter von lokalen Kundenbeziehungen und Kenntnissen der regionalen Betriebsbedingungen profitieren können.
Im Februar 2026 gab DSV den Integrationsstart seiner Schenker-Aktivitäten in Saudi-Arabien bekannt. Die kombinierte Organisation umfasst Luft- und Seefracht, Kontraktlogistik und Straßenverkehrsdienstleistungen. Das Unternehmen berichtete von einem saudi-arabischen Netzwerk mit 29 Einrichtungen und mehr als 1.150 Logistikspezialisten. Diese Integration kann die Fähigkeit des Unternehmens stärken, Dienstleistungen über verschiedene Verkehrsträger und Logistikfunktionen hinweg zu koordinieren. Im Mai 2025 gab Kuehne+Nagel bekannt, dass es als erstes Unternehmen eine Lizenz als Zugelassener Wirtschaftsbeteiligter für Zollabfertigung in Saudi-Arabien erhalten hat. Die Zertifizierung unterstützt Zollprozesse und kann für internationale Frachtdienstleistungen relevant sein, einschließlich Sendungen, die eine Grenzabfertigung erfordern.
Inländische Anbieter und Spezialisten konkurrieren durch lokale Abdeckung, Serviceflexibilität und branchenspezifische Fähigkeiten. Im August 2025 schloss DHL eCommerce seine Minderheitsbeteiligung an AJEX Logistics Services ab. Die Transaktion verschaffte DHL eCommerce eine Vertretung im Vorstand von AJEX und eine Option, seinen Anteil in der Zukunft auf eine Mehrheitsbeteiligung zu erhöhen. Zum Zeitpunkt der Ankündigung berichtete AJEX von mehr als 60 Einrichtungen und 1.200 Fahrzeugen. Die Partnerschaft wurde als Möglichkeit präsentiert, AJEXs regionales Netzwerk mit DHLs internationalen E-Commerce-Fähigkeiten zu kombinieren. Im Oktober 2025 eröffnete AJEX außerdem ein GMP-GxP-konformes Depot in Riad für Life-Sciences-Logistik. Im Oktober 2025 schloss SAL die endgültige Landvereinbarung für seine geplante Logistikzone in Falcon City nördlich von Riad ab. Das Projekt umfasst etwa 1,57 Millionen m², mit geplanten Investitionen von etwa 4,1 Milliarden SAR (1,09 Milliarden USD) und einer erwarteten Umsatzgenerierung ab 2028, wenn die Entwicklung voranschreitet. Das Projekt soll Lagerung, Aufbewahrung und multimodale Konnektivität integrieren.
Marktführer im Less-than-Truckload (LTL)-Markt Saudi-Arabien
-
CEVA Almajdouie Logistics
-
Wared Logistics
-
SMSA Express Transportation Company Ltd
-
DSV A/S (including DB Schenker)
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Port of NEOM und CEVA Almajdouie Logistics unterzeichneten ein Memorandum of Understanding. Die Unternehmen vereinbarten, integrierte Logistiklösungen entlang eines entstehenden multimodalen Korridors zu erkunden, der Europa, Ägypten, Saudi-Arabien, den GCC und den Irak verbindet. Die geplante Zusammenarbeit kombiniert den Roten-Meer-Standort des Port of NEOM mit den Transport-, Zollabfertigungs-, Lager- und grenzüberschreitenden Kapazitäten von CEVA Almajdouie Logistics.
- November 2025: DHL Supply Chain unterzeichnete eine 26-jährige Landpachtvereinbarung in der Sonderwirtschaftszone für integrierte Logistik in Riad. Das Unternehmen kündigte eine Investition von 130 Millionen EUR (152,92 Millionen USD) in einen geplanten regionalen Logistik- und Distributionshub an. Das Gelände umfasst 78.000 m² Grundfläche, einschließlich 53.000 m² Lagerfläche, und soll mehrere Branchen bedienen. Das Projekt ergänzt die für Riad geplante Logistikinfrastruktur, obwohl seine Auswirkung auf die LTL-Kapazität von der Inbetriebnahme und dem operativen Einsatz abhängen wird.
- August 2025: DHL eCommerce schloss seine Minderheitsbeteiligung an AJEX Logistics Services ab. Die Transaktion verschaffte DHL eCommerce eine Vertretung im Vorstand von AJEX und eine Option, seinen Anteil in der Zukunft auf eine Mehrheitsposition zu erhöhen. Zum Zeitpunkt der Ankündigung berichtete AJEX von mehr als 60 Einrichtungen und 1.200 Fahrzeugen. Die Partnerschaft kombiniert AJEXs regionales und inländisches Paketnetzwerk mit den internationalen E-Commerce-Fähigkeiten von DHL eCommerce.
- Juli 2025: ADQ schloss die Übernahme von etwa 63 % von Aramex ab. Die Transaktion brachte Aramex in ADQs Portfolio und kann dessen breitere regionale Logistikstrategie unterstützen. Die Auswirkungen auf den LTL-Markt Saudi-Arabiens hängen von den Dienstleistungen und Investitionen ab, die anschließend im Königreich eingesetzt werden.
Berichtsumfang des Less-than-Truckload (LTL)-Marktes in Saudi-Arabien
| Inland |
| International |
| Trocken |
| Kühlgut |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) |
| Nördlich (Al-Jouf und Arar) |
| Südlich (Asir, Jazan und Najran) |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Östlich (Ash-Sharqiyah) | |
| Westlich (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nördlich (Al-Jouf und Arar) | |
| Südlich (Asir, Jazan und Najran) |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Less-than-Truckload-Frachtmarkt in Saudi-Arabien?
Der LTL-Markt in Saudi-Arabien wird voraussichtlich von 2,87 Milliarden USD im Jahr 2027 auf 3,85 Milliarden USD bis 2032 wachsen und dabei einen CAGR von 6,00 % verzeichnen.
Welches Sendungsziel führt den LTL-Markt Saudi-Arabiens an?
Inlandssendungen führen mit einem Anteil von 62,35 % im Jahr 2026, unterstützt durch die Verteilung von Konsumgütern, die Auffüllung von Einzelhandelsbeständen und Fertigungslieferketten.
Was treibt das grenzüberschreitende LTL-Wachstum in Saudi-Arabien an?
Internationale Sendungen werden bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen, unterstützt durch regionalen Handel und die Nachfrage nach grenzüberschreitender Distribution.
Welche Temperaturkontrollkategorie wächst am schnellsten?
Kühlfracht wird bis 2032 voraussichtlich einen CAGR von 6,98 % verzeichnen, unterstützt durch die Nachfrage nach spezialisierter Lebensmittel- und Pharmalogistik.
Welcher Kundensektor expandiert am schnellsten im Bereich der gemeinsam genutzten LKW-Fracht?
Das verarbeitende Gewerbe wird bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen, da Produktions- und Distributionslieferketten die Nachfrage nach Frachtdienstleistungen erzeugen.
Welche saudi-arabische Region hat die stärksten Wachstumsaussichten für LTL-Dienste?
Die Südregion, bestehend aus Asir, Jazan und Najran, wird bis 2032 voraussichtlich einen CAGR von 8,39 % verzeichnen.