
Größe und Marktanteil des LPDDR5X DRAM-Marktes für AI PC und Thin-and-Light Laptop
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.95 Milliarden US-Dollar |
| Marktgröße (2031) | 5.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.06 % |
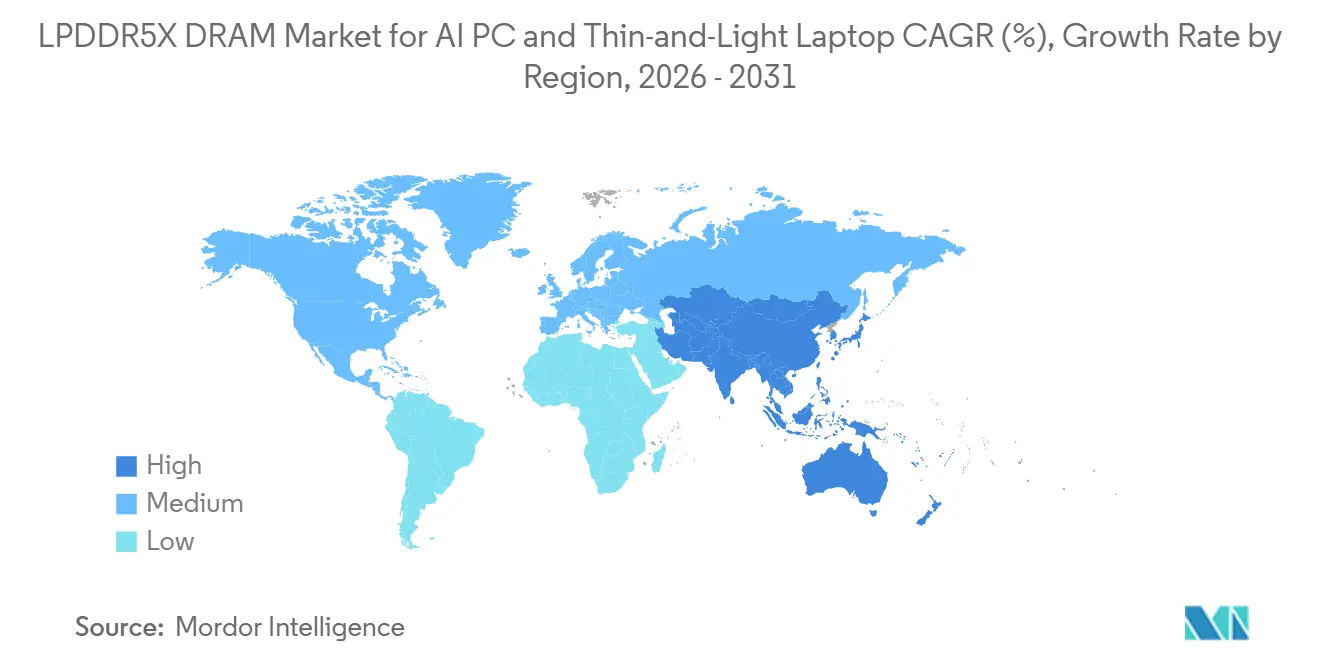
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
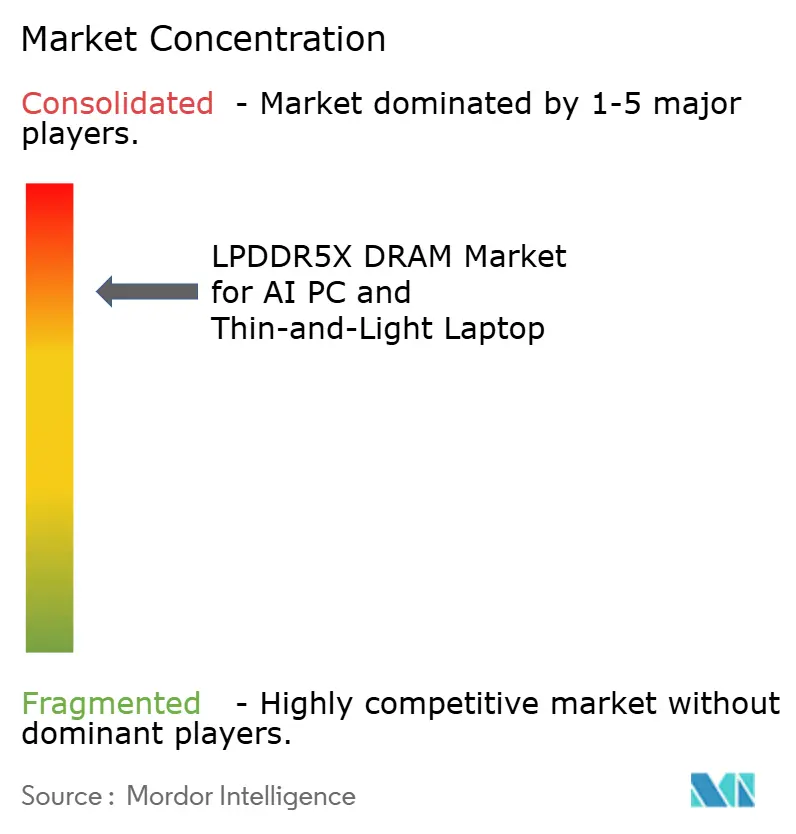
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des LPDDR5X DRAM-Marktes für AI PC und Thin-and-Light Laptop von Mordor Intelligence
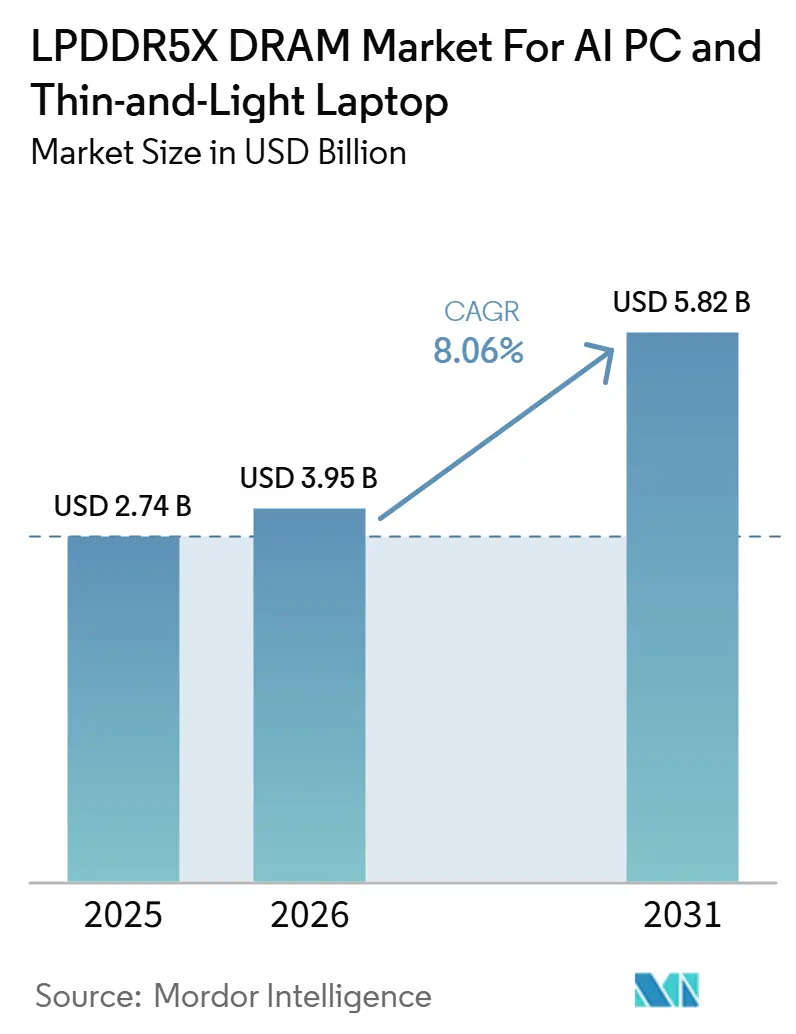
Die Marktgröße des LPDDR5X DRAM-Marktes für AI PC und Thin-and-Light Laptop belief sich 2025 auf 2,74 Milliarden USD und soll bis 2031 auf 5,82 Milliarden USD anwachsen, mit einer CAGR von 8,06 % im Zeitraum 2026 bis 2031. Microsofts Copilot+ PC-Anforderungen haben 16 GB Arbeitsspeicher von einem optionalen Upgrade zu einer grundlegenden Hardware-Mindestanforderung für KI-fähige Notebooks gemacht, was eine stabilere Nachfragebasis bei Neueinführungen geschaffen hat. Nordamerika führte 2025 beim Umsatz, da Unternehmenskäufer frühzeitig mit der Flottenmodernisierung im Zusammenhang mit der Copilot+-Einführung und dem Übergang von Windows 10 begannen. Die Nachfrage wird auch durch eine zunehmende Verlagerung hin zu höherem Speicherinhalt pro Gerät gestützt, insbesondere bei Premium-Systemen, die lokale KI-Workloads für Content-Erstellung, Softwareentwicklung und Produktivität ausführen. Gleichzeitig wird die Wafer-Kapazität in Richtung höherwertiger KI-Server-Speicher verlagert, was die LPDDR5X-Verfügbarkeit für Notebook-Hersteller einschränkt und das Umsatzwachstum sowohl durch Preisgestaltung als auch durch Stückzahlnachfrage unterstützt. Die Lieferbasis bleibt auf einige führende Chiphersteller konzentriert, aber neue LPDDR5X-Anbieter in China und Taiwan beginnen, die Beschaffungsoptionen für Notebook-OEMs zu erweitern.
Wichtigste Erkenntnisse des Berichts
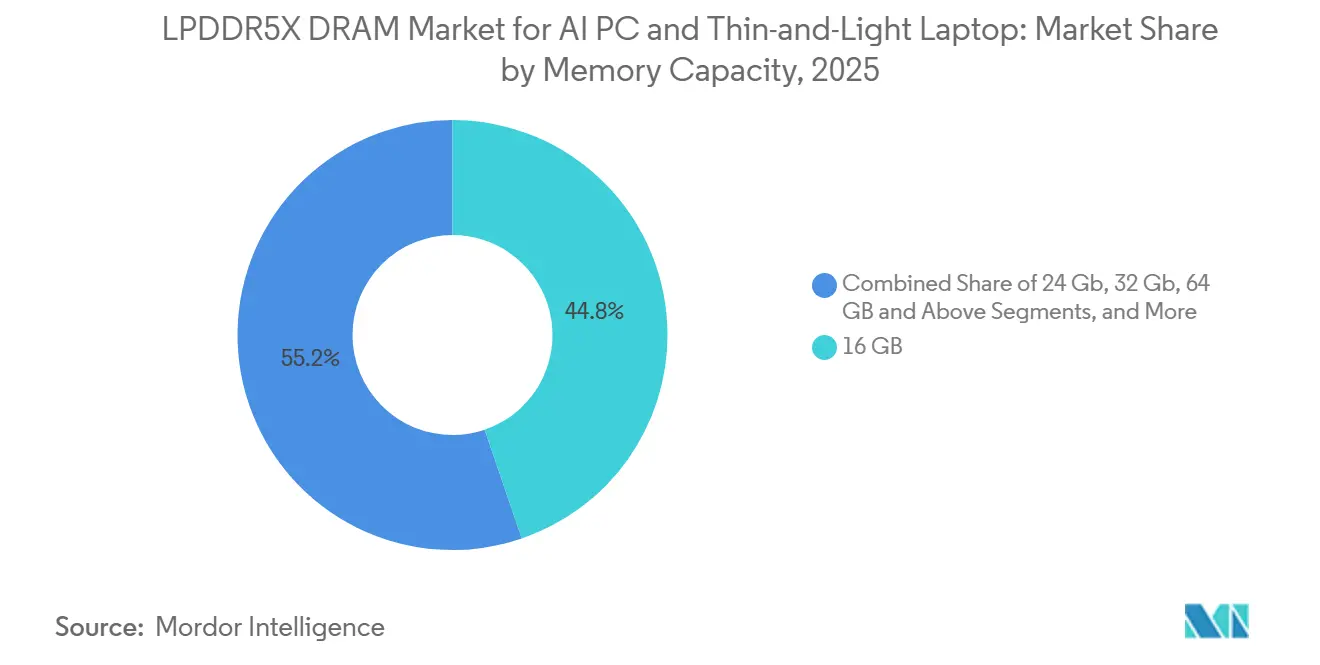
- Nach Speicherkapazität hielt 16 GB im Jahr 2025 einen Umsatzanteil von 44,78 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während 64 GB und darüber bis 2031 voraussichtlich mit einer CAGR von 9,44 % wachsen wird.
- Nach Prozessorplattform entfiel auf x86 im Jahr 2025 ein Anteil von 51,68 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während ARM voraussichtlich das schnellste Wachstum mit einer CAGR von 9,65 % bis 2031 verzeichnen wird.
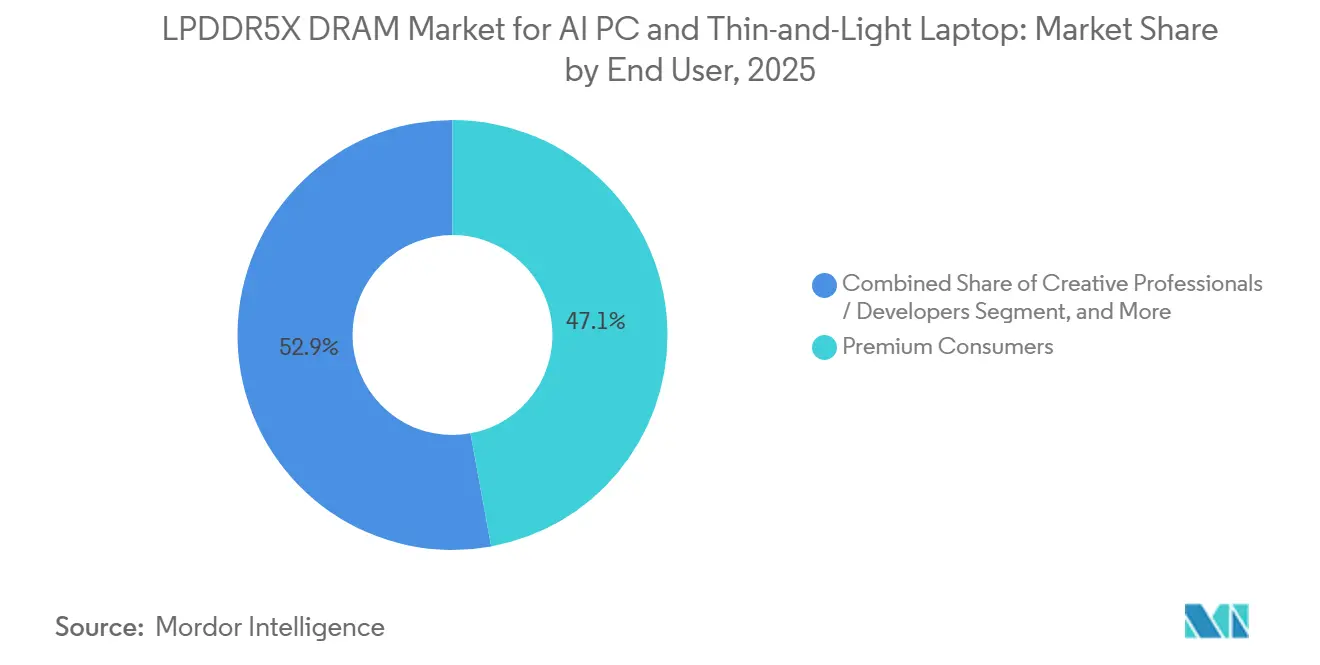
- Nach Endnutzer hielten Premium-Verbraucher im Jahr 2025 einen Umsatzanteil von 47,12 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während Kreativprofis und Entwickler bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 62,28 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,89 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Copilot+ 16-GB-Arbeitsspeicher-Mindestanforderung | +2.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende KI-Notebook-Durchdringung erhöht den DRAM-Inhalt | +1.8% | Global, APAC als Kern, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Bandbreiten- und Energievorteil von LPDDR5X gegenüber DDR5 | +1.4% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Premium-KI-Notebook-Erneuerung auf x86- und ARM-Plattformen | +1.1% | Nordamerika und Europa, frühe Gewinne in Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| LPCAMM2 macht LPDDR in PCs wartungsfreundlicher | +0.6% | Zunächst Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| On-Package-Speicher entlastet Akku- und Wärmebudget | +0.4% | Global, mit Priorität in den Geräteherstellungszentren des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Copilot+ 16-GB-Arbeitsspeicher-Mindestanforderung schafft eine strukturelle DRAM-Nachfragebasis
Microsofts Copilot+ PC-Zertifizierung machte 16 GB DDR5- oder LPDDR5-Arbeitsspeicher zur verbindlichen Mindestanforderung für qualifizierte KI-Notebooks, wodurch Arbeitsspeicher von einem optionalen Upgrade zu einer Plattformanforderung wurde.[1] In der Beschaffungspraxis fungieren 16 GB nun als Ausgangspunkt statt als Endziel. Viele Unternehmenskäufer tendieren bereits zu 24-GB- und 32-GB-Konfigurationen, da lokale KI-Funktionen nun neben regulären Produktivitäts-Workloads den ganzen Tag über genutzt werden. Microsofts Copilot+-Funktionsumfang, einschließlich Funktionen wie Recall, Click to Do und Live-Übersetzung, hält mehr KI-Workloads auf dem Gerät und stärkt langfristig die Argumentation für größere Arbeitsspeicher-Konfigurationen. Dies hält die LPDDR5X-Basisdnachfrage an jedes konforme Notebook gebunden, das in den Erneuerungszyklus im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop eintritt.
Steigende KI-Notebook-Durchdringung erhöht den DRAM-Inhalt pro Gerät
Der LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop wird durch steigenden Speicherinhalt pro Gerät angetrieben, nicht nur durch die Anzahl der ausgelieferten Notebooks. NVIDIAs RTX Spark-Plattform hob die Obergrenze an, indem sie bis zu 128 GB einheitlichen LPDDR5X für lokale KI-Workloads in Premium-Windows-Laptops unterstützt.[2] Dies verschob die Obergrenze weit über die 16-GB-Copilot+-Mindestanforderung hinaus und machte Hochkapazitätskonfigurationen für Premium-Käufer relevanter. Kreativprofis und Entwickler sind der deutlichste Ausdruck dieser Verschiebung, da große Kontextfenster, Code-Assistenten und Content-Tools gleichzeitig um lokalen Arbeitsspeicher konkurrieren. Diese Ausweitung des Inhalts pro Einheit hilft, den Umsatz stabil zu halten, selbst wenn die Systempreisgestaltung eine breitere Volumenakzeptanz einschränkt.
Bandbreiten- und Energievorteil von LPDDR5X gegenüber DDR5
LPDDR5X hat einen klaren Systemvorteil gegenüber DDR5 in Thin-and-Light Notebooks, wo Energieverbrauch und Wärmeentwicklung am wichtigsten sind. Micron meldete in seinem technischen Bericht vom März 2025 einen um 77 % niedrigeren DRAM-Energieverbrauch und eine bis zu 36 % höhere Bandbreite, was bekräftigte, warum Premium-Notebook-Designs in platz- und akkubeschränkten Systemen weiterhin LPDDR5X bevorzugen.[3] JEDECs JESD209-5C-Standard unterstützt Datenraten von 8.533 bis 10.667 Mbps, was ausreichend Spielraum bietet, damit integrierte GPU- und NPU-Workloads gemeinsam in modernen KI-Notebooks ausgeführt werden können.[4] Die niedrigere E/A-Spannung gibt Notebook-Designern mehr thermischen Spielraum für Rechenblöcke und Akkulaufzeitziele im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop. SK hynix' LPDDR6-Roadmap weist auf die nächste Generation hin, bestätigt aber auch, dass LPDDR5X der geltende Standard für leistungsstarke Thin-and-Light-Systeme im aktuellen Prognosezeitraum bleibt.
Premium-KI-Notebook-Erneuerung auf x86- und ARM-Plattformen
Der Wettbewerb zwischen x86 und ARM hat die Erneuerungszyklen bei Premium-Notebooks verkürzt und die adressierbare Basis für fortschrittlichen Arbeitsspeicher erweitert. Microsoft hielt die Copilot+-Qualifikation auf Systeme mit 16 GB Arbeitsspeicher und NPUs mit einer Bewertung von 40 oder mehr TOPS ausgerichtet, was Anbieter auf beiden Architekturen zu stärkeren Arbeitsspeicher-Basisspezifikationen drängte. NVIDIA und Microsoft erweiterten auch die ARM-Windows-Möglichkeit mit RTX Spark-Systemen, die im Herbst 2026 von ASUS, Dell, HP, Lenovo, Microsoft Surface und MSI erwartet werden. Gleichzeitig hielten x86-Anbieter mit den KI-PC-Plattformanforderungen Schritt, was das Risiko verringerte, dass die LPDDR5X-Einführung nur von einem Prozessorlager abhängen würde. Dieses plattformübergreifende Erneuerungsmuster unterstützt eine stärkere Premium-Arbeitsspeicherakzeptanz auf einer breiteren Notebook-Basis.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| DRAM- und CPU-Preisanstiege erhöhen die Notebook-Stücklistenkosten | -1.6% | Global, am stärksten in preissensiblen Märkten, einschließlich Südostasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| HBM-bedingte Kapazitätsverlagerungen schränken die Client-LPDDR5X-Versorgung ein | -1.2% | Global, Produktionskapazität konzentriert in Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verlöteter und On-Package-Speicher schränkt die Aufrüstbarkeit ein | -0.8% | Global, insbesondere Verbrauchermärkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Windows on ARM und Risiko der KI-Software-Fragmentierung | -0.5% | Nordamerika und Europa, wo Unternehmens-Software-Stacks am komplexesten sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
DRAM- und CPU-Preisanstiege belasten die OEM- und Verbraucher-Notebook-Budgets
Steigende Arbeitsspeicher- und Prozessorkosten üben direkten Druck auf die Notebook-Stücklisten aus und verengen den Spielraum für aggressive Konfigurationsupgrades. Wenn der Sprung von 16 GB auf 32 GB LPDDR5X schwerer zu absorbieren wird, könnten OEMs mehr Modelle auf dem Copilot+-Minimum halten, anstatt höhere Spezifikationen anzustreben. Samsung deutete an, dass eine kurzfristige Versorgungsentlastung schwierig bleibt, auch wenn geplant war, 2026 stark in Anlagen zu investieren und den Übergang zu 1c-DRAM zu beschleunigen. Bildungs- und Behördenkäufer sind besonders exponiert, da feste Beschaffungsbudgets weniger Spielraum lassen, um Komponenteninflation zu absorbieren. Dieser Druck löscht die Nachfrage nicht aus, kann aber die Verschiebung hin zu Notebooks mit höherer Kapazität im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop verlangsamen.
HBM-bedingte Kapazitätsumverteilung schränkt die Client-LPDDR5X-Verfügbarkeit ein
Arbeitsspeicheranbieter priorisieren weiterhin fortschrittliche Produkte, die mit der KI-Server-Nachfrage verbunden sind, was die LPDDR5X-Verfügbarkeit für Notebook-OEMs einschränkt. Samsung und SK hynix lenkten beide ihre Investitionen für 2026 auf fortschrittliche Arbeitsspeicherkapazität für KI-Nachfrage, was zeigte, wie die Anbieterpriorität durch die Rechenzentrumsökonomie umgestaltet wurde. Dies lässt Notebook-Marken mit schwächeren Zuteilungspositionen stärker dem Spotmarkt und Margendruck ausgesetzt. Eine Entlastung dürfte Zeit brauchen, da Nanyas neues Taishan-Werk voraussichtlich in der zweiten Hälfte des Jahres 2027 in die Serienproduktion eintreten wird, während spätere Fabrikergänzungen von SK hynix ebenfalls auf eine verzögerte Versorgungsreaktion hindeuten. Das Ergebnis ist eine Versorgungsengpasssituation, die im mittelfristigen Zeitraum eher strukturell als rein zyklisch erscheint im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speicherkapazität:
Höhere DRAM-Stufen gewinnen an Bedeutung, da die lokale KI-Inferenz skaliertDie 16-GB-Stufe hielt 2025 einen Anteil von 44,78 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während die Stufe 64 GB und darüber bis 2031 voraussichtlich mit einer CAGR von 9,44 % wachsen wird. Dieses Muster zeigt eine klare Spaltung zwischen der Compliance-Mindestanforderung und der Premium-Workload-Obergrenze. Die 16-GB-Konfiguration bleibt der wichtigste Volumenanker, da sie die Copilot+-Anforderungen erfüllt und dennoch in engere Notebook-Budgets passt. Gleichzeitig füllen 24-GB-, 32-GB- und 48-GB-Optionen die Mitte des Spektrums, da OEMs versuchen, KI-Leistung, Energieverbrauch und Verkaufspreis in Einklang zu bringen.
JEDECs LPDDR5X-Standard unterstützt Dichten pro Die, die höherkapazitive Multi-Chip-Pakete ohne entsprechende Vergrößerung des Platinenabdrucks ermöglichen, was Mid-Tier- und Premium-Designs eine effizientere Skalierung ermöglicht. NVIDIAs RTX Spark-Plattform mit bis zu 128 GB einheitlichem LPDDR5X erweiterte das obere Ende des Notebook-Arbeitsspeicher-Spektrums und gab Premium-KI-Laptops einen neuen Kapazitätsreferenzpunkt. Frameworks Laptop 13 Pro zeigte auch, dass LPCAMM2 benutzertauschbaren LPDDR5X in Thin-Notebook-Designs bringen kann, was eine breitere Akzeptanz höherer Kapazitäten über den Lebenszyklus eines Systems hinweg unterstützt. Die Arbeitsspeichermischung im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop erweitert sich daher sowohl auf der Basisstufe als auch auf der Premium-Stufe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozessorplattform:
x86 behält die Volumenführerschaft, während ARM beschleunigtx86-Plattformen machten 2025 51,68 % des Umsatzanteils am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop aus, während ARM bis 2031 voraussichtlich das schnellere Wachstum mit einer CAGR von 9,65 % verzeichnen wird. Die x86-Führung spiegelt nach wie vor seine breite installierte Basis in Unternehmens-, Bildungs- und Kleinunternehmen-Notebooks wider, wo Software-Kompatibilität entscheidend bleibt. Diese installierte Basis gibt Intel und AMD eine starke Position bei kurzfristigen KI-PC-Einführungen, insbesondere wenn Flottenkäufer minimale Workflow-Unterbrechungen wünschen. ARM bewegt sich jedoch von einer engeren Geschichte zu einem breiteren Plattformwettbewerb, da mehr Anbieter Premium-Windows-Notebooks und hocheffiziente Laptop-Designs anvisieren.
NVIDIAs RTX Spark fügte einen zweiten wichtigen ARM-Windows-Weg in Premium-Notebooks hinzu, während Apples MacBook-Linie weiterhin LPDDR5X als Standardmerkmal im High-End-ARM-Laptop-Design bekräftigt. Windows on ARM steht in Unternehmensumgebungen noch vor einer Software-Bereitschaftslücke, aber ARMs AppReady-Programm zielt darauf ab, die native Anwendungsunterstützung zu beschleunigen und diese Hürde im Laufe der Zeit zu senken. Microsofts Copilot+-Framework wendet dieselben Arbeitsspeicher- und NPU-Mindestanforderungen über alle Architekturen hinweg an, was bedeutet, dass die Arbeitsspeicheranforderung weder x86 noch ARM bevorzugt. Für die LPDDR5X DRAM-Branche hält das den Prozessorwettbewerb auf Leistung, Effizienz und Software-Bereitschaft fokussiert, anstatt auf Arbeitsspeicher-Berechtigung.
Nach Endnutzer:
Premium-Verbraucher sichern den Umsatz, während kreative Workloads das Wachstum ankurbelnPremium-Verbraucher hielten 2025 einen Anteil von 47,12 % am LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop, während Kreativprofis und Entwickler bis 2031 voraussichtlich mit der schnellsten CAGR von 9,11 % wachsen werden. Premium-Käufer bewegten sich früh, weil sie eher bereit waren, für Notebooks mit hohem Durchschnittspreis, stärkeren KI-Funktionen und höheren Arbeitsspeicherkonfigurationen zu zahlen. Kreativprofis und Entwickler wachsen schneller, weil generative Design-Tools, Coding-Assistenten und lokale Inferenz-Workflows alle die Arbeitsspeichernachfrage über Einstiegskonfigurationen hinaus treiben. Unternehmens- und Geschäftskäufer blieben die zweitgrößte Gruppe, da die Windows 10-Support-Frist die Unternehmensmodernisierungsaktivitäten in einen engeren Beschaffungszyklus komprimierte.
Öffentliche Programme unterstützten auch die Nachfrage in institutionellen Kanälen, einschließlich Kanadas Haushaltszuweisung für das Geschäftsjahr 2026 von 450 Millionen CAD, was 333 Millionen USD entsprach, für KI-PCs. Dies schuf eine bedeutende Öffnung für Bildungs- und Behördenkäufe, obwohl diese Konten kostensensitiver bei der Konfiguration bleiben als Premium-Verbraucherkäufer. Kleinunternehmen und Prosumer-Kunden bleiben am stärksten dem Stücklistendruck ausgesetzt, da ihnen die Skalenvorteile fehlen, die große Unternehmen bei der Beschaffung nutzen. Dies hält die Endnutzermischung zugunsten von Gruppen geneigt, die entweder Premium-Leistung schätzen oder die Kosten durch Produktivitätsgewinne rechtfertigen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops
Nordamerika hielt im Jahr 2025 einen Anteil von 62,28 % am globalen Umsatz und nahm damit die führende Position im LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops ein. Die Region agierte frühzeitig, da Unternehmensflotten Copilot+-Notebooks früher übernahmen und der Übergang vom Windows-10-Support das Erneuerungsfenster für viele Organisationen verkürzte. Eine im März 2025 erlassene US-amerikanische Bundesrichtlinie für Endgeräte sorgte zusätzlich für Schwung im öffentlichen Sektor, indem zivile Behörden auf KI-fähige Systeme umgestellt wurden. Premium-Verbraucher und kreative Nutzer in der Region wechselten ebenfalls schneller zu Konfigurationen mit 32 GB und mehr, was den durchschnittlichen Arbeitsspeicherinhalt pro Notebook erhöhte. Kanada leistete durch eine KI-PC-Beschaffungszuweisung von 450 Millionen CAD im Haushaltsjahr 2026, was 333 Millionen USD entsprach, eine weitere strukturelle Unterstützung.
APAC LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,89 % wachsen und ist damit die am schnellsten wachsende Region innerhalb der Branchengröße des LPDDR5X DRAM-Marktes für KI-PCs und schlanke Laptops nach Region. Die Region vereint zwei bedeutende Rollen, da sie sowohl die wichtigste Produktionsbasis für fortschrittliche Arbeitsspeicher als auch ein wachsendes Nachfragezentrum für KI-Notebooks ist. Südkorea und Taiwan bleiben durch Samsung, SK hynix und Nanya zentral für die Versorgung, während China eine stärker inländische LPDDR5X-Lieferkette rund um CXMT und lokale Notebook-OEMs aufbaut. CXMT begann im Oktober 2025 mit der Massenproduktion von LPDDR5X, und spätere Berichte zeigten, dass seine Bauteile von chinesischen Notebook-Herstellern bemustert wurden, was die regionale Versorgungsgeschichte stärkte. Japan und Südkorea sind auch auf der Nachfrageseite bedeutend, da die Erneuerungsaktivitäten im Unternehmensbereich und die Übernahme durch Premium-Verbraucher in beiden Märkten aktiv bleiben.
EMEA und Südamerika LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops
Europa und der Rest der Welt repräsentieren heute kleinere Anteile, bleiben jedoch strategisch wichtig für die künftige Mischungsqualität. In Europa haben regulierte Sektoren wie Finanzdienstleistungen, Automobilindustrie und professionelle Dienstleistungen einen stärkeren Anreiz, die KI-Verarbeitung auf dem Gerät zu bevorzugen, was Notebooks mit größeren LPDDR5X-Konfigurationen unterstützt. Der Nahe Osten und Afrika sowie Südamerika bilden nach wie vor einen kleineren Nachfragepool, wobei staatliche Beschaffungen und Premium-Verbraucherkäufe in den Ländern des Golfkooperationsrats als die deutlichsten kurzfristigen Nischen hervorstechen. Südamerika wird voraussichtlich preissensibler bleiben, was bedeutet, dass die Akzeptanz steigen kann, während Arbeitsspeicher mit höherer Kapazität weiterhin hinter Nordamerika und Teilen Europas zurückbleibt.
Wettbewerbslandschaft
Der LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop ist auf der Chip-Produktionsebene konzentriert, wo Samsung Electronics, SK hynix und Micron Technology weiterhin die stärksten Positionen halten. Ihr Vorteil ergibt sich aus Kapitalumfang, fortschrittlicher Prozesskompetenz und langen Qualifikationszyklen, die es neuen Marktteilnehmern schwer machen, sich schnell zu bewegen. Die Versorgungsdiversifizierung begann sich zu verbessern, als CXMT im Oktober 2025 in die LPDDR5X-Massenproduktion eintrat und als Nanya seine Rolle in fortgeschrittenen DRAM-Versorgungsgesprächen im Jahr 2026 erweiterte. Auf der Modul- und Distributionsebene ist der Wettbewerb fragmentierter unter Unternehmen wie ADATA, Innodisk, BIWIN, Team Group und Longsys/FORESEE, wo Versorgungszugang und regionale Reichweite wichtiger sind als das Kern-Arbeitsspeicherdesign. Diese Spaltung schafft einen Markt, der vorgelagert eng und konzentriert, aber nachgelagert viel lockerer ist.
Mehrere strategische Schritte zeigen, wie führende Anbieter versuchen, diesen Vorteil auszubauen. Micron lieferte im Juni 2025 die ersten 1γ-Knoten-LPDDR5X-Muster mit 10,7 Gbps aus, was ein frühes Prozessführungssignal im fortschrittlichen Niedrigenergie-DRAM gab. SK hynix antwortete, indem es im März 2026 die 1c-Knoten-LPDDR6-Entwicklung abschloss, was zeigte, wie schnell der nächste Leistungsmaßstab jenseits von LPDDR5X vorbereitet wird. Samsung trieb auch die LPDDR5X-PIM-Arbeit im Jahr 2026 voran und zielte darauf ab, mehr Verarbeitungsfähigkeit in den Arbeitsspeicher für KI-Inferenz-Anwendungsfälle einzubetten. Diese Schritte zeigen, dass der Wettbewerb nicht mehr nur darum geht, Bits zu liefern, sondern auch darum, die nächste Notebook-Arbeitsspeicherarchitektur im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop zu gestalten.
Ein weiterer Wettbewerbsbereich ist die Wartungsfreundlichkeit. Frameworks Laptop 13 Pro demonstrierte, dass LPCAMM2 LPDDR5X-Effizienz mit benutzertauschbarem Arbeitsspeicher in einem Thin-Notebook-Formfaktor verbinden kann. JEDECs CAMM2-Standard gibt Anbietern einen formalen Weg, reparierbarkeitsorientierten Nutzern und Unternehmenskäufern zu dienen, denen die Upgrade-Flexibilität über die Lebensdauer wichtig ist. Das schafft Raum für Arbeitsspeicheranbieter, die gleichzeitig verlötete, On-Package- und modulare LPDDR5X-Ansätze unterstützen können. Framework bleibt als nachgelagerter Akzeptanzkatalysator relevanter als als DRAM-Anbieter, während Interface- und Controller-IP-Unternehmen wie Rambus näher an der Enabling-Schicht des breiteren Ökosystems sitzen.
Marktführer im LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Nanya Technology Corporation
-
ChangXin Memory Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- ChangXin Memory Technologies, Inc.
- ADATA Technology Co., Ltd.
- Innodisk Corporation
- BIWIN Storage Technology Co., Ltd.
- Team Group Inc.
- Longsys Electronics Co., Ltd. / FORESEE
- Framework Computer Inc.
- Integrated Silicon Solution, Inc.
Neueste Industrielle Entwicklungen in LPDDR5X DRAM-Markt für KI-PCs und schlanke Laptops
- Mai 2026: Nvidia stellte auf der Computex 2026 den RTX Spark Superchip vor, der bis zu 128 GB einheitlichen LPDDR5X-Arbeitsspeicher über einen 600 GB/s NVLink-C2C-Link und 1 Petaflop FP4-KI-Rechenleistung auf einem 3-nm-Grace-Blackwell-SoC bietet. Geräte von ASUS, Dell, HP, Lenovo, Microsoft Surface und MSI werden im Herbst 2026 erwartet und etablieren LPDDR5X als einheitlichen Arbeitsspeicherstandard für Premium-ARM-basierte Windows-KI-Laptops.
- Mai 2026: Nanya Technology bestätigte erweiterte mehrjährige LPDDR5X-Lieferverträge mit OEM-Kunden, da sich der Arbeitsspeichermangel vertieft, und gab eine abgeschlossene Kapitalerhöhung von 78,7 Milliarden NTD (2,49 Milliarden USD) bekannt, um den Bau eines neuen Werks im Taishan-Bezirk zu finanzieren, das voraussichtlich in der zweiten Hälfte des Jahres 2027 in die Serienproduktion eintreten wird.
- April 2026: SK Hynix begann mit der Massenproduktion des 192-GB-SOCAMM2, basierend auf seinem 1c-Knoten-LPDDR5X-Prozess, der mehr als doppelte Bandbreite und über 75 % verbesserte Energieeffizienz gegenüber konventionellem RDIMM liefert und speziell für Nvidias Vera Rubin GPU-Plattform entwickelt wurde.
- April 2026: Framework Computer brachte den Laptop 13 Pro mit LPCAMM2 LPDDR5X-7467-Arbeitsspeicher in 16-GB-, 32-GB- und 64-GB-Konfigurationen auf den Markt – das erste Thin-and-Light-Verbraucher-Notebook, das LPCAMM2-Aufrüstbarkeit mit LPDDR5X-Effizienz verbindet, ab 1.199 USD für die DIY-Edition.
Umfang des Berichts zum LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop
Der LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop bezieht sich auf den Markt für DRAM der nächsten Generation mit niedrigem Energieverbrauch, der in Geräten eingesetzt wird, die sowohl hohe Arbeitsspeichergeschwindigkeit als auch Energieeffizienz benötigen. Er umfasst Arbeitsspeicherchips und -module, die für Smartphones, Tablets, ultraflache Laptops, Automobilsysteme und KI-Edge-Geräte entwickelt wurden.
Der Branchenbericht zum LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop ist segmentiert nach Prozessorplattform (x86-Plattformen und ARM-Plattformen), Speicherkapazität (16 GB, 24 GB, 32 GB, 48 GB sowie 64 GB und darüber), Endnutzer (Premium-Verbraucher, Unternehmens-/Geschäftsnutzer, Kreativprofis und Entwickler, Bildung und öffentlicher Sektor sowie Kleinunternehmen/Prosumer-Nutzer) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| x86-Plattformen |
| ARM-Plattformen |
| 16 GB |
| 24 GB |
| 32 GB |
| 48 GB |
| 64 GB und darüber |
| Premium-Verbraucher |
| Unternehmens-/Geschäftsnutzer |
| Kreativprofis und Entwickler |
| Bildung und öffentlicher Sektor |
| Kleinunternehmen/Prosumer-Nutzer |
| Nordamerika | |
| Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Übriger asiatisch-pazifischer Raum | |
| Rest der Welt |
| Nach Prozessorplattform | x86-Plattformen | |
| ARM-Plattformen | ||
| Nach Speicherkapazität | 16 GB | |
| 24 GB | ||
| 32 GB | ||
| 48 GB | ||
| 64 GB und darüber | ||
| Nach Endnutzer | Premium-Verbraucher | |
| Unternehmens-/Geschäftsnutzer | ||
| Kreativprofis und Entwickler | ||
| Bildung und öffentlicher Sektor | ||
| Kleinunternehmen/Prosumer-Nutzer | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Übriger asiatisch-pazifischer Raum | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der LPDDR5X DRAM-Markt für AI PC und Thin-and-Light Laptop?
Der Markt belief sich 2025 auf 2,74 Milliarden USD und soll bis 2031 auf 5,82 Milliarden USD anwachsen, mit einer CAGR von 8,06 % von 2026 bis 2031.
Warum ist 16 GB eine so wichtige Konfiguration in KI-Notebooks?
Microsofts Copilot+ PC-Standard machte 16 GB zur Mindest-Qualifikationsarbeitsspeicherstufe, sodass es nun als Basislinie für konforme KI-Notebooks fungiert und nicht mehr als Premium-Option.
Welche Speicherkapazitätsstufe wächst am schnellsten?
Die Stufe 64 GB und darüber soll bis 2031 mit einer CAGR von 9,44 % wachsen, was die stärkere Nachfrage nach lokaler KI-Inferenz und schwereren Multitasking-Workloads widerspiegelt.
Welche Prozessorplattform gewinnt schneller an Dynamik, x86 oder ARM?
x86 führte 2025 beim Umsatz mit einem Anteil von 51,68 %, aber ARM soll schneller mit einer CAGR von 9,65 % wachsen, da mehr Premium-KI-Notebook-Designs auf den Markt kommen.
Welche Region führt die aktuelle Nachfrage an und welche wächst am schnellsten?
Nordamerika führte 2025 mit einem Umsatzanteil von 62,28 %, während der asiatisch-pazifische Raum voraussichtlich das schnellste Wachstum mit einer CAGR von 9,89 % bis 2031 verzeichnen wird.
Was ist das größte Risiko für eine höhere LPDDR5X-Akzeptanz in Notebooks?
Das Hauptrisiko ist der Versorgungs- und Kostendruck, da Arbeitsspeicherkapazität in Richtung KI-Server-Produkte gezogen wird und dies die Notebook-LPDDR5X-Preise erhht halten kann.