
Tamaño y Participación del Mercado de Detergentes Líquidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
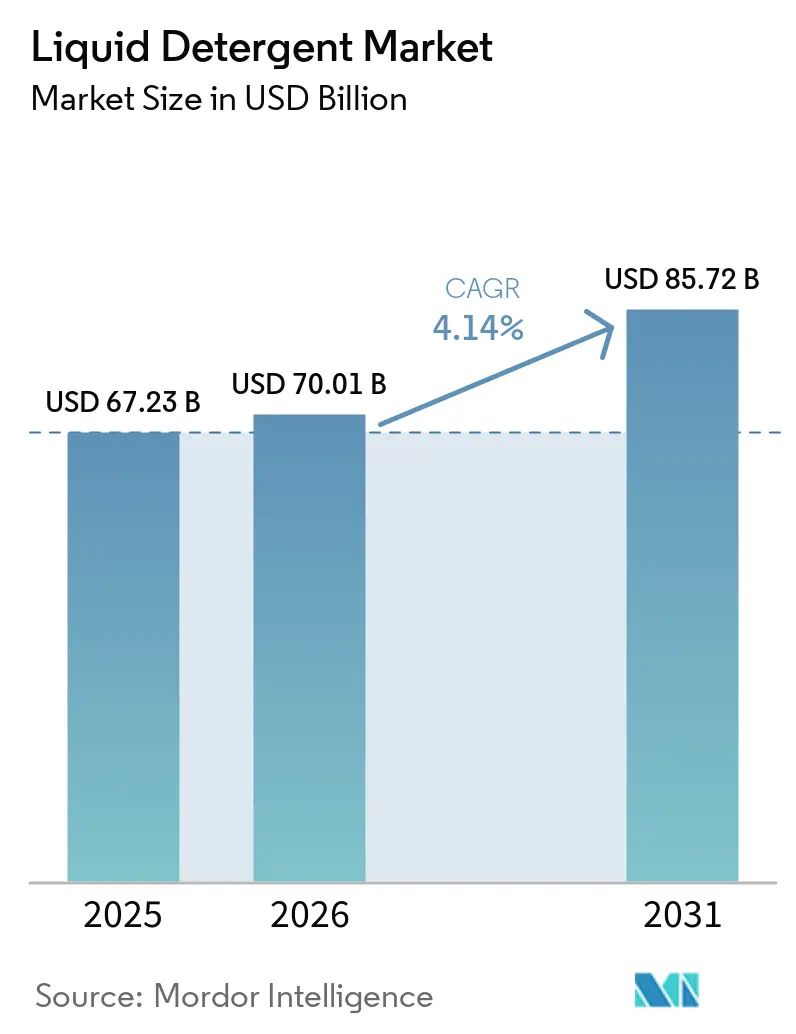
| Tamaño del Mercado (2026) | 70.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 85.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.14 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detergentes Líquidos por Mordor Intelligence
El tamaño del mercado de detergentes líquidos fue valorado en 67,23 mil millones de USD en 2025 y se estima que crecerá desde 70,01 mil millones de USD en 2026 hasta alcanzar los 85,72 mil millones de USD en 2031, a una CAGR del 4,14% durante el período de pronóstico (2026-2031). Esta trayectoria de crecimiento refleja la adaptación de la industria a las preferencias cambiantes de los consumidores en cuanto a conveniencia, sostenibilidad y rendimiento de limpieza superior tanto en aplicaciones domésticas como comerciales. Los fabricantes están respondiendo con formatos concentrados que reducen los costos por lavado, envases de recarga que disminuyen la intensidad del plástico y surfactantes de origen vegetal que cumplen con las etiquetas ecológicas cada vez más exigentes. La presión competitiva se mantiene intensa mientras las multinacionales protegen su espacio en los estantes y los competidores de nicho construyen posiciones directas al consumidor que eluden a los minoristas tradicionales. Las presiones regulatorias se intensifican en los mercados clave, con la UE revisando el Reglamento de Detergentes (CE N.º 648/2004) para alinearse con el Pacto Verde Europeo, enfatizando la biodegradabilidad y los requisitos de etiquetado digital. La adopción por parte de California de regulaciones dirigidas a los etoxilatos de nonilfenol en detergentes para ropa, vigente desde octubre de 2024, señala requisitos de cumplimiento ambiental más amplios.
Conclusiones Clave del Informe
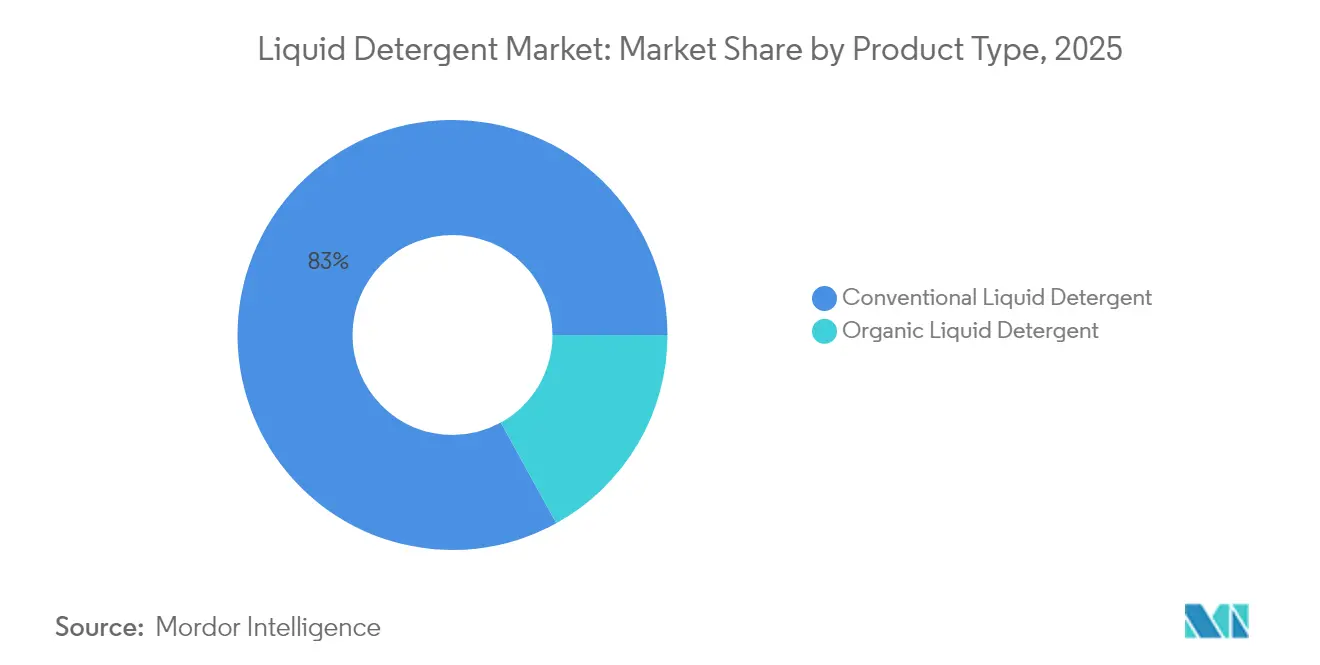
- Por tipo de producto, los líquidos convencionales lideraron con el 83,02% de la participación del mercado de detergentes líquidos en 2025, mientras que las variantes orgánicas están en camino de alcanzar una CAGR del 4,39% hasta 2031.
- Por aplicación, la lavandería representó el 64,01% del tamaño del mercado de detergentes líquidos en 2025, mientras que el lavado de vajilla se prevé que crezca a un 4,73% entre 2026 y 2031.
- Por usuario final, los adultos representaron el 93,42% de la participación del mercado de detergentes líquidos en 2025, pero el segmento infantil se expandirá a una CAGR del 5,05% hasta 2031.
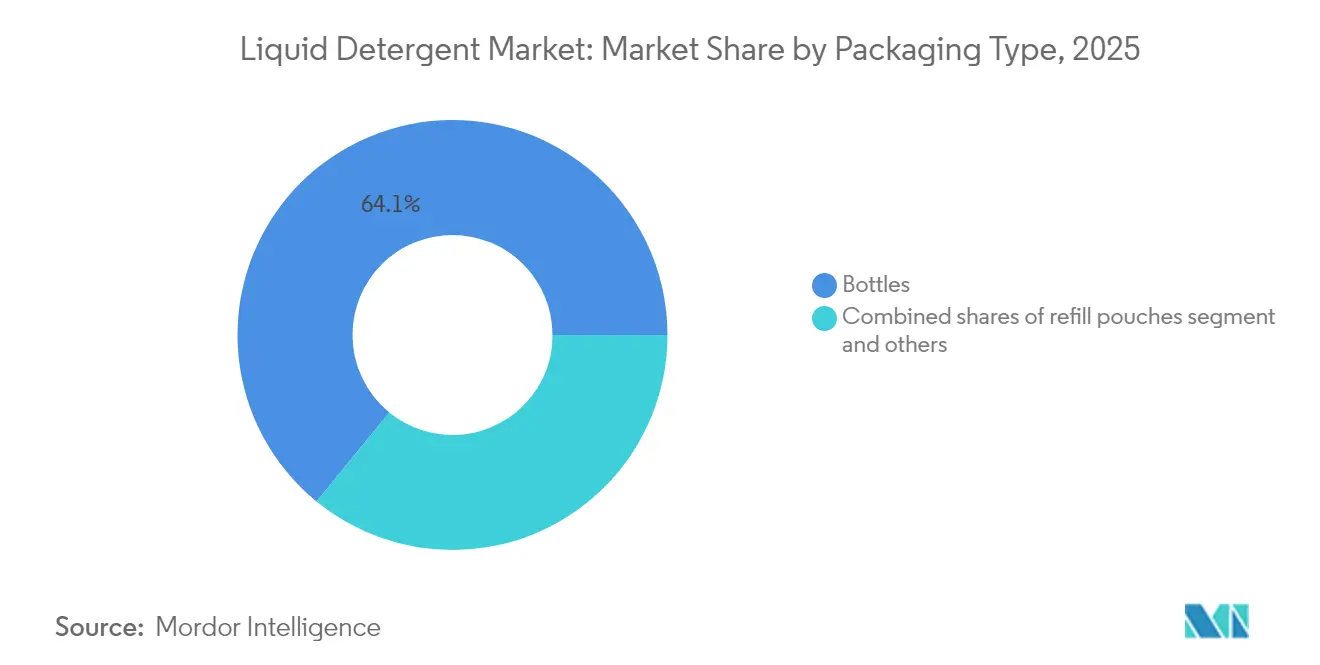
- Por envase, las botellas tradicionales mantuvieron el 64,10% del tamaño del mercado de detergentes líquidos en 2025, y las bolsas de recarga están creciendo a una CAGR del 5,45%.
- Por canal de distribución, los supermercados e hipermercados captaron el 42,05% de los ingresos en 2025, aunque las tiendas en línea avanzan al ritmo más rápido con una CAGR del 5,62%.
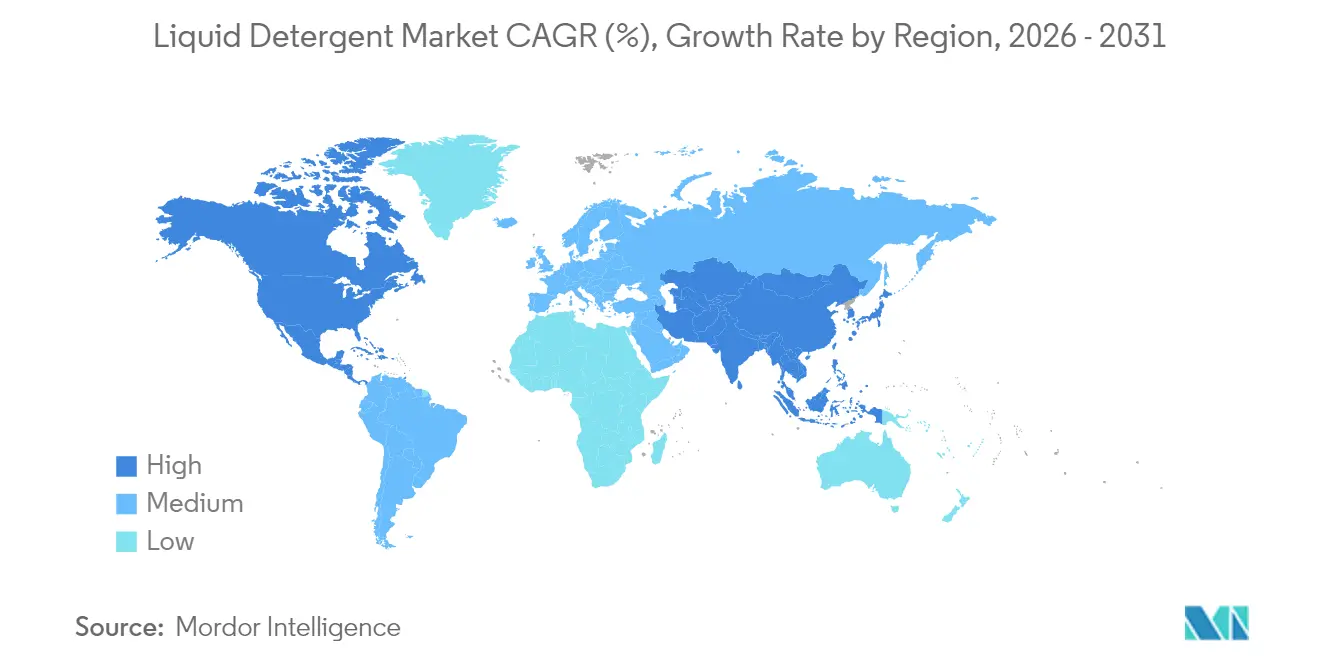
- Por geografía, América del Norte captó el 31,18% de los ingresos en 2025, y Asia-Pacífico avanza al ritmo más rápido con una CAGR del 6,21%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Conciencia sobre Higiene y Limpieza | +0.8% | Global, con mayor impacto en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Innovación en Formulaciones y Envases Ecológicos | +0.9% | América del Norte y la Unión Europea liderando, expandiéndose hacia APAC | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Productos de Lavandería | +1.2% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| El Crecimiento del Comercio Electrónico Impulsa el Crecimiento | +0.7% | Unión Europea y América del Norte como núcleo, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Rendimiento de Limpieza Superior y Eliminación de Manchas | +0.6% | Global | Corto plazo (≤ 2 años) |
| Influencia y Respaldos en Redes Sociales | +0.4% | Global, más fuerte en mercados urbanos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La creciente conciencia sobre higiene y limpieza impulsa el mercado
Los cambios en el comportamiento del consumidor impulsados por preocupaciones sanitarias globales han influido significativamente en los patrones de demanda de productos de limpieza, con los detergentes líquidos ganando terreno debido a sus percibidos beneficios superiores de higiene en comparación con las alternativas en polvo. Según el Instituto Americano de Limpieza, más de 22 empresas miembro están persiguiendo activamente emisiones netas cero para 2050 mientras mantienen altos estándares de rendimiento del producto[1]Fuente: Instituto Americano de Limpieza, "Actualización de la Industria de Productos de Limpieza 2024," cleaninginstitute.org. Este doble énfasis en higiene y sostenibilidad presenta oportunidades de crecimiento, particularmente en mercados emergentes donde el aumento de los ingresos disponibles se alinea con una mayor conciencia sobre la higiene. Los datos de la encuesta de gasto en consumo de los hogares de India muestran que el MPCE rural aumentó a INR 4.122 y el MPCE urbano a INR 6.996 en 2023-24, reflejando tasas de crecimiento del 9% y el 8%, respectivamente[2]Fuente: Ministerio de Estadística e Implementación de Programas, "Encuesta de Gasto en Consumo de los Hogares 2023-24," mospi.gov.in. La intersección de la creciente conciencia sobre la higiene y el aumento del poder adquisitivo posiciona a los detergentes líquidos para un crecimiento sostenido en mercados sensibles al precio. Las empresas que capitalizan esta tendencia a través de marketing estratégico e innovación de productos están logrando ganancias notables en participación de mercado, mientras que las que se adhieren a estrategias tradicionales experimentan presiones sobre los márgenes.
La innovación en formulaciones y envases ecológicos apoya el mercado
La innovación sostenible ha evolucionado más allá del posicionamiento de marketing para convertirse en un diferenciador competitivo central, con fabricantes que invierten fuertemente en surfactantes biodegradables y soluciones de envases reciclables. El desarrollo conjunto de Dow y Procter & Gamble de tecnología de reciclaje patentada dirigida a envases plásticos difíciles de reciclar demuestra el compromiso de la industria con los principios de la economía circular, con la tecnología orientada a producir polímeros reciclados posconsumo de alta calidad con menores emisiones de gases de efecto invernadero que las alternativas de origen fósil. La revisión del reglamento de detergentes de la UE introduce pasaportes de producto para la trazabilidad y requisitos de etiquetado digital, obligando a los fabricantes a invertir en sistemas de transparencia y verificación de sostenibilidad. Este cambio regulatorio crea barreras para los actores más pequeños mientras recompensa a las empresas establecidas con sólidas capacidades de I+D. El ciclo de innovación se está acelerando, con empresas como Unilever lanzando productos especializados como Comfort Botanicals y Elixir para abordar las preferencias cambiantes de los consumidores por fragancias sofisticadas y formulaciones sostenibles.
Los avances tecnológicos en productos de lavandería impulsan el crecimiento
La tecnología de lavado en agua fría está transformando el mercado de detergentes líquidos. Procter and Gamble y Unilever, guiados por sus objetivos de sostenibilidad, están realizando importantes inversiones en investigación y desarrollo en tecnologías de surfactantes y enzimas para lograr una limpieza eficaz a temperaturas más bajas. La Convención del Instituto Americano de Limpieza de 2024 enfatizó el papel de la inteligencia artificial en el desarrollo de productos, señalando ciclos de innovación más cortos. Estos avances fortalecen la posición competitiva de las empresas con capacidades avanzadas de investigación y desarrollo, al tiempo que desafían los métodos de formulación tradicionales. Las solicitudes de patentes relacionadas con granulados a base de enzimas e innovaciones en surfactantes destacan el progreso tecnológico continuo, con empresas enfocadas en mejorar la estabilidad y el rendimiento. La asociación entre Unilever y Samsung para explorar el futuro de la lavandería sugiere que la integración tecnológica se extenderá más allá de la formulación para abarcar la conectividad con electrodomésticos inteligentes y soluciones de lavado habilitadas por IoT. Los estándares federales de conservación de energía para lavadoras residenciales de ropa, vigentes desde marzo de 2028, impulsarán la demanda de detergentes concentrados que funcionen eficazmente en máquinas de bajo consumo energético.
Influencia y respaldos en redes sociales
La influencia en redes sociales y los respaldos impulsan significativamente el mercado de detergentes líquidos al moldear las preferencias de los consumidores y aumentar la visibilidad de las marcas en Estados Unidos y Europa. Los influenciadores en plataformas como Instagram, TikTok y YouTube muestran detergentes líquidos ecológicos, visualmente atractivos o de alto rendimiento, aprovechando el atractivo estético del envase y las afirmaciones de sostenibilidad para atraer a millennials y la Generación Z con conciencia ambiental. Los respaldos de celebridades y las campañas lideradas por influenciadores, como las que promueven las formulaciones naturales de Seventh Generation o Method, amplifican la confianza y la deseabilidad, fomentando las compras a través de contenido cercano como trucos de limpieza o reseñas de productos. Estas campañas digitales, que a menudo incluyen etiquetas como #LimpiezaVerde o #LavadoEcológico, crean tendencias virales, impulsando la demanda de detergentes líquidos premium y de nicho a pesar de sus mayores costos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente popularidad de los servicios de lavandería a demanda | -0.4% | Mercados urbanos desarrollados | Mediano plazo (2-4 años) |
| Las presiones ambientales y regulatorias frenan el mercado | -0.3% | Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Los altos costos de producción frenan el mercado | -0.4% | Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| La presencia de productos falsificados frena el crecimiento | -0.3% | Asia-Pacífico, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente popularidad de los servicios de lavandería a demanda
La proliferación de servicios de lavandería a demanda en los mercados urbanos representa un cambio estructural que podría reducir el consumo doméstico de detergentes, particularmente entre los grupos demográficos más jóvenes que priorizan la conveniencia sobre las consideraciones de costo. Esta tendencia es más pronunciada en las áreas metropolitanas de América del Norte, Europa y Asia-Pacífico, donde los estilos de vida ocupados y los niveles de ingresos disponibles respaldan las soluciones de lavandería basadas en servicios. El impacto varía significativamente según el segmento demográfico, con los consumidores millennials y de la Generación Z mostrando mayores tasas de adopción de servicios de lavandería externalizados. Sin embargo, el efecto restrictivo se compensa parcialmente por la demanda comercial de los proveedores de servicios de lavandería, que a menudo utilizan detergentes líquidos concentrados para la eficiencia operativa. Las implicaciones a largo plazo dependen de la dinámica de precios y la expansión de la cobertura del servicio a los mercados suburbanos y rurales.
Disponibilidad de Productos Falsificados
Los detergentes líquidos falsificados representan un desafío persistente para la integridad de la marca y la seguridad del consumidor, particularmente en los mercados emergentes donde la sensibilidad al precio genera demanda de alternativas de menor costo. Las acciones de aplicación reforzadas del Departamento de Seguridad Nacional de Estados Unidos contra el comercio ilícito, incluido el mayor control de envíos de paquetes pequeños y las operaciones conjuntas de la Oficina de Aduanas y Protección Fronteriza, demuestran la escala del problema de la falsificación en múltiples categorías de productos [3]Fuente: Departamento de Seguridad Nacional de Estados Unidos, "acciones de aplicación contra el comercio ilícito", dhs.gov. La investigación del Departamento de Comercio sobre ciertos ésteres de alquil fosfato de China que se venden por debajo del valor justo indica preocupaciones más amplias sobre prácticas comerciales desleales que afectan los costos de materias primas y la autenticidad de los productos. Las plataformas de comercio digital han facilitado inadvertidamente la distribución de falsificaciones, lo que requiere estrategias mejoradas de protección de marca e iniciativas de educación al consumidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio Convencional en Medio de la Aceleración OrgánicaLos formatos convencionales generaron el 83,02% de los ingresos en 2025, manteniendo el liderazgo en precios gracias a la escala en el abastecimiento de surfactantes aniónicos y fragancias tradicionales. Sin embargo, a medida que el mercado evoluciona, el dominio de los formatos convencionales enfrenta escrutinio. El impulso hacia la sostenibilidad no es solo una tendencia; está remodelando el panorama de la industria. No obstante, la CAGR del 4,39% del segmento de detergentes líquidos orgánicos para 2026-2031 señala una migración acelerada de los consumidores hacia alternativas con conciencia ambiental, impulsada por presiones regulatorias y conciencia sobre la sostenibilidad. Este crecimiento no es meramente una estadística; es un testimonio del cambio en los valores de los consumidores. A medida que aumenta la conciencia sobre los problemas ambientales, también lo hace la demanda de productos más ecológicos. Las marcas privadas se asocian con envasadores por contrato para lanzar pequeñas series orgánicas que prueban la demanda sin grandes inversiones de capital. Estos movimientos estratégicos destacan la agilidad de la industria para responder a las señales del mercado. La creciente presencia de los logotipos USDA Bio-Preferred confirma que la certificación se ha convertido en un indicador de compra convencional.
Los equipos de investigación y desarrollo en las carteras convencionales ahora mezclan solventes de origen biológico como el lactato de etilo con agentes constructores tradicionales para cumplir con las nuevas puntuaciones ecológicas. Este cambio subraya el compromiso de la industria con la sostenibilidad. A medida que las regulaciones se endurecen y las preferencias de los consumidores cambian, tales innovaciones se vuelven primordiales. Este enfoque híbrido protege el volumen mientras cuida los márgenes. Es un equilibrio delicado, pero uno que podría definir a los líderes del mercado. La ventaja competitiva se acumula para los actores que comparten infraestructura a granel en ambos subsegmentos y cambian los lotes de producción en respuesta a los datos de ventas semanales. Tal agilidad operativa no solo aumenta la rentabilidad, sino que también posiciona a las empresas como líderes en un panorama competitivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Liderazgo en Lavandería con Impulso en Lavado de VajillaEn 2025, las aplicaciones de lavandería ostentan una participación de mercado dominante del 64,01%, lo que refleja la presencia consolidada del segmento y la confianza del consumidor en los detergentes líquidos para el cuidado de la ropa, en particular el detergente líquido para ropa. Por su parte, el segmento de lavavajillas experimenta un crecimiento significativo, con un CAGR proyectado del 4,73% entre 2026 y 2031. Esta tendencia al alza, impulsada por la innovación de productos y las acciones de marketing dirigidas, pone de manifiesto un cambio en las preferencias del consumidor. Los detergentes líquidos están ganando cuota de mercado frente a los lavavajillas tradicionales gracias a su superior capacidad para eliminar la grasa y a sus formulaciones concentradas que ofrecen un mayor valor.
Las estrategias de diversificación de aplicaciones permiten a los fabricantes aprovechar oportunidades de venta cruzada al tiempo que reducen la dependencia de categorías de uso único que pueden enfrentarse a la saturación del mercado. Los análisis del comportamiento del consumidor revelan una demanda creciente de productos de limpieza multiusos que simplifican las tareas del hogar, posicionando a los detergentes líquidos como la opción preferida gracias a su eficacia demostrada en diversas aplicaciones. En apoyo de esta tendencia, el American Cleaning Institute destaca la versatilidad de los productos en sus iniciativas de sostenibilidad, citando su papel en la reducción de residuos de envases y el impacto medioambiental. Las empresas que amplían su actividad más allá de las aplicaciones tradicionales de lavandería no solo están ganando cuota de mercado incremental, sino que también están fortaleciendo las relaciones con los consumidores al ofrecer productos con una utilidad más amplia.
Por Usuario Final:
Estabilidad del Segmento Adulto con Potencial de Crecimiento en el Segmento InfantilLos adultos representan el segmento de usuario final dominante con una participación de mercado del 93,42% en 2025, subrayando su papel fundamental en las decisiones de compra y la selección de productos de limpieza del hogar. Por el contrario, el segmento infantil, aunque más pequeño, está destinado a expandirse a una notable CAGR del 5,05% de 2026 a 2031. Este crecimiento anticipado destaca una demanda creciente de formulaciones especializadas que priorizan la seguridad y la sensibilidad. También subraya el giro estratégico de los fabricantes hacia innovaciones de productos específicas por edad, a medida que los padres se vuelven cada vez más vigilantes sobre la minimización de los riesgos de exposición química.
En respuesta a estas tendencias, el desarrollo de productos se inclina cada vez más hacia formulaciones hipoalergénicas e ingredientes más suaves. Este cambio no solo aborda las preocupaciones de los padres, sino que también garantiza que la eficacia de limpieza no se vea comprometida. El floreciente segmento infantil es además indicativo de los cambios demográficos en los hogares y una mayor disposición a invertir en productos centrados en los niños. Las empresas que priorizan las formulaciones seguras para niños y adoptan estrategias de marketing enfocadas tienen mucho que ganar, no solo en participación de mercado, sino también en cultivar una lealtad de marca duradera entre los consumidores centrados en la familia.
Por Envase:
Dominio de las Botellas Desafiado por Alternativas SosteniblesEn 2025, las botellas tradicionales mantienen una participación de mercado del 64,10%, respaldadas por la fuerte familiaridad del consumidor y el efectivo posicionamiento en los estantes minoristas. Por el contrario, se proyecta que las bolsas de recarga crezcan a una CAGR del 5,45% de 2026 a 2031, impulsadas por el aumento de las prioridades de sostenibilidad y las iniciativas de eficiencia de costos. Esta transición en el envase refleja una mayor conciencia ambiental entre los consumidores y mandatos regulatorios más estrictos orientados a reducir los residuos plásticos. Las bolsas de recarga ofrecen notables ventajas ambientales al reducir el consumo de materiales y mejorar la eficiencia del transporte, al tiempo que permiten reducciones de costos que atraen a los consumidores sensibles al precio.
Las innovaciones en tecnología de envases están abriendo oportunidades para la diferenciación competitiva. Las empresas están priorizando las inversiones en soluciones de envases inteligentes para mejorar la experiencia del usuario y reducir el impacto ambiental. Además, los formatos emergentes como las cápsulas concentradas y los sistemas de dispensación avanzados presentan oportunidades de crecimiento para las empresas enfocadas en ofrecer conveniencia y sostenibilidad. La dinámica cambiante del segmento de envases favorece a las empresas con capacidades de fabricación adaptables, lo que les permite responder a las demandas cambiantes de los consumidores mientras mantienen la eficiencia de costos en diversos formatos de envase.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Resiliencia del Comercio Minorista Tradicional en Medio de la Transformación DigitalLos supermercados e hipermercados retienen el 42,05% de la participación de mercado en 2025, aprovechando los patrones de compra establecidos de los consumidores y las amplias capacidades de exhibición de productos que facilitan la comparación de marcas y las compras por impulso. Las tiendas minoristas en línea demuestran el mayor impulso de crecimiento con una CAGR del 5,62% para 2026-2031, acelerado por la adopción del comercio electrónico y las estrategias directas al consumidor que eluden los márgenes del comercio minorista tradicional. Las tiendas de conveniencia y abarrotes mantienen una presencia de mercado estable gracias a las ventajas de ubicación y la disponibilidad inmediata para compras de emergencia.
La evolución del canal de distribución crea tanto oportunidades como desafíos para los fabricantes, con los canales en línea que ofrecen relaciones directas con los consumidores y datos de información, al tiempo que requieren nuevas capacidades en marketing digital y cumplimiento de pedidos. Otros canales de distribución, incluidas las tiendas especializadas y las ventas directas, proporcionan oportunidades de nicho para productos premium y especializados que requieren consulta o demostración experta. Las empresas con estrategias omnicanal que integran la presencia en el comercio minorista tradicional con capacidades digitales están mejor posicionadas para capturar participación de mercado en las preferencias cambiantes de los consumidores, al tiempo que optimizan las estructuras de costos mediante la diversificación de canales.
Análisis Geográfico
Mercado de Detergente Líquido en América del Norte
América del Norte lideró con una participación del 31,18% en 2025, impulsada por la premiumización y los programas de fidelización que orientan a los compradores hacia concentrados de marca. Los avances regulatorios, incluida la prohibición de California sobre los etoxilatos de nonilfenol y las normas federales de eficiencia energética para lavadoras, están impulsando la reformulación de productos y creando ventajas competitivas para las empresas con capacidades avanzadas de I+D. Las iniciativas de sostenibilidad del American Cleaning Institute, con 22 empresas miembro que alinean sus estrategias climáticas con el Desafío de 1,5°C, demuestran el compromiso de la industria con la responsabilidad ambiental, lo que resuena entre los consumidores norteamericanos.
Mercado de Detergente Líquido en Asia-Pacífico
Asia-Pacífico registra la expansión más rápida con una CAGR del 6,21% hasta 2031. La trayectoria de crecimiento de la región se beneficia de una mayor sofisticación del consumidor, con una demanda que se desplaza hacia formulaciones premium y envases ecológicos que se alinean con las tendencias globales de sostenibilidad. Las multinacionales instalan plantas locales de enzimas para reducir los aranceles de importación y garantizar la frescura en condiciones de almacenamiento cálidas y húmedas. Los canales digitales prosperan gracias a la penetración de los teléfonos inteligentes en las zonas urbanas, canalizando a los compradores primerizos hacia pruebas en formato sachet que se ajustan a presupuestos ajustados.
Mercado de Detergente Líquido en EMEA y América del Sur
Europa mantiene un crecimiento estable respaldado por estrictas regulaciones ambientales y la preferencia de los consumidores por productos sostenibles, mientras que las regiones de América del Sur y Oriente Medio y África muestran una expansión prometedora impulsada por la mejora de las condiciones económicas y el aumento de las tasas de urbanización. El reglamento revisado de detergentes de la UE, que enfatiza la biodegradabilidad y los requisitos de etiquetado digital, crea oportunidades de mercado para las empresas que invierten de forma proactiva en química sostenible y cadenas de suministro transparentes. Los patrones de crecimiento regional reflejan distintas etapas de desarrollo del mercado: los mercados maduros se centran en la premiumización y la sostenibilidad, mientras que los mercados emergentes priorizan la accesibilidad y la funcionalidad básica. La distribución geográfica de las oportunidades de crecimiento sugiere que las empresas exitosas deben adaptar sus carteras de productos y estrategias de comercialización para responder a los diversos requisitos regionales y entornos regulatorios.

Panorama regulatorio
El cumplimiento normativo para los detergentes líquidos se está endureciendo en torno a la seguridad de los ingredientes, la biodegradabilidad y la información al consumidor, lo que eleva el nivel de exigencia en cuanto a la gestión de la formulación y las declaraciones en el envase. En la Unión Europea, el Reglamento (UE) 2026/405 (11 de febrero de 2026) sustituye al longevo Reglamento sobre Detergentes (CE n.º 648/2004) y establece obligaciones explícitas para fabricantes, importadores y distribuidores, incluidos requisitos para proporcionar información al consumidor a través de un Pasaporte Digital de Producto (DPP) accesible mediante código QR y para utilizar un representante con sede en la UE en el caso de fabricantes no pertenecientes a la UE. El reglamento se implementa de forma gradual a lo largo de varios años, con una aplicación plena prevista para el verano de 2029, lo que obliga a las marcas globales y a las marcas propias que venden en la UE a actualizar sus sistemas de datos, flujos de etiquetado y evidencias de trazabilidad.
En Estados Unidos, las restricciones químicas a nivel estatal continúan influyendo en la selección de ingredientes y en la calificación de proveedores. Las regulaciones de California que restringen los etoxilatos de nonilfenol en los detergentes para ropa entraron en vigor en octubre de 2024, reforzando el alejamiento más amplio de ciertas químicas surfactantes y fortaleciendo la demanda de surfactantes alternativos y perfiles ambientales documentados. La actividad regulatoria paralela en Europa, incluida la actividad del Parlamento Europeo en torno al Chemicals Omnibus VI que afecta a los requisitos de etiquetado relacionados con CLP, añade una gestión de cambio incremental para la comunicación de peligros y el espacio de etiquetado, particularmente a medida que las empresas amplían los formatos de recarga y concentrados, que ya comprimen el contenido en el envase.
Panorama Competitivo
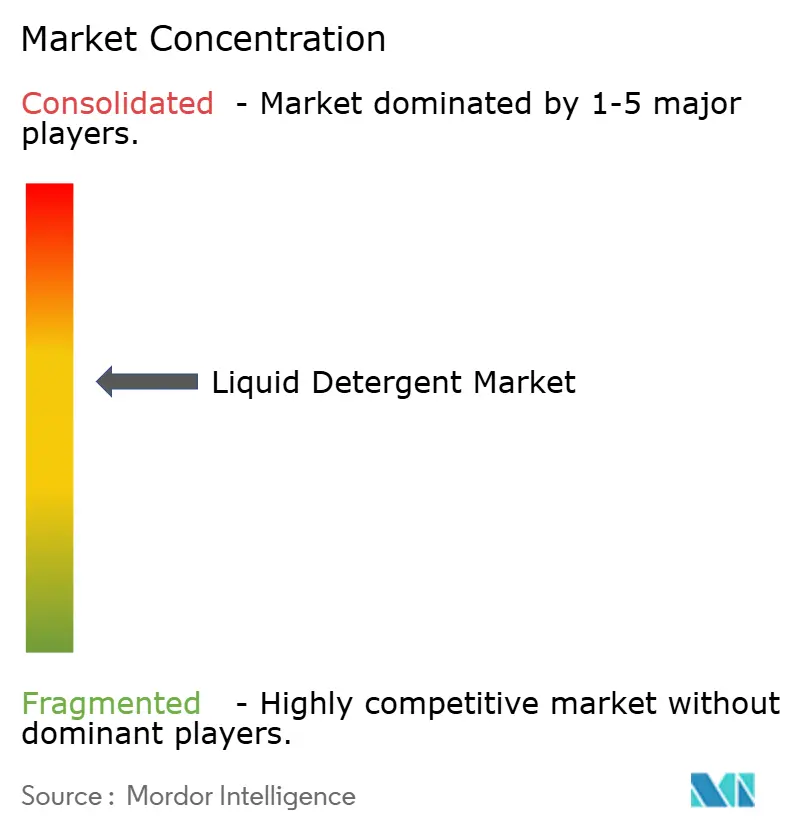
El mercado de detergentes líquidos está moderadamente concentrado, con la presencia de actores nacionales e internacionales. Como resultado de las actividades de estos actores, la volatilidad del mercado ha ido en aumento. En respuesta, estos actores están adoptando diversas estrategias de marketing, incluido el desarrollo de nuevos productos, la expansión y las adquisiciones. Liderando en la cima se encuentran los principales actores como Unilever, Procter and Gamble Company, Reckitt Benckiser Group PLC, Church and Dwight Company y Henkel AG and Co. KGaA.
Los competidores de nivel medio se abren paso con innovaciones como cápsulas de fragancia, modelos de suscripción de recarga y afirmaciones de productos veganos. Muchos de estos actores aprovechan las redes de logística por contrato, lo que les permite expandirse sin grandes inversiones en activos. En el ámbito regulatorio, las intervenciones históricas de la Comisión Federal de Comercio en fusiones del sector de limpieza sugieren un escrutinio continuo, especialmente para los objetivos de adquisición que podrían sesgar las concentraciones del mercado local. Mientras tanto, las marcas privadas están ganando fuerza, a medida que los minoristas buscan mejores márgenes y mayor poder de negociación. Por ejemplo, First Quality Enterprises, que reforzó su cartera al adquirir las marcas minoristas de Henkel en América del Norte en febrero de 2025.
La tecnología es ahora un factor fundamental en la industria. Las empresas que aprovechan la inteligencia artificial para predecir las respuestas a las manchas han reducido el tiempo de desarrollo de productos de 40 semanas a solo 26, lo que permite una entrada más rápida al mercado. Las patentes sobre sistemas multienzimáticos ofrecen una exclusividad temporal, respaldando estrategias de precios premium. Sin embargo, iniciativas como el enfoque de A.I.S.E. en la circularidad del plástico destacan el giro de la industria hacia la innovación abierta. Tales colaboraciones garantizan que las mejores prácticas se difundan rápidamente en las cadenas de suministro con licencia, disminuyendo cualquier ventaja competitiva.
Líderes de la Industria de Detergentes Líquidos
Unilever plc
Procter & Gamble Company
Henkel AG and Co KGaA
Reckitt Benckiser Group PLC
Church and Dwight Co., Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Detergente Líquido
- Unilever plc
- Procter & Gamble Company
- Henkel AG and Co KGaA
- Reckitt Benckiser Group PLC
- Church and Dwight Co., Inc.
- Colgate-Palmolive Company
- The Clorox Company
- Amway Corporation
- Godrej Consumer Products Ltd.
- Kao Corporation
- Lion Corporation
- SC Johnson and Son, Inc.
- Sindhu Ultramarine Chemicals Pvt. Ltd.
- Azafran Innovacion Ltd.
- STPP Group
- Pigeon Corporation
- Blue Sun Group
- Frosch / Werner and Mertz GmbH
- LIBY Group
- RSPL Ltd. (Ghari)

Oportunidades de mercado y perspectivas futuras
La digitalización impulsada por la regulación crea un espacio en blanco concreto para servicios de datos, envasado y cumplimiento normativo que se suman al propio producto de detergente líquido. El paso de la UE hacia los Pasaportes Digitales de Producto en virtud del Reglamento (UE) 2026/405, con normas técnicas desarrolladas a través de CEN y CENELEC JTC 24, impulsa la demanda de gestión interoperable de datos de producto, etiquetado habilitado con QR y soluciones de trazabilidad en la cadena de suministro que puedan escalar en carteras multimarca. Las empresas que ya gestionan amplios programas de sostenibilidad y transparencia, como Unilever, Henkel, Reckitt y Church and Dwight, cuentan con una plataforma para incorporar contenido listo para el DPP y diferenciarse mediante declaraciones verificadas, al tiempo que reducen el retrabajo entre SKU.
El rediseño de envases y formatos sigue siendo una oportunidad accionable anclada en la orientación política y en los cambios del mercado. El Reglamento (UE) 2026/405 fomenta explícitamente los sistemas de recarga como medidas de prevención de residuos (aunque sigue exigiendo un etiquetado adecuado en la venta de recargas), en línea con el desplazamiento del mercado hacia bolsas de recarga y otros formatos de reducción de intensidad plástica. Paralelamente, el reglamento introduce requisitos de película biodegradable para ciertos formatos de dosis unitaria dentro de una ventana de cumplimiento definida, lo que eleva la demanda de materiales de película alternativos y formulaciones compatibles, y puede repercutir en los sistemas de concentración y dosificación de detergentes líquidos. La innovación en ingredientes también abre nuevas vías: el reglamento de la UE crea una vía para detergentes que contienen microorganismos, sujeta a una metodología de evaluación de riesgos específica desarrollada por la Comisión Europea, lo que ofrece a formuladores y proveedores una vía regulada hacia narrativas de rendimiento y sostenibilidad más allá de la química tradicional basada en surfactantes.
Recent Industry Developments in Mercado de Detergente Líquido
- Julio de 2026: Procter & Gamble (operaciones en Egipto) continuó las conversaciones con el gobierno egipcio para ampliar la fabricación local e impulsar las exportaciones a los mercados del Golfo y África. La medida fortalece el centro de producción regional y el alcance de exportación. La expansión también respalda la seguridad del suministro regional y genera resiliencia para la demanda en mercados en crecimiento.
- Junio de 2026: Henkel AG & Co. KGaA (expansión logística en Düsseldorf) inauguró una expansión de almacén de gran altura de 45 millones de euros en Düsseldorf para consolidar la logística regional de marcas de consumo, incluidos productos para el lavado de ropa. La expansión mejora la eficiencia de la cadena de suministro para las marcas europeas de lavandería. Centraliza el almacenamiento para optimizar la distribución y reducir las distancias de transporte en toda la región.
- Mayo de 2026: Procter & Gamble (operaciones en Egipto) inspeccionó oficialmente las líneas de producción ampliadas para el detergente líquido Ariel y productos para el cuidado infantil en la fábrica de la ciudad de 6 de Octubre, Egipto. La medida aumenta la capacidad de fabricación local para marcas clave de detergentes líquidos. Respalda la seguridad del suministro regional y el potencial crecimiento de las exportaciones al Golfo y África.


Mercado de Detergente Líquido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los detergentes líquidos vendidos para la limpieza, incluido el uso doméstico e institucional, en los principales mercados finales y a través de canales de compra minoristas o profesionales.
Exclusiones del alcance: Se excluyen los formatos en barra, polvo, lámina y cápsula, así como los intermedios químicos de uso industrial vendidos para la fabricación de detergentes.
Descripción General de la Segmentación
- Por Tipo de Producto
- Detergente Líquido Orgánico
- Detergente Líquido Convencional
- Por Aplicación
- Lavandería
- Lavado de Vajilla
- Por Usuario Final
- Adulto
- Niños/Infantes
- Por Envase
- Botellas
- Bolsas de Recarga
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia/Abarrotes
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con los factores que impulsan la demanda y los precios de los detergentes líquidos en cada geografía principal, y luego se alinea con lo que puede medirse en datos públicos. Utilizamos fuentes públicas y oficiales, como las oficinas nacionales de estadística para las tendencias de gasto de los hogares y de población, estadísticas de comercio al estilo de UN Comtrade para los movimientos de tensioactivos y productos terminados (donde estén disponibles por código), y agencias medioambientales para las normativas sobre ingredientes de detergentes que pueden afectar a la formulación y los costes.
También revisamos fuentes como publicaciones de asociaciones sectoriales sobre productos de cuidado del hogar, artículos revisados por pares sobre tensioactivos y biodegradabilidad, y comunicados de aduanas o puertos donde aclaran los patrones de importación. Para anclar el mercado a la actividad observable de las empresas, utilizamos presentaciones de resultados, informes anuales, presentaciones a inversores y prensa empresarial de reputación para conocer la combinación de productos, los cambios en la huella y las acciones de precios. Se utilizan determinadas suscripciones de pago únicamente para estandarizar los datos financieros de las empresas, las patentes y las comprobaciones de importaciones y exportaciones a nivel de envíos cuando los informes públicos no son directamente comparables. Esta lista es ilustrativa y utilizamos fuentes públicas adicionales durante el estudio para contrastar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés la visión documental, especialmente cuando los informes públicos mezclan los líquidos con otros formatos de detergente o cuando los precios en los canales están cambiando. Hablamos con una combinación de fabricantes, distribuidores y compradores finales en las regiones clave, y utilizamos sus aportaciones para confirmar los cambios en el tamaño de los envases, las tendencias de concentración y la división entre el consumo doméstico e institucional.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos de nivel C: 18% | APAC: 47% |
| Nivel medio: 49% | Responsables funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 18% | Gerentes: 54% | Américas: 22% |
Dimensionamiento del Mercado y Previsiones
El modelo central utiliza un enfoque descendente en el que la demanda de limpieza doméstica e institucional se reconstruye a partir de la población, la urbanización, la penetración de las lavadoras y la frecuencia de uso habitual, y luego se convierte en valor utilizando bandas de precios a nivel regional. Para mantener los totales dentro de parámetros realistas, también los corroboramos con aproximaciones selectivas ascendentes, que incluyen puntos de precio de marcas muestreadas en distintos canales, comprobaciones de la cuota de líquidos dentro de los detergentes donde existe divulgación, y una verificación de coherencia utilizando los comentarios de proveedores y distribuidores.
Los insumos clave incluyen la intensidad de consumo de detergente líquido por hogar, los cambios hacia los líquidos concentrados (que modifican los litros vendidos sin cambiar las cargas de lavado), la combinación de envases y tamaños de paquete (botella individual frente a recarga), la combinación de canales (comercio minorista moderno frente a comercio electrónico frente a suministro institucional) y las señales de precios vinculadas a los costes de tensioactivos y enzimas. Cuando una comprobación ascendente es incompleta porque las marcas locales más pequeñas no publican divisiones claras, gestionamos las lagunas mediante rangos de participación validados por comprobaciones de canal y los reconciliamos con el conjunto de demanda.
Para las previsiones, utilizamos el análisis de escenarios para que el crecimiento del caso base pueda reflejar diferentes trayectorias de inflación de precios, adopción de concentrados y cambios en los canales minoristas. A continuación, realizamos una verificación cruzada mediante regresión multivariante con factores como el crecimiento de los ingresos y la penetración de electrodomésticos. Los supuestos se ajustan únicamente cuando varios encuestados primarios apuntan al mismo punto de inflexión, como un cambio significativo en la adopción de recargas o un nuevo coste de cumplimiento normativo que afecta a los precios en estantería.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se validan mediante varias rondas en las que comparamos los resultados con señales independientes, como el crecimiento de la categoría de detergentes, los movimientos comerciales de insumos relacionados y los principales cambios de precios observados en los distintos canales. Cuando aparece un valor atípico, revisamos el rastro de los datos de entrada y activamos un nuevo contacto si la variación no puede explicarse por un factor conocido, como las fluctuaciones de divisas o un ciclo de promoción puntual.
Antes de la aprobación final, un analista independiente revisa el trabajo para comprobar la aritmética y la lógica, y para confirmar si los supuestos se mantienen coherentes entre geografías. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios normativos, movimientos bruscos en los precios de las materias primas o cambios importantes en las carteras de productos. Justo antes de la entrega, completamos una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Detergentes Líquidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los detergentes líquidos pueden variar incluso cuando el nombre del tema parece el mismo, porque diferentes estudios utilizan diferentes límites de formato, bases de precios y plazos para la conversión de divisas. Las diferencias también aparecen cuando un estudio se basa más en los análisis de valor minorista mientras que otro se apoya en los envíos de los fabricantes, lo que puede mover el dato principal en direcciones opuestas.
La mayor brecha proviene de la mezcla de formatos y alcances, donde algunas estimaciones incluyen silenciosamente cápsulas, láminas o líquidos de cuidado del hogar más amplios. Mordor Intelligence contabiliza únicamente las ventas de detergentes verdaderamente líquidos y luego contrasta el conjunto de demanda utilizando el uso por carga de lavado y las bandas de precios por canal que se actualizan para el año base 2026.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 70,01 mil millones de USD (2026) | |
| Global Consultancy A | 92,40 mil millones de USD (2026) | Parece incluir formatos de detergente adyacentes y productos líquidos de cuidado del hogar más amplios, y probablemente utiliza precios minoristas combinados más elevados sin separar los líquidos concentrados de los cambios de volumen. |
| Industry Association B | 58,10 mil millones de USD (2026) | Probablemente más cercano a una visión basada en envíos que puede pasar por alto los márgenes del comercio electrónico y los precios institucionales, y puede aplicar supuestos conservadores de temporización de divisas y de actualización limitada de precios. |
La diferencia entre las cifras publicadas se explica principalmente por lo que se contabiliza como detergente líquido y cómo se gestiona la progresión de precios en los distintos canales y tipos de envase. Al mantener el alcance estrictamente limitado a los líquidos y validar el valor mediante señales de demanda basadas en el uso más bandas de precios del mundo real, el resultado permanece trazable a variables claras y pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de detergentes líquidos y qué tan rápido está creciendo?
El mercado se sitúa en 70,01 mil millones de USD en 2026 y está previsto que se expanda hasta 85,72 mil millones de USD en 2031 a una CAGR del 4,14%.
¿Qué región muestra el crecimiento más rápido del mercado de detergentes líquidos hasta 2031?
Asia-Pacífico lidera con una CAGR proyectada del 6,21% debido al aumento de los ingresos disponibles, la urbanización y las crecientes expectativas de higiene.
¿Qué participación de mercado de detergentes líquidos tienen los productos orgánicos actualmente?
Las variantes orgánicas representan el 16,98% de los ingresos en 2025 y tienen una perspectiva de CAGR del 4,39% a medida que las preocupaciones de sostenibilidad orientan a los consumidores hacia fórmulas de origen vegetal.
¿Qué formato de envase está ganando mayor tracción en la industria de detergentes líquidos?
Las bolsas de recarga avanzan a una CAGR del 5,45% porque reducen el uso de plástico y generalmente cuestan menos por litro que las botellas rígidas.
Última actualización de la página el:



