
IT-Hardware-Distribution und Channel-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
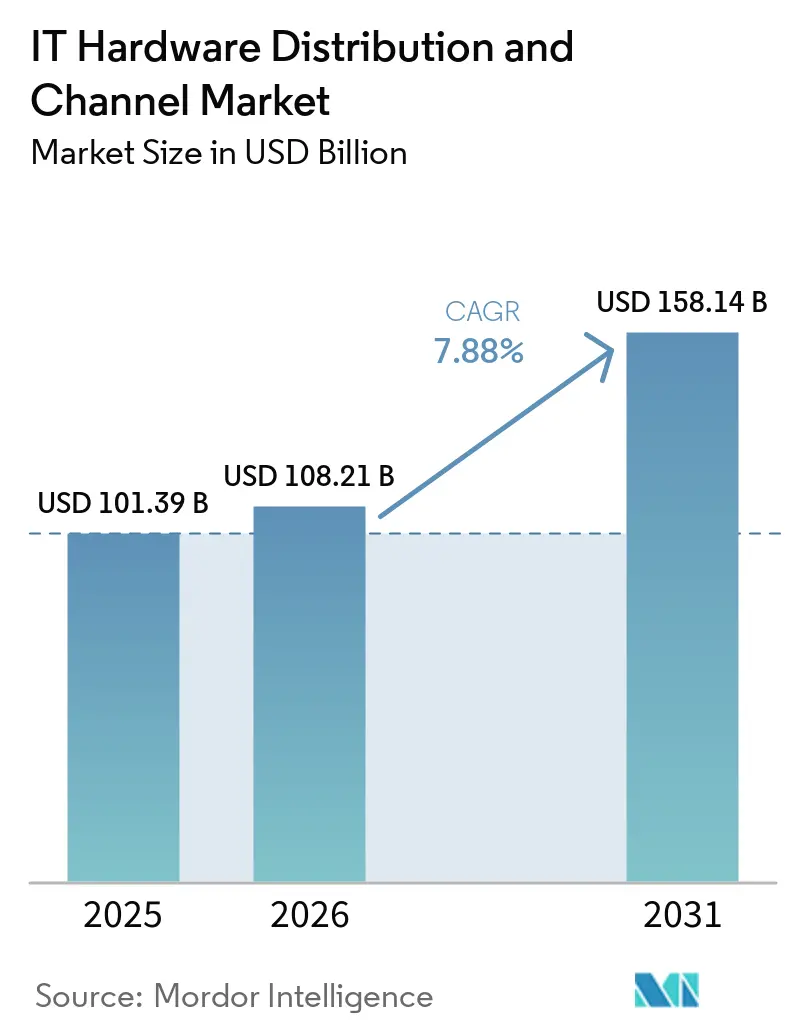
| Marktgröße (2026) | 108.21 Milliarden US-Dollar |
| Marktgröße (2031) | 158.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IT-Hardware-Distribution und Channel-Marktanalyse von Mordor Intelligence
Die Größe des IT-Hardware-Distributionsmarktes wird voraussichtlich von 101,39 Milliarden USD im Jahr 2025 auf 108,21 Milliarden USD im Jahr 2026 steigen und bis 2031 158,14 Milliarden USD erreichen, mit einem CAGR von 7,88 % über den Zeitraum 2026–2031. Im gleichen Zeitraum umgehen Cloud- und Hyperscale-Käufer traditionelle Intermediäre und beziehen Waren direkt von Original-Equipment- und Design-Herstellern, was den transaktionalen Kern des Channels schrumpfen lässt. Distributoren, die einst vom Volumen profitierten, schwenken nun auf margenstarke Dienstleistungen wie Cybersicherheits-Bündelung, Device-as-a-Service-Finanzierung und Reverse Logistics um und dämpfen so die Auswirkungen der OEM-Disintermediation. Die rasche Verbreitung von Edge-Computing schafft eine neue Nachfrageschicht für robuste Server, energieoptimierte Speicher und vorkonfigurierte Netzwerkgeräte und stärkt die beratende Rolle von Value-Added-Distributoren. Gleichzeitig bevorzugen Beschaffungsteams Amazon-ähnliche Self-Service-Portale, was den Wandel hin zu E-Commerce-Storefronts beschleunigt, die Preismargen komprimieren, aber Akteure mit umfangreichen Automatisierungsfähigkeiten belohnen. Die Volatilität der Lieferkette, insbesondere der Anstieg der Preise für Hochbandbreiten-Speicher, bleibt das größte kurzfristige Hemmnis für den IT-Hardware-Distributionsmarkt.
Wichtigste Erkenntnisse des Berichts
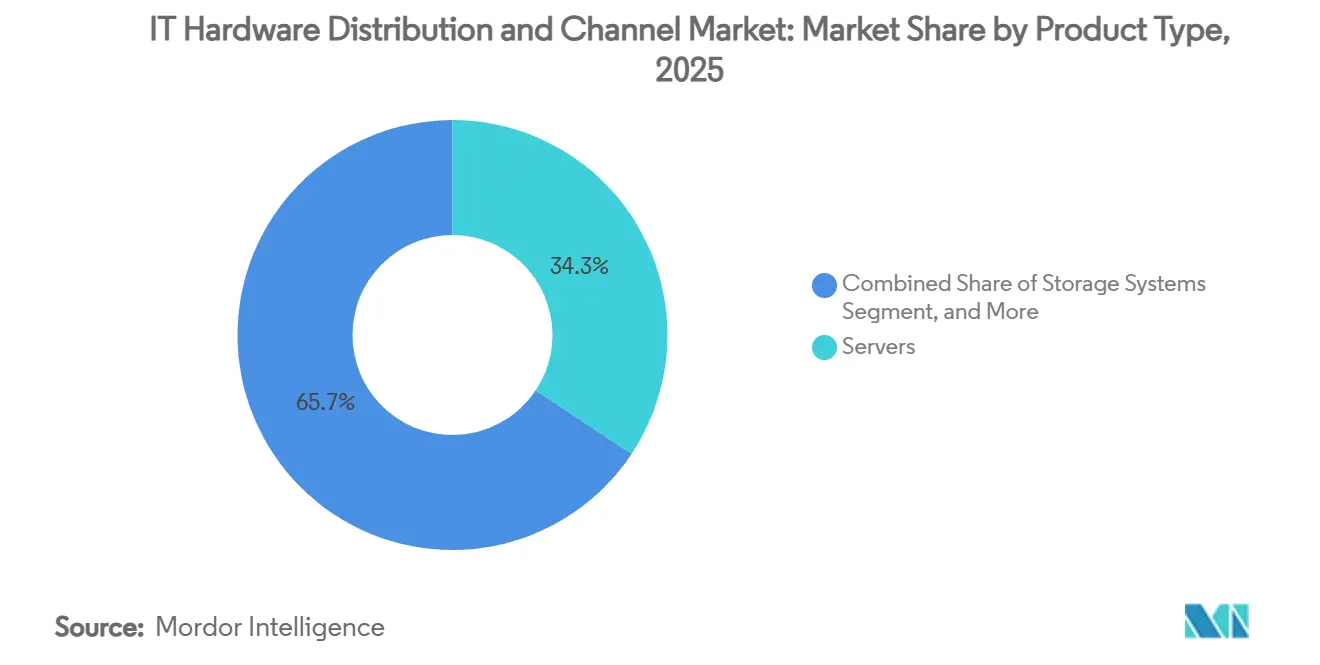
- Nach Produkttyp führten Server mit einem Umsatzanteil von 34,32 % im Jahr 2025, während Mobilitätsgeräte bis 2031 voraussichtlich mit einem CAGR von 9,08 % wachsen werden.
- Nach Channel-Typ hielten Broadline-Distributoren im Jahr 2025 einen Anteil von 31,28 %, während E-Commerce-Plattformen mit einem CAGR von 9,18 % bis 2031 voranschreiten.
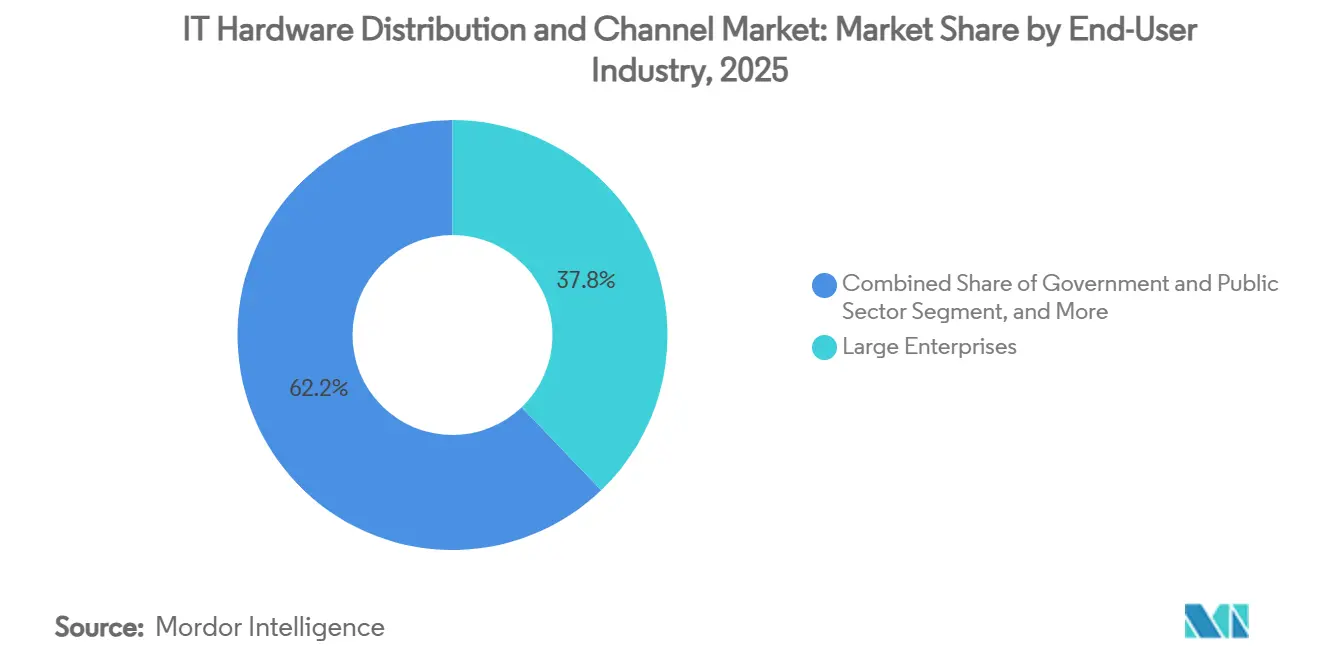
- Nach Endnutzer-Vertikale dominierten Großunternehmen im Jahr 2025 mit einem Umsatzanteil von 37,84 %, doch Cloud-Dienstleister werden voraussichtlich mit einem CAGR von 9,36 % bis 2031 wachsen.
- Nach Servicemodell hielt die Broadline-Distribution im Jahr 2025 einen Anteil von 42,19 %, während hybride Ansätze über 2026–2031 mit einem CAGR von 8,68 % wachsen sollen.
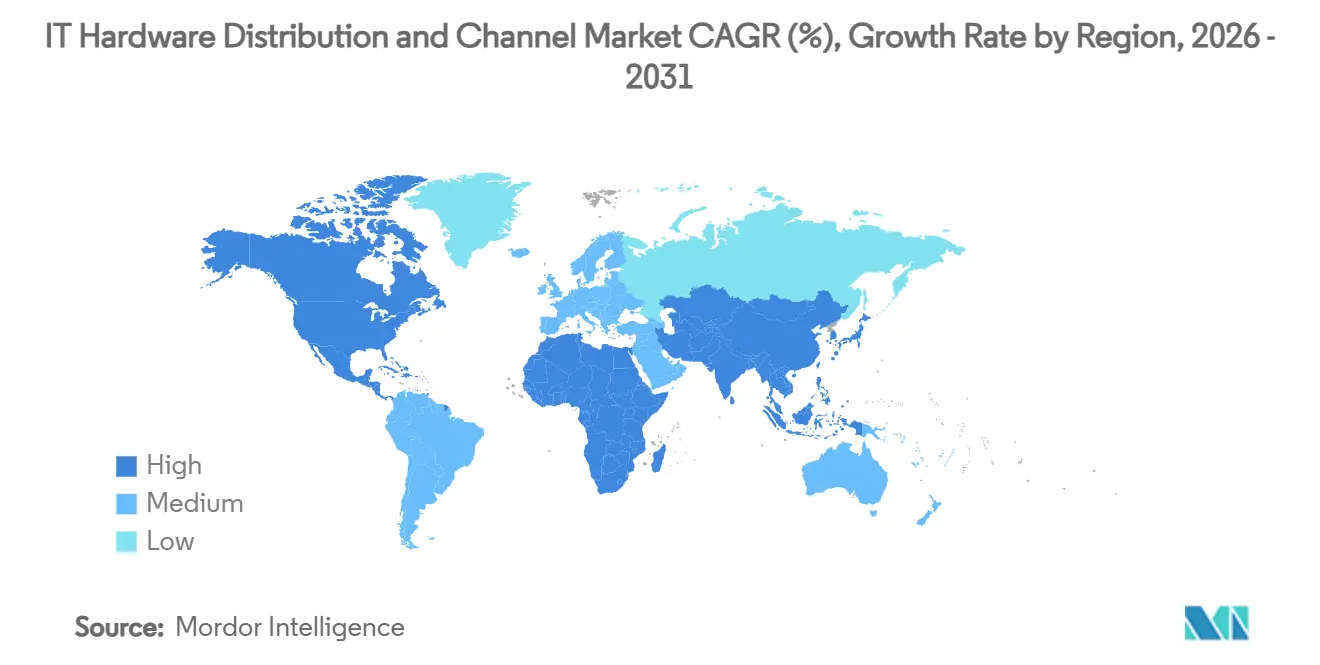
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 29,41 %, während der asiatisch-pazifische Raum voraussichtlich mit einem CAGR von 8,88 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Cloud-Rechenzentrum-Erweiterung | +2.1% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Edge-Computing-Infrastruktur | +1.3% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachstum der E-Commerce-Beschaffungskanäle | +1.0% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hersteller-Channel-Anreizprogramme | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Compliance-getriebener Boom im Handel mit aufgearbeiteter Hardware | +0.7% | Europa und Nordamerika, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der Cybersicherheits-Hardware-Bündelung durch Distributoren | +0.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Cloud-Rechenzentrum-Erweiterung
Hyperscaler haben im Jahr 2026 mehr als 600 Milliarden USD an Investitionsausgaben bereitgestellt, wobei Amazon, Microsoft und Google mehrregionale Server-Einkäufe anführen, die häufig Broadline-Intermediäre umgehen. Das direkte Engagement mit OEMs und White-Box-Herstellern komprimiert die Margen im Commodity-Bereich, eröffnet jedoch Dienstleistungsadjazenzfelder für Distributoren, die Colocation-Anbieter und regionale Cloud-Betreiber unterstützen. AWSs 12-Milliarden-USD-Bauprojekt in Louisiana unterstreicht die nordamerikanische Konzentration dieser Projekte, während Indiens Pipeline von 2.070 Megawatt und Japans Verpflichtung von 26 Milliarden USD eine anhaltende Dynamik im asiatisch-pazifischen Raum signalisieren. Distributoren, die in der Lage sind, lokalisierte Bestände bereitzustellen, Kühlsysteme zu integrieren und Compliance-Beratung anzubieten, erzielen zusätzliche Einnahmen trotz des Trends zur Direktbeschaffung.
Zunehmende Einführung von Edge-Computing-Infrastruktur
Unternehmen setzen Inferenzknoten in Fabriken, Einzelhandelsgeschäften und Mobilfunkmasten ein, um Latenz und Cloud-Egress-Gebühren zu reduzieren. Edge-Standorte benötigen NPU-zentrierte Server, E3.S-Speicher und robuste Switches, die Broadline-Distributoren selten in großem Maßstab vorrätig haben, was Nischenraum für spezialisierte Value-Added-Partner schafft. Die Margen steigen, weil Lösungen als schlüsselfertige Pakete geliefert werden, die Flüssigkühlmodule und Orchestrierungssoftware umfassen. Ciscos 360-Partnerprogramm, das 2026 eingeführt wurde, belohnt Distributoren für die Zertifizierung von Edge-Orchestrierungs-Ingenieuren und stärkt die technische Bindung. Fragmentierte vertikale Anforderungen begünstigen regionale Spezialisten, die SKUs und Finanzierungen auf eine Weise anpassen können, die globale Distributoren als unwirtschaftlich erachten.
Wachstum der E-Commerce-Beschaffungskanäle
Self-Service-Portale spiegeln nun Verbraucher-Storefronts wider, indem sie Echtzeit-Inventar und automatisierte Compliance-Dokumentation anbieten. Dells Premier-Plattform bedient bereits mehr als 300.000 Geschäftskunden, während Ingram Micros Xvantage-Marktplatz Cloud-Abonnements mit physischer Hardware auf einer einzigen Rechnung integriert. Obwohl die durchschnittlichen Verkaufspreise stabil bleiben, komprimiert die automatisierte Preisgestaltung die Bruttomargen um bis zu 80 Basispunkte und zwingt Distributoren dazu, Konfigurations-, Imaging- und Asset-Tagging-Dienste hinzuzufügen. E-Commerce wird voraussichtlich bis 2031 schneller wachsen als jeder andere Channel-Typ und festigt damit seine zentrale Rolle in der zukünftigen Gestaltung des IT-Hardware-Distributionsmarktes.
Hersteller-Channel-Anreizprogramme
OEMs begegnen Disintermediationsängsten, indem sie Rabattprogram me anreichern, die lösungsorientiertes Verkaufen gegenüber dem reinen Produktverkauf bevorzugen. HPEs Partner Ready Vantage-Stufen und Dells New Business Incentives vergeben beide zusätzliche Punkte für die Bündelung von Dienstleistungen oder die Gewinnung von Greenfield-Unternehmenskunden. Ciscos einheitliches 360-Framework fasst 14 Legacy-Tracks in einer einzigen Anreizstruktur zusammen, vereinfacht die Compliance und beschleunigt die Auszahlungszyklen.[1] Während diese Rabatte den Cashflow verbessern, können Rückforderungsklauseln, die an die Erfüllung von Schulungs- oder Zertifizierungsmeilensteinen geknüpft sind, die Quartalsergebnisse kleinerer Partner stark beeinflussen, was die Notwendigkeit eines disziplinierten Channel-Operations-Managements unterstreicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Störungen in der Halbleiter-Lieferkette | -1.4% | Global, akut in den Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| OEM-Channel-Konflikt durch Direktverkauf an Kunden | -1.1% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Device-as-a-Service-Modelle, die Stücklieferungen einschränken | -0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| EPR-Vorschriften, die die Kosten für die Rücknahme von Vermögenswerten erhöhen | -0.5% | Europa und Nordamerika, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Störungen in der Halbleiter-Lieferkette
Hochbandbreiten-Speicher war bis Ende 2026 ausverkauft, die DRAM-Spotpreise verdoppelten sich nahezu im ersten Quartal, und die Vorlaufzeiten für 3-Nanometer-Chips überstiegen 50 Wochen. OEMs reagierten mit Preiserhöhungen in der Mitte des Zyklus, die die Erneuerungszyklen in Unternehmen dämpften und die Distributormargen um 120–150 Basispunkte schmälerten.[2] Gießerei-Engpässe bevorzugen Hyperscaler, die direkte Zuteilungen aushandeln, und zwingen Channel-Partner dazu, Spotmärkte zu durchsuchen, die die Kosten um 3 %–5 % erhöhen. Distributoren mit Multi-OEM-Absicherungsstrategien überstehen Preisanstiege besser als Wettbewerber, die an Einzelquellen-Pipelines gebunden sind.
OEM-Channel-Konflikt durch Direktverkauf an Kunden
Dell erzielt rund 80 % seines Umsatzes aus direkten Engagements, HP und Lenovo betten Finanzierung, Imaging und Lifecycle-Dienste in Device-as-a-Service-Verträge ein, und Apple bevorzugt weiterhin sein eigenes Einzel- und Online-Ökosystem. Diese Schritte entziehen Broadline-Distributoren schätzungsweise 4–6 Milliarden USD an jährlicher Bruttomarge und erzwingen eine strategische Neuausrichtung hin zu Konfiguration, Reverse Logistics und Compliance-Beratung. Während gelegentliche OEM-Rückzüge, wie Arrow Electronics' Gewinn von 350 Millionen USD im Dell-Unternehmensportfolio, den Restwert des Channels belegen, deutet die langfristige Entwicklung auf anhaltenden Disintermediationsdruck hin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mobilitätserneuerung übertrifft die Server-DominanzServer-Lieferungen machten 34,32 % des Umsatzes im Jahr 2025 aus, aber die Wachstumsrate des Segments verlangsamt sich, da Hyperscaler direkt beschaffen und die adressierbare Distributorenbasis schrumpft. Mobilitätsgeräte hingegen werden voraussichtlich bis 2031 mit einem CAGR von 9,08 % wachsen, da Unternehmen Laptops und Tablets erneuern, um hybrides Arbeiten zu ermöglichen und KI auf dem Gerät auszuführen. Der IT-Hardware-Distributionsmarkt für Mobilitätsgeräte wird voraussichtlich stetig wachsen, da sich die Migrationsfristen für Windows 11 nähern und NPU-ausgestattete Notebooks eingeführt werden. Distributoren schützen ihre Margen durch die Bündelung von Imaging, Asset-Tagging und erweiterten Garantien – Dienste, die OEMs in großem Maßstab nur schwer replizieren können.
Edge-KI-Workloads treiben die Nachfrage nach hochdichtem Speicher in E3.S-Formfaktoren an, während robuste Netzwerk-Hardware ein Distributor-Grundnahrungsmittel bleibt, da Unternehmen auf vorkonfigurierten Firewalls und Compliance-Unterlagen bestehen. TD SYNNEXs Hyve Solutions-Sparte hat das Volumen Anfang 2026 fast verdoppelt, indem sie maßgeschneiderte White-Box-Server-Aufträge von regionalen Cloud-Betreibern gewann.[3] Da Flüssigkühlung und energieeffiziente GPU-Racks zum Mainstream werden, genießen Value-Added-Distributoren, die zertifizierte Ingenieure in diesen Technologien beschäftigen, Premiumpreise. Der Marktanteil des IT-Hardware-Distributionsmarktes für Netzwerkgeräte wird weiter gestärkt, wenn Sicherheitsgeräte, Zero-Trust-Gateways und Intrusion-Detection-Geräte als Teil integrierter Pakete geliefert werden.

Nach Channel-Typ:
E-Commerce beschleunigt sich auf Kosten von BroadlineBroadline-Distributoren machten 31,28 % des Umsatzes im Jahr 2025 aus, sehen sich jedoch einer Erosion der Bruttomargen gegenüber, da Kunden zu Click-to-Quote-Portalen wechseln. E-Commerce-Storefronts, die mit einem CAGR von 9,18 % wachsen, erfüllen die Käufererwartungen hinsichtlich sofortiger Verfügbarkeit und automatisierter Compliance. Ingram Micros Xvantage stapelt SaaS-Abonnements auf physischer Hardware, während Dells Premier-Plattform bereits täglich Hunderttausende von Unternehmenstransaktionen verarbeitet.
Value-Added-Distributoren schaffen verteidigungsfähige Nischen, indem sie Konfigurationslabore, Staging-Center und Finanzierungsschalter einbetten und so die Auswirkungen der Preistransparenz reduzieren. Systemintegratoren gewinnen Projekte im Millionenbereich, bei denen Hardware weniger als die Hälfte der Gesamtrechnung ausmacht, doch die Channel-Kontrolle bleibt für Garantie- und Lifecycle-Dienste entscheidend. Der Einzelhandel setzt seinen säkularen Rückgang fort, obwohl Fachhandelsketten, die Same-Day-Abholung und technischen Support anbieten, treue Kleinunternehmenskunden behalten. Die hybride Mischung aus Broadline-Inventar und Value-Added-Expertise gewinnt an Zugkraft und signalisiert eine adaptive Zukunft für den IT-Hardware-Distributionsmarkt.
Nach Endnutzer-Vertikale:
Cloud-Wachstum übertrifft die Stabilität von UnternehmenGroßunternehmen machten 37,84 % des Channel-Umsatzes im Jahr 2025 aus, aber ihre Verlagerung hin zum Abonnementkonsum schränkt das Volumen der direkt gekauften Einheiten ein. Cloud-Dienstleister, die mit einem CAGR von 9,36 % wachsen, leiten massive Bestellungen direkt an OEMs weiter, doch Distributoren erzielen weiterhin Einnahmen durch die Betreuung von Tier-2-Colocation- und regionalen Cloud-Anbietern. Der IT-Hardware-Distributionsmarkt für kleine und mittlere Unternehmen bleibt widerstandsfähig, da diese Käufer nicht über die Größe für eine Direktbeschaffung verfügen und sich auf Distributoren für Finanzierung und Support verlassen.
Die staatliche Nachfrage ist zyklisch und compliance-intensiv und belohnt Partner, die FedRAMP-, ISO-27001- und Datensouveränitätsnachweise besitzen. Telekommunikationsbetreiber treiben die Nachfrage nach Edge-Servern und optischem Transport an, da der Ausbau von 5G und Glasfaser fortschreitet. Die Verbraucherausgaben verlagern sich ins Internet, was die Regalfläche im Einzelhandel verringert, aber nicht den Bedarf an technischem Service auf der letzten Meile beseitigt. Insgesamt diversifizieren diese Trends die Einnahmequellen und dämpfen die Volatilität im IT-Hardware-Distributionsmarkt.
Nach Servicemodell:
Hybride Ansätze gewinnen an BodenDie Broadline-Abwicklung machte 42,19 % des Servicemodell-Umsatzes im Jahr 2025 aus, doch OEM-Disintermediation und E-Commerce-Preisgestaltung zwingen Distributoren dazu, Katalogvolumen mit beratenden Diensten zu kombinieren. Hybride Strukturen werden voraussichtlich mit einem CAGR von 8,68 % wachsen, da sie die Skalierbarkeit von Massenbeständen mit den Margenvorteilen von Engineering, Managed Services und Compliance-Beratung verbinden. Die IT-Hardware-Distributionsbranche sieht zunehmend Partner, die in Omnichannel-Plattformen investieren, die Online-Warenkörbe mit menschlich unterstützter Angebotserstellung vereinen, um Inventar-Blindstellen zu vermeiden.
Ingram Micros Status als Microsoft Frontier Distributor, der im März 2026 verliehen wurde, veranschaulicht den Wert der Verknüpfung von Azure-Verbrauchsanreizen mit On-Premises-Infrastrukturprojekten. Arrow Electronics reduzierte die Zykluszeiten von Angebot bis Zahlung um fast ein Fünftel, nachdem es seine Omnichannel-Engine eingeführt hatte, was den operativen Vorteil der Automatisierung unterstreicht. Spezialdistributoren, die sich auf Sektoren wie Gesundheitswesen oder Finanzdienstleistungen konzentrieren, gewinnen Aufträge, indem sie einzigartige regulatorische Rahmenbedingungen navigieren und so die Verteidigungsfähigkeit hybrider Modelle stärken.
Geografische Analyse
IT-Hardware-Distribution und Channel-Markt in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 29,41 %, gestützt durch den Aufbau von Hyperscale-Rechenzentren und die frühe Einführung von Hardware-Abonnementmodellen. Die Vereinigten Staaten dominieren die Ausgaben, doch das Direktbeschaffungsverhalten von Amazon, Microsoft und Google verringert die Volumen im Breitlinienvertrieb. Kanada profitiert von der Digitalisierung des öffentlichen Sektors und der Nähe zu US-amerikanischen Lagerstandorten, während Mexiko vom Nearshoring profitiert, das die Nachfrage nach robusten Edge-Geräten steigert. Distributoren in der Region gleichen den Margendruck aus, indem sie Compliance-Beratung, Reverse Logistics und die Integration von Cloud-Marktplätzen als zusätzliche Leistungsschichten anbieten.
IT-Hardware-Distribution und Channel-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einer CAGR von 8,88 % das weltweit stärkste Wachstum verzeichnen. Indien plant den Bau von 52 neuen Rechenzentrumsanlagen mit einer Gesamtkapazität von 2.070 Megawatt bis 2029, was Channel-Chancen für Kühlungs-, Strom- und Compliance-Pakete schafft. Japans Cloud-Pipeline im Wert von 26 Milliarden USD sieht sich mehrjährigen Verzögerungen beim Stromnetzausbau gegenüber, was Distributoren dazu veranlasst, Dieselgeneratoren und Batteriespeicher zu bevorraten. Chinas zentralisierte Beschaffung begünstigt inländische OEMs, was die Marktzugangswege für ausländische Distributoren erschwert und den Compliance-Aufwand erhöht. Das Halbleiter-Ökosystem Südkoreas treibt die Nachfrage nach Reinraum-konformen Servern an, während Australien und Neuseeland aggressiv in Sicherheits-Appliances investieren.
IT-Hardware-Distribution und Channel-Markt in EMEA und Südamerika
Europa sieht sich einer einzigartigen Kombination aus Kreislaufwirtschaftsregulierung und makroökonomischen Gegenwind ausgesetzt. Die Richtlinie zum Recht auf Reparatur und strengere WEEE-Vorschriften erhöhen die Betriebskosten für Distributoren ohne Reverse-Logistics-Infrastruktur um bis zu 1,8 % des Umsatzes.[4] Dennoch übersteigen die Volumina an aufgearbeiteter Hardware 30 % der weltweiten Gesamtmenge, was für Partner mit zertifizierten Wiederaufbereitungslinien neue Gewinnpotenziale schafft. Der Nahe Osten und Afrika, obwohl in absoluten Werten kleiner, verzeichnen eine starke Nutzung öffentlicher Cloud-Dienste, da die Vereinigten Arabischen Emirate eine Rechenzentrums-Kapazität von über 1.000 Megawatt überschreiten. Währungsvolatilität und fragmentierte Zollregime bleiben Hindernisse, doch Distributoren mit lokaler Lagerhaltung und flexiblen Kreditkonditionen gewinnen Marktanteile. Südamerika, angeführt von Brasilien, nutzt Nearshoring und den Ausbau von 5G-Netzen, um die Nachfrage nach Edge-Infrastruktur anzukurbeln, und stärkt damit die regionale Vielfalt des IT-Hardware-Distributionsmarktes.
Wettbewerbslandschaft
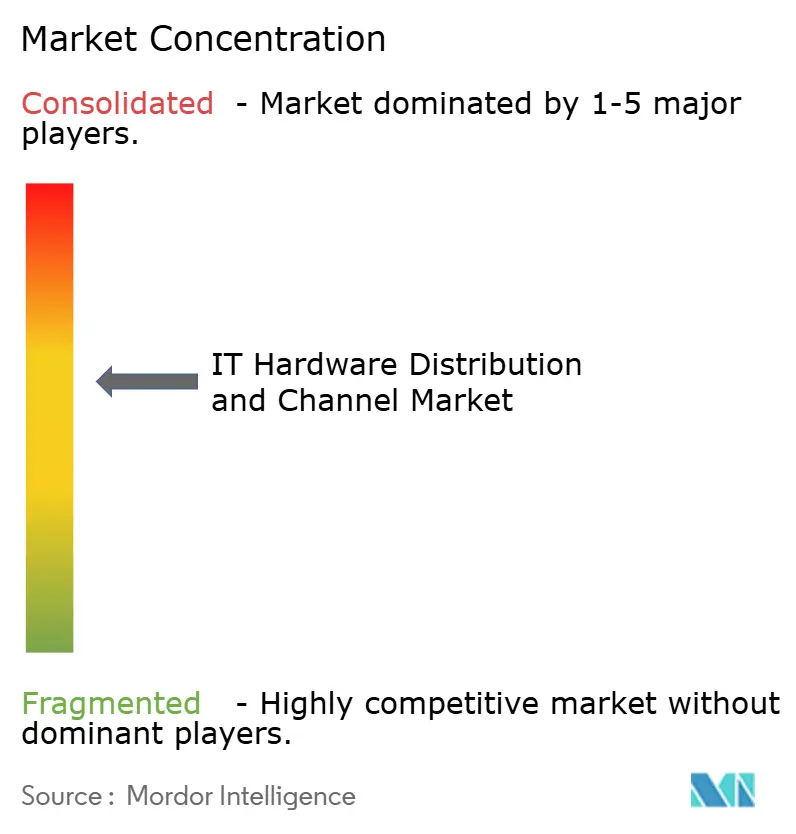
Der Markt weist eine moderate Konzentration auf, wobei TD SYNNEX und Ingram Micro rund 40 % des globalen Broadline-Umsatzes auf sich vereinen, jedoch anhaltender Margenkompression ausgesetzt sind. TD SYNNEXs Hyve Solutions hat den Umsatz fast verdoppelt, indem es maßgeschneiderte GPU-Server an regionale Clouds lieferte, was die Vorteile des Aufstiegs in der Konfigurationshierarchie verdeutlicht. Ingram Micro begegnet dem Preisdruck durch seinen Xvantage-Marktplatz, der physische Hardware und SaaS in einem einzigen Beschaffungsworkflow kombiniert.
Arrow Electronics schwenkte im März 2026 um, indem es Dells Unternehmensportfolio integrierte und eine Omnichannel-Engine einführte, die die Reibung zwischen Angebot und Zahlung erheblich reduzierte. Westcon-Comstor erwarb REAL Security, um die Cybersicherheitskompetenz zu vertiefen und in den Balkan zu expandieren, was eine geografische und vertikale Expansionsstrategie signalisiert. Regionale Herausforderer in Indien, Südostasien und Lateinamerika nutzen lokales Compliance-Wissen und Kreditflexibilität, um globalen Platzhirschen Konkurrenz zu machen.
Technologieinvestitionen schaffen neue Differenzierungsmerkmale, darunter Distributoren, die API-gesteuerte Inventar-Feeds einbetten, die Rabattabstimmung automatisieren und KI-gestützte Nachfrageprognosen nutzen, was schnellere Umschläge und weniger Fehlbestände ermöglicht. Compliance-Rahmenwerke wie ISO 27001 und FedRAMP erhöhen die Wechselkosten für staatliche Käufer und schützen qualifizierte Partner vor reinen E-Commerce-Wettbewerbern. Insgesamt gestalten zunehmende Spezialisierung und Automatisierung die Wettbewerbsgrenzen innerhalb des IT-Hardware-Distributionsmarktes neu.
Marktführer im IT-Hardware-Distribution und Channel-Bereich
-
TD SYNNEX Corporation
-
Ingram Micro Inc.
-
Arrow Electronics, Inc.
-
Avnet, Inc.
-
Westcon Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IT-Hardware-Distribution und Channel-Markt Unternehmen in diesem Bericht
- TD SYNNEX Corporation
- Ingram Micro Inc.
- Arrow Electronics, Inc.
- Avnet, Inc.
- Westcon Group, Inc.
- ScanSource, Inc.
- ALSO Holding AG
- Exertis (UK) Ltd.
- Redington (India) Limited
- Digital China Holdings Limited
- WPG Holdings Limited
- Esprinet S.p.A.
- SiS Distribution (Thailand) Public Company Limited
- Intcomex Holdings, Inc.
- Synnex Technology International Corp.
- Sahara Computers (Pty) Ltd.
- Datatec Limited
- Logicom Public Ltd
- M.S. Distribution (India) Private Limited
- HNA Technology Co., Ltd.
Neueste Industrielle Entwicklungen in IT-Hardware-Distribution und Channel-Markt
- März 2026: Ingram Micro erhielt die Microsoft Frontier Distributor-Bezeichnung und erschloss damit Azure-Verbrauchsanreize, die an Hardware-Projekte geknüpft sind.
- März 2026: Arrow Electronics stellte eine Omnichannel-Plattform vor und gewann 350 Millionen USD im Dell-Unternehmensgeschäft zurück.
- Februar 2026: Westcon-Comstor unterzeichnete einen paneuropäischen Distributionsvertrag mit UiPath und ergänzte damit sein Sicherheits- und Netzwerk-Portfolio um robotergestützte Prozessautomatisierung.
- Februar 2026: Dell Technologies erneuerte seine Partneranreize, um zusätzliche Margen bei erstmaligen Unternehmensgewinnen hinzuzufügen.
Umfang des globalen IT-Hardware-Distribution und Channel-Marktberichts
Der IT-Hardware-Distribution und Channel-Markt umfasst das Ökosystem aus Intermediären, Partnern und Dienstleistern, die IT-Hardware-Produkte von Herstellern beschaffen, aggregieren, Logistik verwalten, Mehrwert hinzufügen und an Endnutzer weiterverkaufen. Dieser Markt erleichtert die Bewegung von Hardware wie Servern, Speichersystemen, Netzwerkgeräten, Personal Computern und Peripheriegeräten sowie Mobilitätsgeräten durch strukturierte Distributionsnetzwerke und ermöglicht so einen effizienten Marktzugang, Skalierbarkeit und Kundenerreichbarkeit für Anbieter.
Der IT-Hardware-Distribution und Channel-Marktbericht ist segmentiert nach Produkttyp (Server, Speichersysteme, Netzwerk-Hardware, Personal Computer und Peripheriegeräte, Mobilitätsgeräte und weitere Produkttypen), Channel-Typ (Broadline-Distributoren, Value-Added-Distributoren, Reseller, Einzelhandel, E-Commerce und Systemintegratoren), Endnutzer-Vertikale (Großunternehmen sowie kleine und mittlere Unternehmen, Regierung und öffentlicher Sektor, Telekommunikationsbetreiber, Cloud-Dienstleister und Verbraucher), Servicemodell (Value-Added-Distribution, Broadline-Distribution, Spezialdistribution und hybrides Modell) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Server |
| Speichersysteme |
| Netzwerk-Hardware |
| Personal Computer und Peripheriegeräte |
| Mobilitätsgeräte |
| Weitere Produkttypen |
| Broadline-Distributoren |
| Value-Added-Distributoren |
| Reseller |
| Einzelhandel |
| E-Commerce |
| Systemintegratoren |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Regierung und öffentlicher Sektor |
| Telekommunikationsbetreiber |
| Cloud-Dienstleister |
| Verbraucher |
| Value-Added-Distribution |
| Broadline-Distribution |
| Spezialdistribution |
| Hybrides Modell |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Produkttyp | Server | ||
| Speichersysteme | |||
| Netzwerk-Hardware | |||
| Personal Computer und Peripheriegeräte | |||
| Mobilitätsgeräte | |||
| Weitere Produkttypen | |||
| Nach Channel-Typ | Broadline-Distributoren | ||
| Value-Added-Distributoren | |||
| Reseller | |||
| Einzelhandel | |||
| E-Commerce | |||
| Systemintegratoren | |||
| Nach Endnutzer-Vertikale | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Regierung und öffentlicher Sektor | |||
| Telekommunikationsbetreiber | |||
| Cloud-Dienstleister | |||
| Verbraucher | |||
| Nach Servicemodell | Value-Added-Distribution | ||
| Broadline-Distribution | |||
| Spezialdistribution | |||
| Hybrides Modell | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die Nachfrage von Cloud-Dienstleistern wachsen?
Der mit Cloud-Dienstleistern verbundene Umsatz wird voraussichtlich bis 2031 mit einem CAGR von 9,36 % steigen, da Hyperscaler weiterhin neue Regionen aufbauen.
Welches Segment verliert Marktanteile an E-Commerce-Portale?
Broadline-Distributoren hielten im Jahr 2025 einen Anteil von 31,28 %, aber ihr Anteil sinkt weiter, da Online-Self-Service-Portale jährlich um 9,18 % wachsen.
Welche Region wird voraussichtlich die schnellste Expansion verzeichnen?
Der asiatisch-pazifische Raum führt mit einem CAGR von 8,88 %, gestützt durch neue Rechenzentrum-Projekte in Indien, Japan und Südostasien.
Warum sind Mobilitätsgeräte für Distributoren wichtig?
Mobilitätsgeräte werden voraussichtlich bis 2031 jährlich um 9,08 % wachsen, Server übertreffen und Dienstleistungseinnahmen aus Imaging und Asset-Tagging generieren.
Wie verteidigen Distributoren ihre Margen gegenüber OEM-Direktverkäufen?
Channel-Partner bündeln Cybersicherheit, Managed Services und Device-as-a-Service-Finanzierung, um verlorene Margen bei transaktionaler Hardware zu ersetzen.
Was hält das Lieferkettenrisiko im Jahr 2026 erhöht?
Knappes Hochbandbreiten-Speicher- und 3-Nanometer-GPU-Angebot, kombiniert mit 50-wöchigen Vorlaufzeiten, treiben weiterhin die Komponenteninflation und Zuteilungsherausforderungen an.