
Marktgröße und Marktanteil der industriellen Bildverarbeitungssystemintegration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.72 Milliarden US-Dollar |
| Marktgröße (2031) | 2.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der industriellen Bildverarbeitungssystemintegration von Mordor Intelligence
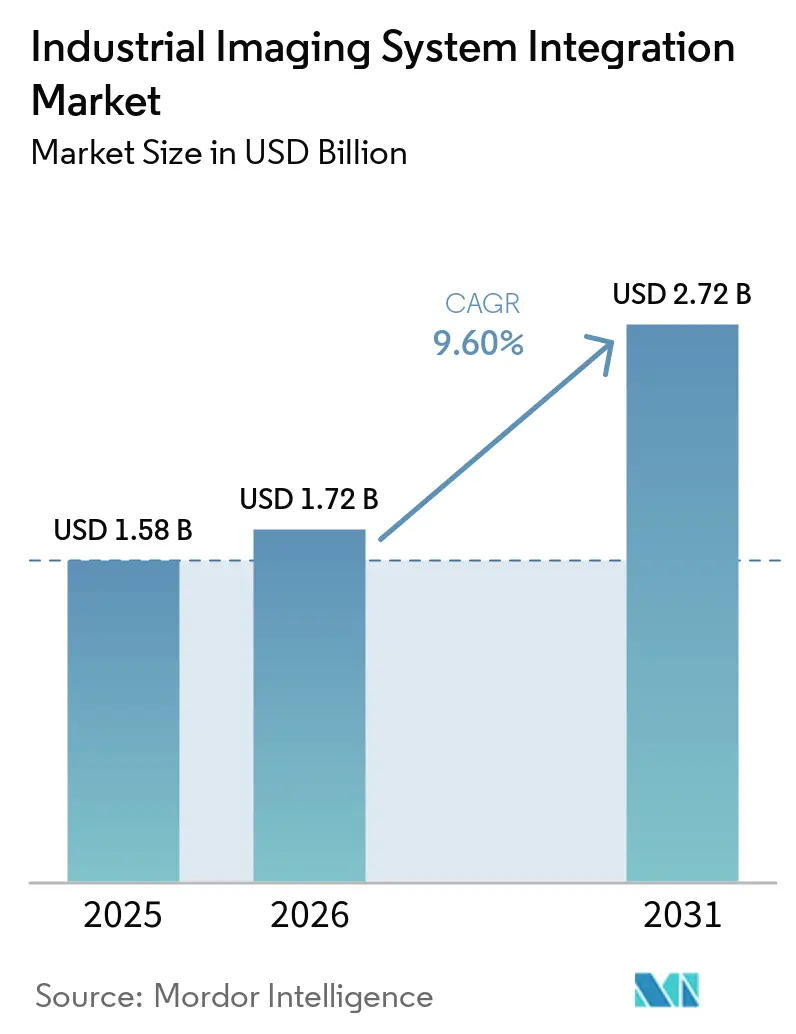
Die Marktgröße der industriellen Bildverarbeitungssystemintegration wird voraussichtlich von 1,58 Milliarden USD im Jahr 2025 auf 1,72 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,72 Milliarden USD erreichen, mit einer CAGR von 9,60 % über den Zeitraum 2026–2031.
Der Markt für industrielle Bildverarbeitungssystemintegration wird von Herstellern getragen, die von stichprobenbasierten Prüfungen zur vollständigen Inline-Inspektion übergehen. Dieser Wandel spiegelt das Bekenntnis zur Nullfehlerproduktion, das Rückrufrisiko und strengere Qualitätsanforderungen der Lieferanten wider. Edge-KI-Prozessoren ermöglichen es zudem, Bildbewertungen direkt an der Produktionslinie durchzuführen, ohne externe PCs oder Cloud-Routing. Der Markt für industrielle Bildverarbeitungssystemintegration legt daher größeren Wert auf Systemdesign, Softwaremodelle, Validierung und laufenden Support als auf die bloße Kameraversorgung. Rückverfolgbare Inspektionsaufzeichnungen gewinnen in regulierten Lieferketten zunehmend an Bedeutung und schaffen Möglichkeiten für Servicemodelle, die über die Inbetriebnahme von Geräten hinausgehen.
Wichtigste Erkenntnisse des Berichts
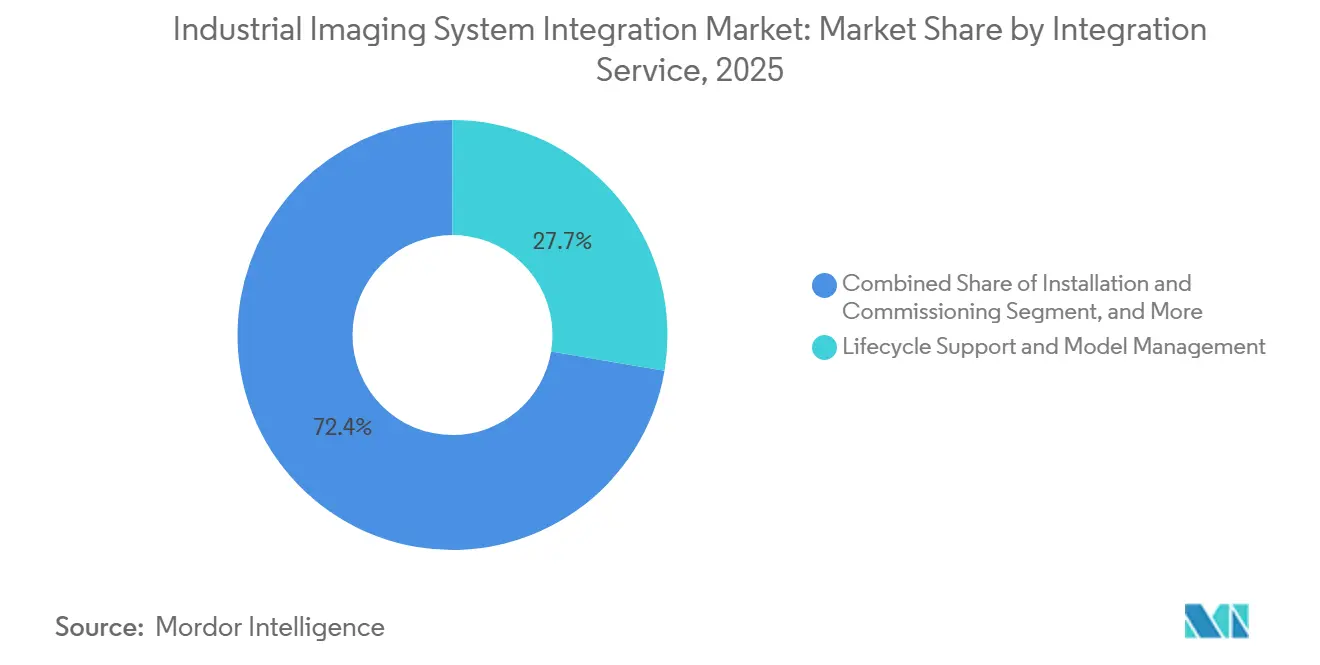
- Nach Integrationsdienstleistung hielt Lifecycle-Support und Modellmanagement im Jahr 2025 einen Anteil von 27,65 %, während Systemdesign und Machbarkeitstests bis 2031 voraussichtlich mit einer CAGR von 10,22 % wachsen werden.
- Nach Bildverarbeitungstechnologie entfiel im Jahr 2025 ein Anteil von 61,21 % des Marktanteils für industrielle Bildverarbeitungssystemintegration auf 2D-Bildverarbeitung, während Hyperspektral- und Multispektralbildgebung bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen wird.
- Nach Anwendung hielt Qualitätssicherung und Inspektion im Jahr 2025 einen Anteil von 33,67 %, während Predictive Maintenance und Prozessüberwachung bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen werden.
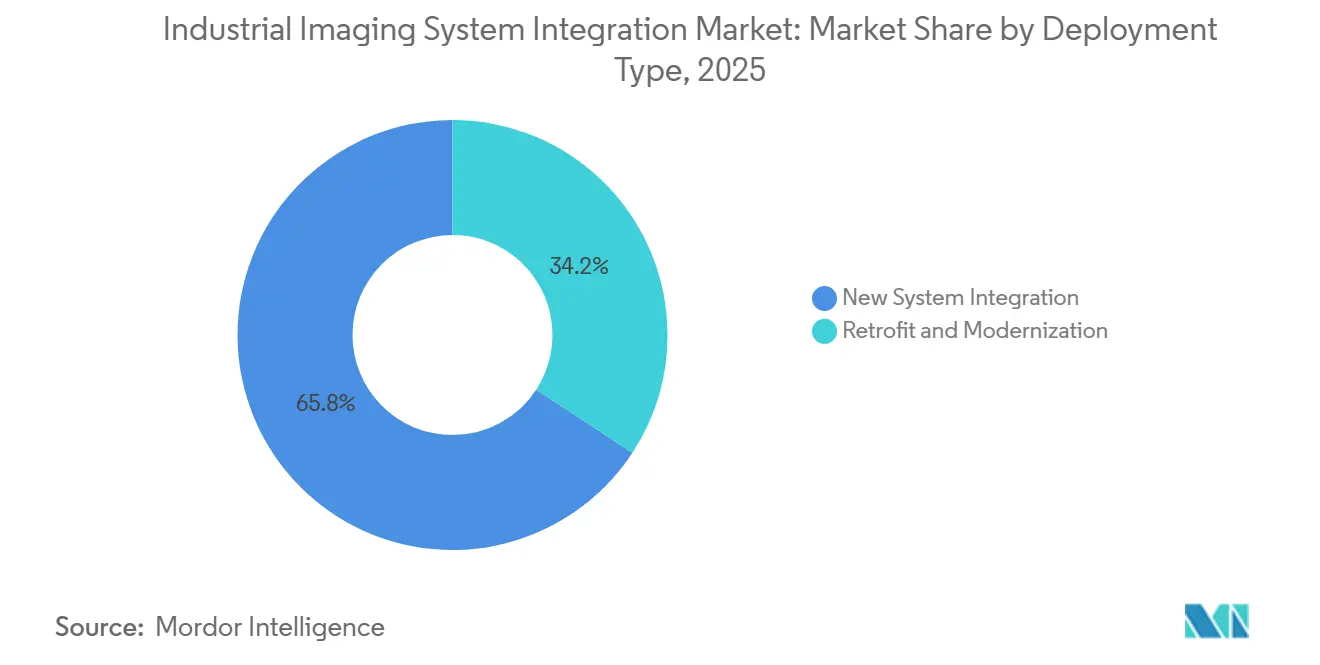
- Nach Bereitstellungstyp hielt die Neuintegration von Systemen im Jahr 2025 einen Anteil von 65,78 %, während Nachrüstung und Modernisierung bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
- Nach Endverbraucherbranche hielten Automobil und Automobilkomponenten im Jahr 2025 einen Anteil von 24,97 %, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen werden.
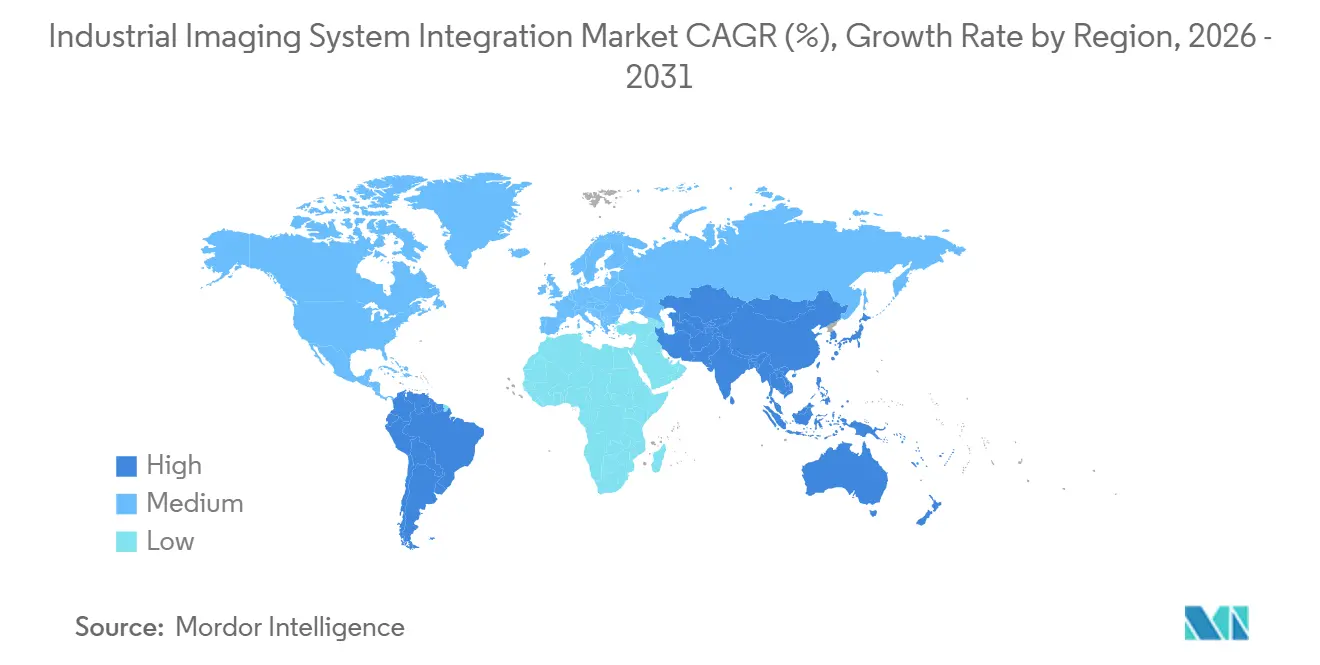
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 31,72 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für industrielle Bildverarbeitungssystemintegration
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Nullfehlerproduktion | +2.5% | Global, mit konzentrierter Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Inline-Inspektion und Edge-Inferenz | +2.0% | Global, mit der höchsten kurzfristigen Akzeptanz in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der bildgeführten Robotik | +1.7% | Global, konzentriert in Automobil- und Elektronikzentren in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeits- und Compliance-Anforderungen | +1.2% | Nordamerika und Europa als Kernregionen, mit Ausstrahlungseffekten auf Lieferketten im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika | Kurzfristig (≤ 2 Jahre) |
| Brownfield-Vision-Nachrüstungen für bestehende Linien | +0.9% | Global, priorisiert in reifen Industrieländern mit einer großen installierten Basis | Mittelfristig (2–4 Jahre) |
| Bildverarbeitungsdaten-Feeds für digitale Zwillinge und Produktionsintelligenz | +0.6% | Nordamerika und Europa, Frühphase im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Nullfehlerproduktion
Automobil- und Elektronikhersteller ersetzen die nachgelagerte Stichprobenentnahme durch eine 100-prozentige visuelle Inline-Überwachung. Garantierisiken, Rückrufkosten und Lieferantenbewertungen haben die Kosten eines Fehlers, der den Kunden erreicht, erhöht. Ein übersehener Fehler an einem Premium-EV-Verkleidungspanel kann Kundenstrafen verursachen, die die Kosten des Inspektionszyklus übersteigen. Cognex berichtete in seinen Ergebnissen für das erste Quartal 2026, dass die Migration von regelbasierten Systemen zu KI-Vision in den Bereichen Verpackung, Automobil und Elektronik am aktivsten war. Bessere Oberflächenfehlermodelle können auch Fehler aufdecken, die in früheren Ausschussdaten nicht erfasst wurden. Der Markt für industrielle Bildverarbeitungssystemintegration gewinnt weiteren Bedarf, wenn diese Erkenntnisse den Umfang von Lifecycle-Support und Modellmanagement erweitern.
KI-gestützte Inline-Inspektion und Edge-Inferenz
Eingebettete Prozessoren reduzieren die Latenz und die Bandbreitenbelastung durch das Senden von Bildern an externe Server. Cognex brachte im Mai 2026 den In-Sight 3900 auf Qualcomm-Dragonwing-Plattformen auf den Markt, mit einer Auflösung von bis zu 25 MP und einer bis zu 4-mal schnelleren Verarbeitung als die Vorgängergeneration. Cognex brachte im April 2026 auch den In-Sight-6900-Controller auf NVIDIA-Jetson-Technologie mit 157 TOPS KI-Rechenleistung auf den Markt. Der Controller unterstützt parallele hochauflösende Modelle und Konfigurationen, die 10–20 Trainingsbilder verwenden. Diese Entwicklungen verkürzen den Implementierungsaufwand für einige Anwendungen und verlagern den Wettbewerb hin zu Modellqualität und Lifecycle-Management. Der Markt für industrielle Bildverarbeitungssystemintegration profitiert, da Edge-Inferenz zu einer standardmäßigeren Systemarchitektur wird.
Ausweitung der bildgeführten Robotik
Maschinelles Sehen ist zunehmend die Rückkopplungsschicht für kollaborative und flexible Roboterzellen. Eine Vision-Aufrüstung in diesen Umgebungen erfordert die Koordination von Bildtiming, Roboterpfadauslösern und Sicherheitsverriegelungen. Dies schafft einen breiteren Umfang für Integrationsanbieter als eine eigenständige Kamerainstallation. Advantech brachte im Juli 2026 den AIR-055 auf den Markt, der 100 TOPS Leistung, mehr als 20 E/A-Schnittstellen und GigE-Vision-Kompatibilität für Multisensor-Roboter-Vision-Systeme kombiniert.[1]Advantech Co., Ltd., "Advantech AIR-055 Kompaktes multimodales Vision-KI-Inferenzsystem, angetrieben von Qualcomm Dragonwing IQ9," Advantech, advantech.com Qualitas Technologies zielt auf flexible Roboter-Vision-Installationen für indische Automobilzulieferer der Tier-1- und Tier-2-Ebene ab. Der Markt für industrielle Bildverarbeitungssystemintegration wird durch Positionierungs-, Führungs- und Prozessüberwachungsprogramme unterstützt, die eine geschlossene visuelle Rückkopplung in Echtzeit erfordern.
Rückverfolgbarkeits- und Compliance-Anforderungen
Anforderungen in den Vereinigten Staaten und Europa machen die Rückverfolgbarkeit von Produkten bei Audits stärker durchsetzbar. Die FDA veröffentlichte im Februar 2026 einen Entwurf einer Leitlinie für FSMA Abschnitt 204(d), der von betroffenen Unternehmen verlangt, wichtige Datenelemente für kritische Rückverfolgungsereignisse innerhalb von 24 Stunden nach einer FDA-Anfrage bereitzustellen.[2]U.S. Food and Drug Administration, "Fragen und Antworten zu den Anforderungen für zusätzliche Rückverfolgungsaufzeichnungen für bestimmte Lebensmittel," Federal Register, govinfo.gov Das vorgeschlagene Compliance-Datum ist der 20. Juli 2028. Die Anforderungen an den digitalen Produktpass in Europa erhöhen auch den Bedarf an dauerhaften Produktaufzeichnungen bei Batterien und Textilien. Im pharmazeutischen Bereich schreibt EU-GMP-Anhang 22 Versionskontrolle und Prüfpfade für KI-Inspektionsmodelle vor, die in GxP-Umgebungen eingesetzt werden. Diese Anforderungen erweitern die Validierungsarbeit über die Inbetriebnahme hinaus und sorgen für eine stabile Nachfrage im Markt für industrielle Bildverarbeitungssystemintegration.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Validierungskosten | -1.3% | Global, am stärksten ausgeprägt für KMU in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für die Vision-Systemintegration | -0.8% | Global, strukturell in Nordamerika und Europa, mit wachsender Einschränkung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Altgeräteeinschränkungen | -0.6% | Konzentriert in reifen Industrieländern mit vielfältiger installierter Ausrüstung | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken vernetzter Vision-Assets | -0.4% | Global, am stärksten ausgeprägt in kritischen Infrastrukturfertigungssektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Validierungskosten
Ein vollständiges Integrationsprojekt kann Kameras, Beleuchtung, Verkabelung, Softwarelizenzen, SPS-Schnittstellen und Qualifizierungsarbeiten umfassen. Diese Kosten können die projizierten Qualitätseinsparungen eines mittelgroßen Herstellers über mehrere Jahre übersteigen. Die Belastung ist besonders hoch in pharmazeutischen und medizintechnischen Umgebungen, die eine dokumentierte Installations-, Betriebs- und Leistungsqualifizierung erfordern. Kleinere Hersteller verfügen oft nicht über Validierungsingenieure und können die fixen Compliance-Kosten nicht auf viele Linien verteilen. Modulare und vorvalidierte Systeme können den standortspezifischen Aufwand reduzieren. Der Markt für industrielle Bildverarbeitungssystemintegration bleibt dort eingeschränkt, wo Kapitalfreigabezyklen diese Investitionen verzögern.
Mangel an Fachkräften für die Vision-Systemintegration
Die Vision-Integration erfordert Kenntnisse in Optik, KI-Modellen, industrieller Kommunikation und Produktionsprozessen. Diese Kombination ist in einer einzigen Ingenieursstelle schwer zu finden. Der Mangel begrenzt die Geschwindigkeit, mit der Projekte vom Design in die Inbetriebnahme übergehen können. Falsch konfigurierte Netzwerkzonen und schlecht validierte Modelle können betriebliche und Cybersicherheitsrisiken erzeugen. Rockwell Automation veröffentlichte im Juli 2026 VisionStream, um Qualitätspersonal die Schulung von Inspektionsmodellen aus Produktionsdaten zu ermöglichen. Komplexe Mehrkameraprojekte und regulierte Validierungsarbeiten sind weiterhin auf erfahrene Spezialisten angewiesen, was die abgeschlossenen Installationen im Markt für industrielle Bildverarbeitungssystemintegration begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Integrationsdienstleistung: Lifecycle-Dienste sichern Umsatz, während KI-Designausgaben steigen
Lifecycle-Support und Modellmanagement hielten im Jahr 2025 einen Anteil von 27,65 % an der Marktgröße für industrielle Bildverarbeitungssystemintegration. Die installierte Basis erfordert eine Modellneutrainierung, wenn sich Produktmixe, Linienbedingungen und Compliance-Erwartungen ändern. Dieser Service gewährleistet Kontinuität nach der anfänglichen Geräteinstallation. Er unterstützt auch Unternehmenskunden, die visuelle Inspektionsprogramme über mehrere Standorte hinweg verwalten. Installation und Inbetriebnahme bleibt notwendig, um Kameras, Beleuchtung und Produktionssteuerungen zu verbinden. Validierung und Qualifizierung erzielt Premiumpreise in pharmazeutischen und Luft- und Raumfahrtarbeiten, da Kunden formale Aufzeichnungen benötigen.
Systemdesign und Machbarkeitstests werden bis 2031 voraussichtlich mit einer CAGR von 10,22 % wachsen. KI-Inspektionsprogramme benötigen Machbarkeitstests an realen Fehlern, bevor ein Hersteller Kapital einsetzt. Diese Arbeit verlängert frühe Projektphasen im Vergleich zu regelbasierten Designs. Cognex machte OneVision im Mai 2026 nach einem Betaprogramm, an dem mehr als 100 Hersteller beteiligt waren, allgemein verfügbar. Die Plattform zentralisiert die Modellentwicklung und -bereitstellung, während Inspektionen lokal an der Linie durchgeführt werden. Diese Fähigkeiten erhöhen die Bedeutung von Supportdienstleistungen in der gesamten Branche der industriellen Bildverarbeitungssystemintegration.


Nach Bildverarbeitungstechnologie: 2D-Bildverarbeitung führt, Spektralbildgebung eröffnet chemische Anwendungen
2D-Bildverarbeitung entfiel im Jahr 2025 auf einen Anteil von 61,21 %. Ihre Position spiegelt niedrigere Kosten, etablierte Software und breite Verwendung bei Etiketten, Oberflächen und Barcode-Verifizierung wider. Flächenscan- und Zeilenscan-Systeme bedienen Anwendungen in den meisten Endverbraucherkategorien. 2D-Systeme sind auch Herstellern vertraut, die bestehende Betriebe modernisieren. Diese installierte Vertrautheit unterstützt die weitere Integrationsarbeit. 3D-Bildverarbeitung bleibt wichtig für Automobilkarosseriestrukturen und präzisionsgefertigte Komponenten.
Hyperspektral- und Multispektralbildgebung wird bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen. Sinkende Hardwarekosten und ausgereiftere Werkzeuge unterstützen den Einsatz in Produktionslinien. Diese Systeme können Materialeigenschaften identifizieren, die Standard-RGB-Kameras nicht unterscheiden können. Lebensmittel- und Pharmahersteller nutzen diese Fähigkeit zur Beurteilung von Verfälschungen, Beschichtungsvariationen und Fremdkörpern. Eine Studie aus dem Jahr 2025 ergab, dass Hyperspektralbildgebung mit Chemometrie die Überwachung der Homogenität beim pharmazeutischen Mischen unterstützte. Thermische und Röntgensysteme unterstützen auch die zerstörungsfreie Inspektion von Verbundwerkstoffen und kritischen Luft- und Raumfahrtkomponenten in der Branche der industriellen Bildverarbeitungssystemintegration.
Nach Anwendung: Qualitätsinspektion führt, Predictive Maintenance verändert den Systemwert
Qualitätssicherung und Inspektion hielten im Jahr 2025 einen Anteil von 33,67 %. Sie bleibt das Fundament des Marktes für industrielle Bildverarbeitungssystemintegration, da jede Endverbraucherkategorie Fehlererkennung benötigt. Diese Systeme prüfen Produkte, bevor sie einen Prozess verlassen oder in eine nachgelagerte Stufe übergehen. Identifikations- und Rückverfolgbarkeitsanwendungen profitieren ebenfalls von Lebensmittel- und Automobil-Compliance-Anforderungen. Messung und Lehren unterstützen weiterhin die Metrologie in der Präzisionsbearbeitung und bei Medizinprodukten. Positionierung und Führung werden durch robotergestützte Montagevorgänge gestärkt.
Predictive Maintenance und Prozessüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen. Diese Anwendung verbindet visuelle Informationen mit Prozesshistorikern und digitalen Zwillingsumgebungen. Der Ansatz wandelt das System von einem abschließenden Qualitätstor in eine Quelle kontinuierlicher Produktionsdaten um. Eine Studie aus dem Jahr 2026 über mehrschichtige digitale Zwillinge berichtete, dass integrierte Edge-Vision und Zeitreihenmodellierung ungeplante Ausfallzeiten in elektromechanischen Fertigungsumgebungen um mehr als 40 % reduzierten.[3]Autoren nicht aufgeführt, "Digitale Zwillingsproduktionslinien – Eine Perspektive auf intelligente Sensorik, Vorhersage und kognitive Fertigung," TICPS, icck.org Persistente Datenpipelines schaffen wiederkehrende Arbeit für Modellaktualisierungen und Systemsupport. Diese Anwendung erweitert die kommerzielle Rolle des Marktes für industrielle Bildverarbeitungssystemintegration.
Nach Bereitstellungstyp: Neue Systeme führen, während Brownfield-Nachrüstungen an Bedeutung gewinnen
Die Neuintegration von Systemen hielt im Jahr 2025 einen Anteil von 65,78 %. Greenfield-Projekte in Nordamerika und dem asiatisch-pazifischen Raum haben eine vollständige Vision-Integration ab dem ersten Design erfordert. Halbleiterfabriken und EV-Batterieanlagen benötigen koordinierte Kameras, Beleuchtung, Steuerungen und Datenverbindungen. Neue Linien ermöglichen es Herstellern auch, Systeme ohne ältere Protokollbeschränkungen zu spezifizieren. Diese Projekte unterstützen größere und längere Integrationsverträge. Der Markt für industrielle Bildverarbeitungssystemintegration profitiert, wenn neue Anlagen vollständige Leistungsumfänge statt nur Geräteerweiterungen beschaffen.
Nachrüstung und Modernisierung werden bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen. Bestehende Werke benötigen digitalisierte Produktionsaufzeichnungen für Energie-, Qualitäts- und Nachhaltigkeitsberichte. Brownfield-Projekte erfordern häufig Verbindungen zwischen PROFINET, EtherNet/IP, Modbus und moderner Vision-Software. Diese Arbeit kann die Implementierung verlangsamen, da ältere Geräte von Standort zu Standort unterschiedlich sind. Rockwell Automation veröffentlichte im Juli 2026 VisionLink, um bestehende FTP-fähige Kameras von Drittanbietern mit FactoryTalk VisionAI zu verbinden. Modulare Adapter und No-Code-Tools reduzieren die Integrationsreibung für Nachrüstungsanbieter.
Nach Endverbraucherbranche: Automobil führt beim Volumen, Halbleiternachfrage wächst am schnellsten
Automobil und Automobilkomponenten hielten im Jahr 2025 einen Anteil von 24,97 %. IATF-16949-Anforderungen und die Komplexität von EV-Antriebssträngen unterstützen laufende Inspektionsinvestitionen. Rohbau- und Batteriemodul-Linien sind anspruchsvolle Anwendungen für 3D- und KI-Vision-Systeme. Lieferantenbewertungen verstärken weiterhin den Bedarf an Inspektionskontrollen. Lebensmittel und Getränke, Pharmazeutika und Biowissenschaften erfordern ebenfalls rückverfolgbare Produktionsaufzeichnungen. Luft- und Raumfahrt sowie Verteidigung verlassen sich auf zerstörungsfreie Inspektion für Verbundwerkstoffe und sicherheitskritische Komponenten.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 12,34 % wachsen. Fortschrittliche Chip-Verpackung für KI-Inferenznachfrage erhöht den Inspektionsbedarf. Das Segment erfordert Hochgeschwindigkeitssysteme, da Inspektionszyklen in Millisekunden gemessen werden. ViTrox präsentierte im April 2026 KI-gesteuerte Fertigungsintelligenz-Tools für Halbleiter- und Elektronikverpackungen. Malaysia gewährte ViTrox außerdem eine 5+5-jährige Einkommensteuerbefreiung für die Entwicklung und Produktion von KI-bezogenen Technologien. Logistik und Lagerhaltung bleiben ein wichtiger angrenzender Bereich, in dem Barcode- und Paketgeometrie-Vision das Durchsatzmanagement im Markt für industrielle Bildverarbeitungssystemintegration unterstützt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 31,72 % am Markt für industrielle Bildverarbeitungssystemintegration. Die Region weist eine hohe Konzentration von Automobil-, Pharma- und Verteidigungsfertigungen auf. Investitionen in Halbleiterkapazitäten in Arizona, Ohio und Texas unterstützen vollumfängliche Integrationsverträge. Reshoring-Programme erhöhen auch den Bedarf an neuen inländischen EV-Batterie- und Chip-Anlagen. FDA-Lebensmittelrückverfolgbarkeit und pharmazeutische Aufzeichnungsanforderungen unterstützen einen wiederkehrenden Erneuerungszyklus für Inspektionssysteme.
Europa verzeichnet eine starke Nachfrage in Deutschland, Italien und Frankreich, wo Präzisions- und Spezialfertigung weiterhin wichtig sind. Beschaffungsanforderungen decken zunehmend KI-Governance, Produktrückverfolgbarkeit und Cybersicherheit ab. Die IEC-62443-Konformität ist für Smart-Kameras und eingebettete KI-Systeme in hochkonformen Konten relevanter geworden. Digitale Produktpässe schaffen zusätzliche Anforderungen in der Batterie-, Textil- und Elektronikfertigung. Diese Programme erfordern, dass Produktinformationen ab dem Produktionspunkt aufgezeichnet werden, und unterstützen den Markt für industrielle Bildverarbeitungssystemintegration.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen. China, Südkorea, Japan und Taiwan unterstützen die Nachfrage nach Halbleiterinspektion, während Malaysia und Vietnam fortschrittliche Verpackungskapazitäten aufbauen. Die südkoreanische Nachfrage konzentriert sich auf DRAM- und 3D-NAND-Inspektion bei Samsung Electronics und SK Hynix. Japan ist sowohl ein wichtiger Käufer als auch Lieferant von Präzisionsinspektionsgeräten. Indien ist eine Frühphasenchance, bei der Automobil- und Pharmakunden regionale Integratoren nutzen. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, mit Nachfrage aus den Bereichen Automobil, Lebensmittelverarbeitung, Petrochemie und Luft- und Raumfahrtwartung.

Wettbewerbslandschaft
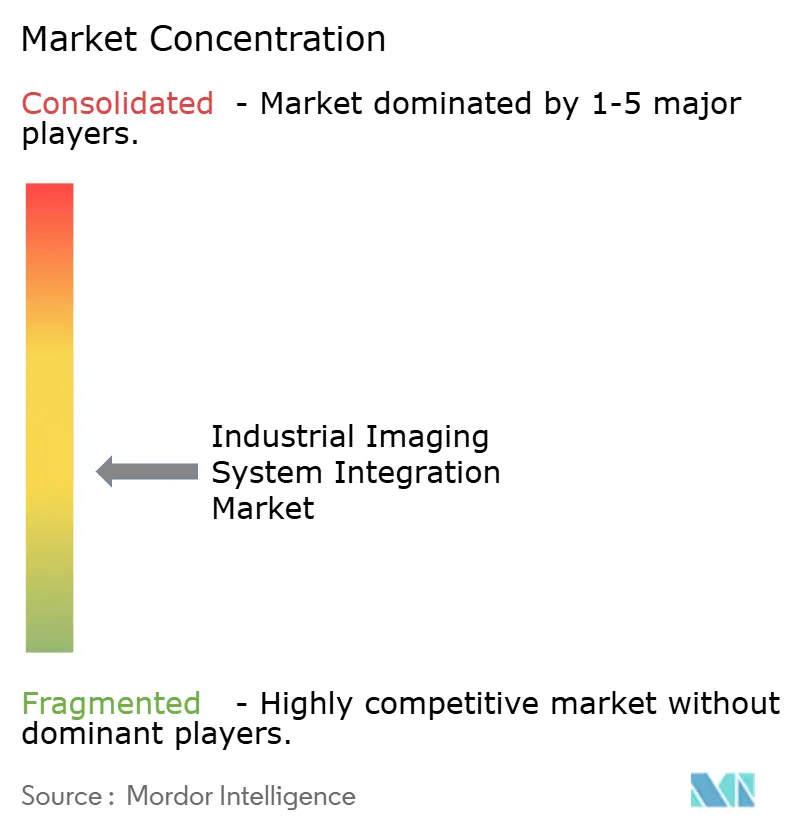
Der Markt für industrielle Bildverarbeitungssystemintegration ist mäßig fragmentiert. Cognex, Keyence, Teledyne und SICK konkurrieren durch Plattformbreite und KI-Softwarefähigkeiten. Regionale Integratoren und spezialisierte Hardwarelieferanten konkurrieren durch lokalen Service und Anwendungswissen. Kein Anbieter hat eine entscheidende Position über alle Integrationsdienstleistungsebenen hinweg. Cognex nutzt Edge-KI-Hardware und Cloud-to-Edge-Modellmanagement, um Produktverkäufe mit Software- und Serviceumsätzen zu verknüpfen. Dieser Ansatz reagiert auf Kunden, die zentralisierte Kontrollen über mehrere Anlagen hinweg benötigen.
Teledyne gab im August 2026 eine Vereinbarung zur Übernahme von Varex Imaging für 1,1 Milliarden USD bekannt. Die Transaktion würde Röntgenröhren, Photonenzähldetektoren und Flachbilddetektoren zum digitalen Bildgebungsportfolio von Teledyne hinzufügen. Die Übernahme soll vorbehaltlich behördlicher Genehmigungen Anfang 2027 abgeschlossen werden. Cognex stellte im April und Mai 2026 den In-Sight 6900 und den In-Sight 3900 vor, um sein eingebettetes Edge-KI-Angebot zu erweitern. SICK stellte im April 2026 den AI Blob Finder Nova über seine Nova-2.15-Plattform vor. Die Markteinführung nutzt Instanzsegmentierung für die Inspektion variabler Produkte ohne eine separate Softwareumgebung.
Low-Code-KI-Konfiguration, Cybersicherheits-Frameworks für vernetzte Betriebstechnologie und standortübergreifende Lifecycle-Dienste bleiben Bereiche mit Differenzierungspotenzial. MVTec unterstützt ein softwaregeführtes Modell, das Kundenbeziehungen unabhängig von der Wahl der Kamerahardware aufbauen kann. ViTrox und HIKROBOT konzentrieren sich auf regionale Servicedichte in Halbleiter- und Elektronikkonten im asiatisch-pazifischen Raum. Advantechs AIR-055 bietet ein plattformunabhängiges System für Multisensor-Vision-Inferenz. Diese Art von Plattform kann die Differenzierung, die ausschließlich auf Hardware-Integration basiert, reduzieren. Anbieter mit etablierten KI-Modellen und Lifecycle-Diensten sind besser positioniert, um ihre Rolle im Markt für industrielle Bildverarbeitungssystemintegration zu schützen.
Branchenführer der industriellen Bildverarbeitungssystemintegration
-
Cognex Corporation
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
Basler AG
-
Allied Vision Technologies GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Teledyne Technologies und Varex Imaging Corporation gaben eine endgültige Vereinbarung bekannt, wonach Teledyne alle ausstehenden Varex-Aktien für 18,90 USD je Aktie in bar übernimmt, in einer Transaktion mit einem Wert von 1,1 Milliarden USD. Die Transaktion fügt Röntgenröhren, Photonenzähldetektoren und Flachbilddetektoren für industrielle und medizinische OEM-Bildgebungskunden zum bestehenden digitalen Bildgebungsportfolio von Teledyne hinzu, mit einem erwarteten Abschluss Anfang 2027 vorbehaltlich behördlicher Genehmigungen.
- Mai 2026: Cognex Corporation brachte das In-Sight-3900-Vision-System auf den Markt, ein vollständig integriertes, PC-freies eingebettetes KI-Vision-System, das von Qualcomm-Dragonwing-Plattformen angetrieben wird. Das System liefert eine Bildauflösung von bis zu 25 MP und verarbeitet bis zu 4-mal schneller als die Vorgängergeneration, was eine deterministische Inspektion bei voller Produktionsliniengeschwindigkeit in den Bereichen Verpackung, Automobil, Elektronik und Konsumgüter ermöglicht.
- März 2026: Teledyne e2v stellte die Perciva-5D-Kamera vor, eine okklusionsfreie 3D-Vision-Lösung, die bei unter 5 W und 230 Gramm betrieben wird und für kollaborative und humanoide Roboter sowie die industrielle 3D-Prozessüberwachung konzipiert ist. Die Kamera unterstützt die GenDC/GenTL-Integration mit führenden Maschinenvision-Softwareplattformen und wurde auf der Embedded World in Nürnberg präsentiert.
- Juni 2025: Cognex Corporation stellte OneVision in der Betaversion als cloudbasierte KI-Vision-Entwicklungsplattform vor, die auf In-Sight-3800- und -8900-Systemen verfügbar ist, mit allgemeiner Verfügbarkeit auf weiteren Produkten, die für Anfang 2026 angekündigt wurde.


Globaler Berichtsumfang des Marktes für industrielle Bildverarbeitungssystemintegration
Industrielle Bildverarbeitungssystemintegration bezeichnet den umfassenden Prozess der Kombination fortschrittlicher Hardware wie spezialisierter Kameras, Beleuchtungsquellen und Sensoren mit robuster Bildverarbeitungssoftware und Automatisierungsmaschinen zu einem einheitlichen, leistungsstarken Netzwerk. Durch die Harmonisierung dieser unterschiedlichen Technologien ermöglicht sie automatisierte visuelle Inspektion, Echtzeit-Qualitätskontrolle und datengesteuerte Entscheidungsfindung in modernen Fertigungs- und Verarbeitungsumgebungen.
Der Bericht zum Markt für industrielle Bildverarbeitungssystemintegration ist segmentiert nach Integrationsdienstleistung (Systemdesign und Machbarkeitstests, Installation und Inbetriebnahme, Validierung und Qualifizierung, Lifecycle-Support und Modellmanagement sowie weitere Integrationsdienstleistungen), Bildverarbeitungstechnologie (2D-Bildverarbeitung, 3D-Bildverarbeitung, Hyperspektral- und Multispektralbildgebung sowie weitere Bildverarbeitungstechnologien), Anwendungen (Qualitätssicherung und Inspektion, Messung und Lehren, Identifikation und Rückverfolgbarkeit, Positionierung und Führung, Predictive Maintenance und Prozessüberwachung sowie weitere Anwendungen), Bereitstellungstyp (Neuintegration von Systemen und Nachrüstung und Modernisierung), Endverbraucherbranche (Automobil und Automobilkomponenten, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Biowissenschaften, Industriefertigung, Verpackung, Luft- und Raumfahrt sowie Verteidigung, Logistik und Lagerhaltung sowie weitere Endverbraucherbranchen), Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Systemdesign und Machbarkeitstests |
| Installation und Inbetriebnahme |
| Validierung und Qualifizierung |
| Lifecycle-Support und Modellmanagement |
| Weitere Integrationsdienstleistungen |
| 2D-Bildverarbeitung |
| 3D-Bildverarbeitung |
| Hyperspektral- und Multispektralbildgebung |
| Weitere Bildverarbeitungstechnologien |
| Qualitätssicherung und Inspektion |
| Messung und Lehren |
| Identifikation und Rückverfolgbarkeit |
| Positionierung und Führung |
| Predictive Maintenance und Prozessüberwachung |
| Weitere Anwendungen |
| Neuintegration von Systemen |
| Nachrüstung und Modernisierung |
| Automobil und Automobilkomponenten |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Biowissenschaften |
| Industriefertigung |
| Verpackung |
| Luft- und Raumfahrt sowie Verteidigung |
| Logistik und Lagerhaltung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Integrationsdienstleistung | Systemdesign und Machbarkeitstests | |
| Installation und Inbetriebnahme | ||
| Validierung und Qualifizierung | ||
| Lifecycle-Support und Modellmanagement | ||
| Weitere Integrationsdienstleistungen | ||
| Nach Bildverarbeitungstechnologie | 2D-Bildverarbeitung | |
| 3D-Bildverarbeitung | ||
| Hyperspektral- und Multispektralbildgebung | ||
| Weitere Bildverarbeitungstechnologien | ||
| Nach Anwendung | Qualitätssicherung und Inspektion | |
| Messung und Lehren | ||
| Identifikation und Rückverfolgbarkeit | ||
| Positionierung und Führung | ||
| Predictive Maintenance und Prozessüberwachung | ||
| Weitere Anwendungen | ||
| Nach Bereitstellungstyp | Neuintegration von Systemen | |
| Nachrüstung und Modernisierung | ||
| Nach Endverbraucherbranche | Automobil und Automobilkomponenten | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Biowissenschaften | ||
| Industriefertigung | ||
| Verpackung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Logistik und Lagerhaltung | ||
| Weitere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Bildverarbeitungssystemintegration?
Die Marktgröße der industriellen Bildverarbeitungssystemintegration beträgt im Jahr 2026 1,72 Milliarden USD und wird bis 2031 voraussichtlich 2,72 Milliarden USD bei einer CAGR von 9,60 % erreichen.
Was treibt die Akzeptanz der industriellen Bildverarbeitungssystemintegration an?
Nullfehlerproduktion, Edge-KI-Inspektion, Roboterführung und Rückverfolgbarkeitsanforderungen erhöhen die Nachfrage nach integrierten Vision-Systemen.
Welche Bildverarbeitungstechnologie hat die größte Rolle bei der Produktionsinspektion?
2D-Bildverarbeitung hielt im Jahr 2025 einen Anteil von 61,21 %, da sie weit verbreitet für Etiketten, Oberflächen, Barcode-Lesen und routinemäßige Qualitätsprüfungen eingesetzt wird.
Welche Anwendung entwickelt sich bis 2031 am schnellsten?
Predictive Maintenance und Prozessüberwachung werden voraussichtlich mit einer CAGR von 11,76 % wachsen, da Hersteller visuelle Daten mit Produktionsintelligenz-Systemen verbinden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen, unterstützt durch Halbleiter- und fortschrittliche Verpackungskapazitäten.
Warum werden Nachrüstungsprojekte immer wichtiger?
Nachrüstung und Modernisierung werden voraussichtlich mit einer CAGR von 11,21 % wachsen, da bestehende Werke vernetzte Qualitäts- und Produktionsaufzeichnungen benötigen, ohne die installierte Ausrüstung vollständig zu ersetzen.
Seite zuletzt aktualisiert am:



