
Taille et part du marché de l'intégration de systèmes d'imagerie industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.72 Milliards de dollars |
| Taille du Marché (2031) | 2.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
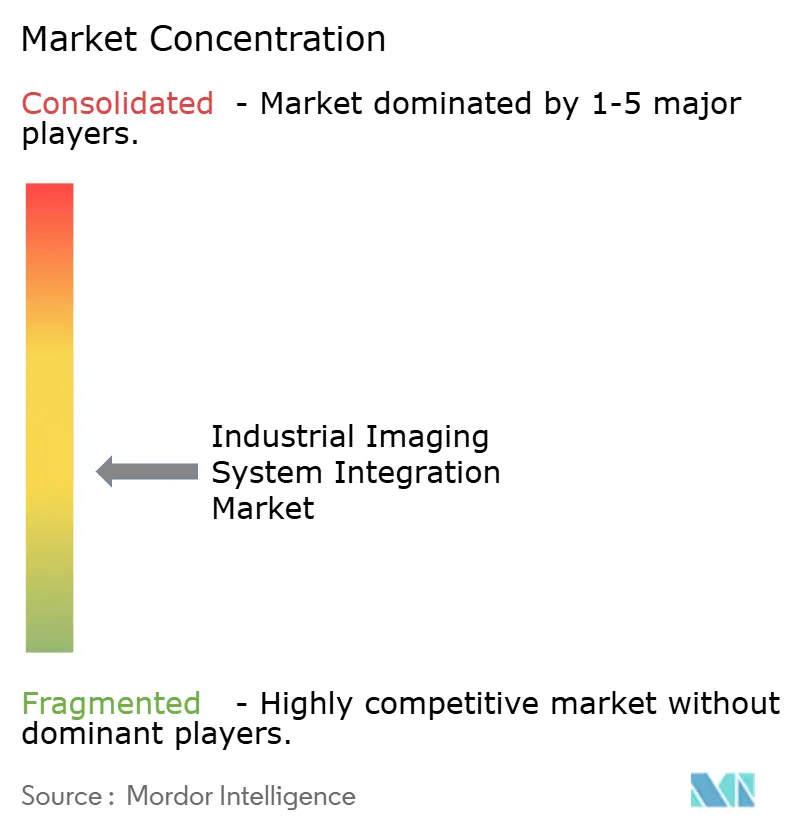
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intégration de systèmes d'imagerie industrielle par Mordor Intelligence
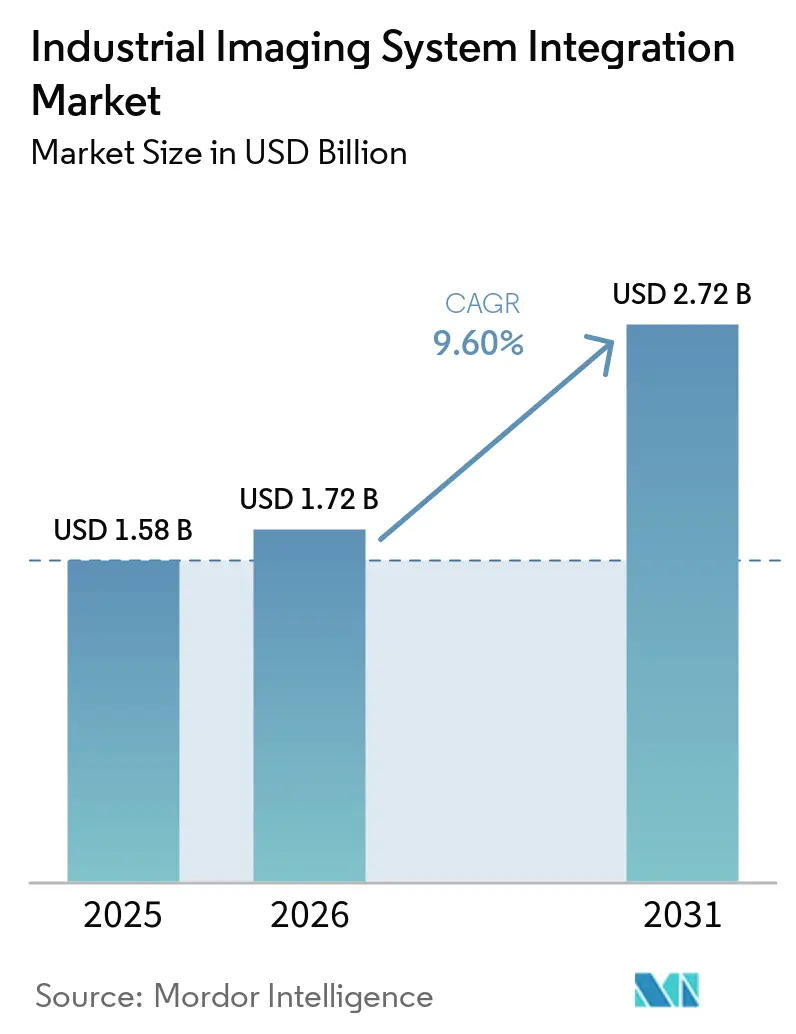
La taille du marché de l'intégration de systèmes d'imagerie industrielle devrait augmenter de 1,58 milliard USD en 2025 à 1,72 milliard USD en 2026 et atteindre 2,72 milliards USD d'ici 2031, avec un CAGR de 9,60 % sur la période 2026-2031.
Le marché de l'intégration de systèmes d'imagerie industrielle est soutenu par des fabricants qui passent des contrôles par échantillonnage à l'inspection intégrale en ligne. Ce changement reflète les engagements zéro défaut, l'exposition aux rappels de produits et des exigences plus strictes en matière de qualité fournisseur. Les processeurs d'IA en périphérie permettent également de prendre des décisions d'imagerie sur la ligne de production sans recourir à des PC externes ni à un acheminement vers le cloud. Le marché de l'intégration de systèmes d'imagerie industrielle accorde donc une plus grande valeur à la conception de systèmes, aux modèles logiciels, à la validation et au support continu qu'à la seule fourniture de caméras. Les enregistrements d'inspection traçables deviennent de plus en plus importants dans les chaînes d'approvisionnement réglementées, créant des opportunités pour des modèles de service qui se poursuivent après la mise en service des équipements.
Principaux enseignements du rapport
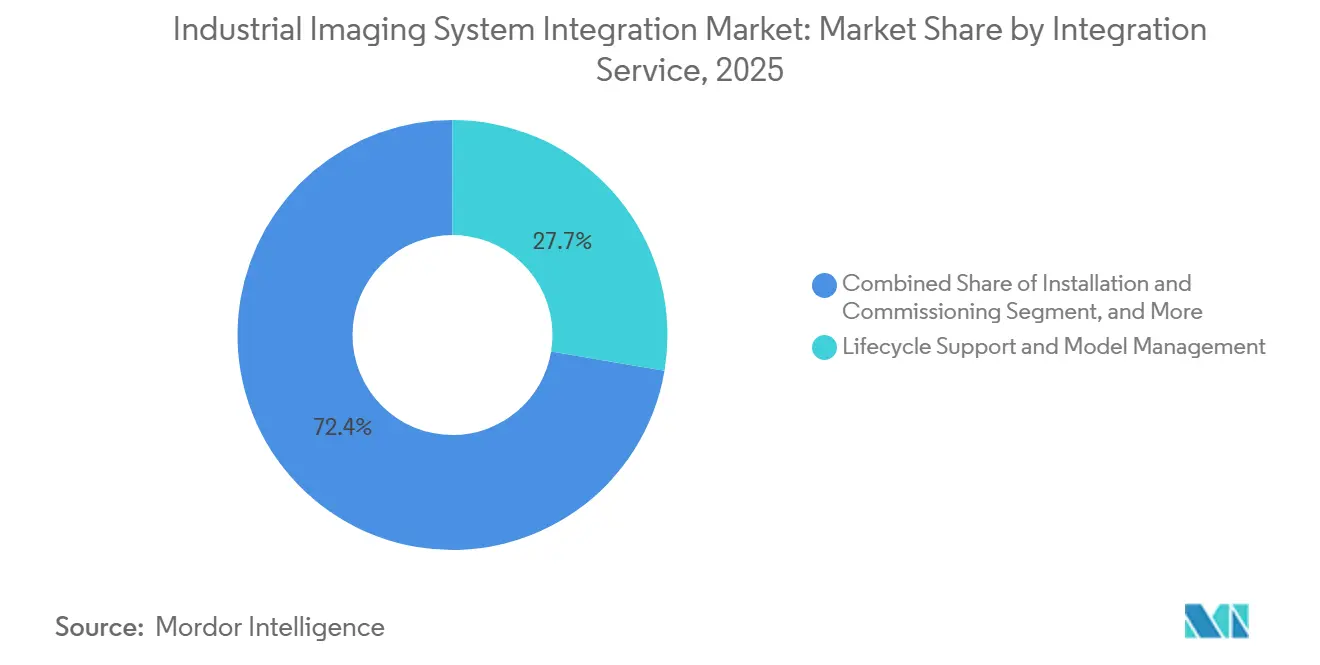
- Par service d'intégration, le support du cycle de vie et la gestion des modèles ont représenté 27,65 % de part en 2025, tandis que la conception de systèmes et les tests de faisabilité devraient se développer à un CAGR de 10,22 % jusqu'en 2031.
- Par technologie d'imagerie, l'imagerie 2D a représenté 61,21 % de la part du marché de l'intégration de systèmes d'imagerie industrielle en 2025, tandis que l'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 12,34 % jusqu'en 2031.
- Par application, l'assurance qualité et l'inspection ont représenté 33,67 % de part en 2025, tandis que la maintenance prédictive et la surveillance des processus devraient se développer à un CAGR de 11,76 % jusqu'en 2031.
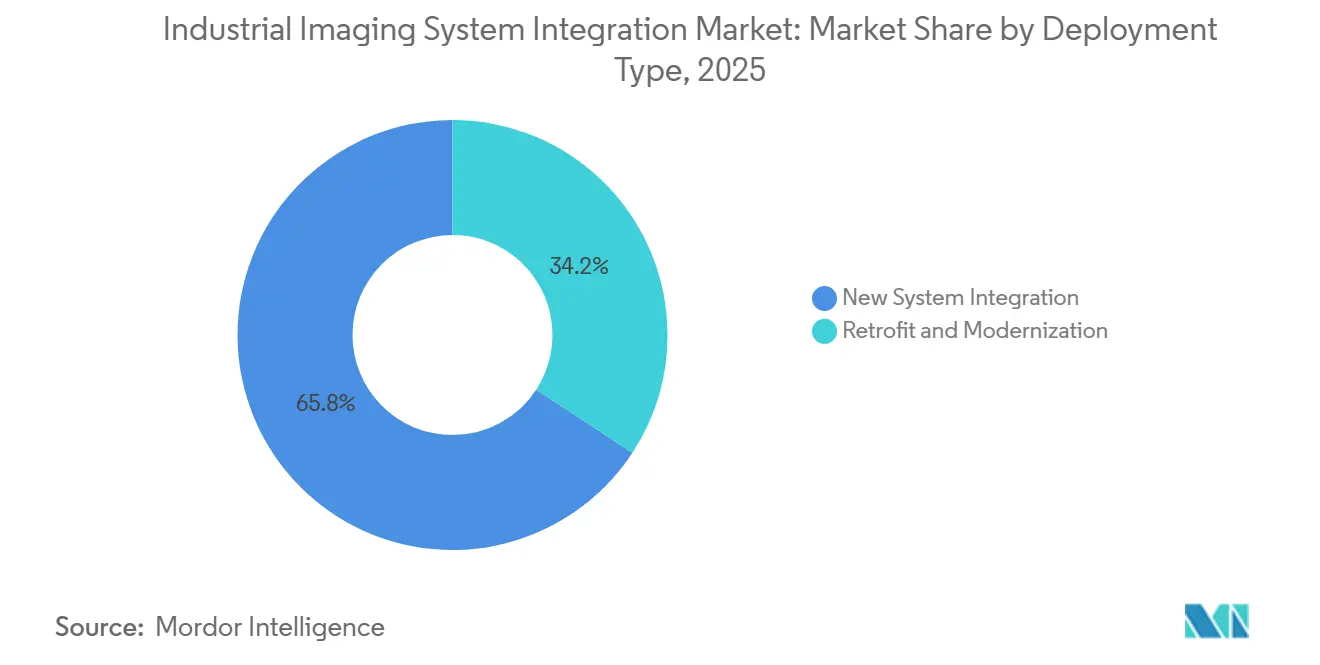
- Par type de déploiement, la nouvelle intégration de systèmes a représenté 65,78 % de part en 2025, tandis que la modernisation et la mise à niveau devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les composants automobiles ont représenté 24,97 % de part en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 12,34 % jusqu'en 2031.
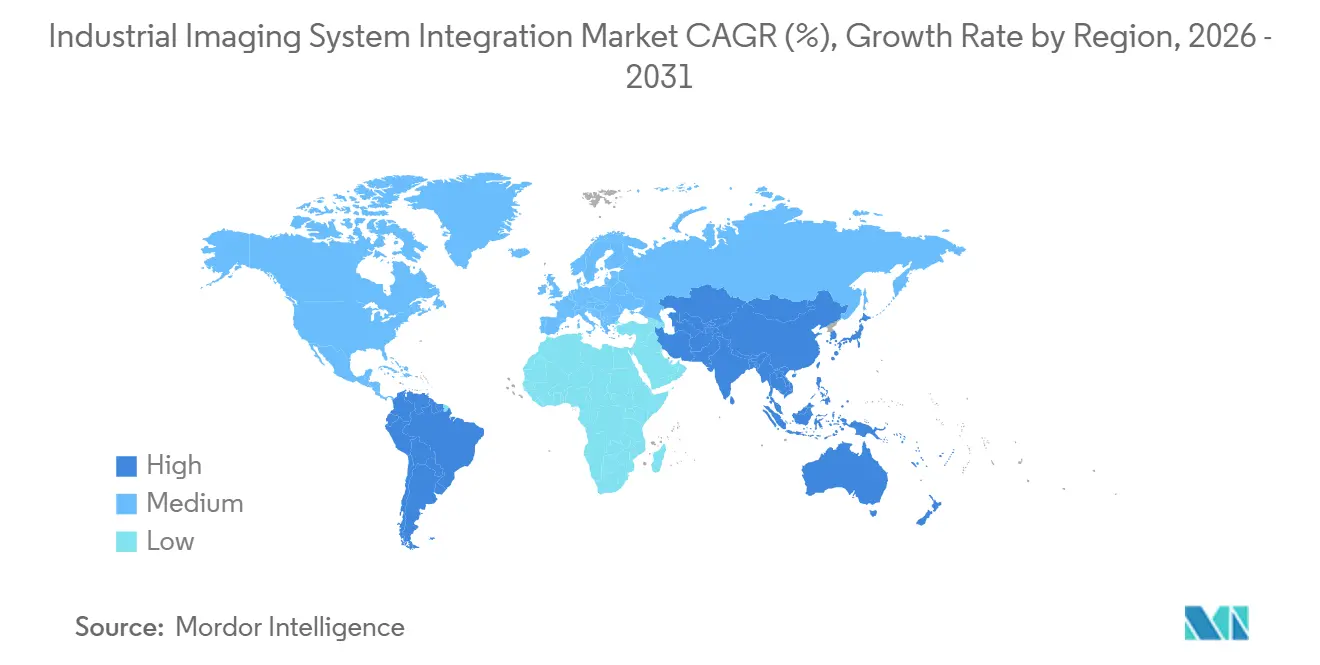
- Par géographie, l'Amérique du Nord a représenté 31,72 % de part en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'intégration de systèmes d'imagerie industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante pour une fabrication zéro défaut | +2.5% | Mondial, avec une intensité concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Inspection en ligne assistée par IA et inférence en périphérie | +2.0% | Mondial, avec l'adoption à court terme la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la robotique guidée par vision | +1.7% | Mondial, concentré dans les pôles automobiles et électroniques en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de traçabilité et de conformité | +1.2% | Amérique du Nord et Europe en cœur de cible, avec des répercussions sur les chaînes d'approvisionnement en Asie-Pacifique, au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Modernisations de vision en environnement existant pour les lignes en place | +0.9% | Mondial, prioritaire dans les économies industrielles matures disposant d'une large base installée | Moyen terme (2-4 ans) |
| Flux de données de vision pour les jumeaux numériques et l'intelligence de production | +0.6% | Amérique du Nord et Europe, stade précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour une fabrication zéro défaut
Les producteurs automobiles et électroniques remplacent l'échantillonnage en aval par une surveillance visuelle intégrale en ligne à 100 %. L'exposition aux garanties, les coûts de rappel et les tableaux de bord fournisseurs ont augmenté le coût d'un défaut atteignant le client. Un défaut non détecté sur un panneau de finition de véhicule électrique haut de gamme peut entraîner des pénalités clients dépassant le coût du cycle d'inspection. Cognex a indiqué dans ses résultats du premier trimestre 2026 que la migration des systèmes bass sur des règles vers la vision par IA était la plus active dans les comptes d'emballage, d'automobile et d'électronique. De meilleurs modèles de détection des défauts de surface peuvent également révéler des défauts qui n'avaient pas été capturés dans les données de rebut passées. Le marché de l'intégration de systèmes d'imagerie industrielle bénéficie d'une demande supplémentaire lorsque ces résultats élargissent le périmètre du support du cycle de vie et de la gestion des modèles.
Inspection en ligne assistée par IA et inférence en périphérie
Les processeurs embarqués réduisent la latence et la charge de bande passante liées à l'envoi d'images vers des serveurs externes. Cognex a lancé l'In-Sight 3900 en mai 2026 sur les plateformes Qualcomm Dragonwing, avec une résolution allant jusqu'à 25 MP et un traitement jusqu'à 4 fois plus rapide que la génération précédente. Cognex a également lancé le contrôleur In-Sight 6900 en avril 2026 sur la technologie NVIDIA Jetson avec 157 TOPS de calcul IA. Le contrôleur prend en charge des modèles parallèles haute résolution et des configurations utilisant 10 à 20 images d'entraînement. Ces développements raccourcissent le travail de mise en œuvre pour certaines applications et déplacent la concurrence vers la qualité des modèles et la gestion du cycle de vie. Le marché de l'intégration de systèmes d'imagerie industrielle bénéficie de l'inférence en périphérie qui devient une architecture système plus standard.
Expansion de la robotique guidée par vision
La vision industrielle est de plus en plus la couche de rétroaction pour les cellules robotiques collaboratives et flexibles. Une mise à niveau de la vision dans ces environnements nécessite la coordination du cadencement des images, des déclencheurs de trajectoire du robot et des verrouillages de sécurité. Cela crée un périmètre plus large pour les prestataires d'intégration qu'une installation de caméra autonome. Advantech a lancé l'AIR-055 en juillet 2026, combinant des performances de 100 TOPS, plus de 20 interfaces d'entrées/sorties et une compatibilité GigE Vision pour les systèmes de vision robotique multicapteurs.[1]Advantech Co., Ltd., "Advantech AIR-055 Compact Multimodal Vision AI Inference System Powered by Qualcomm Dragonwing IQ9," Advantech, advantech.com Qualitas Technologies cible les installations de vision robotique flexibles pour les fournisseurs automobiles indiens de rang 1 et de rang 2. Le marché de l'intégration de systèmes d'imagerie industrielle est soutenu par des programmes de positionnement, de guidage et de surveillance des processus qui nécessitent une rétroaction visuelle en boucle fermée en temps réel.
Exigences de traçabilité et de conformité
Les exigences des États-Unis et de l'Europe rendent la traçabilité des produits plus applicable lors des audits. La FDA a publié en février 2026 un projet de guide pour la section 204(d) de la FSMA, qui exige des entités concernées qu'elles fournissent les éléments de données clés pour les événements critiques de suivi dans les 24 heures suivant une demande de la FDA.[2]U.S. Food and Drug Administration, "Questions and Answers About Requirements for Additional Traceability Records for Certain Foods," Federal Register, govinfo.gov La date de conformité proposée est le 20 juillet 2028. Les exigences relatives aux passeports numériques de produits en Europe augmentent également le besoin d'enregistrements persistants des produits dans les batteries et les textiles. Dans les environnements pharmaceutiques, l'annexe 22 des BPF de l'UE exige un contrôle des versions et des pistes d'audit pour les modèles d'inspection par IA utilisés dans les environnements GxP. Ces exigences étendent le travail de validation au-delà de la mise en service et constituent une demande stable pour le marché de l'intégration de systèmes d'imagerie industrielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de validation initiaux | -1.3% | Mondial, le plus aigu pour les PME dans les marchés en développement | Court terme (≤ 2 ans) |
| Pénurie de talents en intégration de systèmes de vision | -0.8% | Mondial, structurel en Amérique du Nord et en Europe, avec une contrainte croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes d'interopérabilité et d'équipements hérités | -0.6% | Concentré dans les économies industrielles matures disposant d'équipements installés diversifiés | Moyen terme (2-4 ans) |
| Exposition aux risques de cybersécurité des actifs de vision connectés | -0.4% | Mondial, le plus prononcé dans les secteurs manufacturiers d'infrastructures critiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de validation initiaux
Un projet d'intégration complet peut inclure des caméras, un éclairage, du câblage, des licences logicielles, des interfaces API et des travaux de qualification. Ces coûts peuvent dépasser plusieurs années d'économies de qualité projetées pour un fabricant de taille moyenne. La charge est particulièrement élevée dans les environnements pharmaceutiques et de dispositifs médicaux qui nécessitent une qualification documentée de l'installation, du fonctionnement et des performances. Les fabricants de plus petite taille manquent souvent d'ingénieurs en validation et ne peuvent pas répartir les coûts fixes de conformité sur de nombreuses lignes. Les systèmes modulaires et pré-validés peuvent réduire le travail spécifique au site requis. Le marché de l'intégration de systèmes d'imagerie industrielle reste contraint là où les cycles d'approbation des investissements retardent ces investissements.
Pénurie de talents en intégration de systèmes de vision
L'intégration de la vision nécessite des connaissances en optique, en modèles d'IA, en communications industrielles et en processus de production. Cette combinaison est difficile à trouver au sein d'un seul rôle d'ingénierie. La pénurie limite la vitesse à laquelle les projets peuvent passer de la conception à la mise en service. Des zones réseau mal configurées et des modèles mal validés peuvent créer des risques opérationnels et de cybersécurité. Rockwell Automation a publié VisionStream en juillet 2026 pour permettre au personnel qualité d'entraîner des modèles d'inspection à partir des données de production. Les projets multicaméras complexes et les travaux de validation réglementée dépendent encore de spécialistes expérimentés, ce qui limite le nombre d'installations réalisées sur le marché de l'intégration de systèmes d'imagerie industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service d'intégration : les services du cycle de vie ancrent les revenus tandis que les dépenses en conception IA progressent rapidement
Le support du cycle de vie et la gestion des modèles ont représenté 27,65 % de la taille du marché de l'intégration de systèmes d'imagerie industrielle en 2025. La base installée nécessite un réentraînement des modèles à mesure que les gammes de produits, les conditions de ligne et les attentes en matière de conformité évoluent. Ce service assure la continuité après l'installation initiale des équipements. Il soutient également les clients d'entreprise qui gèrent des programmes d'inspection visuelle sur plusieurs sites. L'installation et la mise en service restent nécessaires pour connecter les caméras, l'éclairage et les commandes de production. La validation et la qualification obtiennent des tarifs premium dans les travaux pharmaceutiques et aérospatiaux car les clients exigent des enregistrements formels.
La conception de systèmes et les tests de faisabilité devraient se développer à un CAGR de 10,22 % jusqu'en 2031. Les programmes d'inspection par IA nécessitent des tests de faisabilité sur des défauts réels avant qu'un fabricant n'engage des capitaux. Ce travail ajoute du temps aux premières étapes du projet par rapport aux conceptions basées sur des règles. Cognex a rendu OneVision généralement disponible en mai 2026 à la suite d'un programme bêta impliquant plus de 100 fabricants. La plateforme centralise le développement et le déploiement des modèles tandis que les inspections s'exécutent localement sur la ligne. Ces capacités augmentent l'importance des services de support dans le secteur de l'intégration de systèmes d'imagerie industrielle.


Par technologie d'imagerie : l'imagerie 2D est en tête, l'imagerie spectrale ouvre des applications au niveau chimique
L'imagerie 2D a représenté 61,21 % de part en 2025. Sa position reflète des coûts plus faibles, des logiciels établis et une large utilisation dans les étiquettes, les surfaces et la vérification des codes-barres. Les systèmes à balayage de surface et à balayage linéaire servent des applications dans la plupart des catégories d'utilisateurs finaux. Les systèmes 2D sont également familiers aux fabricants qui modernisent leurs opérations existantes. Cette familiarité avec la base installée soutient la poursuite des travaux d'intégration. L'imagerie 3D reste importante pour les structures de carrosserie automobile et les composants usinés de précision.
L'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 12,34 % jusqu'en 2031. La baisse des coûts matériels et des outils plus matures soutiennent l'utilisation sur les lignes de production. Ces systèmes peuvent identifier des caractéristiques des matériaux que les caméras RVB standard ne peuvent pas distinguer. Les producteurs alimentaires et pharmaceutiques utilisent cette capacité pour évaluer l'adultération, la variation de revêtement et les corps étrangers. Une étude de 2025 a révélé que l'imagerie hyperspectrale associée à la chimiométrie soutenait la surveillance de l'homogénéité du mélange pharmaceutique. Les systèmes thermiques et à rayons X soutiennent également l'inspection non destructive des composites et des composants aérospatiaux critiques dans le secteur de l'intégration de systèmes d'imagerie industrielle.
Par application : l'inspection qualité est en tête, la maintenance prédictive modifie la valeur du système
L'assurance qualité et l'inspection ont représenté 33,67 % de part en 2025. Elle reste le fondement du marché de l'intégration de systèmes d'imagerie industrielle car chaque catégorie d'utilisateurs finaux a besoin de la détection des défauts. Ces systèmes vérifient les produits avant qu'ils ne quittent un processus ou ne passent à une étape en aval. Les applications d'identification et de traçabilité bénéficient également des exigences de conformité alimentaire et automobile. La mesure et le jaugeage continuent de soutenir la métrologie dans l'usinage de précision et les dispositifs médicaux. Le positionnement et le guidage sont renforcés par les opérations d'assemblage assistées par robot.
La maintenance prédictive et la surveillance des processus devraient se développer à un CAGR de 11,76 % jusqu'en 2031. Cette application connecte les informations visuelles avec les historiens de processus et les environnements de jumeaux numériques. L'approche transforme le système d'une porte de qualité finale en une source de données de production continues. Une étude de 2026 sur les jumeaux numériques multicouches a rapporté que la vision en périphérie intégrée et la modélisation des séries temporelles ont réduit les temps d'arrêt non planifiés de plus de 40 % dans les environnements de fabrication électromécanique.[3]Authors Not Listed, "Digital Twin Production Lines A Perspective on Intelligent Sensing, Prediction, and Cognitive Manufacturing," TICPS, icck.org Les pipelines de données persistants créent un travail récurrent pour les mises à jour des modèles et le support des systèmes. Cette application élargit le rôle commercial du marché de l'intégration de systèmes d'imagerie industrielle.
Par type de déploiement : les nouveaux systèmes sont en tête, tandis que les modernisations en environnement existant progressent
La nouvelle intégration de systèmes a représenté 65,78 % de part en 2025. Les projets sur site vierge en Amérique du Nord et en Asie-Pacifique ont nécessité une intégration complète de la vision dès la conception initiale. Les installations de fabrication de semi-conducteurs et de batteries pour véhicules électriques nécessitent des caméras, un éclairage, des commandes et des connexions de données coordonnés. Les nouvelles lignes permettent également aux fabricants de spécifier des systèmes sans contraintes de protocoles plus anciens. Ces projets soutiennent des contrats d'intégration plus importants et plus longs. Le marché de l'intégration de systèmes d'imagerie industrielle bénéficie lorsque les nouvelles installations achètent des périmètres complets plutôt que des ajouts d'équipements.
La modernisation et la mise à niveau devraient se développer à un CAGR de 11,21 % jusqu'en 2031. Les usines existantes ont besoin d'enregistrements de production numérisés pour les rapports sur l'énergie, la qualité et la durabilité. Les projets en environnement existant nécessitent souvent des liens entre PROFINET, EtherNet/IP, Modbus et les logiciels de vision modernes. Ce travail peut ralentir la mise en œuvre car les équipements plus anciens diffèrent d'un site à l'autre. Rockwell Automation a publié VisionLink en juillet 2026 pour connecter les caméras tierces existantes compatibles FTP à FactoryTalk VisionAI. Les adaptateurs modulaires et les outils sans code réduisent les frictions d'intégration pour les prestataires de modernisation.
Par secteur d'utilisation final : l'automobile est en tête en volume, la demande des semi-conducteurs progresse le plus rapidement
L'automobile et les composants automobiles ont représenté 24,97 % de part en 2025. Les exigences IATF 16949 et la complexité des groupes motopropulseurs pour véhicules électriques soutiennent les investissements continus en inspection. Les lignes de carrosserie en blanc et d'assemblage de modules de batteries sont des applications exigeantes pour les systèmes de vision 3D et IA. Les tableaux de bord fournisseurs renforcent davantage le besoin de contrôles d'inspection. L'alimentation et les boissons, les produits pharmaceutiques et les sciences de la vie nécessitent également des enregistrements de production traçables. L'aérospatiale et la défense s'appuient sur l'inspection non destructive pour les composites et les composants critiques pour la sécurité.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 12,34 % jusqu'en 2031. L'emballage avancé de puces pour la demande d'inférence IA augmente les besoins d'inspection. Le segment nécessite des systèmes à grande vitesse car les cycles d'inspection sont mesurés en millisecondes. ViTrox a présenté des outils d'intelligence de fabrication pilotés par IA pour l'emballage de semi-conducteurs et d'électronique en avril 2026. La Malaisie a également accordé à ViTrox une exonération fiscale sur les revenus de 5+5 ans pour le développement et la production de technologies liées à l'IA. La logistique et l'entreposage restent un domaine adjacent important, où la vision des codes-barres et de la géométrie des colis soutient la gestion du débit sur le marché de l'intégration de systèmes d'imagerie industrielle.
Analyse géographique
L'Amérique du Nord a représenté 31,72 % de la part du marché de l'intégration de systèmes d'imagerie industrielle en 2025. La région présente une forte concentration de fabrication automobile, pharmaceutique et de défense. Les investissements dans les capacités de semi-conducteurs en Arizona, en Ohio et au Texas soutiennent des contrats d'intégration à périmètre complet. Les programmes de relocalisation augmentent également le besoin de nouvelles installations nationales de batteries pour véhicules électriques et de puces. Les exigences de traçabilité alimentaire de la FDA et les exigences d'enregistrement pharmaceutique soutiennent un cycle de renouvellement récurrent pour les systèmes d'inspection.
L'Europe présente une forte demande en Allemagne, en Italie et en France, où la fabrication de précision et de spécialité reste importante. Les exigences d'approvisionnement couvrent de plus en plus la gouvernance de l'IA, la traçabilité des produits et la cybersécurité. La conformité à la norme IEC 62443 est devenue plus pertinente pour les caméras intelligentes et les systèmes d'IA embarqués dans les comptes à haute conformité. Les passeports numériques de produits créent des exigences supplémentaires dans la fabrication de batteries, de textiles et d'électronique. Ces programmes exigent que les informations sur les produits soient enregistrées dès le point de production et soutiennent le marché de l'intégration de systèmes d'imagerie industrielle.
L'Asie-Pacifique devrait se développer à un CAGR de 11,78 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon et Taïwan soutiennent la demande d'inspection de semi-conducteurs, tandis que la Malaisie et le Vietnam ajoutent des capacités d'emballage avancé. La demande sud-coréenne est centrée sur l'inspection DRAM et 3D NAND chez Samsung Electronics et SK Hynix. Le Japon est à la fois un acheteur majeur et un fournisseur d'équipements d'inspection de précision. L'Inde est une opportunité en phase précoce, où les clients automobiles et pharmaceutiques font appel à des intégrateurs régionaux. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, avec une demande liée à l'automobile, à la transformation alimentaire, aux produits pétrochimiques et à la maintenance aérospatiale.

Paysage concurrentiel
Le marché de l'intégration de systèmes d'imagerie industrielle est modérément fragmenté. Cognex, Keyence, Teledyne et SICK se font concurrence par l'étendue de leurs plateformes et leurs capacités logicielles d'IA. Les intégrateurs régionaux et les fournisseurs de matériel spécialisé se font concurrence par le service local et la connaissance des applications. Aucun prestataire n'occupe une position décisive sur tous les niveaux de services d'intégration. Cognex utilise le matériel d'IA en périphérie et la gestion des modèles du cloud vers la périphérie pour lier les ventes de produits aux revenus de logiciels et de services. Cette approche répond aux clients qui ont besoin de contrôles centralisés sur plusieurs installations.
Teledyne a annoncé un accord en août 2026 pour acquérir Varex Imaging pour 1,1 milliard USD. La transaction ajouterait des tubes à rayons X, des détecteurs à comptage de photons et des détecteurs à panneau plat au portefeuille d'imagerie numérique de Teledyne. L'acquisition devrait être finalisée début 2027, sous réserve des approbations réglementaires. Cognex a introduit l'In-Sight 6900 et l'In-Sight 3900 en avril et mai 2026 pour élargir son offre d'IA en périphérie embarquée. SICK a introduit AI Blob Finder Nova en avril 2026 via sa plateforme Nova 2.15. Le lancement utilise la segmentation d'instances pour l'inspection de produits variables sans nécessiter d'environnement logiciel séparé.
La configuration IA à faible code, les cadres de cybersécurité pour les technologies opérationnelles connectées et les services de cycle de vie multisites restent des domaines offrant des possibilités de différenciation. MVTec soutient un modèle axé sur les logiciels qui peut créer des relations clients indépendamment des choix de matériel de caméra. ViTrox et HIKROBOT se concentrent sur la densité de service régionale dans les comptes de semi-conducteurs et d'électronique en Asie-Pacifique. L'AIR-055 d'Advantech offre un système agnostique de plateforme pour l'inférence de vision multicapteurs. Ce type de plateforme peut réduire la différenciation basée uniquement sur l'intégration matérielle. Les prestataires disposant de modèles d'IA établis et de services de cycle de vie sont mieux positionnés pour protéger leur rôle sur le marché de l'intégration de systèmes d'imagerie industrielle.
Leaders du secteur de l'intégration de systèmes d'imagerie industrielle
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
Basler AG
Allied Vision Technologies GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne Technologies et Varex Imaging Corporation ont annoncé un accord définitif pour que Teledyne acquière toutes les actions Varex en circulation pour 18,90 USD par action en espèces, dans le cadre d'une transaction évaluée à 1,1 milliard USD. L'accord ajoute des tubes à rayons X, des détecteurs à comptage de photons et des détecteurs à panneau plat pour les clients OEM d'imagerie industrielle et médicale au portefeuille d'imagerie numérique existant de Teledyne, avec une finalisation anticipée début 2027 sous réserve des approbations réglementaires.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, un système de vision IA embarqué entièrement intégré sans PC, alimenté par les plateformes Qualcomm Dragonwing. Le système offre une résolution d'imagerie allant jusqu'à 25 MP et traite jusqu'à 4 fois plus vite que sa génération précédente, permettant une inspection déterministe à pleine vitesse de ligne de production dans les applications d'emballage, d'automobile, d'électronique et de biens de consommation.
- Mars 2026 : Teledyne e2v a introduit la caméra Perciva 5D, une solution de vision 3D sans occlusion fonctionnant à moins de 5 W et 230 grammes, conçue pour les robots collaboratifs et humanoïdes et la surveillance des processus industriels 3D. La caméra prend en charge l'intégration GenDC/GenTL avec les principales plateformes logicielles de vision industrielle et a été présentée à Embedded World à Nuremberg.
- Juin 2025 : Cognex Corporation a introduit OneVision en version bêta en tant que plateforme de développement de vision IA basée sur le cloud, disponible sur les systèmes In-Sight 3800 et 8900, avec une disponibilité générale sur des produits supplémentaires annoncée pour début 2026.


Périmètre du rapport mondial sur le marché de l'intégration de systèmes d'imagerie industrielle
L'intégration de systèmes d'imagerie industrielle désigne le processus complet de combinaison de matériel avancé tel que des caméras spécialisées, des sources d'éclairage et des capteurs avec des logiciels robustes de traitement d'images et des machines d'automatisation en un réseau unifié et haute performance. En harmonisant ces technologies disparates, elle permet l'inspection visuelle automatisée, le contrôle qualité en temps réel et la prise de décision basée sur les données dans les environnements de fabrication et de traitement modernes.
Le rapport sur le marché de l'intégration de systèmes d'imagerie industrielle est segmenté par service d'intégration (conception de systèmes et tests de faisabilité, installation et mise en service, validation et qualification, support du cycle de vie et gestion des modèles, et autres services d'intégration), technologie d'imagerie (imagerie 2D, imagerie 3D, imagerie hyperspectrale et multispectrale, et autres technologies d'imagerie), applications (assurance qualité et inspection, mesure et jaugeage, identification et traçabilité, positionnement et guidage, maintenance prédictive et surveillance des processus, et autres applications), type de déploiement (nouvelle intégration de systèmes et modernisation et mise à niveau), secteur d'utilisation final (automobile et composants automobiles, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et sciences de la vie, fabrication industrielle, emballage, aérospatiale et défense, logistique et entreposage, et autres secteurs d'utilisation final), géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Conception de systèmes et tests de faisabilité |
| Installation et mise en service |
| Validation et qualification |
| Support du cycle de vie et gestion des modèles |
| Autres services d'intégration |
| Imagerie 2D |
| Imagerie 3D |
| Imagerie hyperspectrale et multispectrale |
| Autres technologies d'imagerie |
| Assurance qualité et inspection |
| Mesure et jaugeage |
| Identification et traçabilité |
| Positionnement et guidage |
| Maintenance prédictive et surveillance des processus |
| Autres applications |
| Nouvelle intégration de systèmes |
| Modernisation et mise à niveau |
| Automobile et composants automobiles |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et sciences de la vie |
| Fabrication industrielle |
| Emballage |
| Aérospatiale et défense |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par service d'intégration | Conception de systèmes et tests de faisabilité | |
| Installation et mise en service | ||
| Validation et qualification | ||
| Support du cycle de vie et gestion des modèles | ||
| Autres services d'intégration | ||
| Par technologie d'imagerie | Imagerie 2D | |
| Imagerie 3D | ||
| Imagerie hyperspectrale et multispectrale | ||
| Autres technologies d'imagerie | ||
| Par application | Assurance qualité et inspection | |
| Mesure et jaugeage | ||
| Identification et traçabilité | ||
| Positionnement et guidage | ||
| Maintenance prédictive et surveillance des processus | ||
| Autres applications | ||
| Par type de déploiement | Nouvelle intégration de systèmes | |
| Modernisation et mise à niveau | ||
| Par secteur d'utilisation final | Automobile et composants automobiles | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Fabrication industrielle | ||
| Emballage | ||
| Aérospatiale et défense | ||
| Logistique et entreposage | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'intégration de systèmes d'imagerie industrielle ?
La taille du marché de l'intégration de systèmes d'imagerie industrielle est de 1,72 milliard USD en 2026 et devrait atteindre 2,72 milliards USD d'ici 2031 à un CAGR de 9,60 %.
Qu'est-ce qui stimule l'adoption de l'intégration de systèmes d'imagerie industrielle ?
La fabrication zéro défaut, l'inspection par IA en périphérie, le guidage robotique et les exigences de traçabilité augmentent la demande de systèmes de vision intégrés.
Quelle technologie d'imagerie joue le plus grand rôle dans l'inspection de production ?
L'imagerie 2D a représenté 61,21 % de part en 2025 car elle est largement utilisée pour les étiquettes, les surfaces, la lecture de codes-barres et les contrôles qualité courants.
Quelle application progresse le plus rapidement jusqu'en 2031 ?
La maintenance prédictive et la surveillance des processus devraient se développer à un CAGR de 11,76 % à mesure que les fabricants connectent les données visuelles aux systèmes d'intelligence de production.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,78 % jusqu'en 2031, soutenue par les capacités de semi-conducteurs et d'emballage avancé.
Pourquoi les projets de modernisation deviennent-ils plus importants ?
La modernisation et la mise à niveau devraient se développer à un CAGR de 11,21 % car les usines existantes ont besoin d'enregistrements de qualité et de production connectés sans remplacement complet des équipements installés.
Dernière mise à jour de la page le:



