
Marktgröße und Marktanteil für industrielle Bildverarbeitungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.60 Milliarden US-Dollar |
| Marktgröße (2031) | 2.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.68 % |
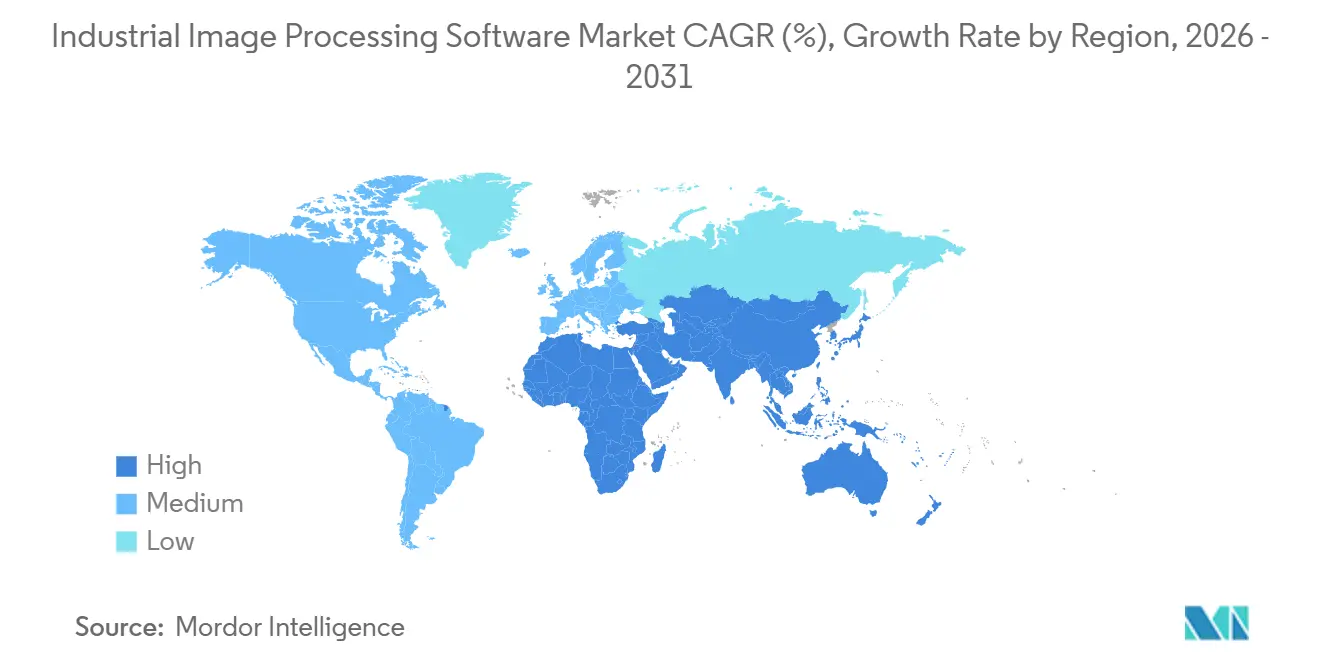
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
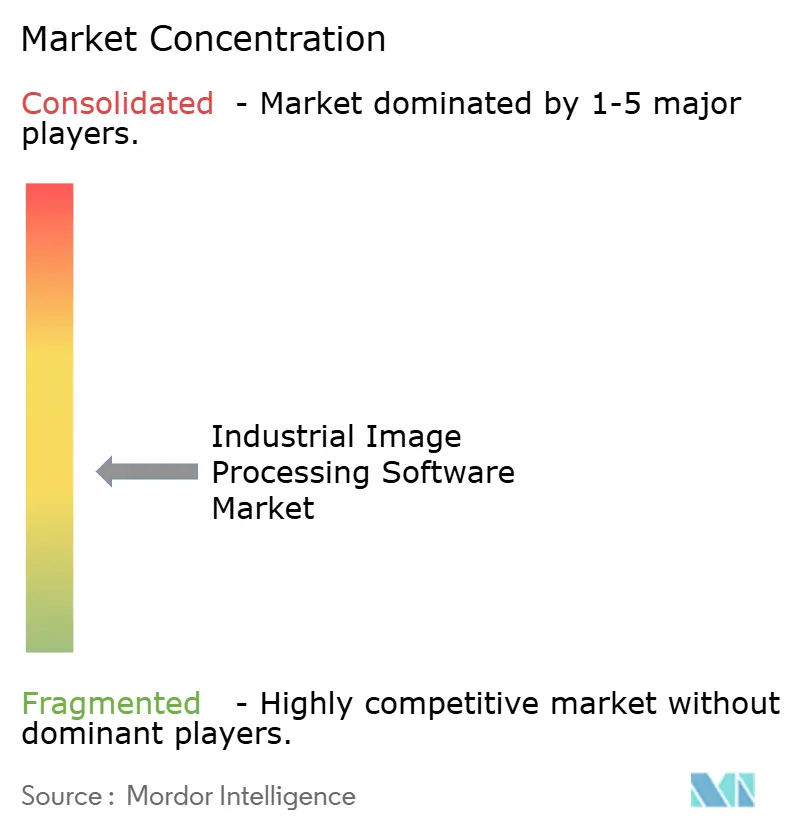
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Bildverarbeitungssoftware von Mordor Intelligence
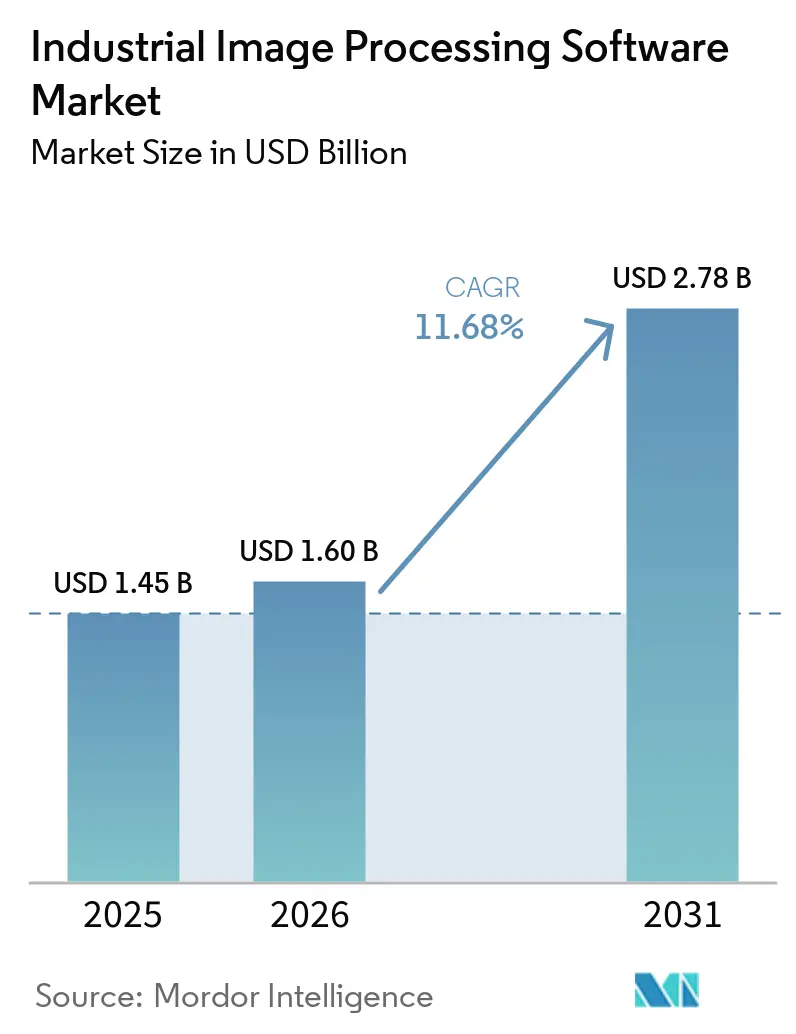
Die Marktgröße für industrielle Bildverarbeitungssoftware betrug 2025 1,45 Milliarden USD und wird voraussichtlich von 1,60 Milliarden USD im Jahr 2026 auf 2,78 Milliarden USD bis 2031 wachsen, mit einer CAGR von 11,68 % während des Prognosezeitraums (2026–2031). Hersteller wechseln von isolierten, regelbasierten Inspektionsstationen zu Softwareplattformen, die das KI-Modellmanagement über mehrere Standorte hinweg unterstützen. Diese Veränderung verkürzt die Zeit, die für die Einführung neuer Inspektionsanwendungen erforderlich ist, und macht eine breitere Bereitstellung praktischer. Die Echtzeit-Inspektion bleibt weiterhin auf den Produktionsstandort ausgerichtet, da Hochgeschwindigkeitslinien zuverlässige Reaktionszeiten benötigen. Der Wettbewerb hängt zunehmend von Softwarefähigkeiten ab, einschließlich Modell-Governance, Edge-Bereitstellung und Integration mit Fabriksystemen. Der Markt für industrielle Bildverarbeitungssoftware sieht sich auch mit höheren Anforderungen an dokumentierte Inspektionsnachweise und kontrollierte KI-Abläufe in regulierten Fertigungsumgebungen konfrontiert.
Wichtigste Erkenntnisse des Berichts
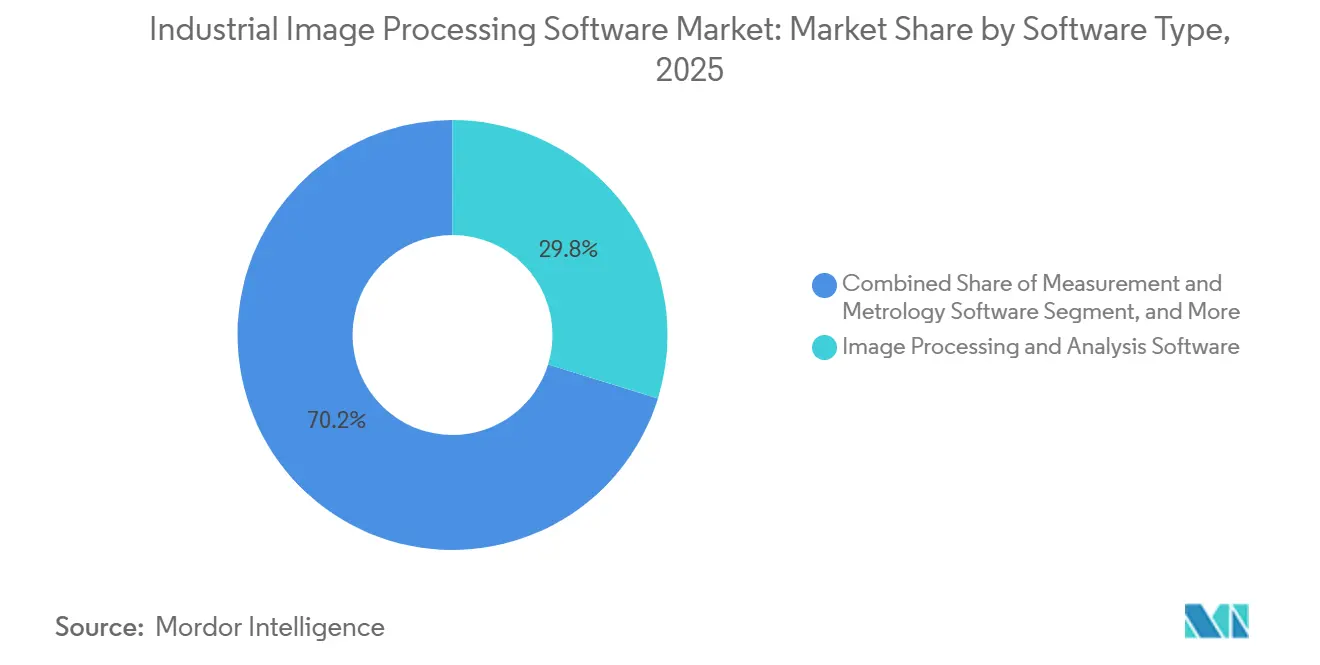
- Nach Softwaretyp hielt Bildanalyse- und Merkmalsextraktionssoftware im Jahr 2025 einen Anteil von 29,78 % am Markt für industrielle Bildverarbeitungssoftware, während Bildverbesserungs- und Vorverarbeitungssoftware bis 2031 voraussichtlich mit einem CAGR von 12,24 % wachsen wird.
- Nach Bereitstellungsmodell hielten On-Premises- und Edge-Software im Jahr 2025 73,23 % des globalen Umsatzes, während cloudbasierte Software bis 2031 voraussichtlich mit einem CAGR von 12,37 % wachsen wird.
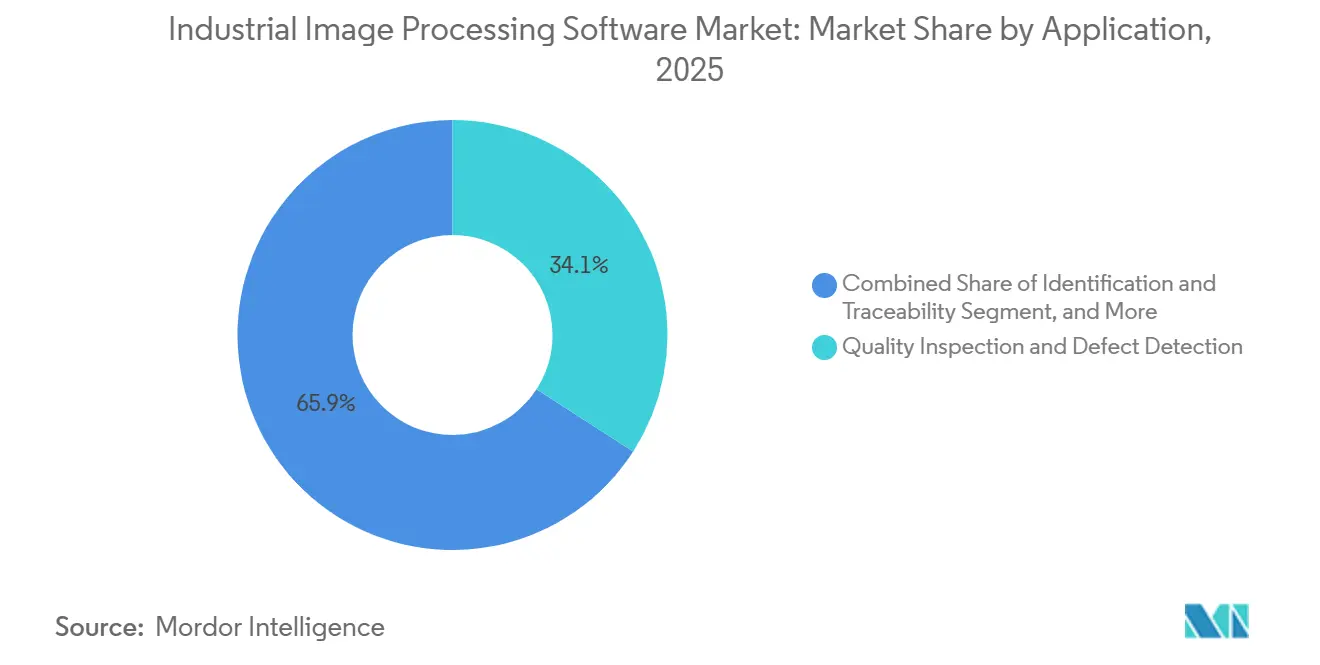
- Nach Anwendung entfielen im Jahr 2025 34,11 % des Gesamtumsatzes auf Qualitätsprüfung und Fehlererkennung, während Roboterführung und Bin-Picking bis 2031 voraussichtlich mit einem CAGR von 12,42 % wachsen werden.
- Nach Endnutzer hielt die Automobil- und Mobilitätsbranche im Jahr 2025 einen Anteil von 22,15 % am Gesamtumsatz, während die Fertigung von Elektrofahrzeugen und Batterien bis 2031 voraussichtlich mit einem CAGR von 12,39 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 36,56 % am globalen Umsatz und wird bis 2031 voraussichtlich mit einem CAGR von 12,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach automatisierter Qualitätsinspektion und Null-Fehler-Fertigung | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau KI-gestützter Inspektion und adaptiver Bildanalyse | +2.8% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von visiongeführter Robotik und Smart-Factory-Implementierungen | +2.1% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Komplexität in der Elektronik-, Halbleiter- und Batteriefertigung | +1.6% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anhaltender Fachkräftemangel in der Industrie und Druck zur Ausschussreduzierung | +1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendbare Edge-KI-Modelle für Brownfield-Produktionslinien | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach automatisierter Qualitätsinspektion und Null-Fehler-Fertigung
Fehler, die mehrere Produktionsstufen durchlaufen, können erhebliche Materialverluste verursachen, da jede Stufe dem fertigen Teil Wert hinzufügt. Dies macht die Früherkennung zu einer wichtigen betrieblichen Anforderung für Hersteller. Industrielle KI-Visionssysteme können laut der vorliegenden Forschung mehr als 10.000 Teile pro Stunde inspizieren und dabei Inferenzgeschwindigkeiten von unter 100 Millisekunden aufrechterhalten. Diese Betriebsanforderung unterstützt die Nachfrage im Markt für industrielle Bildverarbeitungssoftware. Die Volkswagen Group nutzte 2025 mehr als 1.200 KI-Anwendungen in ihrem Fertigungsnetzwerk, darunter Computer-Vision-Anwendungen zur Qualitätskontrolle. Ein Werk reduzierte durch diese Anwendungen die Energiekosten um 12 %, was zeigt, dass Inspektionsautomatisierung breitere Prozessverbesserungen unterstützen kann. Anforderungen gemäß ISO 9001 und IATF 16949 unterstützen ebenfalls die Nachfrage nach zeitgestempelten und prüffähigen Inspektionsnachweisen auf Produktionslinien. Diese Anforderungen sind für den Markt für industrielle Bildverarbeitungssoftware von Bedeutung.
Ausbau KI-gestützter Inspektion und adaptiver Bildanalyse
Der Markt für industrielle Bildverarbeitungssoftware verlagert sich von fester, regelbasierter Programmierung hin zu beispielbasierten Deep-Learning-Modellen. Dieser Ansatz hilft dabei, wechselnde Lichtverhältnisse, Oberflächenvariationen und komplexe Geometrien zu bewältigen, die klassische Visionsmethoden einschränken können. Im Mai 2026 erklärte Cognex, dass ein Kunde mit OneVision in weniger als einem Tag eine Dichtungsinspektion aufgebaut und demonstriert hat, verglichen mit mehr als einem Jahr für ein vergleichbares klassisches Visionsprojekt. MVTec veröffentlichte HALCON 26.05 im Mai 2026 mit bis zu 5-fach schnellerer Deep-Learning-Objekterkennungsinferenz und Unterstützung für visuelles Prompting.[1] Eine schnellere Entwicklung kann den Zugang zu Inspektionsanwendungen erweitern, die zuvor umfangreiche Anpassungen erforderten. Modelle, die mit aktuellen Produktionsbildern aktualisiert werden können, können auch den Wartungsaufwand reduzieren, wenn sich Produkte und Prozesse ändern. Dies macht KI-Funktionalität im Markt für industrielle Bildverarbeitungssoftware zunehmend wichtig.
Wachstum von visiongeführter Robotik und Smart-Factory-Implementierungen
Visiongeführte Robotik verbindet Bildverarbeitungssoftware mit automatisierten Greif-, Handhabungs- und Montagevorgängen. Diese Fähigkeit ist besonders relevant, wenn die Produktion unterschiedliche Teile umfasst und eine Automatisierung mit festen Vorrichtungen schwierig einzusetzen ist. Südkorea startete im September 2025 die M.AX Manufacturing AI Transformation Alliance und stellte für 2026 491 Millionen USD bereit, mit dem Ziel von 500 KI-ausgestatteten Fabriken bis 2030. Die Allianz hatte innerhalb von 100 Tagen nach ihrer Gründung mehr als 1.300 teilnehmende Organisationen, laut der vorliegenden Forschung. ABB und NVIDIA beschrieben robotische Vision in einer gemeinsamen Veröffentlichung im März 2026 als Einstiegspunkt in physische KI in der Präzisionsfertigung. Diese Verbindung zwischen Software und Robotik erweitert den Markt für industrielle Bildverarbeitungssoftware. Das zentrale Training von Modellen bei gleichzeitigem lokalem Betrieb wird für Unternehmen, die konsistente Praktiken über Standorte hinweg benötigen, ohne auf Netzwerkkonnektivität an der Linie angewiesen zu sein, zunehmend relevanter.
Komplexität in der Elektronik-, Halbleiter- und Batteriefertigung
Die Halbleiter-, Elektronik- und Batteriefertigung erfordert an vielen Punkten Inspektionen, da kleine Fehler die Ausbeute, Sicherheit und Rückverfolgbarkeit beeinträchtigen können. Die Halbleiterfertigung erfordert Submikron-Erkennung, was Inspektionssoftware direkt für die Prozesskontrolle relevant macht. Onto Innovation brachte im März 2026 das Inspektionssystem Dragonfly G5 mit Submikron-Empfindlichkeit bis zu 150 Nanometern und einem mehr als 3-fachen Durchsatzverbesserung gegenüber seinem Vorgänger auf den Markt. Camtek erwarb im April 2026 Visual Layer, um die visuellen KI-Fähigkeiten für die Halbleiterinspektion zu erweitern. Batterieanlagen nutzen Inspektion für Elektrodenbeschichtung, Laserschweißqualität, thermische Schnittstellenabdeckung und Beutelversiegelungsintegrität. IEC 62660 und UN 38.3 Anforderungen unterstützen die Nachfrage nach Inspektionsnachweisen, die mit Fertigungsausführungssystemen verbunden sind. Diese Fertigungsanforderungen erhöhen die Nachfrage im Markt für industrielle Bildverarbeitungssoftware.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integration, Kalibrierung und Gesamtbetriebskosten | -2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für maschinelles Sehen und industrielle KI | -1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Altsystemen und Einschränkungen der Datenqualität | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Datensatzdrift durch Produktmix- und Prozessänderungen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integration, Kalibrierung und Gesamtbetriebskosten
Die Kosten eines betriebsbereiten Inspektionssystems können die kombinierten Kosten der ursprünglichen Softwarelizenz und des Hardware-Angebots übersteigen. Hersteller benötigen möglicherweise Integrations-Middleware, Netzwerk-Upgrades für Bildströme, Edge-Computing-Ausrüstung und Kalibrierung für schwierige Betriebsbedingungen. Diese Anforderungen können für kleine und mittelständische Hersteller mit begrenzten Investitionsbudgets ein größeres Hindernis darstellen. Das Ergebnis kann ein gespaltenes Adoptionsmuster sein, bei dem größere Unternehmen fortschrittliche Systeme implementieren, während kleinere Betriebe einfachere Werkzeuge verwenden. Standards wie OPC UA und IEC 62443 können einige Protokoll- und Cybersicherheitsbarrieren reduzieren. Eine vollständige Interoperabilität bleibt schwierig, wenn eine Fabrik Geräte von mehreren Lieferanten und Generationen betreibt.
Mangel an Fachkräften für maschinelles Sehen und industrielle KI
Die Bereitstellung von Visionssystemen erfordert Kenntnisse über Produktionsprozesse, Bilddaten, Modelltraining und Fabriksteuerungen. Diese Kombination von Fähigkeiten ist schwer zu beschaffen und kann sowohl die anfängliche Implementierung als auch die spätere Modellwartung verlangsamen. Das Personal muss in der Lage sein, Deep-Learning-Workflows zu konfigurieren, die Leistung zu überwachen und Inspektionsergebnisse in operative Systeme zu integrieren. Der Mangel ist in Fertigungszentren, die bereits einem breiten Wettbewerb um technische Fachkräfte ausgesetzt sind, ausgeprägter. Die Einschränkung hat das Interesse an No-Code- und Low-Code-Tools gesteigert, die das erforderliche Spezialwissen reduzieren. Anbieter, die Einrichtung und Modellmanagement vereinfachen, können eine wichtige Barriere im Markt für industrielle Bildverarbeitungssoftware adressieren. Eine bessere Zugänglichkeit kann auch die Beteiligung am Markt für industrielle Bildverarbeitungssoftware verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp:
KI-Adoption definiert den zentralen Software-Stack neuBildanalyse- und Merkmalsextraktionssoftware hielt im Jahr 2025 einen Anteil von 29,78 % am Markt für industrielle Bildverarbeitungssoftware. Sie stellt die grundlegenden Rechenfunktionen bereit, die in vielen industriellen Bildverarbeitungsinstallationen eingesetzt werden. Zu diesen Funktionen gehören Merkmalsextraktion, Kantenerkennung, Blob-Analyse und morphologische Operationen. Hersteller nutzen sie zur Maßprüfung, Oberflächenbewertung und Anwesenheitskontrolle. Automobil-, Elektronik- und Pharmafertigung stützen sich alle auf diese etablierten Funktionen. Universelle Bildverarbeitungssoftware bleibt wichtig, da sie eine stabile und gut dokumentierte Prüflogik bietet. Bildverbesserungs- und Vorverarbeitungswerkzeuge verbessern die Bildqualität vor der Analyse. Mess- und Metrologie-Software dient Anwendungen, die wiederholbare Maßprüfungen erfordern. Bibliotheken zur Echtzeit-Überwachung und Anomalieerkennung gewinnen ebenfalls an Bedeutung, da Produktionsstätten von der periodischen Stichprobenentnahme zur kontinuierlichen Überwachung übergehen.
Bildverbesserungs- und Vorverarbeitungssoftware wird bis 2031 voraussichtlich mit einem CAGR von 12,24 % wachsen. Beispielbasiertes Training kann für komplexe Oberflächen und variable Geometrien geeigneter sein als manuell geschriebene Regeln. Deep-Learning-Modelle können Beleuchtungsschwankungen und Produktunterschiede bewältigen, die klassische Ansätze stören können. MVTec veröffentlichte im Mai 2026 HALCON 26.05 mit einer bis zu 5-fach schnelleren Deep-Learning-Objekterkennungsinferenz. Die Version fügte außerdem multimodale Unterstützung für große Sprachmodelle mit visuellem Prompting hinzu. Hybride Implementierungen werden voraussichtlich regelbasierte Werkzeuge für bekannte Fehler mit KI-Werkzeugen für ungewöhnliche Ausfälle kombinieren. Modellkomprimierung und Edge-native Inferenz können diesen Ansatz auf Fabrikböden praktischer machen. Diese Fähigkeiten könnten den in der Industrie für industrielle Bildverarbeitungssoftware verwendeten Software-Stack neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodell:
Edge dominiert, Cloud beschleunigtOn-Premises- und Edge-Software machten 2025 73,23 % der Marktgröße für industrielle Bildverarbeitungssoftware aus. Produktionslinien erfordern deterministische Reaktionszeiten, insbesondere bei hohen Geschwindigkeiten. Cloud-Roundtrips können Verzögerungen einführen, die für sofortige Inspektionsentscheidungen nicht akzeptabel sind. Datensouveränität und Cybersicherheitsanforderungen ermutigen Betriebe ebenfalls dazu, Produktionsbilder innerhalb ihrer eigenen Grenzen zu halten. IEC 62443 Anforderungen verstärken die Notwendigkeit kontrollierter industrieller Systemarchitekturen. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit bis zu 157 TOPS KI-Verarbeitung am Edge auf den Markt. Der Controller kann mehrere hochauflösende KI-Modelle parallel ohne einen externen PC ausführen. Diese Produktdesigns zeigen die anhaltende Bedeutung der lokalen Verarbeitung für Echtzeit-Arbeit.
Cloudbasierte Software wird bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen. Ihre Rolle konzentriert sich auf zentralisierte Modellentwicklung, Versionskontrolle, Flottenmanagement und koordinierte Bereitstellung über Standorte hinweg. Sie erfordert nicht, dass die Echtzeit-Inferenz den Fabrikboden verlässt. Cognex machte OneVision im Mai 2026 allgemein verfügbar und berichtete von Kostensenkungen bei der standortübergreifenden Skalierung von bis zu 50 % für globale Fertigungskunden. Das Unternehmen berichtete auch, dass Nutzer in Tagen statt Monaten von Einzellinien-Projekten zu globalen Bereitstellungen übergingen. Schneider Electric nutzte die Plattform in seinem Inspektionsnetzwerk und berichtete von einer verdoppelten Ausbeute bei weniger Fehlalarmen in der vorliegenden Forschung. Hybride Bereitstellungen können Unternehmen ermöglichen, Modelle zentral zu verwalten und gleichzeitig die Zuverlässigkeit auf Linienebene beizubehalten. Diese Kombination unterstützt unternehmensweite Rollouts im Markt für industrielle Bildverarbeitungssoftware.
Nach Anwendung:
Qualitätsinspektion im großen Maßstab verankert die NachfrageQualitätsinspektion und Fehlererkennung machten 2025 34,11 % des globalen Umsatzes aus. Die Anwendung wird in der Automobil-, Elektronik-, Lebensmittel- und Getränke- sowie Pharmafertigung eingesetzt. Sie umfasst Oberflächenfehlerkennung, Dimensionsprüfungen, Montagebestätigung und Fremdkörperidentifikation. Die Kosten eines übersehenen Fehlers können die Kosten eines Inspektionssystems über seine Betriebslebensdauer übersteigen. Eine 2025 peer-reviewed Übersicht beschrieb die zunehmende Nutzung von Deep-Learning-Modellen für komplexe Fertigungsinspektionsaufgaben. Mess- und Metrologie-Software liefert präzisere Dimensionsinformationen. Identifikation und Rückverfolgbarkeit verbinden Inspektionen mit einzelnen Teilen und Produktionsnachweisen. Montageverifizierung und Prozessüberwachung erweitern den Einsatz von Software über die Ablehnung fehlerhafter Ausgaben hinaus. Zusammen unterstützen diese Anwendungen eine breitere Rolle in der Prozesskontrolle.
Roboterführung und Bin-Picking werden bis 2031 voraussichtlich mit einer CAGR von 12,42 % wachsen. Es ist nützlich für die Hochmix-Fertigung, bei der feste Vorrichtungen nicht wirtschaftlich sind. KUKA führte 2026 iiQKA.AI Vision ein, um 2D- und 3D-Bildverarbeitung mit KI-Algorithmen in seinem Robotercontroller zu kombinieren.[2] Die Software unterstützt Bin-Picking- und Montageaufgaben, ohne dass umfangreiche Visionskenntnisse der Nutzer erforderlich sind. CASIVIBOT begann im Juni 2026 mit der Serienlieferung für Elektromotoren, Halbleiterbauteile und Präzisionsfertigungsanwendungen im Bereich neue Energie. Das System arbeitet kontinuierlich und veranschaulicht den Übergang von festen Kamerastationen zu mobilen Inspektionsplattformen. IATF 16949 Rückverfolgbarkeitsanforderungen fördern auch roboterintegierte Visionssysteme, die mit Daten aus Fertigungsausführungssystemen verbunden sind. Diese Anwendung erweitert den operativen Umfang des Marktes für industrielle Bildverarbeitungssoftware.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Automobil führt, während die Fertigung von Elektrofahrzeugen und Batterien beschleunigtAutomobil und Mobilität hielten 2025 22,15 % des globalen Branchenumsatzes. Die Fahrzeugfertigung hat viele Inspektionspunkte über Karosserieteile, Antriebsstrangkomponenten, Sitze, Elektronik und die Endmontage hinweg. IATF 16949 Anforderungen unterstützen automatisierte und prüffähige Inspektionspraktiken bei großen Zulieferern. Software-definierte Fahrzeugplattformen erhöhen den Bedarf, Steckerplatzierung, Kleberaupengeometrie und Sensorkalibrierung zu verifizieren. Diese Prüfungen müssen oft mit Montageliniengeschwindigkeit stattfinden. Elektronik und Halbleiter stellen aufgrund ihrer engen Qualitätstoleranzen eine weitere wichtige Endnutzerbasis dar. Industriemaschinen haben ihren eigenen Bedarf an Dimensions- und Montagebestätigung. Pharmazeutika und Medizinprodukte erfordern rückverfolgbare, validierte Systeme, während Lebensmittel- und Getränkebetriebe auf Inspektionen für Verpackung und Kontaminationsprüfungen angewiesen sind. Luft- und Raumfahrt sowie Verteidigung erfordern hohe Genauigkeit und dokumentierte Qualitätskontrollen.
Die Fertigung von Elektrofahrzeugen und Batterien wird bis 2031 voraussichtlich mit einer CAGR von 12,39 % wachsen. Gigafactory-Betriebe erfordern Inspektion für Elektrodenbeschichtung, Laserschweißnähte, thermische Schnittstellen und Beutelversiegelungen. Ein übersehener Fehler kann die Zellsicherheit über viele nachgelagerte Einheiten hinweg beeinträchtigen. SICK AG brachte im August 2026 KI-gestützte 3D-Fähigkeiten für seine Nova-Maschinenvisions-Plattform auf den Markt. Die Markteinführung zielte auf Batteriemontageverifizierung, Oberflächeninspektion und Automobilklassifizierung ab. IEC 62660 und UN 38.3 Anforderungen unterstützen den Bedarf an vollständigen Inspektionsnachweisen, die mit Fertigungsausführungssystemen verknüpft sind. Pharmazeutische und Medizinproduktehersteller bleiben ebenfalls günstige Nutzer, da FDA 21 CFR Part 11 kontrollierte elektronische Aufzeichnungen erfordert. Diese Anforderungen geben dem Markt für industrielle Bildverarbeitungssoftware mehrere compliance-sensible Nachfragebereiche.
Geografische Analyse
APAC-Markt für industrielle Bildverarbeitungssoftware
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,56 % am Markt für industrielle Bildverarbeitungssoftware und wird voraussichtlich bis 2031 mit einer CAGR von 12,83 % wachsen. China ist die größte Nachfragequelle in der Region aufgrund seiner umfangreichen Fertigungsbasis. Laut der Internationalen Vereinigung für Robotik entfielen im Jahr 2024 74 % der weltweit installierten 542.000 Industrieroboter auf Asien.[3] China machte den Großteil dieser Installationen in der vorliegenden Untersuchung aus. Diese installierte Basis stützt die Nachfrage nach Vision-Software, Steuerungssystemen und verwandten Dienstleistungen. Südkorea startete im September 2025 die M.AX-Allianz und stellte für 2026 staatliche Fördermittel in Höhe von 491 Millionen USD bereit, mit dem Ziel von 500 KI-ausgestatteten Fabriken bis 2030. Japan setzt KI-gestützte Planungs- und Inspektionswerkzeuge ein, um dem Fachkräftemangel zu begegnen. Indien steigert die Nachfrage durch den Ausbau der Automobil- und Pharmaproduktion. Chinas Standards für intelligente Fertigung und Japans Produktivitätssubventionen fördern formalere und rückverfolgbare Inspektionseinsätze.
Markt für industrielle Bildverarbeitungssoftware in Nordamerika und Europa
Nordamerika und Europa sind technologisch ausgereifte Zentren für den Markt für industrielle Bildverarbeitungssoftware. Sie zeichnen sich durch hohe durchschnittliche Vertragswerte pro Anlage und eine starke unternehmensweite Nutzung KI-nativer Plattformen aus. Nordamerikanische Reshoring-Investitionen und Fachkräftemangel begünstigen die Beschaffung von Automatisierungslösungen. Europa verfügt über eine dichte Basis an Präzisionsherstellern in Deutschland, Italien und Frankreich. DIN-, ISO- und CE-Kennzeichnungsanforderungen schaffen strukturierte Bedingungen für die Beschaffung von Inspektionssoftware. Die Volkswagen Group nutzte im Jahr 2025 mehr als 1.200 KI-Anwendungen in ihrem Produktionsnetzwerk, darunter Computer Vision zur Qualitätskontrolle. Der EU AI Act führt ab 2026 zusätzliche Dokumentations- und Prüfanforderungen für relevante Hochrisikoanwendungen ein. Dies kann Anbieter mit formalem Modell-Governance und Audit-Trail-Funktionen begünstigen.
Markt für industrielle Bildverarbeitungssoftware in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber wachsende Nachfragebereiche dar. In Südamerika fördern Automobilzulieferketten und die Lebensmittelverarbeitung die schrittweise Einführung in Brasilien und Argentinien. Multinationale Erstausrüster können Nachfrage erzeugen, wenn sie von lokalen Zulieferern die Einhaltung von Qualitätszertifizierungsstandards verlangen. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln im Rahmen industrieller Diversifizierungsprogramme Greenfield-Projekte für intelligente Fabriken. Größere Implementierungen im Nahen Osten konzentrieren sich weiterhin auf Petrochemie und Luft- und Raumfahrt. Die Einführung in Afrika befindet sich in einem früheren Stadium, wobei Südafrika, Ägypten und Nigeria Aktivitäten in den Bereichen Lebensmittel, Getränke und Verpackung zeigen. Etikettierungsverifizierung und Kontaminationsinspektion sind häufige Einstiegspunkte für diese Nutzer. Eine stärkere Integration in multinationale Lieferketten kann bis 2031 die breitere Nutzung standardisierter Vision-Plattformen fördern.

Wettbewerbslandschaft
Der Markt für industrielle Bildverarbeitungssoftware ist mäßig fragmentiert. Cognex, KEYENCE und Basler AG halten etablierte Positionen in der Maschinenvisionssoftware. Siemens, ABB, Rockwell Automation und Mitsubishi Electric konkurrieren über breitere industrielle Automatisierungsplattformen. Anbieter differenzieren ihre Produkte durch KI-Werkzeuge und Cloud-to-Edge-Betriebsmodelle. Diese Fähigkeiten helfen Kunden, Modelle über geografisch verteilte Produktionsnetzwerke hinweg zu verwalten. Cognex machte OneVision im Mai 2026 allgemein verfügbar und berichtete von bis zu 50 % niedrigeren Kosten für die standortübergreifende Skalierung für globale Hersteller. Die Plattform umfasste laut der vorliegenden Forschung auch Unternehmenskunden wie 3M. Die Patentaktivität nimmt rund um transformatorbasierte Vision, Few-Shot-Learning und On-Device-Modellkomprimierung zu. Diese Verschiebung legt größeren Wert auf Software-Intelligenz als auf Kameraauflösung allein.
KI-fokussierte Neueinsteiger bauen Inspektionsschichten auf, die mit vorhandener Kamerahardware funktionieren können. Dieser Ansatz trennt die Softwareleistung von einem einzigen proprietären Hardware-Ökosystem. Er ist besonders relevant in der Halbleiter- und Batteriefertigung, wo Nutzer Genauigkeit und Interoperabilität schätzen. Camtek erwarb Visual Layer im April 2026, um großmaßstäbliche visuelle KI-Fähigkeiten in sein Inspektionsangebot einzubringen.[4] Dieser Schritt spiegelt das Interesse von Geräteunternehmen wider, KI-Softwarefähigkeiten durch Akquisitionen hinzuzufügen. MVTec veröffentlichte HALCON 26.05 im Mai 2026 mit schnellerer Deep-Learning-Inferenz und Unterstützung für visuelles Prompting. Cognex führte auch den In-Sight 6900 Vision Controller im April 2026 mit Edge-KI-Verarbeitung bis zu 157 TOPS ein. Diese Schritte zeigen anhaltende Investitionen sowohl in zentralisiertes Management als auch in lokale Ausführung.
Compliance-Anforderungen können die Wettbewerbsauswahl in sicherheitssensiblen Fertigungsanwendungen weiter beeinflussen. Anbieter, die IEC 62443-konforme Bereitstellungsansätze und rückverfolgbare Modell-Governance unterstützen, können in regulierten Beschaffungsprozessen besser positioniert sein. Kleinere Hersteller können weiterhin modulare und offene Ansätze suchen, die Kosten und Implementierungskomplexität reduzieren. Dies schafft Raum für hardwareagnostische Abonnementangebote neben integrierten Automatisierungsplattformen. Große Lieferanten können installierte Beziehungen und End-to-End-Fabrikportfolios nutzen, um die Adoption zu unterstützen. Spezialisierte Anbieter können durch fokussierte Softwareentwicklung und schnellere KI-Modellbereitstellung konkurrieren. Die Branche für industrielle Bildverarbeitungssoftware umfasst daher mehrere unterschiedliche Wettbewerbsansätze. Diese Vielfalt hält den Markt für industrielle Bildverarbeitungssoftware mäßig fragmentiert.
Marktführer in der Branche für industrielle Bildverarbeitungssoftware
-
Cognex Corporation
-
Basler AG
-
Keyence Corporation
-
Teledyne Technologies Incorporated
-
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle Bildverarbeitungssoftware
- Cognex Corporation
- Basler AG
- Keyence Corporation
- Teledyne Technologies Incorporated
- OMRON Corporation
- SICK AG
- National Instruments Corporation
- Allied Vision Technologies GmbH
- LMI Technologies Inc.
- Siemens Aktiengesellschaft
- Rockwell Automation, Inc.
- ABB Ltd.
- Emerson Electric Co.
- Mitsubishi Electric Corporation
- FANUC CORPORATION
- Datalogic S.p.A.
- Baumer Holding AG
- Balluff GmbH
- MVTec Software GmbH
- Stemmer Imaging AG

Recent Industry Developments in Markt für industrielle Bildverarbeitungssoftware
- August 2026: SICK AG brachte KI-gestützte 3D-Qualitätsinspektionsfähigkeiten über seine Nova-Maschinenvisions-Plattform in Lanseria auf den Markt und kombinierte dabei Deep-Learning-Neuronale Netze mit präziser 3D-Höhendatenanalyse in einer Teach-by-Example-Konfiguration ohne zusätzliche Hardware. Die Markteinführung zielt auf Elektronik-, Batteriemontage-, Automobilklassifizierungs- und Reifeninspektion ab und markiert SICKs erste intelligente KI-Fähigkeit für seine hochpräzise 3D-Maschinenvisionstechnologie.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, angetrieben von Qualcomm Dragonwing-Plattformen, das Inspektionsraten von bis zu 5.000 Teilen pro Minute bei 25-MP-Auflösung unterstützt und auf anspruchsvolle Anwendungen in der Automobil-, Elektronik- und Verpackungsindustrie der nächsten Generation abzielt, ohne den Durchsatz zu beeinträchtigen.
- Mai 2026: MVTec Software GmbH veröffentlichte HALCON 26.05 mit bis zu 5-fach schnellerer Deep-Learning-Inferenz für die Objekterkennung, führte multimodale Unterstützung für große Sprachmodelle mit visuellem Prompting ein und erweiterte Datenaugmentierungsoperatoren für die Anpassung von Deep-Learning-Pipelines.
- April 2026: Camtek Ltd. gab die Übernahme von Visual Layer bekannt, einem in Tel Aviv ansässigen KI-Unternehmen, das auf großmaßstäbliche visuelle Datenanalyse spezialisiert ist, um KI-Softwarefähigkeiten in der Halbleiterinspektion in den Bereichen Advanced Interconnect Packaging, Memory, HBM, CMOS-Bildsensoren und MEMS-Segmente zu vertiefen.


Globaler Berichtsumfang des Marktes für industrielle Bildverarbeitungssoftware
Der Markt für industrielle Bildverarbeitungssoftware umfasst Lösungen, die visuelle Daten von industriellen Kameras und Bildgebungssystemen analysieren, interpretieren und verarbeiten. Diese Lösungen unterstützen Anwendungen wie Qualitätsinspektion, Fehlererkennung, Messung, Identifikation und Automatisierung in industriellen Betrieben. Hersteller nutzen industrielle Bildverarbeitungssoftware, um Produktionsgenauigkeit, betriebliche Effizienz und Produktqualität zu verbessern.
Der Marktbericht für industrielle Bildverarbeitungssoftware ist segmentiert nach Softwaretyp (Allgemeine Bildverarbeitungssoftware, Bildverbesserungs- und Vorverarbeitungssoftware, Bildanalyse- und Merkmalsextraktionssoftware, Mess- und Metrologie-Software und weitere Softwaretypen), Bereitstellungsmodell (On-Premises/Edge-Software, cloudbasierte Software und Hybridsoftware), Anwendung (Qualitätsinspektion und Fehlererkennung, Messung und Metrologie, Identifikation und Rückverfolgbarkeit, Roboterführung, Montageverifizierung und Prozessüberwachung), Endnutzer (Automobil und Mobilität, Elektronik und Halbleiter, Industriemaschinen und -ausrüstung, Fertigung von Elektrofahrzeugen und Batterien, Pharmazeutika und Medizinprodukte, Lebensmittel, Getränke und Verpackung, Luft- und Raumfahrt sowie Verteidigung und weitere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Allgemeine Bildverarbeitungssoftware |
| Bildverbesserungs- und Vorverarbeitungssoftware |
| Bildanalyse- und Merkmalsextraktionssoftware |
| Mess- und Metrologie-Software |
| Weitere Softwaretypen |
| On-Premises / Edge-Software |
| Cloudbasierte Software |
| Hybridsoftware |
| Qualitätsinspektion und Fehlererkennung |
| Messung und Metrologie |
| Identifikation und Rückverfolgbarkeit |
| Roboterführung |
| Montageverifizierung |
| Prozessüberwachung |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Industriemaschinen und -ausrüstung |
| Fertigung von Elektrofahrzeugen und Batterien |
| Pharmazeutika und Medizinprodukte |
| Lebensmittel, Getränke und Verpackung |
| Luft- und Raumfahrt sowie Verteidigung |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Softwaretyp | Allgemeine Bildverarbeitungssoftware | |
| Bildverbesserungs- und Vorverarbeitungssoftware | ||
| Bildanalyse- und Merkmalsextraktionssoftware | ||
| Mess- und Metrologie-Software | ||
| Weitere Softwaretypen | ||
| Nach Bereitstellungsmodell | On-Premises / Edge-Software | |
| Cloudbasierte Software | ||
| Hybridsoftware | ||
| Nach Anwendung | Qualitätsinspektion und Fehlererkennung | |
| Messung und Metrologie | ||
| Identifikation und Rückverfolgbarkeit | ||
| Roboterführung | ||
| Montageverifizierung | ||
| Prozessüberwachung | ||
| Nach Endnutzer | Automobil und Mobilität | |
| Elektronik und Halbleiter | ||
| Industriemaschinen und -ausrüstung | ||
| Fertigung von Elektrofahrzeugen und Batterien | ||
| Pharmazeutika und Medizinprodukte | ||
| Lebensmittel, Getränke und Verpackung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Bildverarbeitungssoftware?
Die Marktgröße für industrielle Bildverarbeitungssoftware wird 2026 auf 1,60 Milliarden USD geschätzt und soll bis 2031 auf 2,78 Milliarden USD wachsen, mit einer CAGR von 11,68 %.
Was treibt die Nachfrage nach industrieller Bildverarbeitungssoftware an?
Die Nachfrage wird durch automatisierte Qualitätsinspektion, KI-gestützte Bildanalyse, visiongeführte Robotik sowie komplexe Halbleiter- und Batteriefertigungsanforderungen unterstützt.
Welcher Softwaretyp wächst am schnellsten?
Bildverbesserungs- und Vorverarbeitungssoftware wird bis 2031 voraussichtlich mit einem CAGR von 12,24 % wachsen, da sie variable Oberflächen, Beleuchtung und Produktgeometrie bewältigen kann.
Warum bleibt die Edge-Bereitstellung für die Fabrikinspektion wichtig?
Die Edge-Bereitstellung unterstützt zuverlässige Inferenz mit geringer Latenz und hilft Herstellern, Produktionsbilder innerhalb der Betriebsgrenzen zu halten.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Roboterführung und Bin-Picking wird bis 2031 voraussichtlich mit einer CAGR von 12,42 % wachsen, unterstützt durch Hochmix-Fertigung und automatisierte Materialhandhabung.
Welche Region führt die Nachfrage nach industrieller Bildverarbeitungssoftware an?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 36,56 % und wird bis 2031 voraussichtlich mit einer CAGR von 12,83 % wachsen, unterstützt durch Fertigungsaktivitäten in China, Südkorea, Japan und Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
